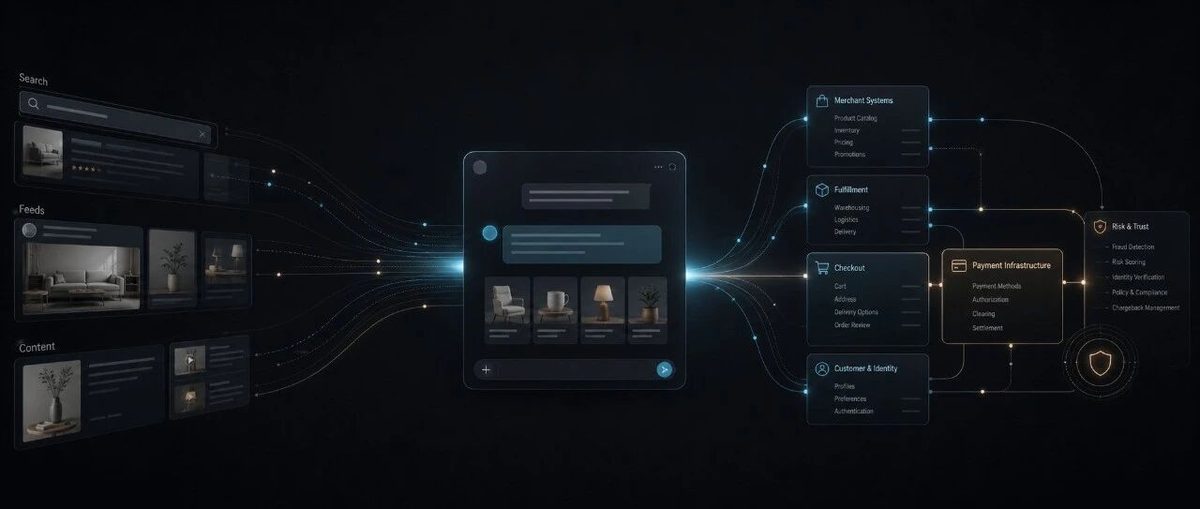
从 Search / Feeds / Content 到 ChatGPT,再到 merchant systems、checkout 与 payment infrastructure,交易入口正在迁移。
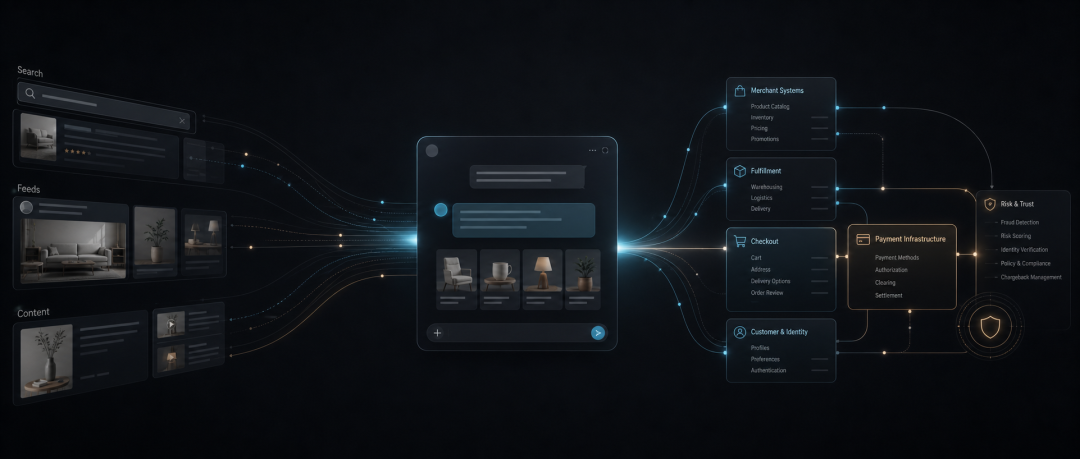
电商入口正在迁移,Chatbot 和 AI 正在成为下一代重要的商品发现入口。
过去,用户买东西,通常先去搜索引擎、电商平台首页、社交媒体或者测评内容里找答案。现在,越来越多用户开始先把需求交给 AI:预算多少、买给谁、用途是什么、最在意什么,再让它帮自己筛选、比较、收敛。
这里的变化不只是多了一个购物功能,真正的变化是,商品发现、交易组织,结账方式,都可能被重新定义。
OpenAI 尝试过做导购,也试过把结账留在 ChatGPT 里,但第一轮验证下来,商户并没有把 checkout 这道门轻易交出去。于是 OpenAI 的策略开始收缩:不再急着吃掉完整交易闭环,而是先回到一个更有杠杆的位置,抢商品发现、决策过程和交易发起入口。
OpenAI 并不要做支付公司,它是在抢支付上游。
一、它先抢的不是支付,而是购物入口
过去二十年,电商入口大致分成三类:搜索、推荐和内容。用户先去 Google、Amazon、淘宝搜关键词,或者在平台首页、信息流、广告位里被分发内容,再或者通过测评、榜单、种草帖、短视频,把模糊需求一步步变成购买决策。 当下ChatGPT 切入的,正是这三类入口交界的那一层。
用户不一定一开始就知道自己要买什么,但他通常知道自己的需求:预算多少、给谁买、用途是什么、哪些约束不能碰。过去,这类问题要靠搜索、比价、内容、评论来拼。现在,OpenAI 试图把它收进一段对话里,它最重要的战略动作,不是帮用户完成支付,而是先让用户不去别处问。
一旦用户先在 ChatGPT 里提出购买意图,商品分发的第一道门就换人了。那时最有价值的,不再是谁拥有更多页面,而是谁更早理解用户到底要什么。对 OpenAI 来说,这正是它切入 Agent Commerce 的起点。
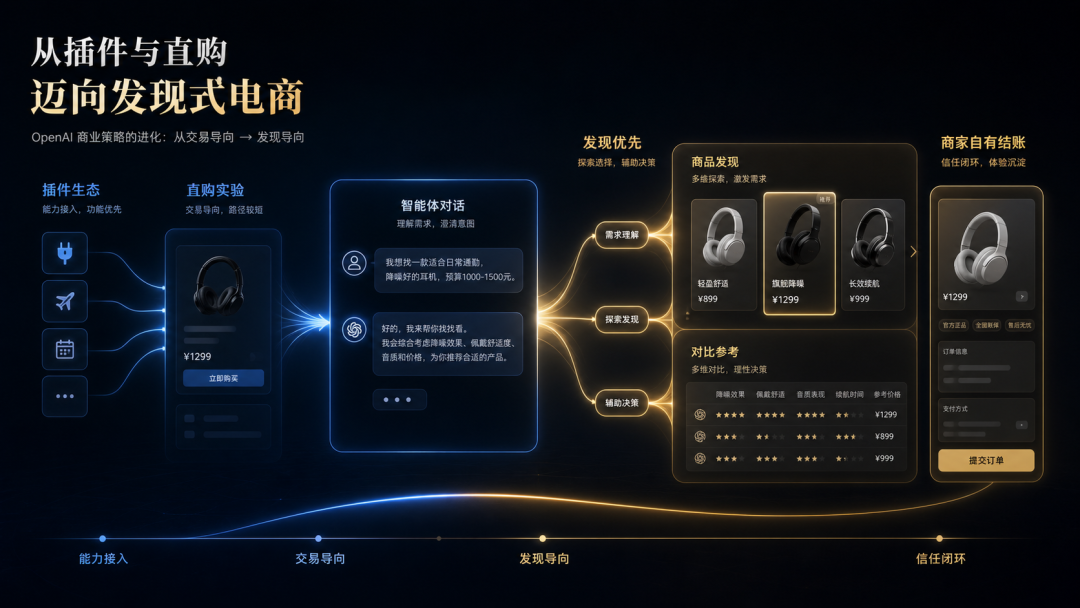
二、代理式导购,解决的不是信息,而是决策
传统导购解决的是信息过载,ChatGPT 解决的是决策成本,用户不需要自己翻几十个页面,不需要来回比参数,也不需要在“便宜一点”和“靠谱一点”之间反复横跳,只需要把约束说清楚,系统来收集、比较、追问、收敛。
2025 年 11 月,OpenAI 推出了 shopping research,试图把“选品”本身做成一种 AI 代理服务:系统会追问需求,帮助比较不同方案,生成更像购买指南的结果。这一步的关键不在于展示了多少商品,而在于它开始直接介入“怎么买、怎么比、怎么问”的过程。真正高价值的,从来不是最后那一下支付,而是支付之前那段决策过程。谁接住这段过程,谁就开始影响用户看到哪些商品、用什么逻辑比较、哪些信息被强调、哪些商户更容易被选中,以及最终在哪完成交易。
这已经不是普通搜索优化,这是交易上游的重写。
三、OpenAI 官方怎么定义 Agentic Commerce
OpenAI 对 Agentic Commerce 的官方定位,其实已经越来越清楚。它不是要把 ChatGPT 做成另一个电商平台,也不是急着自己下场做支付。更准确地说,OpenAI 想让 ChatGPT 成为用户发现商品、比较选项、收敛决策、发起购买的界面。
这条路线的重点,不在 payment rail,而在交易上游。它先抢的是商品发现和决策过程,再尝试向下延伸到结账界面;支付执行、订单履约和大部分交易责任,暂时仍留给 Stripe 和商户。从这个角度看,OpenAI 的 Agent Commerce 战略,不是“做支付”,而是“占住支付之前最有杠杆的位置”。
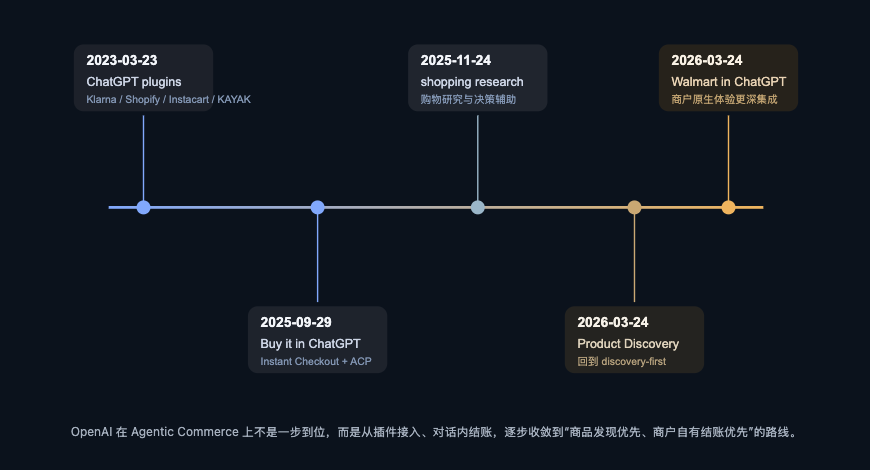
我们来看OpenAI的官方时间线,这条路线并不是一开始就想清楚的。2023 年 3 月,OpenAI 先用 ChatGPT plugins 试水,把 Klarna、Shopify、Instacart、KAYAK 这些购物和交易能力接进来。这一阶段更像是是“给 ChatGPT 接电商工具”。用户在聊天里提需求,插件返回商品、价格、链接和服务能力。
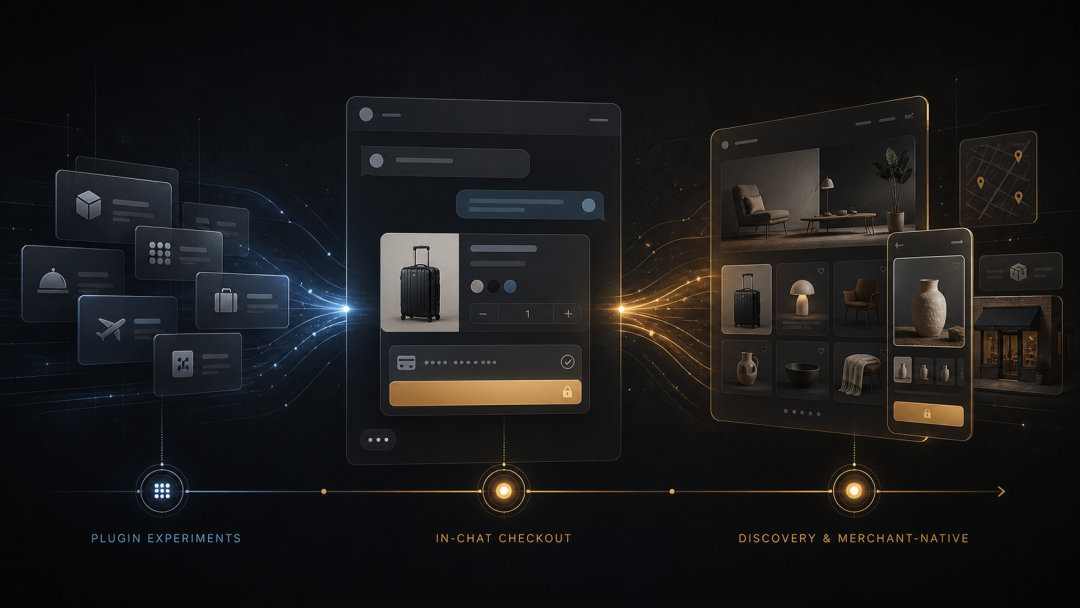
但插件模式的问题也很明显:体验不统一,入口分散,用户心智弱,OpenAI 也并不真正控制交易界面。它能调工具,但还没有掌握 commerce surface。到 2025 年 9 月,OpenAI 真正下场,发布 Buy it in ChatGPT,把 Instant Checkout 和 Agentic Commerce Protocol 一起推出来,第一次试图把“从聊天到下单”直接留在 ChatGPT 里。这说明它当时想拿的,不只是导购,而是更深地进入结账界面。
再到 2025 年 11 月 24 日,OpenAI 推出 shopping research,开始把重点放到购物研究、比较和决策辅助上。到了 2026 年 3 月 24 日,OpenAI 在 Powering Product Discovery in ChatGPT 里给出了更清楚的官方表态:第一版 Instant Checkout 没有达到它希望提供的灵活性,因此开始允许商户继续使用自己的 checkout experience,而 OpenAI 自己则把重点重新放回 product discovery。
这个变化非常关键。
它说明 OpenAI 不是没试过更深地吃交易闭环,而是试过之后发现,至少在第一版上,商户对原生结账的接受度和灵活性要求,比想象中更高。商户真正在乎的,从来不只是“能不能点支付按钮”,而是品牌体验谁控制、支付方式谁决定、会员体系能不能接上、归因和数据回流怎么算、优惠券和忠诚度怎么保留、谁是 merchant of record、风险和责任谁来背,于是它的战略开始收敛:先不急着统一 checkout,而是先把商品发现和交易发起入口握在手里。
从这个角度看,OpenAI 对 Agentic Commerce 的官方定位,不是“做支付”,而是“成为用户发现商品、比较选项、收敛决策、发起购买的界面”
四、为什么 OpenAI 没先拿下结账,而是先回到商品发现
从结果看,OpenAI 并不是从一开始就只想做商品发现,它试过插件式接入,试过对话内原生结账,也试过把购物研究做成 AI 代理服务。问题是,真正进入交易闭环之后,它很快撞上了商户控制权的问题。没先拿下结账,问题大概率不在“能不能支付”,而在“商户愿不愿意把结账主权交出来”。
商户愿意接 AI 流量,也愿意接 AI 带来的高意图用户,但不等于愿意把 checkout 主权交出去。因为 checkout 不只是一个付款页面,而是品牌体验、支付方式、会员体系、订单归因、优惠券、忠诚度、售后和责任链条的汇合点。OpenAI 第一版 Instant Checkout 没跑通,本质上不是技术按钮没打通,而是这套商户需求还没有被充分满足。
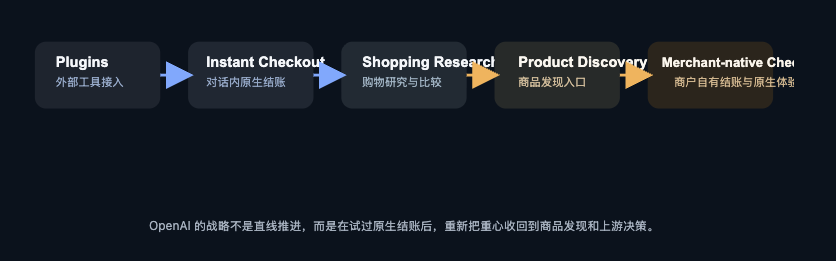
这也是为什么 OpenAI 后来把重点重新放回 product discovery。它想拿的,不是清结算,不是收单,不是资金流,而是交易链路里更轻、但更有杠杆的一层:用户先来哪里提需求,商品怎么被理解和比较,商户怎么接入这个新分发系统,订单信息怎么通过协议被传递,最后的购买动作又在哪里被确认。
换句话说,OpenAI 不是放弃了 Agent Commerce,而是调整了自己在 Agent Commerce 里的位置。它没有继续硬吃 checkout,而是先去占住交易上游最有价值的控制点,从商业结构上看,这是一条更聪明的路线。
五、OpenAI、Stripe 和商户之间,正在形成新的分工
如果把这条链拆开看,三方分工已经越来越清楚。OpenAI 负责用户意图、商品发现、比较与决策、发起购买的界面,以及商户接入协议。Stripe 负责支付凭证、token 化授权、风险信号和 agent payment 的执行基础设施。商户负责库存、订单、履约、售后,以及大部分真实交易责任。
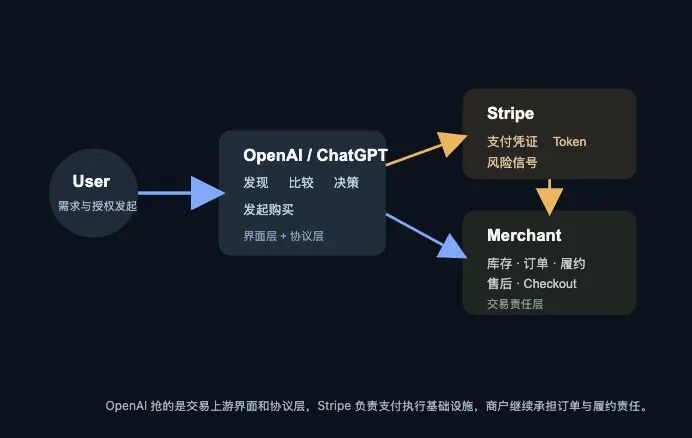
这意味着,OpenAI 抢的是入口和界面层,Stripe 做的是支付基础设施层,商户保留的是交易责任层。这也是为什么 OpenAI 可以把自己讲成 AI agent for the user,同时又强调商户保留支付、系统和客户关系控制权。因为这才是它现阶段最舒服的位置:吃上游,不背下游。
很多人会问,既然都已经做到代理结账了,为什么不继续往下做钱包、支付、金融服务?答案很简单:现在往下做,不划算。
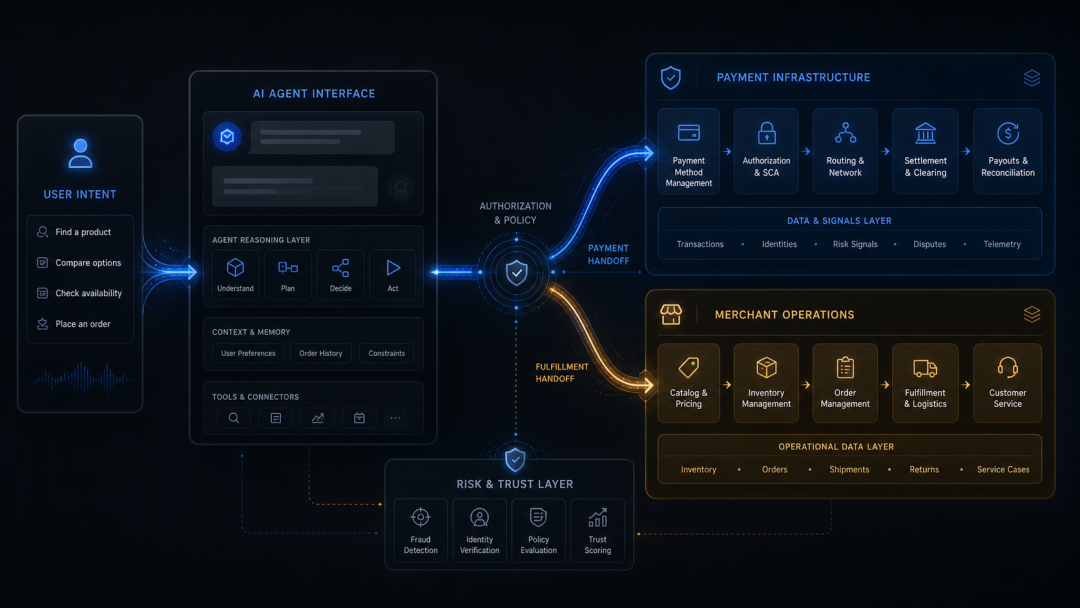
第一,监管太重。支付不是 UI 能解决的问题,而是牌照、合规、反欺诈、争议处理、网络规则和资金责任的集合。第二,信任还没建立完。用户今天愿意让 AI 帮自己找商品,不等于愿意让 AI 自主动钱。第三,商户也不会把最后一道门轻易交出去,尤其是在品牌、会员、支付和数据这些最敏感的地方。
所以 OpenAI 当前最优策略不是全吃,而是抢最值钱的那一段。这也是为什么它的 commerce policies 非常保守。它不是不知道这些方向有想象力,它只是知道现在不该碰。
六、对商户来说,这不是多一个流量渠道,而是多一个代理分发系统
很多商户今天看 ChatGPT shopping,可能会把它理解成一个新流量口。但它更接近一个新的分发系统。
过去商户优化的是 SEO、广告投放、商品页转化和 checkout 漏斗。以后商户还要优化另一层:商品信息能不能被 AI 正确理解,参数、价格、库存、促销能不能结构化传递,品牌在对话里的可比性是否足够清晰,商户系统能不能承接 agent-driven intent。
换句话说,未来商家不仅要优化给人看的页面,还要优化给代理读的数据。谁先适应,谁就更容易吃到 Agent Commerce 的增量。
对商户来说,ChatGPT 不是多了一个广告位,而是多了一个会主动比较、主动筛选、主动发起购买的代理分发系统。
七、对支付行业来说,真正的变化是“代理授权”被推到了台前
从支付行业看,这件事最值得研究的,不是 ChatGPT 能不能带来多少 GMV,而是它把一个长期问题提前摆上台面:当交易发起者从“人点按钮”变成“代理执行授权”,支付系统的控制点会不会转移?
过去支付系统最关心的是卡和钱包、路由和收单、风控和拒付、身份验证。未来还要多一层:谁能代表用户发起支付,授权边界怎么定义,支付凭证如何做限额、限时、限商户 token 化,商户如何判断是“用户本人支付”还是“代理支付”,dispute、退款和责任链路又如何追溯。
如果这层成立,那么未来支付行业的一部分护城河,可能会从 payment rail 本身,转向 agent authorization。这也是为什么 OpenAI 虽然没做支付公司,却已经进入了支付战略的讨论中心。因为它已经开始影响交易是如何被发起的。
结语
OpenAI 在 commerce 上的路线,已经比很多人想得更清楚。它不是从一开始就只想做商品发现,它试过插件,试过购物研究,也试过把原生结账直接做进 ChatGPT。但跑了一轮之后,它发现最容易先拿下的,不是 payment rail,也不是商户 checkout,而是交易上游的入口和决策过程。
所以它现在的策略很明确:先拿 discovery,再试 checkout;支付执行交给 Stripe,商户控制权暂时还给商户,自己则占住用户意图、交易界面和协议标准。
对 OpenAI 更准确的判断不是“它要做支付”,而是:
它不做支付公司,但它正在抢支付上游。
未来真正的争夺,未必是谁来清算每一笔钱,而是谁先成为 agent 时代的交易入口、决策界面和授权起点。谁占住这三层,谁就更有机会定义下一代 commerce。