这让我对新任 CEO 更有信心
新任 CEO Greg Abel 已经正式接掌公司,并终于做了一件 Berkshire Hathaway Inc.(BRK.B)(BRK.A)很久没有做过的事情:买入的股票多于卖出的股票。我们总是把 Warren Buffett 说成一个神话般的人物,耐心地端着他的“大象枪”等待完美的出手机会,或者像 Ted Williams 一样等待一个最完美的好球。近些年来,Buffett 对于大规模部署资本显然并不积极,上一次真正大规模净买入股票,还是在 2016-2018 年期间,当时 Berkshire 大举买入 Apple Inc.(AAPL)。
虽然 Abel 现在是 CEO,但 Buffett 仍然担任顾问,而两人似乎都非常看好 Alphabet Inc.(GOOGL)(GOOG)。在最新一份 13-F 文件公布后,我们已经看到这家新的科技巨头在 Berkshire Hathaway 持仓名单中的排名不断上升:
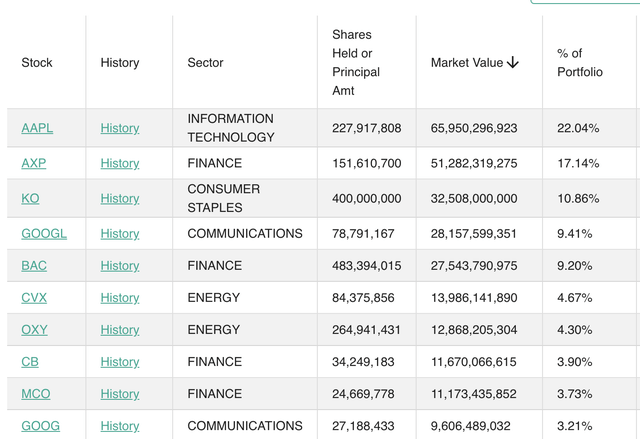
【原文图片位置:Berkshire Hathaway 持仓排名(Whale Wisdom)】
由于 Berkshire 同时持有 Google 两种类别的股票,两类股票合计价值已经达到 377 亿美元,目前 Google 已经成为其投资组合中的第三大持仓。这是一个相当重要的变化,自当年大举买入 Apple 以来,我们还没有看到过如此激进的持仓重新配置。
如果你一直关注我的文章,那么你会知道我对此完全认同,而且从 Google 股价还在每股 100 美元左右的时候开始,我就一直看多这家公司。Google 与 Apple 目前看起来正在形成市场中最强大的 AI 基础设施“双拳组合”之一。Google 的大语言模型和 Google Cloud 正在成为许多企业引入智能体或 AI 能力的核心 AI 引擎。Apple 则是设备领域最大的“收费公路”,而在考察过其他选择后,如今它再次选择 Google 作为首选合作伙伴。今年秋天,随着 Gemini 取代 Siri,或者说与 Siri 深度融合,两家公司在相关产品正式推出时都将获得大量媒体关注。
如果我不提一下 Google 正在成为 AI 领导者的其他原因,那就有失完整了。以下是作者认为的重要因素:
YouTube 是全球最大的流媒体服务。
Google 的办公与工作场所软件目前已经能够与 Microsoft Corporation(MSFT)展开竞争。
Google 拥有增长最快的云业务之一。
通过整合 Wiz,Google 正在强化其网络安全业务。
Waymo 自动驾驶汽车已经成为美国规模最大的实际运营自动驾驶网络。
Google 拥有行业领先的大语言模型以及视频生成模型。
Google 已获得美国国防部的大语言模型相关合同。
Google 可能成为量子计算领域最大的公司之一。
Android 应用商店本身就是一个“收费公路”型业务。
Google 正在推动 Pixel 手机成为 Samsung 和 Apple 的真正竞争对手。
简而言之,我认为建立并持续增加 Google 持仓,是非常优秀的资本配置方式。Berkshire 应该把更多现金部署到优质股票和股票回购上,而不是让如此庞大的现金继续拖累整体回报。
几乎没有人愿意买债券,无论哪个期限
除了等同现金的短久期债务工具之外,在目前这样的利率环境下,市场对债券几乎没有什么兴趣。短端收益率似乎几乎被锁定在当前水平,而长端收益率则正在上升以满足市场需求,目前已经向 4% 高位区间移动。Berkshire、Warren Buffett 和 Charlie Munger 一直都不喜欢长期债务工具。
相反,他们更倾向于持有等同现金的货币市场型资产,并获得当时美联储政策利率附近的收益。这里的逻辑在于,现金等价物始终都在那里,而且当真正需要扣动扳机的时候,它们不会因为价格下跌而产生亏损。对于 Berkshire 来说,也许现在是时候意识到,投资者并不一定会从股票轮动到债券,并因此创造出长期股票买入机会。
随着越来越多混合型产品出现,例如在股票投资组合基础上同时卖出股票或指数看涨期权和看跌期权,只要持续获得现金流收入,很多投资者现在已经愿意承受市场波动。除了混合型 ETF 之外,市场上还有各种私人信贷基金,例如 BDC,以及封闭式基金。如今要寻找收益率已经不再困难,因此债券也不再像过去那样天然成为投资者的默认选择。
现金以及少数其他类别股票,正在成为唯一真正的对冲工具
我们之前已经指出,随着债券目前缺乏吸引力,现金已经成为少数真正能够对冲波动的资产之一。而我所谓的“反向压舱石股票”,也就是当投资者开始担忧增长叙事时可以充当避险资产的股票,正在成为非常优秀的分散投资工具。以下是我最近注意到,在市场下跌时往往反向上涨的几个股票和板块:
能源股。
医疗保健股。
废物管理类股票。
公用事业股过去也属于这一类别,但如今它们同样开始被纳入 AI 叙事之中。Berkshire 也非常愿意以私有化方式持有这些公司。不过,如果 Abel 能够继续保持股票净买家的状态,并且主要将资金配置到那些无论经济环境如何都具备收入增长能力的耐久型行业,我会感到更加鼓舞。在我看来,Berkshire 通过其保险业务持续增持的日本综合商社,也非常适合作为其核心投资组合中的新增持仓。
这些日本综合商社中的大多数既属于价值股,同时又在全球多个领域参与基础设施开发,其中包括能源领域。我理解 Berkshire 不愿意过快使用现金,但我认为,公司应该对具有价值的股票以及遭受重创的行业采取更长期的投资视角,而不是一直持有如此庞大的流动性。至少在这种情况下,公司获得的是不断增长的股息收益率,而不是静态甚至不断下降的现金等价物利息收入。如果能够将目标锁定在股息收益率高于现金等价物收益率的资产上,那么从长期来看,将有助于提高整个经营投资组合的收入。
最后,还有股票回购
正如我们很多人已经逐渐意识到的那样,过去把标普 500 指数 15 倍市盈率视为“合理价格”的时代基本已经过去了。近年来,市场回调时通常也只是回到 18-19 倍市盈率,而考虑到如今股票市场相比几十年前周期性已经有所下降,这可能已经成为新的估值基准。
Berkshire Hathaway 的情况也是如此。过去衡量股票回购是否合理的标准,是股价不高于 1.25 倍账面价值,因为保险浮存金本身至少还值额外的 0.25 倍账面价值。如今,我们看到 Berkshire 在大约 1.4-1.5 倍账面价值附近进行股票回购。这可能意味着市场需要采用一个新的衡量标准,因为目前利率顽固地高于过去十年的水平,而保险浮存金的价值可能也比过去认为的更高。另一个可能的解释是,Berkshire 提升账面价值的效率不够高,因为其股价基本横盘,但市净率却几乎没有明显下降。
这可能是另一个重要数据点,提醒公司它们需要寻找更多投资机会。
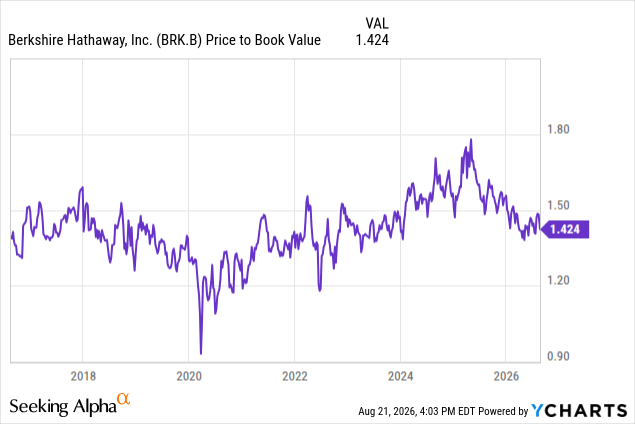
【原文图片位置:Berkshire Hathaway 相关估值走势图(YCharts)】
如果公司无法让现金、私人企业账面价值或者投资组合价值的增长速度超过股票价值增长,那么 Berkshire 长期以来承诺持续提高每股账面价值的目标,就没有真正兑现。
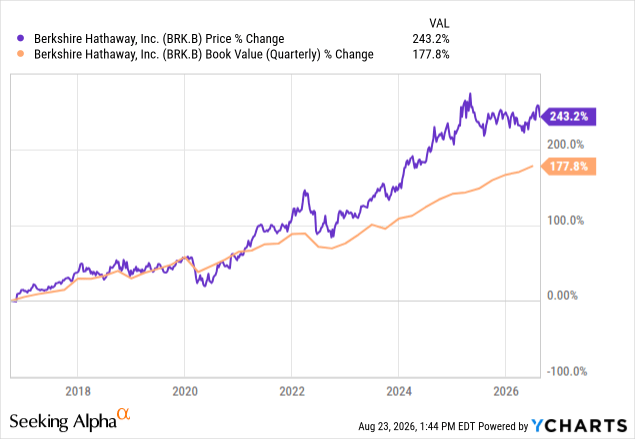
【原文图片位置:Berkshire Hathaway 账面价值与股价变化走势图(YCharts)】
我们可以看到,大约从 2022 年开始,当现金等价物收益率开始大幅上升时,Berkshire 股价的涨幅也开始显著超过账面价值的增长。
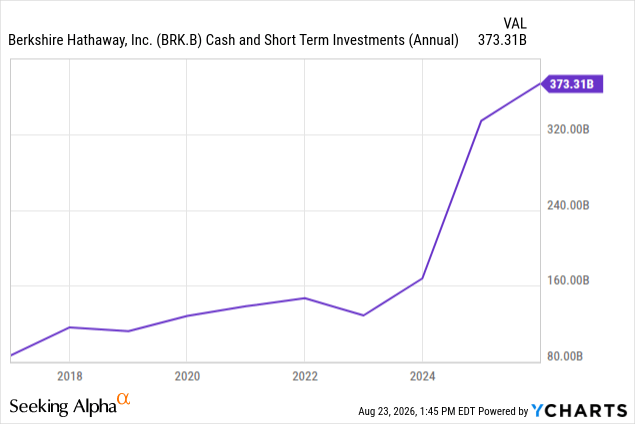
【原文图片位置:Berkshire Hathaway 现金及短期投资走势图(YCharts)】
并不令人意外的是,这也正是 Berkshire 的现金和短期投资开始快速增长的时间点。简而言之,这说明公司囤积大量现金实际上阻碍了账面价值增长,因为它们没有进行能够持续创造新增价值的投资。
营业利润
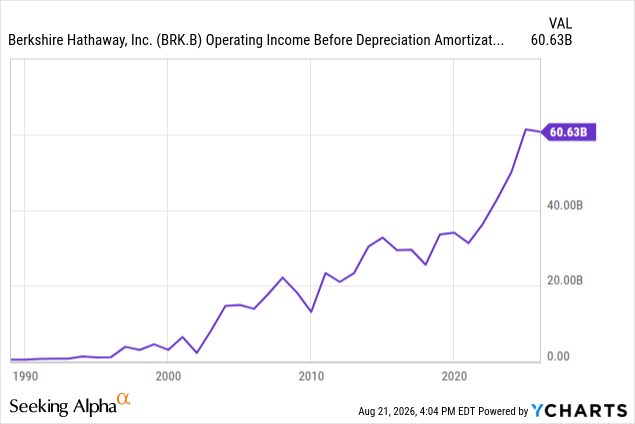
【原文图片位置:Berkshire Hathaway 营业利润走势图(YCharts)】
当分析师研究 Berkshire Hathaway 时,他们通常会首先查看公司的经营业务,以判断 Berkshire 实际经营状况究竟如何。尽管上市股票投资组合获得了几乎所有关注,但私人企业的价值仍然占公司资产的大部分。我喜欢对这一数字进行标准化处理,剔除交易活动带来的资本利得和损失。
不过,通过提高现有私人企业收入或者扩大利润率,最终能够带来的增长是有限的,因为这些低增长业务毕竟不是科技巨头。从上图可以看到,Berkshire 的营业利润增长正在趋于平缓。如果公司不部署资产负债表上的部分现金,通过某种方式提高投资组合收入或者收购私人企业,那么营业利润最终将触及平台期,尤其是在现金等价物利率不断下降的情况下。现金本身并不是一种可靠的复利回报来源。
Berkshire 正在增加哪些资产
在私人企业方面,Berkshire 今年有两项值得关注的新增投资:
2026 年 1 月 2 日,Berkshire 完成了对 Occidental Petroleum Corporation(“Occidental”)化工业务 OxyChem 的收购。该交易依据双方于 2025 年 10 月 1 日签署的协议完成,现金交易对价约为 94 亿美元。
2026 年 5 月 31 日,Berkshire 与 Taylor Morrison Home Corporation(“Taylor Morrison”)签署《合并协议与计划》,计划以每股 72.50 美元现金收购 Taylor Morrison 所有已发行普通股,总交易价值约为 68 亿美元。
OxyChem 私有化交易将环境相关负债留在 Occidental Petroleum Corporation(OXY)旗下子公司 Environmental Resource Holdings,因此 OxyChem 有可能成为 Berkshire 经营业务中的一项优质新增资产。Taylor Morrison 则是 Berkshire 对新建住宅开发商市场的又一次押注。相比二手房市场,新房开发商具备一些独特优势,例如内部融资能力,以及能够提供所谓的“points”,也就是房贷折扣。由于按揭贷款利率一直维持在高位,近年来新房开发商已经拥有非常明显的竞争优势。
风险与总结
我把 Berkshire Hathaway 看作是自己投资组合中用于平衡风险的价值型配置工具之一。另一个我经常使用的价值型配置工具是 Schwab US Dividend Equity ETF(SCHD),在最近这轮上涨之前,我曾经大规模买入它。虽然 Berkshire 不支付股息,但公司明确表示,其目标就是耐心等待,并买入被低估的企业和证券。我认为 Berkshire 是市场上最具代表性的“价值投资”代理资产之一。
这里的一个风险在于,Abel 更加积极的投资风格可能会让部分长期股东感到不满,比如 Michael Burry,他此前就曾公开表示支持 Berkshire 囤积现金。这些投资者相信,Berkshire 的“大象枪”已经装满弹药,一旦市场崩盘,公司就会抓住机会全力出击,以折扣价格买下所有资产。
幸运的是,我并不认同上一段所描述的这种叙事。2020 年新冠疫情导致市场暴跌时,Berkshire 手中拥有大量现金,但公司基本什么都没做,反而只是卖掉了航空股。我怀疑,即使未来市场再次出现 30% 甚至更大幅度的回调,Abel 也不会突然投入 1,000 亿美元资金。当 Buffett 和 Munger 进入 80 多岁时,那种老派“枪手式”的投资心态实际上已经逐渐离开了他们,而我也不认为 Abel 会重新点燃这种风格。现阶段最好的做法,是继续私有化那些商业逻辑合理的公司;当机会出现时,买入更多类似 Google 这样的 GARP(合理价格下的增长股)机会——比如 Meta Platforms, Inc.(META)怎么样?——以及如果股价仍然低于 1.5 倍账面价值,就继续进行股票回购。
我喜欢并支持 Abel 终于让 Berkshire 从股票净卖家转变为股票净买家,同时今年完成两项新的私人企业交易,并继续进行股票回购。在我看来,Berkshire 依然值得“强烈买入”。