投资观点(Investment Thesis)
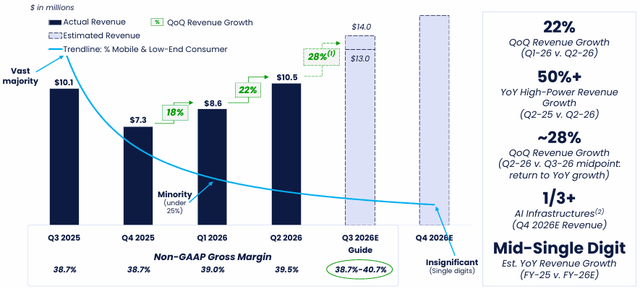
在公司公布 2026 年第二季度业绩后,我重申对 Navitas Semiconductor(NVTS)的“买入”评级,并将目标价调整至每股 22 美元。我调整目标价的原因,并不只是因为 NVTS 交出了一份更好的季度业绩,而是因为 2026 年第二季度给了我更多实质证据,证明我在最初文章中讨论的高功率转型正在以快于我此前模型假设的速度发展,同时管理层如今也对 AI 基础设施收入的兑现时间给出了更详细的信息。在最初的文章中,我实际上是在为一家仍需要投资者相信这样一个逻辑的公司进行估值:即移动设备和低端消费电子业务的收缩,最终能够被 AI 数据中心、电网和工业需求所取代。如今,随着 2026 年第二季度财报发布,这一假设中的一部分已经开始转化为可衡量的经营证据。我之所以这样说,是因为公司收入环比增长 22% 至 1,050 万美元,高功率业务收入同比增长超过 50%,而管理层对第三季度收入的指引为 1,300 万至 1,400 万美元,其中 1,350 万美元的中值意味着收入将再次环比增长 28%。
【原文图片位置:2026 年第二季度财务摘要(Q2 2026 NVTS Earnings Presentation)】
这一 2026 年第三季度指引对我的模型非常重要,因为我此前预计 2026 年第三季度收入只有 1,150 万美元,第四季度收入约为 1,300 万美元。因此,公司对第三季度 1,350 万美元的收入指引中值,比我此前的预测高约 17%。更重要的是,NVTS 目前预计 2026 年全年收入将在 2025 年 4,590 万美元收入基础上实现中个位数百分比增长,这意味着 2026 年收入可能达到 4,800 万至 4,900 万美元。根据我将“中个位数”理解为 5%-7% 增长,这将意味着 2026 年第四季度收入大约在 1,560 万至 1,650 万美元之间,较我原始模型中 1,300 万美元的第四季度预测高约 20%-27%。我此前的文章实际上对应的是约 4,300 万美元的 2026 年收入,因此从技术上讲,2026 年第二季度已经将公司的近期收入轨迹推升至比我最初假设高出 10% 以上的水平。
收入结构也正在变得越来越重要。我之所以这样说,是因为公司目前预计,包括 AI 数据中心以及电网和能源基础设施在内的 AI 基础设施业务,将贡献 2026 年第四季度超过三分之一的收入,而移动设备和低端消费电子业务的敞口则将变得微不足道。公司还披露,在手订单正在扩大,订单出货比(book-to-bill)创下纪录,同时多个新项目已经开始提供量产样品,其中包括 800V AI 数据中心应用。NVTS 预计,部分超大规模云服务商和 xPU 平台将在 2027 年开始放量。这让我对 2029 年模型背后的时间假设有了明显更高的信心。在最初的投资逻辑中,与 Nvidia 相关的 800V 机会非常有吸引力,但当时仍然高度依赖技术路线图以及最终采用情况。如今,2026 年第二季度已经首次为我建立起一座更清晰的桥梁,把这一技术机会连接到客户项目和实际量产爬坡。
【原文图片位置:AI 基础设施(Q2 2026 NVTS Earnings Presentation)】
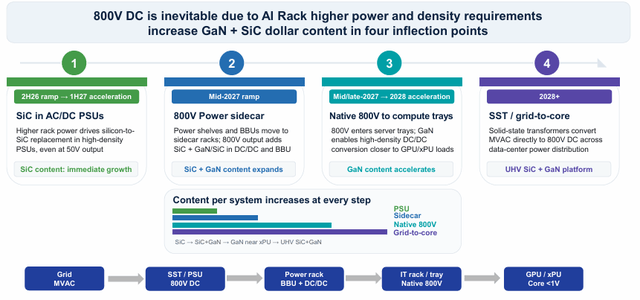
我也认为,上图所展示的 NVTS 最新 800V 路线图进一步强化了我的投资逻辑,因为它显示,随着 AI 电源架构不断演进,NVTS 有多个机会提升其半导体内容价值。管理层预计,SiC 在 AC/DC 电源中的采用将在 2026 年下半年开始放量,并在 2027 年上半年加速。下一阶段是在 2027 年年中左右出现 800V power sidecar(电源侧车),随后原生 800V 架构将在 2027 年中后期进入计算托盘,并在 2028 年加速发展。从 2028 年开始,固态变压器以及从电网到核心计算的电能转换又将成为下一潜在增长阶段。这意味着,我最初的投资逻辑如今已不再依赖某一个单独的 800V 产品突然成为巨大收入来源,而是意味着,随着整个电源架构的发展,NVTS 有可能在电力链条中的多个环节获得更高的半导体内容价值。
我确实做出了一项负面调整,而且我认为这一点非常重要。NVTS 在 2026 年第二季度末的摊薄平均流通股数约为 2.611 亿股,而 2026 年第一季度约为 2.305 亿股,主要原因是公司通过 ATM 市场发行计划筹集资金,并结清剩余的 earnout(或有对价)义务。公司在上半年通过 ATM 发行出售了 1,740 万股股票,并在 2026 年第二季度末拥有 5.57 亿美元现金。更强的资产负债表大幅降低了融资风险,也让 NVTS 拥有更强的能力为 AI 基础设施扩张提供资金支持。但股东为这种财务灵活性付出的代价就是股权稀释。因此,我将 2029 年摊薄股数假设从原始文章中的 2.30 亿股提高至 2.70 亿股,这也为从现在到 2029 年期间可能归属的股权激励留出了空间。
即使做出这一调整,我依然认为 2026 年第二季度对上行逻辑的强化程度足以支持更高的目标价。当前约 12 美元的股价也明显低于我撰写最初文章时采用的 14.46 美元。因此,我调整后的 22 美元目标价意味着相较当前股价约有 83% 的上涨空间。我愿意继续维持“买入”评级,因为公司的经营证据已经改善,2027 年的放量路径变得更容易建模,资产负债表得到显著强化,而我的更新盈利模型即便明确计入股权稀释后,仍然显示出显著的上涨空间。公司的估值依然很高,因此这并没有突然变成一项低风险的半导体投资。但 2026 年第二季度确实让支撑我最初投资逻辑的多个关键假设同时朝着正确方向发展。
【原文图片位置:NVTS 当前股价(Seeking Alpha)】
更新后的增长驱动因素(Updated Growth Drivers)
第一个、同时仍然是最大的增长驱动因素,是 AI 数据中心电源。在最初的模型中,我预计到 2029 年 AI 数据中心收入将达到 1.4 亿美元。我的计算方式是,将管理层预计 2030 年 35 亿美元高功率 SAM(可服务市场)中的 50% 分配给 AI 数据中心,由此得到 17.5 亿美元的市场规模,然后对 2029 年应用 80% 的折扣系数,并假设 NVTS 能够获得这一风险调整后机会的 10% 市场份额。我继续保留原本 1.4 亿美元的核心假设,因为 2026 年第二季度并没有给我足够理由改变底层市场份额假设。真正发生变化的是可服务产品组合。NVTS 宣布了一款新的 1.2kV SiC JFET 产品系列,预计将在 2027 年初推出,目标市场包括 AI 数据中心、固态变压器以及电网应用。更重要的是,公司管理层表示,这一产品线将额外增加 10 亿美元的 SAM。
不过,我并不希望简单地把整个新增 10 亿美元全部加入 AI 数据中心这一增长驱动因素,因为那样会重复计算电网机会。因此,我将新增 JFET SAM 的 60% 分配给 AI 数据中心,另外 40% 分配给电网和能源基础设施。随后,我继续对 2029 年应用相同的 80% 折扣,但在这一新产品机会中,我只采用 7.5% 的市场份额假设,而不是核心既有 SAM 使用的 10%。由此得到到 2029 年额外约 3,500 万美元的 AI 数据中心收入机会。将其与原来的 1.4 亿美元相加后,得到如下所示的大约 1.75 亿美元。
项目 | 数值 |
|---|---|
原始 2030 年 AI 数据中心 SAM | 17.5 亿美元 |
风险调整后的 2029 年核心 SAM(80%) | 14 亿美元 |
NVTS 核心市场份额(10%) | 1.4 亿美元 |
分配给 AI 的新增 JFET SAM(10 亿美元 × 60%) | 6 亿美元 |
风险调整后的新增 2029 年 SAM(80%) | 4.8 亿美元 |
NVTS 在新增 SAM 中的市场份额(7.5%) | 3,600 万美元 |
更新后的 2029 年 AI 数据中心收入 | 约 1.75 亿美元 |
我继续维持原始模型中的 52% 毛利率假设。2026 年第二季度非 GAAP 毛利率从 39% 提升至 39.5%,而管理层第三季度指引中值意味着毛利率将进一步小幅改善至 39.7%。公司明确表示,产品组合改善和规模效应应该继续推动利润率扩张,而计划在 2027 年和 2028 年进行的 GlobalFoundries 8 英寸 GaN 转换,也可能随着 AI 业务放量带来额外的成本优势。这让我对长期 52% 毛利率假设的方向更有信心,但目前仍不足以让我上调这一数字。从今天大约 40% 的水平提高至 2029 年 52%,本身已经是一个相当明显的假设,因此我更愿意让更强的收入增长来推动目标价提升。
按照我原始文章中的同一贡献框架,1.75 亿美元 AI 收入在 52% 毛利率下可产生 9,100 万美元毛利润。我继续假设新增运营成本会消耗其中 20% 的毛利润,从而留下约 7,280 万美元的新增 EBITDA 贡献。按照 80% 的税后转化率计算,可得到 5,820 万美元的税后盈利贡献。再除以我更新后的 2.70 亿股摊薄股数假设,对应 AI 数据中心电源业务约 0.22 美元的新增 EPS 贡献。相比我原始文章中的 0.20 美元,这一贡献仅略有提升,因为显著扩大的股本规模吸收了部分收入前景改善带来的好处。这也正是为什么将 2026 年第二季度的股权稀释纳入模型如此重要。
项目 | 数值 |
|---|---|
2029 年收入预测 | 1.75 亿美元 |
毛利润(52%) | 9,100 万美元 |
扣除 20% 新增运营成本后的 EBITDA 贡献 | 7,280 万美元 |
税后贡献(80%) | 5,820 万美元 |
2029 年预计摊薄股数 | 2.70 亿股 |
新增 EPS 贡献 | $0.22 |
第二个增长驱动因素是电网和能源基础设施。在我的原始模型中,我将原始 35 亿美元 SAM 的 30% 分配给电网基础设施,然后对 2029 年应用 80% 的折扣系数,并假设 Navitas 获得 10% 的市场份额,由此得到 8,400 万美元的 2029 年电网收入预测。我继续保留这一 8,400 万美元的核心预测。随后,我将新宣布的 10 亿美元 JFET SAM 中的 40% 分配给电网,因为这一产品明确面向固态变压器以及能源电网基础设施,同时也服务于 AI 数据中心。应用相同的 80% 折扣系数,以及更保守的 7.5% NVTS 市场份额后,我得到额外 2,400 万美元的潜在电网收入,这使总收入提升至约 1.1 亿美元。
项目 | 数值 |
|---|---|
原始 2030 年电网 SAM | 10.5 亿美元 |
风险调整后的 2029 年核心 SAM(80%) | 8.4 亿美元 |
NVTS 核心市场份额(10%) | 8,400 万美元 |
分配给电网的新增 JFET SAM | 4 亿美元 |
风险调整后的新增 2029 年 SAM | 3.2 亿美元 |
NVTS 在新增 SAM 中的市场份额(7.5%) | 2,400 万美元 |
更新后的 2029 年电网收入 | 约 1.1 亿美元 |
继续采用不变的 52% 毛利率假设,1.1 亿美元电网收入可产生约 5,720 万美元毛利润。扣除我假设的 20% 新增运营成本后,可以得到约 4,580 万美元新增 EBITDA。按照同样的 80% 税后转化率计算,可产生约 3,660 万美元盈利贡献。除以 2.70 亿股摊薄股数后,对应新增 EPS 约为 0.14 美元,高于我此前模型中的 0.12 美元。
第三个增长驱动因素是工业电气化和高性能计算(IEPC)。2026 年第二季度为我们提供了一个更好的方式来确定这一细分市场的基础,因为管理层目前表示,AI 基础设施约占超过 35 亿美元高功率 SAM 的 80%。这意味着大约还有 20% 留给高性能计算和工业电气化。我对这一机会按照 2029 年 80% 的比例进行折扣,得到约 5.6 亿美元的风险调整后 SAM。由此可以得到约 4,000 万美元的收入,我将其取整为 2029 年 IEPC 收入约 4,000 万美元。
项目 | 数值 |
|---|---|
AI 基础设施以外剩余高功率 SAM | 7 亿美元 |
风险调整后的 2029 年 SAM | 5.6 亿美元 |
假设 NVTS 市场份额 | 7% |
更新后的 2029 年 IEPC 收入 | 约 4,000 万美元 |
我继续采用原始模型中的 810 万美元 2026 年 IEPC 收入基础,因此新增收入贡献约为 3,190 万美元,由此可产生约 1,660 万美元新增毛利润。随后按照 80% 的税后转化率计算,我得到约 1,060 万美元盈利贡献。以 2.70 亿股计算,更新后的 IEPC 贡献约为每股 0.03 美元。2026 年第二季度还有另外一个因素让我对这些新增盈利假设更有信心。Navitas 指引 2026 年第三季度运营费用中值约为 1,650 万美元,环比增长 6.5%,而第三季度收入中值预计环比增长约 28%。我并不认为这种差距能够永久维持如此之大,但如果公司最终要跨过盈亏平衡点,这正是我需要看到的经营杠杆类型。NVTS 仍然在研发、客户支持、供应链以及产能方面进行投资,因此其成本并不是静止不变的。
更新后的估值(Updated Valuation)
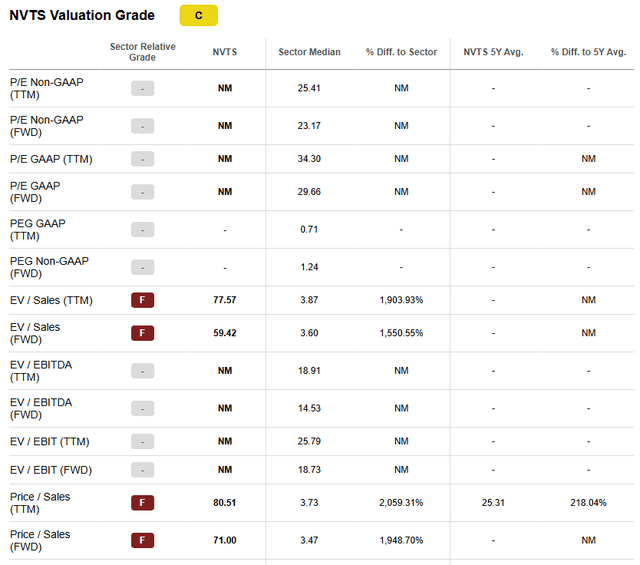
我的估值方法保持不变,因为我仍然认为,对于一家尚未实现正常化盈利的公司而言,采用前瞻 EPS 方法比直接将当前销售倍数套用在公司身上更加有意义。下方图 4 仍然准确说明了为什么这只股票很难仅依靠当前基本面进行估值。NVTS 当前的前瞻 EV/Sales 约为 59 倍,前瞻 Price/Sales 约为 71 倍,而行业中位数分别只有大约 3.6 倍和 3.5 倍。这些数字让 NVTS 今天看起来极其昂贵,我并不否认这一点。我的投资逻辑依赖于公司随着高功率业务收入放量、正 EPS 开始出现,逐步增长进入当前估值。
【原文图片位置:NVTS 估值评级(Seeking Alpha)】
话虽如此,我也继续维持 100 倍前瞻非 GAAP 市盈率假设不变。我认为 2026 年第二季度的表现还不足以支持进一步扩张估值倍数,因为 NVTS 仍然是一家估值很高、尚处亏损状态并且存在较大执行风险的半导体公司。2026 年第二季度真正改变的是盈利这个分母。我之所以这样说,是因为公司目前的收入进展已经明显领先于我此前对 2026 年的假设。例如,2027 年超大规模云客户放量的可见度已经更高,JFET 路线图扩大了可服务机会,而 800V 架构目前也已经拥有一条更清晰的商业化里程碑路径。因此,在维持 100 倍估值倍数不变的情况下,我调整后的目标价几乎完全由更强的盈利能力推动。
我也继续保留 -0.17 美元的 2026 年正常化 EPS 基础,因为第二季度每股 -0.04 美元的非 GAAP 亏损并没有给我充分理由把起始亏损假设调得更加乐观。随后,我加入来自 AI 数据中心电源的 0.22 美元贡献、电网和能源基础设施的 0.14 美元贡献以及 IEPC 的 0.03 美元贡献。在抵消 2026 年亏损基础后,我得到如下表所示的 2029 年正常化 EPS 约为 0.22 美元。
项目 | 数值 |
|---|---|
2026 年正常化 EPS 基础 | -$0.17 |
AI 数据中心贡献 | $0.22 |
电网和能源基础设施贡献 | $0.14 |
IEPC 贡献 | $0.03 |
2029 年 EPS 预测 | $0.22 |
前瞻非 GAAP P/E | 100x |
隐含目标价 | $22 |
当前价格 | $12 |
上涨潜力 | 83% |
关键风险(Key Risks)
我调整后投资逻辑面临的最大风险,是 2026 年第二季度更强的经营动能最终未必能够转化为我当前估值模型所假设的 2027 年和 2028 年量产爬坡。与我最初撰写关于 NVTS 的文章时相比,公司如今已经向投资者提供了更多证据,但截至目前,公司仍然处于从样品、资格认证和设计项目向量产过渡的阶段,尤其是在 800V AI 数据中心架构方面。这意味着,如果超大规模云服务商的采用出现延迟,或者 800V power sidecar 的部署速度低于预期,那么我模型中的收入拐点就会被推迟。我认为这一点非常重要,因为我目前每股 22 美元的更新目标价,假设到 2029 年 AI 数据中心收入达到 1.75 亿美元,电网和能源基础设施收入达到 1.1 亿美元。因此,如果这些项目哪怕仅推迟一年,那么盈利贡献也会随之推迟,而我采用的 100 倍前瞻非 GAAP 市盈率也将变得更难合理化。
第二个风险是,业务放量后的经济效益可能没有我的模型假设那么理想,尤其是在考虑股权稀释之后。我对主要高功率增长驱动因素采用 52% 的长期毛利率假设,而 2026 年第二季度非 GAAP 毛利率只有 39.5%。因此,我对 2029 年 0.22 美元 EPS 的预测,有相当一部分依赖于未来几年产品组合、规模以及制造效率显著改善。同样需要指出的是,NVTS 在第二季度末的摊薄股数已经达到 2.611 亿股,而 2026 年第一季度为 2.305 亿股。不过,我已经将 2029 年摊薄股数假设提高至 2.70 亿股,以反映这一变化。另外,5.57 亿美元现金余额为公司提供了显著更高的财务灵活性,但帮助公司建立这一现金缓冲的资本融资,同时也降低了未来盈利增长对每股收益的贡献。竞争同样是一个重要因素,因为大型功率半导体公司完全有能力在 GaN、SiC 和 AI 数据中心电源领域投入巨额资金,这可能会在 NVTS 刚开始扩大规模时对其市场份额或定价形成压力。这意味着,如果毛利率最终停留在低 40% 区间附近,或者进一步发行股票使总股数超过我 2.70 亿股的假设,那么即使收入逻辑依然成立,我的 EPS 预测也需要下调。
最后观点(Final Thoughts)
总的来说,2026 年第二季度让我对 NVTS 更有信心,但我仍然把这视为一项高度依赖执行的投资,而不是一家已经完成转型的半导体公司。与我最初文章相比,最大的区别在于,管理层现在已经让我更清楚地看到了从技术故事走向收入故事之间的路径。公司收入正在实现环比增长,同时高功率产品正在成为主导业务,AI 基础设施预计将在 2026 年第四季度贡献超过三分之一的收入。此外,超大规模云客户项目正在朝着 2027 年放量推进,新的 SiC JFET 路线图也新增了一个具有重要意义的可服务市场机会。与此同时,我并没有提高 100 倍前瞻非 GAAP 估值倍数,因为我认为当前估值本身已经要求公司实现强劲执行,但我提高了摊薄股数假设,以反映今年上半年发生的资本融资。真正发生变化的是我的盈利预测,目前 2029 年正常化 EPS 提高至 0.22 美元,而此前为 0.19 美元,这支撑了我调整后的 22 美元目标价。因此,我继续重申对 NVTS 的“买入”评级,并认为 2026 年第二季度已经充分强化了原始投资逻辑,足以支持更高的目标价。