
Loading...

Loading...
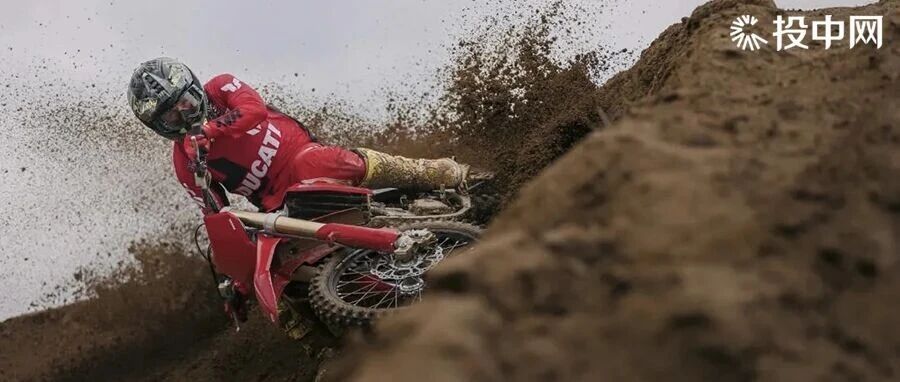 “意大利版张雪”要被卖了杜卡迪,百亿待售。
作者 蒲凡
本文字数3427
手搓量丨88% AI含量丨18%
如何凸显一个人的气场强大?世界上最懂视觉语言的好莱坞电影人会告诉你,给他配一辆重型摩托。
在好莱坞宇宙里,天降猛男都骑摩托。毒液骑摩托、金刚狼骑摩托、美国队长骑摩托、恶灵骑士骑摩托,仿佛马达的轰鸣声越响,主角的战斗力就越强,甚至国内影视圈也接受了这个设定。比如在现象级电视剧《狂飙》里,为了凸显高启强的儿子高晓晨是个混不吝的纨绔子弟,也给他安排了一台“杜卡迪1199”。
(影视截图)
然而在现实世界里,这么一款给无数人带来英雄光环的产品,正在快速变成“鸡肋”。
近日据多家媒体爆料称,大众汽车正在认真考虑卖掉旗下的摩托车品牌杜卡迪。奥迪CEO(杜卡迪是大众汽车旗下隶属于奥迪集团的子公司)格诺特·德尔纳(Gernot Döllner)随后证实了消息的真实性,表示“集团正在审视目前的资产组合”,将本着“提高效率和专注于核心业务”的原则进行调整,而出售杜卡迪就是潜在的选择之一。只不过截至目前,大众汽车集团“还没有做出任何决定”。
“我们其实不太需要大众”
杜卡迪1926年成立,距今正好儿100年。1945年之前,这公司都是做无线电的,二战之后工厂被盟军轰炸,公司被迫寻找新出路,1946年做出了第一款外挂发动机的摩托车,外号马力狗。
1954年,传奇工程师T博士加入杜卡迪,他是这个品牌真正的技术奠基人,帮杜卡迪造出了真正的能比赛的摩托车。1972年Imola200大赛,两台杜卡迪包揽冠亚军,一战成名,订单爆发。杜卡迪从地方小厂一跃成为国际性能摩托品牌。
就这么说吧,如果几十年前有热搜,那T博士就是意大利的张雪。
作为高端摩托车品牌的代表之一,杜卡迪被甩卖这件事其实很符合时代叙事:全球经济处在下行周期,人人都开始讲究“性价比”,只能提供情绪价值或者“社交赋能”的奢侈品将被优先淘汰,和自行车比不够环保、和汽车比不够实用的摩托车就更不例外了。
从销售数据来看,杜卡迪交付的数量确实略有下滑。根据财报显示,2023年杜卡迪全年交付产品58224辆,到2024年全年交付产品降至54495辆,到2025年交付数量进一步降至50895辆。但如果仔细扒数据会发现杜卡迪其实非常抗压。
例如在传统区域市场,杜卡迪的衰退其实非常明显。2024年和2025年,杜卡迪在中国市场的交付数量分别下滑了26%和31%。大本营欧洲的两大传统市场德国和意大利,也分别出现了11%和8%的下滑。但杜卡迪也顺利找到了新增量,在日本、西班牙、奥地利都实现了两位数的增长。
而增量市场的补位,确保杜卡迪的营收并没有如时代叙事那样进入迅速下滑的状态,反而显得非常平稳。2022年到2024年杜卡迪能够连续3个自然年营收突破10亿欧元,营收利润率也始终保持在10%左右的水平,远高于两大竞争对手哈雷戴维森(6.7%)和雅马哈(7.65%)。直到2025年美国掀起了席卷全球的关税战,杜卡迪才跌破了10亿欧元这条线,但依旧也维持在了9.25亿欧元的水平,并实现了5200万欧元的营收。
杜卡迪也是不缺乏创新活力的。2025年杜卡迪全年推出了12款全新车型。其中既有Panigale V4 Tricolore Italia和Panigale V4 Lamborghini这些收藏级摩托,也有Desmo450 MX这些志在开拓越野这个全新场景的消费级摩托。此外2026年8月5日,杜卡迪还宣布追加1.21亿欧元(约合1.4亿美元)用于研发与创新,其中意大利工业部在其中扮演了重要的角色,除了提供重要的技术支持外还提供了约25%的资金。
(Panigale V4 Lamborghini,来源:杜卡迪官网)
因此从消费降级论来推断杜卡迪被出售的原因,逻辑上并不充分。这也解释了消息传出后,杜卡迪CEO克劳迪奥·多梅尼卡利(Claudio Domenicali)为何嚣张地表示:“公司目前状况良好,完全能够独立运营。我们其实并不需要大众汽车帮助我们定制未来的计划。”
交易主要原因,也确实从大众的视角来复盘才更加合理。
为了应对冲击、再创辉煌,近几年来大众汽车集团一直在进行大刀阔斧的改革,而其中最重要的一个改革举措就是“集中核心业务,砍掉边缘业务”。在这个指导精神下,大众集团先后卖出的优质资产有发动机制造商Everllence、知名豪华汽车品牌布加迪-里马克(Bugatti)。其中仅Everllence一笔交易预计大概就能为大众集团回笼74亿欧元(约合人民币577.5亿元)。
到了9月初举行的董事会,集团正式批准了一份重组计划,正式将“瘦身”立为一项需要常态化的战略,并提出了明确的KPI,要求集团在未来一段时间内将持股规模缩减约三分之一。具体到数字层面,目前大众集团旗下一共管理的子公司或参股公司超过2000家,三分之一就意味着超过600多项资产待处理。
在这个前提下,甩卖了Everllence和布加迪之后,杜卡迪确实算是大众集团被标记为“边缘”的所有业务里,比较能“喊价”的资产了。据彭博智库分析师估算,杜卡迪目前的估值大约在12.5亿欧元左右(约合人民币97.5亿元)。值得一提的是,此前张雪机车完成新一轮融资时,传闻的估值大约为60亿元。
两年前,你能想象中国诞生一个与杜卡迪价值如此接近的赛级摩托车品牌吗?真是让人唏嘘不已。
其他很有可能同样被甩卖的资产还包括他们的客车业务传拓集团、固态电池业务QuantumScape、新材料巨头西格里碳素(SGL Carbon)、德甲豪门拜仁慕尼黑以及勒沃克森。再次值得一提的是,在媒体梳理的大众集团待清仓资产里还有不少中国企业的名字,例如国科高轩、地平线。当然这些都是题外话,这里就不展开了。
意大利人,守护意大利骄傲?
在大众汽车集团庞大的减持计划里,杜卡迪之所以能优先被媒体拿出来报道,除了其本身的知名度之外,还有一个重要的因素在于这笔交易已经出现了潜在买家。
早在2026年6月25日,一家名为PatrItalia的PE就宣布他们向大众集团提交了一份高达25亿欧元(约合人民币195亿元)的报价,尝试收购杜卡迪100%的股份。这个报价显然比彭博智库分析师给出的12.5亿欧元要高很多,也十分符合大众集团开源节流的准则。
并且从PatrItalia这个名字就可以看出,这是一家来自意大利的私募股权基金。根据其官网的自述显示,PatrItalia成立于2025年,使命是寻找那些源自意大利,却被出售给外国人或由外国人参股的企业,尝试获得这些公司的多数股权或控股权。他们声称这一定位来自于他们对现状的不满:眼看着我们国家的工业资本和卓越成就——这个曾教会世界如何穿衣、布置家居、饮食、设计、驾驶和建造的国家——被出售给外国人,而这些外国人购得了意大利人的价值与声望,却未曾珍视其文化,也未曾理解他们如今真正拥有之物的意义。
PatrItalia甚至还在声明中强调,一旦收购完成,“意大利爱国主义”将贯穿业务的各个层面,公司将“始终且仅”由意大利人组成,无论外籍员工可能带来何种技能。
一个来自意大利的国际知名品牌,被一家以意大利深厚历史底蕴为己任的基金收购,这不就是一个理想的结局吗?
但基于未知的原因,这笔交易在6月曝光后就再也没有下文了。奥迪和大众虽然确认了收购要约的存在,但也只留下了一个模棱两可的声明:“杜卡迪是一家实力雄厚且成功的公司。对公司资产组合进行评估是集团负责任的管理工作的一部分。目前尚未就出售杜卡迪做出任何决定。”
这是为什么?是大众觉得既然第一份报价就能25亿欧元,那第二份、第三份报价毫无疑问会直接起飞,因此决定待价而沽?还是大众集团有可能在评估后发现,杜卡迪是一个财务状况良好,未来收益状况将得到大幅度改善的资产,不一定会选择彻底出售?还是PatrItalia的民族主义情绪表达得过于极端,让大众和杜卡迪都对其专业化的商业运营能力表达了担忧,因此拒绝了报价?
这一切不得而知。从仅有的信息来看,摩托车确实是一个处于增长区间的赛道。我找到了一份发布于2026年8月的行业报告,这份报告统计了所有的摩托车品类(排量200cc以下、200cc至400cc、400cc至800cc及800cc以上)的销量表现,指出2025年全球摩托车市场规模为754.6亿美元,预计将从2026年的785.8亿美元增长至2034年的1189亿美元,预测期内复合年增长率(CAGR)为5.31%。
但杜卡迪所在的运动型、巡航型和旅行型摩托车,仅仅只在北美市场成为了增长最快的产品类型,且大平原地形为主、油气资源丰富的北美消费者们的首选仍然还是汽车,他们贡献的摩托销量在全世界范围内只占了不到13%。市场份额最大、贡献了51.85%销售额的亚太地区,其主要需求则集中在价格适中、适合短途通勤的车型,且在政府鼓励下以电动车型为主。
杜卡迪真的能不需要大众或者同体量的大集团,独立完成生存吗?杜卡迪能单枪匹马地适应这个变化吗?杜卡迪需要什么样的帮助来适应这个变化?这些纠结的问题,或许是大众晾着现有买家的一个更直接的原因。
还有一个彩蛋是,大众暧昧的态度甚至让整个意大利都团结了起来。据媒体报道,9月初这一周,意大利企业与“意大利制造”部部长阿道弗·乌尔索(Adolfo Urso)已经与克劳迪奥·多梅尼卡利进行了会面。而杜卡迪所在的意大利艾米利亚-罗马涅大区方面,大区主席米凯莱·德帕斯卡尔则提出要求,就该公司前景召开圆桌会议。
无论最终交易成不成,居然是一群德国人把意大利人逼的高呼“团结”与“荣光”,真是让人不得不感叹一句,天道好轮回。
图片来源官网Real Finance与奥地利银行合作,构建受监管的链上金融体系Real Finance与总部位于奥地利的Wiener Privatbank建立战略合作伙伴关系,将共同为机构投资者构建“受监管型”区块链金融基础设施。在传统金融与数字资产加速融合的背景下,此次合作被视为在欧盟监管框架内拓宽链上资产市场的一次尝试。
据CoinTelegraph 13日报道,双方正在REAL区块链上设计可供机构资金参与的基础设施。Wiener Privatbank将负责客户资金托管、储备资产保管及资产发行支持等业务。资金将存入符合欧盟监管规定的账户,并应用MiCA标准、客户身份识别(KYC)及反洗钱(AML)程序,以降低法律不确定性。
初期目标为5000万美元,一年内扩大至5亿美元
此次合作将首先从最小可行产品(MVP)阶段开始,目标是为约5000万美元规模的链上资产提供支持。随后,当REAL区块链主网上线后,计划在第一年内将代币化资产规模扩大至5亿美元以上。按韩元兑美元汇率计算,意味着将从约73.85亿韩元起步,扩展至约7385亿韩元的水平。
Wiener Privatbank还将参与欧元计价资产的发行与结构化。这被解读为一种战略,旨在将欧洲机构投资者所熟悉的基于货币的产品迁移至链上环境。双方正考虑未来发行REAL区块链原生欧元稳定币,但该部分仍需进行额外的监管审查。
契合机构投资者需求的“合规优先”模式
Real Finance首席执行官Ivo Grigorov强调,此次合作展示了构建“机构级基础设施”的决心。Wiener Privatbank董事会成员Michael Münter也将监管合规与创新的平衡作为核心价值。两家公司均将重点放在能让机构放心参与的运营架构上,而非区块链技术本身。
市场正关注这一趋势是否会引导未来实物资产代币化(RWA)及机构级区块链服务的普及。尤其在欧洲,随着MiCA的实施,数字资产监管正走向具体化,率先构建合规友好型模式的项目可能会占据有利地位。Real Finance与Wiener Privatbank的合作被视为展示传统金融进入链上市场的案例。
文章摘要 by TokenPost.ai
🔎 市场解读
Real Finance与Wiener Privatbank的合作象征着“合规型链上金融”这一趋势。
这是一种为适应欧洲MiCA监管框架而构建、旨在降低机构投资者准入门槛的策略。
在传统金融向区块链迁移的过程中,基于“信任的基础设施”的竞争正全面展开。
💡 战略要点
初期5000万美元 → 一年内扩展至5亿美元,是快速获取流动性的战略。
由银行负责托管、资产发行及合规(KYC/AML)以增强机构信任。
通过考虑基于欧元的资产及稳定币,推进对欧洲投资者友好的设计。
📘 术语解释
MiCA:欧盟的加密资产监管框架,提供法律明确性
RWA(实物资产代币化):将房地产、债券等实物资产转换为区块链代币
KYC/AML:客户身份识别及反洗钱程序,是机构金融的核心要求
💡 常见问题解答 (FAQ)
Q.
本次合作伙伴关系的核心目的是什么?
核心是构建符合欧洲监管(MiCA)的链上金融基础设施,使机构投资者能够安全地参与区块链市场。这是一个由银行负责托管和合规,以提高信任度的结构。
Q.
为何监管对机构投资者如此重要?
机构投资者最看重法律的稳定性和资产保护。应用MiCA、KYC、AML等规定可以降低风险,实现大规模资金的流入。
Q.
代币化资产和稳定币扮演什么角色?
代币化资产使房地产、债券等可在区块链上交易,从而提高流动性。稳定币则提供价值稳定性,使机构能够在链上轻松进行结算和交易。
TP AI 注意事项
使用基于TokenPost.ai的语言模型对文章进行了摘要。可能遗漏了原文的主要内容或存在与事实不符之处。库币在奥地利获得MiCA许可证……全面启动进军欧洲29国库币作为拓展欧洲市场的核心举措,已在奥地利获得加密资产市场监管(MiCA)牌照。据此,库币可在除马耳他之外的29个欧洲经济区(EEA)国家提供符合监管要求的服务。
库币方面表示已于2025年初申请相关许可,本次批准是由奥地利金融市场管理局(FMA)正式授予的。公司评价此次获批"是建立长期信任与监管合规战略的重要里程碑"。库币代表BC Wong表示:"MiCA是全球最严格的监管体系之一,而奥地利法人实体是遵循该体系的最佳据点。"
关于选择奥地利的原因,其解释称该国法律稳定性、清晰的监管体系以及"优秀人才储备"都产生了影响。事实上,此前包括奥地利本土企业Bitpanda在内的多家欧洲机构已适用MiCA监管,并在欧盟各国获得了牌照。
值得注意的是,库币此次获批表明欧洲加密货币交易所之间的竞争格局正日趋激烈。库币已撤回原先在马耳他的拓展计划,将奥地利作为主要据点,展现出战略调整动向。
通过此次MiCA认证,库币能在欧洲全境更稳定地提供加密货币服务。在监管机构信任度日益重要的背景下,此事很可能为未来全球扩张与吸引机构投资者传递积极信号。
文章摘要 by TokenPost.ai
🔎 市场解读
随着欧盟MiCA监管正式实施,主要交易所间的监管合规竞争正在加剧。库币获得奥地利牌照是攻占欧洲市场的起点,预计将对未来提升机构用户信任度发挥关键作用。
💡 战略要点
对于计划进军欧洲的企业,获取MiCA许可正成为重要竞争优势。若希望在规避不确定监管环境的同时实现稳定进驻,选择奥地利这类法律基础完善的国家将成为有利切入点。
📘 术语解析
MiCA(加密资产市场法规):欧盟颁布的加密资产市场监管法,是首个欧盟层面涵盖加密服务提供商注册、运营及消费者保护标准的法规。
EEA(欧洲经济区):包含欧盟成员国及冰岛、列支敦士登、挪威的欧洲单一市场。
TP AI 注意事项
本文基于TokenPost.ai语言模型进行文章摘要生成,可能存在遗漏正文主要内容或与事实不符的情况。
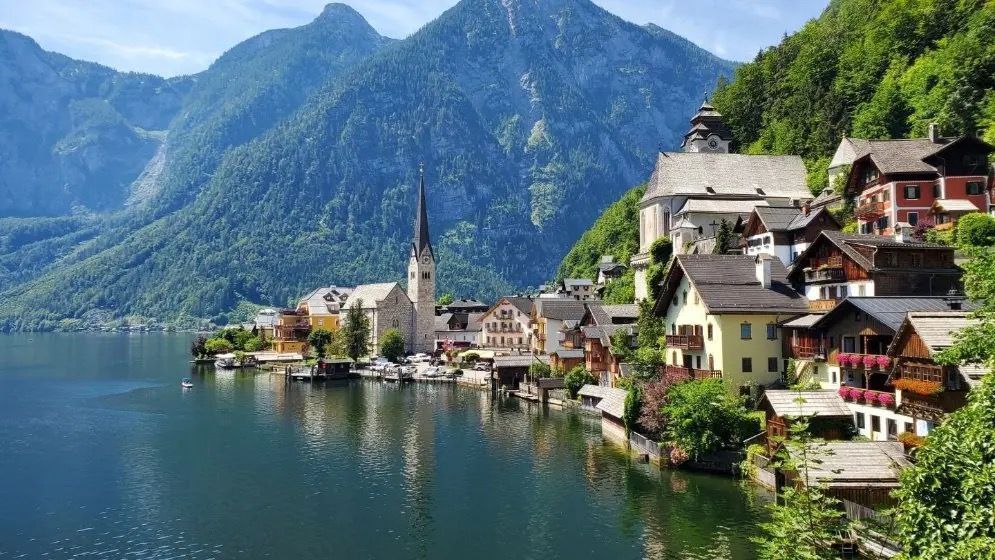 音乐之都的加密音符:奥地利加密税收与监管制度概览撰文:Fintax
1. 奥地利共和国简介
奥地利共和国(Austria)位于中欧的内陆,实行议会制,是一个代议民主国家,共有 9 个联邦州。1995 年,奥地利加入欧盟,同时是 OECD 创始国之一。奥地利是欧盟国家中较早进行加密税制改革的国家,本文将对奥地利加密货币税制与最新监管动态进行梳理。
2. 奥地利的基本税收制度
2.1 奥地利税制概览
奥地利联邦财政部(Federal Ministry Finance,FMA)是奥地利负责执行所有财政法律和征收税款的主管机关。该部门将税收收入分配给公共和社会服务,以提高居民的生活水平。其税收年度遵循日历年(1 月 1 日 -12 月 31 日),基于收入等级实行累进税制,个人所得税税率从 20% 至 55% 不等,在欧洲范围内属于较高水平。
根据税制,奥地利居民与非居民都可能成为应税人。在奥地利居住并每年在该国停留超过 180 天的个人,则被视为正式税务居民,与国籍无关。税务居民需对其全球收入缴纳税款,包括来自就业、商业、投资和财产的收入。对于非居民,奥地利仅对其在奥地利来源的收入征税,即「有限税务责任」。然而,如果非居民的主要收入来源于奥地利(例如,90% 以上的收入来自奥地利),则可能被视为「无限税务责任人」,需对全球收入纳税。非奥地利国籍而涉及向奥地利政府纳税者,可能会受益于经济合作与发展组织(OECD)模型税收公约的双重征税协议(DTA),避免为同一收入缴纳两次税款。
据 2024 年全球税基侵蚀报告,奥地利因跨国税务滥用每年损失 $1.3 亿(约占财政收入 1%),并加大对重大逃税案件(罚款€150,000 起)的调查时效与惩处力度。为防止避税和逃税行为,奥地利参与自动信息交换(AEOI)系统,该系统允许不同国家的税务机关之间交换信息,有助于预防与监督税务违规行为。在国内的税务系统中,个人的社会保障号码(Sozial versicherungs nummer)充当税务识别号码,通常由雇主办理注册手续。自雇人士可以通过自雇人员社会保险机构(SVS)获得该号码。同时,应税者还需要个人税号(ATIN),该号码将在新住所或税务机关注册时,由税务局发放。对于企业而言,应在注册公司时获得增值税识别号码(UID Number),用于增值税注册。
2.2 个人所得税
奥地利对居民个人全球收入和非居民在奥地利来源收入征收所得税,税率按超额累进方式分为 20%、30%、41%、48%、50% 和 55% 六档,其中收入低于€13,308 可免税。其中最高边际税率(55%)是欧洲第三高,仅次于丹麦 55.9% 和法国 55.4%(作为参照,欧盟平均顶格税率约 42.8%)。
2.3 公司税
自 2023 年起,奥地利公司税固定为 24%,与西班牙 25%、比利时 25% 接近,但高于新加坡 17% 而低于南非 27% 和金砖国家 27.20%。公司分配利润时,还需在股东层面缴纳 23%(对公司)或 27.5%(对其他受益人)的股息预提税。
2.4 增值税(VAT)
奥地利的标准增值税率为 20%,在容霍尔茨(Jungholz)和米特尔贝格(Mittelberg)地区为 19%,略低于欧盟平均 21.6%。书籍、食品等适用 10% 低税率,文化娱乐、葡萄酒和国内航班等适用 13% 的优惠税率,而部分出口与跨境服务,医疗、教育和金融服务等则免征增值税。
2.5 其它税收
除以上税收外,奥地利还对个人征收房产税,不动产转让税。对于企业,需要向设有常设机构的市政当局缴纳市政税,为员工预扣工资所得税,雇主和雇员均需缴纳多档社保费等。为饯行环境保护,奥地利政府对能源、运输、污染等多项活动征收车辆税,一次性登记税(针对车辆排放量征收),碳税,数字服务税等。
与其他地区相较不同的是,奥地利自 2008 年起废除正式的遗产税和赠与税,其中不超过阈值的赠与免审报(来自直系亲属或伴侣的赠与€50,000 以上,来自他人的€15,000 以上,艺术品、家居用品及偶发性€1,000 以下赠与)。与之相比,欧洲其它国家仍然采用较高的遗产税政策:英国对£325,000 以上遗产仍征 40%,法国、德国等国也普遍在 20–45% 区间。
2.6 奥地利税收新规
2025 年,为应对通货膨胀,奥地利政府提高了所得税起征点。除对超过 100 万欧元收入征收 55% 税率外,其他税率的起征点均有所上调,约为 4%。这意味着年收入超过 13,308 欧元的个人需缴纳所得税。此外,一些可扣除项目,如单亲和退休人员扣除额,也略有上调。针对小企业的关键变化是,政府将增值税(VAT)注册起征点从 35,000 欧元提高至 55,000 欧元。这意味着年营业额低于 55,000 欧元的公司无需注册或缴纳增值税。
3. 奥地利加密货币税制
2022 年 1 月,奥地利通过所得税法(Austrian Income Tax Act,EStG)修正案,通过对资本性收入相关条款 Section 27b 进行更新修改,确立了对加密货币的系统性税收框架。2022 年 3 月 1 日起,奥地利受欧洲环境署(European Environment Agency,简称 EEA)影响,进行生态社会税收改革(Eco-Social Tax Reform)并对其加密货币税收政策产生了一定影响。
同时,作为经济合作与发展组织(OECD)的创始国之一,奥地利也需要遵守 OECD 指定的《税收协定模型》(OECD Model Tax Convention),该模型致力于避免各国间出现双重征税,提供防止税收逃避指导,为国际税收协定的条款和结构提供了标准化的框架,帮助各国政府协调和简化跨国税务事务,促进税收信息交换。
3.1 奥地利针对加密货币的定性
奥地利财政部(FMA)将加密货币视为无形资产(intangible asset),而非法定货币(fiat currency)。但奥地利将加密货币视为收入进行征税,其受奥地利所得税法(Austrian Income Tax Act,EStG)管理。
根据奥地利所得税法(EStG),加密货币被视为一种数字形式的价值表达,其价值不由中央银行或其他国家机构确定或担保,不必然与任何法定货币挂钩,也不具有货币或法定支付手段的法律地位,但可被自然人或法人接受为交换媒介,并可通过电子方式进行转让、储存或交易。此外,因加密货币转移行为而产生的偿付请求权亦视为加密货币。
这一定义覆盖了公开发行且被接受为交换媒介的加密货币,以及稳定币(stablecoins),但不适用于非同质化通证(NFT)以及资产通证(asset tokens,由实际资产作为支撑的通证)。这些产品的征税依据根据其具体性质,适用一般税法规则。
3.2 具体加密货币税收制度
3.2.1 针对加密货币的收入税(Income Tax)
根据奥地利所得税法(EStG)第 27a 条第 1 款,加密货币持有的收入适用特殊税率 27.5%,且不计入其他收入的累进税率范围。而加密货币产生的收入可被分为现行收入(current income)和实现收益(realised gain)两种,下文将对其定义与具体应税行为进行详细介绍。
3.2.1.1 现行收入(Current Income)
通过持有加密货币资产产生的现行收入(current income),即通过转移或交易加密货币而获得的报酬或收益。应税行为如出借加密货币所得利息,为去中心化金融过程(Decentralised Finance process, DeFi)提供流动性,参与流动性挖矿(liquidity mining),运行主节点(master node)等所获得的回报,或当收入来自于交易手续费 (transaction fee),无论是否产生新币,都作为税务目的产生当前收入。可能被混淆但不征税的行为包括:仅涉及交易验证而非获取直接报酬的权益质押(staking),不收取交易费用向他人转移加密货币(也即空投,airdrop)和其中产生的收益(bounties),及由于「硬分叉」(hard fork)而产生的加密货币。由于默认以上情况取得成本为零,故不征税,但在未来出售时将对其全部价值征税。
值得注意的是,由于挖矿收入不涉及通过资本获得收入(《OECD 税收模型公约》第 11 条)同时不属于商业活动(《OECD 税收模型公约》第 7 条),而属于非商业企业的加密货币挖矿所得,原则上被归类为《OECD 税收模型公约》第 21 条意义上的「其他收入」,纳税人居住国对该收入拥有优先征税权。然而从奥地利法律角度,第 27b 条第 2 款第 2 项规定通过技术过程获得的加密货币被定义为现行收入。
3.2.1.2 实现收益(Realised Gain)
针对加密货币持有价值的实现收益(realised gain)进行税收,其应税行为包括将加密货币兑换为欧元或其他法定货币,用加密货币支付商品或服务。所得的计算方式为出售收入减去购入成本,其中出售价格默认为市场合理价值,交易成本(如交易费及咨询费等)可计入成本进行减免,而与金融资产相关的费用(如电费或购买硬件的费用)不计入成本,除非纳税人选择使用标准课税机制 (standard taxation option)。而加密货币之间的转换不被视为「出售处置」(disposal),因此不征税,此类交易产生的费用(如 gas, 平台手续费)不被视为显著支出,不计入税务抵扣,因此原加密货币的购入成本将沿用至新的加密货币。
3.2.2 亏损补偿
根据奥地利一般税收规定,涉及加密货币的收入产生的利润和亏损可以与其他资本收入的利润和亏损一起计算税务。例如,股息或处置股票所得。
3.2.3 商业收入
如果来自加密货币的收入在奥地利被归类为商业(企业)活动所得,该收入需要被归类为商业利润。对于加密货币行业,挖矿和质押(staking)所需设备大多较为专业与昂贵,需要在特定地点安装并投入使用,通常符合「常设机构」的定义。若生成加密货币或加密货币的收入归属于某个常设机构,则该常设机构所在的缔约国拥有主要的税收权。公司居住国通常会对该收入免税,但仍需要承担累进税率(progression)。
原则上,加密货币的特殊税率适用于商业资产和传统资本资产。然而,如果加密货币产生的收入是企业核心业务的一部分,则不适用该特殊税率。这意味着加密税制不应用于从事加密货币商业交易的企业,或从事商业加密挖矿的企业。来自此类活动的收入将按照累进所得税税率征税。由加密货币持有产生的亏损余额,若属于企业资产的一部分,将按商业资本资产的亏损余额进行处理。
3.2.4 资本利得税 (Realized Capital Gain)
从 2023 年 12 月 31 日之后,奥地利服务提供商需为资本收益支付资本利得税。自 2025 年起,凡有义务代扣资本利得税的机构,须为其所有加密货币收入出具税务报告(在纳税人提出要求时)。
自 2023 年起,只有出售加密货币获得利润时才需缴纳资本利得税(通常为 27.5%),如果交易产生亏损,还可以用于抵消其他加密货币的盈利,从而降低整体税负。与旧规相比,新规限定了应税事件于盈利交易,而非所有交易行为,同时添加了亏损能够用于抵税的利好制度。需要明确的是,这里的交易主要限制为出售加密货币而获利的资产增值行为,而挖矿、空投等行为所得被视为主动收入,不征收资本利得税。
3.2.5 增值税(Value-added Tax)
作为欧盟成员国,奥地利的加密货币增值税制度根据欧洲联盟法院(Court of Justice of the European Union, CJEU)有关加密货币及比特币的案例法制定。比特币与法定货币之间的转换不征收增值税。提供比特币或相关服务的机构,将被同等视为提供法定货币或相关服务机构进行征税,其税基(taxbase)由比特币资产价值决定。同时,由于欧洲法院(CJEU)判例法中没有明确服务接收方,比特币挖矿不需要缴纳增值税(VAT)(参考 CJEU2015 年 10 月 22 日,案件 C-264/14,Hedqvist 案)。
4. 加密货币监管制度
4.1 加密货币市场条例(Markets in Crypto-Assets Regulation, MiCAR)
加密货币市场条例(MiCAR)致力于建立统一的欧洲监管框架,以规范在欧盟范围内与加密货币相关的公开发行、交易准入及服务提供,同时促进创新发展,利用加密货币的潜力,并维护金融稳定与投资者保护。
MiCAR 以技术中立的方式将「加密货币」定义为:「一种价值或权利的数字表征,能够通过分布式账本技术或类似技术以电子方式进行转让和存储」。条例特别规范了加密货币发行与交易的透明度与信息披露义务、加密货币服务提供商(CASPs)及加密货币发行人的授权要求与持续监管、加密货币发行人和服务提供商的业务组织规范,以及在加密货币的发行、交易和托管过程中对投资者与消费者的保护规则,并为打击加密货币交易场所的市场操纵行为设定了相关规定。其中涵盖了包括发布指令、暂停服务、强制执行合规要求等权力,同时也确立了行政处罚机制、报告义务和程序性规则,以确保与欧盟监管标准和指令的一致性。
2024 年 7 月 3 日,奥地利国会通过《加密货币市场监管条例执行法案》(MiCA-VVG),2024 年 7 月 20 日生效,指定奥地利金融市场管理局(FMA)为主管机构,奥地利国家银行(Austria National Bank)作为合作方,监管在奥地利经营的加密平台需按 MiCAR 注册与申报。MiCA 对原有的功能型和支付型通证进行了重新分类,并依据此进行不同的招股说明书发布要求。
4.1.1 资产参考型通证(Asset-Referenced Token, ART)
ART 是一种加密货币,区别于电子货币通证(EMT),其价值通过参照某种其他价值、股权或其组合来维持稳定。(《MiCAR》第 3 条第 1 款第 6 项)
根据 MiCAR 第 16 条和第 20 条,拟发行 ART 的主体必须在发行前完成授权程序,且发行人须是在欧盟设立的法人或获授权的实体。授权程序需通过正式申请启动(参考 MiCAR 第 18 条)。目前,这些技术标准仍为草案,或将在 2025 年 12 月 31 日结束过渡。
此外,申请中必须包含一份法律意见书,确认该加密货币确实存在,且属于 MiCAR 定义范围,同时不属于电子货币通证(EMT)。最后,拟发行人需要提交加密货币白皮书,在获批后方可发布通证。
4.1.2 电子货币通证(Electronic Money Token, EMT)
电子货币通证的价值旨在通过锚定某一种官方货币的价值来维持稳定,可被视作锚定单一官方货币(如欧元、美元等)的稳定币,在 MiCAR 中被专门界定并受到特定监管。
根据 MiCAR 第 81 条第 1 款,只有信用机构或电子货币机构可以发行电子货币代币(EMT)。同时,由于 EMT 依法被归类为电子货币,因此《电子货币指令》(EMD)的第二章和第三章也必须遵守。相较于 ART,MiCAR 对于 EMT 发行人并未规定授权程序,而只需向金融市场监管局(FMA)进行通知并发布白皮书即可。
4.1.3 其它加密货币
实用型通证(utility token)及比特币等既不是资产参考通证(ART),也不是电子货币通证(EMT),同时也不属于 MiCAR 排除范围内的加密货币,无需获得发行许可,但需要发布白皮书同时遵守公平营销、反欺诈和信息披露等义务。
4.2 反洗钱法案(Anti-Money Laundry, AML)
奥地利的金融部门核心目标之一,是防止金融市场和金融体系被用于掩盖或转移非法来源的资产,以及用于资助恐怖活动。因此奥地利政府要求金融市场参与者必须采取预防性措施(识别客户身份(know your customer, KYC),透明的现金流动情况)以确保这一目标的实现。
加密货币相关的某些商业活动可能受到资金转移法律(money transmission laws)的约束。若加密货币被作为支付手段使用,并且被设计用于在第三方之间支付,且该网络在地域覆盖范围、商品 / 服务种类或接受方数量方面较为广泛,则可能触发许可要求。此外,如果在与货币、支付工具或支付手段相关的账户中进行操作,持有这些账户的实体可能需要获得支付服务提供商(PSP)许可证。
进行以下经营活动:为客户保管用于持有、存储和转移加密货币的加密私钥(托管钱包服务),加密货币与法币之间的兑换服务,加密货币之间的兑换服务,加密货币的转账服务,为发行和销售加密货币提供金融服务;均需要向奥地利的 FMA 注册为虚拟资产服务提供商(VASPs)并遵守反洗钱(AML),识别客户身份(KYC)和客户尽职调查等义务。
4.3 加密货币政策监管范围
与生态社会税收改革(Eco-Social Tax Reform)同步,奥地利对加密货币持有收入征税的要求自 2022 年 3 月 1 日起生效,适用于 2021 年 2 月 28 日之后获得的加密货币(称为「新资产」)。而在此日期之前获得的加密货币持有被视为已有持有,不受新税收安排的管辖。这些资产将继续按照环保税收改革之前的规定,作为经济财产进行税收征管。
然而,如果在 2021 年 3 月 1 日之前获得的加密货币持有(旧资产)用于获取加密货币的当前收入,或者作为质押(staking)、空投(airdrop)、收益(bounty)或硬分叉(hard fork)等安排的一部分获得加密货币,根据 EStG 第 27b 条第 2 款规定的新税收规定将适用于此类收购,任何在此类活动中获得的加密货币将被视为新资产。
4.4 加密货币国际监管与合作
国际合作层面,经济合作与发展组织(OECD )为奥地利提供了国际税收协调框架,通过《税收模型公约》指导加密货币在国际间如何分配征税权。例如:挖矿所得作为「其他收入」由纳税人居住国征税,同时对于商业收入,公司的居住国有权优先对这些商业利润征税,除非其活动是通过常设机构(根据《OECD 税收模型公约》第 5 条定义)在另一个缔约国进行。
目前,OECD 还正在推动实施加密货币的税收透明标准(Crypto-Asset Reporting Framework, CARF),旨在建立全球统一的信息自动交换机制,奥地利将被要求遵守自动信息交换(AEOI)标准。
此外,为预防双重征税,奥地利与多国签订 OECD 制定的双重税收协定(Double Tax Convention,DTC)协调国际税务,防止因居民在多个国家拥有税务义务而出现重复征税,明确国家之间的税收权利。这也依赖紧密的国际信息共享与合作,该机制同时能够达到反洗钱的作用。
作为国际特别行动工作组(Financial Action Task Force, FATF) 成员之一,奥地利的反洗钱标准深受 FATF《加密货币及其服务提供商的指导意见(Guidance on Virtual Assets and VASPs)》影响,对加密资产与加密服务提供商(交易所,钱包等)提出合规要求,要求加密平台实施 KYC、客户审查,同时对于可疑转账,需上报奥地利金融情报单位(Austrian FIU)。
杜卡迪,百亿待售。 作者 蒲凡 本文字数3427 手搓量丨88% AI含量丨18% 如何凸显一个人的气场强大?世界上最懂视觉语言的好莱坞电影人会告诉你,给他配一辆重型摩托。 在好莱坞宇宙里,天降猛男都骑摩托。毒液骑摩托、金刚狼骑摩托、美国队长骑摩托、恶灵骑士骑摩托,仿佛马达的轰鸣声越响,主角的战斗力就越强,甚至国内影视圈也接受了这个设定。比如在现象级电视剧《狂飙》里,为了凸显高启强的儿子高晓晨是个混不吝的纨绔子弟,也给他安排了一台“杜卡迪1199”。 (影视截图) 然而在现实世界里,这么一款给无数人带来英雄光环的产品,正在快速变成“鸡肋”。 近日据多家媒体爆料称,大众汽车正在认真考虑卖掉旗下的摩托车品牌杜卡迪。奥迪CEO(杜卡迪是大众汽车旗下隶属于奥迪集团的子公司)格诺特·德尔纳(Gernot Döllner)随后证实了消息的真实性,表示“集团正在审视目前的资产组合”,将本着“提高效率和专注于核心业务”的原则进行调整,而出售杜卡迪就是潜在的选择之一。只不过截至目前,大众汽车集团“还没有做出任何决定”。 “我们其实不太需要大众” 杜卡迪1926年成立,距今正好儿100年。1945年之前,这公司都是做无线电的,二战之后工厂被盟军轰炸,公司被迫寻找新出路,1946年做出了第一款外挂发动机的摩托车,外号马力狗。 1954年,传奇工程师T博士加入杜卡迪,他是这个品牌真正的技术奠基人,帮杜卡迪造出了真正的能比赛的摩托车。1972年Imola200大赛,两台杜卡迪包揽冠亚军,一战成名,订单爆发。杜卡迪从地方小厂一跃成为国际性能摩托品牌。 就这么说吧,如果几十年前有热搜,那T博士就是意大利的张雪。 作为高端摩托车品牌的代表之一,杜卡迪被甩卖这件事其实很符合时代叙事:全球经济处在下行周期,人人都开始讲究“性价比”,只能提供情绪价值或者“社交赋能”的奢侈品将被优先淘汰,和自行车比不够环保、和汽车比不够实用的摩托车就更不例外了。 从销售数据来看,杜卡迪交付的数量确实略有下滑。根据财报显示,2023年杜卡迪全年交付产品58224辆,到2024年全年交付产品降至54495辆,到2025年交付数量进一步降至50895辆。但如果仔细扒数据会发现杜卡迪其实非常抗压。 例如在传统区域市场,杜卡迪的衰退其实非常明显。2024年和2025年,杜卡迪在中国市场的交付数量分别下滑了26%和31%。大本营欧洲的两大传统市场德国和意大利,也分别出现了11%和8%的下滑。但杜卡迪也顺利找到了新增量,在日本、西班牙、奥地利都实现了两位数的增长。 而增量市场的补位,确保杜卡迪的营收并没有如时代叙事那样进入迅速下滑的状态,反而显得非常平稳。2022年到2024年杜卡迪能够连续3个自然年营收突破10亿欧元,营收利润率也始终保持在10%左右的水平,远高于两大竞争对手哈雷戴维森(6.7%)和雅马哈(7.65%)。直到2025年美国掀起了席卷全球的关税战,杜卡迪才跌破了10亿欧元这条线,但依旧也维持在了9.25亿欧元的水平,并实现了5200万欧元的营收。 杜卡迪也是不缺乏创新活力的。2025年杜卡迪全年推出了12款全新车型。其中既有Panigale V4 Tricolore Italia和Panigale V4 Lamborghini这些收藏级摩托,也有Desmo450 MX这些志在开拓越野这个全新场景的消费级摩托。此外2026年8月5日,杜卡迪还宣布追加1.21亿欧元(约合1.4亿美元)用于研发与创新,其中意大利工业部在其中扮演了重要的角色,除了提供重要的技术支持外还提供了约25%的资金。 (Panigale V4 Lamborghini,来源:杜卡迪官网) 因此从消费降级论来推断杜卡迪被出售的原因,逻辑上并不充分。这也解释了消息传出后,杜卡迪CEO克劳迪奥·多梅尼卡利(Claudio Domenicali)为何嚣张地表示:“公司目前状况良好,完全能够独立运营。我们其实并不需要大众汽车帮助我们定制未来的计划。” 交易主要原因,也确实从大众的视角来复盘才更加合理。 为了应对冲击、再创辉煌,近几年来大众汽车集团一直在进行大刀阔斧的改革,而其中最重要的一个改革举措就是“集中核心业务,砍掉边缘业务”。在这个指导精神下,大众集团先后卖出的优质资产有发动机制造商Everllence、知名豪华汽车品牌布加迪-里马克(Bugatti)。其中仅Everllence一笔交易预计大概就能为大众集团回笼74亿欧元(约合人民币577.5亿元)。 到了9月初举行的董事会,集团正式批准了一份重组计划,正式将“瘦身”立为一项需要常态化的战略,并提出了明确的KPI,要求集团在未来一段时间内将持股规模缩减约三分之一。具体到数字层面,目前大众集团旗下一共管理的子公司或参股公司超过2000家,三分之一就意味着超过600多项资产待处理。 在这个前提下,甩卖了Everllence和布加迪之后,杜卡迪确实算是大众集团被标记为“边缘”的所有业务里,比较能“喊价”的资产了。据彭博智库分析师估算,杜卡迪目前的估值大约在12.5亿欧元左右(约合人民币97.5亿元)。值得一提的是,此前张雪机车完成新一轮融资时,传闻的估值大约为60亿元。 两年前,你能想象中国诞生一个与杜卡迪价值如此接近的赛级摩托车品牌吗?真是让人唏嘘不已。 其他很有可能同样被甩卖的资产还包括他们的客车业务传拓集团、固态电池业务QuantumScape、新材料巨头西格里碳素(SGL Carbon)、德甲豪门拜仁慕尼黑以及勒沃克森。再次值得一提的是,在媒体梳理的大众集团待清仓资产里还有不少中国企业的名字,例如国科高轩、地平线。当然这些都是题外话,这里就不展开了。 意大利人,守护意大利骄傲? 在大众汽车集团庞大的减持计划里,杜卡迪之所以能优先被媒体拿出来报道,除了其本身的知名度之外,还有一个重要的因素在于这笔交易已经出现了潜在买家。 早在2026年6月25日,一家名为PatrItalia的PE就宣布他们向大众集团提交了一份高达25亿欧元(约合人民币195亿元)的报价,尝试收购杜卡迪100%的股份。这个报价显然比彭博智库分析师给出的12.5亿欧元要高很多,也十分符合大众集团开源节流的准则。 并且从PatrItalia这个名字就可以看出,这是一家来自意大利的私募股权基金。根据其官网的自述显示,PatrItalia成立于2025年,使命是寻找那些源自意大利,却被出售给外国人或由外国人参股的企业,尝试获得这些公司的多数股权或控股权。他们声称这一定位来自于他们对现状的不满:眼看着我们国家的工业资本和卓越成就——这个曾教会世界如何穿衣、布置家居、饮食、设计、驾驶和建造的国家——被出售给外国人,而这些外国人购得了意大利人的价值与声望,却未曾珍视其文化,也未曾理解他们如今真正拥有之物的意义。 PatrItalia甚至还在声明中强调,一旦收购完成,“意大利爱国主义”将贯穿业务的各个层面,公司将“始终且仅”由意大利人组成,无论外籍员工可能带来何种技能。 一个来自意大利的国际知名品牌,被一家以意大利深厚历史底蕴为己任的基金收购,这不就是一个理想的结局吗? 但基于未知的原因,这笔交易在6月曝光后就再也没有下文了。奥迪和大众虽然确认了收购要约的存在,但也只留下了一个模棱两可的声明:“杜卡迪是一家实力雄厚且成功的公司。对公司资产组合进行评估是集团负责任的管理工作的一部分。目前尚未就出售杜卡迪做出任何决定。” 这是为什么?是大众觉得既然第一份报价就能25亿欧元,那第二份、第三份报价毫无疑问会直接起飞,因此决定待价而沽?还是大众集团有可能在评估后发现,杜卡迪是一个财务状况良好,未来收益状况将得到大幅度改善的资产,不一定会选择彻底出售?还是PatrItalia的民族主义情绪表达得过于极端,让大众和杜卡迪都对其专业化的商业运营能力表达了担忧,因此拒绝了报价? 这一切不得而知。从仅有的信息来看,摩托车确实是一个处于增长区间的赛道。我找到了一份发布于2026年8月的行业报告,这份报告统计了所有的摩托车品类(排量200cc以下、200cc至400cc、400cc至800cc及800cc以上)的销量表现,指出2025年全球摩托车市场规模为754.6亿美元,预计将从2026年的785.8亿美元增长至2034年的1189亿美元,预测期内复合年增长率(CAGR)为5.31%。 但杜卡迪所在的运动型、巡航型和旅行型摩托车,仅仅只在北美市场成为了增长最快的产品类型,且大平原地形为主、油气资源丰富的北美消费者们的首选仍然还是汽车,他们贡献的摩托销量在全世界范围内只占了不到13%。市场份额最大、贡献了51.85%销售额的亚太地区,其主要需求则集中在价格适中、适合短途通勤的车型,且在政府鼓励下以电动车型为主。 杜卡迪真的能不需要大众或者同体量的大集团,独立完成生存吗?杜卡迪能单枪匹马地适应这个变化吗?杜卡迪需要什么样的帮助来适应这个变化?这些纠结的问题,或许是大众晾着现有买家的一个更直接的原因。 还有一个彩蛋是,大众暧昧的态度甚至让整个意大利都团结了起来。据媒体报道,9月初这一周,意大利企业与“意大利制造”部部长阿道弗·乌尔索(Adolfo Urso)已经与克劳迪奥·多梅尼卡利进行了会面。而杜卡迪所在的意大利艾米利亚-罗马涅大区方面,大区主席米凯莱·德帕斯卡尔则提出要求,就该公司前景召开圆桌会议。 无论最终交易成不成,居然是一群德国人把意大利人逼的高呼“团结”与“荣光”,真是让人不得不感叹一句,天道好轮回。 图片来源官网
