
Loading...

Loading...
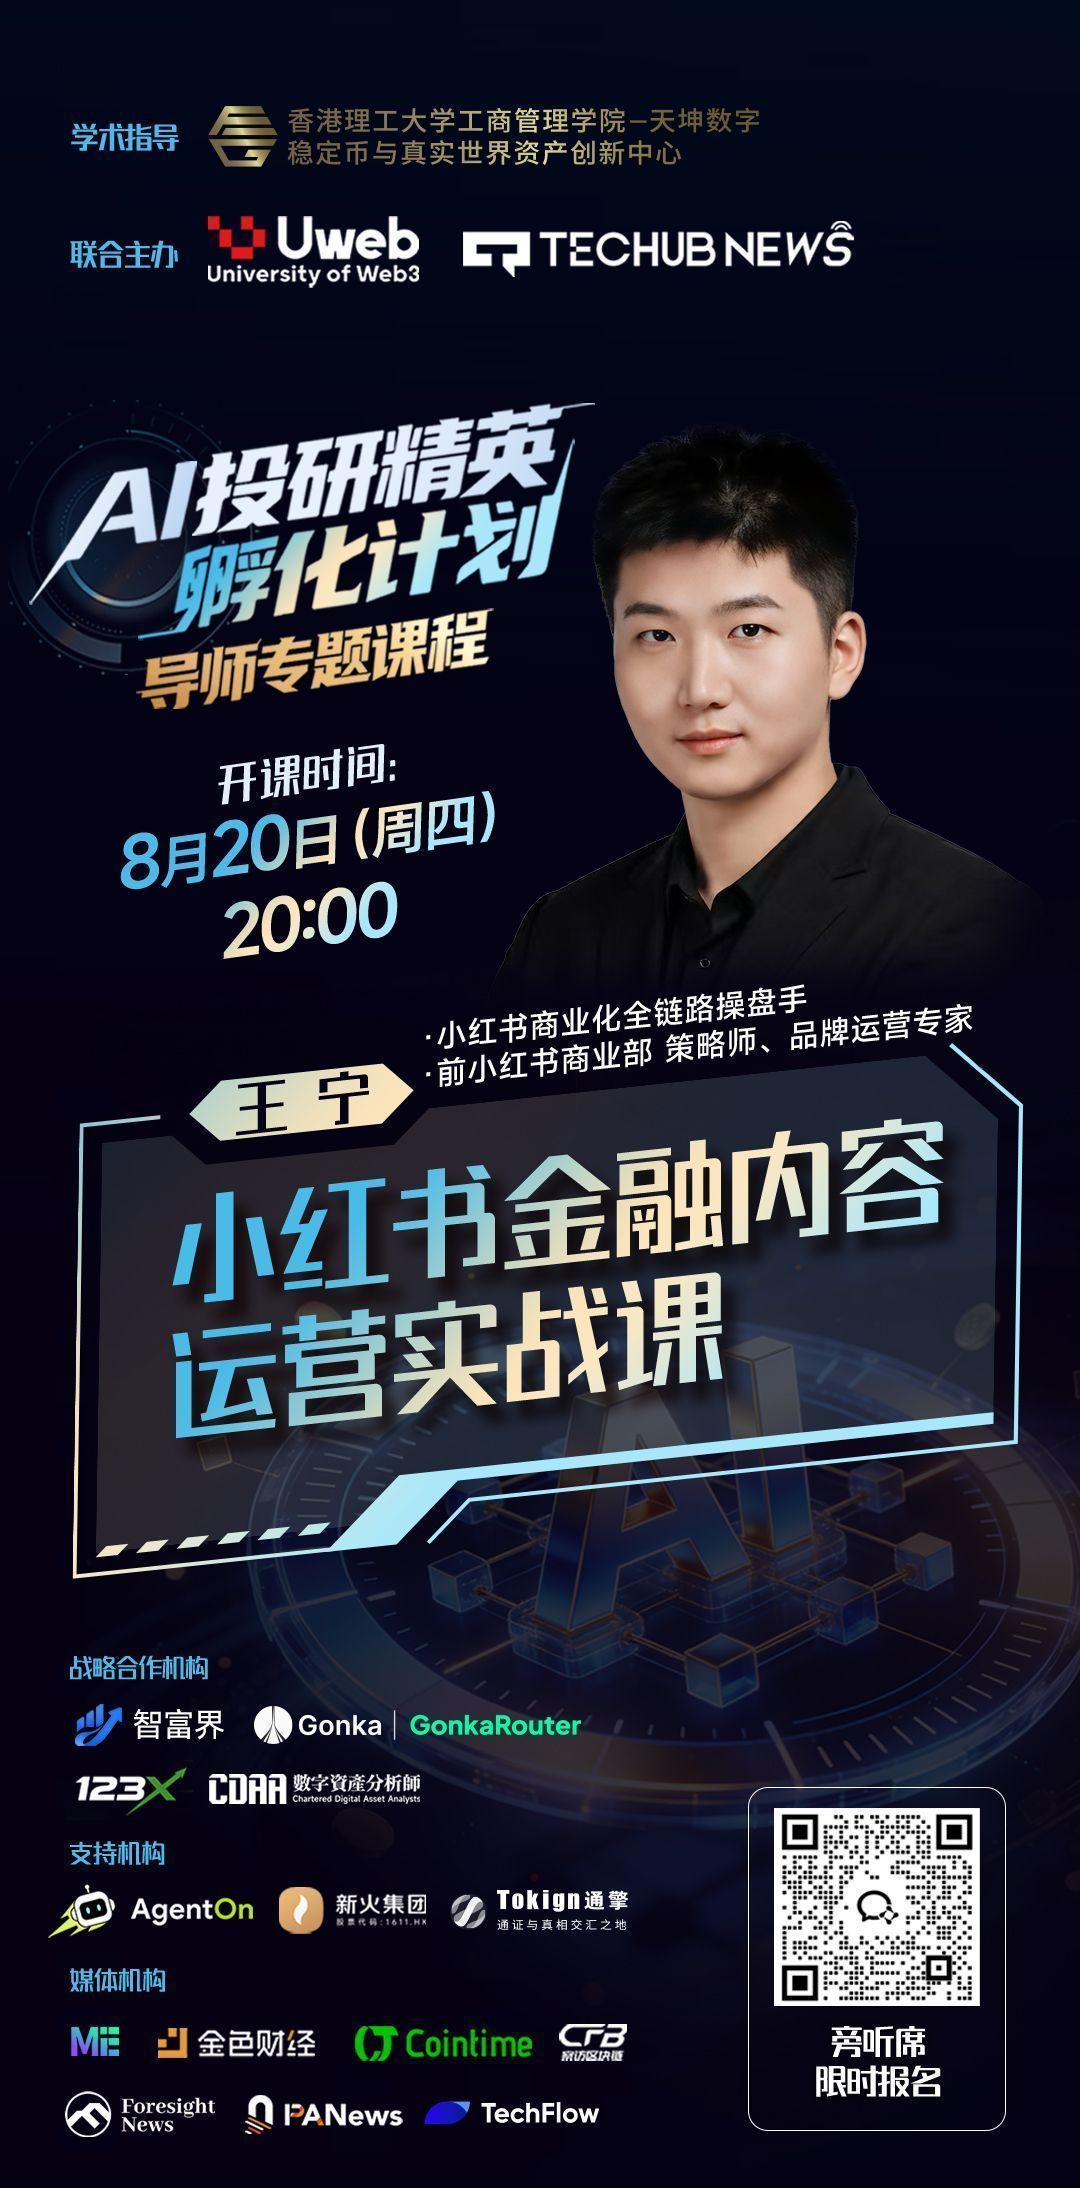 金融内容如何在小红书合规起量:王宁的运营实战方法论金融行业做小红书,难点从来不只是“发什么”,而是如何同时解决定位、内容、流量、转化与合规五件事。王宁在本次培训中给出的核心路径是:先用搜索型内容建立信任和流量,再以合规方式承接转化;先跑通自然流,再考虑投流放大。
本文根据课程内容整理,平台规则、审核标准与投放产品可能随时调整。涉及证券、基金、保险、理财等内容时,请以平台最新规则与相关法律法规为准;本文不构成运营或投资承诺。
一、小红书不是“另一个抖音”
对金融从业者、投研创作者和个人 IP 而言,小红书更接近一个以真实分享和主动搜索为核心的内容社区,而不只是短视频分发平台。王宁认为,用户进入小红书往往带着明确问题:保险怎么选、基金如何理解、信用卡是否适合、某种金融工具有什么风险。因此,金融内容的起点不应是硬推产品,而应当是回答用户正在搜索的具体问题。
这决定了小红书内容的基本调性:真诚、具体、有用、可被搜索。
与泛娱乐内容相比,金融内容天然存在高决策成本和信任门槛。用户不太会因为一条“收益很高”的信息直接转化,却可能因为一篇清晰解释规则、揭示风险、比较差异或复盘案例的笔记,逐步建立对创作者的信任。
因此,金融内容应从“告诉用户买什么”,转向“帮助用户理解什么、判断什么、避开什么”。例如:
不说“这只基金值得买”,而写“看基金持仓时,我会先核对这 3 个指标”。
不说“量化策略年化 20%”,而写“量化策略到底在解决什么问题?收益与回撤该怎么看”。
不说“某产品稳赚”,而写“不同风险偏好下,资金规划常见的 3 种思路”。
金融账号最有价值的资产,不是一条爆款,而是用户形成的认知:这个账号讲得清楚、说得克制、值得长期关注。
二、起号第一步:把定位讲清楚
新号最忌讳的,是把小红书当朋友圈:今天发早餐、明天发旅行、后天再讲基金。对金融垂类账号来说,前期内容需要让平台和用户迅速理解三个问题:
你是谁。
你服务谁。
你持续分享什么。
王宁建议,新号先发布一篇“入驻笔记”或定位笔记,明确自己的身份、内容边界和后续栏目。个人号适合以投资者、研究者、从业者或学习者视角输出;企业号则更适合品牌展示、商业承接与合规转化。若没有相应资质,个人号尤其应避免直接营销、荐股或收益承诺。
一个清晰的定位公式可以是:
例如:
面向刚开始做资产配置的职场人,持续拆解基金、保险与现金流管理中的常见误区,用普通人能理解的方式解释风险、规则与选择逻辑。
定位越具体,平台越容易给内容打标签,用户也越容易判断“这是不是我需要关注的账号”。
三、用搜索词做选题,而不是凭感觉发内容
金融内容的优势在于,用户有大量稳定、长期且明确的搜索需求。王宁建议创作者通过创作者中心、企业号后台、搜索框下拉词、同行爆款评论区等渠道,建立自己的选题库。
选题不应只追热点,而要围绕用户真实的决策节点。例如:
用户阶段
常见问题
内容方向
认知阶段
“基金和理财有什么区别?”
基础概念拆解、术语解释
比较阶段
“定投和一次性买入怎么选?”
方案对比、适用人群
决策阶段
“买保险前要看哪些条款?”
清单、避坑指南、案例分析
使用阶段
“亏损后该怎么看持仓?”
复盘框架、风险教育
信任阶段
“如何判断一个投研账号是否靠谱?”
方法论、透明披露、边界说明
选题标题可以遵循“人群 + 场景 + 痛点 + 结果预期”的结构,但金融内容要避免强承诺。
例如:
“刚工作 3 年的人,做资产配置前先别忽略这 4 件事”
“基金亏损时,我会先检查的 3 个变量”
“买保险前别只看保费:这几个条款更关键”
“量化投资不是稳赚:它真正解决的是什么问题?”
关键词要自然地写进标题、封面文字和正文,而不是生硬堆砌。真正有效的 SEO,不是把热词塞满,而是让“用户搜索的问题”与“笔记真正解决的问题”一致。
四、内容怎么做:先点击,再留存,后互动
课程将笔记表现拆为三个连续环节:
点击率:用户是否愿意点进来。
留存率:用户点进来后,是否愿意看完。
互动率:用户是否愿意点赞、收藏、评论、转发或关注。
如果点击率低,通常先检查封面和标题;如果点击率高但互动低,往往是内容没有兑现标题承诺,或没有给读者足够明确的获得感。
封面与标题
金融内容不需要过度花哨,但需要清晰、高对比和强信息密度。
封面使用竖版构图,核心文字放在中上区域。
封面文案尽量简短,突出一个明确问题或结论。
标题前半段要给出钩子:数字、反差、痛点、场景或悬念。
保持账号视觉风格一致,让用户建立识别度。
例如,“普通人理财最容易踩的 3 个坑”比“聊聊理财”更有明确的阅读动机;“我不再只看收益率后,投资判断清楚多了”比“投资心得分享”更具人物感与好奇心。
图文与视频
王宁建议图文和视频结合发布。金融类图文通常更利于收藏,适合清单、框架、对比、案例复盘等高信息密度内容;视频更适合建立人设、表达观点和传递情绪。图文可采用 6—9 张图片,视频建议保持竖屏,时长控制在 60—90 秒,并在开头几秒直接抛出结论或问题。
一个可复用的笔记结构是:
开头抛出用户困境或反常识结论。
说明为什么这个问题重要。
给出 3—5 个清晰的判断点。
提醒适用边界与风险。
用一个可讨论的问题引导评论。
例如,在结尾提问:“你更担心的是收益波动,还是资金流动性?”这比单纯说“欢迎评论”更容易引发真实讨论。
五、发布、复盘与爆款的正确用法
课程提到,笔记发布后的前 48 小时是观察自然流表现的重要窗口;随着时间推移,推荐流量通常会衰减,后续更多依赖搜索入口。因此,比起偶尔猛发几篇,更重要的是稳定更新、持续测试和按数据迭代。
王宁建议可优先测试工作日的几个时段:上午通勤时段、中午休息时段,以及下午发布后承接晚间活跃流量的时段。具体时间不是机械规则,最终仍应以账号自身后台数据为准。
复盘时可以用一个简单矩阵:
数据表现
可能问题
优先优化动作
点击低、互动低
选题弱或封面标题不清晰
重做首图、标题与选题角度
点击高、互动低
内容承接不足
增加案例、框架、结论与钩子
点击低、互动高
内容有价值但包装不够
保留正文,优化标题封面
点击高、互动高
具备放大潜力
做系列内容、关联合集、测试投流
爆款的价值不在于“火了一次”,而在于提炼可以复用的元素:究竟是哪类人群被击中、哪个场景有共鸣、什么表达降低了理解门槛、哪种结构带来了收藏与讨论。把一篇爆款拆成系列内容,才可能把偶然流量变成持续增长。
六、金融内容的合规边界
金融是平台审核重点赛道。课程反复强调:即便内容数据不错,也不能以突破红线为代价换取短期流量。高频风险包括诱导开户、无资质荐股、夸大或承诺收益、发布绝对化表述,以及在站内直接留下外部联系方式。
以下表达应当避免:
高风险表达
更稳妥的表达
“稳赚不赔”
“仅作信息分享,请结合自身情况判断”
“年化 20%”
“历史数据不代表未来表现”
“闭眼买”“必涨”
“可作为研究案例或观察方向”
“跟着我买”
“分享分析框架,不构成投资建议”
“私信发微信/加 V”
使用平台允许的企业号、私信组件等承接方式
金融内容中,尤其涉及收益、产品推荐、策略效果时,应主动标明风险提示,例如:“内容仅为经验分享与信息交流,不构成投资建议;市场有风险,决策需谨慎。”这不是一句装饰性文案,而是内容表达方式本身要保持克制、可验证与不误导。
如果笔记被限流、删除或账号收到处罚,先检查具体违规原因,不要急于删除。课程建议先自查敏感词、绝对化表述、导流信息与资质边界,再通过平台渠道进行申诉;重复触碰同类问题,才是账号风险持续累积的关键。
七、投流与转化:内容永远排在前面
对于投流,王宁的判断很直接:内容是一,投流是零。
薯条更适合用于测试内容潜力和互动表现;聚光更适合企业号开展更精准的商业投放、搜索截流与合规私信承接。无论使用哪种工具,都不宜在内容尚未验证时,用付费流量强行拉高播放量。自然流没有跑通,投流往往只会放大低质量数据。
相对合理的顺序是:
先发布内容,观察自然流点击、留存和互动。
找到数据表现较好的笔记。
用小规模投放测试人群与目标。
通过企业号和平台允许的组件承接咨询。
将用户从单篇内容带入长期内容、私信服务或合规转化链路。
金融服务通常客单价高、信任周期长,一篇笔记很少承担“立即成交”的全部任务。更现实的定位是:内容负责建立认知与信任,私信负责答疑与筛选,后续服务负责转化与留存。
一周内容排期参考
对于刚起号的金融创作者,可以先用一周七类内容测试受众反馈:
周一:真人体验或观点
分享一个真实的研究习惯、理财误区或认知变化。
周二:对比测评
拆解两种工具、策略或产品逻辑的差异与适用条件。
周三:避坑指南
讲一个高频误区,重点解释风险,而非制造焦虑。
周四:场景故事
从职场人、新手投资者、家庭资金规划等情境切入。
周五:问答内容
回答评论区高频问题,形成互动闭环。
周六:深度长文或长图文
输出一套完整框架,例如“研究一只基金的 5 步法”。
周日:复盘与透明表达
复盘一周的学习、研究流程或内容数据,强化真实感。
真正能长期跑出来的金融账号,通常不是最会制造焦虑的账号,而是最能帮助用户降低理解成本、建立判断框架、并始终守住合规边界的账号。内容要有锋芒,但表达要有分寸;可以讲机会,但更要把风险讲清楚。
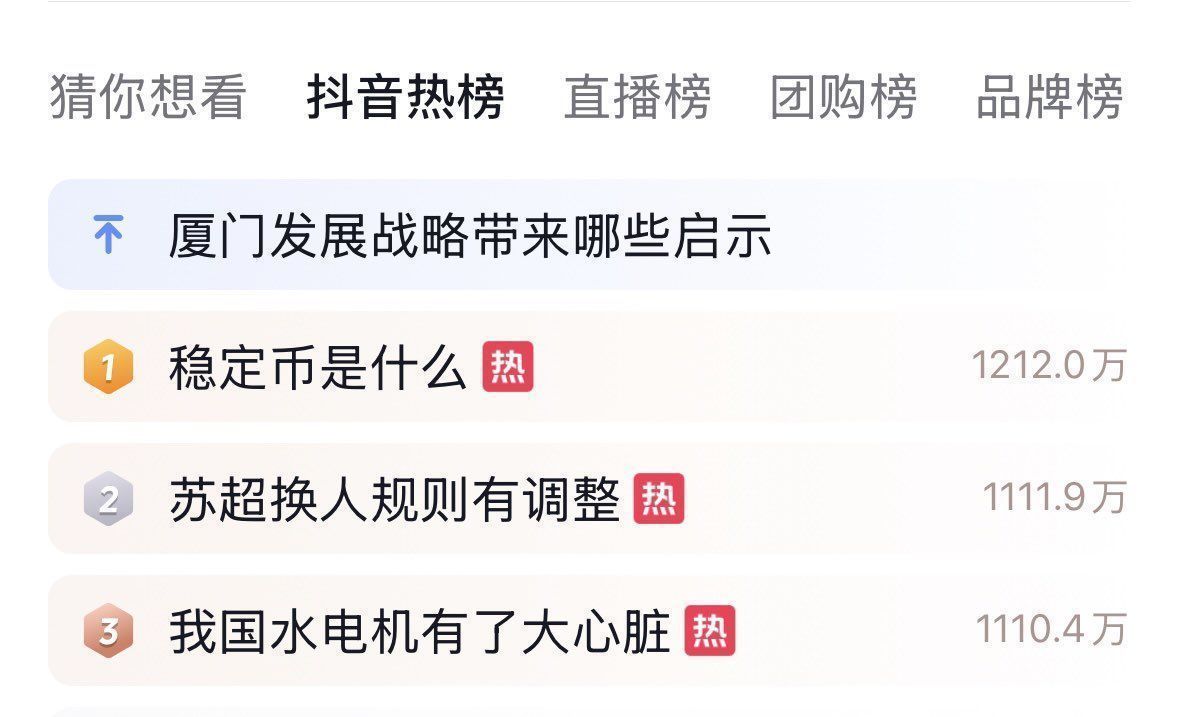 抖音热搜爆火:“什么是稳定币”话题热度突破1213万“什么是稳定币”这一话题在抖音热搜榜上飙升至首位,热度值高达1213万,反映了公众对这一新兴金融工具的浓厚兴趣。随着香港《稳定币条例》将于2025年8月1日生效,以及京东、蚂蚁集团等科技巨头积极布局稳定币,稳定币正成为全球金融科技领域的焦点。本文将深入探讨稳定币的定义、优势,以及香港新规和企业布局对其发展的推动作用。
什么是稳定币?
稳定币(Stablecoin)是一种价值与特定资产挂钩的加密货币,通常与美元、港币等法定货币或黄金等商品挂钩,旨在维持价格的稳定性。 与比特币等波动性较大的加密货币不同,稳定币通过1:1的资产储备(如现金或政府债券)或算法机制来确保其价值稳定。例如,USDC由Circle公司发行,始终保持1美元的交易价格,其市值截至2025年7月6日为62,235,323,495美元,24小时交易量达4,296,896,247美元,近90天价格波动极小。
稳定币的主要优势在于:
低波动性:为投资者和交易者提供稳定的价值储存和交易媒介。
高效支付:尤其在跨境支付中,稳定币可大幅降低交易成本和时间。例如,京东计划通过稳定币将跨境支付成本降低90%,处理时间缩短至10秒以内。
金融普惠:为无银行账户人群提供进入数字金融体系的途径。
区块链整合:作为传统金融与区块链技术的桥梁,稳定币广泛应用于去中心化金融(DeFi)和跨境贸易。
香港《稳定币条例》:引领全球监管新标杆
2025年5月21日,香港立法会通过了《稳定币条例》,将于8月1日正式生效,旨在为法定货币挂钩的稳定币(Fiat-Referenced Stablecoin, FRS)建立全面的许可制度。 该条例要求发行人在香港金融管理局(HKMA)获得许可证,并满足严格的储备资产管理、赎回保障和反洗钱合规要求。 具体包括:
100%储备要求:稳定币需以现金或高流动性政府债券全额背书,确保价格稳定和用户信任。
透明度和审计:发行人需定期接受独立审计并公开披露信息,降低风险。
开放模型:允许发行人发行与多种法定货币挂钩的稳定币,如港币、美元,甚至未来可能包括离岸人民币。
香港财政司司长陈茂波表示,稳定币在跨境支付等场景中有广泛应用潜力,可解决传统金融中“速度慢、成本高”的痛点。 新规不仅为稳定币市场提供法律确定性,还通过严格监管提升投资者信心,吸引更多机构参与。 香港此举被认为是全球稳定币监管的标杆,领先于美国、欧盟等地。
京东与蚂蚁集团:拥抱稳定币的战略布局
香港新规的实施吸引了科技巨头的积极参与,京东和蚂蚁集团是其中的佼佼者。两家公司均已加入HKMA的“稳定币发行人沙盒”计划,测试基于港币和美元的稳定币,并探索离岸人民币稳定币的可能性。
京东:革新跨境支付与电商场景
京东旗下区块链子公司京东币链科技(JD CoinChain Technology)计划在2025年底前推出港币挂钩的稳定币(JD-HKD),并支持美元和人民币稳定币的支付。 京东创始人刘强东表示,稳定币将大幅降低跨境支付成本(最高降幅90%)和时间(从数天缩短至10秒以内),并计划将稳定币应用于电商零售、供应链金融和全球贸易结算。 京东首席执行官刘鹏强调,稳定币将从企业端支付逐步扩展到消费者端,目标是实现全球化的即时支付体验。
蚂蚁集团:金融科技的全球视野
蚂蚁集团通过其国际业务部门Ant International申请香港和新加坡的稳定币发行许可,旨在利用其在支付宝平台的优势(服务全球13亿用户),推动跨境支付和财资管理的数字化转型。 蚂蚁集团副总裁边卓群表示,稳定币将提升跨境支付效率,为全球商户和消费者提供更便捷的金融服务。 若获得中国央行批准,蚂蚁集团还计划推出离岸人民币挂钩的稳定币,进一步推动人民币国际化。
稳定币热潮背后的公众好奇与市场前景
抖音上“什么是稳定币”话题的1213万热度反映了公众对稳定币的强烈好奇,这与全球监管加强和企业布局密不可分。 截至2025年5月,全球稳定币市场总市值已达2230亿美元,占加密资产市场的6.5%。 花旗银行预测,到2030年,稳定币市场规模可能达到1.6万亿至3.7万亿美元。
香港新规和科技巨头的参与为稳定币的普及铺平了道路。稳定币不仅为用户提供了低成本、高效率的支付工具,还通过合规框架增强了市场信任。香港《稳定币条例》的实施标志着全球数字金融的新篇章,而京东、蚂蚁集团等企业的布局将进一步推动稳定币在跨境贸易、零售支付和金融创新中的应用。
官方網站:https://www.techub.news
官方 Twitter:https://x.com/techub_news
官方 TG 频道:https://t.me/techubnewsglobal
APP 下载链接:https://www.techub.news/download抖音:禁止以区块链、数字资产等概念包装,发布相关的非法金融内容Techub News 消息,据证券时报报道,抖音发布《抖音社区财经行业公约(试行)》,禁止以区块链、数字资产等概念包装,发布与虚拟货币兑换业务、为虚拟货币交易提供信息中介和定价服务相关的非法金融内容;禁止以科普之名,分析或预测个股买卖价位、鼓吹未来走势、提供投资咨询建议等非法荐股行为。「稳定币是什么」话题登上抖音热搜榜Techub News 消息,抖音 APP 显示「稳定币是什么」话题登上抖音热搜榜 。
金融行业做小红书,难点从来不只是“发什么”,而是如何同时解决定位、内容、流量、转化与合规五件事。王宁在本次培训中给出的核心路径是:先用搜索型内容建立信任和流量,再以合规方式承接转化;先跑通自然流,再考虑投流放大。 本文根据课程内容整理,平台规则、审核标准与投放产品可能随时调整。涉及证券、基金、保险、理财等内容时,请以平台最新规则与相关法律法规为准;本文不构成运营或投资承诺。 一、小红书不是“另一个抖音” 对金融从业者、投研创作者和个人 IP 而言,小红书更接近一个以真实分享和主动搜索为核心的内容社区,而不只是短视频分发平台。王宁认为,用户进入小红书往往带着明确问题:保险怎么选、基金如何理解、信用卡是否适合、某种金融工具有什么风险。因此,金融内容的起点不应是硬推产品,而应当是回答用户正在搜索的具体问题。 这决定了小红书内容的基本调性:真诚、具体、有用、可被搜索。 与泛娱乐内容相比,金融内容天然存在高决策成本和信任门槛。用户不太会因为一条“收益很高”的信息直接转化,却可能因为一篇清晰解释规则、揭示风险、比较差异或复盘案例的笔记,逐步建立对创作者的信任。 因此,金融内容应从“告诉用户买什么”,转向“帮助用户理解什么、判断什么、避开什么”。例如: 不说“这只基金值得买”,而写“看基金持仓时,我会先核对这 3 个指标”。 不说“量化策略年化 20%”,而写“量化策略到底在解决什么问题?收益与回撤该怎么看”。 不说“某产品稳赚”,而写“不同风险偏好下,资金规划常见的 3 种思路”。 金融账号最有价值的资产,不是一条爆款,而是用户形成的认知:这个账号讲得清楚、说得克制、值得长期关注。 二、起号第一步:把定位讲清楚 新号最忌讳的,是把小红书当朋友圈:今天发早餐、明天发旅行、后天再讲基金。对金融垂类账号来说,前期内容需要让平台和用户迅速理解三个问题: 你是谁。 你服务谁。 你持续分享什么。 王宁建议,新号先发布一篇“入驻笔记”或定位笔记,明确自己的身份、内容边界和后续栏目。个人号适合以投资者、研究者、从业者或学习者视角输出;企业号则更适合品牌展示、商业承接与合规转化。若没有相应资质,个人号尤其应避免直接营销、荐股或收益承诺。 一个清晰的定位公式可以是: 例如: 面向刚开始做资产配置的职场人,持续拆解基金、保险与现金流管理中的常见误区,用普通人能理解的方式解释风险、规则与选择逻辑。 定位越具体,平台越容易给内容打标签,用户也越容易判断“这是不是我需要关注的账号”。 三、用搜索词做选题,而不是凭感觉发内容 金融内容的优势在于,用户有大量稳定、长期且明确的搜索需求。王宁建议创作者通过创作者中心、企业号后台、搜索框下拉词、同行爆款评论区等渠道,建立自己的选题库。 选题不应只追热点,而要围绕用户真实的决策节点。例如: 用户阶段 常见问题 内容方向 认知阶段 “基金和理财有什么区别?” 基础概念拆解、术语解释 比较阶段 “定投和一次性买入怎么选?” 方案对比、适用人群 决策阶段 “买保险前要看哪些条款?” 清单、避坑指南、案例分析 使用阶段 “亏损后该怎么看持仓?” 复盘框架、风险教育 信任阶段 “如何判断一个投研账号是否靠谱?” 方法论、透明披露、边界说明 选题标题可以遵循“人群 + 场景 + 痛点 + 结果预期”的结构,但金融内容要避免强承诺。 例如: “刚工作 3 年的人,做资产配置前先别忽略这 4 件事” “基金亏损时,我会先检查的 3 个变量” “买保险前别只看保费:这几个条款更关键” “量化投资不是稳赚:它真正解决的是什么问题?” 关键词要自然地写进标题、封面文字和正文,而不是生硬堆砌。真正有效的 SEO,不是把热词塞满,而是让“用户搜索的问题”与“笔记真正解决的问题”一致。 四、内容怎么做:先点击,再留存,后互动 课程将笔记表现拆为三个连续环节: 点击率:用户是否愿意点进来。 留存率:用户点进来后,是否愿意看完。 互动率:用户是否愿意点赞、收藏、评论、转发或关注。 如果点击率低,通常先检查封面和标题;如果点击率高但互动低,往往是内容没有兑现标题承诺,或没有给读者足够明确的获得感。 封面与标题 金融内容不需要过度花哨,但需要清晰、高对比和强信息密度。 封面使用竖版构图,核心文字放在中上区域。 封面文案尽量简短,突出一个明确问题或结论。 标题前半段要给出钩子:数字、反差、痛点、场景或悬念。 保持账号视觉风格一致,让用户建立识别度。 例如,“普通人理财最容易踩的 3 个坑”比“聊聊理财”更有明确的阅读动机;“我不再只看收益率后,投资判断清楚多了”比“投资心得分享”更具人物感与好奇心。 图文与视频 王宁建议图文和视频结合发布。金融类图文通常更利于收藏,适合清单、框架、对比、案例复盘等高信息密度内容;视频更适合建立人设、表达观点和传递情绪。图文可采用 6—9 张图片,视频建议保持竖屏,时长控制在 60—90 秒,并在开头几秒直接抛出结论或问题。 一个可复用的笔记结构是: 开头抛出用户困境或反常识结论。 说明为什么这个问题重要。 给出 3—5 个清晰的判断点。 提醒适用边界与风险。 用一个可讨论的问题引导评论。 例如,在结尾提问:“你更担心的是收益波动,还是资金流动性?”这比单纯说“欢迎评论”更容易引发真实讨论。 五、发布、复盘与爆款的正确用法 课程提到,笔记发布后的前 48 小时是观察自然流表现的重要窗口;随着时间推移,推荐流量通常会衰减,后续更多依赖搜索入口。因此,比起偶尔猛发几篇,更重要的是稳定更新、持续测试和按数据迭代。 王宁建议可优先测试工作日的几个时段:上午通勤时段、中午休息时段,以及下午发布后承接晚间活跃流量的时段。具体时间不是机械规则,最终仍应以账号自身后台数据为准。 复盘时可以用一个简单矩阵: 数据表现 可能问题 优先优化动作 点击低、互动低 选题弱或封面标题不清晰 重做首图、标题与选题角度 点击高、互动低 内容承接不足 增加案例、框架、结论与钩子 点击低、互动高 内容有价值但包装不够 保留正文,优化标题封面 点击高、互动高 具备放大潜力 做系列内容、关联合集、测试投流 爆款的价值不在于“火了一次”,而在于提炼可以复用的元素:究竟是哪类人群被击中、哪个场景有共鸣、什么表达降低了理解门槛、哪种结构带来了收藏与讨论。把一篇爆款拆成系列内容,才可能把偶然流量变成持续增长。 六、金融内容的合规边界 金融是平台审核重点赛道。课程反复强调:即便内容数据不错,也不能以突破红线为代价换取短期流量。高频风险包括诱导开户、无资质荐股、夸大或承诺收益、发布绝对化表述,以及在站内直接留下外部联系方式。 以下表达应当避免: 高风险表达 更稳妥的表达 “稳赚不赔” “仅作信息分享,请结合自身情况判断” “年化 20%” “历史数据不代表未来表现” “闭眼买”“必涨” “可作为研究案例或观察方向” “跟着我买” “分享分析框架,不构成投资建议” “私信发微信/加 V” 使用平台允许的企业号、私信组件等承接方式 金融内容中,尤其涉及收益、产品推荐、策略效果时,应主动标明风险提示,例如:“内容仅为经验分享与信息交流,不构成投资建议;市场有风险,决策需谨慎。”这不是一句装饰性文案,而是内容表达方式本身要保持克制、可验证与不误导。 如果笔记被限流、删除或账号收到处罚,先检查具体违规原因,不要急于删除。课程建议先自查敏感词、绝对化表述、导流信息与资质边界,再通过平台渠道进行申诉;重复触碰同类问题,才是账号风险持续累积的关键。 七、投流与转化:内容永远排在前面 对于投流,王宁的判断很直接:内容是一,投流是零。 薯条更适合用于测试内容潜力和互动表现;聚光更适合企业号开展更精准的商业投放、搜索截流与合规私信承接。无论使用哪种工具,都不宜在内容尚未验证时,用付费流量强行拉高播放量。自然流没有跑通,投流往往只会放大低质量数据。 相对合理的顺序是: 先发布内容,观察自然流点击、留存和互动。 找到数据表现较好的笔记。 用小规模投放测试人群与目标。 通过企业号和平台允许的组件承接咨询。 将用户从单篇内容带入长期内容、私信服务或合规转化链路。 金融服务通常客单价高、信任周期长,一篇笔记很少承担“立即成交”的全部任务。更现实的定位是:内容负责建立认知与信任,私信负责答疑与筛选,后续服务负责转化与留存。 一周内容排期参考 对于刚起号的金融创作者,可以先用一周七类内容测试受众反馈: 周一:真人体验或观点 分享一个真实的研究习惯、理财误区或认知变化。 周二:对比测评 拆解两种工具、策略或产品逻辑的差异与适用条件。 周三:避坑指南 讲一个高频误区,重点解释风险,而非制造焦虑。 周四:场景故事 从职场人、新手投资者、家庭资金规划等情境切入。 周五:问答内容 回答评论区高频问题,形成互动闭环。 周六:深度长文或长图文 输出一套完整框架,例如“研究一只基金的 5 步法”。 周日:复盘与透明表达 复盘一周的学习、研究流程或内容数据,强化真实感。 真正能长期跑出来的金融账号,通常不是最会制造焦虑的账号,而是最能帮助用户降低理解成本、建立判断框架、并始终守住合规边界的账号。内容要有锋芒,但表达要有分寸;可以讲机会,但更要把风险讲清楚。
