
Loading...

Loading...
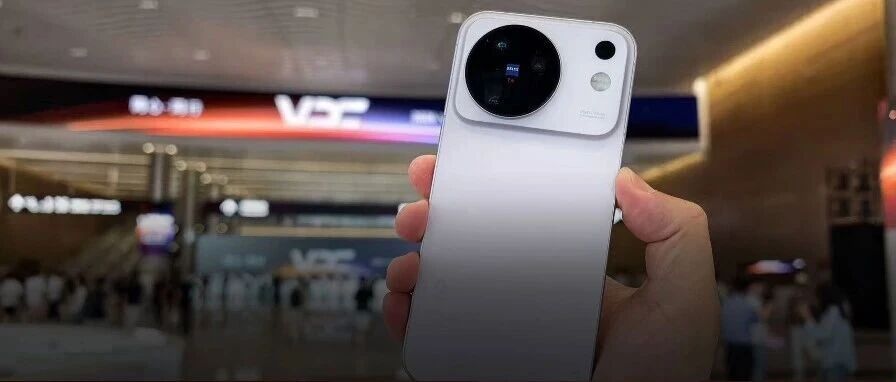 OriginOS 7 深度体验:当系统开始真正懂你作者|陆
微信|Shark_chili_LU
作为一个看着 OriginOS 一路走来的老用户,上手 OriginOS 7 的第一个印象是贴心和克制。新系统没有把所有新功能都堆在桌面上,而是围绕三个高频体验展开:蓝心小 V 开始理解带有个人背景的需求,原子动效 7.0 让连续操作更跟手,新的界面材质则在质感与个性化之间给用户更多选择。
图源:不客观实验室
深度使用 vivo X500 两周后,我最明显的感受是,OriginOS 7 的许多更新都在让用户少操心一步。蓝心小 V Pro 模式把个人偏好、行程信息与生活服务连接起来;新的原子动效和可打断交互贯穿每一次点击与切换;动态光影、材质和主题则把个性化做得更细致。它们很少主动抢镜,却共同指向了两个关键词:贴合与舒适。
1
当 AI 助手开始理解个人背景
传统语音助手擅长回答单一问题,遇到带有上下文的复杂需求,往往需要用户反复介绍背景、补充条件。OriginOS 7 为蓝心小 V 引入了长期记忆和个性化理解。用户在 Pro 模式下授权后,它可以逐步记住常用联系人、内容偏好和出行习惯。下一次提问时,你不必再从头解释自己喜欢什么风格的酒店、偏爱哪种交通工具,或旅行时更在意景点出片还是品尝美食。
蓝心小 V Pro 长期记忆,理解需求 图源:不客观实验室
这种理解需要时间建立一个个记忆锚点。刚开始使用时,你可以主动告诉蓝心小 V 自己的偏好,也可以授权它从已有信息中学习。随着用户画像逐渐完善,同一句“帮我安排这个周末的休闲计划”,得到的结果会从通用攻略变成更贴近个人需求的定制方案。这里的关键不在于 AI 思考了多久、答案写得多长,而在于它是否真正记住了与你有关的信息和限制条件。
蓝心小 V Pro 模式对话截图,补充诉求前后的差异 图源:不客观实验室
1
把散落信息整理成一整条行程
体验下来,出行是最能体现蓝心小 V Pro 模式个性化价值的场景。机票、火车票、酒店、景点门票和打卡收藏,经常散落在消息、订单、相机截图和不同应用里。蓝心小 V 的定制出行攻略可以在授权范围内识别这些信息,整理成结构化行程,再结合个人兴趣、历史习惯和同行人特点,补充景点、美食、旅拍机位和路线,并优化时间安排。
更省心的部分出现在计划变化之后。目的地天气变化、航班延误或预订取消时,你可以让小 V 重新安排后续行程。它在生成新方案时仍然记得原来的计划,也知道哪些偏好不能牺牲,因此不必每次都从零开始做攻略。对于经常出差或带家人旅行的人来说,这种连续性比单独生成一份愿望清单更实用。
定制攻略,结构化行程 图源:不客观实验室
1
用一句话抵达生活服务
小 V 帮办把 OriginOS 7 的智能能力推进到生活服务。打车时说出目的地、加班时临时点一份外卖,或周末出行订车票和机票,都可以直接告诉蓝心小 V。它能够接住需求,并把流程推进到最终确认环节,用户不必先判断该打开哪个应用,再逐层寻找功能入口。相关生活服务由 vivo 与支付宝合作接入,让一句自然表达可以转化为清晰、可确认的服务流程。
自然语言订机票的操作界面 图源:不客观实验室
同样的逻辑也能覆盖日常用机问题。一句话调整设置只是基本能力;当手机无法连接蓝牙耳机等设备时,还可以让小 V 判断问题并给出逐级排查步骤。智能助手由“告诉你该怎么做”进一步变成“陪着你一步步做”,对不熟悉手机设置的用户尤其友好。
1
用系统级 AI 连接后续动作
除了蓝心小 V,OriginOS 7 还把 AI 放进截图、输入法和文件流转等日常环节。点餐后截取餐码,系统可以把关键信息推送到原子岛;购买电影票后,二维码截图可以直接收入卡包,需要时一步直达;自带输入法也能在当前输入框中查询手机内的文档、日程和联系人,减少聊天与搜索之间的来回切换。
AI 截图直达原子岛,票券自动收入卡包 图源:不客观实验室
这些小功能不要求用户改变原来的用机习惯:截图还是熟悉的截图,输入也仍在当前界面完成,AI 只是在合适的位置接住下一步操作。对系统级智能而言,出现的时机和操作是否可控,与能力本身同样重要。
帮助用户进行流量包选择 图源:不客观实验室
1
流畅感来自每一次操作都可以继续
OriginOS 7 的流畅感很容易被察觉。
液态动效模拟分离、形变和融合,弹性动效则让按钮、卡片、页面切换和返回遵循一致的运动规则。这些动效会继承手势的方向和速度,让界面更像是在回应手指,而不是机械地播放预设动画。
回弹动效 图源:不客观实验室
更重要的是交互可以随时打断。快速滑回桌面、立刻切到另一个应用,或连续上下滑动页面时,前一个动画尚未结束,下一步操作已经能够接上。日常使用中,这种不用等的感觉比性能峰值更直接;连续操作越多,系统的响应节奏也越自然。
液态动效 图源:不客观实验室
1
原子工作台来到直板手机
继平板电脑和折叠屏之后,vivo 首次把原子工作台带到直板手机。前台可以同时运行多个应用,看视频时回复消息,文件也能在窗口之间直接拖拽。这些功能此前已有介绍,在直板手机上真正的考验,是当焦点窗口、后台窗口、网络与显示负载同时变化时,系统能否继续保持稳定。
OriginOS 7 对内存流转、GPU 资源、网络竞争和显示负载做了针对性优化,窗口切换过程中也可以随时改变操作方向。vivo 官方表示,OriginOS 7 已通过 72 个月抗老化模型检验,以支持长期流畅的使用体验。
原子工作台多窗口使用场景 图源:不客观实验室
1
光影美学让质感可以选择
OriginOS 7 的界面变化集中在动态透彩材质和全局动态光影。面对复杂壁纸,材质会模拟折射,并调整局部像素的对比度与饱和度,让前后层级都能保持清楚;换到纯净背景时,它又会收起自身的存在感。点击控件时出现的点触光,也会随材质通透度改变强弱,使视觉反馈与操作状态保持一致。
真实、自然、柔和三档效果设置 图源:不客观实验室
OriginOS 7 提供真实、自然和柔和三档界面质感。真实档更通透,光学折射效果也更明显;自然档在质感与可读性之间取得平衡;柔和档则尽量减少前景干扰。如果你喜欢更加鲜明的玻璃质感,那么真实显然是最能体现这套设计的档位。习惯更克制、平和的视觉效果,则可以选择柔和档。三档并非性能高低之分,而是把界面质感的选择权交给用户。
真实、自然、柔和三档效果对比 图源:不客观实验室
1
那些无孔不入的细节
OriginOS 7 的舒适感,还来自一些容易被忽略的系统细节。续航透明化会显示部分高频应用的预计可用时长,并给出充电时长预测,比单独的电量百分比更有参考价值。AI 精准定位可以针对商场、景区和酒店等复杂地点优化位置,减少把车叫到马路另一侧的情况。游戏组网加速则允许多台支持该功能的 vivo 或 iQOO 手机在面对面开黑时协同保持网络稳定。
当 AI 能力深入系统后,权限边界也变得更重要。OriginOS 7 强化了相机、麦克风和位置调用提示,并扩展联系人、相册、日历等数据的精准访问控制。多模态隐私数据脱敏会先在端侧处理姓名、证件号码等敏感信息,再把脱敏后的数据交给云端模型分析。
1
超级标准版 vivo X500
聊完系统,再来看 vivo X500 的影像体验。它的亮点是把稳定、人像优化、电影色彩和构图能力,放进更容易理解、也更容易上手的入口。
vivo X500 图源:不客观实验室
遇到夕阳或旅行人像时,打开电影模式就能快速选择合适的风格:日光胶片偏暖,适合黄昏;清冷银盐则更为通用。
图源:不客观实验室
8K Live 是 vivo X500 影像功能中很值得体验的一项。拍照模式支持全焦段 4K Live,1 至 10 倍焦段则支持 8K Live。
8K Live 图源:不客观实验室
X500 的原生方案让封面帧与动态视频流保持一致的色彩、影调和视角,打开 Live 后不会出现突兀的偏色或构图调整。8K 高分辨率让“每一帧都是电影级画质”有了更直观的落点,也给后期选帧留下更大余地。无论是人物回头的特写,还是宠物毛发抖动的瞬间,都更容易从整段动态中挑选出来。
图源:不客观实验室
图源:不客观实验室
8K Live 在拍摄完成后,还可以通过相册叠加电影色彩,进一步带来电影感美化。vivo 所说的随手拍出电影感,依靠的是稳定的视频底座、统一的画面表现和更省事的后期选择,降低拍摄和后期编辑的门槛,而不是用一层滤镜解决所有问题。
图源:不客观实验室
图源:不客观实验室
1
OriginOS 7 的价值体现在少操心一步
回到日常使用,OriginOS 7 的变化可以归结为三条清晰的体验线索。蓝心小 V 逐步记住个人偏好,让一句话带上真正属于你的背景;原子动效 7.0 和可打断交互把流畅落实到每一次连续操作;动态透彩材质与三档界面质感,则让设计既有层次,也给不同审美留出选择。它们并不是彼此孤立的功能,而是在同一套系统里共同减少重复说明、等待和寻找入口的次数。
精准权限提示与端侧脱敏,也为这种个性化理解划出了清楚的安全边界。OriginOS 7 给人的最终印象,不是某一项功能有多醒目,而是系统越来越懂你:小 V 记得你的习惯,交互能跟上你的下一步,界面也允许你选择舒服的样子。智能由此不再停留在问答框里,而是成为一种懂你、聪明又舒适的日常体验。
点个“爱心”,再走吧
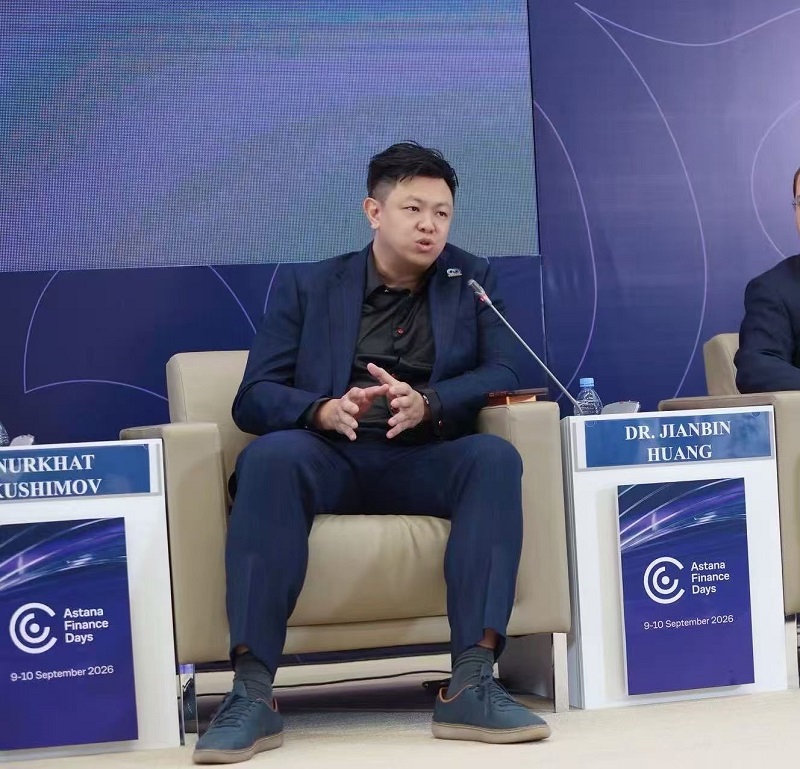 恒币科技CodeCoin在2026 AFD宣布稳定币牌照正式获批,标志其全球支付基础设施布局再下一城【哈萨克斯坦•阿斯塔纳,2026年9月10日】全球支付公司恒币科技CodeCoin亮相2026年阿斯塔纳金融日(AFD),创始人Benny宣布恒币科技CodeCoin获得AFSA稳定币发行牌照许可。活动期间,恒币科技CodeCoin与阿尔金银行签署合作谅解备忘录(MOU),万事达、花旗银行、中金公司等机构代表共同见证。
取得该数字货币发行牌照许可,是恒币科技CodeCoin全球合规战略的重要进展。Benny表示,公司从成立之初便将合规和真实支付需求置于核心位置,希望通过监管许可、传统金融基础设施和支付技术的协同,改善跨境支付在成本、时效、透明度及可用性方面的长期问题。公司将继续在当地监管框架下推进相关业务,并把风险管理、资金安全和交易可追踪性纳入产品与运营体系。
Benny在演讲中指出,企业跨境经营仍可能面临到账周期较长、中间环节较多、服务时间受限和资金状态不够透明等问题。恒币科技CodeCoin的产品重点是让资金在合规框架内更安全、高效和可控地流转,并通过更清晰的支付路径和资金记录,帮助企业处理国际贸易、供应商付款、企业结算及多币种资金管理需求。
恒币科技CodeCoin定位为面向全球企业与个人的多币种支付基础设施提供者,服务企业、商户和跨境汇款等场景,重点简化跨境结算流程、降低汇率转换和中转环节的摩擦,并为传统金融覆盖不足的市场提供更灵活的支付路径。公司计划以合规许可和金融机构合作为基础,将技术能力转化为企业日常可使用的支付产品。
安全与风险管理也是恒币科技CodeCoin对外强调的基础能力。公司官网披露,其信息安全管理体系于2026年4月通过ISO/IEC 27001认证。账户与资金隔离、可审计支付流程、可追踪交易记录,以及跨司法辖区的合规和反洗钱体系,也被纳入产品与运营框架。恒币科技CodeCoin认为,全球支付的速度、透明度与监管要求必须同步推进,才能形成可持续的服务能力。
除企业跨境支付外, 恒币科技CodeCoin也在探索AI Agent时代的支付需求。Benny提出,随着AI Agent逐步具备自主执行任务、调用服务和完成商业交易的能力,支付权限、数字身份、责任边界及交易记录将成为关键基础设施。AI Agent应在企业预先设定的额度、对象、时间窗口和审批规则内运行,每笔支付均应关联清晰的身份和审计记录。他强调:“真正的问题不在于信任软件,而在于谁来承担责任。公司始终是责任方,代码永远不是。”
香港是恒币科技CodeCoin的运营基地和总部所在地。公司正围绕不同市场推进合规和业务网络建设,并通过银行伙伴、企业客户、商户及支付通道形成跨市场协同。恒币科技CodeCoin管理团队此前参与构建和运营的系统覆盖70多个国家、服务规模超过10亿用户;这一数据反映团队既往经验,并非恒币科技CodeCoin当前自身业务覆盖。公司也已公布面向其生态的恒币科技CodeCoin Card产品规划,支持Visa、JCB及银联网络。
此次与阿尔金银行(中国中信银行股份有限公司的子银行)签署MOU,是恒币科技CodeCoin深化哈萨克斯坦本地金融合作的重要一步。阿尔金银行(中国中信银行股份有限公司的子银行)具备当地银行网络。双方将基于各自能力探索金融科技、跨境支付、数字金融及相关应用场景。万事达、花旗银行、中金公司等机构代表在AFD现场见证签署,也体现出本次合作在区域金融与跨境支付议题中的行业关注度。
哈萨克斯坦位于连接中国、中亚和欧洲市场的重要位置。恒币科技CodeCoin此前已在当地开展合作布局。公司官网新闻中心显示,恒币科技CodeCoin于2026年6月与阿拉套市管理局国家基金签署战略合作MOU,提出共同推动连接粤港澳大湾区与中亚的跨境数字支付基础设施建设。此次取得数字货币发行牌照许可并深化银行合作,进一步提升了公司在哈萨克斯坦国际战略中的节点作用。
未来,恒币科技CodeCoin将继续以合规为基础,以跨境支付为核心应用场景,围绕企业支付、国际贸易结算、AI Agent支付和多币种资金流转建设产品与合作网络。公司计划加强银行体系、监管框架与支付技术之间的协同,让新的支付服务进入企业日常经营,并以哈萨克斯坦为连接中亚和欧亚市场的重要支点,逐步拓展全球支付基础设施。
 未来推演:当不再有大规模雇佣本文撰于夜半,仅做呓语
未来,大规模经营可能不再需要大规模雇佣
在很快的将来,如果一家公司想扩大业务,可能只会花钱在设备和 token 上,而非增加员工;与此同时,一些超级个体也可能借助 AI,直接经营公司规模的生产
随着资产能够自动经营,大规模生产就不再必须依赖庞大的人员组织,生产规模与人数脱钩,可能成为社会阶层重新分化的起点
在过去的两年中,这些变化已悄然开始发生。而一些超级个体,已经在静默中完成了早期积累,并将其资产投入进一步的扩张,新的生产组织与社会阶层开始逐渐形成:他们可以不断扩大生产,却不必成为更多人的雇主
至于这条路径会如何展开,在本文中,我将与大家一同推演
不用招那么多人了
这里让我们先确立一个前提:AI 会逐步承担大部分认知工作,机器人也会更加可靠。那么对于企业来说,虽然生产依然要不断的持续投入,但却不必按比例增加员工
最初的变化,可能发生在新增业务上。一些原本需要招人的项目,可以由少数员工借助 AI 来完成。而在有人离职后,只要工作能够被现有系统承接,而不是补招新人。在这一阶段,公司可以继续扩大业务,员工人数却未必需要增加
为了处理更多工作,少数员工消耗的算力费用,可能会远高于他们的工资。但只要投入能带来足够的收益,公司就有理由继续增加投入。工资在一个人调动的生产资源中,可能已经只占很小一部分
慢慢地,这些熟练驾驭 AI 的员工,可能会贡献越来越多的实际业务收益。但按常规公司的晋升路线,受制于岗位水温,这些超级员工并不会得到与工作量相匹配的薪酬。公司也未必有新的经营机、预算以及权限交付与他
于是,当一个人的经营能力超过公司能够交给他的业务规模,公司的经营范围和决策效率,就开始成为他继续提高产出的限制
全职,开始变得不合算
既然公司成为了个人的制约,那么对于超级个体来说就没必要守着一棵树。他可能会开始探索副业、做影响力,或者同时服务多个主体,这会比 all in 一份工作更符合个人发展
但从公司的角度,天生是希望对其员工进行全部占有的。从公平的角度,公司是需要支付这个人一些高额溢价,来不足他不去搞副业的损失。但毫无疑问,主流的薪酬体系并不支持如此大幅的增长,势必覆盖不了这个代价
于是,公司与个人的合作关系,开始从固定的岗位雇佣转向具体的业务合作。公司可以保留资产所有权,将部分业务的经营权授予小团队,让他们在约定范围内自主经营,并根据经营结果分享收益
最初,这种安排可以出现在公司内部。但当这些「超级个体」具备独立复用系统的条件,就可能开始服务其他主体,与原有公司也逐步转为非独占合作
这个过程并不需要所有公司主动接受:无法重新安排利益的公司,可能失去核心生产者,这部分的调整压力会通过外部竞争来传达
至此,于是公司无法默认,一份工资就能独占一个人的全部经营能力
「新的一代」
这些同时服务很多公司、获取超额回报的超级个体,还不足以形成一个新的阶层。收入依赖其本人的持续工作,依旧是手停口停。但事情很快会出现转折:超级个体们会开始能够持续经营的资产,并取得相应收益权
他们最初依赖的生产资产,可能就是一套有权自主复用的经营系统。在互联网行业,它可能是一个「自动广告生产+投放」的转化系统,经营者与品牌方开展营销托管合作,按效果分成。品牌方保留相关业务资产,将部分经营权交给外部经营者,双方再根据经营结果扩大合作。在这一过程中,经营权可以先于资产所有权发生转移
进入实体行业后,经营者也未必需要先购置全部生产设备。譬如一套定制家具经营系统,可以由 Agent 根据客户订单组织合作工厂生产,经营者向工厂支付费用锁定产能,承担这门业务的盈亏
通过这样的合作,经营者可以先赚取经营收益,再将收益投入自己持有的生产系统,持有持续经营所需的资产,并保留这些资产产生的收益,完成原始积累
这些人会成为「新的一代」:新在经营能力本身开始成为可以复制的生产资料,过去,扩大投资还需要找到足够可靠的经营者;如果一套成熟系统能够同时经营多个业务,新增业务就不必再配备一支完整的管理团队。随着系统能够可靠地承担日常工作,他们会逐步退出具体执行,仍然保有资产的收益权。他们最初凭能力积累资产,后来即使不再亲自工作,也可以凭所有权持续获得收益
旧资产所有者同样可以购买自动化经营能力,改造原有业务。新的阶层结构可能来自部分独立经营者与原有资产持有者的融合,不必以旧所有者退出为前提
对超级个体而言,经营能力上的领先,也就未必能长期维持。他们的机会,集中在几个非连续的窗口期:个人已经能够借助系统独立经营,现有企业却还没有普遍完成相应改造。他们需要在这个阶段,将领先的经营能力换来持续收益权,并被用于积累自己的资产,抓住这个短暂时间窗口进行身份转化,在经营优势仍然存在时,将其转化为自己持有的资产与收益权
如果始终没有完成这一步,即便能力卓绝,也可能只是在替别人建设生产资产
公司的消融
我们其实并得不到「未来属于超级个体」的结论,他们中的大多数仍然可能以各种方式倒在冲锋路上。但有一点趋势或将被印证,当个体能够脱离公司来独立完成业务,那么其原本效力的公司,就需要重新进行价值评估
此刻的公司便不再是用工单位了,而是回归本质成为「共同持有资产、分配收益、承担风险和作出长期承诺」的权责载体。在进行经济活动中,一些资产可能需要多方共同投入,并在长期合作中约定收益与责任,公司作为法律主体会继续承担这些功能,但不必保留原来的雇佣结构
于是,一家公司可以保留资产所有权,把经营交给外部系统,算是某种意义上的「公司空心化/渠道化」,不必建立完整的用人组织,经营者也不必拥有资产的所有权
当公司完成空心化之后,我们会看到下一个奇景:公司数量增加,资产所有权集中,二者同时发生
其表象便是:未来会出现大量只有少数员工的公司,以及少部分人可以同时持有很多家公司的权益,市场上的经营主体即使增加,最终收益也可能归于同一批所有者
细挖其背后的原因,便是在这一波完成资产改造的超级个体,会通过 Agentic 的方式进行近乎零管理成本的进行扩张,这一速度会远超过以往的兼并速度:过去,有钱买下一门业务,未必找得到可靠的人去经营;而现在,AI 能够充当可购买的经营能力
当然,未来在这里也会有一个分野(也可能并存):
→ A:新阶层在这里能过获得更大的业务
→ B:大型资产持有者在这里控制更多的业务
我想,其中的关键点在于「新阶层是否能过快速取得资产,并且承担得起持有成本」,如果关键生产资产依然很难取得,新增的经营能力也可能主要用来提高原有资产的收益
对于独立经营者来说,能否保留已经积累的经营系统,也会影响这种独立能否持续。如果更换合作方就意味着失去原有的经营条件,他就很难真正建立自己的生产资产
最后
对于一些时代的幸运儿来说,他们看到了一条新的上升路径;对于抓住这次 timing 快速调整重点的公司来说,他们亦可以享受到极其可观的增长
但大厦上似有一些乌云:人力依赖的变化速度,或快于新的分配调整
 8月27日香港活动导览:Bitcoin Asia 开幕,AI、支付与 RWA 全面铺开8月27日,Bitcoin Asia 2026 在香港会议展览中心正式开幕,整个活动周进入最密集的一天。主会场之外,超过十场周边活动同时展开,议题覆盖 AI 与加密资产配置、稳定币支付、机构质押托管、RWA 代币化、AI Agent 经济与创业孵化。
其中AI·CRYPTO 全球资产配置峰会、The Future Financial Landscape、CDDJAP 2026 夏季加速营启动论坛与The Payment Layer for the Agent Economy均由 Techub News 担任官方媒体合作伙伴,是这一天的重点推荐。
以下按时间顺序整理8月27日的活动导览。
8月27日至28日
Bitcoin Asia 2026
时间: 2026年8月27日至28日
地点: 香港会议展览中心
主办方: BTC Inc.
报名链接:点击报名(9折优惠)
Bitcoin Asia 2026 将于8月27日至28日在香港会议展览中心举行,是本轮活动中的核心行业节点,Techub News 为官方媒体合作伙伴。大会汇聚比特币生态参与者、数字资产从业者、机构代表、开发者及全球社区成员,是观察比特币产业发展与行业协作的重要窗口。
对于参与者而言,Bitcoin Asia 2026 既是深入比特币原生生态的机会,也是与更广泛数字资产市场建立连接的现场。建议将其与8月26日的「洞见未来」相衔接:以前者建立配置与趋势框架,再通过大会深入理解比特币及相关生态的实际发展。
本周绝大多数周边活动都围绕会展中心与港岛核心区展开,主会场议程与周边场次之间的通勤成本较低,可以按半天为单位规划行程。
8月27日
AI·CRYPTO 全球资产配置峰会
时间: 2026年8月27日 13:30 签到,14:00–17:00(GMT+8)
地点: 香港湾仔万丽海景酒店(审核通过后发送具体地址)
主办方: 卓锐证券(Zircon Securities)
报名链接:点击报名
AI·CRYPTO 全球资产配置峰会把 AI 技术与加密资产配置放在同一讨论框架中,聚焦智能化技术如何影响市场分析、资产研究、交易决策与长期配置,Techub News 为参与机构之一。
议程相当具体:《AI 与比特币双重叙事下的全球资产配置展望》《从创新资产到标准化配置:数字资产 ETF 的发展与展望》两场主题演讲之后,是《比特币的机构化进程:ETF、流动性与新一轮市场周期》与《算力新周期:从芯片到云端,资本开支如何传导为投资机会》两场圆桌。参与机构包括华夏基金(香港)、易方达资产管理(香港)、VDX、Animoca Brands、BE Trust、BigQuant、北水金控与 Metalpha。
这也是「洞见未来:全球资产配置中的新机遇」的重要延展。8月26日的活动着眼于全球资产配置的新趋势,8月27日的 AI·CRYPTO 全球资产配置峰会则进一步聚焦 AI 与加密资产的交叉领域,为希望持续追踪新技术与新资产类别关系的参与者提供更具针对性的交流场景。
The New Payment Stack:从稳定币到全球商业
时间: 2026年8月27日 13:30–17:30(GMT+8)
地点: 香港
主办方: Avalanche、Team1,合作方 Interlace、Kite AI
报名链接:点击报名
稳定币正在走出加密原生市场,成为全球商业基础设施的一部分。这场活动汇集支付、稳定币、金融科技、金融机构、AI 与数字资产基础设施领域的负责人,讨论下一代支付如何变得可编程、自主与实时。
议程为三场主题演讲加两场高管圆桌,其中 Avalanche 亚洲区负责人 Jacky Kong 将分享《Building the New Payment Stack: Avalanche's Vision for Global Business》。关注链上资金如何进入日常商业场景的参与者可以重点考虑。
CDDJAP 2026 夏季加速营启动论坛
时间: 2026年8月27日 13:30–17:30(GMT+8)
地点: 香港数码港三座 Function Room
主办方: CDDJAP(数码港 × Draper Dragon 联合加速器)、Draper Dragon、Starlabs Consulting
报名链接:点击报名
CDDJAP 2026 夏季加速营启动论坛以「Capital Meets Intelligence」为主题,关注 AI 创新、项目孵化与创业生态建设,Techub News 为官方媒体合作伙伴。
论坛的判断是:AI Agent 正在改变商业运作方式,RWA 正在上链,稳定币正在重塑全球支付——当这几股力量汇聚,香港正成为连接全球资本、创新与下一代智能经济的关键门户。现场安排主题演讲、圆桌讨论与初创项目展示,联合主办方包括加拿大-亚洲人工智能与数字创新委员会(CAI)、加拿大区块链协会、香港数字资产学会与 Starlabs Go。
与资产配置和金融基础设施类活动不同,CDDJAP 更强调面向未来的项目实践与创新连接,适合创业者、开发者、投资机构,以及希望寻找早期创新机会的参与者。
Yield on Trust|HashKey Cloud × Cactus Custody
时间: 2026年8月27日 14:00–18:00(GMT+8)
地点: 香港中环康乐广场8号交易广场三期14楼 HashKey Exchange
主办方: HashKey On-Chain
报名链接:点击报名
HashKey Cloud 与 Cactus Custody 在 Bitcoin Asia 期间正式发布战略合作,双方将结合 Cactus 的机构级托管能力与 HashKey Cloud 的机构级质押与收益基础设施,面向机构客户提供一站式收益解决方案。
现场包括合作启动与签约仪式、以《机构托管与 Staking 的下一个十年》为题的高管炉边对话,以及《Beyond Holding: The New Era of Bitcoin Yield》圆桌。适合专业投资者、基金、托管机构、协议方与交易所生态伙伴。
The AI Crucible:VC & Builders Roundtable
时间: 2026年8月27日 15:00–18:00(GMT+8)
地点: 香港港岛
主办方: Savior of Health、BBAI,联合主办 Amber Group、Animoca Brands、Bored Brain AI、Fomoscan
报名链接:点击报名
面向 AI 项目方、开发者与投资机构的圆桌活动,重点是把 VC 与 AI 项目、建设者直接连接起来,深入讨论 AI 项目本身与技术细节,现场提供餐饮。规模不大,适合希望进行具体技术与融资对话的团队。
One Night in Hong Kong:与 EX.IO & TIC 共塑 RWA 未来
时间: 2026年8月27日 16:00–18:00(GMT+8)
地点: 香港天后电气道54-58号 CAI Building 9楼
主办方: EX.IO Group × Taiwanese in Central(TIC)
报名链接:点击报名
EX.IO Group RWA 主题系列活动第八期,首次与 Taiwanese in Central 联合举办,以闭门交流形式聚焦行业洞察与案例分享,采取邀请制且仅限专业投资者(PI Only)。
主讲人为 EX.IO Group 上币与 RWA 资产发行总监 Jimmy Wu。内容涵盖全球央行资产配置转向与代币化基础设施成熟如何为跨境资产管理开辟新赛道,以及香港证监会监管框架下持牌 VATP 如何为专业投资者搭建 RWA 触达通道。
The Payment Layer for the Agent Economy
时间: 2026年8月27日 16:30–20:00(GMT+8)
地点: 香港
主办方: DogPay
报名方式: 请以主办方公布的报名渠道为准
The Payment Layer for the Agent Economy 聚焦 AI Agent 经济中的支付层与基础设施问题,Techub News 为官方媒体合作伙伴。
当 AI Agent 从辅助工具走向可执行任务、协同决策与参与商业流程的智能主体,支付能力将成为其进入真实经济活动的重要基础。如何设计适用于智能体的支付方式、交易机制与服务网络,将影响 AI Agent 在商业、金融与数字服务场景中的实际落地。
本场活动为当天日程补充了「AI + 支付」的关键议题。它与 The Future Financial Landscape 所讨论的金融机构、支付与加密生态形成呼应,也与 AI·CRYPTO 全球资产配置峰会、CDDJAP 2026 夏季加速营启动论坛共同构成 AI 技术、金融网络与创新应用的多维观察。
The Future Financial Landscape:连接金融机构、支付与加密生态
时间: 2026年8月27日 18:00–22:00(GMT+8)
地点: 香港港岛
主办方: Interlace,携手 Cregis 与 JoinCare
报名链接:点击报名
The Future Financial Landscape 聚焦金融机构、支付网络与加密生态之间不断深化的连接,Techub News 为官方媒体合作伙伴。这是一场面向决策层的闭门晚宴,没有展区,也不设人潮。
支付是传统金融与数字资产交汇最直接的场景之一。随着稳定币、链上结算与全球化资金流动需求的发展,金融服务与支付基础设施正在迎来新的演进方向。主办方给出的判断很明确:监管框架的逐步清晰正在加速机构入场,代币化正在打开万亿美元级别的市场,稳定币正在成为跨境结算的基础设施,AI 正在重新定义支付方式。
出席者以数字银行、外汇、资产管理机构、证券及家族办公室,风险投资与机构投资人,以及交易所、钱包、稳定币发行方、支付基础设施与公链网络的决策者为主。对于此前参加「洞见未来」的参与者,这场活动可进一步回答一个实践层面的关键问题:当资产配置与金融市场的边界被重新定义时,金融机构和支付网络将如何连接更广泛的数字资产生态。
Cross-Chain Happy Hour @ Bitcoin Asia
时间: 2026年8月27日 18:00–22:00(GMT+8)
地点: 香港丽景酒店 Renaissance Hong Kong(具体楼层向已报名者公布)
主办方: n.exchange
报名链接:点击报名
从会场议程中抽身出来的一场轻松夜场,参与者覆盖钱包、交易所、金融科技、基础设施、媒体与 KOL。主办方明确说明:没有圆桌,没有路演,就是喝一杯、聊聊天、认识新朋友。
入场按报名先后与场地容量限制,建议提前登记或加入候补名单。
RWA AFTER HOURS:THE CULTURAL LAYER
时间: 2026年8月27日 18:30–22:00(GMT+8)
地点: 香港湾仔(报名通过后公布完整地址)
主办方: ULTILAND
报名链接:点击报名
Ultiland 在 Bitcoin Asia 期间举办的夜后沙龙,主题围绕艺术与文化 IP 及其与真实资产的结合,限50人,着装要求为 Smart Casual。
形式很克制:两场简短分享,其余时间全部留给自由交流,连接 Web3、艺术、文化与真实世界资产领域的从业者。如果白天已经参加了偏机构与合规议题的场次,这场活动提供了 RWA 话题的另一个切面。
AI NIGHT:TRUST TO EARN
时间: 2026年8月27日 19:30–21:30(GMT+8)
地点: 香港尖沙咀东么地道62号永安广场6楼601室
主办方: OpenCheck,联合 Amber、BitHealth
报名链接:点击报名
在香港上市公司办公室内举办的 AI 主题夜场,主题为「Trust to Earn」,现场设有 VERIFY & GACHA 互动体验,提供餐饮。是当晚少数在九龙一侧举办的活动,适合行程安排在尖沙咀方向的参与者。
HMTW Private Salon:Heritage Meets Tomorrow's Will
时间: 2026年8月27日 20:00–23:00(GMT+8)
地点: 香港中环(向通过审核的嘉宾公布)
主办方: HMTW Foundation(Bitcoin Asia 2026 官方社区合作伙伴)
报名链接:点击报名
仅设22席的私人沙龙,以宜兴紫砂器皿盛装稀有威士忌,进行一场不留记录的对话,主题围绕真实世界资产、来源证明与「比我们更长久的信任」。
议程为20:00入场、21:00威士忌与紫砂品鉴、22:00 RWA 圆桌(off the record)。不录音、不做路演展示,席位以杯为限。
建议参与路径
8月27日的行程建议以 Bitcoin Asia 2026 主会场为轴心:白天在会展中心,下午与夜晚分配给周边场次。
如果你以资产配置为主线,下午优先 AI·CRYPTO 全球资产配置峰会,晚上接 The Future Financial Landscape,完成从「AI 与比特币双重叙事下的配置框架」到「金融机构与支付网络如何承接」的连续观察。
如果你关注支付与稳定币,下午的 The New Payment Stack 与傍晚的 The Payment Layer for the Agent Economy 构成一条完整线索:前者讲稳定币如何进入全球商业,后者讲当付款方变成 AI Agent 时,支付层需要如何重构。
如果你关注 RWA,可以按 One Night in Hong Kong(16:00,机构与合规视角)→ RWA AFTER HOURS(18:30,文化与 IP 视角)→ HMTW Private Salon(20:00,闭门圆桌)的顺序安排,一晚上把 RWA 的三个层面走完。
如果你是创业者或早期投资人,CDDJAP 2026 夏季加速营启动论坛与 The AI Crucible 是当天最直接的两场,前者看生态与孵化,后者谈具体项目与技术。
活动具体时间、地点、嘉宾及报名安排请以主办方最新通知为准。本文仅作活动信息导览,不构成任何投资建议。
 8月香港活动导览:从全球创新到 AI Agent 支付,聚焦资产配置新机遇8月25日至28日,香港将迎来一系列聚焦全球创新、数字资产、链上金融、比特币生态、支付网络与 AI 应用的行业活动。不同议题交织汇聚,为投资者、机构从业者、创业者及技术开发者提供密集的交流与连接机会。
本轮活动中,由 TechubNews 主办的 “洞见未来:全球资产配置中的新机遇” 将于8月26日举行。活动从全球资产配置视角切入,连接 AI、数字资产、传统金融与新兴市场趋势,适合作为整个活动周期的重点行程。
以下按活动日历中的排列顺序,整理本次活动导览。
8月25日至27日
第二届 GIS 全球创新展暨全球创新峰会
第二届 GIS 全球创新展暨全球创新峰会将于8月25日至27日举行。活动聚焦全球创新生态,面向希望连接创新项目、产业资源、技术趋势与国际市场机会的参与者。
在 AI、数字资产与金融科技加速融合的背景下,创新不再局限于单一技术突破,而更体现在技术、资本、应用场景与全球协作网络的连接能力。对于希望建立跨领域视角、拓展国际生态合作的从业者而言,GIS 全球创新展暨全球创新峰会可作为本轮活动的起点。
报名链接:点击报名
8月26日
洞见未来:全球资产配置中的新机遇
时间: 2026年8月26日 14:00–18:00(GMT+8)
地点: 香港
主办方: TechubNews
报名链接:点击报名
“洞见未来:全球资产配置中的新机遇”是本次活动日历中的重点主办活动。面对全球市场环境的变化,资产配置正在从传统的区域、品类和周期判断,进一步延伸至数字资产、AI 技术、链上金融与新型金融基础设施所带来的结构性机会。
活动将聚焦全球资产配置的新变量与新方向,帮助参与者从更宏观的框架理解市场趋势、资产类别演化与风险管理逻辑。对于关注数字资产但不希望局限于单一赛道的参与者,这是一场值得优先参与的趋势型交流。
从行程安排看,8月26日下午的“洞见未来”也处在承前启后的关键位置:此前可从全球创新视角观察技术与产业趋势,之后则可进一步进入链上金融、比特币生态、支付网络、AI 与加密资产配置等细分议题。
链上金融如何重塑传统金融机构角色
同日举行的“链上金融如何重塑传统金融机构角色”,将视角聚焦于金融基础设施与机构服务模式的变化。
随着链上结算、数字资产托管、代币化资产与合规技术的持续发展,传统金融机构正在重新评估自身在发行、交易、清算、托管、风控与客户服务中的角色。该活动适合关注金融机构数字化、链上业务实践及传统金融与加密行业融合路径的参与者。
将“洞见未来”与本场活动结合参与,可以形成从全球资产配置趋势到金融基础设施演进的连续观察:先理解市场机会如何变化,再思考机构将如何承接这些变化。
报名链接:点击报名
8月27日至28日
Bitcoin Asia 2026
Bitcoin Asia 2026 将于8月27日至28日举行,是本轮活动中的重要行业节点。大会将汇聚比特币生态参与者、数字资产从业者、机构代表、开发者及全球社区成员,成为观察比特币产业发展与行业协作的重要窗口。
对于参与者而言,Bitcoin Asia 2026 既是深入比特币原生生态的机会,也是与更广泛数字资产市场建立连接的现场。建议将其与8月26日的“洞见未来”相衔接:以前者建立配置与趋势框架,再通过大会深入理解比特币及相关生态的实际发展。
报名链接(9折优惠):点击报名
8月27日
The Future Financial Landscape:连接金融机构、支付与加密生态
The Future Financial Landscape 聚焦金融机构、支付网络与加密生态之间不断深化的连接。
支付是传统金融与数字资产交汇最直接的场景之一。随着稳定币、链上结算与全球化资金流动需求的发展,金融服务与支付基础设施正在迎来新的演进方向。本场活动适合关注金融科技、跨境支付、机构服务与加密应用落地的人士。
对于此前参加“洞见未来”的参与者,这场活动可进一步回答一个实践层面的关键问题:当资产配置与金融市场的边界被重新定义时,金融机构和支付网络将如何连接更广泛的数字资产生态。
报名链接:点击报名
AI·CRYPTO 全球资产配置峰会
AI·CRYPTO 全球资产配置峰会将 AI 技术与加密资产配置放在同一讨论框架中,聚焦智能化技术如何影响市场分析、资产研究、交易决策与长期配置。
这也是“洞见未来:全球资产配置中的新机遇”的重要延展。8月26日的活动着眼于全球资产配置的新趋势,8月27日的 AI·CRYPTO 全球资产配置峰会则进一步聚焦 AI 与加密资产的交叉领域,为希望持续追踪新技术与新资产类别关系的参与者提供更具针对性的交流场景。
报名链接:点击报名
CDDJAP 2026 夏季加速营启动论坛
CDDJAP 2026 夏季加速营启动论坛关注 AI 创新、项目孵化与创业生态建设。
对于创业者、开发者、投资机构及希望寻找早期创新机会的参与者而言,该论坛提供了观察 AI 应用、创新项目与生态协作的入口。与资产配置和金融基础设施类活动不同,CDDJAP 更强调面向未来的项目实践与创新连接,适合希望从技术与创业视角了解行业新动向的人士。
报名链接:点击报名
The Payment Layer for the Agent Economy
The Payment Layer for the Agent Economy 聚焦 AI Agent 经济中的支付层与基础设施问题。
当 AI Agent 从辅助工具走向可执行任务、协同决策与参与商业流程的智能主体,支付能力将成为其进入真实经济活动的重要基础。如何设计适用于智能体的支付方式、交易机制与服务网络,将影响 AI Agent 在商业、金融与数字服务场景中的实际落地。
本场活动为本轮日程补充了“AI + 支付”的关键议题。它与 The Future Financial Landscape 所讨论的金融机构、支付与加密生态形成呼应,也与 AI·CRYPTO 全球资产配置峰会、CDDJAP 2026 夏季加速营启动论坛共同构成 AI 技术、金融网络与创新应用的多维观察。
报名链接:点击报名
建议参与路径
如果你希望以资产配置为主线展开本次香港行程,建议优先锁定8月26日的“洞见未来:全球资产配置中的新机遇”,再于8月27日参与 AI·CRYPTO 全球资产配置峰会与 Bitcoin Asia 2026,完成从全球趋势、配置逻辑到数字资产生态的连续观察。
如果你更关注传统金融与加密行业的融合,可以围绕“洞见未来”“链上金融如何重塑传统金融机构角色”以及 The Future Financial Landscape:连接金融机构、支付与加密生态安排参会重点。
如果关注 AI 与未来商业基础设施,则可重点参与 CDDJAP 2026 夏季加速营启动论坛、The Payment Layer for the Agent Economy,并结合 AI·CRYPTO 全球资产配置峰会,观察 AI 技术如何影响创新创业、资产配置与支付网络。
活动具体时间、地点、嘉宾及报名安排请以主办方最新通知为准。本文仅作活动信息导览,不构成任何投资建议。
 Web3 支付赛道(2025-2026)研究报告(上篇):从叙事驱动迈向基础设施落地,稳定币、Agent 支付与稳定链如何重塑下一代支付体系?全景式拆解行业背景、协议标准、巨头卡位与全球监管博弈想象这样一幅图景:2026 年的某个清晨,一个 AI Agent 在你的授权下悄然运行——它在全球数据市场中比价,调用三处 API 完成信息采集,支付 0.07 美元完成交易,调用云端算力并自动预留 0.02 美元结算,最后为下游生成报告的 Agent 支付 0.01 美元。整个过程没有银行账户、没有信用卡、没有 SWIFT 代码,却在 4 秒内完成清算。这不是科幻想象,而是 x402 与 MPP 协议此刻正在处理的数百万笔真实交易。
数字反差正重新定义” 价值如何流动”。2025 年,稳定币以 33 万亿美元链上结算规模首超 Visa 与 Mastercard 合计交易量;超过 10 万个 AI Agent 正在运行一种人类无法感知的支付经济:单笔金额不足 1 美分,但日交易频次可达百万级,手续费近乎为零。同一时刻,全球跨境汇款均费仍高达 6.36%、结算仍需 3—5 个工作日,13 亿成年人仍未进入传统银行体系。” 谁来定义下一代支付基础设施” 的产业权力交接,正在从 Web3 行业叙事升级为全球金融体系的结构性议题。
本研究报告将以 Web3 支付基础设施为主线,系统解构 2025—2026 年 Web3 支付赛道从” 叙事驱动” 向” 基础设施落地” 的范式转移,并回答决定未来五年产业走向的三个根本问题:谁主导协议标准?哪些基础设施层将成为价值沉淀入口?谁将在监管与商业的螺旋上升中掌握市场的定义权?
作者:Rosa,外捕研究(Web3Caff Research)研究员
封面:Photo by Norbert Kowalczyk on Unsplash,Typography by 外捕研究(Web3Caff Research)
字数:全文近 26000 字
说明:由于篇幅原因,本份研报分为上中下三篇发表,本篇为上篇(包含章节:第一章 宏观背景:Web3 支付的历史性转折、第二章 稳定币:Web3 支付的核心基础设施),中篇章节(第三章 AI Agent 支付:新兴的机器经济层、第四章 支付巨头与传统金融机构的 Web3 布局),下篇章节(第五章 稳定链赛道的崛起与竞争、第六章 全球监管动态、第七章 综合结论与趋势研判)
目录
第一章 宏观背景:Web3 支付的历史性转折
行业范式转移:从叙事驱动到基础设施落地
传统支付的结构性痛点与 Web3 支付的比较优势
商家支付已经跨越实用性门槛
第二章 稳定币:Web3 支付的核心基础设施
市场规模在 2025-2026 年经历爆发式增长
美元双寡头格局与储备收益模式加速连接传统金融体系
稳定币支付用例:从交易所结算加速延展至真实商业流
用户体验架构演进:从链上资产走向大众支付
“稳定链” 兴起:支付专用基础设施的垂直整合
第三章 AI Agent 支付:新兴的机器经济层
Agentic Commerce 的概念与支付需求
Agent 支付技术栈:从清算到治理的分层架构
主要协议标准的竞争格局
标杆案例:AWS AgentCore Payments 的标志意义
Agent 支付风险
第四章 支付巨头与传统金融机构的 Web3 布局
Stripe:全面转型稳定币结算轨道
PayPal:PYUSD 与 AI Agent 双线并进
Visa:卡网络的双轨稳定币战略
Mastercard:Token 化凭证与稳定币基础设施双轨并进
传统金融机构的入局路径
第五章 稳定链赛道的崛起与竞争
稳定链出现的结构性必然
主要稳定链的定位与比较
未来趋势猜测:多链共存而非单一胜者
第六章 全球监管动态
美国:GENIUS 法案确立联邦监管框架
欧盟:MiCA 全面执行与市场重构
中国香港:亚太合规试验田
全球监管框架横向对比
第七章 综合结论与趋势研判
产业发展阶段判断
五大核心趋势
未来展望
要点结构图
参考文献
第一章 宏观背景:Web3 支付的历史性转折
合规提示:稳定币为虚拟货币(Token),并请您知晓发行、参与投资 Token 这一行为在不同国家和地区均有不同严苛程度的法规要求和限制,尤其在中国大陆发行 Token 涉嫌 “非法发行证券” 行为,提供 Token 交易撮合等加密货币交易相关行为也属于 “非法金融活动”(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》),下列内容仅为客观分析稳定币的推动进展与市场可行性策略以及意在探讨与分析基于区块链技术支持的应用场景正如何基于全球监管环境下进行负责任发展,因此请您勿以此信息进行相关决策,并请您严格遵守您所在国家和地区的法律法规,不参与任何非法金融行为。
行业范式转移:从叙事驱动到基础设施落地
Web3 行业正在经历深刻的范式转移。Web3 支付的上一轮叙事主要围绕 “链上资产在支付领域的应用探索” 展开,然而其现实落地长期受制于资产波动、用户体验、监管不确定性和商户接受度不足。2025—2026 年的新变化在于,行业增长逻辑从资产价格驱动转向合规增量驱动和基础设施嵌入。稳定币作为挂钩法币价值的数字资产,在合规框架下有效缓解了价格波动问题,成为了主流的链上交易结算媒介,并提供了 7×24 小时跨境可达性,支付巨头和云平台的进入则让 Web3 支付从原生用户圈层外溢到传统商业网络。
这次转折的关键并非区块链技术成熟,而是三重催化剂共振。第一,稳定币市场规模足够大,有望支撑真实商业场景中的流动性需求。第二,监管框架开始清晰,使银行、支付公司和企业客户能够评估合规路径。第三,AI Agent 带来新的机器支付需求,使传统卡网络和银行账户体系面对微支付、自动授权和按次结算时暴露出结构性不足。三者叠加,使 Web3 支付从 “能否成立” 的讨论进入 “谁定义标准、谁控制入口、谁沉淀价值” 的产业竞争阶段。
传统支付的结构性痛点与 Web3 支付的比较优势
传统跨境支付体系面临三大结构性痛点:一是成本高昂,根据世界银行 2025 年 Q3 数据显示跨境汇款平均手续费约 6.36% [1],远超合理阈值;二是时效低下,SWIFT 平均结算时间 3—5 个工作日,涉及多个中间行导致节点不透明;三是覆盖缺失,全球约 13 亿成年人无银行账户,传统金融体系对欠银行化地区服务严重不足 [2]。
Web3 支付的四大结构优势:第一,结算时间有望从银行工作日和代理行路径转为链上几乎实时确认。第二,支付网络从许可账户体系转为钱包地址体系,有望覆盖银行账户不足或跨境收款困难的用户。第三,交易可编程,使条件支付、流式支付、自动对账和智能合约托管成为可能。第四,微支付的成本结构不同于卡网络固定手续费,更适合 API、数据调用和机器间支付等新场景。
但比较优势并不意味着全面替代。纽约联储指出,FedNow、RTP、same-day ACH、Venmo 和 CashApp 等本地快速支付系统在国内支付中具备低成本、即时和受监管优势,稳定币的差异化更多来自全球可达、无需银行账户和链上转移能力。 [3] 因此,稳定币最可能优先突破的是传统系统短板明显的场景,而非对所有支付方式的一刀切替代。
传统支付与 Web3 支付的对比,图源:外捕研究(Web3caff Rresearch)研究员 Rosa 编制
商家支付已经跨越实用性门槛
2025 年,商家的稳定币支付突破了大多数零售商没有想到的门槛。据 Artemis Analytics 数据(经彭博社报道),稳定币在 2025 年链上结算总额达到约 33 万亿美元,同比增长约 72%,已超过 Visa 与 Mastercard 合计的支付规模 [4][5]。即便剔除套利、机器人划转等” 噪声”,Chainalysis 估算的” 真实经济活动量” 仍约有 28 万亿美元,已逼近甚至超过传统卡组织的处理规模,并认为稳定币支付流可以在 2031 年至 2039 年的某个时候与 Visa 和万事达卡的链外交易量相匹配 [4]。
稳定币能在结算规模上逼近卡组织,背后正是商家对传统卡网络成本的长期不满。商家每处理一笔卡交易都要承担三层费用:支付给发卡行的交换费(Interchange Fee)、支付给 Visa 或 Mastercard 的评估费(Assessment Fee),以及收单处理商的加价(Processor Markup)。视卡种、交易方式和商家类别的不同,这三项相加通常会吃掉每笔销售额的 1.5% 至 3.5%。以一笔 100 美元的消费为例,商家平均要支付约 2.24 美元的卡处理费;对于每月流水 100 万美元的商家,这意味着每月约有 22,400 美元流向中间环节。电子商务商家的成本往往更高,因为无卡交易(Card-not-present)伴随更高的评估费和欺诈风险溢价。除百分比费用外,卡的结算周期还会长时间占用商家的周转资金——截至 2026 年初,平均卡结算时间约为 1.9 个工作日(计入周末后接近 3 个日历日)。对一家月流水 1,000 万美元的公司而言,约 3 天的结算延迟每年会带来约 25,000 美元的融资成本。此外还有退单(Chargeback)的隐性成本:无论争议结果如何,每笔被争议的交易都会让商家承担 20 至 100 美元的手续费,且通常还要搭上已经发出的商品。[6]
当链上结算规模已能比肩卡组织、而传统卡网络的费率、在途资金占用与退单成本又清晰可量化时,对商家而言采用稳定币支付便不再是观望中的实验,而是一道算得清账的经济选择——这正是” 实用性门槛” 被跨越的标志。
第二章 稳定币:Web3 支付的核心基础设施
合规提示:稳定币为虚拟货币(Token),并请您知晓发行、参与投资 Token 这一行为在不同国家和地区均有不同严苛程度的法规要求和限制,尤其在中国大陆发行 Token 涉嫌 “非法发行证券” 行为,提供 Token 交易撮合等加密货币交易相关行为也属于 “非法金融活动”(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》),下列内容仅为客观分析稳定币的推动进展与市场可行性策略以及意在探讨与分析基于区块链技术支持的应用场景正如何基于全球监管环境下进行负责任发展,因此请您勿以此信息进行相关决策,并请您严格遵守您所在国家和地区的法律法规,不参与任何非法金融行为。
市场规模在 2025-2026 年经历爆发式增长
稳定币市场规模在 2025—2026 年经历了爆发式增长。根据 Artemis Terminal 数据显示,自 2021 年 9 月以来,5 年间稳定币总供应量增长约 2.6 倍,增长并非线性。其中,2025 年一年内增加近 1000 亿美元,2025 年 12 月 12 日稳定币总市值首次触及 3100 亿美元历史峰值,并于 2026 年 5 月进一步突破 3230 亿美元。然而,在 2025 年第四季度和 2026 年第一季度期间市场增长趋于平缓。
稳定币市场流通量走势图,图源:Artemis Terminal
2025 年-2026 年的市场增长走势与一系列重要事件相吻合。2025 年 1 月 23 日白宫发布《关于加强美国在数字金融技术领域领导地位的行政令》;2025 年 7 月 18 日《指导和建立美国国家稳定币创新法案》(GENIUS 法案)签署成为法律。[7] 在两大重要政策的推动下,美国正式建立了稳定币的联邦监管框架。
2025 年上半年增长早于 GENIUS 法案的签署,可能原因是市场判断法案的建立即将明朗化后,各大机构信心增强,开始加速布局稳定币市场。虽然 GENIUS 法案要求稳定币由国库券和央行资金 1:1 背书,并禁止发行人直接向持有者支付利息;但是全球以法币为储备支持的稳定币供给仍持续扩张,并未受到明显影响。
值得注意的是,目前尚无一款稳定币是在 GENIUS 法案框架下发行的——该法案的完全生效时间是 2027 年 1 月 18 日(或监管机构发布最终规则后 120 天,以较早者为准)。
稳定币市值与美国政策事件关系图,图源:Federal Reserve
美元双寡头格局与储备收益模式加速连接传统金融体系
稳定币市场目前仍高度集中于美元资产。根据上文来自 Artemis Terminal 的稳定币市场流通量走势图,美元计价稳定币占稳定币供给 99% 以上。在发行方维度,USDT 和 USDC 长期占据主导地位,截止 2026 年 6 月 9 日,USDT 持有约 59% 市场份额,市值约 1860 亿美元;USDC 市占率约 24%,市值约 774 亿美元;两者合计占据 83% 以上的市场份额。PYUSD、RLUSD、欧元稳定币和银行稳定币则代表了支付巨头、传统金融机构等合规发行方的新增供给。
稳定币发行方的商业模式主要来自储备资产收益。合规稳定币发行人在收到法币后,将其配置于现金、银行存款、短期国债、回购协议或货币市场基金等高流动性储备资产,在向持有人提供 1:1 赎回承诺的同时,保留储备资产的收益。非合规稳定币发行人如 Tether, 根据其官方披露,2025 年全年净利润超过 100 亿美元,持有美国国债总敞口高达 1410 亿美元(其中直接持有 1220 亿美元),已经成为目前全球最大的非主权美债持有方。[8]
BIS 研究进一步揭示了稳定币与美国短期国债市场的联系。BIS 研究指出,美元支持型稳定币发行方在 2024 年购买近 400 亿美元美国 T-bills,规模接近大型政府货币市场基金,并发现稳定币资金流入会对 3 个月 T-bill 收益率形成可测量的影响,稳定币资金流对短端美国国债收益率具有可识别的压低效应 [9]。这意味着稳定币不再只是 Web3 市场内部产品,而已经通过储备资产渠道连接到传统安全资产市场。稳定币规模越大,其流入流出对国债市场、货币政策传导和金融稳定的潜在影响越值得监管关注。
稳定币支付用例:从交易所结算加速延展至真实商业流
稳定币最早的主要用途是 Web3 市场的计价和结算,用户利用 USDT、USDC 等类型的资产在交易平台和 DeFi 协议之间快速移动美元敞口。2025—2026 年的变化在于,稳定币用例正在向真实商业支付迁移。Visa 总结的银行机会包括跨境汇款、B2C 付款、企业财资和 B2B 支付、链上信贷设施以及 RWA (现实世界资产 Token 化)[10] 。Fireblocks 在 2025 年调研显示,90% 的受访机构已经对稳定币采取行动,49% 的金融机构已经在支付中使用稳定币,另有 41% 处于试点或规划阶段。[11]
在跨境 B2B 场景中,稳定币的价值不只是降低手续费,而是缩短结算链、提高资金可见性并释放预存资金。Fireblocks 调研显示,受访机构认为采用稳定币的首要价值是更快结算(48%),其次是透明度(36%)、集成支付流(33%)和改善流动性管理(33%),低成本仅为 30%。[12] 这说明企业和银行看重的是资金周转效率、可控性和新市场进入能力,而非单纯的交易费下降。
全球付款和远程薪资支付是另一类高潜力场景。平台经济、创作者经济和跨境外包使企业需要向多国个人和小商户付款。传统银行账户和本地清算网络覆盖不均,稳定币能够以美元稳定价值进行跨境流转,再由本地持牌机构按当地法规完成最终结算。该场景尤其适合拉美、非洲、东南亚和高通胀国家,因为用户对美元计价储值和即时到账更敏感。
U 卡则是消费者端最容易理解的入口。Visa 与 Bridge 的合作表明,稳定币可以通过既有卡网络和商户接受体系被 “转化” 为日常消费能力。消费者在前端用卡,商户在后端收到本地法币,稳定币余额在 Bridge 等基础设施中完成记账与价值转换。这一路径显示,消费者未必需要理解链、Gas 或钱包,稳定币可作为后端资金来源嵌入传统支付体验。
用户体验架构演进:从链上资产走向大众支付
稳定币要从 Web3 原生资产演化为大众支付工具, 必须跨越三道体验门槛: 一是用户需要持有原生手续费(Gas Token) 才能发起交易;二是私钥与助记词管理复杂易错;三是多链多稳定币带来的跨链选择割裂。2025—2026 年, 围绕这三道门槛形成了两条互补的演进路径——底层的账户抽象路径与上层的支付轨道路径——共同把链上支付的前端体验向 Apple Pay、PayPal 和银行卡靠拢。
在账户抽象路径上,主要由 ERC-4337 和 EIP-7702 来引领。什么是账户抽象?核心思想是把智能合约的可编程性惠及给普通用户。让用户的钱包本身变成一个智能合约,解锁多因素验证、定期自动扣款、自定义交易规则等高级功能。
由于现在区块链上的每次转账,用户钱包内都必须持有对应公链的 Token 才能完成手续费支付。这就好比你出国旅游,不管去哪个国家,都必须先把当地货币换好,才能消费。这对普通用户来说是一道不小的门槛。为此,以太坊社区(包括创始人 Vitalik Buterin)提出了 ERC-4337 标准,于 2023 年 3 月正式部署在以太坊主网。ERC4337 通过引入 UserOperation、Bundler、EntryPoint 和 Paymaster 等组件,让用户能够通过智能账户表达交易意图,并允许 Paymaster 在特定条件下为用户代付 Gas,我们将用 Visa 团队的测试图进行示例,在下文详细说明 [13]。
ERC-4337 账户抽象下的交易流和 Gas 费新范式,图源:VISA,What is Account Abstraction?
传统以太坊交易流程:用户用私钥签名 → 交易进入公共内存池(Mempool)→ 验证者/构建者打包进区块链。整个过程简单但僵硬,用户必须持有 ETH 支付 Gas 费,且无法自定义任何逻辑。
ERC-4337 通过引入 UserOperation 专用内存池、Bundler 打包市场与全局 EntryPoint 合约,将用户的交易意图与底层区块链执行解耦,使智能合约钱包得以在无需修改以太坊共识协议的前提下主动发起交易;其价值意义是将区块链账户的控制逻辑从协议层下沉至应用层,赋予开发者和用户对” 钱包行为” 的完整可编程权限。更通俗地说,ERC-4337 让智能合约钱包能像普通钱包一样自己发起交易,而且不需要改以太坊底层规则;说白了,就是把” 钱包能做什么” 这件事从以太坊官方手里交给了开发者和用户自己说了算。
而可选的 Paymaster(代付)合约则进一步抽象了 Gas 费用的支付方式——既可充当” 货币中间商”,接收用户的 USDC 并在链上自动转换为 ETH 代付手续费,也可由平台直接赞助全部 Gas 费,实现对用户完全透明的零手续费体验———两种模式共同指向同一目标:彻底消除原生 Token 持有门槛,让链上支付的摩擦降至与传统数字支付相当的水平。
ERC-4337 标准流程内的主要角色理解,图源:外捕研究(Web3caff Rresearch)研究员 Rosa 自制
虽然账户抽象(ERC-4337)是区块链支付走向主流的关键应用协议,但是 ERC-4337 并没有解决一个根本问题:目前绝大多数用户仍然在使用传统的 EOA 钱包(外部拥有账户),如 MetaMask 钱包;他们该如何平滑地过渡到智能合约钱包的使用体验中?
由 Vitalik Buterin 领衔提出的 EIP-7702,正是为了解决这个痛点而生。用一句话解释,EIP-7702 允许一个传统的 EOA 钱包,在执行一笔交易的瞬间,临时或永久地 “借用” 某个智能合约的代码,变身成为一个智能合约钱包。
EIP-7702 引入了一种新的交易类型(Transaction Type 0x04)。当用户发起这种交易时,可以在交易中附带一个授权列表(Authorization List)。这个列表里包含了一个特殊的 “指针”(地址)。当交易执行时,以太坊网络会做一件事:把这个用户的 EOA 账户的代码,指向那个地址上的智能合约代码(通过写入一个 0xef0100 || address 的委托指示符)。从这一刻起,这个原本空空如也的 EOA 账户,就拥有了那个智能合约的所有能力。其意义在于:它允许外部拥有账户(EOA)临时设置账户代码,获得批量交易、代付(Paymaster) 赞助交易和权限降级等智能账户能力,而无需迁移地址或部署新钱包 [14]。
这样一来,使用者不需要换钱包,不需要转移资产,就能立刻享受到 ERC-4337 生态(如 Paymaster 代付)带来的红利。通俗的理解,如果说 ERC-4337 是建好了一座现代化的高铁站(智能合约钱包生态),那么 EIP-7702 就是为所有还在骑自行车的旧用户(EOA 钱包)修了一条直接开进高铁站的快速路。它通过协议层的微小改动,释放了应用层巨大的 UX 创新潜力。
Circle 在 2025 年关于 Pectra 升级的文章中解释,EIP-7702 结合 Circle Paymaster 可让 EOA 在无需部署智能钱包的情况下使用 USDC 支付 Gas,降低用户在稳定币支付中的链上操作门槛 [15]。这条路径解决的是自托管钱包用户面对的 Gas 与签名复杂度问题,意义在于: 为已有的数亿存量 EOA 钱包(MetaMask、Ledger、Trust Wallet 等)就地改造出智能账户体验,而不是要求用户迁移到新地址。
在支付轨道路径上, 以 Stripe、PayPal、Visa、Mastercard、Circle 为代表的支付与卡网络机构,选择在托管侧抽象掉链上复杂度,全部由处理器和发卡方在后端完成,商户和消费者无需理解链上概念。比如,Stripe 于 2025 年初收购稳定币基础设施公司 Bridge 后, 自 2025 年 12 月正式将 USDC 结账能力嵌入其标准商户结账流程 [16]; PayPal 发行的稳定币 PYUSD 至 2026 年 3 月已扩展至 70 余个市场,仅 2026 年第一季度就处理约 82 亿美元跨境稳定币交易 [17]; Circle 推出面向银行的 CPN Managed Payments 托管结算产品; Visa 自 2025 年 12 月在美国正式上线 USDC 结算, 并于 2026 年 4 月 29 日宣布其将在全球稳定币试点项目中新增五条区块链,稳定币结算年化规模达到 70 亿美元,较上一季度增长 50% [18];Mastercard 同期通过与 MetaMask、Circle 等的合作推进稳定币卡受理。
两条路径在产品形态上趋同于同一个目标——让用户只确认支付金额、收款方和授权范围, 把 Gas、链选择、结算、跨链路由等全部下沉到后端——但服务的用户结构不同。账户抽象让” 懂 Web3 的人” 用起来更顺手;支付轨道让” 不懂 Web3 的人” 也能用得上。两者叠加共同构成了 2025—2026 年 Web3 支付从” 链上资产” 走向” 大众支付工具” 的技术与产品基础。
“稳定链” 兴起:支付专用基础设施的垂直整合
2025 年出现了一个新的专有名词用法,稳定链。该名词率先由 Bitfinex 支持、以 USDT 为原生资产的 Layer1 区块链项目 Stable(stable.xyz)提出。Stable 将自身定位为全球首条 “Stablechain” (稳定链),并于 2025 年 12 月正式上线主网。
稳定链的兴起,本质上根植于一个结构性矛盾的长期积累:稳定币已成为链上最主要的价值载体,但承载它的基础设施却从未为它而设计。这种” 错配” 在实践中产生了三类难以回避的摩擦:一是,通用公链 Gas 支付,成本不可预测。二是区块空间竞争,由于支付交易必须与投机性 DeFi 操作、MEV(最大可提取价值)套利机器人共同竞争有限的区块空间,导致确认时间不稳定,且支付交易在优先级排序上天然处于劣势。三是缺乏支付专用的合规与隐私模块。
当前稳定链的发展特性主要体现在:以稳定币作为原生 Gas Token,消除成本波动;内置支付专用交易通道与优先级机制;集成 DEX 与 FX 流动性支持链上原生外汇兑换;提供面向机构的合规模块。这种专业化带来的不仅是性能提升,更是一种设计哲学的转变:将支付的可预测性、合规性与用户体验,从应用层的” 可选项” 提升为协议层的” 硬约束”。关于三大代表性稳定链的详细分析见第六章。
参考文献
[1] Worldbank (2025.09), Remittance Prices Worldwide
[2] Woldbank (2025), The Global Findex 2025
[3] Liberty Street Economics (2025), The Future of Payment Infrastructure Could Be Permissionless
[4] Cryptonews.net (2026.04), Stablecoins quietly out‑settle Visa as Coinbase crowns them the internet’s real money
[5] Bloomberg (2026.01), Stablecoin transactions rose to record 33 trillion led by USDC
[6] Spark. Money (2026.06), Stablecoin Payments for Merchants: Costs, Integration, and the 2026 Adoption Wave
[7] Federal Reserve (2026.04), Stablecoins in 2025: Developments and Financial Stability Implications
[8] BLOCKHEAD (2026.02), Tether Reports $10 Billion Profit as Stablecoin Issuer Becomes Top-20 Holder of US Treasuries
[9] BIS Working Papers No 1270 (2025.05, and revised 2026.06),Stablecoins and safe asset prices.
[10] Visa, Stablecoins and the future of onchain finance
[11] Fireblocks (2025.05), State of Stablecoins 2025
[12] Fireblocks (2025.05), Stablecoins in Banking: Strategic Insights from the 2025 Survey
[13] Visa (2023.05), What is Account Abstraction?
[14] Ethereum Improvement Proposals, EIP-7702
[15] Circle (2025.05), How the Pectra Upgrade is unlocking gasless USDC transactions with EIP-7702
[16] 吴说区块链(2025.12), Stripe 将于 2025 年 12 月 12 日为商户上线稳定币支付。
[17] Stablecoininsider (2026.03), PayPal’s PYUSD Q1 2026 Stablecoin Report
[18] Visa (2026.04), Visa Accelerates Stablecoin Momentum: Adding Five Blockchains for Settlement
[19] Google Cloud Blog (2025.09), Powering AI commerce with the new Agent Payments Protocol (AP2)
[20] Coinbase Developer Platform(2026.06), x402 Protocol Explained: How AI Agents Pay Onchain.
[21] x402.org
[22] Keyrock (206.05), Who Pays the Agent? The Race for Frictionless Machine Payments
[23] AWS Blog(2026.05), Agents that transact: Introducing Amazon Bedrock AgentCore payments, built with Coinbase and Stripe
[24] Fortune (2024. 10), Stripe announces $1.1 billion acquisition of stablecoin start-up Bridge
[25] Privy (2025.06),Privy and Stripe: Bringing crypto to everyone
[26] Stripe (2025.05), Stripe accelerates the utility of AI and stablecoins with major launches
[27] Stripe (2026.05), Stripe partners with AWS to power AgentCore payments with Privy
[28] PayPal (2025.07), PYUSD on Arbitrum
[29] PayPal Newsroom(2025.06), PayPal USD (PYUSD) Plans to Use Stellar for New Use Cases
[30] Visa (2025.04), Visa and Bridge Partner to Make Stablecoins Accessible for Everyday Purchases
[31] Coindesk(2026.04), Visa and Zodia Custody join Stripe’s new blockchain for machine payments
[32] Mastercard (2025.04), Mastercard unveils Agent Pay, pioneering agentic payments technology to power commerce in the age of AI
[33] Mastercard (2026.03), Mastercard to acquire BVNK to connect on-chain payments and fiat rails
[34] Congress.act (2025.07), Genius Act
[35] Federal Register (2026.02), Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act for the Issuance of Stablecoins by Entities Subject to the Jurisdiction of the Office of the Comptroller of the Currency
[36] Sumsub (2026.01), MiCA Regulation and EU Crypto Rules: What Changes in 2026
[37] Eco.com (2026.05), MiCA-Compliant Stablecoins 2026: Full List With Issuers
[38] HKMA (2025.07),Implementation of regulatory regime for stablecoin issuers
[39] Yahoo Finance (2025.12), China’s Digital Yuan to Become Interest-Bearing Under New 2026 Framework
免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。
 HKDAP:首批港元稳定币之一,将怎样影响香港人的支付体验?这不是一条普通的币圈新闻,而是香港支付体系的一次底层升级。
从今年四月开始,香港金管局发出了首批稳定币发行人牌照,其中之一,就是由渣打香港牵头成立的碇点金融科技,准备发行与港元一比一挂钩的稳定币 HKDAP。
和你熟悉的那些“野生稳定币”不同,HKDAP 是在监管框架之内、由银行背景机构发行的港元链上版本,它更像是“受监管的数字港元”,而不是投机代币。
那它会怎样影响香港人的日常支付?
对个人用户来说,你日常看到的依然是“港元金额”,但底层记账方式可能会悄悄改变。
过去你在 FPS、网银或者支付 App 上转账,资金穿行的是传统清算网络;未来,当这些渠道逐步接入 HKDAP,你发起的一笔转账,很可能是在区块链上完成结算。
这样做有几个直接的好处:
第一,跨平台转账会更顺滑。
不同银行、不同钱包、不同应用,只要都支持 HKDAP,就像大家在用同一个“链上港元账户”,资金在不同生态之间切换不再依赖多重中介。
小额高频支付压力更小。稳定币结算天然适合秒级入账和七乘二十四小时的小额支付,一些过去要等“下一工作日入账”的场景,有机会变成真正的实时结算。
同时,你在本地生活消费和在 Web3 场景里做代币化资产、DeFi 或 NFT 交易,未来都有可能用同一枚港元稳定币,而不再需要在港币、USDT、USDC 之间来回兑换。
第二,对商户和平台来说,HKDAP 采用的是 B2B2C 模式。
它不是直接面向散户去发币,而是先接入银行、支付公司和平台服务商,再由这些机构把稳定币能力打包成对商户和用户友好的产品。
这意味着很多中小商户不需要自己“玩链”,也可以通过熟悉的收单机构或 SaaS 服务,拿到“链上结算、即收即结、跨境更灵活”的新能力。
第三,从合规和风险的角度看,HKDAP 把复杂性前移到了发行方和渠道方。
用户看到的是更简单的“用港元支付”的体验,背后关于储备资产、安全托管和价格稳定机制的要求,都由持牌发行人和监管机构来负责。
对你来说,最大的变化可能不是界面变了,而是你每天用的港元支付,开始拥有一个可选的“链上版本”,并且这个版本来自传统银行而不是纯币圈项目。
短期来看,HKDAP 只会在少数应用和机构场景出现,你可能只是偶尔在某些 App 里看到它的选项;
但从中长期来看,如果港元稳定币逐步被嵌入主流银行、支付和 Web3 生态,它会成为香港数字金融里默认的港元结算层之一。
到那时,你很难再用一句“用港币还是用币”来区分世界,因为你口袋里的港元,已经在静悄悄地向链上迁移。
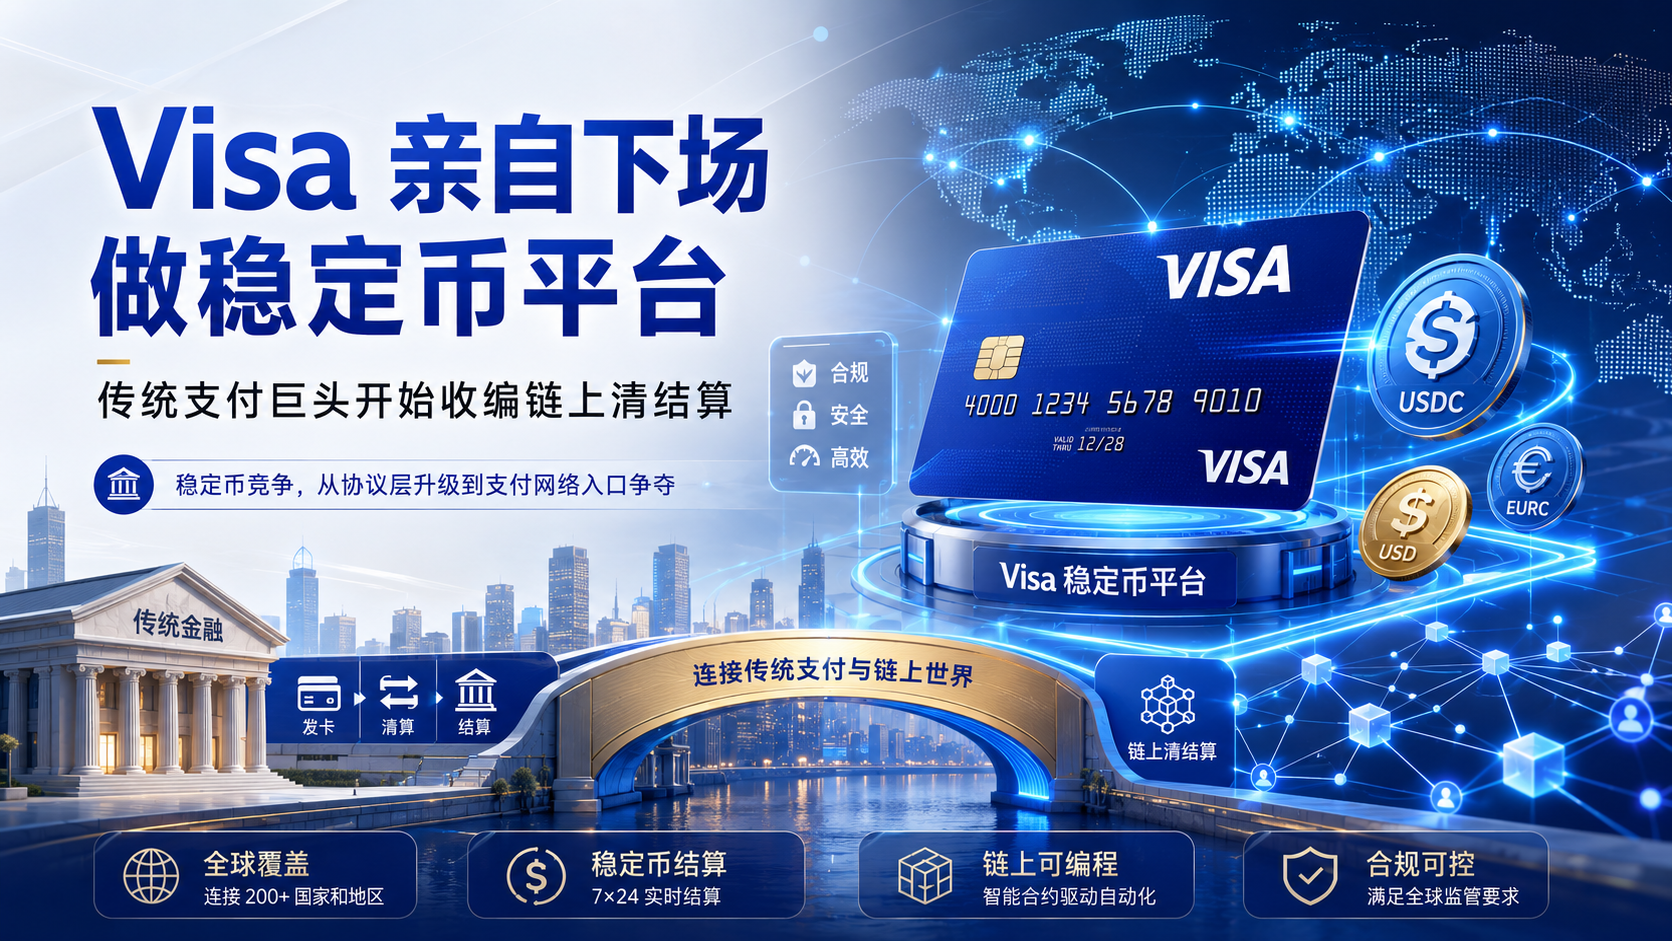 Visa 亲自下场做稳定币平台,传统支付巨头开始收编链上清结算编辑:脑洞大开
Visa没有发行一枚新的“Visa稳定币”,也没有推出一条新的公链。
它做的是另一件更符合支付巨头身份的事:把钱包、银行账户、稳定币铸造与赎回、权限管理、资金转移和传统支付网络,装进一个由Visa管理的企业平台。
7月16日,Visa正式发布Visa Stablecoin Platform,简称VSP。这个平台面向银行、金融科技公司、支付服务商和加密企业,帮助机构在一个环境中完成稳定币的铸造、赎回、持有和转移,并把这些能力接入现有的资金管理、支付与结算流程。Visa公告
表面上看,这是又一家传统金融公司接入稳定币。
但它真正释放的信号是:
稳定币竞争正在从“谁发行的币规模更大、哪条链转账更快”,升级为“谁能控制机构进入链上金融的入口”。
稳定币过去主要是一种链上资产;接下来,它更可能被包装成银行、钱包和支付公司的后台能力。
而Visa想控制的,正是这一层。
VSP到底是什么?
Visa Stablecoin Platform不是一个面向普通用户的交易平台,也不是一个可以自由发行代币的公链工具。
它更像一套面向机构的稳定币操作系统。
根据Visa披露,机构接入VSP后,可以使用Visa提供的Wallet-as-a-Service钱包基础设施,也可以连接自己已有的链上钱包。随后,机构可以绑定银行账户,设置不同员工的操作权限、审批政策和资金转移规则。
平台首期支持的主要操作包括:
铸造稳定币;
赎回或销毁稳定币;
持有稳定币;
在钱包之间转移稳定币;
把稳定币用于资金管理、流动性和结算流程。
为了满足机构内部控制需求,VSP还设计了双人审批、完整审计日志、安全通行密钥和转账白名单等功能。例如,一名员工发起大额资金转移后,需要另一名授权人员确认,交易才能继续执行。
这些功能对普通加密用户来说并不新鲜。多签钱包、白名单、链上转账和稳定币兑换,行业已经使用多年。
但对于一家银行或大型支付公司来说,真正的门槛从来不是“会不会调用智能合约”。
难点在于:谁能操作钱包,谁来审批,银行账户如何与链上资产对应,交易记录怎样进入审计系统,异常资金如何拦截,内部合规规则又如何落到每一笔转账上。
Visa提供的,正是把这些零散环节重新组合成一套机构能够理解和管理的工作流。
Visa没有发币,它想成为稳定币的总入口
VSP首期将从Open USD,也就是OUSD开始。
OUSD并不是由Visa单独发行,而是由Open Standard推动的一种共享稳定币。Open Standard的公开资料显示,OUSD计划由独立治理架构运营,储备相关收入在扣除管理费用后,将主要返回给推动其采用和分发的参与方。
Open Standard同时聚集了银行、支付公司、加密平台、钱包和基础设施提供商。其目标不是只做一枚交易所里的美元代币,而是让OUSD成为不同机构都可以接入的通用结算资产。Open Standard
Visa在其中扮演的角色,是为机构提供OUSD的铸造、销毁、管理和转移入口,并把这套稳定币操作能力接到Visa原有网络。
这个区别非常关键。
如果Visa自己发行一枚稳定币,它需要与USDT、USDC以及越来越多的银行稳定币直接竞争;同时还要独立承担储备管理、赎回、流动性和监管压力。
而平台模式让Visa拥有更大的灵活性。
它不必押注某一枚稳定币最终胜出,只要银行、钱包和支付企业需要通过Visa接入稳定币,Visa就有机会继续控制机构关系、权限标准、风险管理和支付出口。
稳定币可以更换,区块链也可以更换,但机构使用的管理平台和支付网络不容易频繁更换。
这也是VSP最有战略价值的地方:
Visa不是急着成为新的Circle,而是试图成为稳定币世界里的操作系统、路由器和分发网络。
稳定币竞争正在进入第四层
过去谈稳定币,市场通常关注三个层面。
第一层是资产发行。
USDT、USDC、PYUSD等稳定币竞争的是储备可信度、流动性、交易所支持和赎回能力。谁的发行规模更大、市场接受度更高,谁就更容易成为链上美元的标准。
第二层是区块链。
Ethereum、Solana、Tron以及各类Layer 2竞争的是转账费用、确认速度、开发者生态和稳定币流动性。对公链来说,稳定币规模既代表资金沉淀,也代表真实支付活动。
第三层是应用和基础设施。
钱包、支付API、跨境结算公司、托管机构和流动性提供商负责把稳定币包装成普通企业能够使用的产品。
Visa现在试图控制的是第四层:机构入口和全球分发。
银行不一定关心一笔交易最终通过哪条链结算,普通消费者甚至不需要知道自己后台使用了稳定币。
银行真正关心的是:
能不能接入现有账户体系;
能不能设置员工权限;
能不能满足内部审计和风险控制;
能不能获得足够的稳定币流动性;
能不能在不同国家和支付场景中使用;
出现异常时有没有明确的责任和处理机制。
这些问题恰好是传统支付网络长期擅长处理的。
因此,Visa进入稳定币市场,并不意味着它要和公链正面竞争。更可能的情况是,底层区块链逐渐被抽象成一种结算选项,而Visa继续控制客户关系、资金路由和现实世界支付入口。
对大量机构用户来说,未来“使用稳定币”可能不是打开一个加密钱包,而是在原有的Visa后台里多出一个结算资产选项。
当用户看不见区块链时,区块链反而可能真正进入主流支付系统。
VSP不是突然出现,而是Visa多年布局的拼图
如果只看7月16日的公告,很容易把VSP理解为Visa追赶稳定币热点的一次产品发布。
实际上,Visa已经沿着稳定币支付链条布局多年。
早在2021年,Visa就开始尝试使用USDC进行结算。到2025年12月,Visa把USDC结算引入美国,Cross River Bank和Lead Bank开始通过Solana网络以USDC结算部分VisaNet义务。
Visa当时披露,截至2025年11月底,其稳定币月度结算量对应的年化规模已经超过35亿美元。Visa美国稳定币结算公告
此外,Visa还在推进几条相互连接的业务线:
稳定币关联卡,让用户把钱包余额用于现实消费;
稳定币结算,让部分发卡机构和收单机构以稳定币完成Visa网络义务;
Visa Direct稳定币预充值与钱包付款;
面向银行的代币化资产平台VTAP;
稳定币咨询、链上数据分析和机构实施服务。
2024年推出的VTAP,已经允许有限客户在沙盒环境中测试银行稳定币的铸造、销毁和管理。VSP在此基础上进一步增加钱包服务、银行账户连接、审批控制,以及与Visa现有稳定币业务的整合。
所以,VSP不是孤立产品。
它把Visa过去分散在“发币、钱包、结算、发卡和跨境转账”中的能力,组合成了一套更完整的机构解决方案。
整个闭环大致可以理解为:
银行或金融科技公司接入VSP
→ 把法币转换为稳定币
→ 通过钱包管理和转移资金
→ 用于跨境付款、资金调度或Visa结算
→ 再通过Visa卡或本地账户触达商户和最终用户
过去,加密公司需要分别对接钱包服务商、托管机构、稳定币发行方、银行和支付网络。
Visa现在想做的,是让客户通过一个入口调用整条链路。
Visa真正争夺的不是链,而是支付网络的控制权
稳定币对Visa既是机会,也是潜在威胁。
传统卡网络的价值,来自连接消费者、商户、银行和收单机构,并在授权、清算、结算、风控和争议处理中提供统一标准。
但稳定币让资金可以在区块链上直接转移。
一家跨境企业理论上可以绕开部分传统代理银行和支付环节,直接把稳定币发送到对方钱包。商户也可以通过稳定币支付公司完成收款,而不一定经过完整的卡组织链条。
如果这种模式持续扩张,传统支付网络可能失去部分结算和跨境资金流。
Visa的应对方式不是阻止稳定币,而是把稳定币纳入自己的网络。
它可以接受链上资产作为新的资金来源和结算工具,同时保留自己在以下环节的地位:
机构准入;
支付路由;
风险与欺诈管理;
银行和商户连接;
法币与稳定币的转换;
全球消费与付款终端;
规则、审计和操作标准。
这是一种典型的“收编基础设施”策略。
Visa不需要证明传统支付轨道一定优于区块链。它只需要让机构在使用区块链时,仍然依赖Visa提供的接口、控制系统和现实世界网络。
从这个角度看,VSP不是Visa对加密行业的投降,而是传统支付网络对链上结算的一次主动吸收。
谁会受到影响?
VSP首先冲击的,不一定是USDT或USDC。
更直接的压力可能落在稳定币基础设施公司身上。
过去,银行或金融科技公司要推出稳定币业务,通常需要组合多个供应商:
钱包基础设施;
私钥和托管;
稳定币铸造与赎回;
KYB、AML与交易监测;
法币出入金;
链上路由;
支付卡和商户网络;
对账和资金管理系统。
这给Bridge、BVNK、Brale、Fireblocks等基础设施企业留下了较大的市场空间。
Visa推出统一平台后,部分金融机构可能更愿意直接选择已有合作关系的支付网络,而不是分别采购多套加密基础设施。
不过,这并不意味着Visa会取代所有稳定币创业公司。
VSP本身仍然需要区块链、稳定币发行方、托管技术、流动性和合规能力。更现实的结果可能是:大量底层供应商继续存在,但它们逐渐被集成到Visa等大型平台后面,失去直接面对银行客户的机会。
谁掌握客户入口,谁就拥有更强的议价能力。
这一轮竞争的核心,正在从“谁的技术组件更好”,变成“谁能成为银行默认采购的稳定币整套方案”。
稳定币也在变成银行和支付公司的后台账户
VSP还揭示了一个更长期的趋势:稳定币的消费端体验可能越来越“无感”。
今天,大多数稳定币用户还需要理解钱包地址、网络选择、Gas费和链上确认。
但在机构平台模式下,普通用户可能根本看不到这些细节。
例如,一家跨境支付公司可以从客户的银行账户扣除美元,在后台铸造或购买稳定币,通过链上完成跨境转移,再在接收地兑换成当地法币。付款人和收款人看到的,可能都只是普通账户余额。
类似地,一家银行可以为客户提供“美元账户”,后台资产实际上以合规稳定币形式流转;用户使用Visa卡消费时,稳定币余额可以通过支付网络转换并结算给商户。
这时,稳定币不再是一种需要用户主动购买的加密资产。
它会变成金融机构的后台流动性工具。
这可能也是Visa最希望推动的方向:用户继续使用熟悉的银行账户和Visa支付体验,稳定币只负责改善后台的结算速度、跨境可达性和周末流动性。
真正大规模的金融基础设施,往往不是让用户学习新技术,而是让用户感觉不到技术发生了变化。
为什么现在还不能说Visa已经跑通稳定币平台?
尽管VSP的机构意义很大,但目前仍然只是基础设施卡位。
首先,VSP仍处于测试阶段。
Visa明确表示,包括Wallet-as-a-Service在内的平台能力目前只向部分客户开放Beta测试。Visa尚未公布广泛可用的时间,也没有披露首批测试客户、实际交易量或上线地区。
其次,首期支持的OUSD尚未正式进入全面运行阶段。
Open Standard官网显示,Open USD计划在2026年晚些时候推出。因此,VSP现在更多是在为OUSD及未来稳定币业务准备机构接入和操作环境,而不是已经形成大规模资金流。
第三,稳定币业务具有明显的地区差异。
一枚稳定币能否发行、赎回、托管和用于支付,取决于当地监管、银行合作、储备要求和客户身份。Visa拥有全球网络,不代表一套VSP产品可以立即以完全相同的方式进入所有市场。
第四,机构采用周期通常很长。
银行接入一个新的资金结算系统,需要经过安全测试、合规评估、会计处理、流动性安排、内部培训和监管沟通。平台能够运行,与客户愿意把真实结算资金迁移进来,是两个不同阶段。
因此,更准确的说法不是“Visa已经全面转向稳定币”。
而是Visa正在把进入链上金融所需的关键组件提前摆好,等待银行和支付企业开始迁移真实业务。
判断VSP是否成功,要看这六个指标
未来一年,判断Visa稳定币平台是否真正跑起来,可以重点观察六件事。
第一,Beta测试之后有没有具名机构进入生产环境。
产品公告可以证明方向,但只有银行、支付公司和金融科技平台开始处理真实资金,才代表需求得到验证。
第二,平台是否支持OUSD之外的稳定币。
如果VSP长期只服务单一资产,它更像OUSD的机构分发渠道;如果后续支持USDC、银行稳定币和不同地区的本币稳定币,它才更接近中立的稳定币操作系统。
第三,稳定币结算量是否持续增长。
Visa此前已经披露USDC结算年化规模超过35亿美元。VSP上线后,如果稳定币结算、资金转移和钱包余额出现持续增长,就能证明统一平台确实降低了机构接入门槛。
第四,有多少客户使用Visa托管的钱包服务。
机构自建或连接钱包,说明VSP是管理界面;大量客户采用Wallet-as-a-Service,则意味着Visa进一步掌握钱包和资金操作层。
第五,VSP能否与Visa Direct、VisaNet和稳定币关联卡形成闭环。
只有稳定币能够在资金进入、链上转移、机构结算和最终消费之间顺畅流动,Visa的“全栈稳定币平台”才真正成立。
第六,平台能否跨链、跨币种和跨司法辖区运行。
稳定币市场不会只剩一条链、一枚美元稳定币或一种监管框架。Visa能否屏蔽底层差异,让机构从一个平台调用多种资产和网络,将决定其网络效应能不能建立。
支付巨头不是来做链上应用,而是来定义链上金融的入口
Visa Stablecoin Platform的最大意义,不在于增加了一个稳定币产品。
它意味着传统支付公司对稳定币的态度已经从“支持一种新的结算资产”,升级为“提供机构进入链上金融的整套操作环境”。
过去,稳定币行业的权力主要集中在发行方、交易所和区块链手里。
未来,权力可能逐渐向掌握银行关系、商户网络、钱包入口和合规工作流的平台转移。
Visa的优势并不是拥有更先进的智能合约。
它的优势是,当一家银行决定做稳定币时,Visa已经是它熟悉的合作方;当一家钱包想连接现实消费时,Visa拥有庞大的商户网络;当一家加密公司需要法币结算和全球付款时,Visa可以提供现成的支付出口。
这就是VSP真正想建立的壁垒。
稳定币仍然运行在链上,但控制流量和客户关系的入口,可能重新回到传统支付网络手中。
所以,Visa这次不是简单“拥抱加密”。
它在做的是更现实、更有野心的一件事:
把稳定币从链上世界的独立支付工具,收编成Visa全球支付网络中的一种新型资金格式。
现在还不能说这套模式已经大规模跑通。VSP仍在Beta阶段,OUSD也尚待正式推出,真实采用规模需要后续数据验证。
但支付网络入口争夺已经开始。
未来稳定币行业最重要的问题,可能不再只是“哪枚币市值最大”或者“哪条链速度最快”。
而是:
当全球银行、钱包和支付公司真正开始使用稳定币时,它们会通过谁的系统进入链上?
Visa正在提前给出自己的答案。
风险提示:Visa Stablecoin Platform目前处于面向部分客户的Beta测试阶段,平台发布不等于大规模商业采用。Open USD的发行、适用地区、储备管理及具体服务仍受正式上线安排和监管要求影响。本文仅作行业分析,不构成对任何稳定币、加密资产或相关公司证券的投资建议。
 过去十年,支付行业最重要的变化大多发生在“用户如何发起支付”这一层。进入 AI Agent 时代后,问题开始改变。过去十年,支付行业最重要的变化大多发生在 “用户如何发起支付” 这一层。PC 电商时代,用户在网页结算页完成付款;移动互联网时代,用户在线下扫二维码、在线上点击 App 支付按钮;生活服务时代,支付进一步嵌入打车、外卖、酒旅、医疗和政务等高频场景。支付行业的核心命题看起来一直是如何让用户更快、更安全、更低成本地完成付款。
进入 AI Agent 时代后,问题开始改变。未来的商业交互可能不再是用户亲自打开 App、搜索商品、比较价格、点击付款,而是用户对一个 AI Agent 说:“帮我订一杯附近评分不错、30 元以内、半小时能送到的冰美式。” 随后,Agent 自动理解偏好,调用地图、外卖、优惠券、商户库存和支付接口,在授权范围内完成下单与付款。
此时,支付系统真正需要验证的已经不只是 “账户是否可用”“密码是否正确”“商户是否存在”,而是更难回答的一组问题:用户是否真的授权了这个 Agent?Agent 的行为是否符合用户原始意图?交易金额、商户、品类和时间是否落在授权边界内?如果 Agent 被提示词注入、恶意插件或伪造商户诱导,支付系统能否识别并拦截?
支付宝在 2026 年 5 月 26 日披露,支付宝 AI 支付已完成 3 亿笔 AI 智能体支付,并支持 95% 通用智能体框架。同一阶段,支付宝发布 AI 付、AI 收、Token Pay 和 AI 钱包,并围绕 ACT,即 Agentic Commerce Trust Protocol(智能体商业信任协议),构建面向智能体商业的开放技术协议框架。此外,公开资料显示,此后的产品推进进一步加快:6 月 16 日,AI 版支付宝 “阿宝” 正式推出并启动邀请测试;7 月 2 日,“阿宝” 完成新一轮产品迭代并正式开放公测,首批推出 72 项智能办事技能,覆盖居家打理、交通出行、优惠采购、政务证件、钱包账单和陪伴互动等场景。
单独看,3 亿笔是一个产品规模数据;但把 5 月的 AI 支付规模化披露、6 月的 AI 版支付宝邀请测试,以及 7 月的公开公测放在一起观察,变化已经不只发生在底层支付能力上,而开始进一步进入用户可以直接感知的产品界面和服务入口。几乎在同一时期,OpenAI 与 Stripe 推出 Agentic Commerce Protocol(智能体商业协议,简称 ACP)和 Instant Checkout(聊天内即时结账),Mastercard 推出 Mastercard Agent Pay(万事达智能体支付),Visa 推出 Trusted Agent Protocol(可信智能体协议,简称 TAP) 与 Intelligent Commerce Connect(智能商业连接方案),中国银联发布 APOP 智能体支付开放协议框架。
因此,本报告的核心判断是:Agentic Economy 不会让支付消失,反而会让支付的重要性上升。因为在 “人委托 Agent 做事” 的新范式下,支付系统不再只是最后一步扣款工具,而会成为确认身份、还原意图、表达授权、控制预算、分配责任和沉淀信任的中枢。
支付交互范式的三次迁移,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
作者:Clare Yang,外捕研究(Web3Caff Research)研究员
封面:Photo by Illia Kholin on Unsplash,Typography by 外捕研究(Web3Caff Research)
字数:全文共计 17100+ 字
说明:由于篇幅原因,本份研报分为上下两篇发表,本篇为上篇(包含章节:核心结论:从支付宝样本看 AI 支付的基础设施化、从助手到执行者:智能体经济为什么会出现?为什么支付是智能体经济的最后一块拼图?ACT、A2A 与 A2M:底层协议到底在解决什么?支付宝全栈 AI 原生支付体系:从扫码走向受托支付、授权模式演进:用户到底把什么交给 Agent?),剩下章节(场景落地:哪些应用最可能率先跑出来?全球竞争格局:谁在争夺下一代支付默认选项?监管与风控:AI 自主支付不能只靠 “用户同意”、商业模式:AI 支付会怎样改变收入、成本和结算结构?未来智能体支付会把行业带向哪里?八个关键追问:AI 支付到底改变了什么?参与方能力重构:谁更接近智能体支付的关键位置?研究边界:哪些结论仍需更多数据验证?写在最后:AI 支付的真正问题,是支付行业如何理解信任)将在下篇更新完结
目录
核心结论:从支付宝样本看 AI 支付的基础设施化
从助手到执行者:智能体经济为什么会出现?
为什么支付是智能体经济的最后一块拼图?
ACT、A2A 与 A2M:底层协议到底在解决什么?
支付宝全栈 AI 原生支付体系:从扫码走向受托支付
授权模式演进:用户到底把什么交给 Agent?
场景落地:哪些应用最可能率先跑出来?
全球竞争格局:谁在争夺下一代支付默认选项?
监管与风控:AI 自主支付不能只靠 “用户同意”
商业模式:AI 支付会怎样改变收入、成本和结算结构?
未来智能体支付会把行业带向哪里?
八个关键追问:AI 支付到底改变了什么?
AI 支付会不会只是免密支付的升级版?
支付 App 的入口会不会被削弱?
商户关系会不会被 AI 平台重构?
支付平台应该做封闭生态,还是开放协议?
微支付会不会成为 AI 支付主战场?
AI 支付会不会放大欺诈风险?
监管会如何影响 AI 支付的产品边界?
支付机构的核心壁垒到底是什么?
参与方能力重构:谁更接近智能体支付的关键位置?
研究边界:哪些结论仍需更多数据验证?
写在最后:AI 支付的真正问题,是支付行业如何理解信任
要点结构图
参考文献
核心结论:从支付宝样本看 AI 支付的基础设施化
先从那个具体的数字说起:3 亿笔。如果只把它理解为支付宝某个新功能的交易规模,结论会停留在产品层;但如果把它放到智能体经济的产业链里观察,它更像是一个可以被拆解的样本:AI 支付正在从 “付款按钮” 走向 “智能体商业基础设施”。
本报告并不是只讨论支付宝一家公司的产品发布,也不是简单比较不同支付机构谁动作更快。支付宝 AI 支付 3 亿笔之所以值得作为切入口,是因为它把 AI 付、AI 收、Token Pay、AI 钱包和 ACT 协议放在同一个体系中呈现,比较完整地展示了智能体支付可能经历的几层变化:用户侧如何授权,商户侧如何接入,AI 应用如何计费,支付平台如何风控,协议层如何支撑跨场景协作。
从这个样本出发,可以得到以下几条核心判断。
第一,3 亿笔是规模化信号,但不是完整商业验证。
截至 2026 年 5 月 26 日,公开资料披露支付宝已完成 3 亿笔 AI 智能体支付,并支持 95% 通用智能体框架。说明 AI 原生支付已经不只是概念演示,而是开始进入真实交易链路。不过,公开资料暂未披露交易总额、平均单笔金额、退款率、投诉率、欺诈率、场景占比和用户留存率,因此不能把 3 亿笔直接等同于完整商业模式已经成熟。更客观的判断是:支付宝已经验证了 AI 支付链路的规模化可用性,但长期价值仍需要更多质量指标来验证。
第二,支付主体正在从 “用户本人点击” 扩展为 “用户授权的 Agent 执行”。
传统支付默认用户本人在屏幕前完成搜索、下单、确认和付款;智能体支付的默认前提则变成:用户设定目标、偏好、预算和限制条件,AI Agent 在授权边界内执行任务。支付系统需要验证的对象,也从账户、密码、设备和商户,扩展到 Agent 身份、用户意图、授权范围、预算约束和执行过程。换句话说,支付行业面对的不再只是 “这笔钱能不能扣”,而是 “这笔钱是不是应该由这个 Agent 在这个场景下扣”。
第三,支付宝 AI 支付矩阵反映的是产品模式的变化,而不只是支付入口的变化。
AI 付解决的是用户侧 “对话内付款、任务内付款” 的问题;AI 收解决的是商户和开发者如何让自己的服务被 Agent 调用并收款的问题;Token Pay 对应 AI 应用中的 token 充值(此处 token 是指 AI 应用计费单位)、订阅和按量计费;AI 钱包则承担用户授权、预算、账单和撤销管理。把这些产品放在一起看,支付宝并不是只把支付按钮嵌进 AI 应用,而是在尝试把支付能力拆成 “付、收、计费、管理、风控和协议” 几类基础模块。
第四,ACT 的意义在于把支付宝的产品能力上升到协议表达。
如果只有 AI 付和 AI 收,支付宝做的是产品功能;加入 ACT,即 Agentic Commerce Trust Protocol(智能体商业信任协议)之后,支付宝试图回答的是更底层的问题:不同 Agent、商户、设备、钱包和服务平台之间,如何表达授权、确认意图、传递订单、完成支付并留下可审计记录。OpenAI / Stripe 的 ACP、中国银联的 APOP、Visa 的 Trusted Agent Protocol、Mastercard 的 Agent Pay 和 Google 的 AP2,可以作为全球参照系来看。它们共同说明,AI 支付竞争正在从入口层上移到协议层,但每个协议的切入点并不相同。
第五,支付平台的角色正在从资金通道升级为 Trust Layer(信任层)。
在智能体经济中,支付平台不只是完成扣款和清结算,而是要证明 “谁授权、授权什么、支付给谁、是否越界、出错后如何追溯”。这种 Trust Layer 能力由账户体系、身份识别、风控模型、授权管理、商户网络、争议处理和合规经验共同构成。越是自动化的交易,越需要可信的支付基础设施来托底。
第六,支付宝样本正在从 “基础设施发布” 进入 “用户侧采用验证”。
5 月披露的 3 亿笔 AI 智能体支付,首先说明相关支付链路已经具备规模化运行基础;6 月 16 日 AI 版支付宝 “阿宝” 启动邀请测试,7 月 2 日进一步开放公测,则把验证问题推向了用户侧:用户是否愿意通过对话调用生活服务?哪些任务会形成高频使用?从 “找到服务” 到 “完成办理” 的链路能否真正缩短?
截至 7 月 2 日,公测版首批推出 72 项智能办事技能。这意味着支付宝正在把抽象的 Agent 能力转化为普通用户可以直接体验的服务入口。行业接下来需要观察的,也不再只是某个平台是否发布了 AI 支付功能,而是用户是否愿意把部分任务和支付权限交给 Agent,商户是否愿意把商品、库存、价格和售后规则开放给 Agent,以及监管是否认可这种 “受托执行” 的责任链。
从助手到执行者:智能体经济为什么会出现?
从外部市场预测看,智能体经济已经不只是技术圈内部讨论的话题,而是在逐步进入企业应用、消费商业和支付网络的长期规划中。Gartner、Fortune Business Insights、McKinsey、Visa 等机构和企业分别从企业应用渗透率、Agentic AI 市场规模、AI Agent 参与消费商业机会、AI 驱动访问增长等角度,给出了几组不同口径的预测。
智能体商业市场规模的几组关键预测,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
但这些预测更适合作为趋势参考,而不是直接作为 AI 支付已经成熟的证据。对支付行业而言,真正需要验证的不是 “Agent 市场有多大”,而是用户是否愿意授权 Agent 花钱,商户是否愿意把商品、库存、价格和售后规则开放给 Agent,支付机构是否能在自动化交易中完成身份识别、意图还原、风险控制和责任追溯。
外部预测提供了足够大的想象空间,但市场能否真正被激活,最终取决于底层逻辑是否成立。要理解 AI 支付为什么重要,需要先把目光放回到 AI 本身正在经历的根本变化上。
过去几年,大多数用户接触到的是 Generative AI(生成式 AI)。它擅长回答问题、生成文字与图片、辅助写作和总结资料。用户提问,AI 回答,决策权仍然主要在人手中。在这个阶段,AI 更像一个效率工具,它可以帮助用户更快获得信息,但不会主动替用户完成交易。
从 2025 年开始,Autonomous Agent,即自主智能体,逐渐成为技术产业的主线。与普通聊天机器人不同,Agent 具备规划、工具调用、执行、观察和反思能力。用户给出目标,Agent 可以拆解任务、调用外部工具、观察结果,并在失败后调整路线。OpenAI 的 Agents SDK 重点解决的是 Agent 如何调用工具、交接任务、设置安全边界并追踪执行过程;Anthropic 的 MCP 协议则更关注模型如何以统一方式连接外部工具和数据源。
也就是说,AI 的角色正在发生变化:过去它主要回答 “我应该怎么做”,未来它可能进一步执行 “帮我把这件事做完”。这个变化会直接影响商业关系。用户不再逐步操作,而是设定目标、预算、偏好和限制条件,让 Agent 在边界内执行。商业本质没有改变,仍然是需求匹配、价值交换和履约交付;但交易发起方式、授权表达和责任分配方式正在改变。
为了更清楚地理解这一变化,可以把 AI 在商业链路中的角色分成四个阶段:信息检索、生成式 AI、工具调用和智能体经济。
从生成式 AI 到智能体经济的商业逻辑变化,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
从上表可以看到,支付系统的任务并不是突然改变,而是随着 AI 角色的变化逐步加重。在信息检索阶段,支付系统只需要支持用户手动付款;在生成式 AI 阶段,支付更多服务于订阅、充值和内容付费;在工具调用阶段,支付开始面对 API、SaaS 插件和企业服务的按量计费;进入智能体经济阶段后,支付系统必须同时验证身份、意图、授权、预算和审计链路。
此外,交易也会变得更碎片化、更高频、更跨平台。AI 工具调用、模型推理、API 查询、文件解析、图像生成、IoT 自动采购,都可能产生大量小额交易。用户不可能为每一次几分钱、几毛钱、几元钱的调用反复跳转确认,商户也不可能为每个 Agent 单独开发一套支付链路。
因此,智能体经济真正推到支付行业面前的问题,不是 “AI 能不能帮用户找到商品”,而是 “当 AI 开始代替用户执行任务时,谁来确认这笔交易可信、可控、可结算、可追溯”。这也是为什么支付会从商业链路的末端工具,逐步上移为智能体经济中的信任基础设施。
Agentic Economy 中支付位置的重构,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
为什么支付是智能体经济的最后一块拼图?
AI 能推荐商品还不够,为什么必须能完成支付?因为商业闭环的终点不是 “知道什么值得买”,而是 “以可授权、可追溯、可结算的方式完成交易”。只会推荐的 Agent,本质上仍然是信息工具;能够安全完成支付的 Agent,才能够进入商业基础设施层。
在传统交易中,用户打开页面、选择商品、点击按钮、输入密码或完成生物识别,支付系统可以相对清楚地判断用户本人参与了交易。在 Agent 代为执行的交易中,用户可能并不在每一次付款现场。
支付系统需要回答的问题变成:本次扣款是否仍然符合用户此前的授权?
智能体支付的难点不是扣款,而是理解用户的真实意图。“帮我买杯咖啡” 看似简单,实际包含很多隐含条件:附近、价格、口味、配送时间、商户评分、是否使用优惠券、是否接受替代门店、是否自动确认。如果 Agent 把 “买杯咖啡” 理解为购买一台高价咖啡机,即便支付技术能够完成扣款,交易也不能被视为有效授权。
因此,智能体支付必须同时处理五个关键词:意图识别、授权边界、可撤销授权、预算控制和责任追溯。任何一个环节缺失,用户都很难把 “花钱的权力” 交给 Agent。
智能体支付中的五个信任问题,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
从以上表格可以看到,智能体支付并不是传统免密支付的简单升级。免密支付通常发生在用户已经进入某个明确场景之后,例如打车后自动扣款、订阅到期自动续费;而智能体支付发生在 Agent 代替用户完成搜索、比较、选择、下单和付款的链路中。支付系统除了处理扣款,还要理解 Agent 为什么做出这个选择,以及它是否仍然处在用户授权范围内。
这里可以借用 “集装箱时刻” 的隐喻。集装箱真正改变全球贸易,不是因为箱子本身多复杂,而是因为它把原本分散、混乱、难计量的装卸和运输过程,变成了标准化接口。AI 支付之于智能体商业,也有类似意义:它不是单纯提供一个付款按钮,而是要把 Agent 的商业动作变成可授权、可计费、可清算、可追溯的标准化流程。
也正因为如此,支付行业接下来要解决的问题不会停留在产品层。单个支付按钮可以完成一次交易,但无法支撑跨 Agent、跨商户、跨设备、跨平台的复杂协作。真正让智能体商业走向规模化的,是一套不同参与方都能理解和遵守的协议语言。
这就引出了下一章要讨论的问题:ACT、A2A 与 A2M 到底在解决什么?
ACT、A2A 与 A2M:底层协议到底在解决什么?
前文已经说明,AI 支付的难点不是 “能不能扣款”,而是 “这笔扣款是否符合用户意图、授权边界和风险规则”。如果 Agent 只是偶尔在单一 App 内完成一次付款,产品功能也许足够;但如果 Agent 要跨平台、跨商户、跨设备执行任务,就需要一套不同参与方都能读懂的标准语言。
这就是协议层的价值。
在支付宝样本里,ACT,即 Agentic Commerce Trust Protocol(智能体商业信任协议),可以理解为支付宝把 AI 付、AI 收、Token Pay 和 AI 钱包背后的共性问题抽象成协议能力。它要回答的不是 “怎么多一个付款按钮”,而是:Agent 如何被授权,如何与商户交互,如何发起支付,支付系统如何判断这次交易可信。
理解 ACT,还需要先理解两个基础方向:A2A 和 A2M。
A2A,即 Agent-to-Agent,智能体对智能体。 一个用户 Agent 可能需要和商户 Agent、物流 Agent、客服 Agent、发票 Agent 或企业财务 Agent 协作。例如用户说 “帮我安排一次出差”,主 Agent 可能要查询机票、预订酒店、核对预算、申请发票并完成付款。A2A 解决的正是多个 Agent 之间如何沟通、协作、交接和留痕的问题。
A2M,即 Agent-to-Machine,智能体对机器 / 服务 / API。 很多智能体任务并不是和另一个 Agent 对话,而是调用模型 API、云服务、车机系统、IoT 设备、企业 SaaS 或 MCP 工具。此时,Agent 消耗的可能是 token、算力、存储、文件解析或一次 API 调用。A2M 解决的是机器资源如何被 Agent 调用、计费、支付和审计。
这也解释了支付宝为什么不是只做 AI 付,而是同时推出 AI 收、Token Pay 和 AI 钱包。即 AI 付解决用户侧付款,即 AI 收解决商户和开发者侧收款,Token Pay 解决 AI 应用的 token 充值和按量计费,AI 钱包解决用户授权、预算和账单管理。ACT 则把这些能力放进同一套智能体商业信任框架里。
需要注意的是,本文中出现的 “token” 有两类含义:一类是 AI 应用中的使用单位,例如模型调用、内容生成或工具调用所消耗的 token;另一类是支付网络中的 token 化凭证,即用受限、可追踪的支付凭证替代完整账户信息。前者更接近计费单位,后者更接近支付安全机制。
接下来,本章将引入 OpenAI / Stripe、银联、Visa、Mastercard、Google 和 Stripe MPP,当然并不是为了横向罗列协议名称,而是为了说明:AI 支付面临的不是支付宝一家公司的问题,而是全球支付网络、AI 平台和卡组织都在共同回答的问题。
OpenAI 与 Stripe 推出的 ACP(智能体商业协议),更偏向 AI 对话入口中的商品购买和结账;中国银联推出的 APOP(智能体支付开放协议),更偏向清算网络和跨机构协同;Visa 推出的 Trusted Agent Protocol(可信智能体协议),重点是帮助商户区分可信 Agent 和恶意 Bot;Mastercard 推出的 Agent Pay(智能体支付),更关注支付凭证 token 化 在卡网络中的应用,也就是让 Agent 在不直接接触完整账户信息的情况下,获得受限、可控、可追踪的支付能力;Google 的 AP2(智能体支付协议),强调授权、真实性和责任链;Stripe 的 MPP(机器支付协议),则更关注机器间支付、微支付和开发者计费。
智能体商业相关协议对比,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
全球智能体支付协议竞争定位,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
从这张定位图可以看出,支付宝 ACT 的位置并不等同于 OpenAI / Stripe 的 ACP、Visa TAP 或 Mastercard Agent Pay。OpenAI / Stripe 更偏向 AI 对话入口与商户结账,Visa 和 Mastercard 更偏向卡网络、token 化凭证与商户安全识别,银联 APOP 更偏向清算网络和跨机构协同,Google AP2 与 Stripe MPP 则更强调开放协议和机器支付。
支付宝 ACT 的特殊性在于,它不是从单一 AI 入口、卡网络或清算网络切入,而是依托支付宝已有的用户账户、商户网络、钱包能力、风控体系和清结算基础,把 AI 付、AI 收、Token Pay 和 AI 钱包 串联成一套相对完整的 AI 原生支付体系。换句话说,ACT 更像是支付宝把产品能力上升到协议层后的表达:底层解决信任和授权,中间连接商户和开发者,上层承接用户在不同 Agent 场景里的支付任务。
因此,理解 ACT 之后,下一步需要回到支付宝自身,看这些协议能力如何落到具体产品中。AI 付、AI 收、Token Pay 和 AI 钱包共同构成了支付宝 AI 原生支付体系的四个核心模块,也决定了支付宝 AI 支付是停留在单点功能更新,还是走向更完整的智能体支付基础设施。
支付宝全栈 AI 原生支付体系:从扫码走向受托支付
ACT 是协议表达,产品矩阵才是它的商业落点。回到支付宝自身,AI 付、AI 收、Token Pay 和 AI 钱包共同构成了 AI 原生支付体系的四个核心模块。
AI 付面向 C 端用户和 Agent 场景,核心变化是从 “扫码付款” 走向 “任务内付款”。支付动作可能不再发生在支付 App 内,而是嵌入 Agent 的任务流中。
AI 收面向商户和开发者,解决的是商户如何让自己的服务被 Agent 理解、调用并完成收款的问题。支付不再只是网页或 App 里的组件,而会成为 Agent 工具链的一部分。
Token Pay 面向 AI 应用的计费结构。它把 token、调用次数、算力、任务或结果等成本单位,转化为可支付、可授权、可结算的商业单位。
AI 钱包面向用户授权管理。它不是更多付款入口,而是帮助用户管理 Agent 授权、预算、账单、场景、商户和风险提示的控制台。
从这四个产品看,支付宝 AI 支付的重点不是单点功能升级,而是把 “付、收、计费、授权管理” 组合成可复用的支付基础设施。
7 月 2 日开放公测的 AI 版支付宝 “阿宝”,则提供了一个观察这些能力如何走向用户侧的最新窗口。与传统 App 通过页面和功能入口组织服务不同,“阿宝” 尝试通过自然语言对话,把用户的 “想办什么” 匹配到具体服务,并完成查询、办理、领券、购物和规划等任务。本轮公测首批推出 72 项智能办事技能。
需要区分的是,“阿宝” 并不等同于 AI 支付本身。更准确地说,它提供了一个新的 Agent 交互入口;AI 付、AI 收、Token Pay、AI 钱包和 ACT,则分别承担支付、收款、计费、授权管理和协议信任等更底层能力。两者结合起来,更接近支付宝从 “AI 支付产品矩阵” 走向 “Agent 服务入口 + 支付基础设施” 的完整路径。
支付宝 AI 原生支付 “四件套” 矩阵,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 根据支付宝 AI 支付生态大会公开报道摘录
支付宝 AI 原生支付产品矩阵拆解,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
支付宝 AI 支付关键里程碑,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
由此可见,支付宝 AI 支付的重点不只是增加一个付款入口,而是把付款、收款、计费和授权管理拆成可复用的基础能力。
但产品矩阵只能回答 “能不能做”,真正决定用户是否愿意使用的,是授权边界。接下来需要讨论的是:用户到底愿意把多大的支付权力交给 Agent。
授权模式演进:用户到底把什么交给 Agent?
智能体支付真正敏感的地方,不是 AI 能不能付款,而是用户授权到了什么程度。用户愿意让 Agent 推荐商品,和用户愿意让 Agent 自动下单、自动付款,是两件完全不同的事。
因此,AI 支付的落地不会一步到位,更可能沿着一条渐进路径展开:从逐笔确认,到规则化自动扣款,再到预算池或资金池授权。
逐笔确认是最容易被用户接受的早期模式。每一笔钱的去向、金额和商户,用户都亲眼看见,再决定是否付款。这种方式安全感强,也适合高金额、低频或用户还不熟悉的场景。OpenAI 的 Instant Checkout 目前也强调用户在执行前确认,支付凭证 针对特定金额和商户授权。但逐笔确认的缺点也很明显:它效率有限,不适合高频、小额、重复性的 Agent 任务。
规则化自动扣款是第二阶段。用户不再每次点头,而是提前说好规则。比如单笔不超过 30 元、每日不超过 2 次、只允许工作日上午、只允许指定品类或指定商户、动态加价超过 30% 时需要二次确认。咖啡、外卖、打车、停车、AI 工具调用等场景,都更适合这种模式。它的核心不是 “无感”,而是 “有边界的自动化”。
预算池 / 资金池授权更适合企业和复杂任务。企业可以给某个部门、项目或 Agent 分配月度预算,让 Agent 在预算范围内采购云 API、办公 SaaS、差旅服务或数据服务。此时,支付系统的任务不只是扣款,还要做预算归集、审批规则、发票匹配、费用分摊和审计留痕。
这三种模式对应的是用户信任的逐步建立:一开始,用户需要每笔确认;当场景足够稳定、风险足够可控,用户才可能把部分规则提前交给 Agent;进入企业场景后,授权会进一步变成预算、审批和审计体系的一部分。
智能体支付授权模式演进,图源:外捕研究(Web3Caff Research)研究员 Clare Yang 自制
在这个框架下,AI 钱包的价值会集中体现在授权管理上:用户需要看清哪些 Agent 被授权、可以花多少钱、能在哪些场景执行,以及出现异常时能否暂停或撤销。
因此,授权模式决定了 AI 支付能走多远。产品矩阵解决的是 “能不能做”,授权设计解决的是 “用户敢不敢用”。只有当用户能看得见、管得住、撤得回,Agent 才可能从偶尔辅助付款,进入更高频、更复杂的支付场景。
授权边界明确之后,问题进一步转向场景选择:哪些应用最适合率先承接这种支付方式?
参考文献
[1] 支付宝 ACT 协议官网
[2] 上海证券报 / 新浪财经:AI 支付突破 3 亿笔,支付宝发布 AI 钱包和 Token Pay
[3] IT 之家:支付宝完成 3 亿笔 AI 付,发布 AI 钱包和 Token Pay
[4] OpenAI:Buy it in ChatGPT, Instant Checkout and Agentic Commerce Protocol
[5] OpenAI Agents SDK 文档
[6] Anthropic:Introducing the Model Context Protocol
[7] Google A2A Protocol Specification
[8] Google Cloud:Announcing Agent Payments Protocol AP2
[9] Visa:Trusted Agent Protocol 官方介绍
[10] Visa:Intelligent Commerce Connect
[11] Mastercard:Mastercard unveils Agent Pay
[12] Stripe:Introducing the Machine Payments Protocol
[13] UnionPay / PR Newswire:UnionPay Launches Agentic Payment Open Protocol Framework
[14] Gartner:40% of Enterprise Apps Will Feature Task-Specific AI Agents by 2026
[15] Fortune Business Insights:Agentic AI Market Size
[16] McKinsey:The Agentic commerce opportunity
[17] FATF:Recommendation 16 on Payment Transparency
[18] European Commission:AI Act enters into force
[19] Bank of England:Artificial Intelligence Consortium
免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。
 支付的下一个十年 BlockSec × Interlace 杭州论坛稳定币正在重写跨境结算的底层规则,AI Agent 开始代替人发起交易与对账,全球支付格局正在进入一个新的十年。2026 年 7 月 17 日下午 13:30,BlockSec 将联合 Interlace 在杭州共同举办"支付的下一个十年"行业论坛,围绕数字货币、AI Agent 与全球金融新秩序,邀请支付机构、头部 VC、稳定币项目、钱包与 Web3 创业者齐聚杭州,共同探讨支付行业下一个十年的机会与边界。
当支付走向下一个十年
过去两年,传统支付机构加速入场,稳定币把跨境结算从"天"压缩到"秒",7×24 小时的全球覆盖正在重新定义支付的边界。与此同时,AI Agent 开始具备自主发起交易与对账的能力,美国、欧洲、香港、新加坡的监管框架陆续落地,一个新的全球金融秩序正在成形。机遇与挑战往往一体两面,在享受技术红利的同时,合规与安全始终是绕不开的核心议题,这也是 BlockSec 与 Interlace 把行业伙伴聚到一起的原因。
活动亮点
重量级嘉宾阵容:BlockSec 联合创始人周亚金、Interlace Founder & CEO Michael Wu 带来主题演讲,高榕创投、祥峰投资、金沙江创投、Enlight Capital、Conflux、Clink、CodeCoin 等一线投资人与机构创始人,以及 Web3 小律、支无不言、Payment201 社群、PayFi 社群等知名 KOL 与社群主理人同台
现场首发《Agentic 支付白皮书》:由 Interlace 联合 XAgent、Cobo Global、BlockSec、Stable、Conflux、Bitget Wallet、Hetu Protocol 七家生态伙伴共同发起,为 AI 代理驱动的支付体系定义共同愿景、架构与标准
资本、支付生态、行业影响力三场圆桌,多视角碰撞观点
连接支付机构、稳定币项目、交易所、钱包与头部资本
来自 BlockSec 的安全与合规视角及最佳实践
高质量 Networking,链接真实的人与生意
主题演讲
本次论坛将有两场主题演讲。BlockSec 联合创始人、香港中文大学副教授周亚金将分享加密支付的安全与合规实践。
Interlace Founder & CEO Michael Wu 将带来 Agentic Payment 的前沿探索。
圆桌对话
现场还将有三场圆桌对话,覆盖资本、支付生态与全球金融格局,多视角碰撞观点。
Panel 1 · 资本流向:下一个十年的支付投资逻辑(14:50-15:30)
稳定币与 AI Agent 正在重塑整个支付赛道的价值判断,而资本往往是最早做出反应的一方。第一场圆桌邀请到高榕创投 MD 马晓宇、祥峰投资 ED 丁鹏、Enlight Capital 创始合伙人朱晖、金沙江创投合伙人 Miranda,共同探讨在稳定币支付与 AI Agent 等新方向上,资本的流向正在发生怎样的变化,哪些机会被低估,哪些估值又需要回归理性。
Panel 2 · 从基础设施到商业落地:稳定币支付如何重塑全球金融管道(15:45-16:25)
稳定币支付的价值,最终要由一笔跨境资金能否安全、低成本地完成清算来检验。第二场圆桌邀请到 Clink Founder & CEO Patrick、Conflux COO Forgiven、CodeCoin CEO Benny 与 Interlace CMO Eva,几位嘉宾长期深耕支付与公链基础设施一线,将围绕稳定币支付如何从底层基础设施走向商业落地,以及如何在跨境结算、卡发行与全球资金流转中重塑既有金融管道,展开深入探讨。
Panel 3 · 全球新秩序:谁在塑造支付的未来格局(16:25-17:05)
支付的新规则,正在监管框架之外的行业实践、社群讨论与一线观察中逐步成形。第三场圆桌邀请到 Web3 小律主理人 Will 阿望、支无不言主理人 Ivy、Payment201 社群 Steven 与 PayFi 社群 Harlan,在数字货币与 AI Agent 不断拓展支付边界的当下,从合规、监管与行业趋势等多个维度,探讨究竟是谁在定义新的规则,以及全球金融新秩序将走向何方。
报名方式
本次论坛规模有限,面向支付机构、稳定币项目、交易所、钱包、VC、媒体及 Web3 创业者定向开放。诚邀您点击下方链接或【阅读原文】报名,与 BlockSec、Interlace 及众多行业伙伴近距离对接交流,共探支付变革的下一站。
报名通道:https://luma.com/4bh7ma5h
关于 BlockSec
BlockSec 是全球领先的区块链安全和合规公司,于 2021 年由多位业内知名专家联合创立。BlockSec 致力于提升 Web3 世界的安全性和易用性,提供一站式安全服务,包括智能合约/链/钱包安全审计服务、协议安全和数字货币合规(AML/CFT)平台 Phalcon Security / Phalcon Compliance / Phalcon Network、资金追踪调查平台 MetaSleuth 和区块链交易分析工具 Phalcon Explorer 等。
目前,BlockSec 已服务全球逾 500 家客户,既涵盖 Web3 知名公司 Coinbase、Cobo、Uniswap、Compound、MetaMask、Bybit、Mantle、Puffer、FBTC、Manta、Merlin、PancakeSwap 等,也包括了权威监管机构及咨询机构,如联合国、SFC、PwC、FTI Consulting 等。
官网:https://blocksec.com/
Twitter:https://twitter.com/BlockSecTeam
关于 Interlace
Interlace 正在构建稳定币银行基础设施,帮助企业连接链上资产与现实世界的金融网络,实现将稳定币应用于跨境支付、卡发行、全球账户、资金管理以及收单等场景。
我们的核心能力是卡发行基础设施。凭借卡组的主会员资质,Interlace 可以通过 API 和白标方案,帮助交易所、钱包、金融科技平台、券商及金融机构等客户,在数周内快速上线自有品牌卡项目。同时支持定制化卡面设计、虚拟卡与实体卡、Apple Pay、Google Pay,以及灵活的卡项目配置。
成立于 2019 年,Interlace 目前在新加坡、中国香港、美国和日本设有办公室,拥有超过 120 名员工。公司年交易处理规模超过 100 亿美元,服务超过 15,000 家企业客户,累计发卡超 800 万张。
Website: https://www.interlace.money
LinkedIn: https://www.linkedin.com/company/interlace-money/
X: https://x.com/InterlaceMoney
作者|陆 微信|Shark_chili_LU 作为一个看着 OriginOS 一路走来的老用户,上手 OriginOS 7 的第一个印象是贴心和克制。新系统没有把所有新功能都堆在桌面上,而是围绕三个高频体验展开:蓝心小 V 开始理解带有个人背景的需求,原子动效 7.0 让连续操作更跟手,新的界面材质则在质感与个性化之间给用户更多选择。 图源:不客观实验室 深度使用 vivo X500 两周后,我最明显的感受是,OriginOS 7 的许多更新都在让用户少操心一步。蓝心小 V Pro 模式把个人偏好、行程信息与生活服务连接起来;新的原子动效和可打断交互贯穿每一次点击与切换;动态光影、材质和主题则把个性化做得更细致。它们很少主动抢镜,却共同指向了两个关键词:贴合与舒适。 1 当 AI 助手开始理解个人背景 传统语音助手擅长回答单一问题,遇到带有上下文的复杂需求,往往需要用户反复介绍背景、补充条件。OriginOS 7 为蓝心小 V 引入了长期记忆和个性化理解。用户在 Pro 模式下授权后,它可以逐步记住常用联系人、内容偏好和出行习惯。下一次提问时,你不必再从头解释自己喜欢什么风格的酒店、偏爱哪种交通工具,或旅行时更在意景点出片还是品尝美食。 蓝心小 V Pro 长期记忆,理解需求 图源:不客观实验室 这种理解需要时间建立一个个记忆锚点。刚开始使用时,你可以主动告诉蓝心小 V 自己的偏好,也可以授权它从已有信息中学习。随着用户画像逐渐完善,同一句“帮我安排这个周末的休闲计划”,得到的结果会从通用攻略变成更贴近个人需求的定制方案。这里的关键不在于 AI 思考了多久、答案写得多长,而在于它是否真正记住了与你有关的信息和限制条件。 蓝心小 V Pro 模式对话截图,补充诉求前后的差异 图源:不客观实验室 1 把散落信息整理成一整条行程 体验下来,出行是最能体现蓝心小 V Pro 模式个性化价值的场景。机票、火车票、酒店、景点门票和打卡收藏,经常散落在消息、订单、相机截图和不同应用里。蓝心小 V 的定制出行攻略可以在授权范围内识别这些信息,整理成结构化行程,再结合个人兴趣、历史习惯和同行人特点,补充景点、美食、旅拍机位和路线,并优化时间安排。 更省心的部分出现在计划变化之后。目的地天气变化、航班延误或预订取消时,你可以让小 V 重新安排后续行程。它在生成新方案时仍然记得原来的计划,也知道哪些偏好不能牺牲,因此不必每次都从零开始做攻略。对于经常出差或带家人旅行的人来说,这种连续性比单独生成一份愿望清单更实用。 定制攻略,结构化行程 图源:不客观实验室 1 用一句话抵达生活服务 小 V 帮办把 OriginOS 7 的智能能力推进到生活服务。打车时说出目的地、加班时临时点一份外卖,或周末出行订车票和机票,都可以直接告诉蓝心小 V。它能够接住需求,并把流程推进到最终确认环节,用户不必先判断该打开哪个应用,再逐层寻找功能入口。相关生活服务由 vivo 与支付宝合作接入,让一句自然表达可以转化为清晰、可确认的服务流程。 自然语言订机票的操作界面 图源:不客观实验室 同样的逻辑也能覆盖日常用机问题。一句话调整设置只是基本能力;当手机无法连接蓝牙耳机等设备时,还可以让小 V 判断问题并给出逐级排查步骤。智能助手由“告诉你该怎么做”进一步变成“陪着你一步步做”,对不熟悉手机设置的用户尤其友好。 1 用系统级 AI 连接后续动作 除了蓝心小 V,OriginOS 7 还把 AI 放进截图、输入法和文件流转等日常环节。点餐后截取餐码,系统可以把关键信息推送到原子岛;购买电影票后,二维码截图可以直接收入卡包,需要时一步直达;自带输入法也能在当前输入框中查询手机内的文档、日程和联系人,减少聊天与搜索之间的来回切换。 AI 截图直达原子岛,票券自动收入卡包 图源:不客观实验室 这些小功能不要求用户改变原来的用机习惯:截图还是熟悉的截图,输入也仍在当前界面完成,AI 只是在合适的位置接住下一步操作。对系统级智能而言,出现的时机和操作是否可控,与能力本身同样重要。 帮助用户进行流量包选择 图源:不客观实验室 1 流畅感来自每一次操作都可以继续 OriginOS 7 的流畅感很容易被察觉。 液态动效模拟分离、形变和融合,弹性动效则让按钮、卡片、页面切换和返回遵循一致的运动规则。这些动效会继承手势的方向和速度,让界面更像是在回应手指,而不是机械地播放预设动画。 回弹动效 图源:不客观实验室 更重要的是交互可以随时打断。快速滑回桌面、立刻切到另一个应用,或连续上下滑动页面时,前一个动画尚未结束,下一步操作已经能够接上。日常使用中,这种不用等的感觉比性能峰值更直接;连续操作越多,系统的响应节奏也越自然。 液态动效 图源:不客观实验室 1 原子工作台来到直板手机 继平板电脑和折叠屏之后,vivo 首次把原子工作台带到直板手机。前台可以同时运行多个应用,看视频时回复消息,文件也能在窗口之间直接拖拽。这些功能此前已有介绍,在直板手机上真正的考验,是当焦点窗口、后台窗口、网络与显示负载同时变化时,系统能否继续保持稳定。 OriginOS 7 对内存流转、GPU 资源、网络竞争和显示负载做了针对性优化,窗口切换过程中也可以随时改变操作方向。vivo 官方表示,OriginOS 7 已通过 72 个月抗老化模型检验,以支持长期流畅的使用体验。 原子工作台多窗口使用场景 图源:不客观实验室 1 光影美学让质感可以选择 OriginOS 7 的界面变化集中在动态透彩材质和全局动态光影。面对复杂壁纸,材质会模拟折射,并调整局部像素的对比度与饱和度,让前后层级都能保持清楚;换到纯净背景时,它又会收起自身的存在感。点击控件时出现的点触光,也会随材质通透度改变强弱,使视觉反馈与操作状态保持一致。 真实、自然、柔和三档效果设置 图源:不客观实验室 OriginOS 7 提供真实、自然和柔和三档界面质感。真实档更通透,光学折射效果也更明显;自然档在质感与可读性之间取得平衡;柔和档则尽量减少前景干扰。如果你喜欢更加鲜明的玻璃质感,那么真实显然是最能体现这套设计的档位。习惯更克制、平和的视觉效果,则可以选择柔和档。三档并非性能高低之分,而是把界面质感的选择权交给用户。 真实、自然、柔和三档效果对比 图源:不客观实验室 1 那些无孔不入的细节 OriginOS 7 的舒适感,还来自一些容易被忽略的系统细节。续航透明化会显示部分高频应用的预计可用时长,并给出充电时长预测,比单独的电量百分比更有参考价值。AI 精准定位可以针对商场、景区和酒店等复杂地点优化位置,减少把车叫到马路另一侧的情况。游戏组网加速则允许多台支持该功能的 vivo 或 iQOO 手机在面对面开黑时协同保持网络稳定。 当 AI 能力深入系统后,权限边界也变得更重要。OriginOS 7 强化了相机、麦克风和位置调用提示,并扩展联系人、相册、日历等数据的精准访问控制。多模态隐私数据脱敏会先在端侧处理姓名、证件号码等敏感信息,再把脱敏后的数据交给云端模型分析。 1 超级标准版 vivo X500 聊完系统,再来看 vivo X500 的影像体验。它的亮点是把稳定、人像优化、电影色彩和构图能力,放进更容易理解、也更容易上手的入口。 vivo X500 图源:不客观实验室 遇到夕阳或旅行人像时,打开电影模式就能快速选择合适的风格:日光胶片偏暖,适合黄昏;清冷银盐则更为通用。 图源:不客观实验室 8K Live 是 vivo X500 影像功能中很值得体验的一项。拍照模式支持全焦段 4K Live,1 至 10 倍焦段则支持 8K Live。 8K Live 图源:不客观实验室 X500 的原生方案让封面帧与动态视频流保持一致的色彩、影调和视角,打开 Live 后不会出现突兀的偏色或构图调整。8K 高分辨率让“每一帧都是电影级画质”有了更直观的落点,也给后期选帧留下更大余地。无论是人物回头的特写,还是宠物毛发抖动的瞬间,都更容易从整段动态中挑选出来。 图源:不客观实验室 图源:不客观实验室 8K Live 在拍摄完成后,还可以通过相册叠加电影色彩,进一步带来电影感美化。vivo 所说的随手拍出电影感,依靠的是稳定的视频底座、统一的画面表现和更省事的后期选择,降低拍摄和后期编辑的门槛,而不是用一层滤镜解决所有问题。 图源:不客观实验室 图源:不客观实验室 1 OriginOS 7 的价值体现在少操心一步 回到日常使用,OriginOS 7 的变化可以归结为三条清晰的体验线索。蓝心小 V 逐步记住个人偏好,让一句话带上真正属于你的背景;原子动效 7.0 和可打断交互把流畅落实到每一次连续操作;动态透彩材质与三档界面质感,则让设计既有层次,也给不同审美留出选择。它们并不是彼此孤立的功能,而是在同一套系统里共同减少重复说明、等待和寻找入口的次数。 精准权限提示与端侧脱敏,也为这种个性化理解划出了清楚的安全边界。OriginOS 7 给人的最终印象,不是某一项功能有多醒目,而是系统越来越懂你:小 V 记得你的习惯,交互能跟上你的下一步,界面也允许你选择舒服的样子。智能由此不再停留在问答框里,而是成为一种懂你、聪明又舒适的日常体验。 点个“爱心”,再走吧