
Loading...

Loading...
 当稳定币开始反哺交易所:OSL 与香港持牌生态,出现了哪些新变化?交易不再是唯一的价值捕获环节,香港的稳定币基建路径,正提供一个新的观察样本。
撰文:农民 Frank
在很长一段时间里,加密行业对香港虚拟资产合规生态,都抱有一种近乎固化的审视。
牌照很难拿,合规成本高,上币标的受限,用户准入也远比离岸市场严格,尤其是在最关键的交易深度上,香港持牌平台长期难以与 Binance、OKX 等处在同一个量级。
久而久之,在很多人的认知里,「合规」甚至和「缺乏流动性」画上了等号。
但 2026 年中报季披露的数据,却让这个判断显得有些过时,其中最明显的变化来自 OSL:
上半年 OSL 平台总交易量达到 1720 亿港元,同比增长 241.3%,截至 9 月初,其在 CoinGecko 全球交易所排名中更是升至第 8,成为香港现货交易量和稳定币交易量均排名第一的持牌数字资产平台。
与此同时,香港另一家头部持牌平台 HashKey 也保持增长,上半年平台交易量同比增长 31.8%,其中机构客户交易量增长 58.8%。
这两组数据,也说明合规与流动性,并非一道非此即彼的选择题,尤其是 OSL 近半年来明显加速的增长曲线,更值得单独拆解。
如今回头看,它过去一年大量发生在「交易之外」的投入,正在反过来向 OSL Exchange 输送流动性,这也带出了一个比「OSL 为什么成为香港第一」更值得讨论的问题:
稳定币基础设施,为什么开始做大一家交易所?以及更进一步,这条路径,又是否隐藏着香港 Web3 市场真正的破局方向?
一、持牌下半场,香港交易所的「流动性」分野
香港虚拟资产市场此前一个阶段,最重要的关键词,一直都是「牌照」。
这并不难理解。
当一个新的监管市场刚刚建立,有没有资格合法经营、能不能服务零售和机构客户,本身就是最稀缺的资源,牌照决定的是一家平台能不能坐上牌桌,银行通道、托管能力与资产准入,则决定它能够提供怎样的服务。
但随着监管框架逐渐稳定,市场日趋成熟,一个更加现实的问题开始浮出水面,那就是有资格做交易,和真正有人愿意来交易,是两回事。
对于普通投资者而言,如果一家平台买卖价差更大、出入金麻烦、资产选择更少,自然没有迁移资金的动力;而对动辄数千万甚至上亿美元规模的机构,几个基点的滑点、交易费和资金调拨成本,最后都会变成真金白银。
所以竞争的重心,自然而言会从牌照稀缺性,转向另一件更难复制的东西——谁能让资金更低成本、更高效率地进来,并且留下来。
OSL 最近的一系列动作,某种程度上,正是这种变化最直接的体现。
前阵子 OSL HK 宣布针对专业投资者与机构客户,将所有稳定币与稳定币、稳定币与法币现货交易对的 Maker 和 Taker 手续费同时降至 0,覆盖 USDT/USD、USDT/HKD、USDGO/USD、USDGO/USDC、USDGO/USDT 和 RLUSD/HKD 六个交易对。
按照 OSL 的口径,它也是目前香港唯一对上述机构稳定币现货交易实施 Maker/Taker 双向零费率的持牌平台。
对于大额、高频的机构交易来说,这并不是一个无关痛痒的优惠。
当交易量从百万美元上升至千万乃至亿美元级别,哪怕只有几个基点的成本差异,都足以直接影响最终的执行结果,尤其是更低的交易费、更深的订单簿、更小的滑点,再叠加券商、资产管理机构通过 omnibus 等模式接入,一旦形成规模,流动性本身就会产生明显的网络效应。
资金越多,流动性越深、执行条件越好;而更好的交易体验,又会继续吸引更多资金,这也是交易平台最典型的「强者恒强」, OSL 在现货与稳定币交易量上同时跃升香港第一,本身也说明这种流动性竞争已经开始反映到实际市场表现中。
只不过,从传统交易所的商业逻辑来看,主动把手续费降到零,多少有些反常识。
毕竟过去十几年,Crypto 交易所最经典的商业模式一直极其简单,就是「用户进来 → 完成交易 → 平台从每一笔撮合中收取手续费」,在这套逻辑下,交易量越大,手续费收入越高。
主动放弃 Maker 和 Taker 收费,看起来就像主动砍掉最核心的一块商业收入,如果 OSL 仍然只是一家靠撮合吃饭的交易所,这当然很难长期成立。
但问题恰恰在于,如果扒一下财报就会发现,交易手续费已经不再需要承担 OSL 整个平台唯一的商业化任务。
按照 OSL 2026 年中报的财务列示口径,支付业务收入达到 490.83 亿港元,占集团总收入的 88%,由于其中涉及数字资产交易的总额确认方式,这一数字不能简单理解为传统意义上的净营收或利润,但至少从业务结构上可以看出,支付与稳定币相关业务已经从一个附属板块,成长为 OSL 整个商业体系中极为重要的一部分。
这也改变了交易业务本身的定价逻辑。
当一家平台真正想争夺的,不再只是某一次买卖产生的几个基点手续费,而是一笔资金从进入、兑换、托管、交易,到支付和结算的完整生命周期,那么交易本身,就完全可以被重新定价。
于是,所谓「零费率」不一定是一场简单的烧钱换量,它更像是一场公开的阳谋:先把交易成本压低,吸引机构流动性进入,再通过更完整的资金与账户关系,放大这笔资金在整个体系里的长期价值。
而 OSL 为什么开始有条件这么做,答案其实还要继续往交易所以外找。
二、当交易所,不再只是一家「交易所」
如果把时间拨回一年多以前,OSL 官宣向稳定币转型时,包括笔者在内,都很容易把交易和支付理解成两门彼此独立的生意。
一边是已经相对成熟的交易所业务,负责买卖 Crypto、撮合交易和赚取手续费;另一边则是仍处于扩张阶段的稳定币支付,需要持续投入资源建设跨境支付、企业结算与法币通道,大概率会成为一个需要持续输血的无底洞。
但今天回头再看,支付业务不仅没有变成单纯消耗资源的新业务,反而随着稳定币交易量、支付规模和法币通道不断扩张,开始为交易平台提供资金入口和流动性。
这就让 OSL 原本以交易为中心的商业模型,有了被重新改写的可能。
其实,传统互联网券商已经走过类似的路径,Robinhood、富途等平台的收入早已不局限于股票交易佣金,像净利息、融资业务、证券借贷、会员订阅等,都逐渐成为完整商业模型的一部分。
说到底,「低佣金」甚至「零佣金」,意味着平台开始经营用户完整的账户关系,使得某一笔交易本身的重要性下降,而资金在整个体系里的停留时间、周转频率,以及由此衍生出的支付、融资、托管和资产管理需求,则变得更加重要。
Crypto 正在出现类似的变化。
过去交易所最经典的商业模式非常简单,「用户 → 入金 → 交易 → 手续费」,但进入稳定币时代以后,一条明显更长的资金路径开始出现「企业资金 → 支付 → 换汇 → 托管 → 清算 → 交易 → 再结算」。
服务链条被拉长,交易也不再是资金生命周期的终点,而只是其中一个环节。
从这个角度,重新梳理 OSL 过去一年多的布局,很多原本看起来彼此分散的动作,也就开始连起来了,无论是 Banxa、MiCA、澳大利亚 AFSL,还是 StableHub、USDGO,都旨在让更多资金能够合规地进入数字资产体系,在其中停留、兑换、交易和结算,最后再顺畅地回到法币世界。
最核心的一块资产,自然是 USDGO。
今年 2 月,OSL 推出企业级美元稳定币 USDGO,由美国联邦监管银行 Anchorage Digital Bank N.A. 担任发行方,上线六个月后,流通规模就从约 5000 万美元增长至超过 12 亿美元,增幅超 24 倍,成为全球流通规模第六大的合规稳定币。
再往下一层,是 StableHub。上线约四个月后,StableHub 的 USDC 存入规模突破 2 亿美元,初步跑通了如何把稳定币兑换、美元兑换、托管与结算集中到一套体系里完成的路径。
而再往外一圈,则是法币世界。
今年 1 月,OSL 完成对 Web3 支付基础设施公司 Banxa 的收购,使得全球监管版图扩展至超过 40 项交易和支付牌照及注册,覆盖美国、加拿大、欧洲、英国、澳大利亚等主要市场,此后又取得欧盟 MiCA 授权和澳大利亚 AFSL,为面向全球机构客户开展支付、托管和数字资产相关服务补齐合规基础。
8 月,OSL 又取得自己的 SWIFT Business Identifier Code,也就是 BIC,进一步接入传统银行跨境支付网络,并强化美元虚拟账户以及法币、稳定币与数字资产之间的跨境结算能力。
与此同时,它还成为香港受规管港元稳定币 HKDAP 首阶段机构应用的主要认可分销商,为其提供分销和流动性支持;另一端,则推出 AgentPay,尝试为 AI Agent 提供支持 USDT、USDC、USDGO 等资产的自动化稳定币支付和结算基础设施。
这些动作如果逐项来看,很容易变成一串冗长的公司新闻,但把它们放到同一条资金路径里,逻辑就清楚得多:
Banxa 与 SWIFT BIC 解决法币进入和退出;
USDGO、HKDAP 展现稳定币运营与分销能力;
StableHub 聚合流动性与结算;OSL Exchange 承担交易与价格发现;
支付网络和 AgentPay 则让稳定币重新进入企业、跨境支付乃至新的 Agent 经济场景;
于是,一家原本主要依赖用户主动进来「买币卖币」的交易所,开始逐渐变成一个资金在不同货币、数字资产、国家和商业场景之间流动时,自然需要经过的节点。
这时候,再回头看 OSL Exchange 最近的交易量增长,逻辑也就完全不同了,过去我们习惯理解为交易所赚钱,再拿收入去投入支付和稳定币业务,但现在恰恰相反,稳定币基础设施开始反过来给交易所「供水」:
企业支付把资金带进来,稳定币让资金能够以数字形态停留和流转,StableHub 和交易平台承接兑换与流动性需求;更深的流动性又带来更低的滑点、更好的机构执行体验,继而吸引更多资金和金融机构进入。
最终形成的是一套自我强化的循环:「资金进入 → 稳定币沉淀 → 交易与兑换 → 流动性加深 → 机构接入 → 更多资金进入」,也只有放在这套结构里,上文提到的「零手续费」才真正变得容易理解。
平台真正想留下的,并非一笔交易产生的几个基点收入,更在于这笔钱本身,以及围绕这笔钱不断产生的下一次支付、换汇、托管、交易与结算。
当交易开始从商业模式的终点,变成资金网络中的一个节点,一家交易所,也就不再只是一家「交易所」了。
三、香港 Web3,会迎来自己的「DeepSeek 时刻」么?
到这里,问题其实已经不再只是 OSL 为什么能够获得更多交易量。
更值得关注的是,当交易所之间的竞争从上币数量、手续费和 App 体验,进一步延伸到合规网络、资金入口、稳定币流动性与机构级清结算能力,香港的数字资产市场也开始进入一个新的阶段。
这几项能力一旦真正连接起来,形成的就不只是交易量,而是一套比单纯订单簿更难复制的资金网络。
某种意义上,无论是 OSL 还是 HashKey,今天所发生的变化,都不能只放在单独一家公司的维度里观察,它们背后真正指向的,是香港过去几年一直在回答的一道题:
一个高度监管的虚拟资产市场,究竟能不能真正长出自己的商业规模?
毕竟过去几年,香港已经完成了非常重要的第一步。交易平台持牌,稳定币进入监管框架,传统券商与资产管理机构开始进入数字资产市场,RWA、ETF、托管和机构交易逐渐建立各自的合规路径。
但如果香港 Web3 最终服务的,只是本地用户买卖 BTC 和 ETH,那么即便政策再开放,它的市场天花板依然十分清晰,这本来也不是香港过去几十年作为国际金融中心赖以存在的逻辑。
它真正特殊的地方,从来不是本地市场本身有多大,反而是长期扮演着一个「连接者」:既连接中国内地与全球资本,连接亚洲企业与美元融资市场,也连接贸易、银行、财富管理与全球资产配置。
到了数字资产时代,这个角色其实没有改变。
只是它连接的对象,开始从股票、债券与传统货币,进一步延伸到稳定币、Tokenized Assets 和链上金融。
从这个角度重新观察 OSL 与 HashKey,两家的路径虽然不同,却恰好代表了香港数字金融向外生长的两个方向。
OSL 更多沿着稳定币、支付、全球法币通道和清结算网络,让资金更加顺畅地进出链上世界;HashKey 则更多沿着机构交易、资产管理和 RWA,把传统金融资产带入数字化体系。
一个更偏向「资金」,一个更偏向「资产」,而一个真正成熟的数字金融市场,本来就同时需要这两端。
这或许也是香港 Web3 最有可能孕育「DeepSeek 时刻」的地方。
它不在于香港再多一项政策、再发几张牌照,或者突然出现一家估值很高的 Web3 公司,恰恰相反,最大的可能性,是某一天市场突然发现,一套过去被认为监管更严、成本更高、很难与离岸市场竞争的体系,同样能够跑出自己的效率、商业规模与全球竞争力。
如果这样的公司能够从香港持续长出来,那么市场对「合规是否天然意味着低效率」的认知,才算真正发生改变。
从这个角度看,香港更像一个母港,平台在这里建立监管框架、治理能力与机构信用,再把支付、交易、托管和资金服务能力输出到更加广阔的全球市场。
这也是香港作为国际金融中心最熟悉的一套逻辑,本地市场从来不是全部,真正重要的,是全球资金为什么愿意经过这里。
如果这条路径最终能够成立,那么未来,全球资金、资产和机构,才会更愿意通过香港建立起来的合规基础设施进入数字经济。
到了那一步,香港 Web3 才真正有可能迎来属于自己的「DeepSeek 时刻」。
写在最后
Web3 的第一个十年,基本由「投机交易」和「Token 叙事」驱动。
这也是很多老用户怀念的黄金时代,新的公链、新的资产、新的财富效应不断出现,一轮又一轮市场周期都围绕着「下一个 Token 会涨多少」展开。
但野蛮生长的盛宴不会永远持续,过去两年,行业重心肉眼可见地向稳定币、支付、清算、RWA 和机构金融基础设施迁移。
这不意味着投机会消失,从人性的角度看,只要资产存在波动,交易就永远会是数字资产世界最重要的需求之一,真正改变的,是交易不再需要承担全部的价值捕获任务。
对交易平台而言,竞争不再只是多成交多少 BTC、多收多少手续费,而在于谁能把更多资金留在自己的体系里,让它继续完成支付、兑换、托管、投资与清算。
这种变化,在香港这个连接东西方资本与金融体系的枢纽,表现得尤其明显。
所以,OSL Exchange 成为香港现货与稳定币交易量双第一的持牌数字资产平台,本身并不是最值得关注的部分,排名会变化,市场份额会变化,交易量也会随周期起伏。
重要的是,在从「香港持牌数字资产交易所」向「稳定币支付与交易基础设施」延伸之后,一条新的增长路径正在逐渐被验证:支付把资金带进来,稳定币让资金流动起来,而交易平台,则成为整套资金网络自然沉淀流动性的地方。
如果这个循环能够持续,那么未来决定一家合规交易平台规模上限的,可能就不再只是有多少人在里面炒币。
而是有多少真实的资金,愿意经过它。
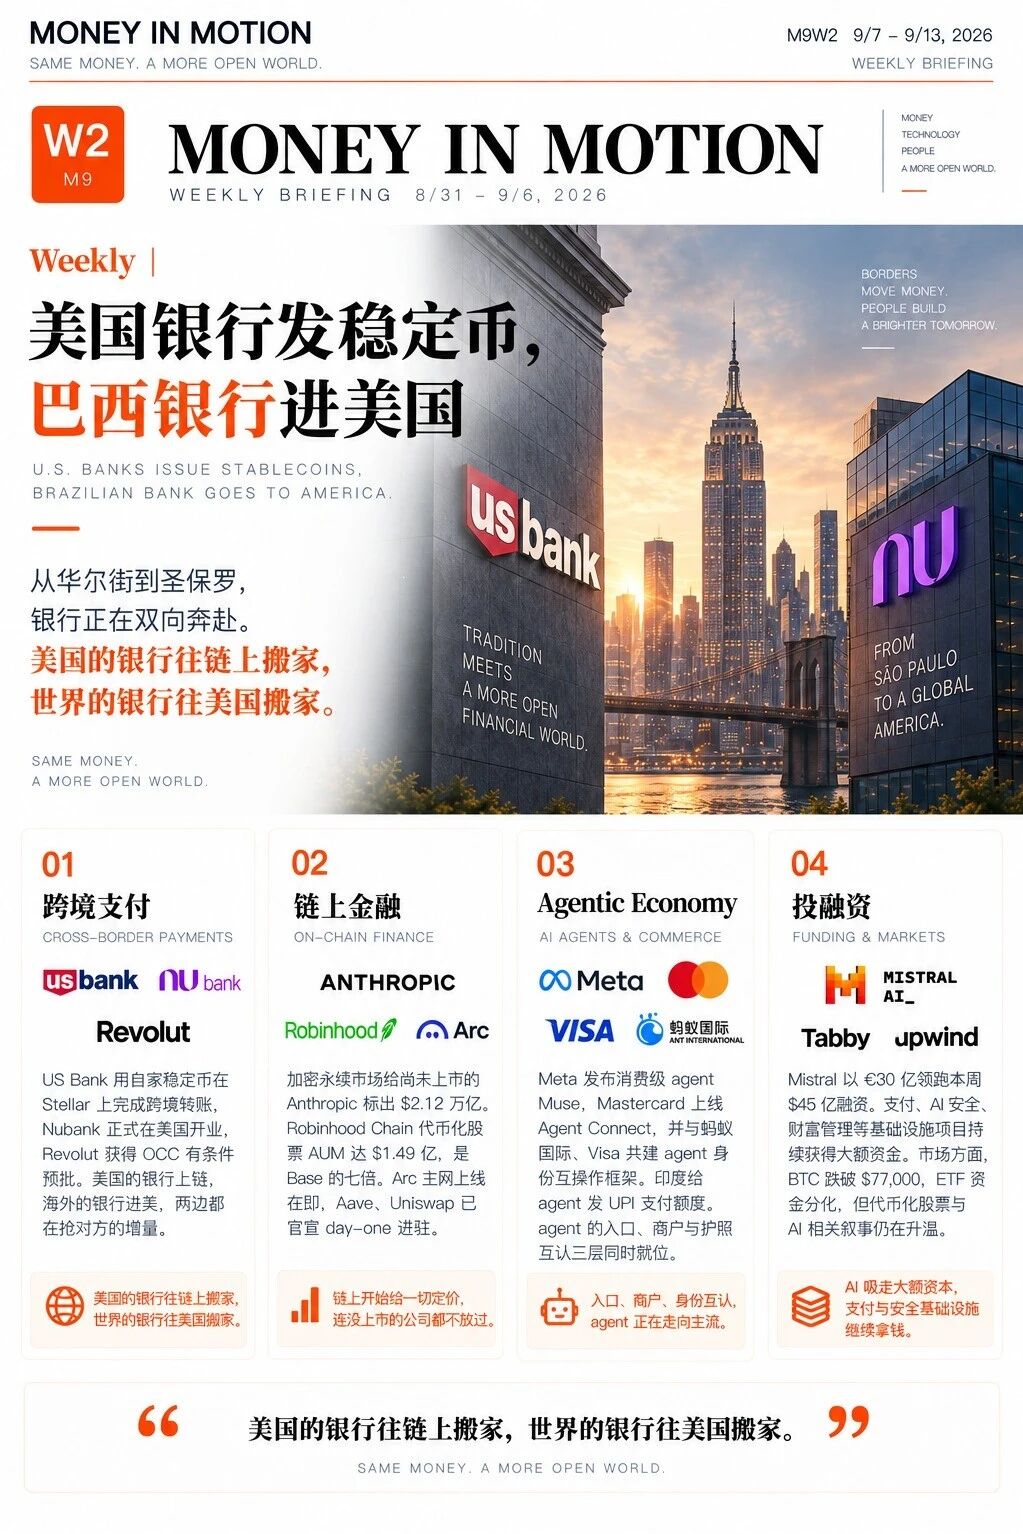 Weekly丨美国银行正在上链MiM 周报 9/7 – 9/13, 2026
跨境支付|US Bank 用自家稳定币 USBDC 在 Stellar 上跑通北美与欧洲间的转账。21 家银行的合资公司还在筹备,第一家大行已经先出了流水。同周 Nubank 在迈阿密宣布美国开业,一周前 Revolut 刚拿到 OCC 有条件预批。美国的银行往链上走,海外的银行却往美国走。
链上金融|加密永续市场给尚未公开递交 S-1 的 Anthropic 标出 $2.12 万亿,是 5 月私募估值的两倍多。IPO 未至,定价先行。Robinhood Chain 代币化股票 AUM 达到 Base 的七倍,但增长最快的是 189 个股票篮子 meme 代币。BTC 周中跌破 $77,000,BTC ETF 四连流出,ETH ETF 却单日吸金 $2.16 亿。
Agentic Economy|Meta 发布连着用户支付方式的消费级 agent Muse,Mastercard 上线 Agent Connect,蚂蚁国际与 Mastercard、Visa 打通三套 agent 身份协议。入口、商户、护照同周就位。印度 NPCI 给 agent 发了 UPI 额度,GFF 上却禁谈稳定币。
投融资|本周 fintech 融资 $45 亿、18 笔,Mistral €30 亿 Series D 独占三分之二。
下周开奖|CLARITY 9/15 表决,Arc 主网 9/16 上线。
美国的银行往链上搬家,世界的银行往美国搬家。
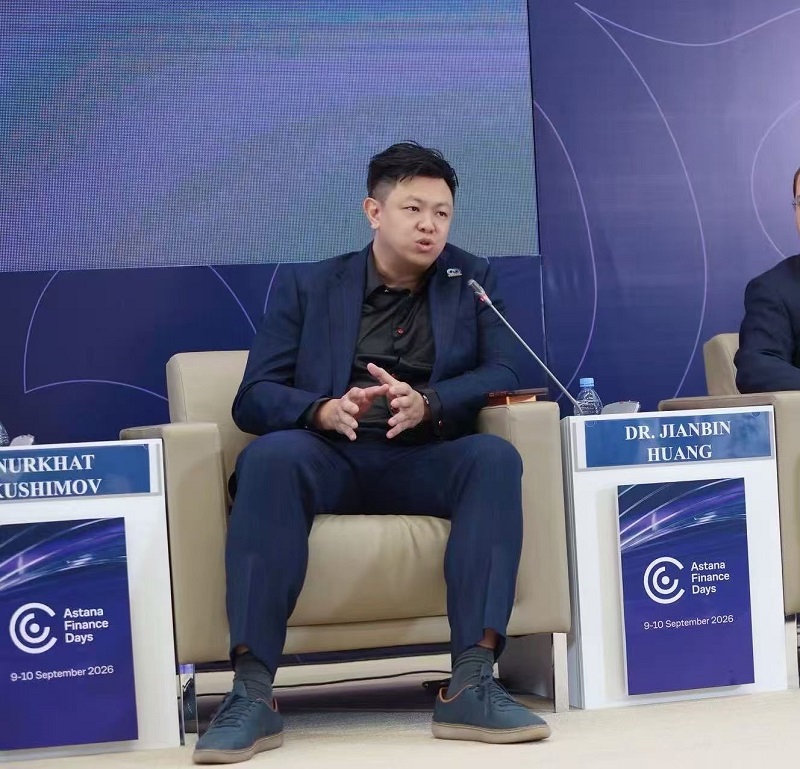 恒币科技CodeCoin在2026 AFD宣布稳定币牌照正式获批,标志其全球支付基础设施布局再下一城【哈萨克斯坦•阿斯塔纳,2026年9月10日】全球支付公司恒币科技CodeCoin亮相2026年阿斯塔纳金融日(AFD),创始人Benny宣布恒币科技CodeCoin获得AFSA稳定币发行牌照许可。活动期间,恒币科技CodeCoin与阿尔金银行签署合作谅解备忘录(MOU),万事达、花旗银行、中金公司等机构代表共同见证。
取得该数字货币发行牌照许可,是恒币科技CodeCoin全球合规战略的重要进展。Benny表示,公司从成立之初便将合规和真实支付需求置于核心位置,希望通过监管许可、传统金融基础设施和支付技术的协同,改善跨境支付在成本、时效、透明度及可用性方面的长期问题。公司将继续在当地监管框架下推进相关业务,并把风险管理、资金安全和交易可追踪性纳入产品与运营体系。
Benny在演讲中指出,企业跨境经营仍可能面临到账周期较长、中间环节较多、服务时间受限和资金状态不够透明等问题。恒币科技CodeCoin的产品重点是让资金在合规框架内更安全、高效和可控地流转,并通过更清晰的支付路径和资金记录,帮助企业处理国际贸易、供应商付款、企业结算及多币种资金管理需求。
恒币科技CodeCoin定位为面向全球企业与个人的多币种支付基础设施提供者,服务企业、商户和跨境汇款等场景,重点简化跨境结算流程、降低汇率转换和中转环节的摩擦,并为传统金融覆盖不足的市场提供更灵活的支付路径。公司计划以合规许可和金融机构合作为基础,将技术能力转化为企业日常可使用的支付产品。
安全与风险管理也是恒币科技CodeCoin对外强调的基础能力。公司官网披露,其信息安全管理体系于2026年4月通过ISO/IEC 27001认证。账户与资金隔离、可审计支付流程、可追踪交易记录,以及跨司法辖区的合规和反洗钱体系,也被纳入产品与运营框架。恒币科技CodeCoin认为,全球支付的速度、透明度与监管要求必须同步推进,才能形成可持续的服务能力。
除企业跨境支付外, 恒币科技CodeCoin也在探索AI Agent时代的支付需求。Benny提出,随着AI Agent逐步具备自主执行任务、调用服务和完成商业交易的能力,支付权限、数字身份、责任边界及交易记录将成为关键基础设施。AI Agent应在企业预先设定的额度、对象、时间窗口和审批规则内运行,每笔支付均应关联清晰的身份和审计记录。他强调:“真正的问题不在于信任软件,而在于谁来承担责任。公司始终是责任方,代码永远不是。”
香港是恒币科技CodeCoin的运营基地和总部所在地。公司正围绕不同市场推进合规和业务网络建设,并通过银行伙伴、企业客户、商户及支付通道形成跨市场协同。恒币科技CodeCoin管理团队此前参与构建和运营的系统覆盖70多个国家、服务规模超过10亿用户;这一数据反映团队既往经验,并非恒币科技CodeCoin当前自身业务覆盖。公司也已公布面向其生态的恒币科技CodeCoin Card产品规划,支持Visa、JCB及银联网络。
此次与阿尔金银行(中国中信银行股份有限公司的子银行)签署MOU,是恒币科技CodeCoin深化哈萨克斯坦本地金融合作的重要一步。阿尔金银行(中国中信银行股份有限公司的子银行)具备当地银行网络。双方将基于各自能力探索金融科技、跨境支付、数字金融及相关应用场景。万事达、花旗银行、中金公司等机构代表在AFD现场见证签署,也体现出本次合作在区域金融与跨境支付议题中的行业关注度。
哈萨克斯坦位于连接中国、中亚和欧洲市场的重要位置。恒币科技CodeCoin此前已在当地开展合作布局。公司官网新闻中心显示,恒币科技CodeCoin于2026年6月与阿拉套市管理局国家基金签署战略合作MOU,提出共同推动连接粤港澳大湾区与中亚的跨境数字支付基础设施建设。此次取得数字货币发行牌照许可并深化银行合作,进一步提升了公司在哈萨克斯坦国际战略中的节点作用。
未来,恒币科技CodeCoin将继续以合规为基础,以跨境支付为核心应用场景,围绕企业支付、国际贸易结算、AI Agent支付和多币种资金流转建设产品与合作网络。公司计划加强银行体系、监管框架与支付技术之间的协同,让新的支付服务进入企业日常经营,并以哈萨克斯坦为连接中亚和欧亚市场的重要支点,逐步拓展全球支付基础设施。
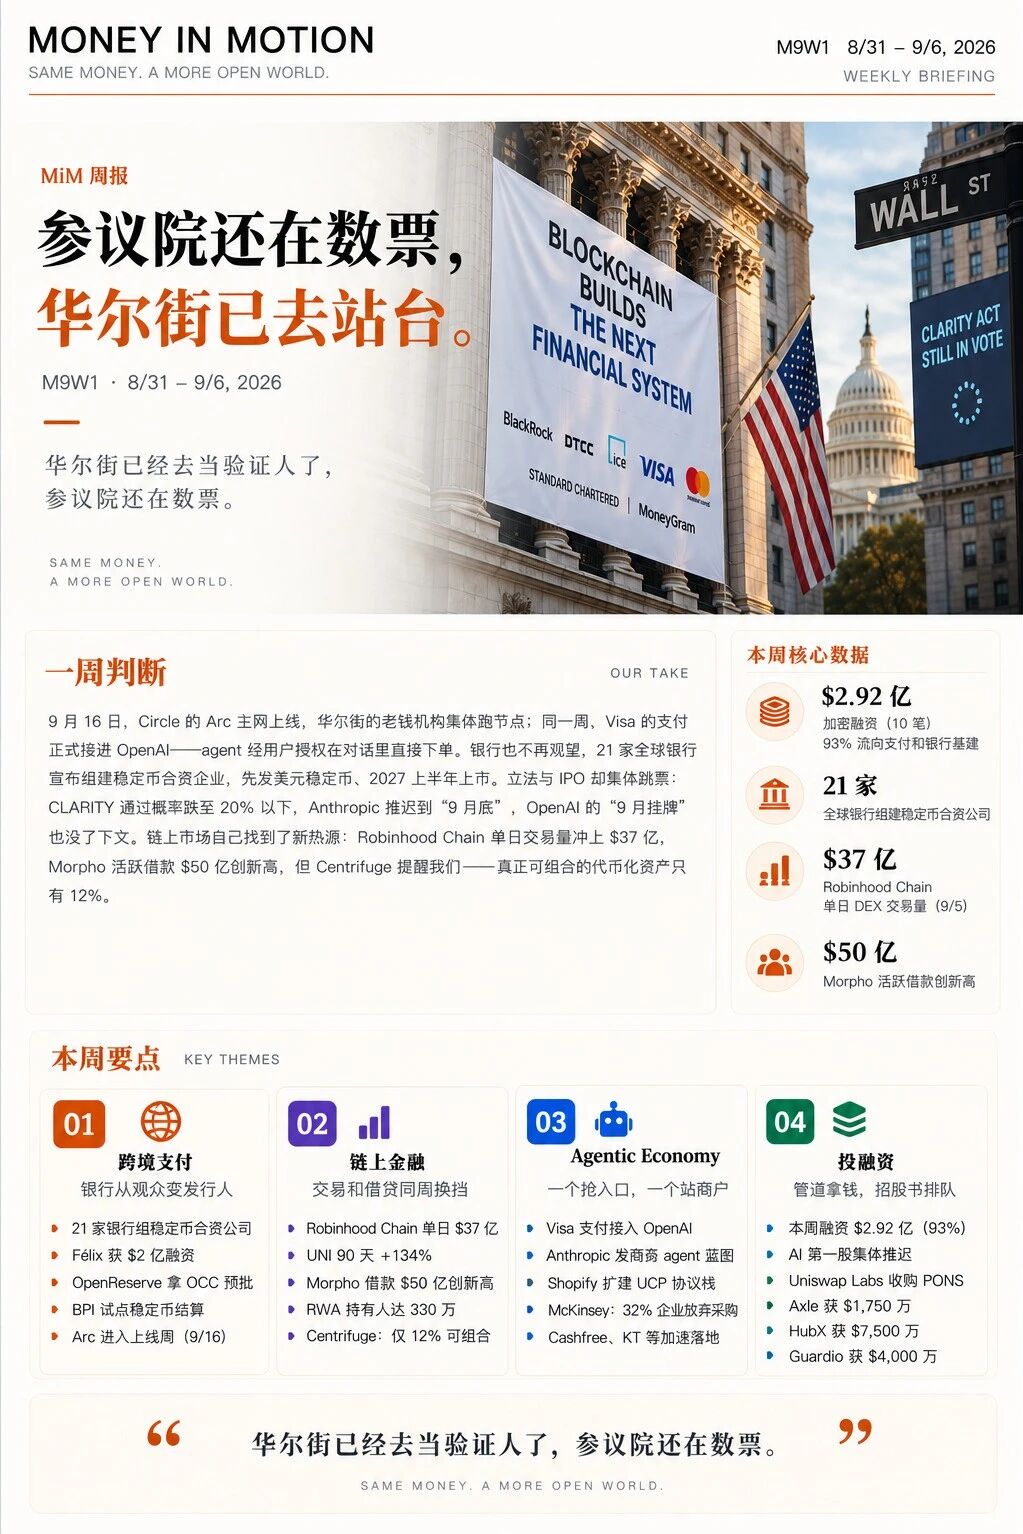 Weekly丨华尔街做了节点,参议院还在数票Weekly丨华尔街做了节点,参议院还在数票
9 月 16 日,Circle 的 Arc 主网上线。创始验证人名单像一张老钱点名册:BlackRock、DTCC、ICE、Visa、Mastercard、渣打、MoneyGram。测试网跑了一年,2.44 亿笔交易,5 月的代币预售把估值定在 $30 亿。给区块链跑节点这件事,现在是华尔街的本职工作。
银行不只是去当验证人。9 月 1 日,Bank of America、Citi、Goldman Sachs、Wells Fargo、UBS、德银等 21 家银行宣布组建稳定币合资企业,股权横跨五大洲:先发美元稳定币,2027 年上半年上市,随后铺欧元等 G7 币种,GENIUS 与 MiCA 双轨合规。一年的研究项目落地成一家公司。Circle 一个季度内第二次被机构联盟狙击。
VC 的钱走的是同一个方向。本周加密融资 $2.92 亿,93% 流向支付和银行基建——拉美汇款平台 Félix 拿 $2 亿,代币化存款网络 Cari 由七家美国银行联合注资,OpenReserve 揣着 OCC 牌照预批融完种子轮。牌照第一次成了种子轮的融资材料。
最讲仪式感的两件事反倒集体跳票。CLARITY 法案 9 月 15 日表决前,通过概率从 58% 跌到 20% 以下,七名民主党参议员卡着伦理条款不放。Anthropic 的公开版 S-1 从"8 月底"滑到"9 月底",OpenAI 的"9 月挂牌"没了下文。$2 万亿的故事,先过不了自己的时间表。
市场自己找了个新热源。Robinhood Chain 的 DEX 单日交易量 9 月 5 日冲到 $37 亿,单日费用 $375 万,超过 Ethereum 和 Base 之和。两个月前它还是条 meme 链,现在是代币化股票的主交易所。
UNI 90 天涨了 134%,收费开关按下六周,第一个业绩兑现周到了。借贷侧同样在换挡,Morpho 活跃借款 $50 亿创历史新高,逼近 Aave。泼冷水的是 Centrifuge,9 月 2 日的报告说真正接入 DeFi 组合的代币化资产只有 12%。上链的多了,上市场的还是少数。
机器那头在抢位置。Visa 的支付接进 OpenAI,agent 经用户授权在对话里直接下单,Visa 首席产品官把话说满:"这场变革比互联网和移动更深刻。"
Anthropic 走的是反方向,开源 Claude Commerce Agents 蓝图,agent 嵌进商户自有 App,支付方式留给商户自选。一个抢入口,一个站商户。同一周 x402 开始被挤水分:累计 1.65 亿笔、6.9 万活跃 agent,约一半交易量疑为测试流量。机器经济的第一次刷量审计。
华尔街已经去当验证人了,参议院还在数票。
关闭
更多
 TOKEN2049 新加坡周活动导览:10 月 5 日至 9 日重点场次全览2026年10月5日至11日,加密世界的重心移向新加坡。TOKEN2049 新加坡站将于10月7日至8日在滨海湾金沙包下全部五层展馆,预计迎来来自 160 个国家和地区的 2.5 万名参会者、500 个展位与 300 位讲者;主会之外,官方的周边活动超过 1000 场,从机构峰会、开发者日到天台派对,把整座城市变成一周的行业现场。
本文从中筛选各赛道最值得关注的场次,按日期整理成导览,全部时间为新加坡当地时间(GMT+8)。受邀制场次需提前申请审核,热门活动建议尽早报名。
主会:TOKEN2049 Singapore
TOKEN2049 Singapore
时间: 2026年10月7日至8日
地点: 滨海湾金沙(Marina Bay Sands)
主办方: TOKEN2049 组委会
报名链接:点击报名
亚洲规模最大的加密行业年度主会,今年将首次占用滨海湾金沙全部五层空间,预计 2.5 万人参会。议程之外,现场还设有 36 小时黑客松与由 Dragonfly、Multicoin 等顶级基金评审的 NEXUS 创业比赛,以及攀岩、匹克球、冷水浴等一整套「弹出城市」式的沉浸体验。
官方收官派对 AFTER 2049 回归金沙空中花园观景台(SkyPark Observation Deck),360° 空间音频配天际线夜景,衔接同期大奖赛周末的城市氛围。只计划参加一场活动的读者,主会本身就是答案。
10月5日(周一)· 前夜
0G Dev Day: ZERO TO INFINITY
时间: 10月5日 09:30–17:00
地点: 新加坡国家美术馆
主办方: 0G Foundation
报名链接:点击报名
0G 把开发者日开进了新加坡国家美术馆的最高法院露台与玻璃厅——在这座「书写过历史」的建筑里谈 AI × Web3 的下一步。面向开发者与生态项目方,是前夜技术浓度最高的场次。
CoinFerenceX · The Best Event Singapore
时间: 10月5日 10:00–18:00
地点: 滨海湾花园(Gardens by the Bay)
主办方: CoinFerenceX × The Best Event
报名链接:点击报名
开在滨海湾花园的全天峰会,是 2049 周传统的社区型大场,讲者与展商跨越交易、基础设施与应用多个赛道,适合用一天时间快速铺开人脉面。
The Forum | Token2049 Edition
时间: 10月5日 11:00–18:00
地点: 新加坡
主办方: ORA
报名链接:点击报名
在 KBW 首尔站之后,ORA 的单日会议系列移师新加坡:500 余位创始人、投资人与机构从业者,多条专题轨道聚焦下一代数字金融。
RWA Capital Forum
时间: 10月5日 11:30–15:00
地点: 新加坡
主办方: Taisu Ventures
报名链接:点击报名
「让资本对接链上机会」的午间论坛,与会者以机构投资人、数字资产基金、家族办公室与流动性提供方为主,注册嘉宾提供午餐。RWA 赛道在本周的第一站。
More than a million — Haruko × Kalshi
时间: 10月5日 17:00–21:30
地点: 新加坡
主办方: Haruko × Kalshi
报名链接:点击报名
预测市场平台 Kalshi 与机构级投资组合系统 Haruko 联合的开周酒会。在预测市场成为行业热词的当下,这是本周少数能直接接触 Kalshi 团队的场合。
10月6日(周二)· 峰会日
Gamma Prime Investing Summit 2026
时间: 10月6日 08:00–20:00
地点: 新加坡富丽敦酒店(The Fullerton Hotel)
主办方: Gamma Prime,Sui 联合呈现
报名链接:点击报名
本周体量最大的投资者峰会:官方口径 4000+ 投资人、合计管理规模超 10 万亿美元、100+ 讲者(以家办与基金管理人为主),已公布嘉宾包括 Arthur Hayes 与 Animoca Brands 联合创始人 Yat Siu。买方视角读者的第一优先级。
Solana Summit Singapore
时间: 10月6日 09:00–18:00
地点: 新加坡丽思卡尔顿美年酒店
主办方: Solana Summit × Superteam
报名链接:点击报名
Solana 生态最大的创始人与开发者峰会 Solana Summit APAC 团队操盘,赶在主会前一天把整个生态聚到滨海湾。与首尔站的机构定位不同,新加坡场回归 Builder 本位。
Open — Monad 主网一周年
时间: 10月6日 09:00–17:00
地点: 新加坡
主办方: Monad Foundation
报名链接:点击报名
主题就叫「Open」:主网上线一周年,Monad 基金会召集创始人、开发者、VC 与机构,盘点一年间生态从性能叙事走向开放经济的进展。Monad 生态从业者的年度节点。
Hyperliquid Forum by DAYS
时间: 10月6日 09:00–17:00
地点: 新加坡
主办方: Digital Asset Yield Summit(DAYS)
报名链接:点击报名
面向 C-suite 与部门负责人的受邀制论坛,限 200 人,聚焦 Hyperliquid 生态的机构化路径(注:Hyperliquid 官方活动在 10月5日另行举办,本场为独立组织)。
Agentic Finance & Payments Summit
时间: 10月6日 10:00–14:00
地点: 新加坡
主办方: Reap × Payward × Visa
报名链接:点击报名
「今天所有支付系统都默认对面是个人类——这个假设即将失效。」Reap、Payward(Kraken 旗下)与 Visa 同台讨论AI Agent 时代的支付与清结算基础设施,与 KBW 期间的同主题场次形成连贯观察。
Solana Capital Forum Singapore
时间: 10月6日 12:00–20:00
地点: 新加坡
主办方: Solana Foundation
报名链接:点击报名
Solana 基金会亲自操盘的高管闭门场,连接传统金融、数字资产与下一代金融基础设施的决策层。与上午的 Solana Summit 一日双场,覆盖 Builder 与资本两端。
Mantle RWA Day(Token2049 SG Edition)
时间: 10月6日 12:30–17:00
地点: The Exchange,新加坡置地大厦 4 层
主办方: Mantle
报名链接:点击报名
半天时间深挖 RWA 经济的基础设施、资本与团队。Mantle 把银行业务、代币化与收益产品的讨论压缩进一个下午,适合想快速摸清 RWA 版图的参与者。
Onchain at Scale — IBM × Optimism
时间: 10月6日 15:30–17:00
地点: 新加坡
主办方: IBM × Optimism
报名链接:点击报名
本周最出人意料的组合:IBM 与 Optimism 联合邀请 70 位来自加密原生公司、交易所与金融机构的高管,闭门讨论企业级链上规模化。名额极少,受邀制。
TokenizeThis 2026 by RedStone
时间: 10月6日 16:00–22:00
地点: The Masons Table,Coleman St 23A
主办方: RedStone × Alchemy
报名链接:点击报名
RWA 旗舰会议 TokenizeThis 的新加坡场。纽约站刚与 Securitize、Apollo、Superstate 和 DTCC 同台,这次由 RedStone 与 Alchemy 把讨论带到亚洲。
Stablecoins: from Tokens to Rails — 辩论场
时间: 10月6日 18:00–21:00
地点: 新加坡
主办方: Fintech Guild × M0
报名链接:点击报名
形式罕见的对抗式辩论:资深从业者、创始人、投资人与政策方现场交锋,辩题是稳定币究竟在替代什么。厌倦了单向输出式圆桌的读者值得一试。
10月7日(周三)· 主会 Day 1
Sui Basecamp 2026
时间: 10月7日至8日 11:00–17:00
地点: 滨海湾金沙
主办方: Sui
报名链接:点击报名
Sui 的年度大会直接开进主会场馆,主题指向 Agent 金融:「下一个 5 万亿美元交易量不会来自人类。」即时结算、自主支付、隐私交易与稳定数字美元是四条主线,与 TOKEN2049 主会同址联动。
Stablecoin Sessions
时间: 10月7日 10:00–12:00
地点: Esplanade Mall 三层 Foreword Coffee
主办方: Hack VC 等
报名链接:点击报名
Hack VC 牵头的稳定币专题晨会,小场地、咖啡馆式的近距离讨论,适合在进主会场前先热身两小时。
Founders & Investors Brunch(受邀制)
时间: 10月7日 11:00–14:00
地点: 新加坡
主办方: fractl 等
报名链接:点击报名
与 KBW 首尔同一团队操盘的高规格早午餐局,宾客以创始人与投资人为主,受邀制。主会首日中午的社交黄金档。
VCs & LPs Cocktail Hour(受邀制)
时间: 10月7日 15:00–17:00
地点: 新加坡
主办方: fractl 等
报名链接:点击报名
同一系列的下午场,名单聚焦头部基金合伙人与 LP,小圈层深度交流。
Cross-Chain Networking Happy Hour
时间: 10月7日 19:00–23:00
地点: 新加坡
主办方: n.exchange
报名链接:点击报名
n.exchange 的跨链主题酒会从 Bitcoin Asia、KBW 一路办到 2049,面向钱包、交易所、金融科技与机构基础设施从业者,无议程纯社交。
Kraken Pro After Dark
时间: 10月7日 20:00–凌晨02:00
地点: 滨海湾金沙三号塔 CÉ LA VI 天台
主办方: Kraken
报名链接:点击报名
主会首日的收官派对开在金沙楼顶的 CÉ LA VI:滨海湾夜景配鸡尾酒,Kraken Pro 团队坐镇。当晚选择很多,但论视野这场很难被超越。
10月8日(周四)· 主会 Day 2
HSC Asset Management Singapore
时间: 10月8日 09:00–18:00
地点: 新加坡费尔蒙酒店(Fairmont Singapore)
主办方: Metaverse Post
报名链接:点击报名
HSC 系列继首尔站之后一周内连开第二场,议程聚焦数字资产配置的基金策略与监管,首场圆桌即由律所与资管侧的合规负责人开场。适合资管与合规从业者。
Quantum & Privacy Day
时间: 10月8日 13:00–20:00
地点: 新加坡(报名后通知)
主办方: NEAR Foundation × Quantus
报名链接:点击报名
主题延续 KBW 期间的后量子讨论:量子计算对区块链密码学的现实威胁,以及隐私技术的应对路径。NEAR 与 Quantus 联合主办,是 2049 周唯一的量子安全专场。
The Treasury Table
时间: 10月8日 15:30–18:30
地点: 新加坡
主办方: Locus
报名链接:点击报名
稳定币、支付与企业银行业务的圆桌:当稳定币成为结算基础设施,企业持有、转移与记账资金的方式正在被重写。面向财务负责人与支付创业者的务实场。
LONGITUDE 第十期
时间: 10月8日 16:00–21:30
地点: 新加坡 Amara 酒店(丹戎巴葛路165)
主办方: Cointelegraph
报名链接:点击报名
Cointelegraph 的高端受邀制晚场迎来第十期,面向 Web3 与机构高层,主打战略对话与精选人脉。与次日的 CONNECT 构成 Cointelegraph 在 2049 周的一晚一日双场。
10月9日(周五)· 延长赛
RWA SUMMIT SINGAPORE
时间: 10月9日 10:00–17:00
地点: 滨海盛景西塔(Marina One West Tower)
主办方: UVECON.VC
报名链接:点击报名
新加坡 RWA WEEK 的核心场:1500+ 参会者、70+ 讲者、200+ 投资机构,聚焦资产代币化的落地与资本对接。主会结束后 RWA 赛道的收官大场。
Finality Forum
时间: 10月9日 10:00–18:00
地点: 新加坡
主办方: Ethene Labs × Four Pillars × Mira
报名链接:点击报名
限 300 人的机构数字资产受邀制论坛。Ethene Labs 与 Four Pillars 这对组合在 KBW 周连办三场后移师新加坡,延续机构隐私与采用的议题线。
DAT SUMMIT - TRACKSIDE EDITION
时间: 10月9日 10:00–17:00
地点: 新加坡
主办方: Luna PR
报名链接:点击报名
「三万人在新加坡,只有三百人在这个房间。」继阿布扎比与香港站后,数字资产与代币化峰会的赛道特别版落地大奖赛周末,DAT(数字资产财库)主题与 F1 氛围叠加的机构场。
CONNECT by Cointelegraph: Singapore Edition
时间: 10月9日 12:00–18:00
地点: 新加坡
主办方: Cointelegraph、Cointelegraph Accelerator
报名链接:点击报名
精选制的对接与路演场,把创始人、开发者与投资人放进同一个下午,含 Pitch 环节。与首尔站一样,是英文语境下社交密度最高的收官选择之一。
建议参与路径
机构与资本主线:10月6日 Gamma Prime 投资峰会(Arthur Hayes、Yat Siu)→ 同日 Solana Capital Forum 或 IBM × Optimism 闭门场 → 10月8日 HSC 资管场与 LONGITUDE → 10月9日 Finality Forum 收官。
RWA 主线:10月5日 RWA Capital Forum 开场 → 10月6日 Mantle RWA Day 与 TokenizeThis → 10月9日 RWA SUMMIT 与 DAT SUMMIT 收尾,一周正好走完从资本、基础设施到财库的完整链条。
开发者主线:10月5日 0G Dev Day → 10月6日 Solana Summit 与 Monad「Open」→ 10月7日至8日 Sui Basecamp,四大生态连轴转;稳定币与支付方向则按 10月6日辩论场 → 10月7日 Stablecoin Sessions → 10月8日 The Treasury Table 的顺序推进。
活动具体时间、地点、嘉宾及报名安排请以主办方最新通知为准,受邀制场次需通过审核。本文仅作活动信息导览,不构成任何投资建议。
 狂欢的代价:宕机、骗局与 Robinhood Chain 的下一步撰文:Gandalf,Techub News
导语
9 月的第一周,Robinhood Chain 同时拿到两项纪录:日收入 400 万美元登顶全链,以及两个月内第二次停止出块。一边是 AMC 的公开发难、SCATMAN 骗局和「65% 参与者亏损」的社区估算,一边是 Tenev「代币化将接管整个金融系统」的超级周期宣言。本文盘点狂欢的全部账单,并给出判断这条链走向的三个变量:监管、自我治理、以及 Agent 与 RWA 能否在 Meme 退潮前接棒。
核心要点
稳定性:9/4 超 6 分钟未出块、9/5 约 14 分钟中断;无资金损失,但事故原因未披露
损耗面:SCATMAN 骗局获利 13.5 万美元、诈骗代币与流动性抽干常态化、社区估算 65% 参与者亏损
合规面:AMC 正面冲突落在「离岸发行 + 无否决权」上;Tenev 以 1:1 托管与金融现代化立场回击
两派判断:Trading 雷叔问「MEME 2.0 还是昙花一现」;IOSG 给出赌场/结算层的二选一
三个变量:监管是否介入、Robinhood 如何自处(官方持仓 Meme 的角色冲突)、Agent+RWA 能否接棒
9 月的第一周,Robinhood Chain 同时创下了两组纪录:日收入超过 400 万美元位居所有链之首,以及上线两个月内的第二次停止出块。
两次中断
2026 年 9 月 4 日,Robinhood Chain 出现疑似宕机,超过 6 分钟未出块。次日,网络再度发生约 14 分钟的区块生成中断,交易与转账受阻,起始时间约为 12:57 UTC。
官方确认没有资金损失,也没有发生未经授权的转账,区块生产随后恢复,但初期活动是断续回归的。截至相关报道发布时,Robinhood 尚未公开披露中断原因,也未提供详细的事故报告。
事故发生前,这条链的日交易笔数已超过 1100 万。对一条把自己定位为证券结算层的链来说,14 分钟的停摆和一条 Meme 公链的 14 分钟停摆,性质完全不同。
图源:crypto.news(2026 年 9 月 4 日)
骗局与损耗
投机繁荣的另一面是持续的资金损耗。2026 年 7 月 14 日,Robinhood Chain 上发生 SCATMAN 骗局,攻击者抛售代币获利 13.5 万美元——这发生在主网上线不到两周时。
此后诈骗代币、流动性突然抽干成了这条链的常态问题。有社区估算认为,在生态的头几个月里,约 35% 的参与者最终盈利,65% 的参与者亏损。Meme 是零和的,排在前面的人的收益来自后面的人的损失。
9 月 2 日还出现了一个此前少见的问题:Robinhood Wallet 通过 Fomo 用信用卡购买 Memecoin 的交易,被标记为「数字媒体」类目——支付通道的合规归类,开始跟不上产品实际在做的事。
合规压力正在累积
9 月 4 日 AMC 首席执行官的公开抨击,把股票代币的合规问题第一次推到了上市公司与券商正面对撞的层面。核心争点是不对等:AMC 每年花数百万美元遵守美国证券法,而 Robinhood 通过泽西岛实体发行的代币不在美国证券法下注册,标的公司对此没有否决权。
Tenev 的立场没有退让。8 月 19 日至 20 日,他连续公开呼吁美国开放代币化股票交易,称其为金融现代化的最佳路径,并预言代币化将开启超级周期、最终接管整个金融系统。他还曾提出向 Meme 持有者空投股票代币的设想——把投机流量导向他真正想做的产品。
退潮之后
@Ray_Lei_Crypto(Trading 雷叔)在《Robinhood: MEME 2.0 or a one-hit wonder》中提出的问题,是眼下最值得追踪的那个:这轮行情究竟是一个新范式的开端,还是一次性的烟花。
IOSG Ventures 给出的两种可能同样直白:这场赌局要么最终把用户、流动性和基础设施带给真正的金融应用,要么在补贴结束后迅速迁移到下一条链。
有三个变量决定答案。第一,监管会不会介入——JINQIAN 事件已经把问题摆到了台面上。第二,Robinhood 自己怎么治理——一家持牌券商上线自家链上的 Meme、并持有 780 万美元该资产,这个位置很难长期维持。第三,也是最关键的,Agent 交易和代币化股票能不能在 Meme 退潮之前接上——目前链上代币化资产规模 8800 万美元,相对 10 亿美元的 TVL,这个接力还远未完成。
一条为股票而造的链,正在被 Meme 反向定义。它接下来是回到原本的设计意图,还是彻底成为它意外变成的样子,这条时间线还会继续记录下去。
 一枚 Meme 把纳斯达克公司拉涨 350%:JINQIAN 与 Farmmi 事件复盘撰文:Gandalf,Techub News
导语
一家员工 15 人、卖干香菇的纳斯达克公司,股价在一天内被拉高 350%,成交 7.2 亿股——是它日均成交量的近 90 倍。做到这件事的不是任何机构,而是 Robinhood Chain 上一枚叫 JINQIAN 的 Meme 币。据 Nansen 的数据,与它配对的那枚 FAMI 代币与真实股票之间没有任何铸造赎回关联。本文完整复盘这起链上投机第一次实质性反向冲击传统股市的事件,以及它暴露的监管真空。
核心要点
9 月 2 日:JINQIAN 上线并与「FAMI」链上代币配对,Farmmi 股价 0.12 → 0.50 美元(盘中 +350%),后回落至 0.18
成交 7.2 亿股 ≈ 日均 90 倍;Meme 峰值隐含估值 6000 万美元 ≈ 上市公司市值 10 倍
最关键细节:该 FAMI 代币并非 Robinhood 官方股票代币,与真实股份无铸造赎回关联(Nansen)
财富分配:有早期参与者一小时 1.9 万 → 19.8 万美元;多数追高者被认为亏损
两天后 AMC CEO 发难并非巧合——上市公司开始意识到自己的股票正在链上被别人定价
2026 年 9 月 2 日,纳斯达克上市公司 Farmmi(股票代码 FAMI)的股价盘中一度暴涨 350%。这家公司主营干香菇等农产品,员工 15 人,市值在此之前只有几百万美元。
拉动它的不是财报、不是并购,而是 Robinhood Chain 上一枚叫 JINQIAN 的 Meme 币。
图源:The Crypto Times(2026 年 9 月 3 日)
事件经过
JINQIAN 得名于 Farmmi 销售的「金钱菇」。它在 Robinhood Chain 上发行,并按照这条链上流行的「币股 Meme」玩法,与一枚使用 FAMI 代码、声称代表 Farmmi 股票的链上代币配对建池。
Meme 的炒作迅速外溢到了真实股票市场。Farmmi 股价从周二收盘的约 0.12 美元,一度冲到 0.50 美元,随后回落至约 0.18 美元。当日成交量超过 7.2 亿股,接近其日均成交量的 90 倍。
在峰值时刻,这枚 Meme 的隐含估值约 6000 万美元,大约是这家上市公司本身市值的 10 倍。有早期参与者在一小时内把约 1.9 万美元变成了约 19.8 万美元;绝大多数后来者被认为承受了损失。
最关键的细节:那枚 FAMI 代币不是 Robinhood 发的
这是整个事件里最容易被忽略、也最要命的一点:与 JINQIAN 配对的 FAMI 代币,并不属于 Robinhood 官方发行的股票代币,而是被独立发行的。
换句话说,推动一家纳斯达克公司股价异动的,是一个既不受证券法约束、也不在券商官方产品序列内的链上资产。Robinhood 的官方股票代币至少还有泽西岛实体、美国托管方和 1:1 支持这套结构;这枚 FAMI 什么都没有。
为什么偏偏是小盘股
此前 KuCoin 的研究已经指出,Meme 投机通常不会实质影响大型公司的真实股价——薄流动性造成的价格偏离主要发生在链上、在非交易时段、在小盘标的上。
Farmmi 精确落在这个交集里:极小的流通市值、极低的日均成交量、外加一个可以被链上叙事直接引燃的题材。当链上的投机资金量级超过了链下股票的承接能力,价格传导的方向就反了过来——不是股票定价代币,而是代币定价股票。
监管空白
这件事的意义超出了一次逼空。它第一次实质性地证明:链上 Meme 投机可以反向冲击受监管的传统股票市场,而现有规则对此几乎没有准备。
已经有律所就此撰文讨论加密市场操纵的规则缺口——发行一枚 Meme 不需要任何披露,配对一枚非官方的股票代币也不需要标的公司同意,而最终被推动的却是纳斯达克上的真实证券。
两天后的 9 月 4 日,AMC 首席执行官公开抨击 Robinhood 未经授权发行代币化 AMC 股票。这两件事的时间挨得如此之近,并不是巧合——上市公司开始意识到,自己的股票在链上正在发生什么,而它们对此没有否决权。
 Robinhood Chain 生态盘点:谁已经把资产搬了进来撰文:Gandalf,Techub News
导语
两个月里,这条链接进了 dYdX Labs 的杠杆平台 Arcus、Ethena 的 3.2 亿美元 USDe、Coinbase 经 Chainlink 搬来的 75 亿美元 cbBTC,以及从 Trust Wallet 到 MetaMask 的完整钱包矩阵。FalconX 的评价是:它在启动期就凑齐了 DEX、借贷、永续、预言机、跨链和钱包的整套拼图。本文按资产类别盘点谁进来了、带来了多少——以及为什么 RWA 反而是其中最小的一块。
核心要点
衍生品:dYdX Labs 的 Arcus——95 只代币化股票 DEX、代币化永续、获 Robinhood Crypto 投资
稳定币:USDG 生态位 + Maple syrupUSDG + Ethena USDe(八周 3.2 亿美元),全链稳定币市值 6.4 亿
跨链:Chainlink CCIP 打底,Coinbase 引入 75 亿美元 cbBTC,以太坊桥接周增 30%
借贷信贷:Morpho 支撑的 Earn(存款 7.9 亿/贷款 3.51 亿)+ Polytrade 的 USDG 贸易信贷
失衡的现实:代币化资产 9 月才破 8800 万美元,是 10 亿 TVL 里最小的一块
撇开 Meme 的喧嚣,Robinhood Chain 在两个月里确实接进了一批体量可观的基础设施与资产。这份盘点按类别梳理谁已经进来了、带来了多少。
衍生品:dYdX Labs 的 Arcus
Arcus 是这条链上最重要的原生衍生品项目,由 dYdX Labs 推出(dYdX Foundation 在 7 月 2 日专门澄清了两者是独立产品)。
它的推进节奏很快:7 月 2 日上线支持 95 种代币化股票的 DEX;7 月 8 日获得 Robinhood Crypto 投资并正式加入生态;7 月 22 日单周交易达 28.5 万笔创新高;7 月 23 日推出代币化股票及永续合约;8 月 26 日,dYdX Labs 正式推出代币化杠杆产品平台 Arcus,支持股票与加密资产的杠杆代币。
这条产品线的意义在于,它把股票代币从「只能买卖」推进到「可以加杠杆、可以做永续」,是 RWA 叙事里真正有增量的部分。
稳定币:USDG、USDe 与 syrupUSDG
稳定币是这条链上沉淀最快的资产类别。原生主力是 Robinhood 自己的 USDG——7 月 2 日 Spark 评论称 USDG 的推出标志着稳定币竞争转向生态系统之争。7 月 15 日,Uniswap 上的 USDG 流动性一周翻倍至超过 850 万美元。
外部稳定币跟进同样积极。7 月 2 日 Maple 推出 syrupUSDG;8 月 29 日,Ethena 的 USDe 上线八周内供应量超过 3.2 亿美元。整条链的稳定币市值从 7 月 11 日的 2.7 亿,到 7 月 26 日的 4 亿,再到 8 月 19 日的 6.4 亿美元。
跨链资产:Coinbase 搬来 75 亿美元 cbBTC
8 月 28 日发生了这条链上单笔规模最大的资产迁移:Coinbase 通过 Chainlink 将 75 亿美元的 cbBTC 引入 Robinhood Chain。
跨链能力的基础是 7 月 14 日完成的 Chainlink CCIP 集成。桥接侧的数据也在涨——7 月 23 日,从以太坊桥接过来的资产单周增长 30%,突破 2 亿美元。
图源:PR Newswire,Chainlink 官方通稿(2026 年 7 月 1 日)
借贷与信贷:Morpho 与 Polytrade
7 月 9 日,Robinhood 集成 Morpho 推出链上借贷产品 Earn,这是官方 DeFi 产品的核心。到 8 月 19 日,这条链的存款超过 7.9 亿美元、贷款达 3.51 亿美元。
8 月 20 日,Polytrade Finance 与 Robinhood Crypto 完成集成,推出基于 USDG 的贸易信贷产品——把链上稳定币接进了真实世界的贸易融资场景。
钱包与工具
接入速度是这条链早期最被低估的优势。7 月 2 日 Trust Wallet、7 月 4 日 Rabby Wallet、7 月 8 日 VelvetX、7 月 18 日 Velvet Capital 终端支持跨链交易、7 月 22 日开始支持 MetaMask 等自托管钱包、8 月 1 日 KyberSwap 集成区块浏览器 RobinScan。
据 FalconX 在《Robinhood Chain Primer: Early Traction and Protocols to Watch》中的梳理,这条链在启动期就凑齐了 DEX、借贷、永续、预言机、跨链和钱包的完整拼图——这是它能在两个月里把 TVL 做到 10 亿美元的前提。
但资产结构仍然失衡
把这些加起来,链上真正的「代币化资产」规模到 9 月 3 日才突破 8800 万美元。相对于 10 亿美元的 TVL 和 6.4 亿美元的稳定币市值,RWA 依然是这条链上最小的那一块。
生态是搭起来了,只是住进来的租客和当初设计的户型不太一样。
 被 Meme 盖过的暗线:AI Agent 正在 Robinhood Chain 上自己交易撰文:Gandalf,Techub News
导语
所有人都在看 Meme,但 Robinhood Chain 上复合增速最快的其实是另一条曲线:AI Agent。首周 2100 个 Agent、7700 万美元交易量;第一个 1 亿美元用了两周,下一个 5000 万只用三天。Uniswap 在主网第一天就上线了 AI 插件,Unidity 让 GPT-5、Claude、DeepSeek、Qwen3 Max 四个大模型实盘对战交易代币化股票。本文梳理这条被 Meme 盖过的暗线,以及它为什么可能才是这条链回到 RWA 初心的现实路径。
核心要点
AI-native 是设计定位:主网首日 Uniswap 同步上线 AI 插件,后续开源 Trading Tools(定投/指数/跟单)
增长曲线:首周 2100+ Agent、7700 万美元 → 7/17 达 4500+ Agent、1.5 亿美元、开发者融资 230 万
Unidity 四模型实盘对战:GPT-5、Claude Sonnet 4.5、DeepSeek、Qwen3 Max 交易代币化股票
9 月 1 日 Robinhood 官方全面推出 AI 代理加密交易功能,把能力收进自家产品
冷静看:Agent 交易量占链上总量不足 1%,方向正确但尚未证明自己
Robinhood Chain 上有两条增长曲线。Meme 那条被所有人看见了,另一条几乎没人写——AI Agent 在这条链上自主交易的规模,增长速度比 Meme 更陡。
从设计之初就是 AI-native
这不是意外产物。Robinhood Chain 在主网发布时就被定位为 AI-native 的链,配套动作在第一天就到位了:2026 年 7 月 2 日,Uniswap 随主网上线的同时推出了 AI 插件。
Uniswap 后来把这套能力产品化为 Uniswap Trading Tools——一个开源的 AI 技能库,教 Claude Code、Cursor 这类编码 Agent 如何接入 Uniswap,内置三种能力:定投机器人、指数机器人(定义一篮子代币和目标权重)、以及跟单交易。
图源:Uniswap 官方博客《Uniswap is Live on Robinhood Chain》(2026 年 7 月 1 日)
复合速度比 Meme 更快
主网上线首周,链上已部署超过 2100 个 Agent,Agent 交易量约 7700 万美元。此后的加速曲线很说明问题:第一个 1 亿美元 Agent 交易量用了两周,下一个 5000 万美元只用了三天。
到 7 月 17 日,链上 Agent 数量超过 4500 个,累计交易量超过 1.5 亿美元,并已为开发者募集到 230 万美元。当时就有分析指出,Agent 的复合增速比 Meme 更快。
四个大模型的实盘对战
最具体的产品是 Unidity——一个让 AI Agent 在链上交易代币化股票的平台,在 Uniswap 的发射台 Pools 上启动。它同时跑着四个 Agent,分别由 GPT-5、Claude Sonnet 4.5、DeepSeek 和 Qwen3 Max 驱动,实盘交易代币化股票。
另一个方向是 HoodPilot,主打让用户自己构建在 Robinhood Chain 上运行的 AI 交易 Agent。
官方侧的动作同步跟上:2026 年 9 月 1 日,Robinhood 全面推出 AI 代理加密交易功能,把这套能力从链上开发者生态收进了自家产品。
为什么这条线更值得关注
Meme 的用户忠于活跃度,热度过去就会迁移。Agent 不一样——一旦策略部署在某条链上,迁移成本包括代码改写、流动性适配和历史数据积累,粘性天然更高。
更重要的是,Agent 交易的标的里包含代币化股票。这恰好是 Robinhood 最初想要的那个用例:如果 Agent 生态能持续扩张,它可能才是这条链从「Meme 赌场」回到「RWA 结算层」的现实路径——不是靠散户手动买股票代币,而是靠自动化策略把股票代币变成程序化交易的底层资产。
当然,目前这条曲线的绝对规模仍远小于 Meme。1.5 亿美元的 Agent 交易量,对比 8 月全月近 180 亿美元的链上总交易量,占比不到百分之一。它是一条方向正确但尚未证明自己的曲线。
 发射台之战:Uniswap 造了 Pools,最后买下了对手 PONS撰文:Gandalf,Techub News
导语
Uniswap 在 Robinhood Chain 上拿走了 66% 的交易费用,却在发射台这块生意上被一个原生项目按在地上摩擦:自家 8 月 6 日推出的 Pools,日费用被 PONS 甩开一百倍以上。9 月 4 日,Uniswap Labs 选择直接买入 PONS「长期对齐」——PONS 应声创历史新高,UNI 同日上涨 9.2%。本文复盘这场从正面竞争到资本入股的完整博弈,以及它揭示的价值捕获转移。
核心要点
Uniswap 的地盘:交易费占比 66%、代币化股票交易量破 10 亿美元、日交易量近 20 亿美元
缺口在发行环节:8 月 6 日自建发射台 Pools 应战,日费用却被 PONS 压制百倍以上
9 月 4 日买入 PONS:未披露数量与价格,PONS 方称「为长期对齐而购买」
市场反应:PONS +17.5% 创 0.5242 美元新高、市值破 5 亿;UNI +9.2%
启示:Meme 生态里先发与社区共识比技术护城河更硬;价值捕获正从交易环节向发行环节转移
2026 年 9 月 4 日,Uniswap Labs 买入了 PONS——一个跑在 Robinhood Chain 上、和自家产品直接竞争的代币发射台的平台币。这笔交易的背景,是一场持续了一个月的失败狙击。
Uniswap 拿下了这条链的经济大头
先说清楚 Uniswap 在这条链上的位置。7 月 2 日主网上线时,Uniswap 同步部署并推出 AI 插件。此后它几乎垄断了这条链的交易:7 月 21 日累计产生 1800 万美元 LP 费用;8 月 22 日在这条链上的代币化股票交易量首次突破 10 亿美元;9 月 3 日的统计显示,8 月全月这条链近 180 亿美元的交易量中,Uniswap 收取的费用占比达 66%;9 月 4 日,Uniswap 单在这条链上的日交易量已接近 20 亿美元。
反向来看,Robinhood Chain 也成了 Uniswap 的核心增长引擎——剔除以太坊后,Robinhood Chain 占 Uniswap 总锁仓量的 13%,仅次于 Base 的 41%。
但发币这块生意它没抢到
唯一的缺口是代币发射台。Meme 的价值捕获点不在交易环节,而在发行环节——谁掌握发射台,谁就拿到了每一枚新币诞生时的费用。
2026 年 8 月 6 日,Uniswap 在 Robinhood Chain 上推出了自己的代币发射平台 Pools,直接对标这块业务。结果是完败:PONS 的日费用做到 595 万美元,据 crypto.news 的报道,这个数字超出 Uniswap 自家 Pools 一百倍以上。
打不过就买
9 月 4 日,Uniswap Labs 买入 PONS。官方没有披露数量、价格和确切时间;PONS 方面的表述是 Uniswap Labs「为长期对齐而购买 $PONS」,并称这是双方关系的深化。
市场反应剧烈:PONS 单日上涨 17.5%,创下约 0.5242 美元的历史新高,市值突破 5 亿美元。UNI 也上涨 9.2%,市场把这笔交易、Uniswap 改善的收入表现与巨鲸增持一并计入了定价。
这不是收购整个项目,而是买入其代币建立利益绑定——在无法用产品取胜时,用资产负债表参与对手的增长。
图源:crypto.news(2026 年 9 月 4 日)
这笔交易说明了什么
第一,在 Meme 生态里,先发和社区共识的护城河,比协议的技术优势更硬。Uniswap 有全行业最强的 AMM 技术和品牌,依然在发射台这块被一个原生项目击穿。
第二,Robinhood Chain 的价值捕获正在向上游转移。交易环节的费用被 Uniswap 拿走 66%,但发行环节的费用被 PONS 拿走——而后者的单位经济效益更高。
第三,这也解释了为什么 Robinhood 自己会下场买 CASHCAT。当一条链的主要活动是 Meme 时,链的运营方、最大的 DEX、以及所有想分一杯羹的机构,最终都会以某种形式持有 Meme 资产。这条链上的每个参与者,都在被自己创造的市场重新定义。
交易不再是唯一的价值捕获环节,香港的稳定币基建路径,正提供一个新的观察样本。 撰文:农民 Frank 在很长一段时间里,加密行业对香港虚拟资产合规生态,都抱有一种近乎固化的审视。 牌照很难拿,合规成本高,上币标的受限,用户准入也远比离岸市场严格,尤其是在最关键的交易深度上,香港持牌平台长期难以与 Binance、OKX 等处在同一个量级。 久而久之,在很多人的认知里,「合规」甚至和「缺乏流动性」画上了等号。 但 2026 年中报季披露的数据,却让这个判断显得有些过时,其中最明显的变化来自 OSL: 上半年 OSL 平台总交易量达到 1720 亿港元,同比增长 241.3%,截至 9 月初,其在 CoinGecko 全球交易所排名中更是升至第 8,成为香港现货交易量和稳定币交易量均排名第一的持牌数字资产平台。 与此同时,香港另一家头部持牌平台 HashKey 也保持增长,上半年平台交易量同比增长 31.8%,其中机构客户交易量增长 58.8%。 这两组数据,也说明合规与流动性,并非一道非此即彼的选择题,尤其是 OSL 近半年来明显加速的增长曲线,更值得单独拆解。 如今回头看,它过去一年大量发生在「交易之外」的投入,正在反过来向 OSL Exchange 输送流动性,这也带出了一个比「OSL 为什么成为香港第一」更值得讨论的问题: 稳定币基础设施,为什么开始做大一家交易所?以及更进一步,这条路径,又是否隐藏着香港 Web3 市场真正的破局方向? 一、持牌下半场,香港交易所的「流动性」分野 香港虚拟资产市场此前一个阶段,最重要的关键词,一直都是「牌照」。 这并不难理解。 当一个新的监管市场刚刚建立,有没有资格合法经营、能不能服务零售和机构客户,本身就是最稀缺的资源,牌照决定的是一家平台能不能坐上牌桌,银行通道、托管能力与资产准入,则决定它能够提供怎样的服务。 但随着监管框架逐渐稳定,市场日趋成熟,一个更加现实的问题开始浮出水面,那就是有资格做交易,和真正有人愿意来交易,是两回事。 对于普通投资者而言,如果一家平台买卖价差更大、出入金麻烦、资产选择更少,自然没有迁移资金的动力;而对动辄数千万甚至上亿美元规模的机构,几个基点的滑点、交易费和资金调拨成本,最后都会变成真金白银。 所以竞争的重心,自然而言会从牌照稀缺性,转向另一件更难复制的东西——谁能让资金更低成本、更高效率地进来,并且留下来。 OSL 最近的一系列动作,某种程度上,正是这种变化最直接的体现。 前阵子 OSL HK 宣布针对专业投资者与机构客户,将所有稳定币与稳定币、稳定币与法币现货交易对的 Maker 和 Taker 手续费同时降至 0,覆盖 USDT/USD、USDT/HKD、USDGO/USD、USDGO/USDC、USDGO/USDT 和 RLUSD/HKD 六个交易对。 按照 OSL 的口径,它也是目前香港唯一对上述机构稳定币现货交易实施 Maker/Taker 双向零费率的持牌平台。 对于大额、高频的机构交易来说,这并不是一个无关痛痒的优惠。 当交易量从百万美元上升至千万乃至亿美元级别,哪怕只有几个基点的成本差异,都足以直接影响最终的执行结果,尤其是更低的交易费、更深的订单簿、更小的滑点,再叠加券商、资产管理机构通过 omnibus 等模式接入,一旦形成规模,流动性本身就会产生明显的网络效应。 资金越多,流动性越深、执行条件越好;而更好的交易体验,又会继续吸引更多资金,这也是交易平台最典型的「强者恒强」, OSL 在现货与稳定币交易量上同时跃升香港第一,本身也说明这种流动性竞争已经开始反映到实际市场表现中。 只不过,从传统交易所的商业逻辑来看,主动把手续费降到零,多少有些反常识。 毕竟过去十几年,Crypto 交易所最经典的商业模式一直极其简单,就是「用户进来 → 完成交易 → 平台从每一笔撮合中收取手续费」,在这套逻辑下,交易量越大,手续费收入越高。 主动放弃 Maker 和 Taker 收费,看起来就像主动砍掉最核心的一块商业收入,如果 OSL 仍然只是一家靠撮合吃饭的交易所,这当然很难长期成立。 但问题恰恰在于,如果扒一下财报就会发现,交易手续费已经不再需要承担 OSL 整个平台唯一的商业化任务。 按照 OSL 2026 年中报的财务列示口径,支付业务收入达到 490.83 亿港元,占集团总收入的 88%,由于其中涉及数字资产交易的总额确认方式,这一数字不能简单理解为传统意义上的净营收或利润,但至少从业务结构上可以看出,支付与稳定币相关业务已经从一个附属板块,成长为 OSL 整个商业体系中极为重要的一部分。 这也改变了交易业务本身的定价逻辑。 当一家平台真正想争夺的,不再只是某一次买卖产生的几个基点手续费,而是一笔资金从进入、兑换、托管、交易,到支付和结算的完整生命周期,那么交易本身,就完全可以被重新定价。 于是,所谓「零费率」不一定是一场简单的烧钱换量,它更像是一场公开的阳谋:先把交易成本压低,吸引机构流动性进入,再通过更完整的资金与账户关系,放大这笔资金在整个体系里的长期价值。 而 OSL 为什么开始有条件这么做,答案其实还要继续往交易所以外找。 二、当交易所,不再只是一家「交易所」 如果把时间拨回一年多以前,OSL 官宣向稳定币转型时,包括笔者在内,都很容易把交易和支付理解成两门彼此独立的生意。 一边是已经相对成熟的交易所业务,负责买卖 Crypto、撮合交易和赚取手续费;另一边则是仍处于扩张阶段的稳定币支付,需要持续投入资源建设跨境支付、企业结算与法币通道,大概率会成为一个需要持续输血的无底洞。 但今天回头再看,支付业务不仅没有变成单纯消耗资源的新业务,反而随着稳定币交易量、支付规模和法币通道不断扩张,开始为交易平台提供资金入口和流动性。 这就让 OSL 原本以交易为中心的商业模型,有了被重新改写的可能。 其实,传统互联网券商已经走过类似的路径,Robinhood、富途等平台的收入早已不局限于股票交易佣金,像净利息、融资业务、证券借贷、会员订阅等,都逐渐成为完整商业模型的一部分。 说到底,「低佣金」甚至「零佣金」,意味着平台开始经营用户完整的账户关系,使得某一笔交易本身的重要性下降,而资金在整个体系里的停留时间、周转频率,以及由此衍生出的支付、融资、托管和资产管理需求,则变得更加重要。 Crypto 正在出现类似的变化。 过去交易所最经典的商业模式非常简单,「用户 → 入金 → 交易 → 手续费」,但进入稳定币时代以后,一条明显更长的资金路径开始出现「企业资金 → 支付 → 换汇 → 托管 → 清算 → 交易 → 再结算」。 服务链条被拉长,交易也不再是资金生命周期的终点,而只是其中一个环节。 从这个角度,重新梳理 OSL 过去一年多的布局,很多原本看起来彼此分散的动作,也就开始连起来了,无论是 Banxa、MiCA、澳大利亚 AFSL,还是 StableHub、USDGO,都旨在让更多资金能够合规地进入数字资产体系,在其中停留、兑换、交易和结算,最后再顺畅地回到法币世界。 最核心的一块资产,自然是 USDGO。 今年 2 月,OSL 推出企业级美元稳定币 USDGO,由美国联邦监管银行 Anchorage Digital Bank N.A. 担任发行方,上线六个月后,流通规模就从约 5000 万美元增长至超过 12 亿美元,增幅超 24 倍,成为全球流通规模第六大的合规稳定币。 再往下一层,是 StableHub。上线约四个月后,StableHub 的 USDC 存入规模突破 2 亿美元,初步跑通了如何把稳定币兑换、美元兑换、托管与结算集中到一套体系里完成的路径。 而再往外一圈,则是法币世界。 今年 1 月,OSL 完成对 Web3 支付基础设施公司 Banxa 的收购,使得全球监管版图扩展至超过 40 项交易和支付牌照及注册,覆盖美国、加拿大、欧洲、英国、澳大利亚等主要市场,此后又取得欧盟 MiCA 授权和澳大利亚 AFSL,为面向全球机构客户开展支付、托管和数字资产相关服务补齐合规基础。 8 月,OSL 又取得自己的 SWIFT Business Identifier Code,也就是 BIC,进一步接入传统银行跨境支付网络,并强化美元虚拟账户以及法币、稳定币与数字资产之间的跨境结算能力。 与此同时,它还成为香港受规管港元稳定币 HKDAP 首阶段机构应用的主要认可分销商,为其提供分销和流动性支持;另一端,则推出 AgentPay,尝试为 AI Agent 提供支持 USDT、USDC、USDGO 等资产的自动化稳定币支付和结算基础设施。 这些动作如果逐项来看,很容易变成一串冗长的公司新闻,但把它们放到同一条资金路径里,逻辑就清楚得多: Banxa 与 SWIFT BIC 解决法币进入和退出; USDGO、HKDAP 展现稳定币运营与分销能力; StableHub 聚合流动性与结算;OSL Exchange 承担交易与价格发现; 支付网络和 AgentPay 则让稳定币重新进入企业、跨境支付乃至新的 Agent 经济场景; 于是,一家原本主要依赖用户主动进来「买币卖币」的交易所,开始逐渐变成一个资金在不同货币、数字资产、国家和商业场景之间流动时,自然需要经过的节点。 这时候,再回头看 OSL Exchange 最近的交易量增长,逻辑也就完全不同了,过去我们习惯理解为交易所赚钱,再拿收入去投入支付和稳定币业务,但现在恰恰相反,稳定币基础设施开始反过来给交易所「供水」: 企业支付把资金带进来,稳定币让资金能够以数字形态停留和流转,StableHub 和交易平台承接兑换与流动性需求;更深的流动性又带来更低的滑点、更好的机构执行体验,继而吸引更多资金和金融机构进入。 最终形成的是一套自我强化的循环:「资金进入 → 稳定币沉淀 → 交易与兑换 → 流动性加深 → 机构接入 → 更多资金进入」,也只有放在这套结构里,上文提到的「零手续费」才真正变得容易理解。 平台真正想留下的,并非一笔交易产生的几个基点收入,更在于这笔钱本身,以及围绕这笔钱不断产生的下一次支付、换汇、托管、交易与结算。 当交易开始从商业模式的终点,变成资金网络中的一个节点,一家交易所,也就不再只是一家「交易所」了。 三、香港 Web3,会迎来自己的「DeepSeek 时刻」么? 到这里,问题其实已经不再只是 OSL 为什么能够获得更多交易量。 更值得关注的是,当交易所之间的竞争从上币数量、手续费和 App 体验,进一步延伸到合规网络、资金入口、稳定币流动性与机构级清结算能力,香港的数字资产市场也开始进入一个新的阶段。 这几项能力一旦真正连接起来,形成的就不只是交易量,而是一套比单纯订单簿更难复制的资金网络。 某种意义上,无论是 OSL 还是 HashKey,今天所发生的变化,都不能只放在单独一家公司的维度里观察,它们背后真正指向的,是香港过去几年一直在回答的一道题: 一个高度监管的虚拟资产市场,究竟能不能真正长出自己的商业规模? 毕竟过去几年,香港已经完成了非常重要的第一步。交易平台持牌,稳定币进入监管框架,传统券商与资产管理机构开始进入数字资产市场,RWA、ETF、托管和机构交易逐渐建立各自的合规路径。 但如果香港 Web3 最终服务的,只是本地用户买卖 BTC 和 ETH,那么即便政策再开放,它的市场天花板依然十分清晰,这本来也不是香港过去几十年作为国际金融中心赖以存在的逻辑。 它真正特殊的地方,从来不是本地市场本身有多大,反而是长期扮演着一个「连接者」:既连接中国内地与全球资本,连接亚洲企业与美元融资市场,也连接贸易、银行、财富管理与全球资产配置。 到了数字资产时代,这个角色其实没有改变。 只是它连接的对象,开始从股票、债券与传统货币,进一步延伸到稳定币、Tokenized Assets 和链上金融。 从这个角度重新观察 OSL 与 HashKey,两家的路径虽然不同,却恰好代表了香港数字金融向外生长的两个方向。 OSL 更多沿着稳定币、支付、全球法币通道和清结算网络,让资金更加顺畅地进出链上世界;HashKey 则更多沿着机构交易、资产管理和 RWA,把传统金融资产带入数字化体系。 一个更偏向「资金」,一个更偏向「资产」,而一个真正成熟的数字金融市场,本来就同时需要这两端。 这或许也是香港 Web3 最有可能孕育「DeepSeek 时刻」的地方。 它不在于香港再多一项政策、再发几张牌照,或者突然出现一家估值很高的 Web3 公司,恰恰相反,最大的可能性,是某一天市场突然发现,一套过去被认为监管更严、成本更高、很难与离岸市场竞争的体系,同样能够跑出自己的效率、商业规模与全球竞争力。 如果这样的公司能够从香港持续长出来,那么市场对「合规是否天然意味着低效率」的认知,才算真正发生改变。 从这个角度看,香港更像一个母港,平台在这里建立监管框架、治理能力与机构信用,再把支付、交易、托管和资金服务能力输出到更加广阔的全球市场。 这也是香港作为国际金融中心最熟悉的一套逻辑,本地市场从来不是全部,真正重要的,是全球资金为什么愿意经过这里。 如果这条路径最终能够成立,那么未来,全球资金、资产和机构,才会更愿意通过香港建立起来的合规基础设施进入数字经济。 到了那一步,香港 Web3 才真正有可能迎来属于自己的「DeepSeek 时刻」。 写在最后 Web3 的第一个十年,基本由「投机交易」和「Token 叙事」驱动。 这也是很多老用户怀念的黄金时代,新的公链、新的资产、新的财富效应不断出现,一轮又一轮市场周期都围绕着「下一个 Token 会涨多少」展开。 但野蛮生长的盛宴不会永远持续,过去两年,行业重心肉眼可见地向稳定币、支付、清算、RWA 和机构金融基础设施迁移。 这不意味着投机会消失,从人性的角度看,只要资产存在波动,交易就永远会是数字资产世界最重要的需求之一,真正改变的,是交易不再需要承担全部的价值捕获任务。 对交易平台而言,竞争不再只是多成交多少 BTC、多收多少手续费,而在于谁能把更多资金留在自己的体系里,让它继续完成支付、兑换、托管、投资与清算。 这种变化,在香港这个连接东西方资本与金融体系的枢纽,表现得尤其明显。 所以,OSL Exchange 成为香港现货与稳定币交易量双第一的持牌数字资产平台,本身并不是最值得关注的部分,排名会变化,市场份额会变化,交易量也会随周期起伏。 重要的是,在从「香港持牌数字资产交易所」向「稳定币支付与交易基础设施」延伸之后,一条新的增长路径正在逐渐被验证:支付把资金带进来,稳定币让资金流动起来,而交易平台,则成为整套资金网络自然沉淀流动性的地方。 如果这个循环能够持续,那么未来决定一家合规交易平台规模上限的,可能就不再只是有多少人在里面炒币。 而是有多少真实的资金,愿意经过它。