
Loading...

Loading...
 49比50:CLARITY法案为何倒在参议院门口?这“主流”,如你所愿。作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。
今天美国参议院这场投票可谓是万众瞩目。
9月15日投票前,比特币已经跌了超过3%,Coinbase和Strategy(原MicroStrategy)都跌了4%左右,PolyMarket上的通过概率降到了百分之十几;下午参议院投票失败以后,比特币一度跌到接近7.5万美元,Coinbase 和 Circle 跌幅也接近11%。
当然,当天美债收益率上升、油价上涨,第二天又恰逢美联储议息会议,所以不能把这些资产的每一点波动都机械地归因于 CLARITY Act。但无论从投票前的市场交易,还是结果出来之后加密相关资产进一步下跌来看,市场显然没有把它当成一场无关痛痒的国会程序。
一边是两万多亿美元规模的加密资产市场,另一边是 Coinbase、Circle、Strategy 这些已经深度嵌入美国公开市场的上市公司,再加上 BlackRock 和Franklin Templeton 等传统金融机构已经进入这个行业,华盛顿的一张票自然也就逐渐变成了华尔街需要定价的风险。
最后的结果大家已经知道了:美国东部时间9月15日下午2点15分,参议院就CLARITY Act进行程序性投票,49票赞成、50票反对,没有达到60票门槛。
更准确地说,这次并不是CLARITY Act本身的最终表决,而是决定是否结束对“开始审议这部法案”的程序性辩论(cloture vote);也就是说,参议院甚至还没有进入正式修改和最终表决阶段,这部法案就被挡在了门外。
这并不意味着法案在法律意义上已经死亡,多数党未来仍然可以重新尝试,但考虑到中期选举越来越近、国会日程已经非常拥挤,至少今年9月最重要的立法窗口基本已经关上了。
更值得琢磨的问题反而是:一部2025年在众议院以294比134高票通过、当时甚至拿到78名民主党议员支持的法案,为什么一年以后到了参议院,连让大家坐下来正式讨论的60票都凑不到?
而如果只把答案归结为 “民主党阻挠Crypto”,其实又会漏掉这件事最有意思的部分。因为到了最后,CLARITY Act 早已经不只是在讨论 Crypto 到底是不是证券,而是同时卷进了银行存款、稳定币收益、DeFi 开发者责任、消费者保护、州和联邦的监管权,以及特朗普本人和家族的 Crypto 经济利益。
换句话说,过去十几年Crypto一直在争取进入美国主流金融体系,而这次法案的遭遇恰恰说明,它已经真的走进来了。
只是进入主流之后,游戏突然变难了。
GENIUS管的是“钱”,CLARITY想管的是整个市场
去年7月,特朗普签署 GENIUS Act,第一次为支付型稳定币建立了比较完整的联邦法律框架。当时很多报道会笼统地说“美国Crypto监管终于立法”,但如果把GENIUS和CLARITY放在一起看,两者解决的其实完全不是一个层面的问题。
GENIUS主要解决的是“数字美元怎么管”:谁可以发行一个号称1美元兑1美元的稳定币,背后应该持有什么样的储备,储备怎么披露,出了问题由谁监管。
而CLARITY要处理的,则是整个数字资产市场怎么运作——一个代币到底属于证券还是商品,什么情况下由SEC监管,什么情况下由CFTC监管,交易所、经纪商和托管机构需要什么牌照,项目方怎样发行代币,以及交易平台怎样处理客户资产、利益冲突和市场操纵。
所以如果一定要做个简单类比,GENIUS更像是在规定什么样的钱可以发行,而CLARITY是在给整个金融市场修路、发驾照、划分交警管辖范围。它并不决定哪一种币最后会涨,也不是给某几个项目“发免死金牌”,而是在试图回答一个已经困扰美国行业十多年的问题:Crypto进入主流金融体系以后,到底按照谁的规则玩。
这里面最核心的自然还是SEC和CFTC的分工。
过去美国对Crypto最大的争议之一,就是很多代币究竟是不是证券。传统证券法的核心框架来自上世纪30年代,后来法院通过Howey Test判断一项资产交易是否构成“投资合同”;然而把这一整套法律直接套到一个可能经过几年逐渐去中心化的区块链网络上,天然就会产生很多灰色地带。
CLARITY试图把相当一部分真正具有网络用途、并达到一定成熟程度的数字资产纳入“数字商品”范畴,让CFTC承担更多现货市场监管,同时保留SEC对证券发行以及资本形成活动的监管。
这也是为什么这部法案对Coinbase这样的交易平台尤其重要。
过去很多美国Crypto公司面对的现实并不是“完全没有监管”,反而是同时受到证券法、商品法、州牌照、法院判例以及不同监管机构解释的约束,真正缺少的是一张全国统一的地图。CLARITY试图把这些分散的规则重新拼成一个体系,尤其建立数字商品交易所、经纪商和交易商的联邦注册制度。
这里还涉及另一个最近两年越来越现实的话题,就是RWA和证券代币化。一张股票或者债券被搬到区块链上,并不会因为技术形式发生改变,就突然从证券变成商品;证券还是证券,SEC仍然负责监管。CLARITY并不是用Crypto重新发明金融法律,而更像是在原有金融体系旁边把一块长期没有铺平的路接上去。
理解这一点以后,也就能明白为什么去年GENIUS Act通过之后,整个行业仍然把CLARITY看得如此重要。稳定币只是金融体系里“钱”的一部分,而真正涉及交易、发行、融资、托管、DeFi和二级市场的那一大块,仍然没有被国会完整写进法律。
美国现在其实已经有了不少规则,缺的是这些规则能维持多久
CLARITY最容易让圈外人产生的另一个误解,是以为没有这部法案,美国Crypto行业就又回到了Gary Gensler时代那种完全靠执法猜监管边界的状态。
其实并不是。
今年3月17日,SEC和CFTC已经联合发布了一份重要解释,对数字商品、数字证券、稳定币等资产进行分类,并对一个非证券数字资产什么时候可能因为发行安排构成投资合同、什么时候这种投资合同关系又可以结束,给出了更系统的解释。
到了8月,SEC又正式提出新的加密资产发行规则,为部分项目设计专门的发行豁免和安全港,其中包括规模较小的初创融资渠道,以及12个月内最高7500万美元的发行安排。
如果单看2026年的方向,美国Crypto监管其实已经比几年前清晰太多。SEC不再坚持“绝大多数代币都是证券”的模糊立场,CFTC也在利用现有权限探索数字商品现货市场的监管框架。
对于创业公司来说,过去完全依赖律师猜测SEC下一步会不会执法的状态,正在逐渐变成一套至少可以拿来设计产品和合规路径的规则。
但这里有一个看起来非常法律技术、实际上对商业决策特别重要的区别:监管机构今天出台的规则,和国会写进法律的规则,不是一回事。
SEC今天可以作出解释,未来的SEC也可以改变解释;今天可以经过正式程序制定一套新规,下一届政府同样可以通过新的程序重新修改。正式规则当然比主席演讲、工作人员指引更加稳定,也不会因为换一个SEC主席第二天就自动消失,但本质上它们仍然建立在行政机构现有的法定权限之上,法院也可能继续追问这些机构究竟有没有越权。
这一点连现任SEC主席Paul Atkins自己都说得很直接。他在8月提出新规时明确表示,国会立法对于建立足够持久、能够防止未来监管者轻易推翻的规则仍然“不可或缺”。换句话说,即使是今天正在积极推进Crypto新规的SEC,也并不认为自己能够完全替代国会。
从创业者角度来看,这种区别一点都不抽象。一家公司真正考虑的从来不是“我今年能不能上线一个产品”,而是值不值得花三年时间、几千万美元,申请牌照、组建合规团队、重做产品和托管架构以后,相信2029年换一个总统、换一批监管者,这套东西依然大致成立。
大型金融机构更是如此。银行如果真的要把链上托管、结算、交易甚至部分核心银行系统重新搭建起来,看的不是今年和明年的政策,而是未来十年的制度稳定性。
所以CLARITY最核心的价值,可能并不是让美国“变得更支持Crypto”。至少在当前这一届政府下,美国政策已经相当支持Crypto了。
它真正想解决的是另一件事情:把今天的政策方向,从“一届政府的选择”,变成一套更加难以轻易逆转的法律。
真正有意思的冲突,不是SEC和Crypto,而是稳定币开始抢银行的存款了
如果这是几年前,我大概会觉得CLARITY最难谈的地方一定是SEC和CFTC谁来管Crypto。但看到今年的谈判以后,反而是稳定币收益和银行之间的冲突跳上了头条,因为这可能代表Crypto第一次真正碰到了传统金融最核心的利益。
GENIUS Act 已经禁止稳定币发行人直接向持有人支付利息,但很快就出现了另外一个问题:如果不是发行人,而是Coinbase这样的交易平台给用户奖励呢?如果用户持有稳定币可以获得某种收益,银行存款还会不会像以前一样具有吸引力?
Crypto行业看到的是产品竞争。既然用户的钱最终对应的是美元资产,而技术又可以降低分发和运营成本,那么为什么不能把更多收益返给用户?
银行看到的却完全是另一件事。
对于美国大量社区银行来说,低成本存款并不只是一个产品,而是整个资产负债表最关键的资金来源。银行拿到居民和企业的存款,再把这些资金变成小企业贷款、房贷和商业地产贷款。
如果大量资金从银行账户转到可以获得更高收益的稳定币账户,影响的就不仅是银行少赚一点手续费,而可能是整个贷款体系的资金成本。
这也是为什么今年围绕CLARITY的游说,最后演变成了一场Crypto行业和银行业非常直接的利益博弈。在9月投票之前,双方都利用国会休会期直接去参议员所在州游说;银行业最核心的担忧之一,就是稳定币收益可能把传统存款抽走,而Crypto行业则认为银行试图利用监管保护既有利益。
共和党最终版本也专门加入了一个针对社区银行的“熔断”机制,试图让财政部在法案实施后评估稳定币收益是否对小型银行造成重大负面影响,但银行业的反对并没有因此消失。而且这个问题到最后已经越来越不是简单的民主共和两党之争,而更像是共和党内部“银行利益”和“Crypto利益”之间的冲突。
这件事其实非常有象征意义。
过去Crypto和传统银行之间的冲突,大多停留在银行愿不愿意给交易所开户、监管者允许不允许银行托管Crypto这些外围问题;但稳定币发展到今天,双方开始真正争同一笔钱——用户放在哪里的美元。
从金融行业的角度来看,争支付入口很重要,争交易流量也很重要,但真正碰到资产负债表才算进入腹地。
所以反过来看,今年银行业如此激烈地参与CLARITY争议,可能恰恰说明稳定币已经从一个Crypto原生产品,逐渐变成了传统银行必须认真对待的竞争者。
DeFi看起来是在保护程序员,其实是在重新定义什么叫“金融中介”
另一个长期被Crypto圈简化的问题是DeFi开发者保护。
比较直觉的一种说法是,一个程序员只是在GitHub上写了一段开源代码,既不替用户保管钱,也没有能力决定别人怎么使用,当然不应该因为有人用这段代码转账就被当成银行或者汇款公司监管。这个逻辑本身并没有什么难理解的,所以CLARITY过去一年一直在尝试更清楚地区分“写软件”和“经营金融中介”。
但反过来,如果监管规则只要看到“开源代码”几个字就完全退出,那么任何金融中介理论上也都可以给自己包上一层协议外壳,继续收手续费、控制关键权限甚至决定谁能使用,却声称自己只是一个软件项目。
因此真正的问题从来不是“程序员要不要承担责任”,而是谁拥有控制权。
谁替用户保管资产,谁可以单方面升级协议,谁能冻结资金,谁收取费用,谁决定哪些资产进入系统,谁有能力改变交易结果,这些才是判断一个DeFi项目究竟只是提供工具还是已经承担金融中介功能的关键。
这也是为什么CLARITY到了最后会把开发者保护、反洗钱、刑事责任、州消费者保护等一堆看起来互不相关的问题同时卷进来。表面上大家在争一个定义,底层其实是在重新划分责任:区块链把传统金融机构的一部分功能拆散给了开发者、验证节点、前端、协议治理者和交易平台,那么传统法律里原本由一个金融机构承担的责任,也就必须重新分配。
所以Crypto真正进入金融主流以后,最麻烦的问题其实都开始变得非常“不Crypto”。
谁承担责任,谁拿牌照,谁保护消费者,出了问题谁赔钱——这些问题一百年前金融监管就在解决,技术可以重新设计金融基础设施,却不会让这些问题凭空消失。
然后特朗普把一场技术谈判,变成了利益冲突问题
如果CLARITY最后只是卡在SEC和CFTC分工、稳定币收益或者DeFi开发者责任上,反而事情会简单很多,因为这些最终都是可以通过不同利益集团让步来寻找平衡的问题。
今年夏天真正改变谈判性质的,是特朗普及其家族在Crypto行业里的经济利益。
这里其实不需要站在任何一边评价特朗普该不该拥有Crypto资产,真正麻烦的是制度本身出现了一个非常直观的冲突:美国国会正在制定一套决定Crypto公司未来可以做什么、谁可以进入市场以及如何赚钱的基础法律,而现任总统及其家族同时又在这个行业中拥有显著的经济利益。于是对民主党谈判者来说,伦理限制逐渐从一项附加条款,变成了支持整部法案的重要前提。
共和党并不是完全没有让步。9月14日公布的最终修订文本中,共和党谈判方表示一共吸收了126项民主党提出的实质性修改,其中包括更加严格的公职人员Crypto限制,以及扩大州检察长的部分执法权限;而且甚至特朗普本人都接受了Tillis和Gallego提出的伦理框架中的相当一部分内容。
但民主党谈判者仍然认为,最终版本在执行独立性、资产处置范围以及相关漏洞方面不够严格;与此同时,共和党方面则认为已经进行了大量让步,民主党仍然没有形成足够票数支持法案。
最后72小时里,双方实际上已经不是在争论“美国需不需要Crypto市场结构立法”,而是在争论什么样的利益冲突限制才足以让这部法律具备政治合法性。
这里我觉得需要避免一种过于简单的归因。
说“民主党为了反特朗普故意杀死Crypto法案”显然解释不了银行业的反对以及共和党内部的反对票;但反过来说“完全是特朗普的利益冲突毁了CLARITY”,也会忽略稳定币、DeFi、反洗钱、州监管权这些在特朗普问题出现以前就已经存在的深层分歧。
更接近现实的情况,可能是原本几个虽然困难但仍然可以谈判的问题,在中期选举前极度压缩的时间窗口里,又叠加上了一个双方都很难退让的伦理争议。最终文本直到投票前不到两天才公布,600多页内容还在不断调整,技术问题、金融利益和选举政治同时挤到最后几十个小时,最后自然也就很难靠一两个条款救回来。
49比50之后,美国Crypto并没有回到原点
所以我并不觉得CLARITY失败以后,美国Crypto监管会重新回到前几年那种一片混乱的状态。
SEC今年已经把大量重要问题讲得比过去清楚,新的发行规则正在推进;CFTC也已经明确表示,即使国会不通过CLARITY,也会继续研究如何利用现有法律权限推进数字资产市场规则。
换句话说,国会这条路暂时堵住以后,监管权力会更多流回SEC、CFTC以及未来处理诉讼的法院,而不是所有事情全部停摆。
这也是我觉得未来一两年美国Crypto最有意思的状态:规则可能会越来越多,能做的事情可能也越来越多,但制度本身未必因此越来越稳定。
对于短期做产品的公司来说,这两者看起来区别不大。只要SEC不来执法、律师认为规则允许、投资人愿意出钱,产品当然可以继续往前做。但对于真正需要投入几年建设合规体系、银行基础设施、托管和清算网络的大公司来说,“今天可以做”和“五年以后依然可以做”,完全是两个商业问题。
这大概也是为什么行业投入了这么多政治资源推动CLARITY。
Crypto行业过去几年已经在游说和政治活动上投入了数亿美元,尤其是Fairshake这种上亿级别横跨两党的Super PAC。如果只是想换取当前监管机构更友好的态度,其实今天已经基本实现了。真正还没有拿到的,是把这种友好程度写进一部下一任总统也不能轻易改变的法律。
当然,这里也存在一个很强的反方观点:如果SEC和CFTC未来几年能够稳定推进规则,而且这些规则经受住法院挑战和政府更替,那么国会立法的重要性也许没有行业今天想象得那么高。正式规则虽然不像法律那么稳定,却也不是换一个主席就可以随手删除;监管体系本来就是由国会法律、机构规则和法院判例共同构成的。
所以接下来真正值得观察的,并不是预测CLARITY明年到底有多少概率重新通过,而是看SEC和CFTC这条“没有国会也继续走”的路线到底能走多远。如果企业能够基于这些规则放心投入,而且下一届政府也没有大幅推翻,那么CLARITY这次失败的长期影响会比目前想象得小很多;相反,如果这些规则不断遭遇法院对监管权限的挑战,或者2028年之后又随着政治周期明显反转,那么市场最终还是会重新回到Congress面前。
Crypto终于进入了真正的金融政治
回头看这次CLARITY失败,我反而觉得它最值得记住的,并不是哪一个党投了多少票,也不是比特币当天到底跌了4%还是5%。
过去我关注这个行业的十几年,Crypto行业习惯把自己描述成一个挑战传统金融体系的外部力量。早期最重要的问题是Bitcoin到底是不是钱,后来变成以太坊和各种Token到底是不是证券,再后来是SEC究竟有没有权力监管这些公司。整个行业和华盛顿的关系,基本还是一个新兴行业要求旧体系给自己留出空间。
到了今天,情况已经完全不同。
稳定币开始和银行争存款,Coinbase这样的交易平台需要全国性的金融牌照体系,BlackRock等传统金融机构已经在做代币化资产,DeFi开始逼迫监管者重新定义什么叫金融中介,而总统和政治人物在Crypto中的经济利益,也开始需要和传统金融一样面对利益冲突规则。
这其实才是一个行业真正进入主流以后的样子。
大家以前总说希望Crypto获得监管清晰度,但真正的监管清晰从来不是监管者简单说一句“你们可以做”。一旦进入金融体系核心,每一条所谓的清晰规则背后,都意味着有人获得权限、有人失去利益,有人拿到牌照,也有人需要承担过去没有承担过的责任。
从这个角度来看,CLARITY越接近终点反而越难通过,并不是一件特别意外的事情。
因为当Crypto还很小时,所有人都可以抽象地支持“创新”和“清晰监管”;等到它真的开始影响银行存款、资本市场、消费者保护和政治人物自身利益的时候,大家才需要回答那些真正困难的问题。
CLARITY这次没有解决这些问题,但美国Crypto也已经不可能回到过去了。
未来几年真正的悬念,不再是美国到底接不接受Crypto,而是谁来写这套规则,以及这套规则究竟能够维持多久。
而这一次49比50的投票,真正没有跨过去的,也不是表面上的一票。
是从“这一届政府愿意这么做”,到“美国法律以后都这么做”之间的那道门槛。
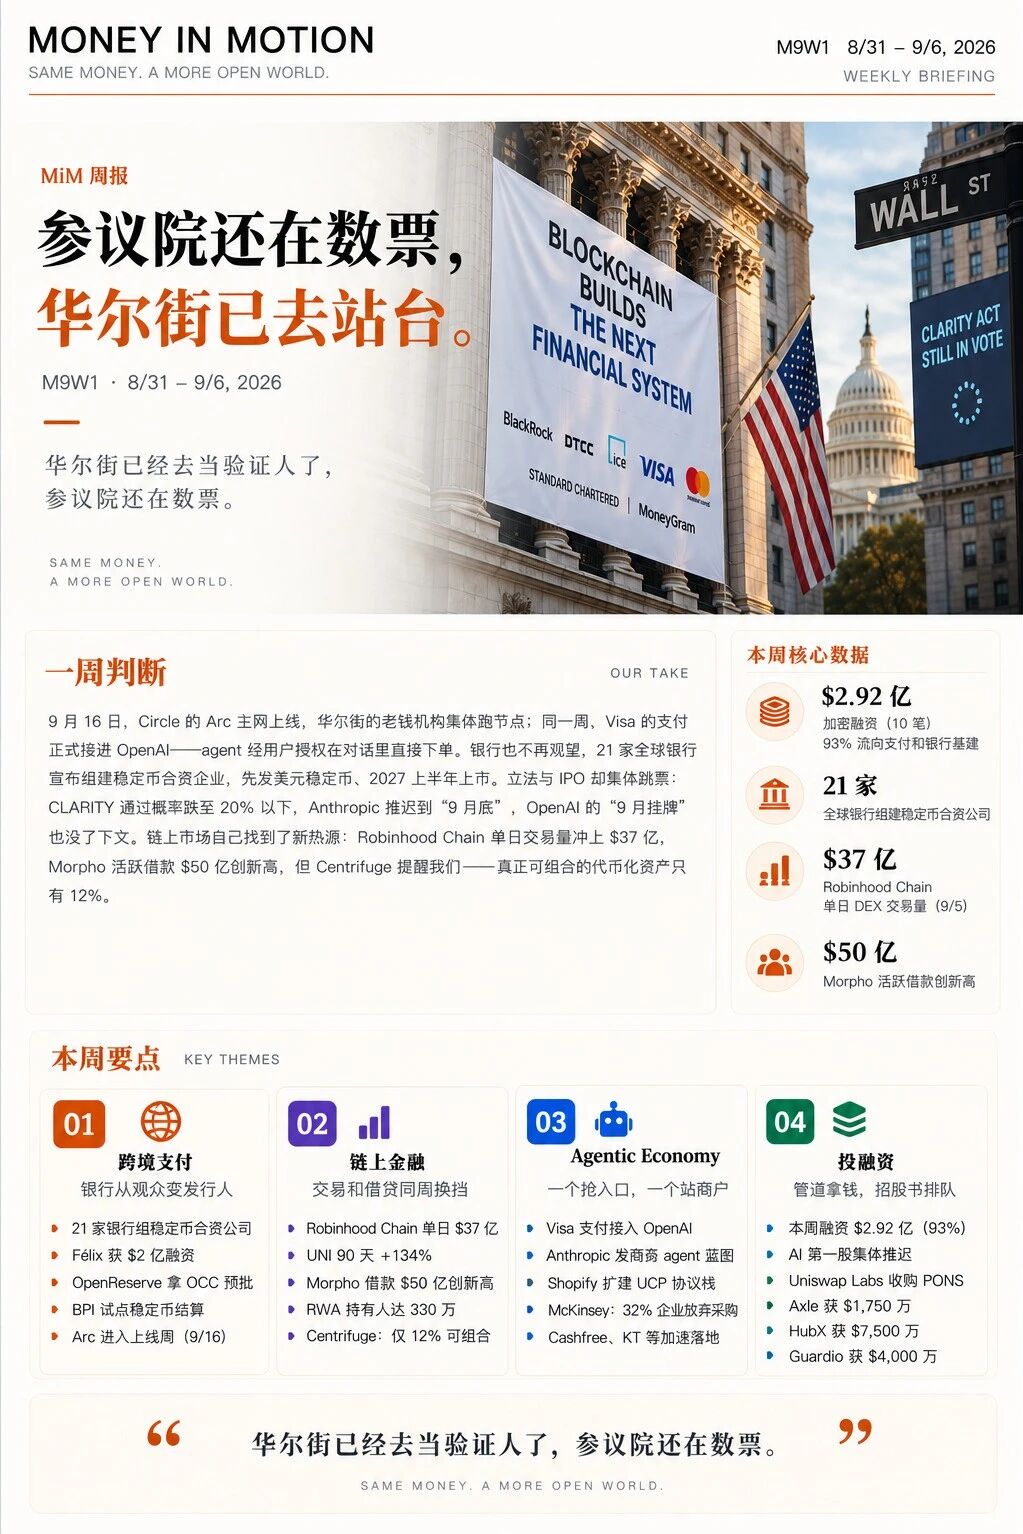 Weekly丨华尔街做了节点,参议院还在数票Weekly丨华尔街做了节点,参议院还在数票
9 月 16 日,Circle 的 Arc 主网上线。创始验证人名单像一张老钱点名册:BlackRock、DTCC、ICE、Visa、Mastercard、渣打、MoneyGram。测试网跑了一年,2.44 亿笔交易,5 月的代币预售把估值定在 $30 亿。给区块链跑节点这件事,现在是华尔街的本职工作。
银行不只是去当验证人。9 月 1 日,Bank of America、Citi、Goldman Sachs、Wells Fargo、UBS、德银等 21 家银行宣布组建稳定币合资企业,股权横跨五大洲:先发美元稳定币,2027 年上半年上市,随后铺欧元等 G7 币种,GENIUS 与 MiCA 双轨合规。一年的研究项目落地成一家公司。Circle 一个季度内第二次被机构联盟狙击。
VC 的钱走的是同一个方向。本周加密融资 $2.92 亿,93% 流向支付和银行基建——拉美汇款平台 Félix 拿 $2 亿,代币化存款网络 Cari 由七家美国银行联合注资,OpenReserve 揣着 OCC 牌照预批融完种子轮。牌照第一次成了种子轮的融资材料。
最讲仪式感的两件事反倒集体跳票。CLARITY 法案 9 月 15 日表决前,通过概率从 58% 跌到 20% 以下,七名民主党参议员卡着伦理条款不放。Anthropic 的公开版 S-1 从"8 月底"滑到"9 月底",OpenAI 的"9 月挂牌"没了下文。$2 万亿的故事,先过不了自己的时间表。
市场自己找了个新热源。Robinhood Chain 的 DEX 单日交易量 9 月 5 日冲到 $37 亿,单日费用 $375 万,超过 Ethereum 和 Base 之和。两个月前它还是条 meme 链,现在是代币化股票的主交易所。
UNI 90 天涨了 134%,收费开关按下六周,第一个业绩兑现周到了。借贷侧同样在换挡,Morpho 活跃借款 $50 亿创历史新高,逼近 Aave。泼冷水的是 Centrifuge,9 月 2 日的报告说真正接入 DeFi 组合的代币化资产只有 12%。上链的多了,上市场的还是少数。
机器那头在抢位置。Visa 的支付接进 OpenAI,agent 经用户授权在对话里直接下单,Visa 首席产品官把话说满:"这场变革比互联网和移动更深刻。"
Anthropic 走的是反方向,开源 Claude Commerce Agents 蓝图,agent 嵌进商户自有 App,支付方式留给商户自选。一个抢入口,一个站商户。同一周 x402 开始被挤水分:累计 1.65 亿笔、6.9 万活跃 agent,约一半交易量疑为测试流量。机器经济的第一次刷量审计。
华尔街已经去当验证人了,参议院还在数票。
关闭
更多BlackRock BUIDL,作为DeFi美元供应链的基础资产…Tiger Research,链上重组诊断有分析指出,贝莱德的代币化国债基金BUIDL正超越机构专属产品,成为DeFi的核心"基础资产"。Tiger Research在最近的一份报告中诊断,BUIDL的扩展已超越单纯的产品销售,正在重塑Ethena、Ondo、Frax、Spark等主要DeFi协议的美元产品供应链。
本次分析的核心在于,BUIDL的意义并非"贝莱德发行的代币"本身。这一为机构投资者设计的资产在上链后,DeFi协议将其重新组合为储备金、抵押品和投资组合资产,从而开始充当新型美元产品的原材料。
BUIDL是贝莱德与Securitize推出的面向机构的代币化基金,结构上投资于现金和美国国债。只有合格投资者才能参与,最低认购金额达500万美元。按照传统金融的语法,它更接近于瞄准机构资金的封闭式产品,但实际撬动初期需求的主体并非机构,而是DeFi协议。
Tiger Research提出了协议采用BUIDL的三个背景。第一是"法律索赔权"的明确性。BUIDL根据美国证券法下的Rule 506(c)私募规定发行,投资者权利和赎回结构相对清晰。第二是降低监管适应成本。随着围绕稳定币和实物关联资产(RWA)的监管日益精细化,利用已满足制度标准的资产可以减轻设计负担。第三是链上可组合性。BUIDL不局限于单纯的持有资产,可以再加工为抵押品、储备金、流动性层资产。
从实际案例来看,BUIDL的地位更加清晰。Ethena在运营合成美元产品USDe及其质押版本sUSDe时,需要一种能在衍生市场资金费率转向不利局面时支撑局面的防御性资产。在此过程中,它利用了USDtb的储备金,即BUIDL和USDC。关键不在于追求高收益,而在于强化结构性稳定。这意味着,即使衍生品策略动摇,也需要一个能支撑整个系统美元挂钩的安全垫,而BUIDL被投入了其中。
Ondo的OUSG也是展示BUIDL运用方式的代表性案例。OUSG是一种在链上降低机构专属国债/货币市场产品准入门槛的"中间品"。它相当于将个人或小型参与者难以直接接触的贝莱德BUIDL或富兰克林邓普顿的机构MMF结构,由OUSG重新包装并连接起来。此时,BUIDL扮演的角色不是最终消费品,而是传递给更广泛用户层的原材料。
Frax设计的frxUSD采用了将BUIDL纳入铸造与赎回准备资产的结构。用户表面上看起来在使用普通稳定币,但在后端,BUIDL支撑着一对一的发行与赎回。也就是说,即使BUIDL不显现在用户体验的前端,它也正以渗透的形式成为DeFi美元系统的信任基础。
Sky的流动性层Spark则选择了更接近传统资产管理的路径。Spark通过"Tokenization Grand Prix"执行了总计100亿美元规模的RWA资产纳入计划,其中将5亿美元分配给了BUIDL,其余部分分散配置于其他代币化国债资产。这表明BUIDL并非单一的替代品,而是正被内化为链上投资组合的核心支柱。
在这一趋势中,重要的一点是BUIDL并非最终产品。各协议并非直接消费BUIDL,而是以此为基组装新的美元资产和流动性产品。供应链在此处进一步扩展。例如,MegaETH生态系统的稳定币USDm以Ethena的USDtb为储备金,而USDtb又将BUIDL纳入为基础资产。结果,当新生态中USDm需求增长时,BUIDL的需求也会间接随之增加,形成一个多层结构。
这是一种在传统金融中难以看到的"链上供应链"模式。传统金融产品通过销售渠道、经纪商网络和机构销售团队来获取投资者。而BUIDL则先赢得了DeFi协议这一新客户群体,这些协议又在其自身产品之上叠加BUIDL,从而创造了网络效应。Tiger Research对此解读为:"不是通过销售认识的客户,而是通过设计吸引来的客户。"
最终,BUIDL的案例正在改变代币化资产市场的进入策略本身。单纯依靠机构品牌或仅凭代币化本身就能创造需求的预期,其局限性显而易见。相反,同时满足法律稳定性、监管合规性和链上可组合性的资产,能够在DeFi基础设施中被反复使用,从而创造新的需求。
市场现在正在追问BUIDL之后的下一个热点。本次分析的结论是,下一个代币化资产要想成功,需要的不是传统金融式的销售,而是读懂DeFi协议这一陌生的客户群体。贝莱德的BUIDL已证明,它不仅能实现机构基金的链上迁移,还能成为DeFi供应链的起点。一种观点正获得更多支持:代币化资产市场的下一个赢家,不取决于谁能吸引更多投资者,而取决于谁能成为更多协议的"基础资产"。ElevenLabs, Series D 扩展…NVIDIA·BlackRock 加入语音人工智能初创公司ElevenLabs扩展了其现有的D轮融资,吸引了大型机构投资者和娱乐界人士作为新投资者。继今年年初获得110亿美元(约合15.9984万亿韩元)的企业估值后,其经常性收入也迅速增长,正在巩固其作为"音频AI"市场领军者的地位。
ElevenLabs于6日(当地时间)宣布,数十名新投资者参与了最新一轮融资。该公司曾在今年2月完成D轮融资,募集了5亿美元(约合7272亿韩元)。当时的估值为110亿美元。
本轮扩展融资的规模尚未公开。但公司表示,英伟达($NVDA)旗下初创投资机构NVentures,以及贝莱德、惠灵顿管理等大型金融机构均已参与。此外,包括杰米·福克斯、伊娃·朗格利亚在内的30多名娱乐界人士也名列其中。
在进行本轮融资的同时,ElevenLabs还进行了一笔价值1亿美元(约合1454亿韩元)的收购要约交易。此举旨在允许现有投资者将其部分持股变现。这是公司在过去一年中第二次进行此类交易。这被解读为市场对非上市AI企业的投资需求依然高涨的信号。
主力模型 "Eleven v3" 推动语音合成高级化
ElevenLabs于2月推出了其代表模型"Eleven v3"。该模型可根据用户输入的脚本,在70多种语言中生成语音。与之前的版本相比,其特点在于能更精确地处理较长数字或化学式等发音复杂的表达,并且能够模拟多位说话者对话的场景。
除通用模型外,公司还提供针对特定用途的专用模型。公司解释说,"Eleven v2.5 Turbo"平均延迟时间仅为约75毫秒,适用于需要近乎实时响应用户请求的服务。此外,公司还拥有针对音乐生成、语音转录等细分用途的模型系列。
客户可通过API和云服务"ElevenAgents"使用这些模型。ElevenAgents旨在让企业应用更轻松地集成语音AI。例如,它减少了诸如客户服务聊天机器人如何在对话中应对打断话语等细节配置工作。
经常性收入增至5亿美元…预告将扩展视频功能
面向创作者的"ElevenCreative"服务也是业务扩展的一个支柱。该服务针对广告旁白等制作任务,提供超过一万种AI语音库。其核心功能"Studio 3.0"可以生成合成语音、音乐和音效,还可以对现有多媒体文件中的语音进行精加工。例如,可分离出包含噪音的特定片段,然后用同音色的AI语音自然地进行替换。
业绩增长势头也十分强劲。ElevenLabs当天透露,其年化经常性收入(ARR)已从今年年初的3.5亿美元增至5亿美元(约合7272亿韩元)。短短几个月内增长了约43%。
公司计划将新筹集的资金用于扩充海外客户支持组织,并为ElevenCreative增加视频生成功能。随着生成式AI的竞争从文本和图像迅速扩展到语音和视频,ElevenLabs此次成功融资被视为一个信号,表明"音频AI"正超越单一市场,向综合多媒体AI领域演进。
TP AI 注意事项
本文使用基于 TokenPost.ai 的语言模型进行摘要。正文中的重要内容可能被遗漏或与事实不符。
 Techub News 全球 AI&Web3 日报:税季平稳过渡 + BTC ETF连续三日净流入(3日累计$665M)+ 美伊和平谈判重启希望提振加密股 + BlackRock Q1超级财报整理:Techub News AI
一、市场重要事件一览
1. BTC连续第四天企稳$74K+,税季$2.8B抛售预期未兑现
BTC报价$74,910(+0.82%),连续第四天站稳$74,000上方,税季恐慌性抛售未实质性兑现。ETH $2,358.04(+1.22%),BNB $624.07(+1.50%),SOL $85.35(+2.27%),XRP $1.41(+3.59%)。加密总市值$2.62T(+0.92%),BTC主导率57.22%。税季结束后市场情绪明显回暖,多头格局逐步确立。(来源:CoinGecko,2026-04-16 04:31 UTC)
重要性:税季截止日(4/15)实际冲击远低于预期的$2.8B抛售压力,BTC不仅未下跌反而小幅上涨至$74,910,是市场韧性的有力证明。四天连续企稳$74K+形成重要技术支撑区,若ETF资金持续流入,短期上攻$76,000-$78,000阻力区概率上升。
2. BTC ETF连续第三日净流入+$186.03M,3日累计$665M,机构信心强劲
据SoSoValue数据,美东4月15日BTC现货ETF单日净流入+$186.03M,实现连续第三个交易日正流入(4/13: +$411.50M → 4/14: +$67.85M → 4/15: +$186.03M),3日累计净流入$665M。BTC ETF总AUM $97.57B,累计净流入$57.05B,日均交易量$2.03B。ETH ETF同日净流入+$67.85M,总AUM $13.79B,累计净流入$11.80B。(来源:SoSoValue,2026-04-15)
重要性:连续三日净流入累计$665M是机构资金持续建仓的强烈信号,彻底打消了此前市场对ETF资金可持续性的疑虑。IBIT(BlackRock) AUM已达$59.73B,Fidelity FBTC $13.95B。ETH ETF同步流入$67.85M确认风险偏好全线回升,多资产机构配置趋势明确。
3. 美伊和平谈判重启希望提振市场,加密股暴涨:Galaxy +42% / Robinhood +32% / Coinbase +20%
市场消息称美伊双方就重启和平谈判展开初步接触,霍尔木兹紧张局势出现缓和迹象,油价从高位回落,地缘风险溢价显著收窄。受此提振,加密相关股票大幅飙升:Galaxy Digital过去11天累计涨幅高达+42%,Robinhood单日+32%,Coinbase单日+20%。Brent原油虽仍高于$100,但压力明显缓解。(来源:Yahoo Finance,2026-04-15)
重要性:标注:加密股单日20-32%涨幅远超10%警戒线,是极强的风险偏好信号。美伊和谈预期是当日最大宏观催化剂,地缘风险溢价下降→油价压力缓解→通胀预期改善→降息预期边际回升,传导链对风险资产形成系统性利好。加密股涨幅领跑大盘,资本市场对加密赛道信心高涨。
4. BlackRock Q1超级财报:净收入$2.2B(+46% QoQ),$130B净流入,加密ETF $935M流入
BlackRock公布Q1 2026超预期财报:净收入$2.2B(环比+46%),EPS $12.53(超市场预期),总资产净流入$130B,其中加密相关ETF(IBIT等)Q1流入$935M。管理总AUM再创历史新高。IBIT BTC ETF已成为全球规模最大的BTC ETF,Q1市场份额45%-49%,在62个交易日中有48天录得净流入。(来源:TheStreet / FinTechWeekly,2026-04-15)
重要性:标注:净收入环比+46%大幅超预期,BlackRock的超级财报与加密ETF $935M流入双重利好共振,对整个加密资产管理行业的估值体系形成正向锚定效应。作为全球最大资产管理公司,BlackRock选择在市场回调期坚定持仓并大规模流入,是机构级"逢低买入"的最强背书。
5. IBIT持有800,000+ BTC($55B AUM),Q1市场份额45-49%
BlackRock旗下IBIT BTC ETF持仓已突破800,000枚BTC(价值约$59.73B AUM),Q1市场份额达45%-49%,是当之无愧的BTC ETF市场领导者。Q1净流入$8.4B,在62个交易日中有48天录得净流入(占比77%),显示机构资金对IBIT的持续、稳定配置意愿。对比FBTC(Fidelity) $13.95B和GBTC(Grayscale) $11.47B,IBIT规模优势显著。(来源:FinTechWeekly,2026-04-15)
重要性:IBIT突破80万BTC是重要的里程碑。单一ETF持有全球BTC总供应量约3.8%,彰显机构对BTC稀缺性资产的深度认可。77%交易日净流入的一致性,说明这是系统性资产配置行为而非投机交易,为BTC中长期价格提供坚实的结构性支撑。
6. Tether增持951 BTC($70.47M)+ 3个新地址从CEX提取1,600 BTC($120M)
链上数据显示4月15日两项重要鲸鱼动向:(1)稳定币巨头Tether以约$70.47M增购951枚BTC,持续执行其BTC储备增持策略;(2)3个全新地址从中心化交易所(CEX)提取1,600枚BTC(约$120M),属于典型的长期囤积行为。两项合计1,551枚BTC(约$116M)短期内从市场流通供应中撤出。(来源:TECHUB NEWS,2026-04-15)
重要性:Tether和匿名鲸鱼同日增持、提取合计$116M级别BTC,是供应侧收紧的直接信号。持续将BTC从CEX转移至冷钱包减少了流通供应,在需求侧(ETF流入+BlackRock)和供应侧(鲸鱼囤币+Tether增持)形成双重挤压,为价格上行创造有利的结构条件。
7. 清算大幅降温至$227.11M(-49%),空头主导:$150M vs 多头$77M,市场波动性显著下降
过去24小时全网清算总额$227.11M,较前日$442.87M大幅下降49%,112,525名交易者被清算。清算结构:空头清算$150.47M(66.3%),多头清算$76.64M(33.7%)。最大单笔清算:Hyperliquid XYZ:SP500-USD $3.40M。清算规模大幅萎缩反映市场整体杠杆水平显著降低,波动率下台阶。(来源:CoinGlass,2026-04-16 04:33 UTC)
重要性:清算量从$443M骤降至$227M(-49%),是市场去杠杆化基本完成、进入相对平稳阶段的重要信号。空头清算占66.3%说明空头在价格上涨中被动平仓,与BTC上涨+0.82%相互印证。低清算环境下价格涨幅更具可持续性,因无须担忧大规模去杠杆拖累。
8. BTC资金费率负值收窄(-0.0056% ← -0.0086%),空头压力减缓,多空趋于平衡
BTC资金费率OI加权均值从前日-0.0086%收窄至-0.0056%,各主要交易所均有改善:Binance -0.0021%(前日-0.0092%),OKX -0.0061%,Bybit -0.0049%。ETH资金费率同样偏负:Binance -0.0026%,OKX -0.0031%,Bybit 0.0000%(中性)。总OI $124.43B(+2.22%),BTC OI $56.89B(+0.33%),ETH OI $33.58B(+3.28%)。(来源:CoinGlass,2026-04-16 04:33 UTC)
重要性:资金费率从-0.0086%向-0.0056%的收窄是空头压力系统性减轻的信号,暗示市场情绪从极度悲观向中性回归。OI总量+2.22%同时增加,说明新资金正在入场,而非仅仅空头平仓,多头正在积极介入。BTC OI+0.33%、ETH OI+3.28%均正增长,衍生品市场整体扩张趋势确认。
9. CLARITY Act参议院4月底前关键窗口,Polymarket预测通过概率68%
美国加密货币监管里程碑法案CLARITY Act参议院审议窗口即将开启,Polymarket预测市场显示该法案2026年内通过概率68%(较前期略有下调但仍属高概率)。法案若通过将明确区分"证券型代币"与"商品型代币",为加密市场提供长期监管框架,是整个行业期待已久的立法突破。(来源:BlockEden.xyz,2026-04-16)
重要性:CLARITY Act是当前美国加密监管立法中最具实质影响的法案,68%通过概率表明市场对立法进展保持乐观。月底审议窗口时间紧迫,若顺利推进,将为机构投资者提供更清晰的合规框架,有望引发下一轮机构配置潮。立法明朗化是加密市场中期最重要的催化剂之一。
10. Aave Labs推出AI治理安全系统Aave Checkpoint
Aave Labs正式推出AI治理安全系统"Aave Checkpoint",该系统利用人工智能技术实时监控Aave治理提案,自动检测潜在的恶意或异常提案,在治理攻击发生前提供安全预警。Aave是DeFi最大借贷协议之一,TVL超$20B,治理安全对整个生态至关重要。(来源:TECHUB NEWS,2026-04-15)
重要性:AI+DeFi治理安全是行业前沿方向,Aave Checkpoint的推出标志着顶级DeFi协议开始将AI技术深度集成至核心治理流程。此举回应了近年多起DeFi治理攻击事件,为Aave自身安全性加码,同时为整个DeFi行业的AI安全应用树立标杆,具有重要的技术示范意义。
二、全球宏观与传统市场
数据截止:2026年4月16日(星期四) | 来源:Yahoo Finance / TheStreet / FinTechWeekly / BlockEden.xyz / GlobeNewswire
美伊和平谈判重启希望(宏观最大正面催化剂)
市场消息称美伊双方就重启和平谈判展开初步接触,霍尔木兹海峡紧张局势出现缓和迹象,油价从破$100的高位回落,地缘风险溢价明显收窄。Brent原油虽仍高于$100关键位,但市场预期已从"持续封锁"转向"和谈可能",大幅改善了风险资产的宏观环境。(来源:Yahoo Finance,2026-04-15)
宏观传导:地缘风险溢价下降→油价压力缓解→通胀预期改善→美联储降息预期边际回升。加密股(Galaxy +42%/Robinhood +32%/Coinbase +20%)大幅飙升,领跑整个风险资产类别,充分反映市场情绪的快速切换。
BlackRock Q1超预期 & 机构资金全面回暖
BlackRock Q1 2026财报创纪录:净收入$2.2B(环比+46%),EPS $12.53超市场预期,总AUM再创历史新高,$130B净流入,其中加密ETF贡献$935M。IBIT持有800,000+ BTC,Q1市场份额45-49%,62个交易日中48天净流入。(来源:TheStreet / FinTechWeekly,2026-04-15)
税季冲击有限:4月15日美国报税截止日,此前预期$2.8B加密抛售压力实际未兑现,BTC反而上涨+0.82%,显示市场供需结构已从前期大幅改善,长期持有者吸筹力量超过税季抛压。
CLARITY Act & 监管进展
CLARITY Act参议院4月底审议窗口即将开启,Polymarket预测通过概率68%。法案若通过将明确区分"证券型代币"与"商品型代币"的监管框架,是整个加密行业期待已久的立法突破,预计引发新一轮机构配置需求释放。(来源:BlockEden.xyz,2026-04-16)
指标
数值
方向
备注
加密总市值
$2.62T
+0.92%
BTC主导率57.22%,税季冲击未兑现
Brent原油
$100/桶
仍偏高
美伊和谈重启希望,压力有所缓解
加密股 Galaxy
+42%(11天)
[!]暴涨
美伊和谈+BlackRock超级财报双驱动
加密股 Coinbase
+20%(单日)
[!]暴涨
机构信心强劲,加密股领跑大市
加密股 Robinhood
+32%(单日)
[!]暴涨
零售与机构双重受益
CLARITY Act
4月底审议
立法进展
Polymarket 68%通过概率,月底窗口
BlackRock Q1
净收入$2.2B
+46% QoQ
EPS $12.53超预期,$935M加密ETF流入
三、数字资产市场
数据截止:2026-04-16 04:31 UTC(CoinGecko) | 来源:CoinGecko / CoinGlass / SoSoValue / Alternative.me / DefiLlama
市场综合分析
BTC $74,910(+0.82%)连续第四天企稳$74K+,税季抛售未兑现,ETF连续三日净流入(3日累计$665M),机构信心显著回升。美伊和谈重启希望是今日最大宏观催化剂,提振加密股暴涨20-42%,风险偏好全面回暖。BlackRock Q1净收入$2.2B(+46%)超预期,IBIT持有800,000+ BTC进一步巩固机构信用。F&G指数连续两日稳定在23(从4/13低点12回升),情绪修复趋势确认但仍处极端恐惧区。总OI $124.43B(+2.22%),清算大幅降温至$227M(-49%),市场去杠杆化基本完成。资金费率负值收窄至-0.0056%,空头压力减缓。综合评分5.80(前日5.40,+0.40)。
核心指标概览
加密总市值
$2.62T
BTC主导率 57.22%
BTC现货价格
$74,910.00
+0.82% (24h)
恐惧贪婪指数
23
极度恐惧(连续两日23,从低点12回升)
主流币种价格
币种
价格(USD)
24h变化
市值
24h成交量
BTC
$74,910.00
+0.82%
$1.50T
$39.93B
ETH
$2,358.04
+1.22%
$284.62B
$16.43B
BNB
$624.07
+1.50%
$84.13B
$1.12B
SOL
$85.35
+2.27%
$49.10B
$3.67B
XRP
$1.41
+3.59%
$86.66B
$2.97B
USDT
$1.00
-0.01%
$185.50B
—
USDC
$0.9999
+0.02%
$78.61B
—
来源:CoinGecko,2026-04-16 04:31 UTC。BTC主导率57.22%,ETH主导率10.86%。[!]标注表示24h变化超过10%。
BTC/ETH 现货ETF流向表(2026-04-15,美东最新收盘数据)
代码/类别
发行商
4/15单日净流入
累计净流入
AUM
【BTC ETF合计】
—
+$186.03M
$57.05B
$97.57B
IBIT
BlackRock
—
—
$59.73B
FBTC
Fidelity
—
—
$13.95B
GBTC
Grayscale
—
—
$11.47B
【ETH ETF合计】
—
+$67.85M
$11.80B
$13.79B
ETHA
BlackRock
—
—
$7.32B
ETH(Mini)
Grayscale Mini
—
—
$2.11B
ETHE
Grayscale
—
—
$2.02B
来源:SoSoValue,美东2026-04-15数据。BTC ETF连续第三日净流入+$186.03M,3日累计$665M(4/13: $411.50M + 4/14: $67.47M + 4/15: $186.03M),机构持续买入信号强烈。ETH ETF同步流入+$67.85M,风险偏好全面回升确认。
衍生品市场
总未平仓合约(OI):$124.43B(+2.22%)。BTC OI:$56.89B(+0.33%,759,900 BTC);ETH OI:$33.58B(+3.28%,14,256,600 ETH)。OI全线回升,市场新资金入场。BTC OI前三交易所:Binance $9.83B(131,300 BTC)、CME $9.07B(121,200 BTC)、OKX $3.39B(45,300 BTC)。(来源:CoinGlass,2026-04-16 04:33 UTC)
24h清算总额:$227.11M(较前日$442.87M大降-49%)——空头清算$150.47M(66.3%),多头清算$76.64M(33.7%),全网112,525人被清算。清算规模大幅萎缩,去杠杆化基本完成,市场进入低波动稳定阶段。最大单笔:Hyperliquid XYZ:SP500-USD $3.40M。(来源:CoinGlass,2026-04-16 04:33 UTC)
资金费率:BTC负值收窄——Binance -0.0021%,OKX -0.0061%,Bybit -0.0049%,OI加权均值-0.0056%(前日-0.0086%,收窄30个基点)。ETH资金费率同样偏负但趋近中性:Binance -0.0026%,OKX -0.0031%,Bybit 0.0000%(中性)。空头压力系统性减轻,市场情绪逐步修复中。(来源:CoinGlass,2026-04-16 04:33 UTC)
链上动态
BTC活跃地址数:4月11日395,725,整体仍处下行通道,链上实际使用需求复苏滞后于金融衍生品层面。(来源:Blockchain.com,2026-04-11)
鲸鱼活动:Tether增购951 BTC($70.47M)持续执行储备增持策略;3个全新地址从CEX提取1,600 BTC($120M),属典型长期囤积行为;IBIT持有800,000+ BTC,Q1净流入$8.4B,机构资金长期配置意愿坚定。(来源:TECHUB NEWS / FinTechWeekly,2026-04-15)
DeFi市场概况
各链TVL:以太坊$59.74B(第一);Tron $7.68B;BSC $4.81B;Solana $4.47B;Arbitrum $2.76B;Base $1.57B;Bitcoin L2 $1.03B;Polygon $858M;Avalanche $716M;Optimism $680M。(来源:DefiLlama,2026-04-16)
DEX日交易量:$6.00B。Uniswap V4 $609M;Uniswap V3 $462M;Aerodrome Slipstream $439M;Fluid DEX $174M;Meteora DLMM $117M。(来源:DefiLlama,2026-04-16)
稳定币总市值:$249.29B。USDT $186.78B(+0.36%,7d);USDC $77.05B(-1.41%,7d);Sky Dollar $6.83B(+6.41%,7d);Ethena USDe $6.38B(-1.68%,7d);DAI $4.55B(-1.84%,7d)。稳定币总量稳定,流动性充裕。(来源:DefiLlama Stablecoins,2026-04-16)
四、AI与科技
以下为近期AI与科技重要事件(来源:TECHUB NEWS / OpenAI / Anthropic / Aave Labs / Unitree Robotics)
【4月15日 | TECHUB NEWS / Aave Labs】 Aave Labs推出AI治理安全系统Aave Checkpoint
Aave Labs正式发布AI治理安全系统"Aave Checkpoint",利用人工智能实时监控治理提案,自动检测潜在恶意或异常行为,在治理攻击发生前提供安全预警。Aave是DeFi最大借贷协议之一,TVL超$20B。Aave Checkpoint将AI安全能力深度嵌入链上治理流程,是DeFi治理安全领域的重要创新。
影响分析:AI+DeFi治理安全是行业前沿方向。Aave此举回应了近年多起DeFi治理攻击事件,为DeFi行业的AI安全应用树立标杆,具有重要技术示范意义。随着DeFi TVL持续增长,治理安全将成为投资者评估协议韧性的核心指标。
【4月15日 | OpenAI / 彭博社】 OpenAI $110B/$840B估值融资持续推进,Amazon $50B领投
OpenAI最新$110B融资轮持续推进,公司估值达$840B,Amazon以$50B成为最大单一投资方,SoftBank、Microsoft等机构同步参与。资金将用于GPT系列模型研发、数据中心基础设施建设及企业级产品线扩张。OpenAI与AWS的深度绑定将加速AI云计算市场整合,$840B估值刷新创业公司融资记录。
影响分析:Amazon $50B领投意味着OpenAI-AWS深度绑定,加速AI云计算市场集中化。$840B估值对AI赛道整体估值体系形成锚定效应。去中心化算力网络(DePIN)和AI+Web3基础设施叙事在中心化AI巨头估值膨胀的对照下,将持续获得更多市场关注与资金配置。
【4月15日 | Anthropic / TECHUB NEWS】 美国商务部绕过Trump禁令测试Anthropic AI模型Mythos,政策执行现矛盾
美国商务部在Trump政府将Anthropic列入"供应链风险"黑名单后,通过内部特殊豁免渠道持续测试Anthropic专为政府机密任务开发的AI模型"Mythos"。这揭示了Trump政府AI政策内部的深层矛盾:行政禁令的政治姿态与实际政府AI能力需求之间存在根本性张力。Anthropic年化收入已从$14B快速增至$19B。
影响分析:商务部绕过行政禁令说明即使在政治对立背景下,美国政府对顶尖AI能力的依赖不可替代。豁免行为将为其他政府部门效仿提供先例,Anthropic政府市场前景并不像"黑名单"表面那么悲观。对投资者而言,这是Anthropic商业化前景的正向信号。
【4月15日 | Unitree Robotics】 Unitree机器人实现10m/s冲刺,人形机器人运动能力突破新里程碑
Unitree Robotics发布最新测试视频,其人形机器人实现10m/s(36km/h)高速冲刺,创人形机器人运动速度新纪录。这一速度已接近人类100米短跑运动员的平均速度(约10m/s),标志着机器人运动控制算法和硬件设计取得重大突破。Unitree此前已在机器人成本控制领域实现突破,其产品价格远低于国际竞品。
影响分析:人形机器人10m/s冲刺是具身智能领域的里程碑事件,预示着工业/商业机器人的实用化进程大幅提速。中国机器人企业的成本优势+技术突破组合,将加速全球机器人产业的应用落地,对DePIN网络和AI基础设施叙事形成长期正向支撑。
五、香港及亚太市场
香港Web3 Festival 2026(4/20-23 HKCEC)本周末开幕
香港Web3 Festival 2026将于4月20日至23日在香港会展中心(HKCEC)隆重举办,完整四日议程已正式公布,涵盖DeFi、RWA、AI+Web3、监管合规、机构采用等核心议题,预计吸引来自全球80+国家机构参与者。距会议开幕仅4天,这是亚太地区本轮反弹周期中最重要的行业汇聚窗口期,预计将有多项机构级合作和重要项目公告在会议期间集中释出。(来源:GlobeNewswire / MEXC,2026-04-14)
Web3 Festival是香港加密生态的半年度重要节点,会议期间香港监管机构SFC/HKMA的官员讲话和新政策信号值得重点关注,尤其是港元稳定币(HKDAP)Q2推出进展和VATP牌照审批最新动态。
MEXC作为官方合作伙伴参与本届Festival,预计推出系列活动和交易激励,叠加市场情绪回暖,有望为香港加密市场提供阶段性叙事支撑。
香港SFC & HKMA监管进展
香港证监会(SFC)持续推进VATP牌照审批,Victory Fintech在8个月暂停后获批全牌照,标志着SFC牌照审批节奏重新松动,香港虚拟资产交易平台合规化进程加速。
香港金管局(HKMA)港元稳定币(HKDAP)预计Q2推出,覆盖零售支付、跨境汇款及链上金融场景。港元稳定币的正式落地将为香港Web3生态提供重要的本地流动性基础设施,对香港DeFi及RWA市场具有深远意义。
Web3 Festival(4/20-23)将是观察SFC/HKMA最新政策信号的关键窗口,监管官员发言将直接影响香港加密市场短期情绪走向。
亚太加密市场概况
韩国:Ripple与教保生命保险(Kyobo Life)建立区块链国债结算合作,是XRP在亚洲传统金融机构债券结算领域的重要落地案例,具有重要示范效应。
日本:乐天(Rakuten)将XRP纳入电商支付体系,覆盖数千万日本活跃用户,XRP亚太零售应用场景持续扩张。
整体:亚太地区机构级合作案例密集释出,叠加美伊和谈重启希望和BlackRock超级财报,亚太加密市场情绪显著回暖,香港Web3 Festival有望成为下一波叙事催化剂。
六、全球币股最新价格速览
数据截止:2026-04-16 04:31 UTC(CoinGecko)及2026-04-15(美股最新收盘)
加密资产
资产
价格
24h涨跌
市值
备注
BTC
$74,910.00
+0.82%
$1.50T
ETF连续三日流入,3日累计$665M
ETH
$2,358.04
+1.22%
$284.62B
ETH ETF流入+$67.85M(4/15)
BNB
$624.07
+1.50%
$84.13B
—
SOL
$85.35
+2.27%
$49.10B
—
XRP
$1.41
+3.59%
$86.66B
韩国教保+日本乐天双重利好
USDT
$1.00
-0.01%
$185.50B
稳定币
USDC
$0.9999
+0.02%
$78.61B
稳定币
总市值
$2.62T
+0.92%
—
BTC主导率 57.22%
F&G指数
23
极度恐惧
—
连续两日23,从低点12持续回升
总OI
$124.43B
+2.22%
—
资金费率负值收窄至-0.0056%
传统金融市场
指标
最新价格
方向
备注
加密股 Coinbase
+20%(单日)
[!]暴涨
美伊和谈+BlackRock财报双催化
加密股 Robinhood
+32%(单日)
[!]暴涨
机构与零售双重受益
加密股 Galaxy
+42%(11天)
[!]暴涨
连续上涨,加密股领跑
BlackRock(BLK)
净收入$2.2B
+46% QoQ
Q1超预期,IBIT AUM $59.73B
Brent原油
$100/桶
仍偏高
美伊和谈希望,压力有所缓解
黄金(现货)
~$2,340/盎司
↑
地缘+通胀避险双重支撑
美元指数(DXY)
~104.2
—
油价压力缓解,降息预期边际回升
七、推荐阅读
以下推荐文章均来自 TECHUB NEWS 平台(techub.news),供深入了解今日核心议题。
1.汇丰、券商同时入场,香港稳定币已进入下一阶段
2.伊朗战争和能源冲击暴露了欧洲经济的脆弱性
3.依靠 AI 判断内容,才能真正释放 X 长文的杀伤力
4.Beta,遇见现金流
八、免责声明
本报告由 TECHUB NEWS 编制,仅供参考,不构成任何投资建议或要约邀请。
数字资产及加密货币市场波动剧烈,投资存在重大风险,包括但不限于市场风险、流动性风险、监管风险及技术风险。过往表现不代表未来结果,任何资产的历史价格走势均不能作为未来收益的保证。
本报告所引用的数据来自CoinGecko、CoinGlass、SoSoValue、DefiLlama、Alternative.me及TECHUB NEWS等第三方来源,TECHUB NEWS不对上述数据的完整性、准确性或及时性作出任何保证。所有数据均标明确时间戳,读者应以最新市场数据为准。
在作出任何投资决策前,请务必进行独立研究(DYOR: Do Your Own Research),并在必要时咨询持牌金融顾问。TECHUB NEWS及本报告作者不对因使用本报告信息而导致的任何直接或间接损失承担责任。
版权所有 © 2026 TECHUB NEWS. 保留所有权利。未经许可,不得转载或商业使用本报告任何内容。
 贝莱德希望加密 ETF 能贡献 5 亿收入,这能实现吗?撰文:区块链骑士
贝莱德 CEO 拉里·芬克向股东表示,数字资产、私募市场等业务五年内有望贡献 5 亿美元收入,但旗下加密 ETF 的增长速度,已让这一目标显得过于保守。
贝莱德 iShares 比特币信托(IBIT)是公司全球千只 ETF 中,单位资产创收最高的产品,其突破千亿美元资产规模的速度为传统 ETF 的五倍,也是美国 20 只最大 ETF 中成立时间最短、规模增长最快的品种。
2024 年特朗普胜选后比特币冲高至 12.6 万美元历史高点,尽管后续价格回落,IBIT 总回报下跌 18.82%,但资产缩水并未影响收费机制。
基金备案数据显示,IBIT 2024-2025 年分别创收 4750 万美元、1.746 亿美元,ETHA 同期贡献 1930 万美元,两只基金前两年累计净费用收入达 2.414 亿美元。
叠加 3 月新推出的 ETHB,贝莱德加密 ETF 组合当前规模约 616 亿美元,年化费用收入约 1.56 亿美元。
按照 0.25%的费率计算,加密 ETF 需达到 2000 亿美元规模,才能实现年入 5 亿美元的目标,当前仍存在 1384 亿美元缺口。
仅依靠币价上涨难以补足缺口,渣打预测 2026 年底比特币 10 万美元、以太坊 4000 美元,无新增资金下组合规模仅约 918 亿美元;即便伯恩斯坦看涨比特币至 15 万美元,仍有 689 亿美元缺口。
资金流入成为补缺口核心动力,数据显示,三支加密 ETF 年净流入约 340 亿美元,按此增速四年内可达成目标。
累计收入层面,贝莱德加密 ETF 最早 2027 年年中突破 5 亿美元,若资产增长 40%-50%,节点可提前至 2027 年初;即便资产缩水 30%,2027 年底至 2028 年初仍能实现目标,仅资产长期腰斩才会大幅延后时间表。
横向对比来看,美国最大黄金 ETF GLD 年费约 6.04 亿美元,贝莱德加密 ETF 需达到 GLD 规模的 132%才能年入 5 亿美元。
从公司整体营收看,5 亿美元收入仅占贝莱德总营收的 2.1%、费用收入的 2.6%,虽非核心业务,但能稳固加密 ETF 在其业务体系中的地位。
因此,芬克的五年目标并非依赖单一币价或资金流入,核心取决于加密 ETF 组合能否最终突破 2000 亿美元资产规模,也意味着加密市场能否普及到更多投资者。
 贝莱德(BlackRock) vs. Strategy:谁将赢得比特币积累大战?撰文: Jawad Hussain
编译:白话区块链
全球最大的资产管理公司和一家将其全部资产持有表转向数字资产的 37 年前软件公司,正陷入加密市场前所未有的大规模积累比特币的竞赛。
2026 年 3 月 16 日,贝莱德的 iShares Bitcoin Trust (IBIT) 持有 784,062 枚比特币。而 Strategy (前身为 MicroStrategy )持有 761,068 枚比特币。
两者之间的差距约为 22,994 枚硬币。按照 Strategy 目前的购买速度,这种差距可能会在几天内消失。
这不仅仅是数字资产历史上的一个注脚。它是 2026 年最具影响力的金融故事之一。
结构、动机和风险状况不同的两个实体,正在争夺同一种有限资产。比特币的固定供应上限为 2100 万枚。
该机构购买的每枚硬币中,有一枚不再等待出售的硬币。贝莱德与战略之间的竞赛正在加速比特币交易平台者长期以来预测的供应挤压。
贝莱德 vs. Strategy :谁将赢得比特币积累战争?
这里将梳理每个参与者如何积累比特币、是什么推动了他们的购买速度、双方的风险是什么,以及防疫竞赛的结果对场外投资者意味着什么。 无论你持有 IBIT 捐赠、 MSTR 股票、直接持有比特币,上述还是无一例外,防疫竞赛都直接影响着你参与的市场。
两个实体,两个完全不同的模式
贝莱德和 Strategy 都持有巨量的比特币。但他们持有的原因、机制和相关的义务完全不同。
贝莱德如何积累比特币
贝莱德并不为自己购买比特币。该公司于 2024 年 1 月在纳斯达克推出了 iShares Bitcoin Trust (代码: IBIT ),为投资者提供了一个受监管的工具,直接持有资产即可获得比特币敞口。当投资者购买 IBIT 共享时,授权参与者(大型金融机构)会在公开市场购买比特币并交付给基金。当投资者出售 IBIT 时,过程中会进行:比特币回购基金并返回市场。
这意味着贝莱德的比特币持有量是投资者需求的函数。当机构和零售买家希望完全通过传统账户获得比特币敞口时, IBIT 的持有量增长。当情绪转向严厉且投资者赎回时,持有量就会缩减。贝莱德没有积累比特币的战略指令,它是一个托管人。它持有的比特币在经济条款上属于 IBIT 股东,而不是贝莱德本身。
根据 SoSoValue 的数据,自推出以来, IBIT 已吸引了 632.1 亿美元的累计净流入量。仅在 3 月 9 日至 3 月 13 日本周, IBIT 就获得了 6.001 亿美元的全部净流入量,占当周 ETF 净比特币流入量的 78% 。该基金自 3 月 9 日日以来每天都保持正向流入,这一动力突显了推动贝莱德比特币积累的机构需求。
Strategy 如何积累比特币
Strategy 的模式则完全相反。该公司不等待投资者筹集资金,而是主动认购资金专门用于购买比特币。这些资金主要来自三个来源:可转换转换(可转换为 MSTR 普通股的债务工具);按市价( ATM )股权发行(直接向市场出售新股);以及优先股工具,最近带着 11.5% 年化的 STRC 优先股,出售给那些通过提供直接用于购买比特币的资金来换取月度的投资者。
一旦 Strategy 执行到现金,它就会通过机构交易平台(主要是 Coinbase Prime )购买比特币,将硬币存储在安全的冷钱包中。该公司不交易这些硬币,也不进行对冲。有一个简单的指令:买入并持有。这意味着 Strategy 的比特币持有量只朝一个方向发展。与可能因赎回而削减的 IBIT 不同, Strategy 的比特币库存随着每次融资而增长,无论市场状况如何。
根据 Michael Saylor 的说法,在 2026 年 3 月的前一周, Strategy 收购了 40,332 张比特币,并公布了 3.0% 的比特币。截至 2026 年 3 月中旬,该公司今年已累计购入 88,568 张比特币,目前为 3.4% 。这些数字反映了从未有上市公司尝试过的积累速度。
目前的数字化:可能会在几天内进行一场竞赛
目前的差距是自 2025 年 7 月贝莱德短暂超过 Strategy 持有量以来的轻微。截至 2026 年 3 月 16 日,贝莱德持有 784,062 枚, Strategy 持有 761,068 枚,差距为 22,994 枚。
按照 Strategy 最近每周购买 22,337 张的速度,该公司几乎可以在一周内抹平整个缺口。按照其每天约 2,881 张的购买速度,如果 IBIT 的流入完全停止,大约需要 7 到 8 天才能超过贝莱德目前的持有量。最后这个条件关键: IBIT 不是法兰克福不前,该基金每天都在吸纳资金,这意味着在 Strategy 缩小缺口的同时,目标却不断上移。
竞赛在 3 月中旬持续成为真正的热点,是因为 MSTR 的购买速度与贝莱德周环比增长的呼吸恰好重合。这种收缩使间隙缩小的速度超出了大多数分析师的预期。《比特币杂志》 3 月 17 日报道称, MSTR 股价正向 150 美元,这表明市场参与者正在观察竞赛,并押注于 Strategy 的逻辑。
更核心的问题不仅仅是谁先跨持有门槛值,而是这两个实体的持续购买对公开市场可用供应的影响。根据 Checkonchain 的数据,截至 2026 年 2 月底,全国现货 ETF 持有的比特币储备已飙升 129 万枚。加上 Strategy 的 76.1 万枚,这些机构工具就吸收了超过 200 枚万枚比特币。交易平台库存正在下降。驱动长期价格上涨的供应冲击不是理论上的未来事件,它正在发生。
各模式背后的金融架构
贝莱德的结构性优势
贝莱德运营着全球流动性最强的比特币投资产品。根据其自身披露, IBIT 是自发行以来交易量最大的比特币交易平台交易产品。该基金管理着超过 550 亿美元的比特币资产,为投资者提供每日流动性,并收取 0.25% 的年管理费。它依托于一家管理着超过 14 万亿美元资产的公司的信誉机构。
对于机构投资者而言, IBIT 彻底消除了比特币托管的操作复杂性。比特币由受纽约银行法监管的合资格托管人 Coinbase 托管信托公司持有。投资者通过现有的账户即可接入,无需管理钱包、私钥或支付操作流程。这种简单性对于推动 IBIT 的流入基金、主权财富和家族办公室来说价值巨大。
贝莱德还受益于 Strategy 所不具备的结构性隔离。由于 IBIT 的持有量与投资者需求挂钩而不是公司资产持有表,投资者情绪崩溃必然引发赎回,而非破产。贝莱德公司本身并不面临比特币价格崩盘带来的人民币风险。其 IBIT 收入费用会缩减,但本身的财务健康与所代持资产却是隔离的。
战略的结构性优势
Strategy 相对于贝莱德的优势在于其消耗等待市场许可即可采取行动。 IBIT 的购买取决于数百万投资者的情绪,而 Strategy 只要能成功融资,就可以随时购买。
VanEck 的研究将战略的债务结构作为其「沉默引擎」。到 2026 年初,该公司大量持有以零利息发行的零息可转换优先事项。这些工具让战略以零成本获得了近亿美元的资金,并全部用于购买比特币。该公司还注意到 IBIT 股东支付的 0.25% 年费,使 MSTR 成为追求杠杆化货币成本可口支付持续 ETF 且耗资高昂的廉价工具。
Strategy 的模式还受益于分析师所谓的 mNAV 溢价。当其市值超过其持仓比特币的市场价值时,溢价允许公司以补充比特币价值的价格股权买入资金,这意味着发行的每一股新股增加的比特币价值都超过了其临界程度。当溢价高涨且乐观情绪时,这种飞轮可以极速积累。该公司正是利用这种动态在 2025 年学习了 253 亿美元,几乎全部用于购买比特币。
各方承担的风险
Strategy 的风险
Strategy 的风险是真实且有据可查的。该公司承担的总债务超过 82 亿美元,优先股义务在其基础上增加了显着的年度现金需求。 STRC 仅优先股就标有 11.5% 的年化,尽管公司建立了约 23 个月的救济准备金,但该准备金并非无限,且负担随着每次新发行而增加。
mNAV 压缩是近期最明显的风险指标。 Strategy 的市净率( mNAV )在 2024 年达到 3.4 倍的高峰,而到 2026 年 3 月中旬已压缩至 1.20 倍。这种压缩至关重要,因为溢价是其股权融资增值的关键。当溢价趋向 1.0 倍或以下时,其「融资买币」的飞轮将失效。
另外, Strategy 的策略底线值得关注。根据研究,如果比特币价格持续跌破约 40,000 美元,其信贷或再融资债务的能力将面临挑战;若跌破约 20,000 美元,强制出售资产的风险将逐渐上升 Strategy 的评级被主要机构接下来「非投资级(垃圾级) 」,这意味着其借代成本更高,且无法接触到投资级机构资金。
IBIT 的风险
贝莱德的风险在绝对数值上要小,但并非不存在。 IBIT 的流入由市场情绪驱动,而情绪是会逆转的。在 2026 年初的低迷期, IBIT 曾录得突破周。
IBIT 的结构性风险来自于其他比特币 ETF 的竞争压力。富达(保真)的 FBTC 、灰度(灰度)的 GBTC 以及新加入者都在争夺同一个资金。如果前方提供拥有的费率或带来吸引力的功能, IBIT 可能会失去市场份额。此外,虽然可能性极低,但监管逆转对 IBIT 这种受规管产品的影响会比对 Strategy 这种直接者的影响大。
维护比特币市场结构的意义
贝莱德与战略的竞赛不仅仅是两家公司的故事,它正在挖掘比特币市场的结构性动态。
实体都在将比特币从两个流通中移除。 Strategy 购买并装入冷钱包的硬币备用模型崩溃,否则随即于永久退出市场。 IBIT 吸收的比特币通常也长期保留存在托管库中。目前,美国现货 ETF 加上 Strategy 已控制了约 200 万枚比特币,占总供应量的近 10% 。
伯恩斯坦分析师将 Strategy 描述为「比特币最终贷款人中央银行」。这并非夸张,它提供了一个防止市场无序崩溃的机构信心基础。而贝莱德的 IBIT 扮演着不同的角色:它是网关和入口,将机构兴趣转化为实际需求。
投资者的抉择: IBIT 、 MSTR 还是直接持有?
选择 IBIT 的理由
IBIT 适合那些希望获得比特币敞口但不想处理操作复杂性、公司风险或杠杆波动的投资者。它提供与比特币价格 1:1 的关系(城镇 0.25% 费率),并且可以存在于退休账户、工会组合中。
选择 MSTR 的理由
MSTR 那些希望获得杠杆化口并愿意接受额外公司风险以换取更高收益的投资者。当比特币急剧反弹时, MSTR 的表现历史性地显着影响 IBIT ,因为其资本结构中嵌入了杠杆。但需注意,在持续熊市中, MSTR 的风险因素会放大损失。
直接持有比特币的理由
直接持有消除了年费和公司风险,给予投资者完全的自主权。对于追求纯粹、无内可口且对自托管放心的投资者来说,这仍然是结构上最干净的选择。
Strategy 超过贝莱德之后会发生什么?
当 Strategy 的持有量超过贝莱德时,将是一个重大的象征性里程碑。这将是企业财务库首次持有的比特币超过全球最大的机构化 ETF 产品。根据目前的走势,这可能在未来几周内发生。
但这一公众的支持改变了任何基本动态。庆祝活动不会结束。更重要的是,在不到三年的时间里,机构对比特币的承诺规模已经达到了金融类资产类别机构化程度最快的程度。
更宏大的图景:除此之外的企业采纳
除此之外,企业比特币财务模式正在分散。日本投资公司 Metaplanet 在 2026 年初持仓超过 10,000 枚;特斯拉持有约 11,509 枚;大宗持有约 8,883 枚; SpaceX 持有约 8,285 枚。
2025 年生效的 FASB 价值会计新消除了企业持有比特币的最大财务困境,现在公司可以按季度反映公允价值涨幅。此外,美国政治环境也强烈支持, SEC 于 3 月 17 日正式将比特币映射为数字商品,提供了明确的监管指引。
结论:两种模式,一种资产,一个方向
贝莱德与战略的竞赛,核心是对同一个投资逻辑的两种不同的回答:比特币供应固定,需求增长,最佳积累时机是在下一个周期达到高峰之前。
贝莱德通过分发来回答:它建立了一个让数百人参与的民主化产品。
Strategy 通过信念来回答:它利用每一种金融工具停止买入,不等待市场情绪。
谁在最后一天持有更不重要,重要的是这两个实体的合力长期对市场结构的影响。这种力量是巨大的,而且正在加速,目前还没有恐慌的根源。
 当「老钱」拥抱 DeFi:贝莱德如何通过代币化撬动 68 万亿链上新大陆撰文:0x李大旗
引言:一场无声的金融体系「换心手术」
2025 年末至 2026 年初,全球金融市场并未上演如 2008 年那般惊心动魄的银行倒闭潮,但一场更为深刻、影响更为深远的变革正在悄然发生。这不是一次简单的危机修复,而是一场彻底的「操作系统」重构。正如《硅谷 101》在发布的视频《当「老钱」开始玩 DeFi:BlackRock 如何切入 68 万亿链上新市场?》中所揭示的,全球金融体系的基石——资产本身,正以前所未有的速度被「代币化」(Tokenization),从物理世界和传统电子账本迁移至区块链上。这场变革的核心驱动力,并非来自加密世界的原生颠覆者,而是源自华尔街的心脏地带——以全球最大资产管理公司贝莱德(BlackRock)为首的「老钱」巨头。
核心论点振聋发聩:我们正处在一个堪比 1996 年互联网黎明的历史性拐点。彼时,多数人对互联网的认知尚停留在收发邮件的工具层面,无人能预见它将如何彻底颠覆商业、社交与生活的方方面面。如今,资产代币化正扮演着同样的角色。它不仅仅是发行一种新的「数字藏品」或加密货币,而是将构成全球经济血脉的真实世界资产(Real World Assets, RWA)——如股票、债券、房地产、私募股权、基础设施——转化为可在区块链上 24/7 无摩擦流转、可编程、可组合的数字代币。这预示着一个价值 68 万亿美元的庞大市场正在被激活,而贝莱德的每一步棋,都在试图定义这个新兴链上宇宙的规则与秩序。
本文将以该视频内容为核心框架,结合贝莱德 CEO 拉里·芬克(Larry Fink)的年度致股东信、美国存管信托与清算公司(DTCC)的官方公告、币安(Binance)等行业关键参与者的战略布局,以及相关深度研究报告,撰写一篇深度解析,将不仅总结视频的观点,更将深入挖掘其背后的驱动力、技术逻辑、市场格局与未来挑战,力图全景式地呈现这场由「老钱」主导的、旨在重塑未来十年全球资本市场的宏大革命。
第一章:历史的扳机——DTCC开闸,68万亿资产洪流入链
要理解这场变革的颠覆性,首先必须认识到其「合法性」的来源。这场革命的「第一枪」,并非在某个去中心化社区打响,而是在全球金融体系最核心、最保守的中枢机构——美国存管信托与清算公司(DTCC)的董事会会议室里扣动的扳机。
1.1 DTCC:全球金融市场的「隐形心脏」
对于普通投资者而言,DTCC 是一个陌生的名字。但它却是支撑着全球绝大多数金融交易的「隐形心脏」。作为美国乃至全球最大的金融市场基础设施提供商,DTCC 及其子公司(如 DTC)为股票、公司债、政府债券、货币市场工具等海量资产提供清算、结算和托管服务。根据其官网数据,DTCC 在 2024 年处理了价值超过 2.5 千万亿美元的证券交易,其托管的资产总额接近 100 万亿美元。可以说,任何一笔美股交易,背后都有 DTCC 的身影。它的稳定与效率,直接决定了全球金融体系的命脉。
然而,这个庞大系统的心脏,其跳动的方式在过去半个世纪里并未发生根本性改变。它依然依赖于一个被称为「T+2」或「T+1」(交易日后两天或一天)的结算周期。这意味着,当你卖出股票后,资金并不会立即到账,而是在复杂的清算网络中流转一到两天。这个时间差不仅占用了海量资金,降低了资本效率,更在市场剧烈波动时隐藏着巨大的结算风险——交易对手可能在结算完成前违约,引发连锁反应。1929 年华尔街股灾后的「文书工作危机」(Paperwork Crisis)便是其极端表现,成堆的纸质股票证书无法及时处理,导致整个市场陷入瘫痪。尽管后来实现了电子化,但其底层的分步、非实时结算逻辑并未改变。
1.2 SEC 的「准生证」:一封「无行动函」的历史分量
视频中反复强调的关键事件发生在 2025 年 12 月 11 日。这一天,美国证券交易委员会(SEC)向 DTCC 的子公司 DTC 发出了一封关键的「无行动函」(No-Action Letter)[1]。这封看似平淡无奇的法律文件,实质上为 DTCC 启动其真实资产代币化服务扫清了最大的监管障碍,颁发了进入链上时代的「准生证」。
「无行动函」意味着,SEC 的工作人员向 DTC 承诺,如果 DTC 按照其提交的方案开展代币化服务,SEC 将不会建议委员会对其采取强制行动。这为 DTC 在一个受监管的、风险可控的环境中探索和部署基于区块链的资产代币化提供了宝贵的「安全港」。
根据 DTCC 随后发布的公告,其代币化服务预计将在 2026 年下半年正式上线。初期的试点将涵盖部分在 DTC 托管的合格证券,例如罗素 1000 指数成分股和美国国债。这意味着,投资者持有的苹果公司股票或美国十年期国债,未来可以被表示为一种在以太坊等主流公链上发行的数字代币。这个代币将与原始资产具有同等的法律权益和保护,但其交易、结算和使用方式将发生天翻地覆的变化。
1.3 从「纸张危机」到「量子跃迁」:结算效率的百年进化与终局
要真正理解 DTCC 此举的革命性,我们需要将视线拉回到上世纪 60 年代末的华尔街。当时,由于交易量激增,人工处理的纸质股票证书堆积如山,导致了著名的「文书工作危机」(Paperwork Crisis)。券商不堪重负,交易失败率飙升,整个市场濒临崩溃。这场危机直接催生了 DTC 的成立和证券存管的中央化、电子化,将结算周期从 T+5(交易后 5 天)逐步缩短。然而,即便进入了 T+1 时代,其核心逻辑依然是「净额结算」而非「实时全额结算」,风险并未根除。
T+1 的固有缺陷:
信用风险和市场风险敞口:在交易执行和最终结算之间的一天内,交易对手方仍有可能违约,或者市场价格发生剧烈波动,给参与方带来损失。
流动性黑洞:数万亿美元的资金和证券被冻结在为期一天的结算流程中,无法用于其他投资,构成了巨大的机会成本。
系统性风险传导:单一机构的结算失败可能通过复杂的清算链条迅速传导,引发「多米诺骨牌」效应,威胁整个金融系统的稳定。
区块链和代币化技术,则为这个问题提供了一个釜底抽薪的解决方案——原子交换(Atomic Swap)。通过智能合约,资产的转移(一手交钱)和所有权的变更(一手交货)可以在同一个不可分割的交易中同时完成。如果任何一方失败,整个交易将自动回滚,仿佛从未发生。这就将结算风险从根本上降为零。
1.4 从「T+1」到「T+0」:金融体系的「量子跃迁」
DTCC 的入局,意味着资产代币化不再是小范围的实验,而是金融基础设施的系统性升级。其最直接、最重大的影响,便是将结算周期从「T+1」压缩至「T+0」,即实时结算。视频中将此形容为「速度即安全」(Speed is Safety),并回顾了 1929 年的历史教训。
实时结算的意义远不止于「快」。它将从根本上消除金融体系中因时间差而产生的巨大风险敞口,释放目前被困在结算流程中高达数万亿美元的流动性。对于机构投资者而言,这意味着更低的交易成本和更高的资本回报率。对于整个金融体系而言,这意味着更高的韧性和更强的抗风险能力。
DTCC 的这一步,如同为一条条信息高速公路铺设了最后的「数字沥青」,让承载着全球经济价值的「车辆」——股票、债券等资产,能够以接近光速的速度、无摩擦地行驶。一个价值 68 万亿美元(甚至更高)的庞大资产类别,正以前所未有的姿态,准备涌入区块链这条新兴的价值互联网高速公路。而贝莱德,早已在这条公路的入口处,布下了重兵。
第二章:贝莱德的阳谋——从BUIDL基金到「万物央行」
如果说 DTCC 的入局是吹响了资产代币化革命的号角,那么贝莱德的行动则是在绘制这场革命的详细作战地图。作为管理着超过 11 万亿美元资产的全球最大资管巨头,贝莱德的每一个动作都足以引发行业地震。其在 RWA 领域的布局,并非简单的「试水」,而是一场精心策划、步步为营的「阳谋」,其最终目标,或许是成为未来链上世界的「万物央行」。
2.1 BUIDL 基金:一枚射向 DeFi 心脏的「精准导弹」
视频的核心案例,正是贝莱德于 2024 年 3 月推出的「贝莱德美元机构数字流动性基金」(BlackRock USD Institutional Digital Liquidity Fund),其代币简称为 BUIDL。这款产品看似只是一只普通的货币市场基金,但其结构设计却蕴含着深刻的战略意图。
产品本质:BUIDL 的底层资产是高流动性、低风险的现金、美国国债和回购协议。它本质上是一款受美国证券法监管的传统金融产品,旨在为机构投资者提供一个安全的美元现金管理工具,并赚取稳定的利息收益。
颠覆性创新:BUIDL 的颠覆性在于,它将基金份额「代币化」,在以太坊等公链上发行。投资者持有的不再是传统的基金份额纸质或电子凭证,而是一个 ERC-20 标准的代币。这意味着:
24/7 实时流转:BUIDL 代币可以在全球范围内全天候进行点对点转账,摆脱了传统银行和券商的工作时间限制。
链上透明度:每一笔交易都被记录在公开的区块链上,提供了前所未有的透明度。
可编程性与可组合性:作为一种标准化的数字资产,BUIDL 可以被无缝集成到任何去中心化金融(DeFi)协议中,作为抵押品、交易对、或收益来源。
BUIDL 的推出,如同一枚精准制导的导弹,直接射向了 DeFi 世界的核心——稳定币。长期以来,DeFi 生态高度依赖于 USDT、USDC 等由私营公司发行的稳定币。这些稳定币虽然为 DeFi 提供了基础流动性,但其储备资产的透明度、合规性以及与传统金融体系的隔阂,一直是悬在头顶的「达摩克利斯之剑」。
BUIDL 的出现,提供了一种「降维打击」的替代方案。它拥有无可比拟的优势:
最高信用背书:由全球最大资管公司贝莱德发行和管理,底层资产为最安全的美国国债,其信用等级远超任何商业公司。
完全合规:作为一只在美国 SEC 注册的证券类产品,BUIDL 完全符合监管要求,为机构投资者大规模采用铺平了道路。
内生收益:与不产生利息的稳定币不同,BUIDL 持有者可以持续获得底层国债产生的利息收益,这意味着它是一种「生息」的稳定资产。
2.3 群雄逐鹿:代币化国债赛道的激烈竞争
贝莱德虽然携雷霆之势入场,但并非高枕无忧。代币化美国国债(Tokenized U.S. Treasuries)赛道早已是兵家必争之地,吸引了传统金融巨头和加密原生协议的共同参与。其中,富兰克林邓普顿(Franklin Templeton)是贝莱德最直接的竞争对手。
富兰克林邓普顿早在 2021 年就推出了其代币化货币市场基金 FOBXX(Franklin OnChain U.S. Government Money Fund),比 BUIDL 早了近三年。FOBXX 同样在公链上发行,为投资者提供代币化的美国政府债券敞口。截至 2026 年初,FOBXX 的规模已与 BUIDL 不相上下,二者共同占据了代币化国债市场的半壁江山。
除了传统巨头,Ondo Finance 等加密原生协议也异军突起。Ondo 通过其 USDY(U.S. Dollar Yield Token)等产品,为全球(非美国)用户提供了合规的、由短期美国国债和银行活期存款支持的代币化收益产品。Ondo 更侧重于与 DeFi 协议的深度集成,致力于成为连接 TradFi 收益与 DeFi 应用的桥梁。
这场竞争的本质,是对未来链上世界「基础收益层」(Base Yield Layer)的争夺。谁能提供最安全、最稳定、流动性最好的代币化国债产品,谁就能成为 DeFi「货币乐高」(Money Legos)世界中最底层的、最不可或缺的那块积木。
「货币乐高」是 DeFi 生态的核心思想,即通过标准化的协议(如 ERC-20 代币标准)将不同的金融功能(交易、借贷、衍生品等)模块化,使得它们可以像乐高积木一样被自由地、无需许可地组合在一起,创造出无穷无尽的新型金融应用。一个稳定、合规、生息的资产,是所有这些上层建筑的完美基石。BUIDL 的出现,就像是乐高套装里那块最大、最平、最坚固的底板,让开发者可以在上面搭建更复杂、更宏伟的 DeFi 城堡。
2.4 联手币安:打通「最后一公里」的流动性闭环
然而,一个再好的资产,如果缺乏流动性,也只是「镜花水月」。贝莱德深谙此道。在推出 BUIDL 后,其最关键的一步棋,是与全球最大的加密货币交易所币安达成战略合作。
2025 年 11 月,币安宣布接受 BUIDL 作为其机构客户的场外交易抵押品[2]。这一合作的意义极其重大,它完美解决了 BUIDL 的「最后一公里」问题,构建了一个强大的流动性正向飞轮:
场景创造:机构投资者现在可以将其持有的 BUIDL 存入币安的第三方托管银行,并以此作为抵押品,在币安交易所内进行加密货币的杠杆交易或衍生品交易。
资本效率最大化:机构无需再持有不生息的现金或稳定币作为保证金。他们可以一边享受 BUIDL 带来的国债利息,一边利用其作为交易杠杆,实现了「一鱼两吃」,资本效率得到极大提升。
风险隔离:通过币安的「银行三方模式」(Banking Triparty),机构的抵押品(BUIDL)存放在受监管的第三方银行(如 BNY Mellon 或 P. Morgan),而非交易所本身。这种模式借鉴了传统金融市场成熟的风险管理框架,构建了一个精巧的「信任三角形」:
投资者:将其 BUIDL 资产存入合作银行的隔离账户中。
合作银行:作为独立的第三方托管人,保管资产并向币安出具资产证明。
币安:根据银行的资产证明,为投资者在交易所内授予相应的交易信贷额度。
这种安排的妙处在于,投资者的核心资产始终处于受严格监管的银行体系内,与交易所的运营风险完全隔离。即便交易所出现极端问题,投资者的抵押品也安然无恙。这极大地降低了机构参与加密市场的对手方风险,解决了他们进入该领域最大的后顾之忧。
这一合作,使得 BUIDL 不再仅仅是一个静态的价值储存工具,而成为了一个动态的、高效的、能深度参与全球最大加密市场的流动性工具。它将传统金融最优质的资产(美国国债)与加密世界最深厚的流动性(币安交易所)完美地连接在一起。
2.3 贝莱德的宏大叙事:成为所有稳定币的「底层央行」
一个极具洞察力的观点:贝莱德的野心,可能并不仅仅是发行一只成功的代币化基金,而是要成为未来所有稳定币的「底层央行」。
这个逻辑链条如下:
定义「无风险利率」:BUIDL 的收益率直接锚定美国国债,它实质上为链上世界定义了一个「无风险利率」的基准。
成为储备资产:随着 BUIDL 的规模和流动性不断扩大,它将成为其他稳定币发行商、DeFi 协议金库、乃至中心化交易所最理想的储备资产。因为持有 BUIDL,既安全(贝莱德信用+国债底层),又有利息(持续产生收益)。
构建「货币金字塔」:未来,我们可能会看到一个多层次的链上货币体系。金字塔的顶端,是各国央行发行的数字货币(CBDC);金字塔的基石,则是像 BUIDL 这样由最强信用主体发行的、锚定最安全主权债务的代币化资产。而介于两者之间的,将是各类算法稳定币、商品稳定币等。贝莱德通过 BUIDL,牢牢占据了金字塔基石的位置。
正如拉里·芬克在其 2025 年致股东信中所言,代币化的最终目标是「创建一个更高效、更透明、更可及的金融市场」[3]。通过 BUIDL,贝莱德不仅在销售一款产品,更是在输出一套标准,一套基于其信用和专业能力的、连接 TradFi 与 DeFi 的底层协议的全新标准。这正是「老钱」最擅长的游戏:不直接参与一线的厮杀,而是通过制定规则、提供基础设施,成为整个生态系统不可或缺的「公用事业」公司。
第三章:双重危机下的必然选择——为何世界需要一个68万亿的新市场?
贝莱德和 DTCC 的宏大布局,并非空中楼阁,而是建立在深刻的现实需求之上。视频敏锐地指出了推动这场代币化革命的两大根本性驱动力:全球性的基础设施投资缺口和日益严峻的个人养老危机。这两大危机,共同指向了一个解决方案:必须打破传统资本市场的壁垒,将流动性引向能提供更高、更稳定回报的私募市场,而代币化,正是实现这一目标的「金钥匙」。
3.1 AI 时代的「能源账单」:68 万亿美元的硬缺口
拉里·芬克在其 2025 年的股东信中,用了一个极具冲击力的数字:到 2040 年,全球对新基础设施的投资需求高达 68 万亿美元[3]。这个数字是什么概念?它相当于在未来 15 年里,每六周就从零开始完整地建造一遍美国的州际公路系统和横贯大陆的铁路。
这笔巨额「账单」从何而来?一个关键的增量因素是人工智能(AI)革命。AI 的发展,特别是大语言模型的训练和推理,是巨大的能源消耗怪兽。一个 AI 数据中心的建设成本动辄数十亿甚至上百亿美元,其耗电量堪比一座中型城市。随着 AI 应用的普及,全球对电力、数据中心、网络带宽等数字基础设施的需求将呈指数级增长。
然而,传统的资金来源——政府财政和银行贷款——已无力承担如此庞大的投资。各国政府普遍债台高筑,财政赤字屡创新高,已无力再通过大规模举债来投资基建。同时,更严格的资本监管(如巴塞尔协议 III)也限制了银行的长期贷款能力。巨大的资金缺口,只能通过吸引私人资本来弥补。
问题在于,基础设施项目(如发电厂、港口、数据中心)通常属于私募资产,具有投资门槛高、流动性差、期限长等特点,普通投资者难以企及。代币化则提供了一个完美的解决方案:
资产证券化 0:将一个大型基建项目(如一座核电站)的未来收益权或所有权,打包成无数份数字代币,在链上发行。
降低投资门槛:投资者可以像购买股票一样,购买任意份额的代币,哪怕只有 100 美元,也能成为全球顶级基础设施的「股东」。
创造二级市场流动性:这些代币可以在全球的加密交易所或 DeFi 市场上 24/7 交易,极大地提高了原本非流动资产的流动性。
通过代币化,68 万亿美元的基建投资市场,得以向全球数以亿计的普通投资者敞开大门,这不仅为项目找到了资金,也为投资者提供了分享时代红利的新渠道。
3.2 公开市场正在失效:资本市场需要第二次「民主化」
一个尖锐的观点:我们所熟知的公开市场(Public Market),即股票和债券市场,在某种程度上正在「失效」。这种失效体现在两个层面:
优质资产的「私募化」:越来越多最具成长潜力的公司选择长期保持私有状态,而非过早进行 IPO(首次公开募股)。这得益于私募股权(PE)和风险投资(VC)的蓬勃发展,使得公司在私有阶段就能获得充足的资金。其结果是,当这些公司最终上市时,其大部分的价值增长期已经结束,留给公众投资者的回报空间大大缩水。普通人被排除在了分享早期创新红利的游戏之外。
传统资产回报率的衰减:在全球低利率和高通胀的宏观背景下,传统的「避风港」资产,如政府债券和高信用评级的公司债,其真实回报率已难以满足长期投资需求,特别是对于需要覆盖数十年退休生活的养老金而言。
这种「公开市场失效」的局面,实际上加剧了社会财富的不平等。少数能够进入私募市场的富裕阶层和机构投资者,得以继续享受高增长红利,而广大普通投资者则被困在回报率日益稀薄的公开市场中。因此,资本市场亟需一场「第二次民主化」运动——第一次是股票市场的诞生,让普通人可以拥有公司的部分所有权;而第二次,则是要打破公募与私募之间的「柏林墙」。
拉里·芬克对此有更深刻的论述,他认为这不仅是公平问题,更是经济增长的引擎问题。他在股东信中强调,将私人资本引入基础设施和私有信贷等领域,是解决政府和银行「心有余而力不足」困境的唯一出路。代币化,正是这场民主化运动的「破城锤」。它通过技术手段,将原本「非标」、「大额」、「低流动性」的私募资产,改造为「标准化」、「小额」、「高流动性」的数字代币,从而让大众能够参与其中。
3.3 「比死亡更恐惧」:长寿风险与退休危机
另一个更为紧迫的危机,来自于我们每个人自身——我们活得越来越长了。
一项惊人的调查数据:超过一半的美国人,对「活得太久以至于花光所有积蓄」的恐惧,甚至超过了对死亡本身的恐惧。这背后是严峻的「长寿风险」(Longevity Risk)。随着医疗技术的进步,人类的平均寿命不断延长。一个今天 65 岁的健康夫妇,有 50%的概率至少有一方能活到 90 岁以上。这意味着,退休后的生活可能长达 30 年甚至更久。
然而,传统的退休投资组合——60%的股票和 40%的债券(60/40 组合)——正面临失效的风险。在低利率甚至负利率的时代,债券已无法提供足够稳定的收益来对抗通货膨胀和覆盖漫长的退休生活。而公开市场的股票,波动性又太大。人们迫切需要一种新的资产类别,既能提供高于债券的稳定回报,风险又低于纯粹的股票投机。
这个答案,同样指向了私募市场。私募股权、私募信贷、基础设施等资产,由于其与公开市场的相关性较低,且能产生稳定的现金流,被证明是优化长期投资组合、对抗长寿风险的利器。拉里·芬克甚至预言,未来的标准投资组合将演变为「50/30/20」,即 50%股票、30%债券和 20%的私募资产[3]。
但正如前述,私募市场的高墙将绝大多数普通人挡在门外。代币化再次扮演了「破壁者」的角色。通过将优质的私募资产代币化,并借助 DeFi 的开放式金融协议,任何人都可以便捷地将一小部分退休储蓄配置到这些以往只有亿万富翁和大型养老基金才能接触到的资产中,从而构建一个更能抵御时间侵蚀的、真正多元化的养老投资组合。
第四章:前方的挑战与未来展望
尽管资产代币化的前景无比广阔,但通往这个「链上新大陆」的航路并非一帆风顺,布满了暗礁与风暴。视频和相关分析也指出了几个核心的挑战。
4.1 监管的「双刃剑」
监管既是 RWA 走向主流的「通行证」,也是其发展最大的「枷锁」。一方面,像 BUIDL 这样完全合规的产品的出现,极大地增强了机构投资者的信心。但另一方面,不同国家和地区对数字资产的监管政策差异巨大,法律框架尚不完善。例如,代币的法律性质(是证券、商品还是新型资产?)、跨国交易的税务问题、反洗钱(AML)和了解你的客户(KYC)如何在去中心化环境下有效执行等,都是亟待解决的难题。监管的任何风吹草动,都可能对整个赛道产生巨大影响。
4.2 技术的「三体问题」:安全性、可扩展性与互操作性
将数万亿美元的真实世界资产置于链上,对底层区块链技术提出了前所未有的要求。
安全性:是所有问题的基石。智能合约的漏洞、私钥的丢失、黑客的攻击,任何一个安全事件都可能造成灾难性的损失。这要求代码经过最严格的审计,并需要更成熟的链上保险和资产恢复方案。
可扩展性:当前的公链(如以太坊主网)的交易处理能力(TPS)尚无法满足未来海量资产高频交易的需求。虽然 Layer 2 扩容方案(如 Rollups)正在快速发展,但其稳定性和去中心化程度仍需时间检验。
互操作性:资产分布在不同的区块链上(如以太坊、Solana、BNB Chain 等),如何实现这些「价值孤岛」之间的无缝、安全跨链,是发挥代币化网络效应的关键。跨链桥的安全性一直是行业痛点,需要更底层的、更安全的互操作性协议(如 CCIP)的成熟。
4.3 「最后一公里」的用户体验鸿沟
对于普通投资者而言,当前参与 DeFi 和 RWA 投资的门槛依然过高。复杂的钱包创建、私钥助记词的管理、高昂的 Gas 费用、以及充斥着技术术语的用户界面,都构成了巨大的认知障碍。要实现真正的「资本市场民主化」,必须在用户体验上进行一场革命,提供如传统券商 App 般简单、直观、安全的操作界面。这需要钱包提供商、交易所和协议开发者共同努力,将复杂性隐藏在后台,将便捷性呈现在用户面前。
结语:一场不可逆转的金融大迁徙,以及我们如何身处何处
一个正在发生的、不可逆转的宏大趋势:全球金融资产正在从传统的、封闭的、低效的系统,向一个开放的、透明的、高效的链上系统进行一场史诗级的大迁徙。这不仅仅是技术的升级,更是资本市场的一次深刻的「民主化」运动。
贝莱德、DTCC 等「老钱」巨头的入场,并非要摧毁现有的金融秩序,而是要利用区块链技术对其进行「换心手术」,使其能更好地服务于 21 世纪的经济需求。他们带来的,不仅是海量的资产和深厚的流动性,更是传统金融世界积累了数百年的合规经验、风险管理能力和信用背书。他们的参与,为资产代币化注入了最关键的「信任」元素,使其从边缘走向主流。
当然,这场革命的道路不会一帆风顺。监管的不确定性、技术的安全性、数字身份的认证、以及用户教育等,都是需要克服的挑战。但历史的车轮一旦开始转动,便不会轻易停下。当一个能将 68 万亿新市场带给数亿普通投资者、同时又能化解全球性养老危机的解决方案出现时,它的实现只是时间问题。
对于我们每一个身处其中的人而言,理解这场变革的底层逻辑,看清关键参与者的战略意图,或许是在未来十年抓住时代机遇、保护个人财富的关键所在。正如视频结尾所言,我们正站在一个新时代的入口,门票已经开始发售,而贝莱德,正试图成为那个最核心的「票务总代理」。
参考文献
[1] U.S. Securities and Exchange Commission. (2025, December 11). DTC No-Action Letter on Blockchain Tokenization Initiative.
[2] Binance. (2025, November 14). Binance Integrates BlackRock’s BUIDL Fund into Institutional Collateral Framework.
[3] Fink, L. (2025). Larry Fink’s 2025 Chairman’s Letter to Investors. BlackRock.
 贝莱德「生息以太坊 ETF」:份量最重的那一个撰文:KarenZ,Foresight News
2026 年 3 月 12 日,纳斯达克挂牌了一只不太一样的加密 ETF:带质押生息功能的以太坊信托 ETF「ETHB」。
这是贝莱德推出的 iShares Staked Ethereum Trust ETF,也是这家全球最大资管机构的第三只加密 ETF。
ETHB 上线首日收盘时录得约 1550 万美元交易量,第二日(3 月 13 日)录得约 7600 万美元交易量。规模方面,ETHB 上线时约为 1 亿美元,当前规模约为 1.7 亿美元。
值得一提的是,不少报道给贝莱德 ETHB 冠上了「美国首支以太坊质押 ETF」的头衔。但故事的有趣之处在于:这并不是美国第一款以太坊质押 ETF,但它确实是份量最重的那个。
先搞清楚:ETHB 到底是什么?
要理解 ETHB,得先理解以太坊的「质押」机制。以太坊在 2022 年完成「合并」后,改用权益证明(Proof-of-Stake)机制维护网络安全。
简单说:把 ETH 锁进网络,帮忙验证交易,系统就会给你发奖励,相当于存款利息——只是利率由网络动态决定。
根据 Ethereum Validator Queue 数据,当前年化为 2.78%。这个数字看起来不算突出,但对于本来就打算长期持有的 ETH 来说,这是实实在在的额外收益。对于机构投资者来说,这笔收益更不容小觑——若管理数亿美元的以太坊敞口,缺失质押收益就意味着真金白银的机会成本。
ETHB 做的事情就是:把这件事合规化、产品化,让普通投资者通过普通的证券账户在获得 ETH 价格敞口的同时享受到这笔「利息」,不需要自己研究如何质押、如何筛选验证节点。
ETHB 费率结构如何?
把 ETHB 的费用层拆开来看,第一层是表面管理费,每年 0.25%,促销期(前 12 个月或前 25 亿美元)折扣为 0.12%。这和 ETHA 的 0.25% 一致,但 ETHA 没有质押收益来对冲这部分成本。
这个数字看起来合理,但管理费只是费率结构的第一层。
第二是质押分成。每笔质押奖励中,82% 分配给 ETF 持有人,剩余 18% 将作为质押费用,支付给信托发起人和经纪执行代理。其中,信托发起人就是贝莱德旗下 iShares Delaware Trust Sponsor LLC ,经纪执行代理为 Coinbase Inc.。Coinbase 收到这份钱之后,还要负责再向下游的验证者运营商付款,即 Figment、Galaxy Digital、Attestant 三家。
ETHB 备案页面显示,会将持仓中 70% 至 95% 的 ETH 通过托管商 Coinbase Custody Trust Company 进行质押。截至官网 3 月 12 日数据,ETHB 中有 41,164 枚 ETH 参与质押,质押比例占到 80%。不过,在 13 日规模扩大之后,尚未主动完成质押,目前的质押比例为 56%。
假设你投入 100 美元,质押比例 70%–95%,年化 2.78%,产生奖励 1.95 美元到 2.64 美元。
第一层扣:质押费用 18%,你实际拿到奖励的 82%,约 1.60 美元 到 2.17 美元。
第二层扣:表面管理费,按总持仓 100 美元收取,标准费率 0.25%,促销期 0.12%。
最终到手收益率:
标准费率下:$1.60 – $0.25 = $1.35 到 $2.17 – $0.25 = $1.92,对应年化 1.35%–1.92%
促销费率下:$1.60 – $0.12 = $1.48 到 $2.17 – $0.12 = $2.05,对应年化 1.48%–2.05%
所以名义上 2.78% 的质押收益,经过两层扣减后,投资者实际能拿到的年化范围大约在 1.35%–2.05% 之间,具体取决于当期质押比例和是否在促销期内。
这不是一个便宜的产品,但它提供的是不通过节点运营商、不需要自持私钥就能获取质押收益的合规通道。对于在受监管框架内运作的机构来说,这个溢价是有意义的。
贝莱德 ETHB 并非第一个,但走的是最标准的路
2024 年以太坊现货 ETF 落地时,SEC 的批复里有一个明确的限制:基金不得质押其持有的 ETH。当时的监管逻辑是,质押可能构成证券发行。也因此,贝莱德 ETHA 持有者拿到是纯粹的 ETH 价格敞口,没有额外质押收益。
这个限制在 2025 年松动了。2025 年 5 月,美国证券交易委员会 SEC Corporation Finance 部门发布指引,明确「部分 PoS 区块链协议的质押活动不属于联邦证券法范围内的证券交易」,这相当于给以太坊质押 ETF 打开了法律上的绿灯。监管政策随后进一步松绑。
在 ETHB 之前,已有两家机构率先推出以太坊质押 ETF,选择了与贝莱德截然不同的路径:
REX-Osprey ETH + Staking ETF(ESK) 是最早在美上市的以太坊质押 ETF 产品,由 REX Shares 和 Osprey Funds 于 2025 年 9 月 25 日在 Cboe BZX 交易所联合推出。
与 IBIT、ETHA、ETHB 等走「1933 年法案」路径(以商品信托或现货 ETP 形式提交 S-1 注册,同步由交易所提交 19b-4 规则修改申请,双重审批通过方可上市)不同,ESK 选择了《1940 年投资公司法》(「1940 Act」)框架——这是传统共同基金、大多数股票和债券 ETF 的常规监管框架。
但「1940 Act」本身禁止直接持有加密资产,REX-Osprey 的解决方案是:在开曼群岛设立全资子公司(REX-Osprey ETH + Staking Cayman Portfolio S.P.),由子公司持有 ETH 并执行质押操作,主基金通过子公司间接获得以太坊价格敞口和质押收益。这一结构巧妙绕开了 SEC 对商品 ETF 的直接限制,实现了质押功能的合规落地。
而灰度 Grayscale Ethereum Staking ETF(ETHE)走的是「旧产品升级」的路径。它的前身是 2017 年设立的 Grayscale Ethereum Trust,2024 年随以太坊现货 ETF 获批后转换为 ETF,挂牌 NYSE Arca,受美国 1933 年证券法(Act of 1933)的规则和条例约束。
ETHE 激活质押的方式是:由 NYSE Arca 向 SEC 提交修订版 19b-4 规则申请,请求允许已上市的以太坊 ETP 在现有框架内加入质押功能。相比为一个全新产品走完整 S-1 审批流程,修改现有产品的规则要快得多。Grayscale 因此在贝莱德之前约五个月(2025 年 10 月份)完成了质押激活。
但这种「打补丁」的方式也有代价:ETHE 继承了其作为信托产品时定下的高费率,年化管理费高达 2.50%,远高于 ETHB,长期持有成本显著更高。
而贝莱德 ETHB 选择了第三条路径:全新合规申报:2025 年 12 月,贝莱德向 SEC 提交 ETHB 的全新 S-1 注册文件,同步由纳斯达克提交 19b-4 规则修改申请,走的是完整的全新产品审批流程。最终 ETHB 仅用约三个月就完成审批,于 2026 年 3 月顺利上市。
贝莱德没有选择 ESK 的「绕路」模式,也没有采用 Grayscale 的「旧品升级」,而是选择了最合规、最透明,也最适合机构级别资金进入的路径。这一选择带来的直接优势,就是最低的费率——0.25% 的年化管理费(促销期 0.12%),大幅低于 ETHE,也优于 ESK,成为其吸引机构投资者的核心竞争力之一。
ETHB 以《1933 年证券法》为核心框架设立,并以新兴成长公司(EGC)身份在前期享有部分简化披露安排,但不受《1940 年投资公司法》约束,与 ESK 走的完全是两套逻辑体系。
小结
以太坊从 PoW 切换到 PoS 的那一刻,它就变成了一个可以「持有即生利」的资产。但对于传统金融里的大多数参与者而言,直接质押 ETH 的操作门槛、托管风险和合规障碍,让这条收益路径形同虚设。
ETHB 做的事,是把质押这个链上行为,打包进了一个华尔街已经熟悉的容器。
对于早一步进场的 ESK 和 ETHE 而言,这或许是一个值得警惕的时刻。
 贝莱德、Visa 的稳定币豪赌,聪明钱看到了什么?撰文:Cathy
2026 年 1 月,全球稳定币市场总市值突破 3170 亿美元,创下历史新高。
但真正值得关注的,不是这个数字本身,而是数字背后的动向:Circle 的 USDC 在 2025 年暴涨 73%,连续第二年增速碾压 Tether 的 USDT(36%)。而在 2025 年 12 月,Visa 宣布在美国推出 USDC 结算服务。
当全球最大的支付网络开始用稳定币结算,当管理 10 万亿美元资产的贝莱德发行链上货币基金,当摩根大通每天通过区块链结算 30 亿美元 —— 这些传统金融巨头究竟看到了什么?
01 传统金融巨头为什么 All in 链上?
2024 年 3 月,贝莱德推出了 BUIDL—— 一个代币化的货币市场基金。
这不是贝莱德第一次试水区块链,但这是它第一次如此激进。BUIDL 直接在公链上发行,持有美国国债和现金,保持 1 美元净值,每月向持有者分配收益。
BUIDL 在 2025 年 3 月突破 10 亿美元大关,成为首个达到此规模的链上基金。截至 2025 年底,其规模已超过 20 亿美元,是目前最大的代币化基金。
贝莱德看到了什么?
答案很简单:效率和成本。
传统的货币市场基金,申购赎回需要 T+1 或 T+2 结算,跨境转账更是要走 SWIFT 系统,层层手续费。而链上基金,转账是秒级的,手续费不到 1 美元,7×24 小时运转。
更重要的是,BUIDL 打开了一个全新的分销渠道。过去,散户很难直接买到货币市场基金(门槛通常是 100 万美元以上)。但通过区块链,任何人都可以买。
这就是为什么 Ondo Finance 这样的协议能够崛起。
Ondo 做的事情很简单:把贝莱德的 BUIDL 和其他机构级 RWA 产品,重新包装成更小的份额,卖给 DeFi 用户。它的 OUSG 产品,直接投资于 BUIDL,让普通用户也能享受到美债的 4-5% 年化收益。
代币化美债这个赛道在 2025 年实现了爆发式增长,从 2024 年初的不到 2 亿美元暴涨至 2025 年底的超过 73 亿美元(RWA.xyz 数据)。贝莱德的入场,某种程度上为整个 RWA 赛道提供了合规性背书。
02 为什么选择 USDC 而不是 USDT?
Tether (USDT) 依然是稳定币之王,市值 1867 亿美元,占据 60% 的市场份额。
但聪明钱正在用脚投票。
2025 年,USDC 的市值从约 440 亿美元涨到超过 750 亿美元,增速 73%。而 USDT 只增长了 36%,从约 1370 亿美元增至 1867 亿美元。这是 USDC 连续第二年增速超过 USDT。
为什么?
答案是:监管。
2025 年 7 月 18 日,美国总统签署了《GENIUS 法案》,这是美国首部针对稳定币的联邦立法。法案要求「支付型稳定币」必须有 100% 的储备金(现金或短期国债),且不能向用户支付利息。
Circle 的 USDC 完全符合这个标准。而且,Circle 成为首个获得全欧盟 MiCA 合规地位的全球发行人。
这意味着什么?
意味着 USDC 拿到了进入主流金融系统的通行证。
当 Stripe 选择稳定币支付时,它选的是 USDC。当 Visa 推出稳定币结算时,它选的是 USDC。当 Shopify 允许商家接受稳定币时,它支持的是 USDC。
对于银行、支付公司、合规交易所来说,USDC 是「白名单资产」,而 USDT 因为储备金透明度问题,在欧洲甚至面临下架压力。
但 Tether 并不慌。
因为它的主战场不在美国和欧洲,而在高通胀地区 —— 拉美、非洲、东南亚。
在阿根廷、土耳其、尼日利亚这些高通胀国家,USDT 实际上已经取代了部分本国货币的功能,成为事实上的「影子美元」。人们拿到工资后第一件事,就是换成 USDT 保值。
稳定币市场正在分化出两条清晰的路径:
USDC:合规路线,服务欧美机构和支付场景,背后投资者包括贝莱德、Fidelity、General Catalyst 等顶级机构
USDT:离岸路线,服务新兴市场和交易场景,在全球南方拥有不可替代的地位
03 支付巨头的投降还是进化?
2025 年 12 月,Visa 宣布在美国推出 USDC 结算服务。
这是一个历史性时刻。
过去,Visa 的商业模式是收取每笔交易 1.5%-3% 的手续费。现在,它允许合作伙伴用 USDC 结算,手续费大大降低。
这看起来像是自我革命。但实际上,Visa 是在防御性进攻。
Visa 看到的威胁是什么?
稳定币正在蚕食它的核心业务 —— 跨境支付。
传统的跨境支付,需要经过多家代理银行,层层扣费,到账需要 3-5 天。而稳定币支付,几秒钟到账,手续费不到 1 美元。
据 a16z 报告,2025 年稳定币总交易量达 46 万亿美元(已超 Visa),调整后支付 / 结算量约 9 万亿美元,增速相当迅猛,正在蚕食跨境 / 新兴市场份额。
Visa 的策略是:如果打不过,就加入。
通过推出 USDC 结算服务,Visa 把自己从「支付通道」转型为「支付协调者」。它不再收取高额手续费,而是通过提供合规、风控、反洗钱等增值服务来赚钱。
与此同时,其他支付巨头也在行动:
Stripe:2024 年 10 月以 11 亿美元收购稳定币基础设施平台 Bridge,这是加密史上最大的收购案之一
PayPal:它的稳定币 PYUSD 在 2025 年暴涨 600%,从 6 亿美元涨到 36 亿美元
西联汇款:2026 年上半年将在 Solana 上推出 USDPT 稳定币
10 家欧洲银行:联合成立 Qivalis,计划 2026 年下半年推出欧元稳定币
值得注意的是,西联汇款和 Visa 的首批合作伙伴都选择了 Solana 作为结算链,这凸显了高性能公链在支付场景中的优势 —— 高吞吐量、低交易费用。
04 银行不会坐以待毙
面对非银机构(Circle、Tether)和支付巨头(Stripe、Visa)的夹击,银行并没有坐以待毙。
JPMorgan 是最激进的那一个。
2026 年初,JPMorgan 将其区块链部门 Kinexys 旗下的 JPM Coin 扩展到 Canton Network,以实现多链互操作。这不是一个公开交易的稳定币,而是一种」存款代币」。
Kinexys 的日均交易量已超过 30 亿美元。它主要服务像西门子、宝马这样的跨国企业,用于在数秒内完成全球子公司之间的资金调拨。
JPMorgan 的逻辑很清晰:
我们不需要在公链上发币跟你们竞争。我们只需要把自己的客户锁在私有链里,用区块链技术提升效率,但不放弃控制权。
在欧洲,法国兴业银行走得更远。它旗下的 SG-FORGE 发行了欧元稳定币 EURCV 和美元稳定币 USDCV,这是首个由受监管银行在公链(以太坊)上发行的稳定币,并在 Bitstamp 等合规交易所上市。
不过需要注意的是,JPM Coin、USDCV 这类银行系稳定币主要服务于企业客户,并不面向散户市场。它们代表的是传统金融机构拥抱区块链技术,但保持中心化控制的路径。
05 稳定币趋势显现
总结下来,2026 年的稳定币市场正在呈现四个清晰的趋势:
RWA 代币化加速
贝莱德、Ondo、Franklin Templeton 都在发行代币化美债和货币市场基金。这个赛道在 2025 年实现了爆发式增长,从 2024 年初的不到 2 亿美元暴涨至超过 73 亿美元,增长超过 35 倍。传统金融机构正在通过代币化,将美债收益率引入链上世界。
合规路径日益清晰
USDC 增速 73%,连续两年超越 USDT。《GENIUS 法案》通过后,合规已经成为主流机构的唯一选择。Circle 背后的投资者包括贝莱德、Fidelity 等顶级机构,如果其 2026 年上市计划成真,将成为稳定币行业的重要里程碑。
支付基础设施重构
Stripe11 亿美元收购 Bridge,Visa 推出 USDC 结算,PayPal PYUSD 暴涨 600%。传统支付巨头正在将稳定币整合进自己的基础设施,而不是被动防御。Solana 等高性能公链因其在支付场景的优势,正在成为企业级应用的首选。
市场分化加剧
稳定币不再是「稳定」的代名词。它正在分化为两个截然不同的赛道:
支付型稳定币(USDC、PYUSD):不生息,但有合规背书,服务机构和商户
收益型稳定币(Ondo USDY、Ethena USDe):提供 4-5% 年化收益,吸引 DeFi 资金
06 小结
当贝莱德开始发链上基金,当 Visa 开始用 USDC 结算,当 JPMorgan 每天结算 30 亿美元 —— 稳定币已经不再是」加密」故事,而是整个金融体系重构的序幕。
这不是炒作,也不是概念。2025 年,稳定币总交易量达到 46 万亿美元,调整后支付 / 结算量达 9 万亿美元。这些都是真金白银的商业流通。
传统金融巨头的入场,意味着稳定币正在从「加密圈的玩具」变成「全球金融的基础设施」。而对于关注这个市场的人来说,重要的不是预测下一个热点,而是理解这场变革的底层逻辑。
聪明钱已经在行动了。彭博分析师称比特币ETF资产规模最终可达黄金ETF三倍Techub News 消息,彭博高级 ETF 分析师 Eric Balchunas 表示,比特币 ETF 最终持有的资金规模可能达到黄金 ETF 的三倍。截至 8 月底,全球黄金 ETF 资产约为 6150 亿美元,三倍即约 1.85 万亿美元,约为当前比特币 ETF 资产规模的 19 倍。
Balchunas 指出三大原因:比特币投资者更年轻(2026 年 Pew 调查显示 18-29 岁美国人中 26% 使用过加密货币)、机构资金仍有增长空间(一季度美国比特币 ETF 资产中机构占约 21%),以及比特币 ETF 拥有强大的分销渠道(自推出以来净流入约 546 亿美元)。
若比特币 ETF 资产达到 1.85 万亿美元,且其持有的比特币数量翻倍至 252 万枚,则比特币价格需升至约 73.2 万美元;若持有量增至 378 万枚,则隐含价格约为 48.8 万美元。这仅为示意范围,并非价格目标。(BeInCrypto)Edel 加入 DTCC 数字资产工作组,推动机构代币化市场发展Techub News 消息,Edel 宣布扩大其在 Canton 网络上的代币化股权和大宗商品市场的机构业务,由董事会成员、证券借贷和主经纪业务资深人士 Brad Klaas 领导。作为该计划的一部分,Edel 已加入 DTC 数字资产解决方案行业工作组,为 DTCC 代币化服务的创建提供反馈。
Edel 将与包括纽交所、贝莱德、高盛、摩根大通和 Citadel Securities 在内的 100 多家成员共同参与这项工作。DTCC 代币化服务预计将于 2026 年第四季度推出。
随着华尔街大型机构将资产上链,核心问题已从“是否上链”转向“上链后资产能做什么”。Edel 的举措旨在解决代币化资产的流动性、隐私、结算和信贷等实际应用挑战,使其能够融入现有金融体系,而不仅仅是创建新的数据孤岛。(BeInCrypto)IXS Finance 在 Avalanche 推出由贝莱德 ETF 支持的代币化高收益债券金库Techub News 消息,IXS Finance 在 Avalanche 上推出一个代币化高收益公司债券金库,该产品由贝莱德的 SHYG ETF 支持,最低存款额为 100 USDC。该金库允许用户通过存入 USDC 来获得与高收益债券市场挂钩的代币化敞口。
(Crypto Briefing)贝莱德向 Coinbase Prime 存入超 2.8 亿美元加密资产Techub News 消息,贝莱德(BlackRock)向 Coinbase Prime 存入了 54,096 枚 ETH(价值约 1.317 亿美元)和 2,015 枚 BTC(价值约 1.538 亿美元),总计价值超过 2.85 亿美元。
此次大额资产存入可能与其 ETF 产品相关的托管或流动性管理操作有关。(@lookonchain)贝莱德过去 20 天通过两只 ETF 买入价值超 15 亿美元 ETHTechub News 消息,资产管理巨头贝莱德在过去 20 天内,通过其以太坊现货 ETF ETHA 买入价值 12.7 亿美元的 ETH,并通过 ETHB 买入价值 2.965 亿美元的 ETH,总计买入金额超过 15 亿美元。在此期间,ETHB 未出现单日资金流出。
(@arkham)贝莱德以太坊现货 ETF ETHB 单日净流出 1980 万美元Techub News 消息,根据 Farside UK 数据,贝莱德以太坊现货 ETF ETHB 在 9 月 16 日录得 1980 万美元的资金净流出。
近期以太坊现货 ETF 整体资金流向波动较大,贝莱德旗下另一只以太坊现货 ETF ETHA 此前也曾出现大规模资金流出。(@FarsideUK)贝莱德从 Coinbase Prime 提取价值 6200 万美元的 BTC 与 ETHTechub News 消息,资产管理巨头贝莱德(BlackRock)从 Coinbase Prime 提取了 656.71 枚 BTC(约合 4979 万美元)和 5150 枚 ETH(约合 1228 万美元),总计价值约 6200 万美元的加密货币。
此次提币行为由链上数据监测账户披露,涉及资金从交易所托管地址转移至外部钱包。贝莱德近期在加密货币领域的活动备受市场关注。(@OnchainLens)Circle 推出 Arc 主网,BlackRock 等任创始验证节点Techub News 消息,稳定币发行商 Circle 正式推出 Arc 主网,该网络为 Layer 1 区块链,BlackRock、美国存管信托与结算公司(DTCC)、Visa 及 Mastercard 担任创始验证节点。
Arc 是 Circle 继 USDC 稳定币之后的重大基础设施扩展,旨在为机构级金融服务提供合规的区块链底层。BlackRock 等传统金融巨头的参与标志着主流资管机构对公链基础设施的直接布局,DTCC 的加入则凸显该网络在证券结算领域的应用潜力。(CoinDesk)Anthropic 与 BlackRock 合作将 AI 集成至金融服务Techub News 消息,Anthropic 宣布与 BlackRock 达成合作,将其 Claude AI 模型系列集成至财富管理工具套件,协助投资顾问进行市场分析和客户定制服务。
此次合作标志着 Anthropic 向企业金融服务领域的重大拓展,此前该公司已与 Charles Schwab 和 Addepar 等主要金融机构建立合作关系。目前 Anthropic 估值已达 9650 亿美元,已超越 OpenAI。(CryptoBriefing)Circle Arc 主网上线,贝莱德与 Visa 成为验证节点并铸造 100 亿枚 ARC 代币Techub News 消息,Circle 已正式推出其面向金融市场与智能体活动的开放 Layer 1 区块链 Arc 的公共主网。贝莱德与 Visa 作为验证节点参与其中,网络已铸造 100 亿枚 ARC 代币。
据称,已有超过 100 个应用程序及 100 多家机构与生态系统项目参与 Arc 网络。(@WuBlockchain)
作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。 今天美国参议院这场投票可谓是万众瞩目。 9月15日投票前,比特币已经跌了超过3%,Coinbase和Strategy(原MicroStrategy)都跌了4%左右,PolyMarket上的通过概率降到了百分之十几;下午参议院投票失败以后,比特币一度跌到接近7.5万美元,Coinbase 和 Circle 跌幅也接近11%。 当然,当天美债收益率上升、油价上涨,第二天又恰逢美联储议息会议,所以不能把这些资产的每一点波动都机械地归因于 CLARITY Act。但无论从投票前的市场交易,还是结果出来之后加密相关资产进一步下跌来看,市场显然没有把它当成一场无关痛痒的国会程序。 一边是两万多亿美元规模的加密资产市场,另一边是 Coinbase、Circle、Strategy 这些已经深度嵌入美国公开市场的上市公司,再加上 BlackRock 和Franklin Templeton 等传统金融机构已经进入这个行业,华盛顿的一张票自然也就逐渐变成了华尔街需要定价的风险。 最后的结果大家已经知道了:美国东部时间9月15日下午2点15分,参议院就CLARITY Act进行程序性投票,49票赞成、50票反对,没有达到60票门槛。 更准确地说,这次并不是CLARITY Act本身的最终表决,而是决定是否结束对“开始审议这部法案”的程序性辩论(cloture vote);也就是说,参议院甚至还没有进入正式修改和最终表决阶段,这部法案就被挡在了门外。 这并不意味着法案在法律意义上已经死亡,多数党未来仍然可以重新尝试,但考虑到中期选举越来越近、国会日程已经非常拥挤,至少今年9月最重要的立法窗口基本已经关上了。 更值得琢磨的问题反而是:一部2025年在众议院以294比134高票通过、当时甚至拿到78名民主党议员支持的法案,为什么一年以后到了参议院,连让大家坐下来正式讨论的60票都凑不到? 而如果只把答案归结为 “民主党阻挠Crypto”,其实又会漏掉这件事最有意思的部分。因为到了最后,CLARITY Act 早已经不只是在讨论 Crypto 到底是不是证券,而是同时卷进了银行存款、稳定币收益、DeFi 开发者责任、消费者保护、州和联邦的监管权,以及特朗普本人和家族的 Crypto 经济利益。 换句话说,过去十几年Crypto一直在争取进入美国主流金融体系,而这次法案的遭遇恰恰说明,它已经真的走进来了。 只是进入主流之后,游戏突然变难了。 GENIUS管的是“钱”,CLARITY想管的是整个市场 去年7月,特朗普签署 GENIUS Act,第一次为支付型稳定币建立了比较完整的联邦法律框架。当时很多报道会笼统地说“美国Crypto监管终于立法”,但如果把GENIUS和CLARITY放在一起看,两者解决的其实完全不是一个层面的问题。 GENIUS主要解决的是“数字美元怎么管”:谁可以发行一个号称1美元兑1美元的稳定币,背后应该持有什么样的储备,储备怎么披露,出了问题由谁监管。 而CLARITY要处理的,则是整个数字资产市场怎么运作——一个代币到底属于证券还是商品,什么情况下由SEC监管,什么情况下由CFTC监管,交易所、经纪商和托管机构需要什么牌照,项目方怎样发行代币,以及交易平台怎样处理客户资产、利益冲突和市场操纵。 所以如果一定要做个简单类比,GENIUS更像是在规定什么样的钱可以发行,而CLARITY是在给整个金融市场修路、发驾照、划分交警管辖范围。它并不决定哪一种币最后会涨,也不是给某几个项目“发免死金牌”,而是在试图回答一个已经困扰美国行业十多年的问题:Crypto进入主流金融体系以后,到底按照谁的规则玩。 这里面最核心的自然还是SEC和CFTC的分工。 过去美国对Crypto最大的争议之一,就是很多代币究竟是不是证券。传统证券法的核心框架来自上世纪30年代,后来法院通过Howey Test判断一项资产交易是否构成“投资合同”;然而把这一整套法律直接套到一个可能经过几年逐渐去中心化的区块链网络上,天然就会产生很多灰色地带。 CLARITY试图把相当一部分真正具有网络用途、并达到一定成熟程度的数字资产纳入“数字商品”范畴,让CFTC承担更多现货市场监管,同时保留SEC对证券发行以及资本形成活动的监管。 这也是为什么这部法案对Coinbase这样的交易平台尤其重要。 过去很多美国Crypto公司面对的现实并不是“完全没有监管”,反而是同时受到证券法、商品法、州牌照、法院判例以及不同监管机构解释的约束,真正缺少的是一张全国统一的地图。CLARITY试图把这些分散的规则重新拼成一个体系,尤其建立数字商品交易所、经纪商和交易商的联邦注册制度。 这里还涉及另一个最近两年越来越现实的话题,就是RWA和证券代币化。一张股票或者债券被搬到区块链上,并不会因为技术形式发生改变,就突然从证券变成商品;证券还是证券,SEC仍然负责监管。CLARITY并不是用Crypto重新发明金融法律,而更像是在原有金融体系旁边把一块长期没有铺平的路接上去。 理解这一点以后,也就能明白为什么去年GENIUS Act通过之后,整个行业仍然把CLARITY看得如此重要。稳定币只是金融体系里“钱”的一部分,而真正涉及交易、发行、融资、托管、DeFi和二级市场的那一大块,仍然没有被国会完整写进法律。 美国现在其实已经有了不少规则,缺的是这些规则能维持多久 CLARITY最容易让圈外人产生的另一个误解,是以为没有这部法案,美国Crypto行业就又回到了Gary Gensler时代那种完全靠执法猜监管边界的状态。 其实并不是。 今年3月17日,SEC和CFTC已经联合发布了一份重要解释,对数字商品、数字证券、稳定币等资产进行分类,并对一个非证券数字资产什么时候可能因为发行安排构成投资合同、什么时候这种投资合同关系又可以结束,给出了更系统的解释。 到了8月,SEC又正式提出新的加密资产发行规则,为部分项目设计专门的发行豁免和安全港,其中包括规模较小的初创融资渠道,以及12个月内最高7500万美元的发行安排。 如果单看2026年的方向,美国Crypto监管其实已经比几年前清晰太多。SEC不再坚持“绝大多数代币都是证券”的模糊立场,CFTC也在利用现有权限探索数字商品现货市场的监管框架。 对于创业公司来说,过去完全依赖律师猜测SEC下一步会不会执法的状态,正在逐渐变成一套至少可以拿来设计产品和合规路径的规则。 但这里有一个看起来非常法律技术、实际上对商业决策特别重要的区别:监管机构今天出台的规则,和国会写进法律的规则,不是一回事。 SEC今天可以作出解释,未来的SEC也可以改变解释;今天可以经过正式程序制定一套新规,下一届政府同样可以通过新的程序重新修改。正式规则当然比主席演讲、工作人员指引更加稳定,也不会因为换一个SEC主席第二天就自动消失,但本质上它们仍然建立在行政机构现有的法定权限之上,法院也可能继续追问这些机构究竟有没有越权。 这一点连现任SEC主席Paul Atkins自己都说得很直接。他在8月提出新规时明确表示,国会立法对于建立足够持久、能够防止未来监管者轻易推翻的规则仍然“不可或缺”。换句话说,即使是今天正在积极推进Crypto新规的SEC,也并不认为自己能够完全替代国会。 从创业者角度来看,这种区别一点都不抽象。一家公司真正考虑的从来不是“我今年能不能上线一个产品”,而是值不值得花三年时间、几千万美元,申请牌照、组建合规团队、重做产品和托管架构以后,相信2029年换一个总统、换一批监管者,这套东西依然大致成立。 大型金融机构更是如此。银行如果真的要把链上托管、结算、交易甚至部分核心银行系统重新搭建起来,看的不是今年和明年的政策,而是未来十年的制度稳定性。 所以CLARITY最核心的价值,可能并不是让美国“变得更支持Crypto”。至少在当前这一届政府下,美国政策已经相当支持Crypto了。 它真正想解决的是另一件事情:把今天的政策方向,从“一届政府的选择”,变成一套更加难以轻易逆转的法律。 真正有意思的冲突,不是SEC和Crypto,而是稳定币开始抢银行的存款了 如果这是几年前,我大概会觉得CLARITY最难谈的地方一定是SEC和CFTC谁来管Crypto。但看到今年的谈判以后,反而是稳定币收益和银行之间的冲突跳上了头条,因为这可能代表Crypto第一次真正碰到了传统金融最核心的利益。 GENIUS Act 已经禁止稳定币发行人直接向持有人支付利息,但很快就出现了另外一个问题:如果不是发行人,而是Coinbase这样的交易平台给用户奖励呢?如果用户持有稳定币可以获得某种收益,银行存款还会不会像以前一样具有吸引力? Crypto行业看到的是产品竞争。既然用户的钱最终对应的是美元资产,而技术又可以降低分发和运营成本,那么为什么不能把更多收益返给用户? 银行看到的却完全是另一件事。 对于美国大量社区银行来说,低成本存款并不只是一个产品,而是整个资产负债表最关键的资金来源。银行拿到居民和企业的存款,再把这些资金变成小企业贷款、房贷和商业地产贷款。 如果大量资金从银行账户转到可以获得更高收益的稳定币账户,影响的就不仅是银行少赚一点手续费,而可能是整个贷款体系的资金成本。 这也是为什么今年围绕CLARITY的游说,最后演变成了一场Crypto行业和银行业非常直接的利益博弈。在9月投票之前,双方都利用国会休会期直接去参议员所在州游说;银行业最核心的担忧之一,就是稳定币收益可能把传统存款抽走,而Crypto行业则认为银行试图利用监管保护既有利益。 共和党最终版本也专门加入了一个针对社区银行的“熔断”机制,试图让财政部在法案实施后评估稳定币收益是否对小型银行造成重大负面影响,但银行业的反对并没有因此消失。而且这个问题到最后已经越来越不是简单的民主共和两党之争,而更像是共和党内部“银行利益”和“Crypto利益”之间的冲突。 这件事其实非常有象征意义。 过去Crypto和传统银行之间的冲突,大多停留在银行愿不愿意给交易所开户、监管者允许不允许银行托管Crypto这些外围问题;但稳定币发展到今天,双方开始真正争同一笔钱——用户放在哪里的美元。 从金融行业的角度来看,争支付入口很重要,争交易流量也很重要,但真正碰到资产负债表才算进入腹地。 所以反过来看,今年银行业如此激烈地参与CLARITY争议,可能恰恰说明稳定币已经从一个Crypto原生产品,逐渐变成了传统银行必须认真对待的竞争者。 DeFi看起来是在保护程序员,其实是在重新定义什么叫“金融中介” 另一个长期被Crypto圈简化的问题是DeFi开发者保护。 比较直觉的一种说法是,一个程序员只是在GitHub上写了一段开源代码,既不替用户保管钱,也没有能力决定别人怎么使用,当然不应该因为有人用这段代码转账就被当成银行或者汇款公司监管。这个逻辑本身并没有什么难理解的,所以CLARITY过去一年一直在尝试更清楚地区分“写软件”和“经营金融中介”。 但反过来,如果监管规则只要看到“开源代码”几个字就完全退出,那么任何金融中介理论上也都可以给自己包上一层协议外壳,继续收手续费、控制关键权限甚至决定谁能使用,却声称自己只是一个软件项目。 因此真正的问题从来不是“程序员要不要承担责任”,而是谁拥有控制权。 谁替用户保管资产,谁可以单方面升级协议,谁能冻结资金,谁收取费用,谁决定哪些资产进入系统,谁有能力改变交易结果,这些才是判断一个DeFi项目究竟只是提供工具还是已经承担金融中介功能的关键。 这也是为什么CLARITY到了最后会把开发者保护、反洗钱、刑事责任、州消费者保护等一堆看起来互不相关的问题同时卷进来。表面上大家在争一个定义,底层其实是在重新划分责任:区块链把传统金融机构的一部分功能拆散给了开发者、验证节点、前端、协议治理者和交易平台,那么传统法律里原本由一个金融机构承担的责任,也就必须重新分配。 所以Crypto真正进入金融主流以后,最麻烦的问题其实都开始变得非常“不Crypto”。 谁承担责任,谁拿牌照,谁保护消费者,出了问题谁赔钱——这些问题一百年前金融监管就在解决,技术可以重新设计金融基础设施,却不会让这些问题凭空消失。 然后特朗普把一场技术谈判,变成了利益冲突问题 如果CLARITY最后只是卡在SEC和CFTC分工、稳定币收益或者DeFi开发者责任上,反而事情会简单很多,因为这些最终都是可以通过不同利益集团让步来寻找平衡的问题。 今年夏天真正改变谈判性质的,是特朗普及其家族在Crypto行业里的经济利益。 这里其实不需要站在任何一边评价特朗普该不该拥有Crypto资产,真正麻烦的是制度本身出现了一个非常直观的冲突:美国国会正在制定一套决定Crypto公司未来可以做什么、谁可以进入市场以及如何赚钱的基础法律,而现任总统及其家族同时又在这个行业中拥有显著的经济利益。于是对民主党谈判者来说,伦理限制逐渐从一项附加条款,变成了支持整部法案的重要前提。 共和党并不是完全没有让步。9月14日公布的最终修订文本中,共和党谈判方表示一共吸收了126项民主党提出的实质性修改,其中包括更加严格的公职人员Crypto限制,以及扩大州检察长的部分执法权限;而且甚至特朗普本人都接受了Tillis和Gallego提出的伦理框架中的相当一部分内容。 但民主党谈判者仍然认为,最终版本在执行独立性、资产处置范围以及相关漏洞方面不够严格;与此同时,共和党方面则认为已经进行了大量让步,民主党仍然没有形成足够票数支持法案。 最后72小时里,双方实际上已经不是在争论“美国需不需要Crypto市场结构立法”,而是在争论什么样的利益冲突限制才足以让这部法律具备政治合法性。 这里我觉得需要避免一种过于简单的归因。 说“民主党为了反特朗普故意杀死Crypto法案”显然解释不了银行业的反对以及共和党内部的反对票;但反过来说“完全是特朗普的利益冲突毁了CLARITY”,也会忽略稳定币、DeFi、反洗钱、州监管权这些在特朗普问题出现以前就已经存在的深层分歧。 更接近现实的情况,可能是原本几个虽然困难但仍然可以谈判的问题,在中期选举前极度压缩的时间窗口里,又叠加上了一个双方都很难退让的伦理争议。最终文本直到投票前不到两天才公布,600多页内容还在不断调整,技术问题、金融利益和选举政治同时挤到最后几十个小时,最后自然也就很难靠一两个条款救回来。 49比50之后,美国Crypto并没有回到原点 所以我并不觉得CLARITY失败以后,美国Crypto监管会重新回到前几年那种一片混乱的状态。 SEC今年已经把大量重要问题讲得比过去清楚,新的发行规则正在推进;CFTC也已经明确表示,即使国会不通过CLARITY,也会继续研究如何利用现有法律权限推进数字资产市场规则。 换句话说,国会这条路暂时堵住以后,监管权力会更多流回SEC、CFTC以及未来处理诉讼的法院,而不是所有事情全部停摆。 这也是我觉得未来一两年美国Crypto最有意思的状态:规则可能会越来越多,能做的事情可能也越来越多,但制度本身未必因此越来越稳定。 对于短期做产品的公司来说,这两者看起来区别不大。只要SEC不来执法、律师认为规则允许、投资人愿意出钱,产品当然可以继续往前做。但对于真正需要投入几年建设合规体系、银行基础设施、托管和清算网络的大公司来说,“今天可以做”和“五年以后依然可以做”,完全是两个商业问题。 这大概也是为什么行业投入了这么多政治资源推动CLARITY。 Crypto行业过去几年已经在游说和政治活动上投入了数亿美元,尤其是Fairshake这种上亿级别横跨两党的Super PAC。如果只是想换取当前监管机构更友好的态度,其实今天已经基本实现了。真正还没有拿到的,是把这种友好程度写进一部下一任总统也不能轻易改变的法律。 当然,这里也存在一个很强的反方观点:如果SEC和CFTC未来几年能够稳定推进规则,而且这些规则经受住法院挑战和政府更替,那么国会立法的重要性也许没有行业今天想象得那么高。正式规则虽然不像法律那么稳定,却也不是换一个主席就可以随手删除;监管体系本来就是由国会法律、机构规则和法院判例共同构成的。 所以接下来真正值得观察的,并不是预测CLARITY明年到底有多少概率重新通过,而是看SEC和CFTC这条“没有国会也继续走”的路线到底能走多远。如果企业能够基于这些规则放心投入,而且下一届政府也没有大幅推翻,那么CLARITY这次失败的长期影响会比目前想象得小很多;相反,如果这些规则不断遭遇法院对监管权限的挑战,或者2028年之后又随着政治周期明显反转,那么市场最终还是会重新回到Congress面前。 Crypto终于进入了真正的金融政治 回头看这次CLARITY失败,我反而觉得它最值得记住的,并不是哪一个党投了多少票,也不是比特币当天到底跌了4%还是5%。 过去我关注这个行业的十几年,Crypto行业习惯把自己描述成一个挑战传统金融体系的外部力量。早期最重要的问题是Bitcoin到底是不是钱,后来变成以太坊和各种Token到底是不是证券,再后来是SEC究竟有没有权力监管这些公司。整个行业和华盛顿的关系,基本还是一个新兴行业要求旧体系给自己留出空间。 到了今天,情况已经完全不同。 稳定币开始和银行争存款,Coinbase这样的交易平台需要全国性的金融牌照体系,BlackRock等传统金融机构已经在做代币化资产,DeFi开始逼迫监管者重新定义什么叫金融中介,而总统和政治人物在Crypto中的经济利益,也开始需要和传统金融一样面对利益冲突规则。 这其实才是一个行业真正进入主流以后的样子。 大家以前总说希望Crypto获得监管清晰度,但真正的监管清晰从来不是监管者简单说一句“你们可以做”。一旦进入金融体系核心,每一条所谓的清晰规则背后,都意味着有人获得权限、有人失去利益,有人拿到牌照,也有人需要承担过去没有承担过的责任。 从这个角度来看,CLARITY越接近终点反而越难通过,并不是一件特别意外的事情。 因为当Crypto还很小时,所有人都可以抽象地支持“创新”和“清晰监管”;等到它真的开始影响银行存款、资本市场、消费者保护和政治人物自身利益的时候,大家才需要回答那些真正困难的问题。 CLARITY这次没有解决这些问题,但美国Crypto也已经不可能回到过去了。 未来几年真正的悬念,不再是美国到底接不接受Crypto,而是谁来写这套规则,以及这套规则究竟能够维持多久。 而这一次49比50的投票,真正没有跨过去的,也不是表面上的一票。 是从“这一届政府愿意这么做”,到“美国法律以后都这么做”之间的那道门槛。

