
Loading...

Loading...
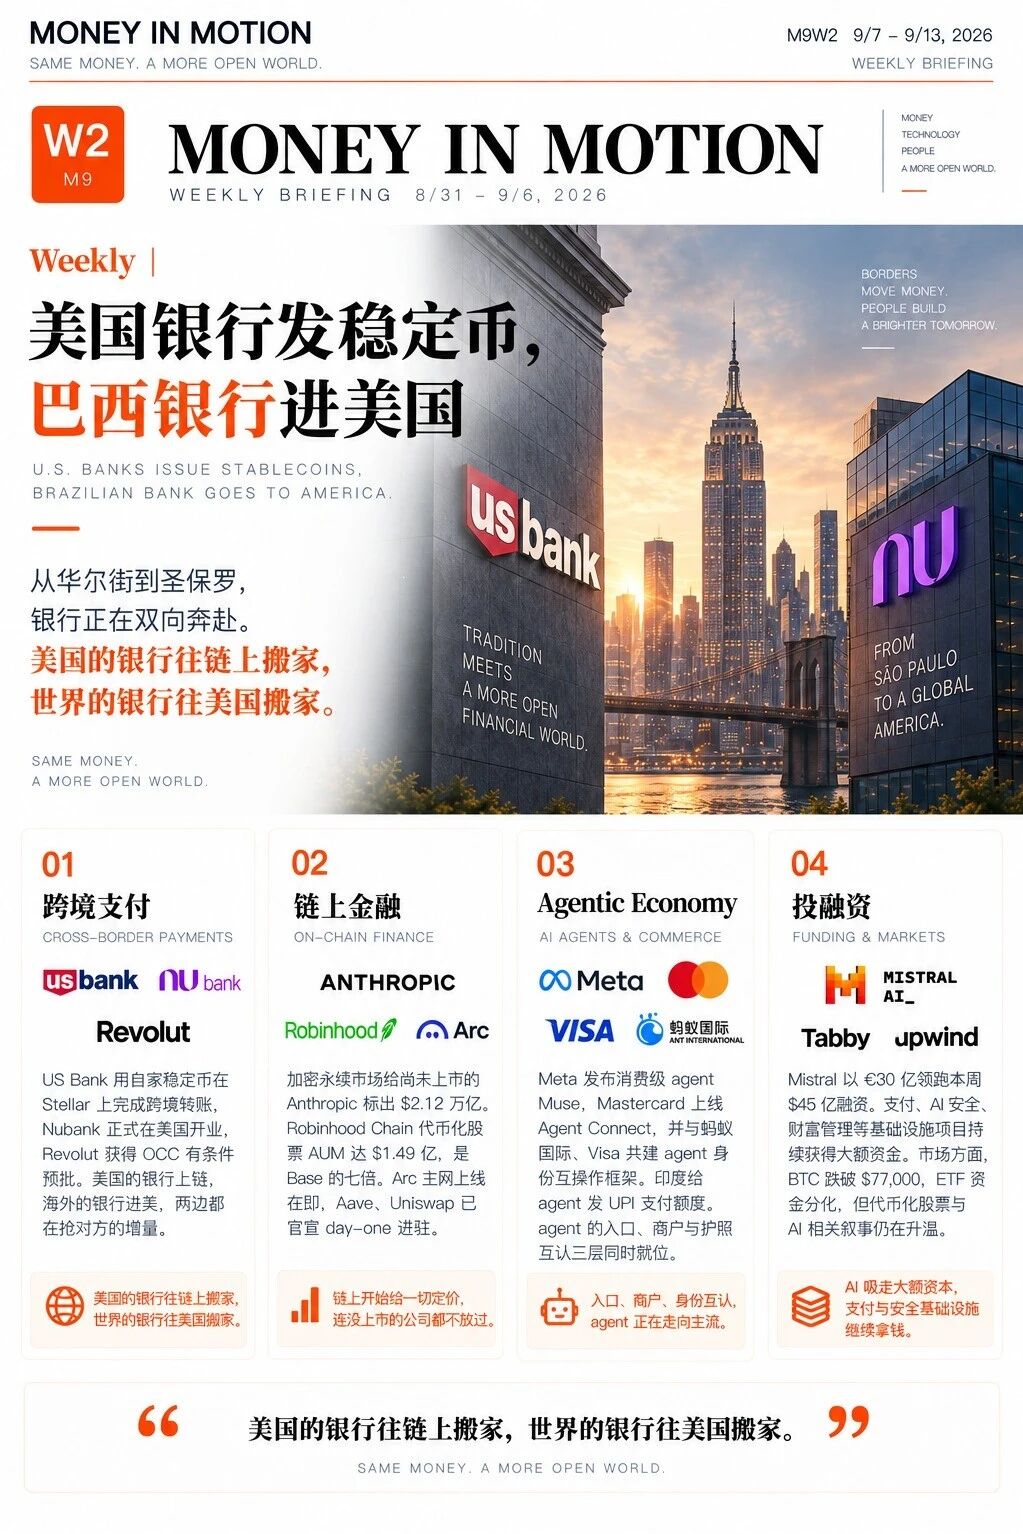 Weekly丨美国银行正在上链MiM 周报 9/7 – 9/13, 2026
跨境支付|US Bank 用自家稳定币 USBDC 在 Stellar 上跑通北美与欧洲间的转账。21 家银行的合资公司还在筹备,第一家大行已经先出了流水。同周 Nubank 在迈阿密宣布美国开业,一周前 Revolut 刚拿到 OCC 有条件预批。美国的银行往链上走,海外的银行却往美国走。
链上金融|加密永续市场给尚未公开递交 S-1 的 Anthropic 标出 $2.12 万亿,是 5 月私募估值的两倍多。IPO 未至,定价先行。Robinhood Chain 代币化股票 AUM 达到 Base 的七倍,但增长最快的是 189 个股票篮子 meme 代币。BTC 周中跌破 $77,000,BTC ETF 四连流出,ETH ETF 却单日吸金 $2.16 亿。
Agentic Economy|Meta 发布连着用户支付方式的消费级 agent Muse,Mastercard 上线 Agent Connect,蚂蚁国际与 Mastercard、Visa 打通三套 agent 身份协议。入口、商户、护照同周就位。印度 NPCI 给 agent 发了 UPI 额度,GFF 上却禁谈稳定币。
投融资|本周 fintech 融资 $45 亿、18 笔,Mistral €30 亿 Series D 独占三分之二。
下周开奖|CLARITY 9/15 表决,Arc 主网 9/16 上线。
美国的银行往链上搬家,世界的银行往美国搬家。
 本周 AI 项目推荐:Citely、ACE、VIRSE、BuilderHub上新啦!作者|Yoky
微信|yokyliu617
过去一段时间,我们几乎每周都会遇到一批新 Builder。有人辞职创业,有人在大公司之外做 Side Project,也有人没有工程背景,却借助 Coding Agent 第一次把自己的想法做成了可以使用的产品。真正缺少的是一个集合地。
这些 Builder 和产品散落在朋友圈、微信群、GitHub、Product Hunt 以及一条条很快沉下去的社交媒体动态里。产品发布时可能获得一阵讨论,但几周以后,再想找到背后的团队、查看最新版本,或者确认这个人后来又做了什么,往往已经很难。现有的发布平台更擅长记录“今天上线了什么”,却很少持续回答“是谁在做,他为什么做,现在做到哪一步了”。
此前,我们把长期在做的项目推荐栏目变成了一个围绕 Builder 运转的平台BuilderHub(https://builderhub.pingcode.tech/),目前已经有 50 位真实 Builder 入驻。相比收集更多产品链接,我们更想把人、产品、里程碑和持续发生的思考放在一起,让一次发布成为一条长期记录的起点。
最近,BuilderHub 又完成了一轮更新:
Agent 自动入驻和维护: Builder 申请后会获得专属 API Key 和任务说明,把它们交给自己的 Agent,就可以自动回传个人信息、产品、里程碑和 Builder Talk。此后发布新版本、开放内测、获得首批用户或调整方向,也可以继续让 Agent 更新。
Builder Card: 每位 Builder 都可以生成一张可分享的线上名片,把个人身份、产品方向和关键进展放在一起,更方便地向用户、合作伙伴和投资人介绍自己。
投票、周榜和月榜: 社区成员可以把票投给自己认可的 Builder,用户反馈和硅星人的编辑观察共同形成榜单。我们会定期从新入驻项目和榜单中筛选团队,进入每周推荐、采访和后续深度报道。
如果你也在做 AI 产品,欢迎申请入驻 BuilderHub:https://builderhub.pingcode.tech/join把你的产品和进展放进来,也让更多用户、伙伴和同行找到你。
本周,我们从 BuilderHub 的上新项目里选出了 6 个值得关注的产品。
1
01 VIRSE:
https://builderhub.pingcode.tech/builders/yifan-zhao
产品概述
VIRSE 是一套面向品牌、设计工作室和专业创意团队的 AI 设计基础设施。
产品把 50 多个图像与视频模型放进同一块无限画布,用户可以在一个空间里管理参考图、资产、生成结果和团队协作。VIRSE 更核心的能力叫 Aesthetic Memory:系统学习团队的视觉语言,让不同设计师、Agent 和外部合作方尽量沿着同一套品牌标准工作;历史资产还可以按照“看起来像什么”来搜索。
它解决的不是如何再生成一张图,而是商业设计里更难的部分:多轮迭代以后,风格还能不能稳定,资产能不能复用,团队能不能协作。
团队背景
VIRSE 创始人赵一凡毕业于 Cornell University,曾在腾讯从事软件工程与产品工作,此前做过 AI 定制设计产品,并完成过一次收购退出。VIRSE Labs 位于旧金山,是一支规模不大的跨学科团队,成员背景覆盖视觉智能、工程和人机交互。
赵一凡同时理解工程系统和设计生产,这一点直接体现在 VIRSE 的产品取舍上:团队没有把重点停在模型数量,而是把大量力气花在画布性能、上下文、审美记忆和多人协作这些不容易出现在 Demo 里的地方。
为什么值得关注
图像与视频模型的能力还在提高,但“接入最新模型”本身会越来越难形成壁垒。专业设计团队真正付费的,是可控、一致和可交付。
VIRSE 的判断是,AI 设计的下一层竞争,不是生成能力,而是谁能保存并复用一个团队的审美上下文。 如果这层记忆成立,AI 就不再是设计师偶尔调用的工具,而会逐渐变成团队视觉系统的一部分。
1
02 Stances
https://builderhub.pingcode.tech/builders/zijian-jia
产品概述
INSPIRED AI 是一家在新加坡注册的 AI 应用公司,由贾子健创立。团队早期聚焦 AI 语言学习,先后推出 TalkMe 和 ListenLeap。
TalkMe 面向口语表达,通过实时 AI 对话提供发音、语法和表达反馈;ListenLeap 面向听力输入,把 Podcast 与 YouTube 视频转化为带有双语字幕、逐句精听、词汇解释、AI 问答和跟读评分的学习材料。两款产品共同覆盖语言学习中的输入与输出环节。
2026 年,团队推出第三款产品 Stances,将内容理解、信息检索和来源追踪能力拓展到决策研究场景。用户提出需要判断的问题后,Stances 会从播客、访谈、专家公开观点和高质量讨论中整理一手资料,生成带有出处的洞察简报,并呈现共识、分歧、观点语境与变化时间线,帮助用户建立自己的判断依据。
团队背景
Inspired AI 创始人贾子健是连续创业者,拥有约 10 年 C 端产品经验,曾在网易、360 和好未来负责产品,参与过多款大规模用户产品。联合创始人戴雨珺长期关注二语习得与教学设计,负责把语言学习方法转化为产品体验。
据团队及投资方锦秋基金披露,TalkMe 与 ListenLeap 已经验证了海外用户付费和正向现金流。比具体数字更值得看的是,这支团队没有停在第一款能赚钱的产品上,而是在重复使用语音、内容理解、检索和交互能力,继续寻找新的消费场景。
为什么值得关注
AI 消费应用最难的从来不是做出 Demo,而是让用户第二天还愿意回来,甚至愿意付钱。Inspired AI 已经用两款语言产品证明了自己对 C 端需求、增长和付费的理解,现在又用 Stances 切入信息溯源。
这次转向背后的判断很有意思:生成答案越来越便宜,判断答案值不值得信却越来越贵。Inspired AI 正在从“帮用户学会表达”,走向“帮用户保留自己的判断”。 这支 Builder 团队的价值,也正在从一款产品的功能,变成连续寻找产品市场匹配的能力。
1
03 ACE
https://builderhub.pingcode.tech/builders/joe-guo
项目简介
ACE 正在搭建一套 AI 原生音乐平台,由音乐基础模型、专业创作工作站 ACE Studio,以及个人音乐 Agent miya.fm 组成。
ACE Studio 面向音乐制作人、作曲人和专业创作者,将 AI 人声、AI 乐器、声音克隆、音轨分离、音乐生成与 DAW 协作整合进完整工作流。目前产品约有 10 万付费用户,月收入约 200 万美元,用户累计编辑约 300 万首作品。
miya.fm 面向更广泛的个人用户,希望将生活、关系和情绪转化为音乐。用户可以通过对话、文字、照片或社交内容生成歌曲,也可以用自然语言表达当下的场景和心情,获得更个性化的音乐内容。
团队背景
ACE 由 Joe Guo(郭靖)、Sean Zhao 和 Conger Sheng 于 2019 年共同创立。
Joe Guo 是声音算法工程师、产品设计师和音乐创作者。大学时期曾组建乐队并担任主唱,毕业后参与过亿级用户规模的移动游戏产品。亲身经历专业音乐制作的高门槛后,他开始探索如何利用 AI 改善音乐创作工具。
团队目前约有 40 名成员,能力覆盖音乐生成、音乐理解、AI 工程、音乐制作和产品设计。团队已经完成从早期娱乐产品到专业生产力工具的转型,并逐步建立起专业创作产品、真实编辑数据和音乐模型之间的协同体系。
为什么值得推荐
ACE 已经完成了较为扎实的产品和商业验证。ACE Studio 的付费用户规模、收入表现和专业用户留存,说明 AI 音乐工具在真实创作流程中具备明确需求。
更值得关注的是专业用户产生的数据。音乐人在 ACE Studio 中对音高、节奏、情绪和演唱细节所做的编辑,会形成高质量的偏好数据。这些数据能够持续反哺模型训练,推动生成质量和产品体验共同提升。
2026 年 9 月,ACE 完成近 4,000 万美元新一轮融资。现阶段的 ACE 已经展现出模型研发、产品落地、全球化运营和商业化增长的综合能力,是 AI 音乐赛道中值得持续追踪的 Builder 团队。
1
04 橡果 Oaky
https://builderhub.pingcode.tech/builders/oaky
产品概述
橡果 Oaky是一款陪用户收藏、记录、整理、创作和分发真实内容的 AI 创作搭子。
大多数 AI 内容工具从一个空白输入框开始,让用户给主题,然后直接生成文章。橡果想接住的是更长的一条链路:日常看到的内容、随手记下的想法、真实经历和长期积累的素材,如何逐渐被整理成属于用户自己的表达,再继续分发出去。
它并不把“多写一篇”当成唯一目标。更准确地说,橡果希望帮助有持续创作需求的人,搭建一套不会每次都从零开始的个人内容系统。
团队背景
橡果的 Builder 唐遥民是一名 AI 产品工程师和首次创业者,曾在智谱与美团担任 AI 产品经理,也长期公开记录自己的产品思考、增长实验和创业过程。他此前开源了“橡果视记”,现在把同一个问题继续推进到 Oaky。
唐遥民在个人记录里坦率写过创业早期的真实成本和走过的弯路。他很清楚 AI 可以降低软件开发门槛,但不会自动解决用户、分发和商业模式。这种对问题的长期体感,是橡果比“又一个 AI 写作工具”更值得关注的部分。
为什么值得关注
生成内容已经接近无限供给,真正稀缺的开始变成真实素材、个人视角和持续表达。橡果没有继续卷“同一个提示词谁写得更像人”,而是把产品起点放在内容生成之前。
它想解决的不是写不出来,而是一个人的经验没有被长期积累下来。 如果橡果能把收藏、记录、整理和发布连成自然的日常动作,它就有机会成为创作者的内容基础设施,而不是偶尔打开一次的生成器。
1
05 Citely
https://builderhub.pingcode.tech/builders/citely
产品概述
Citely 是一个面向全球化科技公司、AI 团队和 Web3 创业者的合规决策工具。
传统合规服务通常从法规原文、律师意见和一堆表格开始。Citely 反过来,从 Builder 正在做的动作开始:准备上线一个产品、进入一个新市场、与机构合作,或者发行稳定币。系统会把不同司法辖区的法规、执法案例和监管指引整理成 Playbook 和检查清单,再根据团队的自查结果生成一份诊断 Brief,告诉用户哪些事实已经确认、还缺什么材料、下一步要做什么。
Citely 目前还提供稳定币、AI 政策和 Web3 政策三个追踪 Agent,覆盖 43 个司法辖区,并把部分能力做成 MCP 工具。也就是说,合规不必永远停留在 PDF 和咨询会议里,它可以直接进入团队已有的 Agent 工作流。
团队背景
Citely 的 Builder 是 Alex 与 Sophie。Alex 负责法律、监管工作流和产品策略,曾在 Cornell Legal Information Institute 参与研究,也长期关注金融科技法、CBDC 隐私和数字资产规则;Sophie 负责软件工程和产品开发。
这是一个很典型的“双语团队”:一端能读懂监管语言,一端能把它翻译成软件。对于合规产品来说,这种组合比单纯堆一个法律知识库重要得多。
为什么值得关注
大多数创业公司不是不知道合规重要,而是不知道应该在什么时候、以什么动作开始。律师给出的往往是完整答案,创业者此刻需要的却只是一个更具体的问题:我下周要上线,现在还缺哪三样东西?
Citely 真正想产品化的不是法律知识,而是合规决策的顺序。 如果它能把复杂规则稳定地压缩成可执行任务,合规就会从一次性的外部服务,变成产品团队日常工作流的一部分。
1
06CCX
https://builderhub.pingcode.tech/builders/ccx
产品概述
CCX 是一个开源的 AI API 代理与协议转换网关,支持 Claude、OpenAI、Gemini、DeepSeek、Kimi、GLM、MiniMax 等多个上游服务。
它把 Claude Messages、OpenAI Chat/Responses、Gemini 等不同接口收进一个统一入口,并提供模型路由、多 Key 管理、优先级调度、健康检查、故障切换和 Web 管理界面。项目同时提供 Docker 部署和 Windows、macOS、Linux 桌面版本。
应用不必把自己焊死在一家模型厂商上。哪个模型能用、便宜、稳定,就让网关在后面完成切换。
团队背景
CCX 的 Builder 在 BuilderHub 使用 King 这个名字,GitHub 账号为 BenedictKing。公开资料没有提供他的公司与教育履历,但代码本身留下了另一种更直接的 Builder 档案:截至本期核验时,CCX 已获得约 4,000 个 GitHub Star,仓库累计 3,600 余次提交。
对于开源基础设施,持续维护比漂亮的创始人简介更有说服力。协议变化、上游兼容、异常恢复和部署问题,都只能靠一版一版地补出来。
为什么值得关注
模型能力正在快速分化:有人擅长代码,有人擅长长文本,有人便宜,有人稳定。与此同时,每家厂商又有自己的接口、额度和认证方式。开发者想同时使用它们,首先得维护一堆胶水代码。
CCX 把“多模型选择”从应用逻辑里拆了出来,变成一层独立基础设施。 4,000 个 Star 说明这不是一个被想象出来的问题。它接下来要面对的,是如何在兼容速度、稳定性和安全之间建立长期信任。
结尾:
这 6 个项目里,有已经验证过用户付费、继续做第三款产品的团队,也有公开履历很少、但用几千次提交证明自己还在维护的独立开发者;有人从法律和工程之间切入,有人长期记录自己的创作与创业过程,也有人已经创业、退出,又回来做下一家公司。
这正是我们越来越想强调 Builder 的原因。
BuilderHub 接下来会继续开放 Agent 回传和实时维护能力,让每位 Builder 的产品、里程碑和思考随着进展更新;投票与周榜则负责把真实反馈带回来。硅星人会定期从中挑出值得被更多人看见的项目。
AI 让更多人成为了 Builder。BuilderHub 想做的,是让真正还在 Build 的人被看见。
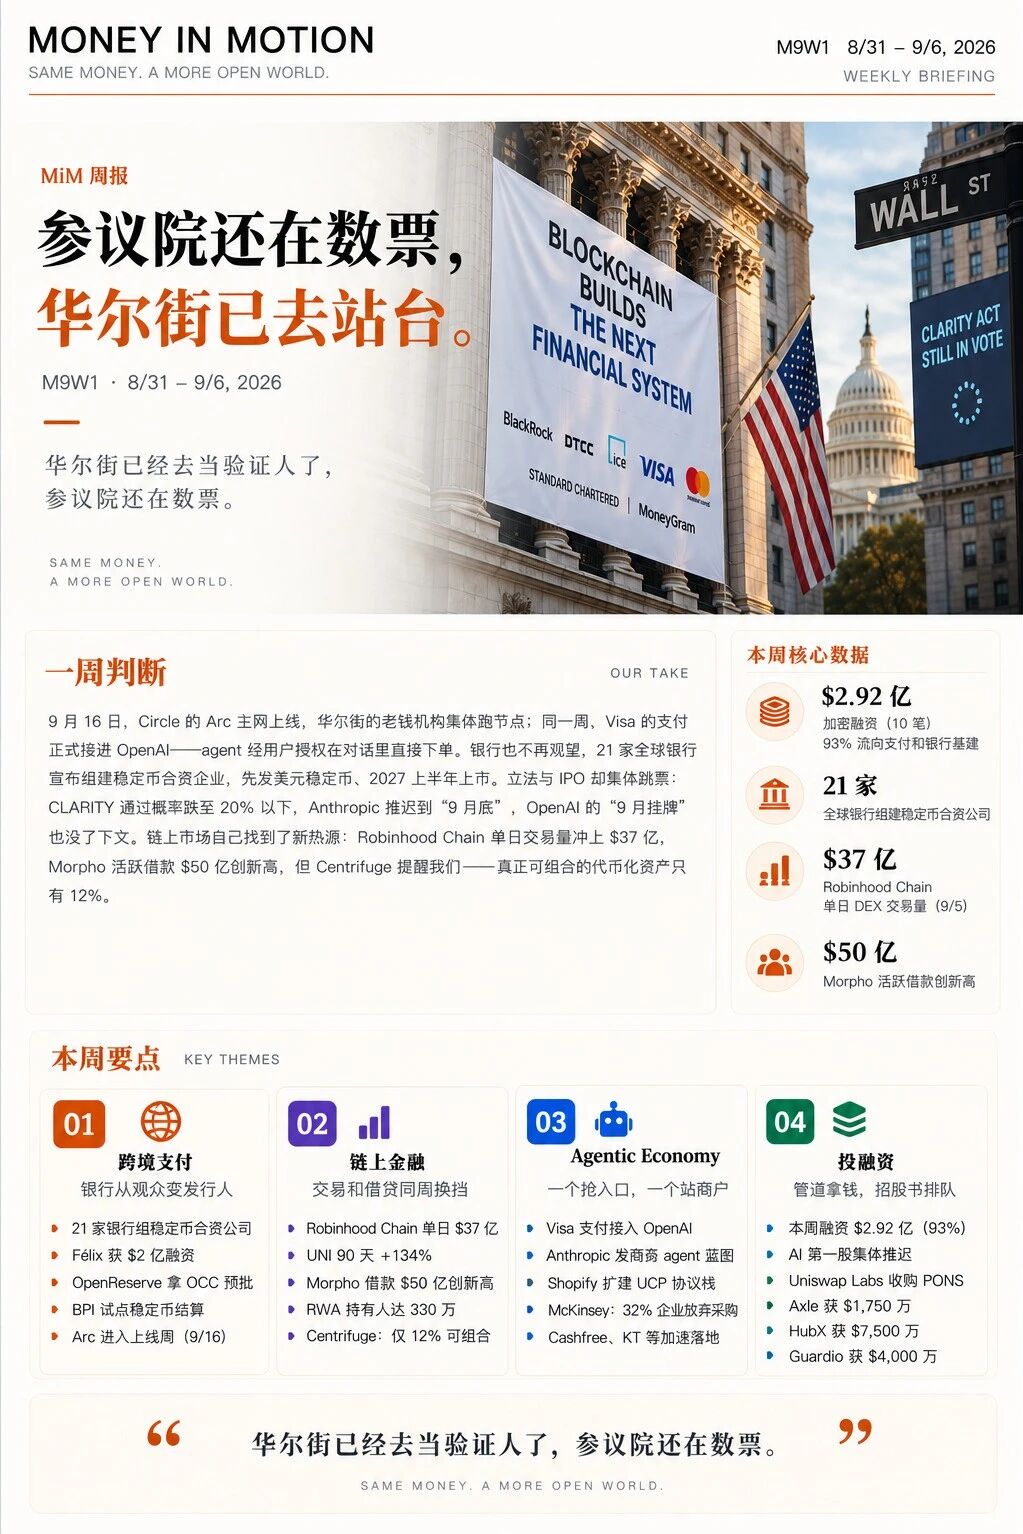 Weekly丨华尔街做了节点,参议院还在数票Weekly丨华尔街做了节点,参议院还在数票
9 月 16 日,Circle 的 Arc 主网上线。创始验证人名单像一张老钱点名册:BlackRock、DTCC、ICE、Visa、Mastercard、渣打、MoneyGram。测试网跑了一年,2.44 亿笔交易,5 月的代币预售把估值定在 $30 亿。给区块链跑节点这件事,现在是华尔街的本职工作。
银行不只是去当验证人。9 月 1 日,Bank of America、Citi、Goldman Sachs、Wells Fargo、UBS、德银等 21 家银行宣布组建稳定币合资企业,股权横跨五大洲:先发美元稳定币,2027 年上半年上市,随后铺欧元等 G7 币种,GENIUS 与 MiCA 双轨合规。一年的研究项目落地成一家公司。Circle 一个季度内第二次被机构联盟狙击。
VC 的钱走的是同一个方向。本周加密融资 $2.92 亿,93% 流向支付和银行基建——拉美汇款平台 Félix 拿 $2 亿,代币化存款网络 Cari 由七家美国银行联合注资,OpenReserve 揣着 OCC 牌照预批融完种子轮。牌照第一次成了种子轮的融资材料。
最讲仪式感的两件事反倒集体跳票。CLARITY 法案 9 月 15 日表决前,通过概率从 58% 跌到 20% 以下,七名民主党参议员卡着伦理条款不放。Anthropic 的公开版 S-1 从"8 月底"滑到"9 月底",OpenAI 的"9 月挂牌"没了下文。$2 万亿的故事,先过不了自己的时间表。
市场自己找了个新热源。Robinhood Chain 的 DEX 单日交易量 9 月 5 日冲到 $37 亿,单日费用 $375 万,超过 Ethereum 和 Base 之和。两个月前它还是条 meme 链,现在是代币化股票的主交易所。
UNI 90 天涨了 134%,收费开关按下六周,第一个业绩兑现周到了。借贷侧同样在换挡,Morpho 活跃借款 $50 亿创历史新高,逼近 Aave。泼冷水的是 Centrifuge,9 月 2 日的报告说真正接入 DeFi 组合的代币化资产只有 12%。上链的多了,上市场的还是少数。
机器那头在抢位置。Visa 的支付接进 OpenAI,agent 经用户授权在对话里直接下单,Visa 首席产品官把话说满:"这场变革比互联网和移动更深刻。"
Anthropic 走的是反方向,开源 Claude Commerce Agents 蓝图,agent 嵌进商户自有 App,支付方式留给商户自选。一个抢入口,一个站商户。同一周 x402 开始被挤水分:累计 1.65 亿笔、6.9 万活跃 agent,约一半交易量疑为测试流量。机器经济的第一次刷量审计。
华尔街已经去当验证人了,参议院还在数票。
关闭
更多
 Kimi 特别招募:全球 7 人,欢迎辍学的异类今天,Kimi 开启「Wild Card」特别招募计划:
寻找 7 名异类,作为未来的业务合伙人来培养,与创始团队一同工作
希望你是这样的异类:读书辍学、创业失败、不信命、热衷于各种方式无限折腾...
希望身为异类的你能够来到 Kimi,与创始团队一同工作,有独立充沛的算力支持,还有锁定当下估值的期权
在 Kimi,你将有着最广阔的机会去施展才华,可以是探索下一代 Agent 产品,用你的想法去惊艳整个世界;你也可以从零开拓并主导一个国家的市场,海阔天空任你驰骋;当然,更可以是拉手更多的生态伙伴,一同奔赴 AGI 的星辰大海
希望愿意为一个想法迭代 100 轮,品鉴过 1000 个产品和作品,在某个领域死磕过 10000 小时的你,凭着这股子执劲,来一同创造更广阔的世界
这 7 个名额属于社招的特别招募,校招和实习也同时开放了。这是 K3 之后的首次公开招聘,也是 Kimi 第一次开展业务团队校招,面向 2027 届、2028 届毕业生;实习面向在校学生,不限年级
 Avenir Group 下注 WasabiCard:为什么 U 卡退潮,稳定币支付反而更香了?资本下注发卡、合规、清结算和企业 API,稳定币支付的红利,正从「卡」转向「底层」。
撰文:农民 Frank
李林又下注了。
2026 年 6 月 3 日,全球稳定币支付基础设施平台 WasabiCard 完成 Pre-A 轮融资,算上此前的早期轮次,累计融资已接近 1000 万美元,投资方包括 Vernal Capital、Avenir Group、Vision Plus Capital 与 01VC——其中 Avenir Group,正是李林的家族办公室。
有意思的是,几乎前后脚,另一条消息在社群里刷屏:Fiat24 暂停中国大陆地区的新开户申请,而 SafePal、Bitget Wallet 等多款中文用户熟悉的加密支付卡服务,均与 Fiat24 的发卡能力存在合作关系。
一边是资本加注一家「看不见的」支付基础设施公司,一边是底层服务商因政策调整,直接牵动部分前端卡产品,放在同一个时间点上看,恰好提供了一个重新观察稳定币支付赛道的切口。
而切口背后,是一个正在快速放大的真实需求。
一、U 卡退潮:退的不是需求,是模式
根据 Fireblocks《State of Stablecoins 2025》报告,受访机构中,49% 已经在支付场景中使用稳定币,另有 41% 处于测试或规划阶段,这意味着近九成机构都已在以某种方式接触稳定币支付。
需求在涨,但承接需求的方式,正在发生变化。
众所周知,过去几年稳定币支付在中文市场被讨论最多的形态,几乎就是「U 卡」:用户把 USDT、USDC 等稳定币转入卡产品,再用于线上订阅、消费或线下支付,这也最容易被大家理解并接受。
但 U 卡只是用户看得见的前端。
一张卡的背后,真正复杂的是发卡资质、卡组织合作、KYC/AML、风控系统、稳定币与法币兑换、清结算网络、商户通道与跨境支付能力,只不过被用户记住的往往是 RedotPay、KAST、Crypto.com 等前端面向用户的品牌,WasabiCard 等机构却并不为人熟知。
事实上,也正得益于 WasabiCard 等基础设施公司,在今天,单独「发一张卡」,才不是一件难事。
项目方完全可以把稳定币承兑、额度分配、卡片签发、消费通道等环节统统交给第三方服务商,自己只需贴上品牌并完成前端上线,某种意义上,这也是 U 卡产品过去几年快速扩散的重要原因。
所以 Fiat24 收紧开户只是一个引子。
真正的问题在于,过去几年快速扩散的 C 端 U 卡,本质上是一种「轻前端、重外部依赖」的模式,把最难的环节都外包了出去,自己留下的主要是品牌、获客和那层用户界面。虽然这解决了「把 U 花出去」的问题,却没解决「如何长期、稳定、合规地把这门生意做下去」的问题。
过去一年,多个前端卡产品的收缩甚至退场,已经反复说明仅靠前端体验,撑不起一门能穿越周期的支付生意。
这一点很关键。
U 卡产品可以被复制,补贴可以被跟进,用户也会随着费率、风控和可用性快速迁移,真正难复制的,是后台能力:
能否在多个市场维持稳定的发卡和收单合作;
能否处理不同司法辖区的身份认证和反洗钱要求;
能否在稳定币充值、法币兑换、卡片消费、商户结算之间保持资金流和信息流的一致;
能否在异常交易、高风险地址、拒付、退款、冻结和合规审查中,形成足够成熟的风控体系;
这也是 Avenir Group 等一众机构下注 WasabiCard 的逻辑起点——机构看中的,或许不是又一个加密卡产品,而是一门正在从「卡」走向「底层」的稳定币支付生意。
二、Avenir Group 为什么下注 WasabiCard
过去几年,加密市场并不缺乏宏大的叙事。
从 DeFi、NFT、GameFi,到公链、L2、Restaking、AI + Crypto,行业周期往往由资产价格、代币预期和流动性扩张驱动,但支付一直是一门不太一样的生意,它没有那么性感,也很难在短时间内制造极端的估值想象力,却更接近真实世界的交易需求。
因为只要交易发生,支付、换汇、发卡、结算、收单和跨境转账,每一个具体的环节,都有机会产生收入。
而这门生意的规模,已经不容忽视,Artemis 数据显示,2025 年全球稳定币链上转账总量达到 33 万亿美元,同比增长 72%,超过了 Visa 与 Mastercard 的总和,即便剔除交易所内部调拨、套利等非支付用途,其真实经济体量也已逼近传统卡组织的量级。
无论这些资金流最终对应的是交易、调拨还是结算,都意味着稳定币已经成为全球资金流动的一张重要底层网络,但也正因如此,一笔链上 USDT/USDC 转账,要真正变成企业可用的支付、员工可收到的薪酬、商户可接受的结算、用户可消费的卡余额,还需要一整套链下金融基础设施承接。
这正是 WasabiCard 这类公司的机会。
它们做的是更接近「脏活累活」的环节,像对接卡组织与发卡资源、搭建企业 API、处理资金结算、管理风控与合规,以及支持企业客户把稳定币支付能力嵌入自己的业务流程,这类事情不像发行一个 Token 那样可以快速吸引市场注意力,但一旦能力被验证,就可能形成更强的复用性。
因为从商业模型看,B2B 基础设施与 C 端卡产品,天然就是两种生意。
C 端卡产品需要持续获客、持续补贴、持续教育用户,还要面对用户对费率、可用性和品牌信任的反复比较;而 B2B 支付基础设施一旦被交易所 / 钱包、支付公司、出海企业等集成,就有机会伴随客户自身的交易规模增长而持续受益——前者困在获客的循环里,后者却更容易形成复利。
更重要的是,一旦项目方把某套支付 API 接入自身业务,迁移成本就会变高,合作关系也更可能围绕交易量、结算量与业务规模逐渐加深,这正是底层基础设施的妙处所在:它不必自己跑赢所有人,只要客户里有任何一个跑出来或跑出规模,它就能分享增长红利。
把这些拆开看,也就解释了资本为什么更愿意关注底层:
支付是稳定币最容易跑出真实现金流的场景之一,相比仍依赖代币周期与流动性预期的 Web3 叙事,它更贴近真实交易需求,是一种不完全靠市场情绪,而更多靠交易流水和网络规模驱动的商业模型;
WasabiCard 等服务商本身已有业务和合规基础,在 B 端客户关系与高度合规的体系上积累了可复用的能力,对投资人而言,「已经被集成」比「计划被集成」值钱得多;
资本买的不是单点产品,而是一套可扩展的基础设施,它的增长可以「搭」在客户的增长之上,而非每一单都要重新获客;
对投资机构来说,一个单点 U 卡产品的天花板,取决于它能拿下多少 C 端用户,以及这些用户的活跃消费频次;而一套稳定币支付基础设施的想象力,则取决于它能服务多少企业客户,拥有多少支付场景,以及能否成为更多前端产品背后的通用能力层。
从这个角度看,Avenir Group 对 WasabiCard 的投资,与其解读为某种「权威背书」,反倒更像一个嗅觉灵敏的老 Crypto 玩家,对稳定币支付基础设施的一次方向性下注。
它指向哪里,或许比这笔融资本身更重要。
三、不比规模,比身位:B 端的壁垒在哪?
当然,这并不意味着基础设施模式天然更容易成功,在稳定币支付里,C 端卡和 B 端基建本就是两条赛道,硬比绝对规模没有意义,关键是看身位。
先看 C 端这条赛道的标杆 RedotPay,目前拥有 600 万以上用户、覆盖 100 多个国家、年化交易额约 100 亿美元、年收入超过 1.5 亿美元,2025 年累计融资 1.94 亿美元、估值突破 10 亿美元。
它几乎是 U 卡能跑到的天花板——但耐人寻味的是,即便是这样的冠军,发卡 BIN 也曾要靠 Reap 这样的持牌方、合规要接 Fireblocks 与 Sumsub、跨境 payout 要接入 Circle 的网络。
换句话说,跑在最前面的那张卡,自己也站在一层底层基础设施之上。
再看 B 端这条赛道的「毕业生」BVNK,年处理支付额超过 300 亿美元、覆盖 130 多个国家、握有 MiCA 等多地牌照,最终被 Mastercard 以最高 18 亿美元收购,成为迄今最大的稳定币基础设施并购。
它给出的是这条赛道的另一种终局,那就是不去抢 C 端用户,而是把底层能力做到足够深,合规不断打磨成熟,最后被巨头收编进全球网络。
WasabiCard,也站在这条赛道上,截至本轮融资,官方披露已服务全球 500 多家企业客户、累计发卡超过 50 万张、处理交易额突破 10 亿美元,并完成了对 Avalanche、Arbitrum、BNB Chain 等多链的接入,近期还加入了 Circle 的合作伙伴计划。
它把发卡、API、结算与支付能力聚合成单一接口,主打与全球主要市场银行机构合作的本地化策略,定位是一家能「一键」对外输出全球白标发卡、API、清结算与支付能力的基础设施公司,而本地化策略让 WasabiCard 可以在全球地区利用当地的银行能力,合规的向本地用户发卡;同时作为其企业客户,只需要集成一次 API,就可一键完成全球发卡。
更关键的是,从公开资料看,WasabiCard 的重心并不只是面向消费者发卡,而是在持续扩展全球发卡资源、企业支付 API、全球资金分发(Payout)、多链资产接入与合规体系建设,这意味着它提供的不是单一支付产品,而是一套能被不同平台和商业场景调用的底层支付能力。
那么,这层能力的护城河究竟在哪?
Fireblocks 报告恰好给出一个佐证:银行与支付机构在挑选稳定币基础设施供应商时,41% 最看重「快速可靠的资金分发(payout)」、34% 看重合规,简言之,payout 与合规,正是企业选型时最被看重的两项,这恰恰是发一张卡所不能替代的。
对 WasabiCard 这样的 B 端代表性玩家来说,也意味着要证明不只是自己能发卡,而是可以成为不同企业客户背后的稳定币支付操作系统,服务更广义的互联网企业和跨境商业场景。
四、PayFi,「底层」重新被看见的时间点?
如果说前几年稳定币支付最热闹的部分是 U 卡,那么下一阶段更值得关注的,可能就在 PayFi 基础设施。
过去很长一段时间里,PayFi 容易被简化成「发卡」或「消费返现」,这让它看起来更像一个用户产品赛道,而不是金融基础设施赛道。
但近两年以来,情况正在发生明显的变化。
稳定币发行、支付、清结算相关的金融基础设施,已成为加密行业中少有的能稳定产生现金流的资产,与之绑定的 PayFi 赛道也聚集了几乎所有类型的玩家,从加密原生项目、传统支付巨头、稳定币发行方、交易所,到专门的稳定币公链,都在以各自的方式卡位。
最能说明问题的,是传统支付巨头的连环动作:
2024 年 10 月,Stripe 用约 11 亿美元拿下稳定币基础设施公司 Bridge,这在当时被视为加密领域规模最大的并购之一;
一年半后的 2026 年 3 月,Mastercard 宣布以最高 18 亿美元拟收购稳定币基础设施商 BVNK,比 Stripe 当年多付了约 7 亿美元,刷新了这一纪录;
几乎同期,Visa 与已被 Stripe 收入囊中的 Bridge 扩大合作,计划把稳定币关联卡从当时的 18 个国家推广到 100 多个国家;
而更早之前,PayPal 已经推出了自有稳定币 PYUSD;
把这些来自支付巨头、卡组织和大型金融科技公司的动作放在同一张地图上看,已经不是某一家公司对加密支付的孤立押注,而是整个支付行业围绕稳定币入口进行的一次提前卡位。
因为稳定币冲击的从来不只是支付体验,还有传统金融体系中更深层的利润与权力结构——它直接关系到谁能掌握新时代的账户、跨境通道乃至于清结算,从这个角度看,巨头们主动去连接链上账户、稳定币资产与商户收款端,与其说是拥抱创新,不如说是不愿在下一轮支付清算的重构里,被别人绕开并甩在身后。
不过,当巨头都开始亲自下场抢底层,留给独立基础设施玩家的窗口也就格外清晰——要么成为巨头网络里不可替代的一环,要么自己长成那张网络,毕竟监管与牌照、KYC/AML、卡组织合作、本地化合规,这些恰恰是过去靠流量和补贴跑起来的 C 端 U 卡产品最难长期负担的部分。
这也解释了为什么像 WasabiCard 这样的公司,此轮资金会主要投向全球合规体系建设、多银行业务网络对接与核心清结算系统升级,这些方向并不性感,却正是稳定币支付从用户产品走向金融基础设施时,必须补上的底层能力。
再往远看,PayFi 的想象力还可能延伸到 AI Agent 支付。如果未来 AI Agent 真的开始代表用户完成自动化交易,那么支付基础设施就不能只围绕「人」来设计。机器同样需要可调用的账户、可验证的授权、可控的额度、可审计的交易记录,以及能够在合规边界内自动执行的小额高频支付能力。
这会让稳定币支付基础设施的终局变得更复杂,当然,这仍然是更远期的想象。
但它至少说明,稳定币支付的价值边界,远比一张 U 卡更大。
写在最后
加密支付卡当然是一门好生意。
它把稳定币和现实消费连接起来,让用户第一次直观感受到「U 可以花出去」,这也是为什么 U 卡会在中文市场快速破圈,成为 PayFi 最容易被普通用户理解的入口。
但最大的红利,未必在卡上。
过去,市场更容易记住一张卡、一个 App、一次返现活动或一个低费率入口,但随着稳定币进入更大规模的现实商业场景,真正决定行业长期格局的,可能是更底层的能力。
WasabiCard 这类相对幕后的玩家,过去或许不是华语市场最熟悉的名字,但稳定币支付本身是一门慢生意,也是一门重生意,如果它能在合规、发卡、结算、收单、跨境支付和企业 API 等环节持续形成规模,就有机会成为 PayFi 时代一类关键公司的样本。
回到开头那两条近期发生的消息,它们指向的其实是同一件事,也即稳定币支付的竞争,正在从用户看得见的「卡面」,沉入用户看不见的「底层」。
正因如此,当越来越多资本开始重新审视稳定币支付基础设施时,这个行业,或许正在进入一个新的阶段。
 ARCB Venture Labs Expands Ecosystem Utility With the Launch of X CardARCB Venture Labs is expanding its digital asset ecosystem with the introduction of the X Card, a payment card solution designed to give greater real-world use to ARCB Token and selected ecosystem partner tokens.
One of the biggest challenges in Web3 today is simple: many digital assets have value, but limited daily use. Tokens may represent ownership, access, rewards, participation, or ecosystem value. However, for many users, the gap between holding a token and using it in real life remains wide.
The X Card is designed to close this gap. Through the X Card member portal, users will be able to load supported digital assets, view market reference prices, and convert eligible assets into a USD-based card balance when needed. This allows users to move from simply holding digital assets to using them for real-world spending.
The X Card is expected to support everyday and cross-border payment needs, including online shopping, business spending, travel bookings, lifestyle payments, international merchant transactions, and overseas ATM withdrawals. These services will depend on regional availability, platform rules, payment partner requirements, transaction limits, and applicable compliance procedures.
For ARCB Venture Labs, the X Card is more than a payment product. It is part of a larger ecosystem strategy. In the future, selected partner tokens may also be integrated into the X Card framework. This could allow approved projects supported by ARCB Venture Labs to give their communities more practical use for their tokens beyond their own platforms.
The physical card feature is also designed with flexibility in mind. A single user account may support the application and management of up to five physical cards, subject to platform policy, user eligibility, risk controls, and compliance requirements.
ARCB Venture Labs stated that the X Card will operate under a structured framework that includes account review, transaction monitoring, risk management, and compliance procedures. These measures are intended to align the card’s use with relevant regional regulations, payment network rules, and partner institution standards.
The launch of the X Card reflects a major shift in the digital asset industry: from speculative value to practical utility. By connecting ARCB Token and selected ecosystem partner assets to payment infrastructure, ARCB Venture Labs is building a clearer pathway between Web3 assets and real-world financial use.
The X Card is ARCB Venture Labs’ move to turn digital assets from stored value into usable value.SecurityScorecard收购DriftNet……强化第三方风险的“实时可见性”网络安全风险管理企业SecurityScorecard收购了英国互联网扫描与威胁情报初创公司Driftnet。收购金额未公开,此举旨在更快速地识别合作伙伴及供应链中的安全暴露点。
成立于2021年的Driftnet,长期运营着一套扫描引擎,用于在整个公共互联网范围内发现暴露的主机、服务及错误配置。该公司的分析范围不仅涵盖整个IPv4空间,还包括地区互联网注册数据、DNS记录及IPv6资产,并利用JARM、JA4X、JA4TScan等指纹识别工具来识别大规模设备与服务。其优势还在于曾与美国、欧洲及英国的计算机应急响应团队(CERT)、学术界研究人员共同开展互联网测量研究。
SecurityScorecard表示,计划将Driftnet技术整合到其基于人工智能的第三方风险管理平台“TITAN AI”中。TITAN AI于今年3月发布,专注于实现供应商风险评估问卷验证、优先级排序及供应链风险分析的自动化。
公司方面声称,结合Driftnet引擎后,能够比竞争对手情报提供商多索引40%的互联网暴露主机。其设想是借此在非标准端口、暴露的凭证、以影子形式运行的AI工具等风险因素演变为安全事件之前,就将其捕获。此举与近期企业环境中“代理型AI”软件在供应商内部快速扩散的形势相呼应,旨在提升第三方风险管理的实效性。
实际上,SecurityScorecard威胁情报团队利用Driftnet引擎,已识别出超过81.6万个暴露在互联网上的OpenClo AI代理框架部署案例。据悉,其中相当一部分已确认与过往的安全事件存在关联。该公司评价称,这一案例展示了因薄弱访问控制及现有供应商风险计划可见性不足而产生的新型第三方安全风险。
SecurityScorecard联合创始人兼首席执行官亚历山大·扬波尔斯基表示:“威胁环境已发生根本性改变。与AI自动化相连接的供应链工具已扩散至整个企业环境,但大多数第三方风险管理项目却未能洞察供应商所背负的AI风险。”
Driftnet创始人本·斯科菲尔德也表示:“我们开发引擎是为了找出主流扫描器遗漏的基础设施。加入SecurityScorecard后,这些情报能够直接传递给最需要的第三方风险管理团队和安全运营中心(SOC)团队。”
SecurityScorecard计划维持Driftnet与各国CERT及大学现有的研究合作关系。此次收购是继去年9月收购供应商安全审查自动化企业HyperComply之后,又一次追加的收购行动。市场普遍认为,随着生成式AI和自动化工具的普及,供应链安全的盲区日益扩大,因此,拥有实时互联网可见性的安全平台的重要性将进一步提升。
TP AI注意事项
本文使用基于TokenPost.ai的语言模型进行了摘要。正文主要内容可能被遗漏或与事实存在出入。
 旧地图加速失效:Mastercard 的 18 亿,和稳定币支付的下半场撰文:农民 Frank
这笔账,用财务逻辑算不通,因为是在争夺下一代全球支付体系的「霍尔木兹海峡」。
2026 年 3 月,Mastercard 宣布将以最高 18 亿美元收购稳定币支付公司 BVNK,预计于年底前完成该交易。
如果只看财务数据,这笔交易并不便宜。BVNK 2025 年处理了 300 亿美元的稳定币支付量,但全年营收只有 4000 万美元,按这个口径看,估值显然很难用传统收入倍数去解释。
Mastercard 显然不是冲着 BVNK 当下那点利润去的。
它买的,是 BVNK 在新一代支付网络中的位置。当稳定币开始从 Crypto 市场内部的交易工具,逐步进入真实世界的跨境收付、企业结算和全球资金调度体系时,真正稀缺的,不再只是「谁能发一枚新的稳定币」,而是谁能把法币账户、支付机构、商户需求和链上结算轨道真正接起来。
谁控制了这个连接桥梁,谁就更有机会在旧支付网络向新支付网络迁移的过程中,提前控制了这个全球支付体系的「霍尔木兹海峡」。
一、为什么是 BVNK,为什么是现在?
要理解这笔收购的意义,先要看清 BVNK 究竟在做什么。
严格意义上讲,BVNK 并不是一家典型意义上的 Crypto 公司,它最核心的资产,不在于发行稳定币,也不在于面向散户提供某种加密产品,而在于把链上结算能力嵌入真实商业支付网络。
换句话说,它更像是一座桥,一端连着法币支付世界,另一端连着链上稳定币体系。
这也决定了它的客户画像都是 Worldpay、Deel、Flywire 等金融科技公司、支付服务提供商(PSP) 和跨境支付企业,它们本身就有大量真实的全球收付款需求,需要更快、更低成本地完成资金流转,但往往并不具备直接对接链上稳定币底层的能力——无论是钱包体系、链上路由、稳定币的接收与发送,还是兑换流程、合规风控与系统集成,这些都不是大多数企业愿意自己去搭建和维护的部分。
而 BVNK 做的,正是把这一层复杂度封装起来,提供一整套围绕稳定币收付展开的解决方案,并把这些能力嵌入企业原有支付流程,也就是说,它卖的是让企业能够使用稳定币轨道的接口能力。
来源:BVNK
而这,恰恰也是 Mastercard 最想要的东西。
很多人谈稳定币支付,容易把焦点放在「更快」、「更便宜」等表层优势上,但对于 Mastercard、Visa、银行和跨境支付网络而言,稳定币真正带来的挑战,并不只是「出现了一种更快、更便宜的支付方式」,而是支付网络本身开始出现迁移的可能性。
过去,全球大量跨境支付走的其实是代理行网络,本质是由一层层银行账户关系、清算通道和本地金融机构共同构成的全球资金转运网络,这套体系的优势在于成熟、覆盖广,但问题则在于路径长、节点多、到账慢、费用高,尤其是跨境链路中的每一层,几乎都要从中抽取自己的收益。
对于传统银行和支付机构而言,这种「慢且贵」恰恰是利润的来源,因为只要链路足够复杂,跨境支付就天然会产生手续费、汇兑点差、头寸占用成本、清算服务费以及围绕企业财资管理展开的一系列附加收入。
也就是说,传统跨境支付系统赚的,从来不只是「转账的钱」,更是围绕转账这件事所形成的一整套资金组织权,这才是这场竞争真正敏感的地方,那一旦稳定币开始进入真实商业支付场景,这套旧体系中最核心的价值环节,都会面临重新洗牌:
原本由银行、卡组织和传统支付网络牢牢把持的位置,需要重新考虑谁来连接商户与资金,谁来组织跨境清算,谁来掌握支付入口与流动性出口?
从这个角度看,稳定币对卡组织的冲击,其实是致命的。毕竟 Mastercard 们的商业模式确实建立在它们掌握着全球商户与发卡体系之间的连接权,以及在跨地区、跨币种、跨机构的支付流转中,占据着不可轻易绕开的关键节点。
因此 Mastercard 买下 BVNK,其实是买下了一个连接旧世界与新轨道的「桥梁」——它要的不是眼前的利润,而是在稳定币支付逐步走向主流之前,提前控制那个最关键的「霍尔木兹海峡」,彻底杜绝「绕过卡组织」的可能性。
这也是为什么,Mastercard 自己在投资者电话会上也坦承,自建类似的区块链金融能力,需要「相当长的时间」。
换句话说,买,比建快。
来源:BVNK Blog
说到底,这笔交易如果只用收入倍数、利润率、成熟度等传统并购视角去看,BVNK 都很难支撑这样一个价格,但如果把它理解为对一场针对未来支付版图的提前卡位,一切就都顺理成章。
BVNK 在最新官方 Blog 中也明确写到,未来双方的协同方向包括由 BVNK 为 Mastercard 的支付端点提供稳定币能力,为处理商和收单机构实现 24 小时稳定币结算,并将稳定币结账能力纳入 Mastercard 支付网关,并直言这些协同效应有望带来数十亿美元的新增收入。
二、支付巨头的「清算与网络控制权」之争
值得玩味的是,Mastercard 并不是第一个参与这场跑马圈地的人,甚至可以说,它是动手最晚的那一个。
早在这笔收购尘埃落定之前,2025 年 10 月初,Coinbase 就曾率先与 BVNK 展开收购谈判,交易区间锁定在 15 亿至 25 亿美元,综合多方消息来看,Coinbase 在这场竞购中一度占据上风,甚至曾与 BVNK 签署排他性协议。
只不过,双方最终在当月宣告谈判破裂,这才为后续 Mastercard 的胜利入局留下空间。
来源:Fortune
一个有意思的对比是,2024 年 10 月,全球支付巨头 Stripe 用 11 亿美元拿下了稳定币 API 服务提供商 Bridge,创下彼时加密货币领域最大收购案;而一年半后的今天,Mastercard 比 Stripe 多付 7 亿美元,同时刷新了这个纪录。
与此同时,本月初,Visa 页与 Bridge 扩大合作,计划将稳定币关联卡推广至 100 多个国家。
都是卡组织巨头,都在收购稳定币支付服务商。如果放在同一张地图上看,就会发现,从 Stripe 到 Mastercard 的收购,再到 Visa 及 PayPal 提前多年推出的 PYUSD,这已经不是某一家公司的孤立押注,而是整个支付行业都在同步进行的一次提前卡位:
稳定币冲击的从来不只是支付体验,而是传统金融体系中更深层的利润与权力结构,因此全球支付巨头不得不主动尝试连接链上账户、稳定币资产与商户收款端,绕开或者避免它人绕开传统支付链路中的发卡行与卡组织。
这也是为什么,Bridge 和 BVNK 这类公司会突然变得稀缺,它们真正有价值的正是处在一个极为关键的交叉口,一边连接链上账户与稳定币资产,另一边连接商户、企业、支付服务商与法币结算网络。
换句话说,行业早已越过了「谁发行稳定币」的初级阶段,进入了「谁能把稳定币真正组织成一张可运行的网络」的下半场。
同时,这张「稳定币网络」的价值,在 AI 时代还很有可能会被进一步放大。
一个长期被低估的趋势是,未来发起支付的主体未必永远只是人,也可能越来越多来自 Agent、机器人和自动化系统,而传统卡组织最擅长的,是围绕人的消费、收单、发卡和银行卡账户体系去组织支付,但在 AI Agent 日益普及的背景下,机器与机器之间的小额、高频、自动化结算需求,未必天然适配卡网络这种为消费金融时代设计出来的架构。
相比之下,链上支付与稳定币轨道反而更符合这类新需求,因为稳定币天然可实现全天候运行、可编程、支持高频微支付、全球统一结算、无需复杂中间方授权,也就是说,稳定币争夺的未必只是今天已经存在的那部分跨境支付存量,更可能是未来一块更大的增量支付市场。
传统巨头也在加码这块新兴的领域,譬如 Visa Crypto Labs 已经推出首个实验性产品 Visa CLI,让 AI 代理在编写代码时安全地支付所需费用,且无需 API 密钥的程序化卡支付。
来源:𝕏
说到底,稳定币支付并不是对旧体系的一个局部补丁,而是在试图重画下一代全球支付网络的地图。
顺着这个逻辑继续往下看,未来更值得持续观察的,未必只是那些最像“稳定币发行商”的单点业务角色,而是那些同时处在交易、合规、机构流动性与支付网络延展交界处,更有机会长成稳定币时代平台型节点的参与者,它们未必短期最热,却往往更接近长期竞争的核心。
这个判断背后,是一个更大的现实正在成形。
三、同一张地图,两种解法解法之外的新思路
客观而言,Mastercard 对 BVNK 的这笔收购,也替整个市场补上了一层认知:稳定币的价值,不只在发行端,更在连接端;不只在合规身份,更在流动性与支付网络的组织能力。
这也是 Stripe、Mastercard 等巨头持续进行收购的根本原因,它们真正想买下的,不只是某项稳定币技术能力,而是围绕这种能力继续向上搭建网络的可能性。毕竟,只有当链上账户、稳定币流动性、商户场景、法币清算与监管适配真正连成一体时,稳定币支付才会从一个「新工具」变成一张「新网络」。
但有一件事值得注意,Mastercard、Stripe 这类巨头的路径,本质上都是从传统金融出发换轨,它们通过收购买入链上能力,再借助既有的分发网络来驱动稳定币规模化。这条路径虽然清晰,却需要从沉重的历史包袱中破茧,重新定义自己和链上的关系。
这也意味着,除了从旧世界出发、主动向稳定币方向迁移,其实还存在另一种解法,方向相同,起点不同。
对,就是那些从一开始就生长在链上原生土壤里的合规平台,反向「从稳定币扩散 TradFi」,它们不需要「换轨」,因为它们本身已经在轨道上。
以全球加密监管推进最快的地区之一香港为例,过去多年,已衍生出 OSL、HashKey 等多家持牌合规平台,相比把稳定币当成新业务去接入的传统支付平台,这类从数字资产与链上流动性体系中成长出来的原生合规平台,天然更靠近稳定币时代真正重要的几个环节:交易、托管、流动性、合规接入,以及向支付场景延展的能力。
伴随着香港稳定币监管节奏的持续推进,也已经有持牌平台开始将这种潜在能力付诸实践。以 OSL 为例,去年明确向稳定币支付与结算基础设施方向转型;今年 1 月完成对全球 Web3 支付服务商 Banxa 的收购,2 月又上线了符合美国联邦监管、并可在香港合规分销的企业级美元稳定币 USDGO,重点布局跨境电商、大宗贸易与互动娱乐等场景。
这是一条典型的「TradFi + Digital Finance」结合的落地路线,企业使用 USDGO 进行跨境结算,若再叠加旗下 OSL BizPay 的一站式稳定币收付款与结算能力,打通法币和稳定币之间的自由兑换与流通,以及其在多市场推进的牌照与合规网络,整条链路便有机会在不依赖传统 SWIFT 体系的前提下完成法币入场、链上稳定币结算、账户管理与资金归集、财库优化、法币出场,并同时满足合规、监管和审计可追溯的要求。
这与 Stripe 收购 Bridge、Mastercard 收购 BVNK 的路径,形成了一种很有意思的对照:同样都是奔向「链上账户 + 稳定币 + 全球支付网络」这个终点,一种路径是从已有生态出发,主动换轨;另一种路径则是轨道已经存在,等待更多流量、场景与监管条件成熟后自然放大。
两种解法,各有各的逻辑,也各有其时间窗口。
来源:OSL
也正因为如此,与 Mastercard 收购 BVNK 几乎同步,香港首轮稳定币发行人牌照审批结果即将揭晓这件事,才显得格外耐人寻味。
因为稳定币对全球金融体系的长远价值,最后还是取决于有多少真实运转的网络,让资金在其中流动得更快、更便宜、更可信,让企业和个人真正用起来。
所以,下一阶段真正值得观察的,或许就是哪些玩家能进一步把「入口」变成「流量」,把「流量」变成「网络」,再把「网络」变成新的全球支付基础设施。
写在最后
归根结底,Mastercard 花了 18 亿,买的不是一门生意,是一个位置。
把这个判断放进更大的坐标系里看,会更加清楚全球支付网络正不可逆地向稳定币方向移动,虽然动作有快有慢,路径有异有同,但最终比拼的,其实都是同一件事:
谁能把链上账户、流动性、支付场景与合规框架真正连成一张网。
而这也正是下一阶段最值得持续追问的问题,毕竟当稳定币不再只是链上的美元替身,而开始反向渗透传统金融体系时。
真正的变化,或许才刚刚开始。SecurityScorecard,基于人工智能的“TITAN AI”目标将供应链风险降低75%网络安全风险治理公司SecurityScorecard发布了全新人工智能平台"TITAN AI"。该平台致力于将传统被动响应的第三方风险治理流程转变为自动化的"威胁感知系统"。此项服务构建于SecurityScorecard现有评级体系及第三方风险治理平台之上,旨在为当今复杂的风险环境提供增强型威胁情报。
"TITAN AI"使组织能够实现供应商风险治理自动化,帮助第三方风险管理、安全及风险团队简化复杂流程并节约资源。这使得团队无需增配人员即可扩展第三方风险管理项目,大幅提升运营效率。新服务将帮助组织在事故发生前及早发现并管控风险敞口,显著提升风险治理的速度与一致性。
SecurityScorecard强调,"TITAN AI"可帮助客户将供应链入侵风险降低高达75%,并将供应商协作效率提升至9倍,从而实现事前快速响应。该服务能增强组织的网络弹性,助力决策者做出更快速、更明智的决策。
 Circle 与 Mastercard 官宣合作,加密行业的下一阶段属于支付撰文:@benfoxrubin,Mastercard
编译:Peggy,BlockBeats
编者按:随着稳定币规模持续扩大,区块链正在从投机叙事逐渐走向金融基础设施。近期,Mastercard 推出 Crypto Partner Program,联合包括 Circle 在内的多家机构推动数字资产应用落地,也反映出传统支付体系正在重新审视区块链的角色。
在 Circle 首席商务官 Kash Razzaghi 看来,稳定币的真正普及并不会以「加密产品」的形式出现,而是作为一种看不见的金融「管道」嵌入支付体系。本文围绕这一趋势,讨论稳定币从交易工具走向支付基础设施的路径,以及传统金融机构为何开始主动参与这一转变。
以下为原文:
Circle 最广为人知的产品是其稳定币 USDC。目前,USDC 的流通规模已超过 770 亿美元,使其成为全球最大的稳定币之一。但 Circle 的目标并不止于此。
该公司正致力于构建一整套基础设施,以推动区块链支付和金融服务真正走向大众化应用。具体而言,Circle 通过提供开发者工具、推出 Circle Payments Network,以及打造自有区块链 Arc,为企业提供基于区块链的支付能力与金融功能,从而让几乎任何公司都能够接入链上金融体系。
Circle 首席商务官 Kash Razzaghi(负责公司合作伙伴关系与战略)表示:「我们正在打造一个被称为互联网金融平台(internet finance platform)的体系,其目标是真正推动并加速资金在链上流动这一趋势。」
在他看来,将金融基础设施迁移至区块链之上,有望使资金流动更快、更低成本且更加透明。不过,他也指出,重塑整个支付生态并非任何单一机构可以独立完成,因此 Circle 正与包括 Mastercard 在内的多家企业展开合作,以扩大稳定币在全球范围内的使用与接受度。本周,Mastercard 公布了新的 Crypto Partner Program(加密合作伙伴计划),Circle 亦成为其中的一员。
Razzaghi 补充说:「这需要整个生态共同参与。Mastercard 的加入,为这项技术能够发展成什么样、这个行业未来可能演变成什么形态,带来了巨大的可信度。」
Kash Razzaghi(Circle 的 COO):当稳定币以及整个这套技术真正实现主流普及时,它们会像「水电管道」一样成为底层基础设施,人们在使用它,却几乎不会意识到自己持有的是稳定币。
Kash Razzaghi 在 1 月从 World Economic Forum(达沃斯世界经济论坛)返回后不久,接受了 Mastercard 新闻中心的采访。在达沃斯期间,他与来自金融与金融服务行业的众多人士交流,希望吸引更多机构加入不断壮大的区块链生态。
以下问答内容经编辑整理,以保证篇幅与表达清晰。
你如何看待当前自由浮动的加密货币市场?
市场的波动是可以预期的。事实上,在加密行业的大部分历史中,投机一直是主要驱动力。
但真正让我们感到兴奋的是,这个行业正在从投机走向基础设施。当然,交易和投机不会完全消失,这也不是重点。关键在于行业正在经历一种演进:从投机市场,逐渐转向金融基础设施。
加密市场确实经历过繁荣的时期,也经历过更动荡的阶段。这些周期一直存在。如果有些人选择离场,就一定会有新的参与者进场——市场本身就是这样运作的。
今年达沃斯关于区块链的讨论重点是什么?
今年达沃斯的讨论几乎都围绕着基础设施展开。
大家讨论的是:区块链技术和数字资产如何解决现实世界的问题,或者如何提升资金流动、价值存储以及金融系统接入的能力。
今年的达沃斯给人的感觉非常积极。随着监管逐渐为机构参与铺平道路,区块链基础设施的优势开始变得更加明显。讨论的重点已经不再是投机,而是:
如何利用这项技术即时、安全、低成本地转移数十亿甚至数万亿美元的价值
如何升级一个 过去 75 年几乎没有发生根本改变的金融系统基础设施
业内普遍认为,这种转变将让整个生态受益。无论是金融基础设施公司、金融市场参与者,还是金融服务机构,都可以借助这项技术升级自身业务、提供更好的服务。
过去很长一段时间,市场的叙事是:区块链会不会取代银行?会不会取代卡组织?会不会取代传统金融体系?
但现实并不是这样。
真正令人振奋的是,如今的讨论已经转向如何在现有金融体系之上进行升级与协作。银行、金融机构、传统交易所、卡组织都在拥抱这项技术,因为大家都预期:资金流动成本会接近于零、资金流动速度将显著提升
如果金融体系真的要升级,这对 Mastercard 意味着什么?双方如何合作并实现共赢?
从本质上来说,Mastercard 提供的是什么?
信任。
你们建立了一个全球信任网络。我自己就有 Mastercard。当我刷卡时,商户之所以放心,是因为他们知道资金一定会到账——因为 Mastercard 在背后提供担保。
在我看来,信任的重要性永远不会消失。
Mastercard 在这个生态中的角色,不仅是继续维护这种信任网络,还包括:为交易提供更先进的技术、让支付更简单、让金融服务更加普惠、减少中间环节、降低摩擦成本,甚至随着时间推移,让交易成本进一步下降
而对于 Circle 来说,好处则是:稳定币与数字资产的普及。
我们相信未来的资金流动将越来越多地发生在链上。我们认为,从长期来看,链上资金流动会更加高效。
当然,要实现这一点,还需要很多事情完成,例如:基础设施建设、监管框架、合规体系
目前我们还没有完全到达那个阶段。但当 Mastercard 开始真正构建链上产品,并为自己的客户提供链上服务时,这将极大地加速稳定币的普及。
当前稳定币最主要的使用场景有哪些?
目前主要有三大使用场景。
交易与投资
目前稳定币最大的应用场景仍然是加密资产交易与投资。
如果你投资比特币、以太坊等数字资产,使用 USDC 作为交易媒介非常方便。你可以随时在不同资产之间切换,并在需要时把资金停留在稳定价值的资产中。
支付(尤其是跨境支付)
第二个场景是支付,特别是 跨境支付。如果你需要从一个国家向另一个国家转账,无论是机构资金调拨还是个人汇款,稳定币都是一种非常高效的方式。
在区块链上转移资金可以:减少中介机构、降低费用、将结算时间从数天甚至数周缩短到几秒或几分钟
我们已经看到几乎所有行业都在进行大规模资金转移。即使是一家大型机构,如果需要从新加坡向纽约转账,也可以通过稳定币完成,而且不再受银行营业时间限制。
未来,稳定币支付不仅会用于跨境场景,还会扩展到几乎所有支付领域。
价值储存
第三个场景是价值储存。
这一需求主要出现在本币严重贬值的国家,例如:伊朗(我的出生地)、委内瑞拉、阿根廷
在这些高通胀国家,居民往往不再信任本国货币,更愿意持有美元资产进行对冲。稳定币正好提供了一个数字化的美元储值工具。
我们认为,支付和价值储存的需求将推动稳定币市场规模远远超过今天的水平。
你认为稳定币什么时候会实现主流普及?
有一种观点认为,当稳定币以及整个区块链技术真正实现主流普及时,它们将成为底层基础设施。也就是说,人们只是在持有美元、发送美元,但并不会意识到自己实际上持有的是稳定币。
我们经常用一个类比:当你访问网站时,URL 前面有 HTTP。但大多数人并不理解 HTTP 技术,他们只是简单地使用互联网。
稳定币未来也可能出现类似的情况,链上金融成为基础设施,而用户几乎感知不到它的存在。
你的职业经历横跨多个行业,这如何帮助你今天的工作?
其实并不存在所谓的「标准职业路径」。职业发展既需要运气和时机,也需要不断积累的经验。
如果回看我的职业经历,会发现它很杂:服装行业、体育社交平台、视频分发平台、加密行业
但这些经历背后的共同点是:创业精神、市场拓展能力(go-to-market)、商务拓展、销售能力
我一直很喜欢从零开始构建事物,也希望参与那些能够影响大量人的项目。
六年前我加入 Circle 时,其实并不是一个特别「crypto-native」的人,也谈不上是加密专家。但当你真正理解这项技术的潜力之后,就会被它激励,并逐渐形成一种使命感。Cardano创始人Hoskinson预言加密货币将“吞噬”AI,并称数据中心热潮将破灭Techub News 消息,Cardano创始人Charles Hoskinson在Deeptech Insights播客中表示,加密货币行业将对人工智能产生类似当年对密码学的影响,并预言当前AI数据中心建设热潮将走向破灭。他认为区块链可为AI提供支付轨道、数据所有权、溯源和分布式计算,而数据中心每年10倍的投资增速因电力不足不可持续。
Hoskinson指出,AI面临支付、对齐和数据溯源三大难题,而区块链能通过共享规则机制、追踪数据来源与流转记录来解决。他预测未来5到10年内,AI将像密码学一样被加密货币“吞噬”,因为加密货币能解决AI无法解决的硬问题。
他还提到,若前沿AI转向运行在小型机器网络而非集中式数据中心,加密货币将是“唯一存在的协调技术”。此外,他预计美国《CLARITY法案》在2029年前不会在国会通过,并批评该法案早期草案是“可怕的垃圾法案”。(CryptoPotato)Column 将稳定币支持集成至银行平台,挑战 Mastercard 与 MarqetaTechub News 消息,Column 已将稳定币支持集成至其银行平台,此举可能重塑金融科技基础设施,并对现有卡片发行商 Mastercard 和 Marqeta 构成挑战。
(Crypto Briefing)现代汽车信用卡计划扩大 Avalanche 稳定币支付试点Techub News 消息,现代汽车信用卡(Hyundai Card)计划在成功试点后,扩大其在 Avalanche 区块链上的稳定币支付项目。该公司正寻求将这一实验推向下一阶段。
(U.Today)Cardano 加入 Mastercard 加密合作伙伴计划Techub News 消息,Cardano 基金会已加入 Mastercard 加密合作伙伴计划,作为其区块链赛道成员,将参与跨境资金流动、B2B 交易及结算等领域的合作。
该基金会称此举是连接公共区块链基础设施与全球资金流动方式的又一进展。此外,Cardano 通过 Masumi 已正式集成至 x402 代码库,支持 AI 代理在 Cardano 主网及测试网上进行支付交易。(U.Today)Circle 的 Arc 网络 9 月 16 日开放主网,分析师质疑其能否复制 Robinhood Chain Meme 热潮Techub News 消息,Circle 的 Arc 网络将于 9 月 16 日开放公共主网。分析师 SoSoValue 认为,Arc 难以复制 Robinhood Chain 的 Meme 币热潮,因其验证者包括 Visa、万事达卡、贝莱德等受监管机构,声誉风险高,且缺乏公开内存池、原生代币回购机制等关键条件。
Arc 的资产分发渠道主要通过卡组织和资管机构,而非零售交易者。其 ARC 代币尚未推出,Gas 费以 USDC 支付。尽管 Arc 兼容 EVM 且 Uniswap v4、Aerodrome 将同步上线,但 SoSoValue 认为其 Meme 行情更难启动且更易消退。
Robinhood Chain 自身热潮已降温,日收入从峰值 400 万美元降至上周的 106 万美元,跌幅达 83%。其 CEO Vlad Tenev 曾表示链上真实世界资产是初衷,但也称“对 Meme 币也有好处”。(CryptoPotato)Cardano 获官方 x402 代码库原生支持,集成标准化支付工具Techub News 消息,Cardano 在官方 x402 代码库中获得原生支持,实现了重要的支付集成。这一集成使开发者和 AI 代理能够更便捷地使用标准化工具在 Cardano 网络上进行互联网支付结算。
(U.Today)Cardano 创始人 Hoskinson 称 AI 已破坏开发者数量作为增长指标的价值Techub News 消息,Cardano 创始人 Charles Hoskinson 表示,AI 已破坏开发者数量作为加密货币增长指标的价值。他认为,AI 编码工具让任何人都能生产代码,开发者不再是稀缺资源,导致依赖该指标来证明项目增长的逻辑失效。
Hoskinson 是在为其隐私区块链 Midnight 辩护时发表上述观点。他透露,Midnight 正将发展策略转向吸引有付费用户和外部投资者的项目,而非单纯追求开发者数量。不过,Midnight 基金会仍在举办总奖池 26,500 美元的三个黑客松活动,这与 Hoskinson 的观点存在矛盾。(BeInCrypto)Visa 整合全球结算与链上数据支持借贷Techub News 消息,Visa 正聚合全球结算与区块链借贷数据,帮助贷款机构评估金融科技公司的链上财务历史以做出融资决策。该服务目前仅限北美试点,其网络已运行约 160 个稳定币关联卡项目。
该公司稳定币结算量年化运行率已超 200 亿美元,旨在通过整合支付与链上数据为高增长金融科技公司提供融资便利。其近期还加入 Mastercard 等支持的 Open USD 稳定币联盟,以加强国际数字商务布局。(Payments Dive)蚂蚁国际与Visa、万事达卡合作制定AI代理支付标准Techub News 消息,蚂蚁国际宣布与 Visa 和万事达卡合作,共同制定用于识别和监控 AI 代理的通用标准。此举旨在应对自主软件在全球支付中扮演越来越重要的角色。
三方将致力于建立一套框架,以确保由 AI 代理执行的支付交易的安全性、透明度和互操作性。随着 AI 技术驱动的自动化交易日益普遍,行业标准的建立被认为至关重要。 (Crypto.news)万事达卡推出 Agent Connect,为商户与AI购物代理提供统一连接Techub News 消息,万事达卡(Mastercard)推出 Agent Connect 平台,扩展其 AI 商务工具。该平台通过单一集成,连接商户、AI 代理、数字平台和支付提供商,以支持 AI 驱动的购物与支付。(CoinGape)
MiM 周报 9/7 – 9/13, 2026 跨境支付|US Bank 用自家稳定币 USBDC 在 Stellar 上跑通北美与欧洲间的转账。21 家银行的合资公司还在筹备,第一家大行已经先出了流水。同周 Nubank 在迈阿密宣布美国开业,一周前 Revolut 刚拿到 OCC 有条件预批。美国的银行往链上走,海外的银行却往美国走。 链上金融|加密永续市场给尚未公开递交 S-1 的 Anthropic 标出 $2.12 万亿,是 5 月私募估值的两倍多。IPO 未至,定价先行。Robinhood Chain 代币化股票 AUM 达到 Base 的七倍,但增长最快的是 189 个股票篮子 meme 代币。BTC 周中跌破 $77,000,BTC ETF 四连流出,ETH ETF 却单日吸金 $2.16 亿。 Agentic Economy|Meta 发布连着用户支付方式的消费级 agent Muse,Mastercard 上线 Agent Connect,蚂蚁国际与 Mastercard、Visa 打通三套 agent 身份协议。入口、商户、护照同周就位。印度 NPCI 给 agent 发了 UPI 额度,GFF 上却禁谈稳定币。 投融资|本周 fintech 融资 $45 亿、18 笔,Mistral €30 亿 Series D 独占三分之二。 下周开奖|CLARITY 9/15 表决,Arc 主网 9/16 上线。 美国的银行往链上搬家,世界的银行往美国搬家。

