
Loading...

Loading...
 Crypto终将merge到AI finance从算法层往下挖:为什么这两件事在数学上本就是同一件事的两半?
铜锣湾,上午九点半,一壶普洱,四只虾饺,一笼凤爪。隔壁桌两个中环下来的在聊AI是不是泡沫,再隔壁一桌在聊比特币会不会跌破七万。
两桌人聊的是同一件事,他们自己不知道。
这篇文章我不打算从新闻讲起,从 数学 讲起。因为AI和crypto这两样东西,在应用层面看上去毫不相干——一个在生成文字和代码,一个在链上转账和投机——但往下挖三层,它们踩的是同一块地基:都是 纯算法构成的系统,都在利用同一个 数学上的不对称性,只是用在了相反的方向上。
一个用它制造认知,一个用它制造信任。
这个共同的地基,决定了它们之间的信任距离是零——这是宇宙里最短的一段路,因此也是效率最高的一段路。所以它们合流不是一个商业选择,是一个物理必然,只是时间问题。
我的结论写在最前面:crypto最终会被并入AI finance,并入之后“crypto”这个词会消失。它不会以失败的方式退场,会以被 吸收 的方式退场——就像“移动互联网”这个词的消失,不是移动互联网没了,是所有互联网都变成了移动的,形容词失去了区分度。
下面八段,我把这条链条从最底层走一遍。
01
第一性原理:AI和crypto用的是同一个数学不对称,一个造认知,一个造信任
先讲那个不对称。现代密码学的全部地基是一句话:有些事情 做起来 极 难,验证起来 极 易。
这句话在复杂性理论里有严格的形式:一个问题属于NP类,当且仅当它的解可以在多项式时间内被检验。找解可能要遍历天文数字的空间,验解只要代入算一次。整个公钥密码学、整个区块链,都是把这个落差工程化的产物。
落到具体的机制上:
比特币的工作量证明。当前难度约127.48万亿,意味着矿工平均要做大约五万亿亿次(10的23次方量级)SHA-256运算,才能找到一个合法的区块头。而任何一台笔记本电脑验证这个区块,只需要做两次哈希。伪造成本与验证成本的比值,是 10的23次方比1。
数字签名。生成一个签名必须持有私钥,验证只需要公钥,任何人、任何时候、离线都能做。
零知识证明 更极端。证明的生成可能要跑几分钟,验证是常数时间,跟被证明的计算有多复杂完全无关。
现在看AI这一侧。AI用的是同一个不对称,但 方向 反了过来。
训练一个前沿模型要消耗10的25到26次方量级的浮点运算,而跑一次推理便宜好几个数量级。这一半跟crypto是同构的:昂贵地生产一次,廉价地使用无数次。
但关键的区别在下一句:AI的输出无法被廉价验证。
你拿到一段模型生成的分析、一份财务摘要、一段代码,没有任何一个常数时间的函数能告诉你它是不是对的。要验证它,你得自己把这件事重做一遍——去查原始数据、去跑测试、去请一个人类专家看一眼。验证成本和生产成本在同一个量级,有时候更高。
这就是 幻觉问题 和 对齐问题 的数学形态。它不是工程缺陷,是这类系统的结构属性。
把两边并排放在一起,一句话就出来了:
AI是人类历史上第一台能以趋近于零的边际成本,大规模生产“无法被廉价验证的断言”的机器。而crypto是人类历史上第一套能以趋近于零的边际成本,大规模生产“可以被廉价验证的断言”的机器。
它们是同一个数学不对称的两个方向。一个把验证成本推高,一个把验证成本压到地板。
所以推论很硬:一个 以不可验证断言为主要产出 的经济体,它的金融层必须 建立在唯一验证成本趋近于零 的地方。否则整个经济的核对成本会随着交易量发散——你不可能一边让机器每秒生成一万个不可验证的判断,一边让每一笔对应的结算都要靠人去对账。
AI越强,可验证性就越稀缺。而可验证性,正好是crypto这十七年唯一在做的事。
通俗解读
想象一个能一秒钟写出一千份合同的实习生,但他每一份都可能瞎写,而你得逐份核对。这就是AI。现在再想象一台机器,它出的每一张收据你花半秒钟就能确认真假,永远不会错。这就是链。前者产出 海量的不确定,后者产出 廉价的确定。让前者去当经济主体,你必须给它配后者,否则整个系统会被核对成本压垮。
02
信任距离:两个由算法构成的主体之间,最短的路径长度是零
接着往下挖一层。
定义一个量:信任距离。从收到一个断言,到确信这个断言为真,路径上必须依赖的外部主体的数量。
自己算一遍就能确认,距离是 0。
需要相信一个机构,距离是 1。
这个机构的可信度又依赖另一个机构,距离是 2。以此类推。
人类金融的典型信任距离是 三到五。你相信银行账上的余额,是因为你相信银行;你相信银行,是因为你相信监管和存款保险;你相信监管,是因为你相信这个法域的法律;你相信法律,是因为背后有强制执行力。这条链有四五节,而且每一节都是一个必须“选择相信”的动作。
对人类来说,这条链是 预付费 的。你出生的时候它已经修好了,你从来没有为它付过边际成本,所以你感觉不到它的长度。“相信汇丰”对我们是零成本的默认选项——它在中环有一栋楼,有牌照,有一百六十年历史,出了事我还能去法院。
对一个 AI agent 来说,这条链上的每一节都是一个它执行不了的指令。
它不能“相信”。相信是一种社会关系,它需要历史、需要声誉、需要利害关系、需要一个可以被背叛的预期。agent没有这些东西。给它一个银行API返回的JSON,写着交易成功——它拿到的是一份 权威声明,而不是一个证明。它没有任何办法独立核实这份声明,它只能选择接受,而“选择接受”对它来说等价于把一个未定义的行为写进关键路径。
换成链上,同样一笔结算,它拿到的是签名、交易哈希和状态根。它可以自己验签,自己重放,自己核对余额变化,自己确认过了多少个区块。整个过程几毫秒,不需要任何一方许可,不依赖任何一个具体机构。
信任距离等于零。
再往前推一步就是本文的地基:两个都由算法构成的主体之间,信任距离的下界是零——因为它们可以共享同一个可执行的验证函数。给定同样的输入,同样的算法必然输出同样的结果。这是目前唯一一种不需要共同语言、共同文化、共同法域就能成立的一致性。两个agent之间没有母语,没有商业惯例,没有共同的法院,它们必然共享的东西只剩下数学。
crypto和AI都是算法构成的,所以它们之间天然互信,天然可验证,路径天然最短。
最短路径 意味着 最高效率,而效率在这里 可以被量化。
验证成本趋近于零,交易的固定成本就趋近于零;交易的固定成本趋近于零,最小可行交易金额就趋近于零。人类金融体系里每一笔交易的最小金额,都是被 验证成本 顶住的——KYC是人力,对账是人力,争议解决是人力。所以信用卡有最低手续费,跨境汇款有起步价,开一个企业账户要走两周流程。低于某个金额的交易在人类金融里不是贵,是不存在。
当验证由算法完成,这个下限消失,一整片此前不存在的交易空间被打开。
举个具体的例子。一个做市场研究的agent接到任务:整理过去三个月全球锂电池产能变化。它要调一家数据商的接口,每次查询三美分,这一趟大概四百次,总共十二美元。
传统路径:数据商要给agent的所有者开企业账户,做KYC,签服务协议,绑信用卡,月结开票,财务对账。一笔十二美元的采购,走完这套流程的边际成本远超十二美元本身。所以现实中的做法是提前买套餐——但套餐意味着你必须提前预测用量,而agent的用量在本质上不可预测。
算法金融路径:agent每次请求收到一个“需要付款”的应答,签一笔三美分的稳定币转账,附上凭证,拿到数据。四百次调用、四百笔微支付,没有账户、没有合同、没有对账,全程几秒钟,手续费加起来不到一美分。整个交易关系的存续时间是三十秒,结束之后双方互相不认识,也不需要认识。
这就是“无需信任的结算”第一次真正被需要的场景:交易对手关系短到根本来不及建立信任。
通俗解读
你信银行是因为 你信这家机构,AI信链是因为 它信自己算出来的结果。前者是一段社会关系,后者是一道数学题。人可以两者都用,AI只能用后者——它不是不愿意信,是它没有“信”这个功能,因为它不在任何一张人情、法律和信誉编织的网里。而 路径越短,单笔成本越低,能做的生意就 越小额、越高频。
03
算法金融的三层栈:稀缺、所有权、承诺,为何这三层可以全部交给算法
把金融拆开,不管什么形态,底下只有三层。
第一层,不可伪造的稀缺。得先有一个东西,它不能被随便造出来。
第二层,可验证的所有权与转移。得能说清这个东西现在归谁,以及一次转移在什么时刻算完成。
第三层,可执行的承诺。得能约定“如果发生A,就自动发生B”,并且这个约定必须被强制执行。
人类金融的解法,是每一层派一个 机构垄断。
第一层是 铸币权,最终由 国家的强制力 支撑。第二层是 账本、托管行、清算所和登记结算机构。第三层是 合同法、法院和强制执行程序。这三层加起来运转得非常好,它把人类可交易的半径从村口扩展到了全球。代价是三层全部依赖机构,而机构依赖信任,信任的可信度依赖更上层的机构。
算法金融的解法,是每一层派一个 算法完成。
第一层,用工作量证明制造稀缺——伪造成本等于重做全部计算,这个成本可以被任何人用一次哈希验证。
第二层,用非对称加密和状态机确定所有权——所有权是一个只有私钥持有者能签出的签名,转移是一次任何节点都能独立复现的状态转换。
第三层,用合约代码表达承诺——约定不是写在纸上等人执行,是写成所有人都能读、都能自己跑一遍的代码,由 结算层本身强制执行。
所以“算法金融”这个词的准确定义是:确认稀缺、确认所有权、执行承诺这三个动作,全部由任何人都能公开重算一遍的算法完成,而不是由某个机构宣布完成。
传统金融的底层动作是“声明”,算法金融的底层动作是“证明”。前者把不确定性放在 机构 身上,后者把不确定性放在 数学 上。
这个定义能立刻解决一个常见的混淆。
经常有人说:央行数字货币和代币化存款也能上链、也能编程、也能秒级结算,为什么一定要用crypto?
因为它们只替换了第二层的介质,第一层和第三层没动。
央行数字货币的稀缺性仍然来自铸币权,它的余额仍然是央行的一句声明;代币化存款的底层账本仍然是商业银行的账本,它的可信度仍然来自银行牌照和存款保险;两者的争议解决仍然回到合同法和法院。它们把账本从数据库搬到了区块链上,验证权一寸都没有交出去。
对一个只能验证、不能相信的主体来说,介质换了没有意义,验证权换了才有意义。
把账本上链而不交出验证权,就像把纸质合同扫描成PDF——载体变了,你要打官司还是得去法院。
04
比特币的PoW是算力原生的金融锚:把一度电压缩成一张可验证的收据
现在讲第一层,也就是 稀缺。这一段是很多人在谈AI和crypto合流时漏掉的一半,而硅谷Alan Walker 认为它比稳定币那一半更底层。
先看机制。
比特币的难度每2016个区块自动调整一次,大约两周,目标是把出块时间锚回十分钟。2026年8月8日那次调整后,难度是 127.48万亿。全网算力在2026年八月大致在 878 EH/s 到 1 ZH/s 之间波动,历史最高是2025年9月20日的1.44 ZH/s。剑桥另类金融中心的CBECI模型在2026年8月1日的读数是:网络功率需求16.09吉瓦,年化耗电141.02太瓦时。
区块奖励自2024年4月20日第84万个区块起是3.125枚,每天新增约450枚,下一次减半在 2028年前后。
把这些数字翻译成一句话:一枚比特币的边际成本 = 电价 × 硬件能效 × 当前难度 ÷ 区块奖励。
这个成本函数里没有任何一个人的意志。发行速度不由任何委员会决定,由一段每两周自动重算一次的代码决定。矿工多了,难度自动升上去,成本自动变高;矿工跑了,难度自动降下来,成本自动变低。这是 人类第一次把货币发行的成本函数完全交给算法。
接下来是本节的核心:什么东西才有资格当锚?
一个资产能当价值锚,条件只有一个——它的 伪造成本足够高,而且这个伪造成本可以被独立验证。
黄金 符合这个条件,因为它的伪造成本是 地质学:你造不出金原子,你只能去挖,而 挖矿 的能量成本是 物理 决定的,成色可以被任何人用密度和化学方法独立检验。黄金当了几千年的锚,不是因为它好看,是因为它的稀缺性可以被本地验证,不需要相信任何人。
PoW 符合这个条件,因为它的伪造成本是 热力学。要伪造一段比特币历史,你必须重新做完那段历史的全部工作量——不是拷贝,是重算。而这份工作量是以焦耳计的 物理开销,不可逆,不可压缩,不可赊账。
这是我认为PoW在工程史上真正的位置:数字世界里一切都可以零成本复制,PoW是 第一个把物理不可逆性导入数字世界的算法。它用能量耗散,在一个天然可无限复制的空间里,造出了第一个不可复制物。
现在把它和AI放在一起。
AI经济的基本生产要素是什么?电和算力。一个token的成本函数是:电价 × 每焦耳能做多少次运算 × 这个模型每token要做多少次运算。
比特币的成本函数 是:电价 × 每焦耳能做多少次哈希 × 当前难度要求做多少次哈希。
同一个形状,同一个分母。两者在物理上都是同一件事——把电变成计算,再把计算变成一个有经济价值的输出。
所以结论是 成本会计层面 的,不是叙事层面的:在一个以 算力 为核心生产要素的经济体里,一种 发行成本直接等于算力工作量的资产,天然就是这个经济体的记账锚。它的价值刻度和这个经济体的生产成本刻度是同构的。
而这件事已经在物理层面被证实了,证据比任何论证都硬:矿工正在变成AI数据中心。
同一栋厂房,同一个变电站,同一批已经并网的兆瓦,同一套散热,把 跑SHA-256的ASIC 换成 跑矩阵乘法的GPU 就行。2025年11月,IREN与微软签下五年97亿美元的合同,在德州Childress园区部署76,000颗英伟达GB300;Cipher与亚马逊签下十五年租约;Core Scientific被CoreWeave以约90亿美元股票收购;TeraWulf累计签下约128亿美元的AI合同;2026年8月10日,Riot披露其德州Rockdale园区的二十年数据中心租约,承租方经CNBC确认是Anthropic。整个上市矿企板块累计公布的AI与高性能计算合同规模已超过700亿美元;CoinShares预计到2026年底,上市矿企约70%的收入将来自AI而不是挖矿。
这不是矿工转行,这是同一块物理基础设施被两种算法轮流使用。它从反面证明了本节的论点:PoW 和 AI推理 在 物理上是同一件事的两种用法。它们的经济基础是同构的,所以其中一个天然可以给另一个当刻度。
通俗解读
一枚比特币的本质是一张 收据,上面写着“为了造出我,这个世界上确实被消耗掉了这么多度电”,而这张收据任何人花半秒钟就能验真,不需要相信任何机构。AI经济是人类第一个把电直接变成产值的经济体。当这个经济体需要一个记账的刻度 时,最自然的选择,是一种 刻度单位本来就是“电”的资产。矿工的厂房正在原地变成AI机房,是这件事最直白的物证——底下那块地、那条电缆、那个变电站,从头到尾就没变过。
05
AI正在长出自己的金融,而crypto和AI这两条线已经在相向而行
前面四段是 原理,这段说 趋势。
AI今天已经在做经济行为了,只是还没有自己的钱。一个agent调API、租算力、买数据,花的全是人的钱——挂在人的信用卡上、人的企业账户上、人的API key上。它是一个有消费行为、没有金融身份 的存在。
这套安排在agent数量少、任务短、由一家公司统一采购的时候能撑住。但方向已经很清楚:agent数量在指数增长,单次任务在变长,最关键的是 agent之间开始直接交易,中间不再经过人。
一旦agent A为了完成任务需要付钱给agent B——而A和B属于不同的公司、不同的法域、从未交互过、这笔交易只值几毛钱、整个关系只存在四十秒——人类的金融体系在这笔交易上是没有产品的。没有账户可开,没有合同可签,没有法院可去,金额还小到不值得走任何一道流程。
这才是AI进入金融领域的真正入口。不是AI去做量化交易(那只是人类金融里加了一个AI工具),是AI需要一套 属于它自己的、由它自己发起和结算的金融。
按前面三段的推理,这套金融的形状是被约束条件唯一确定的:验证成本趋近于零,信任距离等于零,三层栈全部可计算。今天世界上唯一一个满足这三条的现成系统,是 crypto。这套东西已经跑了十七年,扛过挤兑、脱锚、预言机操纵、跨链桥被盗和数轮监管冲击,代码公开,失败模式也公开。这个位置目前没有第二个候选人。
而合流会比多数人预期得更快,因为这不是一边追另一边,是两边同时朝对方走。
先看crypto这一侧。
有一个细节我认为是整件事最漂亮的隐喻。HTTP协议在1990年代初被设计出来的时候,预留了一个状态码:402 Payment Required,需要付款。然后这个状态码空了三十年。因为当时没有任何一种钱能被塞进一个HTTP请求里——所有的钱都需要账户、需要银行营业时间、需要一个人坐在屏幕前点确认。
2025年5月,Coinbase把这个空了三十年的房间打开了。x402的机制极简:agent请求资源,服务器返回402和一段付款要求,agent签一笔稳定币转账,附上凭证,重发请求。没有账户,没有API key,没有人类审批。到2026年4月,x402累计处理约 1.65亿笔agent交易、5000万美元累计交易额、6.9万个活跃agent,Base是最活跃的部署网络。
再看AI这一侧。
agent框架开始 内置钱包;MCP和A2A这些agent通信协议下面缺的正好是一层结算;而所有主流的agent支付标准——OpenAI与Stripe共同开发的ACP、Google的AP2、Visa的Trusted Agent Protocol、Mastercard的Agent Pay——在设计里全部预留了 稳定币结算路径。AP2从发布起就明确支持稳定币,参与组织超过60家。Coinbase与Google的整合,把x402做成了AP2的第一个稳定币结算方。
再看那些本来应该抵抗这件事的人。
2026年3月18日,万事达卡同意以最高18亿美元收购稳定币基础设施公司BVNK。次日,Stripe孵化的区块链Tempo主网上线并发布Machine Payments Protocol,同一天Visa的加密部门发布了一个专门给机器人用的命令行工具。之后是万事达的 Agent Pay for Machines,让AI agent和联网设备以机器速度发起、授权、编排并结算交易;Visa则在2026年Payments Forum上宣布与OpenAI的战略合作。
这些公司不是被迫的,是自己算完账之后主动下场的。Citrini Research在2026年2月的一份报告里做了这个模型:agent 会 24小时不间断地优化成本,而Visa和万事达2%到3%的interchange费率,在agent的成本函数里是一个显眼的、可消除的项。当同一笔结算能在稳定币轨道上以 几分之一美分 完成,一个纯粹理性的agent没有理由继续付2%。
人不会为了省2%去换一套支付方式,切换成本和认知负担太高。agent会。它没有习惯,没有品牌忠诚,没有“用惯了”这回事,它只有一个 成本函数。
所以卡组织现在做的事情,是在自己被优化掉之前,先把自己变成那条更便宜的管道的一部分。万事达花18亿美元买的不是一家支付公司,是 一张进入下一个清算体系的门票。
速度也值得说一句。x402从白皮书到 移交Linux基金会 做中立治理、到Visa和万事达进入约40家成员名单,用了不到一年。人类金融的清算标准通常以十年为单位演进。
我不打算把数字讲得比它实际的分量更重。CoinDesk在三月指出x402当时的日交易额只有约2.8万美元,相当一部分是测试和刷量;Chainalysis的数据显示1美元以上交易的占比从2025年初的49%涨到2026年初的95%,而1毛到1美元区间的交易从46%塌到4%——微支付这个最性感的叙事目前并没有跑起来,真正在跑的是B2B批量结算。
但日交易额告诉你现在有多少人在用,成员名单告诉你谁已经算过这笔账、并且决定不站在对面。三十年前 TCP/IP和HTTP 走的是完全一样的路。
06
双币结构:稳定币做机器的现金,PoW资产做机器的准备金
一个完整的金融体系需要 两种钱,人类体系是这样,机器体系也会是这样。
一种 负责流通和计价,要求币值稳定、结算快、成本低。另一种 负责储备和刻度,要求供给不受任何人控制、长期不被稀释、伪造成本可独立验证。人类的版本是法币做流通、黄金和国债做储备。机器的版本,是稳定币做流通、PoW资产做储备。
先说流通那一端。稳定币在2026年的状态跟大多数人脑子里的印象差得很远。
截至五月,稳定币总规模 3200亿美元,年内第四次创历史新高——而同期数字资产的整体价格是往下走的。这个背离本身说明它已经不是价格资产,是 用量资产:规模跟着使用走,不跟着投机走。链上RWA代币化规模 289亿美元,连续第十个月刷新纪录,其中代币化美债162亿美元、占55.9%。贝莱德的BUIDL超过Circle的USYC成为最大代币化基金,规模约30亿美元。六月,富达、道富、景顺三家几乎同时推出符合GENIUS法案的稳定币储备基金。
监管这一侧:美国GENIUS法案 2025年7月18日签署,全面生效最早2026年11月、最迟2027年1月;欧盟MiCA的稳定币规则2024年6月30日起适用,遗留发行人过渡期2026年7月1日结束。香港《稳定币条例》2025年8月1日生效,成为亚洲第一个建立法币稳定币专门监管制度的主要金融中心;2026年4月10日金管局发出首两张牌照,给了碇點金融科技有限公司和香港上海汇丰银行,汇丰计划在2026年下半年推出港元稳定币。
所以 稳定币 在法律形态上离“加密货币”已经很远,离“现金”很近:储备是国债,监管是银行监管,发行方之一是汇丰。而它同时具备四个人类现金没有的属性——程序可持有、程序可验证、7×24秒级结算、可被合约代码强制约束。这四条正好是第二段里agent需要的那四条。
再说储备那一端,也就是为什么只有稳定币不够。
稳定币的价值最终锚在 美国国债 上,也就是锚在 人类的主权信用 上。对一个要独立运行的机器经济来说,这是一个外部依赖:它把整个体系的第一层稀缺性,重新挂回了 一个需要“相信”的对象。稳定币解决了“怎么付”,没有解决“这个体系的价值刻度由什么决定”。
PoW资产 补的正是这一格。它的供给由算法固定,不依赖任何发行方;它的成本函数和AI经济的成本函数同构;它的伪造成本可以被任何人用一次哈希独立验证。它的问题是 波动太大、结算太慢,做不了流通货币——就像黄金做不了日常支付。
两者是 互补 的,不是竞争的。一个是M0,一个是准备金。一个回答“怎么付”,一个回答“凭什么算钱”。
一个技术被造出来的时候,往往不知道自己是给谁造的。集装箱最初只是为了省码头工人的工时,最后重构了全球制造业分工。稳定币最初只是为了让交易所之间搬钱方便,现在它成了 第一种机器可以直接持有的法币。PoW最初是为了解决一个电子现金的双花问题,现在它成了第一种成本刻度与机器经济同构的储备资产。
通俗解读
机器也需要“钱包里的钱”和“压箱底的钱”两样东西。稳定币是钱包里的——好用、稳定、秒到账,但它的价值最终来自美国财政部,也就是来自人。PoW资产是压箱底的——不好用、波动大,但它的价值来自物理定律,不来自任何人的承诺。一个机器经济如果只有前者,它的地基还踩在人类主权信用上;两样都有,它才第一次拥有一个完全不依赖人的价值刻度。
07
人和AI共同运行的社会,需要一套双方都能验算的身份与信用
钱只是金融的一半,另一半是:我凭什么跟你交易?
人类这一半花了几百年才建起来:身份证、护照、征信记录、法人制度、破产法、信用评级、担保和抵押。这一整套东西的功能只有一个——让两个陌生人在 没有私交的情况下做生意。
接下来的社会形态,是 人和AI混在同一个经济体里 运行。一笔交易的两端可能是人对人、人对agent、agent对agent,也可能是我的agent对你的agent。这四种组合如果各建一套认证体系,复杂度会立刻失控。它们需要同一种语言。
按前面几段的逻辑,这种语言必须同时满足三个条件:机器能自动核验,人也能事后审计;跨组织、跨法域有效;不依赖任何单一发证机构,否则那家机构就成了整个机器社会的单点,信任距离又回到了1。
这三个条件叠在一起,指向的就是 链上身份 和 可验证凭证。这不是一种审美偏好,是约束条件解出来的 唯一形状。
2026年1月29日,ERC-8004在以太坊主网上线,标准名字叫Trustless Agents。它定义了三个链上注册表:身份注册表,给每个agent一个基于ERC-721的可携带身份;声誉注册表,记录公开可读的反馈;验证注册表,存放对agent表现的独立证明。作者名单里有MetaMask、以太坊基金会、Google和Coinbase的人。它的设计位置非常清楚——卡在agent通信协议(Google的A2A、Anthropic的MCP)和支付轨道(x402)之间,补上那一层缺失的 信任 基座。
上线头几个月,以太坊、BSC、Base三条链累计注册 超过17万个agent,声誉市场累计超过15万条反馈记录。以太坊基金会的去中心化AI团队把它写进了2026年路线图。
接下来是必须一起讲的部分。
一篇覆盖到2026年5月13日的实证研究(arXiv:2606.26028)把这三条链的数据全爬了一遍,结论相当难看:在以太坊、BSC、Base上,分别只有3%、4%、15% 的注册agent拥有有效的注册文件和至少一个可用的服务端点,绝大多数注册是空壳;声誉那一侧更糟,分别有73.5%、59.2%、90.6%的评价者表现出协同的女巫行为,剔除女巫反馈之后,大部分被评分的agent一条有效反馈都不剩。
我把这个数据放进来不是为了削弱前面的论证,恰恰相反——它是坐标,而且它精确地印证了第一段那个不对称。
注册 一个身份是 廉价 的,履约 是 昂贵 的。任何一套信任基础设施在第一年都会先被廉价的那一侧淹没,因为伪造成本还没有被抬起来。ERC-8004现在缺的东西很具体:它有身份层和记账层,还没有把“作恶要付出可验证的物理成本”这一条焊进去。这正是 PoW 在货币这一层已经解决、而在身份这一层还没有被解决的问题。
所以真正重要的不是17万个里有多少是真的。真正重要的是:人类第一次在协议层面开始回答这个问题 —— 一个软件如何证明自己是谁,如何携带自己的历史,如何为自己的行为承担可被第三方核验的后果。
人类花了几百年建这套东西。AI这一侧,现在是第一年。
08
币圈这十五年是预演:名字会消失,因为形容词失去了区分度
把前面七段合起来,得到一个我认为相当锋利的结论。
过去十五年,crypto一直在找一个真正需要“零信任距离结算”的用户。
这个用户不是人类。人类的信任距离虽然长,但那条链是预付费的、免费的、出生就有的。对一个普通人来说,无需信任的结算 解决的是一个他其实并不拥有的问题。所以过去十五年,人类使用crypto的主要方式是投机。这不是道德批评,是结构性的必然:当一个工具的核心功能对使用者是冗余的,剩下的就只有价格波动本身。
这也解释了为什么每一轮周期的叙事都要重编一遍:数字黄金、世界计算机、去中心化金融、元宇宙、NFT、L2、meme。叙事一直在换,因为 真实的需求方一直没出现。
现在它出现了。它是软件。它每分钟结算几千次。它没有法人资格,开不了银行账户。它面对的对手方绝大多数是从未交互过的陌生agent。它没有“相信”这个功能,因为它没有社会关系。它唯一能接受的确定性,是它自己能重新算一遍的确定性。
crypto找了十五年的 product-market fit,需求方不是人。
这句话能解释很多此前解释不通的现象。为什么 DeFi 在人类世界里始终是一个几百万人的小圈子,却把可组合的自动化金融原语做得如此完备;为什么链上身份、可验证凭证、零知识证明这些东西在人类场景里显得过度工程;为什么“代码即合约”这个在人类商业里近乎荒谬的主张,在机器之间反而是唯一可行的合约形式——因为机器读不懂自然语言合同的意图,它只能执行代码。
这些东西在人类世界里全是过度设计。放到agent世界里,全部刚好够用。
所以关于这十五年,最合理的解释是:那不是一场失败的货币革命,是一场 提前十五年开始的压力测试和暖场。在真实需求到来之前,用人类的投机资金做燃料,把算法金融三层栈的每一个零件都造出来、跑坏、修好、再跑一遍。可验证结算、无许可清算、链上身份、代码即合约、自动做市、抵押清算——全部从零做完了,并且把所有失败模式踩了一遍:挤兑、脱锚、预言机操纵、女巫攻击、MEV、治理攻击、跨链桥被盗。今年三月还有一个叫ResolvUSD的稳定币被攻击损失约8000万美元,一度脱锚到0.14美元。
每一次 事故 都被 公开复盘 过。这是一份用 两千亿美元学费 买来的、完全公开的运维手册。
他们以为自己在做货币革命。他们实际上在给一个还没出生的物种,提前把银行系统修好了。
所以crypto这个词会消失,因为它被吸收了。参照物是“移动互联网”:这个词在2010年前后是一个独立品类,有专门的会议、专门的基金、专门的从业者身份,今天没人说它了——不是移动互联网消失了,是所有互联网都变成了移动的。
同样的事情会发生在crypto身上。当金融的主要使用者从人,变成 人与AI混合,再变成以AI为主,“算法金融”就不再是金融的一个分支,它就是金融本身,“加密”这个前缀区分不出任何东西。
我预期的翻译表大概是这样:稳定币会被叫做 agent的现金;PoW资产会被叫做 算力本位的储备;公链会被叫做 结算层;DeFi会被叫做 agent之间的信贷与做市市场;钱包会被叫做 agent的账户和身份;验证者和矿工会被叫做 算法金融的清算机构。这一整套东西的总称,是AI finance。
顺着这条线还有几件事会跟着发生。agent的 信用 会先于agent的 法律 人格出现,商业信用在历史上总是跑在立法前面。最先被吞掉的不是零售支付,是 B2B长尾——跨境小额结算、API计费、算力和数据的现货交易,这些场景金额小、频次高、对手方分散,走传统银行体系的固定成本占比过高。第一批AI原生的金融从业者不会来自华尔街,会来自2015到2025年之间那批被主流金融嘲笑了十年的人,他们手上的 密钥管理、合约审计、清算机制设计、链上风控 在人类金融里是屠龙之技,在AI金融里是基本功。香港的位置 也会比多数人以为的重要——它是亚洲第一个把法币稳定币纳入正式牌照监管的主要金融中心,第一批牌照发给了汇丰这种量级的机构。
这个过程会比大多数人预期的慢,但比大多数人预期的彻底。慢,是因为清算体系的替换牵涉 监管、会计准则、审计标准 和 责任认定,这些东西的更新以年为单位。彻底,是因为一旦机器成为主要的交易发起方,任何一条更贵、信任距离更长的轨道都会被 持续套利,而套利是不会疲劳的。
最后一件事。
早茶吃完了。虾饺四只,凤爪一笼,一壶普洱,六十八块。硅谷Alan Walker 用信用卡付——因为他是人,信任距离是四节,而且这四节他作为人类一分钱都没付过。
但等到有一天,这顿早茶是 agent替人订的。它不会用人的卡,它会用一种它自己能算得清的钱。
那一天不需要任何技术突破就会到来。它只需要时间。
核实说明
本文所有数据均按下列四级标注来源与可信度。读者可据此自行判断每一条主张的证据强度。
【已确认公开事实(一手来源)】
· ERC-8004“Trustless Agents”标准文本、三个注册表设计、作者名单(Marco De Rossi/MetaMask,Davide Crapis/以太坊基金会,Jordan Ellis/Google,Erik Reppel/Coinbase):以太坊改进提案官方页面 eips.ethereum.org/EIPS/eip-8004。2026年1月29日主网上线日期出自下列arXiv论文。
· ERC-8004实证数据(三链累计超17万注册agent、超15万条反馈;有效注册文件占比3%/4%/15%;女巫评价者占比73.5%/59.2%/90.6%;剔除后大部分被评分agent无有效反馈):arXiv:2606.26028《Can Trustless Agents Be Trusted?》,数据覆盖至2026年5月13日。预印本,尚未见同行评审记录。
· 比特币难度每2016个区块调整、目标出块时间十分钟、2024年4月20日第840,000个区块减半至3.125枚:比特币协议规则与链上公开记录。
· 2026年8月8日难度调整后为127.48万亿:Pickaxe 2026年8月挖矿数据页。难度是链上精确值,算力为估算值,不同数据源相差数个百分点。
· 全网算力历史最高1.44 ZH/s(2025年9月20日):CoinWarz。2026年八月区间878 EH/s至约1 ZH/s:CoinWarz与多家矿业数据服务商,口径不一。
· 剑桥另类金融中心CBECI模型2026年8月1日读数:功率16.09吉瓦、年化141.02太瓦时(下限8.61吉瓦、上限28.19吉瓦)。另有170–180太瓦时的更高读数出现在算力更高的时段。可持续能源占比52.4%出自CCAF 2025年报告。
· 香港《稳定币条例》2025年8月1日生效及发行人门槛:香港金管局官网。2026年4月10日向碇點金融科技有限公司及香港上海汇丰银行授予首两张牌照:金管局当日新闻稿。汇丰计划2026年下半年推出港元稳定币:汇丰香港同日新闻稿。
· HTTP 402状态码为HTTP协议原始规范预留:HTTP标准文本。
· GENIUS法案2025年7月18日签署;欧盟MiCA稳定币规则2024年6月30日起适用、遗留发行人过渡期2026年7月1日结束:立法与监管公开文本。
【单一来源,需注意】
· x402累计1.65亿笔agent交易、5000万美元累计交易额、6.9万个活跃agent(截至2026年4月):Cryptonews口径,经多家平台转述。同期另有Cambrian Network、BlockEden等不同口径统计,彼此差异较大,应视为量级参考。
· x402日交易额约2.8万美元、相当部分为测试与刷量:CoinDesk 2026年3月11日报道。
· 1美元以上交易占比从49%升至95%、1毛至1美元区间从46%降至4%:Chainalysis 2026年6月博客。
· x402移交Linux基金会中立治理、约40家成员组织:经agenticplug.ai协议追踪页转述,未取得基金会官方公告原文。
· Google AP2支持稳定币、参与组织超60家;Coinbase与Google整合使x402成为AP2首个稳定币结算方;OpenAI与Stripe共同开发ACP;Visa Trusted Agent Protocol于2025年10月14日发布;Mastercard Agent Pay于2025年4月29日发布:经行业媒体与协议追踪页转述企业公告,未逐条核对原始新闻稿。
· 万事达以最高18亿美元收购BVNK、Tempo主网上线并发布Machine Payments Protocol、Visa加密部门发布机器人命令行工具(2026年3月18–19日):Forbes 2026年3月19日报道。
· 矿企转型数据:IREN与微软五年97亿美元合同及76,000颗GB300、Cipher与亚马逊十五年租约、Core Scientific被CoreWeave以约90亿美元股票收购、TeraWulf约128亿美元累计AI合同、Riot于2026年8月10日披露Rockdale二十年租约且承租方经CNBC确认为Anthropic、板块累计AI/HPC合同超700亿美元、CoinShares预计2026年底上市矿企约70%收入来自AI:以上均出自行业媒体汇总与卖方研究转述,本文未逐笔核对上市公司公告与SEC文件。合同金额多为多年期累计签约额,不等于已实现收入;部分公司当前收入仍以挖矿为主。
· Citrini Research 2026年2月关于agent将2%–3% interchange识别为可消除成本的建模:经Forbes转述,未取得原始报告。这是情景模型,不是预测。
· 2026年5月稳定币总规模3200亿美元、RWA代币化289亿美元、代币化美债162亿美元(占55.9%)、BUIDL超越USYC成为最大代币化基金:CoinDesk Research《2026年5月稳定币与代币化资产报告》。不同数据源(DefiLlama约250亿、rwa.xyz约290–310亿)因纳入口径不同存在差异。
· 富达、道富、景顺2026年6月推出GENIUS法案合规稳定币储备基金:行业媒体汇总。
· ResolvUSD在2026年3月被攻击损失约8000万美元、脱锚至0.14美元:行业媒体报道。
【二手转述,未独立核实】
· 本文对Coinbase、Visa、万事达、Stripe、Google、OpenAI、以太坊基金会等机构立场与动机的描述,均为作者依据其公开行为所作的解读,不代表这些机构的官方表述。
· 本文未使用任何直接引语,所有对机构与个人观点的表述均为意思转述。
【作者推算与判断】
· “每个区块约需10的23次方量级SHA-256运算”:由难度127.48万亿×2^32推算,得约5.5×10^23,本文取量级表述。这是作者依据协议规则的直接计算。
· 前沿模型训练约10^25–10^26 FLOP量级:为业界常见的公开估算范围,非某一具体模型的披露值。
· “一枚比特币的边际成本 = 电价 × 硬件能效 × 难度 ÷ 区块奖励”为简化表达,实际还需计入折旧、托管费、矿池费与运维成本。
· “信任距离”这一概念、其定义与度量方式、“两个算法体之间信任距离下界为零”的推论:均为作者提出的分析框架,不是学界或业界的既有术语。
· “AI是大规模生产不可廉价验证断言的机器、crypto是大规模生产可廉价验证断言的机器,两者是同一数学不对称的两个方向”:作者的第一性原理推演。
· “算法金融三层栈(稀缺、所有权、承诺)”的拆分,以及据此论证央行数字货币与代币化存款只替换介质、未替换验证权:作者的分析框架。
· “PoW与AI推理成本函数同构,因此PoW资产天然是算力经济的记账锚”、“双币结构:稳定币做流通、PoW资产做准备金”:作者观点。矿企向AI数据中心转型是已发生的事实,但把它作为“两者物理同构”的论据,是作者的解读。
· 文中四百次API调用的例子为作者构造的示意场景,用于说明成本结构,非真实交易记录。
· “crypto十五年寻找的PMF不是人类”、“这十五年是AI金融的预演与压力测试”、“ERC-8004缺的是把作恶的物理成本焊进去”、“crypto一词将如‘移动互联网’一样消失”、名词翻译表、以及关于香港位置的判断:全部为作者观点。
· “两千亿美元学费”为作者对行业历年损失规模的量级概括,非精确统计。
· 本文写于2026年9月1日。加密资产价格、算力、稳定币规模与协议采用数据均高频变动,请以最新公开信息为准。
本文为独立分析,不构成任何证券的买卖建议。作者持有本文所涉行业的广泛权益,详见文首利益披露。转载请注明出处。
—— Kea
 Gemini, MoonPay, Dallas Fed, BIS 这一周在 Agentic Finance 上交汇了作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。
过去一周,金融行业里发生了几件表面上完全不在一个频道里的事情。
8月25日,Google Cloud推出了面向金融机构的Gemini Enterprise for Financial Services,把AI进一步推进KYC、信用分析、投资组合监控、债券发行和金融研究这些真正接近核心业务的工作流。
两天以后,MoonPay宣布把PayBox接入Solana上的Kamino,用户已经可以通过Claude或者ChatGPT这样的交互入口发起借贷和获取收益。
与此同时,Dallas Fed发布了一篇看起来没那么性感的研究,讨论如果存款可以24小时实时转移,而AI又能够自动替企业和个人比较收益,银行一直以来依赖的存款粘性会发生什么。
再往后一天,BIS在讨论稳定币与代币化存款时,又提到了刚刚完成真实资金测试的Project Agorá。
单独看,每一件事都可以被归到一个熟悉的新闻分类里:Google是企业AI,MoonPay是加密金融,Dallas Fed是银行研究,Project Agorá是央行和商业银行研究下一代跨境支付基础设施。
但如果把它们放在一起,能看到一条更值得注意的线索。
过去两三年,我们一直在讨论AI什么时候会真正改变金融。但我越来越觉得,这个问题问得不够准确。真正的分界线从来不是AI什么时候“更懂金融”,而是它什么时候开始被允许代表人去做金融决策,并且真的能够移动资金。
这两者之间的差别,可能比从搜索引擎到ChatGPT还大。
几年前我刚开始研究生成式AI和Fintech结合的时候,整体判断其实相对保守。那时候金融行业最现实的应用仍然是客服、报告、反欺诈、费用管理、内部知识检索和各种提高员工效率的工具。这些当然有价值,但基本都停留在“AI站在钱的旁边帮忙”,并没有真正碰到钱。
原因也很简单。一个模型写错一段市场文案,可以重新修改;一个模型如果替企业把500万美元转错了地方,显然不是点一下“撤销”就能解决。金融机构对黑箱的容忍度天然比普通软件公司低得多。准确性、权限、审计、责任归属、监管要求,任何一个环节没有解决,模型再聪明,也只能做助手。
而最近几个月真正值得注意的变化,并不是行业突然相信“全自动AI理财”马上会到来,而是越来越多公司开始把“让AI动钱”这件事拆成一系列更小、更可控的授权。
Robinhood今年推出Agentic Trading时,并没有让一个模型直接接管用户全部资产,而是专门设置一个允许AI操作的独立账户。到第二季度末,这类账户已经接近10万个,管理资产超过1亿美元。
Ramp走的路线更加不性感,却可能更接近真实企业财务的演化路径。它的AI并不是直接取代CFO,而是先读取公司的报销、付款和会计政策,对高把握度的情况自动处理,把异常情况交还给人。
Rocket Money最近推出的Rowan也体现了类似趋势:它不再只是给用户看一张“你这个月花了多少钱”的图,而是可以在后台发现订阅、发消息提醒、帮助取消服务、谈判账单,甚至按照预设规则完成储蓄转账。
这些产品放在一起看,会发现市场并没有从“人工操作”直接跳到“机器完全自主”,而是沿着一条更现实的路径前进:先观察,再建议,再准备动作,再由人批准,然后逐渐把那些规则清楚、风险可控的动作交给机器执行。
这也是为什么我觉得,Agentic Finance真正重要的概念并不是“自动化”,而是“授权”。
今天企业员工拿着一张公司信用卡,本身就是一种金融授权。他当然不能把公司银行账户里的钱全部花掉,但可以在一定商户类别、金额和审批规则内自主消费。基金经理、企业财务负责人、采购经理,本质上也都是在一个事先定义好的授权框架里替别人管理资金。
AI Agent真正要做的,并不是发明一种全新的金融制度,而是把这种我们早就习以为常的授权关系变成机器可以理解和执行的规则。
比如,一家公司完全可以告诉一个AI财务代理:必须保留至少30天运营现金;剩余资金只能放在指定银行或者高评级产品;不能产生外汇风险;单笔资金移动超过50万美元必须人工批准;只有当收益差超过20个基点时才值得切换;任何新出现的交易对手都必须经过人工审核。
一旦这些规则可以被机器直接理解,事情就发生了本质变化。AI不需要获得无限权力,也不需要成为一个完全不受监管的“机器人对冲基金”。它只需要在边界内自主行动。
这也是最近Google、MoonPay、Visa、Mastercard这些公司做Agent支付时越来越明显的共同方向。表面上大家都在讨论AI如何付款,真正花大量精力解决的却是权限:谁授权,授权多少,授权到什么时候,哪些商户和账户可以碰,什么情况下必须停下来重新找人确认,最后出了问题如何留下完整的审计记录。
所以我现在越来越相信,未来Agentic Finance最重要的产品之一,甚至不一定是某个更聪明的大模型,而是一套足够可靠的“金融授权系统”:它能把一句很模糊的人类指令——比如“帮我把公司闲钱管好”——翻译成几百条可以被机器严格执行的规则。
从这个角度再看MoonPay最近半年的动作,就比单独看它和Kamino合作有意思得多。
3月,MoonPay推出Open Wallet Standard,重点解决AI怎么安全使用钱包、怎么在不接触私钥的情况下获得有限的签名权限;5月,它收购DFlow,把交易执行基础设施补进来;6月又收购Entendre,增加对账、财务、资金管理和报表能力;7月推出PayBox,把卡和钱包直接接进Claude、ChatGPT这样的交互环境;到了8月,再通过Kamino把借贷和收益管理接进来。
单独看,每一步都不算惊天动地。连在一起看,却很像是在拼一套面向AI Agent的金融底层能力:先解决身份和权限,再解决执行,再解决财务运营,最后开始碰信用、借贷和资产配置。
这也是Agentic Payments和Agentic Finance真正的区别。
前者回答的是:AI怎么替我付钱?
后者问的是:AI怎么替我管理资产负债表?
一旦进入第二个问题,支付就只剩下其中一个动作。现金放在哪里、什么时候借钱、抵押什么资产、闲置资金赚多少收益、什么时候做再平衡、如何管理流动性和风险,这些原本需要企业财务团队、银行家或者投资经理不断做出的判断,都开始有可能进入机器的执行范围。
可是这里一直还有一个基础设施上的矛盾。
如果AI可以每秒计算一次最佳方案,钱本身却仍然只能按照银行营业时间、跨境代理行、批量清算和人工对账的速度移动,那么再聪明的Agent也没有太大意义。它像一辆性能极好的跑车,却只能开在一条坑坑洼洼的乡间土路上。
这也是Project Agorá值得放进这篇文章的原因。
Project Agorá本身不是一个AI项目。它是BIS Innovation Hub和国际金融协会联合推动的实验,研究如何把代币化的商业银行存款和央行准备金放进一个多币种、可编程的平台里,以改善批发跨境支付。
它与Agentic Finance之间真正的联系,并不是“BIS也开始做AI”,而是它正在研究AI最终需要调用的另一块金融基础设施:钱本身能不能变得更容易被机器读取、组合和执行。
今年7月,28家金融机构和央行已经在受控环境里完成真实资金测试,涉及瑞郎、欧元、英镑、日元、韩元和美元。测试规模本身非常小,远远谈不上生产环境,但它至少验证了一件事情:商业银行存款和央行货币并不是天然只能活在今天这些缓慢、彼此割裂的系统里,它们同样可以进入一个支持条件触发、原子结算和自动执行规则的环境。
BIS自己对此仍然非常谨慎。系统之间怎么互联,法律上的最终结算怎么认定,智能合约出了问题谁负责,网络安全、治理以及几十年旧系统怎么迁移,这些问题都远远没有解决。所以把Agorá写成“下一代全球金融系统已经建好了”,显然是夸大。
但它至少证明了一个容易被crypto叙事掩盖的问题:可编程货币并不一定等于稳定币,也不一定意味着银行被绕过去。传统银行存款本身,也可能变成可以被软件调用的金融资产。
而真正有意思的地方,也恰恰从这里开始。
因为银行今天正在投入大量资源消灭资金流动里的摩擦,但这些摩擦过去某种程度上本来就是银行商业模式的一部分。
这正是Dallas Fed那篇文章最值得注意的地方。
一家银行的存款为什么值钱?
当然有很多很高大上的原因。企业把5000万美元放在JPMorgan,不只是因为懒得开户,背后可能绑定着信贷额度、外汇、工资支付、现金管理、托管以及多年的客户关系。这些东西不会因为隔壁银行利率高了10个基点就突然消失。
但另一个原因没有那么高大上,却同样真实:搬钱太麻烦。
今天一家公司的账户里有200万美元暂时闲置,A银行给4.20%,B银行给4.35%。为了15个基点,财务团队是不是每天早上都要重新检查一次?是不是值得重新登录、比较交易对手风险、做资金划拨、考虑清算时间,再重新做一轮对账?还要保证明天工资和供应商付款不会受到影响。
绝大多数时候,答案都是算了。
钱就继续放在那里。
这就是金融体系里一个很少被单独拿出来讨论的资产:人的惰性。
Dallas Fed的文章说得很直接,运营存款之所以有粘性,一部分就来自资金无法快速重新配置的现实摩擦。如果未来即时结算、代币化存款和AI Agent同时成熟,寻求更高收益的客户理论上就可以在自己几乎不做任何操作的情况下完成资金切换。
AI不会觉得15个基点“不值得折腾”。
它没有周一早上的会议,不会忘记,也不会因为今天很忙就把这个事情拖到下周。对于它来说,不断比较不同金融产品的边际注意力成本几乎为零。
这当然不意味着未来所有企业存款都会像热钱一样每五分钟换一家银行。客户关系、信用额度、监管要求、风险管理仍然存在,资金切换也永远不会真正达到零成本。
但问题在于,它根本不需要发展到这么极端,才会影响银行。
Dallas Fed以美国银行体系接近17万亿美元的相关存款做了一个敏感度测算。如果存款的平均停留期限缩短10%,银行体系承担期限转换的能力可能减少大约5800亿美元的“十年期等值风险敞口”;如果存款利率对市场利率变化的敏感程度提高10%,银行可承担的久期风险可能减少约7000亿美元。
这并不是说AI会让美国银行突然少放7000亿美元贷款。把这个数字简单解释成“贷款能力减少7000亿美元”并不准确。
它真正说明的是另外一件事情:存款粘性本身就有巨大的经济价值。
如果未来可编程货币和AI Agent只是让这份粘性稍微弱一点,银行负债端的成本和期限结构就可能跟着变化。
过去大家谈可编程货币时,看到的通常都是好处:结算更快、对账更少、成本更低、可以全天运行,也可以把支付条件直接写进交易逻辑里。
但它还有一个很少被强调的另一面:钱一旦更容易移动,持有钱的人就拥有了更多选择权。
对于资产持有者来说,这是效率;对于把这些钱当作稳定资金来源的机构来说,却意味着更激烈的竞争。
银行为了让钱像软件一样运行,也可能必须接受一个结果:钱开始按照软件的速度比较价格。
这就把问题带到了我最近一直在思考的另一个方向。
过去我一直认为,金融本质上是一个分销(distribution)生意。
银行争的是谁拿到工资直接入账,信用卡公司争的是谁成为消费者最常用的那张卡,券商争的是谁占住投资者的手机屏幕,财富管理机构争的是谁拥有客户关系。大量Fintech产品花几十亿美元获客,本质上都在争夺同一个东西:谁能站在用户和金融产品之间。
因为谁拥有分销,谁就有机会决定哪个产品被看见。
但AI Agent可能会让这场竞争逐渐从“分销”(distribution)变成“资金路由”(routing)。
以前你会问:我最喜欢哪家银行?
未来更重要的问题可能是:我的财务Agent把哪些银行放在可接受交易对手名单里?
以前基金公司想办法让自己的货币基金排在App首页。
未来Agent可能直接判断:当收益差超过18个基点、流动性满足要求、交易对手风险低于某个阈值时,资金应该自动去哪里。
以前贷款机构拼广告、品牌和销售渠道。
未来Agent可能直接比较实际利率、抵押要求、提前还款条件以及企业当前的现金流状况,再决定应该调用谁的资金。
到了这里,真正值钱的东西就不再只是“用户有没有下载你的App”,而是你有没有进入机器的默认规则。
谁被写进授权范围,谁就有资格参与竞争;谁最终赢得资金路由,谁就拿到了资金流。
Agentic Commerce改变的是需求流向哪里。
Agentic Finance改变的是资本流向哪里。
所以如果今天我是一个银行CEO,我当然会关心AI能不能减少分析师写报告的时间,能不能把KYC和反欺诈调查自动化,这些都是非常现实的效率提升。
但更长期的问题可能是另外一个:
当我的企业客户拥有一个24小时工作的财务Agent以后,我凭什么继续拥有他的下一美元?
最聪明的银行未必会抵抗这场变化,反而可能最早把Agent放进自己的体系里。客户日常运营资金继续留在活期账户,暂时不用的钱自动进入收益更高的存款或者基金,需要流动性时再自动回来;外汇、贷款额度、抵押品和付款也都可以被一起优化。这样即使Agent不断寻找更优解,资金仍然可以留在同一家银行生态内部。
从这个角度来看,Project Agorá这样的探索未必会削弱银行,甚至可能帮助受监管的商业银行货币在稳定币时代继续保持核心地位。
所以这并不是一个“AI加Crypto最终干掉银行”的简单故事。真正危险的,未必是银行本身,而是那些长期以来把客户不愿意比较、不愿意切换、嫌麻烦,当成自己护城河的金融商业模式。
过去一家银行很重要的优势,是客户搬走太麻烦。下一阶段真正强的银行,可能必须证明一个完全相反的命题:客户随时都可以走,但他的AI算完以后,依然决定把钱留在这里。
过去十几年,Fintech最激烈的战争发生在手机屏幕上。大家争日活、争主账户、争最常用的那张卡,争谁离用户更近。
下一轮很多真正重要的金融战争,可能根本没有界面。
它发生在后台的一套授权规则里,发生在一张可接受交易对手名单里,发生在十几个基点的收益差里,也发生在AI判断“这笔钱此刻应该去哪里”的那一瞬间。
所以Agentic Finance真正值得问的问题,可能从来都不是:AI什么时候会替我们管理钱?而是,当越来越多的钱开始按照机器可以理解的规则,自动寻找自己的最佳去处以后——
谁还有资格决定,这些钱最终留在哪里?
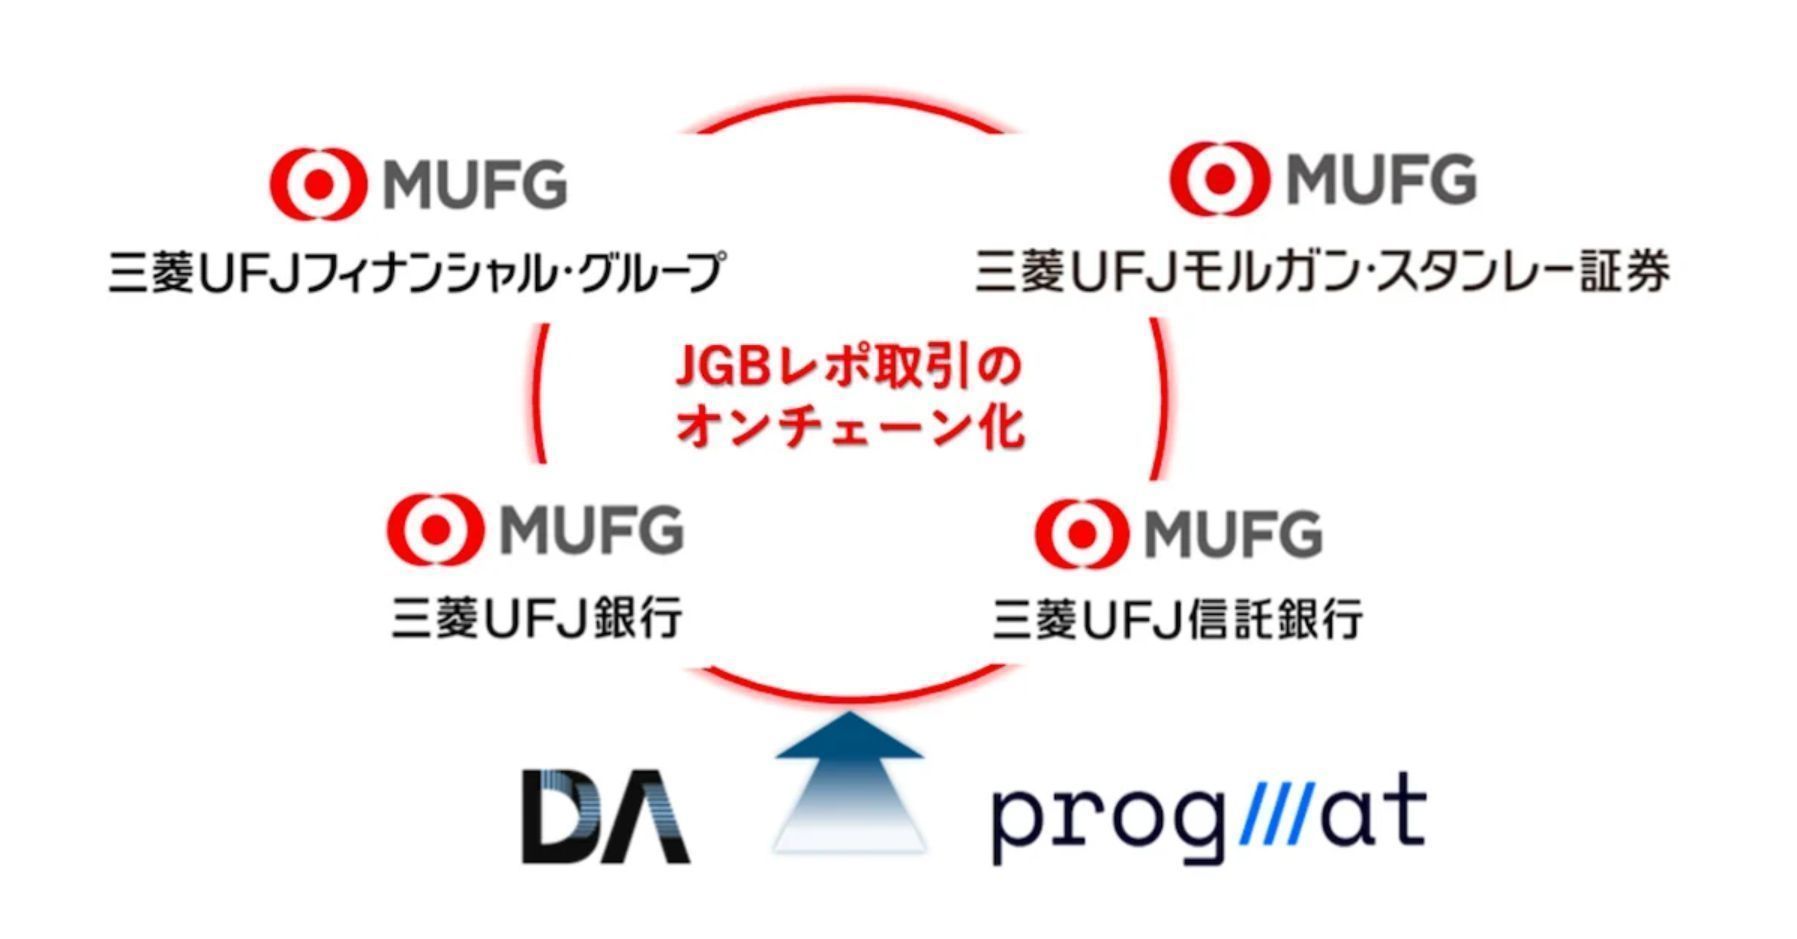 三菱UFJ金融集团联手Progmat、Digital Asset启动国债回购链上化实验,采用Canton Network据日本加密货币媒体CoinPost报道,三菱UFJ金融集团(MUFG)等4家机构于8月13日宣布,将与美国Digital Asset公司及日本资产代币化基础设施平台Progmat合作,启动一项实证实验,尝试将日本国债(JGB)回购交易搬上区块链处理。
携手推进国债回购链上化
三菱UFJ金融集团(MUFG)、三菱UFJ摩根士丹利证券、三菱UFJ信托银行、三菱UFJ银行四家机构,将联合美国Digital Asset公司与Progmat共同开展本次实证。项目采用专为机构投资者设计的区块链网络Canton Network作为技术底座。
此次实证分两部分推进,其中一部分被纳入2026年2月获得日本金融厅"支付结算高度化项目"(PIP)支持决定的实证范畴,未来也考虑与国内外更多市场参与方展开合作。
与转账账簿同步联动
第一项实证聚焦于日本国债与数字货币的同步结算(DvP,即"货银对付"机制)。
日本国债大多不发行实体券面,而是采用"振替国债"形式——即以日本银行为顶层、银行与证券公司(账户管理机构)逐级管理的账簿记录方式转移权利。此次实证在维持这一法律属性的前提下,将区块链上的交易结果与作为账簿的"振替账户簿"同步更新。用于结算的数字货币,将探讨使用把银行存款搬上链的"代币化存款",或稳定币。
据日本银行统计,国内国债结算中99.9%以上通过该行主导的"国债转账结算制度"完成,如何与既有基础设施并存一直是国债代币化面临的难题。Progmat代表齐藤达哉在同日发布的个人notе文章中说明,本次实证是在国债转账结算制度框架内寻求效率提升,而非另起炉灶。
实证中,日本国债与数字货币均在Canton Network上处理,第一步先验证单一链上的DvP结算。连接现有振替证券管理系统与区块链的"中间装置",也将按实证所需的最小范围搭建。
此次实证的目标,是在承认现有金融市场基础设施仍将长期存在的前提下,重点检验成交后的清算、结算、担保管理等后台(Post-Trade)环节能否接入链上统一基础设施。项目并不打算立刻取代决定成交价格的交易场所,或负责结算中介、参与者违约处置的清算机构职能,而是从预期效果明显的环节入手,分阶段推进。
第二项实证则着眼于回购交易全生命周期的链上化。
项目将接入瑞士Secured Finance AG提供的借贷协议(一种在区块链上自动处理有担保资金拆借的机制),验证成交后的对账、资金与担保品交割、利息计算、到期管理直至担保品返还等全流程能否通过智能合约串联完成。该公司此前曾为瑞银(UBS)代币化货币市场基金(MMF)"uMINT"提供担保品运用的基础设施。
回购市场规模与预期效果
回购交易,是指银行等机构投资者以国债为担保进行短期资金拆借的交易形式。据金融稳定理事会(FSB,Financial Stability Board)2026年2月发布的调查,以国债为担保的全球回购市场规模截至2024年底约为16万亿美元,日本约占其中一成,国内市场规模约为250万亿至270万亿日元。目前交易普遍采用成交后次一营业日结算的"T+1"模式。
回购交易一旦搬上链,业内普遍认为将可实现24小时全天候交易与即时结算。这不仅有利于当日借入当日归还的日间交易,也方便不受日本市场交易时段限制的海外投资者参与。由于国债与资金可在同一笔交易中同步交割,还能降低"一方交付、另一方违约"的本金风险。
官方发布资料也提到,预期效果包括:通过全流程自动化提升业务效率,以及借助日间回购交易的实现和结算时段的延长提升资金与资本运用效率。
担保品的运用方式也可能随之改变。目前担保品往往因所在地、法人主体、交易平台不同而分散管理,市场参与者出于谨慎通常会多储备一部分担保品以防不时之需。若能实时掌握担保品的所在位置与使用状况,将有望减少"为保险起见而持有的冗余担保品"。
不过也有观点指出,若所有交易都改为逐笔即时结算,此前依靠买卖轧差、只交割差额的"净额结算"所压缩的资金与证券需求量,反而可能增加。因此现实做法可能是先从日间交易、盘后交易等场景切入,逐步补充式落地。
在MUFG内部的角色分工上,三菱UFJ摩根士丹利证券与三菱UFJ银行担任市场参与方,三菱UFJ银行与三菱UFJ信托银行担任账户管理机构,三菱UFJ银行同时承担存款金融机构的职能。MUFG还计划与其战略资本合作伙伴——美国摩根士丹利展开协作,官方资料中表示"希望与各类市场参与方共同推进"。
海外先行案例与行业协同探讨
回购交易链上化方面,欧美走在前列。国际资本市场协会(ICMA,International Capital Market Association)6月发布的报告指出,分布式账本(DLT)技术的价值主要体现在结算、担保管理等后台环节。
美国博通国际(Broadridge)披露,其基于分布式账本处理的回购交易,2026年5月日均交易额达到3620亿美元,当月处理总额达7.2万亿美元。美国证券保管结算公司(DTCC,Depository Trust & Clearing Corporation)计划10月起为其托管的美国国债等资产提供代币化服务。
在日本国内,由Progmat牵头的"数字资产共创联盟"(DCC)5月成立了"国债代币化与链上回购工作组"。三家主要银行、贝莱德日本(BlackRock Japan)、日本交易所集团旗下研究机构JPX综合研究所,以及此次参与实证的Secured Finance均已于5月加入该工作组,目标是在10月左右公布阶段性研究成果。
齐藤达哉说明,本次实证虽是独立于该工作组的单独项目,但其定位是通过具体系统与交易流程,来验证行业层面正在推进的制度与实务层面探讨的可行性。
金融交易领域,实证与商用化之间仍存在不小差距,功能需求设计、通信中断时的应对方案等都需要单独设计。此次验证不仅对MUFG,也可视为国内金融机构迈向商用化的一个阶段性步骤。
齐藤达哉在个人发文中写道,希望验证能否在"不破坏现有信任基础"的前提下,将规模与流动性居全球前列的日本国债市场,接入全天候运转的链上金融市场。
关于CoinPost CoinPost是日本规模最大的虚拟货币(加密资产)专业媒体平台,同时也是亚洲最大级别的全球Web3大会"WebX"的主办方,每日发布比特币、以太坊、XRP等币种的最新快讯、行情走势、新手入门指南等。2025年10月,CoinPost正式成为SBI控股株式会社(SBI Holdings)旗下的合并子公司。Temperature Finance, 乘RWA东风,能否冲向1.15美元Ondo Finance (ONDO)正在实物资产代币化(RWA)市场中悄然提升其存在感。除了将国债和股票等传统金融资产上链的结构外,加上收益分配的预期,代币的流动模式也在发生变化。
据外媒13日(当地时间)报道,Ondo Finance通过与贝莱德的BUIDL基金联动的链上收益产品,不断扩大其接近机构金融的产品构成。协议总锁仓价值(TVL)也已增至25.2亿美元。早期投资者包括Coinbase Ventures和Pantera Capital。
Ondo Finance的代表产品OUSG基于贝莱德基金提供链上收益。此外,与摩根大通、万事达卡的跨境结算能够在5秒内处理完成,这一点也引起了市场的关注。与一般的虚拟资产项目不同,Ondo Finance被认为同时瞄准了监管和支付基础设施。
关注度增高的更大原因在于代币结构可能发生变化。目前,ONDO主要停留在治理功能上,但如果DAO的“费用开关(fee switch)”提案获得通过,协议收益将可能流向持有者。这实质上意味着其性质将转变为收益型资产,因此有分析认为买盘可能会提前反映这一预期。
图表走势也不差。ONDO在摆脱持续近一年的下跌通道后,于今年第一季度在0.20美元至0.30美元区间形成了吸筹走势。此后,在5月份突破了长期阻力线,目前正在0.39美元附近测试支撑。若能守住这一区间,0.55美元和1.15美元将被视为下一个阻力位。
在RWA板块作为“虚拟资产与传统金融的交汇点”崛起的背景下,Ondo Finance正凭借链上收益与机构联动优势,瞄准行业领跑者的地位。不过,有分析认为,ONDO能否进一步上涨,与其说取决于技术性突破,不如说取决于实际收益分配结构和监管环境的具体化程度。
TP AI注意事项
使用基于TokenPost.ai的语言模型对文章进行了摘要。可能会遗漏原文的主要内容或与事实存在出入。Ripple (XRP) 通过与 Ondo Finance 和摩根大通的合作,扩大代币化资产市场瑞波币(XRP),携手Ondo Finance与摩根大通,抢占代币化资产市场先机
在XRP于2026年5月12日当前在1.45美元关口反复震荡之际,瑞波(Ripple)的XRP账本(XRPL)正崛起为代币化资产市场的核心基础设施。随着Ondo Finance的代币化美国国债基金'OUSG'通过XRPL进行赎回处理,机构投资者的目光再次聚焦于XRP生态系统。
XRPL,迅速崛起为代币化资产平台在Ondo Finance发行的代币化美国国债基金OUSG最近的赎回交易中,XRPL负责了所有权验证及代币销毁(burn)处理。在此过程中,瑞波、摩根大通和万事达卡共同参与,验证了跨境代币化结算的可能性。
然而值得注意的是,本次交易中XRP本身并未被用作结算资产。但XRPL作为区块链基础设施发挥了核心作用,这被解读为衡量其未来在机构级代币化结算市场地位的指标。
XRPL代币化资产规模,一年内暴增2,200%市场数据显示,XRPL上的代币化资产规模在过去一年内激增约2,200%。这表明XRPL并非仅仅是投机性流动,其作为实际金融基础设施的利用率正在急剧提高。
在全球资产管理公司和金融机构正式推进代币化国债、房地产、私募基金等实物资产(RWA·Real World Asset)向区块链迁移之际,XRPL此次的实证案例或将成为提升其市场信任度的契机。
XRP价格,持续争夺1.42至1.54美元阻力位根据CoinMarketCap数据,截至2026年5月12日上午,XRP价格为1.4484美元,24小时下跌0.25%。小时图也下跌0.49%,呈现短期回调走势,但7日累计收益率为3.07%,30日收益率为8.81%,中期看涨趋势得以维持。
从市场技术分析角度看,1.42美元被视作主要支撑位,1.54美元为核心阻力位。市场参与者认为,能否突破1.54美元上方将决定下一轮反弹阶段的走向。
市值895亿美元,保持全球第四位XRP当前流通市值为895亿美元(约合124万亿韩元),占整个加密货币市场份额3.33%,稳居全球第四位。完全稀释市值(FDV)达到1,448亿美元。
24小时交易量为24.83亿美元,较前日减少32.86%。其中中心化交易所(CEX)交易量占据绝大部分,而去中心化交易所(DEX)交易量约为506万美元,相对微不足道。
关注与Solana、Chainlink的山寨币竞争格局根据海外市场分析,近期各山寨币普遍尝试突破阻力位,XRP同样在阻力区间面临回调压力。分析认为,与Solana(SOL)、Chainlink(LINK)等主要山寨币之间的资金轮动是加大短期波动性的因素。
在美国战略加密储备资产(US Strategic Crypto Reserve)讨论持续的背景下,也存在一种观点认为,机构投资者对归类为ISO 20022标准合规资产的XRP的兴趣在中长期内仍然有效。
鉴于XRP账本已证明了在实际金融交易中的可操作性,未来瑞波的官方路线图发布以及美国SEC监管环境的变化,预计将成为判断XRP下一阶段走向的关键变量。
文章摘要由 TokenPost.ai 提供🔎 市场解读
XRP目前在1.42至1.54美元区间进行技术性拉锯,尽管短期回调,但7日和30日基准的上升趋势依然存续。随着XRPL参与Ondo Finance、摩根大通和万事达卡合作的代币化资产实证交易,XRP超越单纯的支付代币,作为机构级金融基础设施重新估值的可能性正在增加。能否突破1.54美元阻力位,很可能成为下一上升周期的分水岭。
💡 策略要点
可将1.42美元支撑位的得失作为短期买入的基准线。对于中期投资者而言,有必要关注XRPL代币化资产增长(激增2,200%)和ISO 20022合规性这两个基本面因素。若美国战略加密储备资产讨论取得进展,XRP可能作为政策受益资产凸显,因此监控监管新闻至关重要。
📘 术语解释
代币化资产(RWA·Real World Asset): 将房地产、国债、私募基金等实物资产以数字代币形式在区块链上发行。机构金融领域正积极引入,旨在提高流动性和结算效率。
ISO 20022: 金融报文国际标准规范,已被全球银行间支付系统(包括下一代SWIFT)采用。XRP被归类为符合此标准的加密货币,被视为机构采用可能性较高的资产。
完全稀释市值(FDV·Fully Diluted Valuation): 并非基于当前流通量,而是基于最大可能发行总量计算的市值。用作衡量长期供应压力的指标。
TokenPost AI 注意事项
本摘要使用了基于TokenPost.ai的语言模型生成。可能遗漏了正文的主要内容或与事实存在出入。
 INK Finance 因白名单绕过漏洞损失 14 万美元撰文:Muriuki Lazaro,AMB Crypto
INK Finance 是一个部署在 Polygon 上、面向 DeFi 的国库管理与工作区基础设施协议,最近遭遇了一次严重的授权漏洞攻击。
攻击者利用平台国库验证逻辑中的薄弱环节,最终转走了约 14 万美元资金。
此次攻击的关键在于,一个伪造的 claimer 合约成功冒充了国库系统中已获批准的白名单实体。
由于这一绕过,攻击者得以通过资格检查,并在没有立即受到限制的情况下触发了一笔“已授权”的国库转账。
与此同时,攻击者还通过从 Railgun 路由至 Polygon 的一笔约 2.5 万美元 Balancer V2 闪电贷,加快了漏洞利用的执行速度。
这一资金流也凸显出,随着 DeFi 基础设施的互联程度不断加深,流动性系统之间的联动正在提高攻击执行效率。
报道指出,攻击者并未瞄准高级加密层,而是利用了围绕白名单权限的运营信任假设问题,这再次强化了外界对国库架构中授权设计薄弱的担忧。
国库授权系统正成为 DeFi 的薄弱环节
这次国库漏洞事件反映了 DeFi 攻击面正在发生更广泛的变化:随着基础设施复杂度上升,攻击者不再只聚焦流动性池或定价系统,而是越来越多地瞄准掌握协议储备资金的高权限国库授权层。
INK Finance 的事件也说明,攻击者正通过低成本、高精度的方式针对国库授权系统发起攻击。
这种趋势表明,现代攻击方法越来越重视权限提升,而不只是更大范围的流动性操纵。
与此同时,类似的白名单与访问控制事件在 2026 年的 DAO 国库系统中持续增加,反复暴露出 DeFi 基础设施扩张过程中运营验证层面的弱点。
不过,这类持续存在的授权缺陷也说明,去中心化金融在运营安全成熟度上,仍落后于其基础设施和资本规模的增长速度。
小额攻击也在削弱 DeFi 信心
越来越多针对国库授权的攻击事件,正在逐步削弱市场对 DeFi 基础设施的整体信心。
虽然 INK Finance 此次损失金额相对不算特别巨大,但这一事件仍迅速出现在安全仪表盘和链上监控系统中。
这种可见性之所以重要,是因为用户往往会把反复出现的小额安全事件,视为生态系统底层基础设施仍然脆弱的信号。
报道还提到,SmartCredit、Sharwa 和 Quant 等类似事件也在不断重复强化外界对运营安全纪律薄弱的担忧。
这起事件说明,即便直接经济损失有限,小规模攻击仍可能带来不成比例的市场影响,因为持续性的授权失败会逐渐削弱用户信心、放慢资本部署速度,并提升整个互联系统中的风险警惕。
不过,许多此类漏洞仍然源于本可避免的权限配置问题,而不是极其复杂的技术性失败。
简单来说,运营安全成熟度依然落后于基础设施复杂度的发展。
简要总结
INK Finance 因攻击者通过伪造 claimer 合约绕过白名单验证,损失约 14 万美元。
反复出现的 DeFi 小额授权类攻击,正在持续削弱用户对行业基础设施的信任。[今日关注币种] Ondo Finance 进入极度贪婪区间,维持小幅上涨…Jito、DeepBook、Filecoin 也呈现强势走势Ondo Finance (ONDO) 进入极度贪婪区间,引发市场关注。Ondo Finance 当日韩元市场报收 669 韩元,较前一交易日上涨 0.60%(+4 韩元)。
盘中高点为 718 韩元,低点为 657 韩元,24 小时交易额约为 1640 亿韩元(164,023,527,628 KRW)。从图表上看,ONDO 日线以 664 韩元开盘,盘中一度飙升至 718 韩元,但随后回吐部分涨幅,最终在 669 韩元附近收盘。出现长上影线表明短期获利了结盘涌现,但由于收盘价高于开盘价且保持阳线,买盘力量依然有效。交易量达到 8011 万个水平,显示短期关注度显著扩大。
贪婪程度排名 / Upbit
在恐惧与贪婪指数排名靠前的项目中,与 Ondo Finance (ONDO) 一同上榜的还有 DeepBook (DEEP)、Jito (JTO)、Filecoin (FIL) 和 Jupiter (JUP)。Ondo Finance 以指数 96 录得最高的贪婪水平,DeepBook 为 95,Jito 为 93,Filecoin 和 Jupiter 分别为 91。相反,在恐惧程度排名中,Drift (DRIFT) 以 33 的指数最低,SIGN (SIGN) 为 36, Lombard (BARD) 和 LayerZero (ZRO) 均为 38,Ontology (ONT) 为 39。同一时间,查看行情列表前几位的项目,Pros (PROS) 报 1,285 韩元,上涨 0.23%,交易额约 2602 亿韩元;Ondo Finance (ONDO) 报 669 韩元,上涨 0.60%,交易额约 1642 亿韩元;USDAI (CHIP) 报 102 韩元,下跌 4.67%,但吸引了约 1449 亿韩元的交易额;Ripple (XRP) 报 2,112 韩元,上涨 1.15%,交易额约 1236 亿韩元;Bitcoin (BTC) 报 118,557,000 韩元,上涨 0.34%,交易额约 1132 亿韩元。
Ondo Finance (ONDO) 是现实世界资产 (RWA) 代币化领域备受关注的项目,专注于扩大基于区块链对美债等传统金融资产的可及性。凭借其机构友好型结构和代币化金融基础设施的叙事,该项目一直受到市场关注。近期,随着市场对 RWA 板块整体的预期升温,它被视为该板块相关项目中的领头羊。综合当日行情和贪婪指数走势来看,Ondo Finance 呈现出短期过热信号与强烈关注度并存的状态。再考虑到同时出现在行情列表前列的主要资产的交易额流向,可以观察到市场资金在大盘股与主题股之间循环流动的态势。
[本文不提供金融建议,投资决策及责任均由投资者自行承担。][코인 TOP 10 주간동향] 너보스 100% 급등·온도파이낸스 단기 강세…비체인 등 매수 체결강도 500% 상위권
[币种TOP 10周动态] Nervos暴涨100%·OnDo Finance短期走强…唯链等买入成交强度500%居高位根据虚拟资产交易所Upbit于5月9日9时5分的数据,周内暴涨品种及买卖成交强度排名靠前的品种中,出现了明显的供需集中现象。在周涨幅方面,Nervos(CKB/BTC)以+100.00%位居首位,Flok(FLOCK/BTC)、ClearPool(CPOOL/BTC)、Sahara AI(SAHARA/BTC)等BTC市场品种也多数跻身前列。在KRW市场各时间段涨幅方面,Ondo Finance(ONDO/KRW)在1周、1个月、3个月区间内均表现出均衡涨势,而Jito(JTO/KRW)和Akash Network(AKT/KRW)在3个月内也录得了显著涨幅。
[各时间段涨幅]
Ondo Finance (ONDO/KRW): +58.33%, +76.39%, +73.63%, -35.12%, -52.64%
Jito (JTO/KRW): +46.18%, +90.51%, +117.72%, -30.72%, -70.03%
Akash Network (AKT/KRW): +28.57%, +56.52%, +133.26%, +4.15%, -57.85%
但Upbit明确指出:“仅计算并显示所选时间段内有行情数据的市场的涨幅。例如,新上市市场需经过1周后,才会显示最近1周的涨幅。” 也就是说,即使位居周涨幅前列,部分品种也可能不会出现在KRW市场各时间段收益率表中。
周涨幅 / Upbit
[周涨幅 TOP 10]
1位 Nervos (CKB/BTC) +100.00%
2位 Flok (FLOCK/BTC) +86.30%
3位 ClearPool (CPOOL/BTC) +84.38%
4位 Sahara AI (SAHARA/BTC) +75.86%
5位 Ondo Finance (ONDO/KRW) +67.42%
6位 Napoli (NAP/BTC) +60.76%
7位 Paros (PROS/KRW) +57.21%
8位 Jito (JTO/KRW) +55.53%
9位 Internet Computer (ICP/KRW) +52.44%
10位 Reserve Rights (RSR/BTC) +50.00%
周涨幅排名中,BTC市场品种占据过半,KRW市场则包含Ondo Finance (ONDO)、Paros (PROS)、Jito (JTO)、Internet Computer (ICP),呈现强势走势。特别是CKB以+100%的涨幅,短期波动性显著扩大。
日买入成交强度排名 / Upbit
[日买入成交强度 TOP 5]
1位 VeChain (VET/KRW) 500.00%
2位 MIRA Network (MIRA/KRW) 500.00%
3位 Meteora (MET2/KRW) 500.00%
4位 Status Network Token (SNT/KRW) 500.00%
5位 GameBuild (GAME2/KRW) 500.00%
买入成交强度方面,VeChain (VET)、MIRA Network (MIRA)、Meteora (MET2)、Status Network Token (SNT)、GameBuild (GAME2) 五个品种均录得500.00%,显示出强烈的买入优势。成交强度在短期供需向特定方向集中时,暴涨暴跌的可能性也随之增大,因此需要进行波动性管理。
日卖出成交强度排名 / Upbit
[日卖出成交强度 TOP 5]
1位 Mocoin (MOC/KRW) 0.00%
2位 AhaToken (AHT/KRW) 0.00%
3位 Brevis (BREV/KRW) 0.08%
4位 Hedera (HBAR/KRW) 0.13%
5位 Sentient (SENT/KRW) 0.13%
相反,在卖出成交强度排名中,Mocoin (MOC) 和 AhaToken (AHT) 录得0.00%,卖出优势极为突出,Brevis (BREV)、Hedera (HBAR)、Sentient (SENT) 也停留在0%初期。成交强度指标较低的品种,可能处于买入力量薄弱或卖出卖盘占优的阶段,需要关注短期价格走势。
此次数据显示,周内暴涨品种、KRW市场各时间段强势品种以及成交强度靠前的品种各不相同,呈现出供需多层分化的态势。投资者需留意短期暴涨暴跌区间的追涨买入,并结合各时间段收益率和成交强度指标进行综合判断,采取分批操作和风险管理并行的策略。Real Finance与奥地利银行合作,构建受监管的链上金融体系Real Finance与总部位于奥地利的Wiener Privatbank建立战略合作伙伴关系,将共同为机构投资者构建“受监管型”区块链金融基础设施。在传统金融与数字资产加速融合的背景下,此次合作被视为在欧盟监管框架内拓宽链上资产市场的一次尝试。
据CoinTelegraph 13日报道,双方正在REAL区块链上设计可供机构资金参与的基础设施。Wiener Privatbank将负责客户资金托管、储备资产保管及资产发行支持等业务。资金将存入符合欧盟监管规定的账户,并应用MiCA标准、客户身份识别(KYC)及反洗钱(AML)程序,以降低法律不确定性。
初期目标为5000万美元,一年内扩大至5亿美元
此次合作将首先从最小可行产品(MVP)阶段开始,目标是为约5000万美元规模的链上资产提供支持。随后,当REAL区块链主网上线后,计划在第一年内将代币化资产规模扩大至5亿美元以上。按韩元兑美元汇率计算,意味着将从约73.85亿韩元起步,扩展至约7385亿韩元的水平。
Wiener Privatbank还将参与欧元计价资产的发行与结构化。这被解读为一种战略,旨在将欧洲机构投资者所熟悉的基于货币的产品迁移至链上环境。双方正考虑未来发行REAL区块链原生欧元稳定币,但该部分仍需进行额外的监管审查。
契合机构投资者需求的“合规优先”模式
Real Finance首席执行官Ivo Grigorov强调,此次合作展示了构建“机构级基础设施”的决心。Wiener Privatbank董事会成员Michael Münter也将监管合规与创新的平衡作为核心价值。两家公司均将重点放在能让机构放心参与的运营架构上,而非区块链技术本身。
市场正关注这一趋势是否会引导未来实物资产代币化(RWA)及机构级区块链服务的普及。尤其在欧洲,随着MiCA的实施,数字资产监管正走向具体化,率先构建合规友好型模式的项目可能会占据有利地位。Real Finance与Wiener Privatbank的合作被视为展示传统金融进入链上市场的案例。
文章摘要 by TokenPost.ai
🔎 市场解读
Real Finance与Wiener Privatbank的合作象征着“合规型链上金融”这一趋势。
这是一种为适应欧洲MiCA监管框架而构建、旨在降低机构投资者准入门槛的策略。
在传统金融向区块链迁移的过程中,基于“信任的基础设施”的竞争正全面展开。
💡 战略要点
初期5000万美元 → 一年内扩展至5亿美元,是快速获取流动性的战略。
由银行负责托管、资产发行及合规(KYC/AML)以增强机构信任。
通过考虑基于欧元的资产及稳定币,推进对欧洲投资者友好的设计。
📘 术语解释
MiCA:欧盟的加密资产监管框架,提供法律明确性
RWA(实物资产代币化):将房地产、债券等实物资产转换为区块链代币
KYC/AML:客户身份识别及反洗钱程序,是机构金融的核心要求
💡 常见问题解答 (FAQ)
Q.
本次合作伙伴关系的核心目的是什么?
核心是构建符合欧洲监管(MiCA)的链上金融基础设施,使机构投资者能够安全地参与区块链市场。这是一个由银行负责托管和合规,以提高信任度的结构。
Q.
为何监管对机构投资者如此重要?
机构投资者最看重法律的稳定性和资产保护。应用MiCA、KYC、AML等规定可以降低风险,实现大规模资金的流入。
Q.
代币化资产和稳定币扮演什么角色?
代币化资产使房地产、债券等可在区块链上交易,从而提高流动性。稳定币则提供价值稳定性,使机构能够在链上轻松进行结算和交易。
TP AI 注意事项
使用基于TokenPost.ai的语言模型对文章进行了摘要。可能遗漏了原文的主要内容或存在与事实不符之处。OpenAI,收购“Hero Finance”…ChatGPT金融功能企业版将得到强化OpenAI收购了基于人工智能的金融规划初创公司Hiro Finance。此次交易被解读为试图将ChatGPT的金融功能从个人资产管理向"企业级"服务扩展的举措。
Hiro于14日(当地时间)宣布将公司移交给OpenAI Group PBC,但未公开收购金额。在收购前,Hiro曾获得Ribbit、General Catalyst、Restive等机构的投资。据悉公司规模约为10人,收购后大部分员工将加入OpenAI。
Hiro一直提供通过聊天机器人收集用户收入、固定支出、投资组合信息,并据此自动制定财务计划的服务。制定的计划以仪表盘形式可视化,用户可以同时比较基于不同收益率假设的多个版本场景。例如,根据将特定资产的年增长率设定为5%还是7%,可以生成不同的财务计划。
该服务的优势在于不仅限于简单生成,还提供验证功能。Hiro将AI计算所使用的数据项目以电子表格视图展示,使用户能够直接核对结果。这被视为旨在弥补基于AI的财务工具中最常被提及的"计算可靠性"问题的设计。
不过,Hiro的现有服务即将终止。公司宣布将于4月20日停止服务,并计划在5月15日删除用户数据。目前,OpenAI是否会将Hiro的财务规划功能原样整合到ChatGPT中也尚未确定。
市场认为,此次收购更接近于为金融专业人士开发高级AI工具,而非推出消费者金融助手。据悉,上个月OpenAI高管Fiji Simo曾表示,公司内部正将资源集中于企业级产品,而非具有"副业"性质的项目。考虑到这一基调,Hiro的技术更有可能被重新加工为面向投资专家或企业财务团队的功能,而非个人财务管理服务。
实际上,OpenAI近期推出了用于Microsoft Excel的ChatGPT插件,正在扩大金融业务支持功能。该工具可以总结复杂的电子表格,或生成企业预算制定和库存跟踪等工作所需的新表格。此外,还一同发布了连接标普全球、FactSet等金融数据源的连接器,增强了金融行业的工作实用性。
此次收购在与Anthropic PBC的竞争格局中也备受关注。Claude同样提供连接主要金融数据源的功能,并于去年推出了专注于金融专业人士的高使用量版本。有评价认为,如果OpenAI吸收Hiro的技术和金融领域知识,将能进一步提升其在企业级AI金融工具市场的竞争力。
归根结底,此次交易的核心在于强化金融业务自动化能力,而非获取"个人财务规划师"。根据OpenAI通过Hiro Finance将ChatGPT的金融功能发展到何种实战水平,生成式AI渗透企业财务市场的速度也可能进一步加快。
TP AI 注意事项
使用基于TokenPost.ai的语言模型对文章进行了摘要。正文的主要内容可能被遗漏或与事实不符。
从算法层往下挖:为什么这两件事在数学上本就是同一件事的两半? 铜锣湾,上午九点半,一壶普洱,四只虾饺,一笼凤爪。隔壁桌两个中环下来的在聊AI是不是泡沫,再隔壁一桌在聊比特币会不会跌破七万。 两桌人聊的是同一件事,他们自己不知道。 这篇文章我不打算从新闻讲起,从 数学 讲起。因为AI和crypto这两样东西,在应用层面看上去毫不相干——一个在生成文字和代码,一个在链上转账和投机——但往下挖三层,它们踩的是同一块地基:都是 纯算法构成的系统,都在利用同一个 数学上的不对称性,只是用在了相反的方向上。 一个用它制造认知,一个用它制造信任。 这个共同的地基,决定了它们之间的信任距离是零——这是宇宙里最短的一段路,因此也是效率最高的一段路。所以它们合流不是一个商业选择,是一个物理必然,只是时间问题。 我的结论写在最前面:crypto最终会被并入AI finance,并入之后“crypto”这个词会消失。它不会以失败的方式退场,会以被 吸收 的方式退场——就像“移动互联网”这个词的消失,不是移动互联网没了,是所有互联网都变成了移动的,形容词失去了区分度。 下面八段,我把这条链条从最底层走一遍。 01 第一性原理:AI和crypto用的是同一个数学不对称,一个造认知,一个造信任 先讲那个不对称。现代密码学的全部地基是一句话:有些事情 做起来 极 难,验证起来 极 易。 这句话在复杂性理论里有严格的形式:一个问题属于NP类,当且仅当它的解可以在多项式时间内被检验。找解可能要遍历天文数字的空间,验解只要代入算一次。整个公钥密码学、整个区块链,都是把这个落差工程化的产物。 落到具体的机制上: 比特币的工作量证明。当前难度约127.48万亿,意味着矿工平均要做大约五万亿亿次(10的23次方量级)SHA-256运算,才能找到一个合法的区块头。而任何一台笔记本电脑验证这个区块,只需要做两次哈希。伪造成本与验证成本的比值,是 10的23次方比1。 数字签名。生成一个签名必须持有私钥,验证只需要公钥,任何人、任何时候、离线都能做。 零知识证明 更极端。证明的生成可能要跑几分钟,验证是常数时间,跟被证明的计算有多复杂完全无关。 现在看AI这一侧。AI用的是同一个不对称,但 方向 反了过来。 训练一个前沿模型要消耗10的25到26次方量级的浮点运算,而跑一次推理便宜好几个数量级。这一半跟crypto是同构的:昂贵地生产一次,廉价地使用无数次。 但关键的区别在下一句:AI的输出无法被廉价验证。 你拿到一段模型生成的分析、一份财务摘要、一段代码,没有任何一个常数时间的函数能告诉你它是不是对的。要验证它,你得自己把这件事重做一遍——去查原始数据、去跑测试、去请一个人类专家看一眼。验证成本和生产成本在同一个量级,有时候更高。 这就是 幻觉问题 和 对齐问题 的数学形态。它不是工程缺陷,是这类系统的结构属性。 把两边并排放在一起,一句话就出来了: AI是人类历史上第一台能以趋近于零的边际成本,大规模生产“无法被廉价验证的断言”的机器。而crypto是人类历史上第一套能以趋近于零的边际成本,大规模生产“可以被廉价验证的断言”的机器。 它们是同一个数学不对称的两个方向。一个把验证成本推高,一个把验证成本压到地板。 所以推论很硬:一个 以不可验证断言为主要产出 的经济体,它的金融层必须 建立在唯一验证成本趋近于零 的地方。否则整个经济的核对成本会随着交易量发散——你不可能一边让机器每秒生成一万个不可验证的判断,一边让每一笔对应的结算都要靠人去对账。 AI越强,可验证性就越稀缺。而可验证性,正好是crypto这十七年唯一在做的事。 通俗解读 想象一个能一秒钟写出一千份合同的实习生,但他每一份都可能瞎写,而你得逐份核对。这就是AI。现在再想象一台机器,它出的每一张收据你花半秒钟就能确认真假,永远不会错。这就是链。前者产出 海量的不确定,后者产出 廉价的确定。让前者去当经济主体,你必须给它配后者,否则整个系统会被核对成本压垮。 02 信任距离:两个由算法构成的主体之间,最短的路径长度是零 接着往下挖一层。 定义一个量:信任距离。从收到一个断言,到确信这个断言为真,路径上必须依赖的外部主体的数量。 自己算一遍就能确认,距离是 0。 需要相信一个机构,距离是 1。 这个机构的可信度又依赖另一个机构,距离是 2。以此类推。 人类金融的典型信任距离是 三到五。你相信银行账上的余额,是因为你相信银行;你相信银行,是因为你相信监管和存款保险;你相信监管,是因为你相信这个法域的法律;你相信法律,是因为背后有强制执行力。这条链有四五节,而且每一节都是一个必须“选择相信”的动作。 对人类来说,这条链是 预付费 的。你出生的时候它已经修好了,你从来没有为它付过边际成本,所以你感觉不到它的长度。“相信汇丰”对我们是零成本的默认选项——它在中环有一栋楼,有牌照,有一百六十年历史,出了事我还能去法院。 对一个 AI agent 来说,这条链上的每一节都是一个它执行不了的指令。 它不能“相信”。相信是一种社会关系,它需要历史、需要声誉、需要利害关系、需要一个可以被背叛的预期。agent没有这些东西。给它一个银行API返回的JSON,写着交易成功——它拿到的是一份 权威声明,而不是一个证明。它没有任何办法独立核实这份声明,它只能选择接受,而“选择接受”对它来说等价于把一个未定义的行为写进关键路径。 换成链上,同样一笔结算,它拿到的是签名、交易哈希和状态根。它可以自己验签,自己重放,自己核对余额变化,自己确认过了多少个区块。整个过程几毫秒,不需要任何一方许可,不依赖任何一个具体机构。 信任距离等于零。 再往前推一步就是本文的地基:两个都由算法构成的主体之间,信任距离的下界是零——因为它们可以共享同一个可执行的验证函数。给定同样的输入,同样的算法必然输出同样的结果。这是目前唯一一种不需要共同语言、共同文化、共同法域就能成立的一致性。两个agent之间没有母语,没有商业惯例,没有共同的法院,它们必然共享的东西只剩下数学。 crypto和AI都是算法构成的,所以它们之间天然互信,天然可验证,路径天然最短。 最短路径 意味着 最高效率,而效率在这里 可以被量化。 验证成本趋近于零,交易的固定成本就趋近于零;交易的固定成本趋近于零,最小可行交易金额就趋近于零。人类金融体系里每一笔交易的最小金额,都是被 验证成本 顶住的——KYC是人力,对账是人力,争议解决是人力。所以信用卡有最低手续费,跨境汇款有起步价,开一个企业账户要走两周流程。低于某个金额的交易在人类金融里不是贵,是不存在。 当验证由算法完成,这个下限消失,一整片此前不存在的交易空间被打开。 举个具体的例子。一个做市场研究的agent接到任务:整理过去三个月全球锂电池产能变化。它要调一家数据商的接口,每次查询三美分,这一趟大概四百次,总共十二美元。 传统路径:数据商要给agent的所有者开企业账户,做KYC,签服务协议,绑信用卡,月结开票,财务对账。一笔十二美元的采购,走完这套流程的边际成本远超十二美元本身。所以现实中的做法是提前买套餐——但套餐意味着你必须提前预测用量,而agent的用量在本质上不可预测。 算法金融路径:agent每次请求收到一个“需要付款”的应答,签一笔三美分的稳定币转账,附上凭证,拿到数据。四百次调用、四百笔微支付,没有账户、没有合同、没有对账,全程几秒钟,手续费加起来不到一美分。整个交易关系的存续时间是三十秒,结束之后双方互相不认识,也不需要认识。 这就是“无需信任的结算”第一次真正被需要的场景:交易对手关系短到根本来不及建立信任。 通俗解读 你信银行是因为 你信这家机构,AI信链是因为 它信自己算出来的结果。前者是一段社会关系,后者是一道数学题。人可以两者都用,AI只能用后者——它不是不愿意信,是它没有“信”这个功能,因为它不在任何一张人情、法律和信誉编织的网里。而 路径越短,单笔成本越低,能做的生意就 越小额、越高频。 03 算法金融的三层栈:稀缺、所有权、承诺,为何这三层可以全部交给算法 把金融拆开,不管什么形态,底下只有三层。 第一层,不可伪造的稀缺。得先有一个东西,它不能被随便造出来。 第二层,可验证的所有权与转移。得能说清这个东西现在归谁,以及一次转移在什么时刻算完成。 第三层,可执行的承诺。得能约定“如果发生A,就自动发生B”,并且这个约定必须被强制执行。 人类金融的解法,是每一层派一个 机构垄断。 第一层是 铸币权,最终由 国家的强制力 支撑。第二层是 账本、托管行、清算所和登记结算机构。第三层是 合同法、法院和强制执行程序。这三层加起来运转得非常好,它把人类可交易的半径从村口扩展到了全球。代价是三层全部依赖机构,而机构依赖信任,信任的可信度依赖更上层的机构。 算法金融的解法,是每一层派一个 算法完成。 第一层,用工作量证明制造稀缺——伪造成本等于重做全部计算,这个成本可以被任何人用一次哈希验证。 第二层,用非对称加密和状态机确定所有权——所有权是一个只有私钥持有者能签出的签名,转移是一次任何节点都能独立复现的状态转换。 第三层,用合约代码表达承诺——约定不是写在纸上等人执行,是写成所有人都能读、都能自己跑一遍的代码,由 结算层本身强制执行。 所以“算法金融”这个词的准确定义是:确认稀缺、确认所有权、执行承诺这三个动作,全部由任何人都能公开重算一遍的算法完成,而不是由某个机构宣布完成。 传统金融的底层动作是“声明”,算法金融的底层动作是“证明”。前者把不确定性放在 机构 身上,后者把不确定性放在 数学 上。 这个定义能立刻解决一个常见的混淆。 经常有人说:央行数字货币和代币化存款也能上链、也能编程、也能秒级结算,为什么一定要用crypto? 因为它们只替换了第二层的介质,第一层和第三层没动。 央行数字货币的稀缺性仍然来自铸币权,它的余额仍然是央行的一句声明;代币化存款的底层账本仍然是商业银行的账本,它的可信度仍然来自银行牌照和存款保险;两者的争议解决仍然回到合同法和法院。它们把账本从数据库搬到了区块链上,验证权一寸都没有交出去。 对一个只能验证、不能相信的主体来说,介质换了没有意义,验证权换了才有意义。 把账本上链而不交出验证权,就像把纸质合同扫描成PDF——载体变了,你要打官司还是得去法院。 04 比特币的PoW是算力原生的金融锚:把一度电压缩成一张可验证的收据 现在讲第一层,也就是 稀缺。这一段是很多人在谈AI和crypto合流时漏掉的一半,而硅谷Alan Walker 认为它比稳定币那一半更底层。 先看机制。 比特币的难度每2016个区块自动调整一次,大约两周,目标是把出块时间锚回十分钟。2026年8月8日那次调整后,难度是 127.48万亿。全网算力在2026年八月大致在 878 EH/s 到 1 ZH/s 之间波动,历史最高是2025年9月20日的1.44 ZH/s。剑桥另类金融中心的CBECI模型在2026年8月1日的读数是:网络功率需求16.09吉瓦,年化耗电141.02太瓦时。 区块奖励自2024年4月20日第84万个区块起是3.125枚,每天新增约450枚,下一次减半在 2028年前后。 把这些数字翻译成一句话:一枚比特币的边际成本 = 电价 × 硬件能效 × 当前难度 ÷ 区块奖励。 这个成本函数里没有任何一个人的意志。发行速度不由任何委员会决定,由一段每两周自动重算一次的代码决定。矿工多了,难度自动升上去,成本自动变高;矿工跑了,难度自动降下来,成本自动变低。这是 人类第一次把货币发行的成本函数完全交给算法。 接下来是本节的核心:什么东西才有资格当锚? 一个资产能当价值锚,条件只有一个——它的 伪造成本足够高,而且这个伪造成本可以被独立验证。 黄金 符合这个条件,因为它的伪造成本是 地质学:你造不出金原子,你只能去挖,而 挖矿 的能量成本是 物理 决定的,成色可以被任何人用密度和化学方法独立检验。黄金当了几千年的锚,不是因为它好看,是因为它的稀缺性可以被本地验证,不需要相信任何人。 PoW 符合这个条件,因为它的伪造成本是 热力学。要伪造一段比特币历史,你必须重新做完那段历史的全部工作量——不是拷贝,是重算。而这份工作量是以焦耳计的 物理开销,不可逆,不可压缩,不可赊账。 这是我认为PoW在工程史上真正的位置:数字世界里一切都可以零成本复制,PoW是 第一个把物理不可逆性导入数字世界的算法。它用能量耗散,在一个天然可无限复制的空间里,造出了第一个不可复制物。 现在把它和AI放在一起。 AI经济的基本生产要素是什么?电和算力。一个token的成本函数是:电价 × 每焦耳能做多少次运算 × 这个模型每token要做多少次运算。 比特币的成本函数 是:电价 × 每焦耳能做多少次哈希 × 当前难度要求做多少次哈希。 同一个形状,同一个分母。两者在物理上都是同一件事——把电变成计算,再把计算变成一个有经济价值的输出。 所以结论是 成本会计层面 的,不是叙事层面的:在一个以 算力 为核心生产要素的经济体里,一种 发行成本直接等于算力工作量的资产,天然就是这个经济体的记账锚。它的价值刻度和这个经济体的生产成本刻度是同构的。 而这件事已经在物理层面被证实了,证据比任何论证都硬:矿工正在变成AI数据中心。 同一栋厂房,同一个变电站,同一批已经并网的兆瓦,同一套散热,把 跑SHA-256的ASIC 换成 跑矩阵乘法的GPU 就行。2025年11月,IREN与微软签下五年97亿美元的合同,在德州Childress园区部署76,000颗英伟达GB300;Cipher与亚马逊签下十五年租约;Core Scientific被CoreWeave以约90亿美元股票收购;TeraWulf累计签下约128亿美元的AI合同;2026年8月10日,Riot披露其德州Rockdale园区的二十年数据中心租约,承租方经CNBC确认是Anthropic。整个上市矿企板块累计公布的AI与高性能计算合同规模已超过700亿美元;CoinShares预计到2026年底,上市矿企约70%的收入将来自AI而不是挖矿。 这不是矿工转行,这是同一块物理基础设施被两种算法轮流使用。它从反面证明了本节的论点:PoW 和 AI推理 在 物理上是同一件事的两种用法。它们的经济基础是同构的,所以其中一个天然可以给另一个当刻度。 通俗解读 一枚比特币的本质是一张 收据,上面写着“为了造出我,这个世界上确实被消耗掉了这么多度电”,而这张收据任何人花半秒钟就能验真,不需要相信任何机构。AI经济是人类第一个把电直接变成产值的经济体。当这个经济体需要一个记账的刻度 时,最自然的选择,是一种 刻度单位本来就是“电”的资产。矿工的厂房正在原地变成AI机房,是这件事最直白的物证——底下那块地、那条电缆、那个变电站,从头到尾就没变过。 05 AI正在长出自己的金融,而crypto和AI这两条线已经在相向而行 前面四段是 原理,这段说 趋势。 AI今天已经在做经济行为了,只是还没有自己的钱。一个agent调API、租算力、买数据,花的全是人的钱——挂在人的信用卡上、人的企业账户上、人的API key上。它是一个有消费行为、没有金融身份 的存在。 这套安排在agent数量少、任务短、由一家公司统一采购的时候能撑住。但方向已经很清楚:agent数量在指数增长,单次任务在变长,最关键的是 agent之间开始直接交易,中间不再经过人。 一旦agent A为了完成任务需要付钱给agent B——而A和B属于不同的公司、不同的法域、从未交互过、这笔交易只值几毛钱、整个关系只存在四十秒——人类的金融体系在这笔交易上是没有产品的。没有账户可开,没有合同可签,没有法院可去,金额还小到不值得走任何一道流程。 这才是AI进入金融领域的真正入口。不是AI去做量化交易(那只是人类金融里加了一个AI工具),是AI需要一套 属于它自己的、由它自己发起和结算的金融。 按前面三段的推理,这套金融的形状是被约束条件唯一确定的:验证成本趋近于零,信任距离等于零,三层栈全部可计算。今天世界上唯一一个满足这三条的现成系统,是 crypto。这套东西已经跑了十七年,扛过挤兑、脱锚、预言机操纵、跨链桥被盗和数轮监管冲击,代码公开,失败模式也公开。这个位置目前没有第二个候选人。 而合流会比多数人预期得更快,因为这不是一边追另一边,是两边同时朝对方走。 先看crypto这一侧。 有一个细节我认为是整件事最漂亮的隐喻。HTTP协议在1990年代初被设计出来的时候,预留了一个状态码:402 Payment Required,需要付款。然后这个状态码空了三十年。因为当时没有任何一种钱能被塞进一个HTTP请求里——所有的钱都需要账户、需要银行营业时间、需要一个人坐在屏幕前点确认。 2025年5月,Coinbase把这个空了三十年的房间打开了。x402的机制极简:agent请求资源,服务器返回402和一段付款要求,agent签一笔稳定币转账,附上凭证,重发请求。没有账户,没有API key,没有人类审批。到2026年4月,x402累计处理约 1.65亿笔agent交易、5000万美元累计交易额、6.9万个活跃agent,Base是最活跃的部署网络。 再看AI这一侧。 agent框架开始 内置钱包;MCP和A2A这些agent通信协议下面缺的正好是一层结算;而所有主流的agent支付标准——OpenAI与Stripe共同开发的ACP、Google的AP2、Visa的Trusted Agent Protocol、Mastercard的Agent Pay——在设计里全部预留了 稳定币结算路径。AP2从发布起就明确支持稳定币,参与组织超过60家。Coinbase与Google的整合,把x402做成了AP2的第一个稳定币结算方。 再看那些本来应该抵抗这件事的人。 2026年3月18日,万事达卡同意以最高18亿美元收购稳定币基础设施公司BVNK。次日,Stripe孵化的区块链Tempo主网上线并发布Machine Payments Protocol,同一天Visa的加密部门发布了一个专门给机器人用的命令行工具。之后是万事达的 Agent Pay for Machines,让AI agent和联网设备以机器速度发起、授权、编排并结算交易;Visa则在2026年Payments Forum上宣布与OpenAI的战略合作。 这些公司不是被迫的,是自己算完账之后主动下场的。Citrini Research在2026年2月的一份报告里做了这个模型:agent 会 24小时不间断地优化成本,而Visa和万事达2%到3%的interchange费率,在agent的成本函数里是一个显眼的、可消除的项。当同一笔结算能在稳定币轨道上以 几分之一美分 完成,一个纯粹理性的agent没有理由继续付2%。 人不会为了省2%去换一套支付方式,切换成本和认知负担太高。agent会。它没有习惯,没有品牌忠诚,没有“用惯了”这回事,它只有一个 成本函数。 所以卡组织现在做的事情,是在自己被优化掉之前,先把自己变成那条更便宜的管道的一部分。万事达花18亿美元买的不是一家支付公司,是 一张进入下一个清算体系的门票。 速度也值得说一句。x402从白皮书到 移交Linux基金会 做中立治理、到Visa和万事达进入约40家成员名单,用了不到一年。人类金融的清算标准通常以十年为单位演进。 我不打算把数字讲得比它实际的分量更重。CoinDesk在三月指出x402当时的日交易额只有约2.8万美元,相当一部分是测试和刷量;Chainalysis的数据显示1美元以上交易的占比从2025年初的49%涨到2026年初的95%,而1毛到1美元区间的交易从46%塌到4%——微支付这个最性感的叙事目前并没有跑起来,真正在跑的是B2B批量结算。 但日交易额告诉你现在有多少人在用,成员名单告诉你谁已经算过这笔账、并且决定不站在对面。三十年前 TCP/IP和HTTP 走的是完全一样的路。 06 双币结构:稳定币做机器的现金,PoW资产做机器的准备金 一个完整的金融体系需要 两种钱,人类体系是这样,机器体系也会是这样。 一种 负责流通和计价,要求币值稳定、结算快、成本低。另一种 负责储备和刻度,要求供给不受任何人控制、长期不被稀释、伪造成本可独立验证。人类的版本是法币做流通、黄金和国债做储备。机器的版本,是稳定币做流通、PoW资产做储备。 先说流通那一端。稳定币在2026年的状态跟大多数人脑子里的印象差得很远。 截至五月,稳定币总规模 3200亿美元,年内第四次创历史新高——而同期数字资产的整体价格是往下走的。这个背离本身说明它已经不是价格资产,是 用量资产:规模跟着使用走,不跟着投机走。链上RWA代币化规模 289亿美元,连续第十个月刷新纪录,其中代币化美债162亿美元、占55.9%。贝莱德的BUIDL超过Circle的USYC成为最大代币化基金,规模约30亿美元。六月,富达、道富、景顺三家几乎同时推出符合GENIUS法案的稳定币储备基金。 监管这一侧:美国GENIUS法案 2025年7月18日签署,全面生效最早2026年11月、最迟2027年1月;欧盟MiCA的稳定币规则2024年6月30日起适用,遗留发行人过渡期2026年7月1日结束。香港《稳定币条例》2025年8月1日生效,成为亚洲第一个建立法币稳定币专门监管制度的主要金融中心;2026年4月10日金管局发出首两张牌照,给了碇點金融科技有限公司和香港上海汇丰银行,汇丰计划在2026年下半年推出港元稳定币。 所以 稳定币 在法律形态上离“加密货币”已经很远,离“现金”很近:储备是国债,监管是银行监管,发行方之一是汇丰。而它同时具备四个人类现金没有的属性——程序可持有、程序可验证、7×24秒级结算、可被合约代码强制约束。这四条正好是第二段里agent需要的那四条。 再说储备那一端,也就是为什么只有稳定币不够。 稳定币的价值最终锚在 美国国债 上,也就是锚在 人类的主权信用 上。对一个要独立运行的机器经济来说,这是一个外部依赖:它把整个体系的第一层稀缺性,重新挂回了 一个需要“相信”的对象。稳定币解决了“怎么付”,没有解决“这个体系的价值刻度由什么决定”。 PoW资产 补的正是这一格。它的供给由算法固定,不依赖任何发行方;它的成本函数和AI经济的成本函数同构;它的伪造成本可以被任何人用一次哈希独立验证。它的问题是 波动太大、结算太慢,做不了流通货币——就像黄金做不了日常支付。 两者是 互补 的,不是竞争的。一个是M0,一个是准备金。一个回答“怎么付”,一个回答“凭什么算钱”。 一个技术被造出来的时候,往往不知道自己是给谁造的。集装箱最初只是为了省码头工人的工时,最后重构了全球制造业分工。稳定币最初只是为了让交易所之间搬钱方便,现在它成了 第一种机器可以直接持有的法币。PoW最初是为了解决一个电子现金的双花问题,现在它成了第一种成本刻度与机器经济同构的储备资产。 通俗解读 机器也需要“钱包里的钱”和“压箱底的钱”两样东西。稳定币是钱包里的——好用、稳定、秒到账,但它的价值最终来自美国财政部,也就是来自人。PoW资产是压箱底的——不好用、波动大,但它的价值来自物理定律,不来自任何人的承诺。一个机器经济如果只有前者,它的地基还踩在人类主权信用上;两样都有,它才第一次拥有一个完全不依赖人的价值刻度。 07 人和AI共同运行的社会,需要一套双方都能验算的身份与信用 钱只是金融的一半,另一半是:我凭什么跟你交易? 人类这一半花了几百年才建起来:身份证、护照、征信记录、法人制度、破产法、信用评级、担保和抵押。这一整套东西的功能只有一个——让两个陌生人在 没有私交的情况下做生意。 接下来的社会形态,是 人和AI混在同一个经济体里 运行。一笔交易的两端可能是人对人、人对agent、agent对agent,也可能是我的agent对你的agent。这四种组合如果各建一套认证体系,复杂度会立刻失控。它们需要同一种语言。 按前面几段的逻辑,这种语言必须同时满足三个条件:机器能自动核验,人也能事后审计;跨组织、跨法域有效;不依赖任何单一发证机构,否则那家机构就成了整个机器社会的单点,信任距离又回到了1。 这三个条件叠在一起,指向的就是 链上身份 和 可验证凭证。这不是一种审美偏好,是约束条件解出来的 唯一形状。 2026年1月29日,ERC-8004在以太坊主网上线,标准名字叫Trustless Agents。它定义了三个链上注册表:身份注册表,给每个agent一个基于ERC-721的可携带身份;声誉注册表,记录公开可读的反馈;验证注册表,存放对agent表现的独立证明。作者名单里有MetaMask、以太坊基金会、Google和Coinbase的人。它的设计位置非常清楚——卡在agent通信协议(Google的A2A、Anthropic的MCP)和支付轨道(x402)之间,补上那一层缺失的 信任 基座。 上线头几个月,以太坊、BSC、Base三条链累计注册 超过17万个agent,声誉市场累计超过15万条反馈记录。以太坊基金会的去中心化AI团队把它写进了2026年路线图。 接下来是必须一起讲的部分。 一篇覆盖到2026年5月13日的实证研究(arXiv:2606.26028)把这三条链的数据全爬了一遍,结论相当难看:在以太坊、BSC、Base上,分别只有3%、4%、15% 的注册agent拥有有效的注册文件和至少一个可用的服务端点,绝大多数注册是空壳;声誉那一侧更糟,分别有73.5%、59.2%、90.6%的评价者表现出协同的女巫行为,剔除女巫反馈之后,大部分被评分的agent一条有效反馈都不剩。 我把这个数据放进来不是为了削弱前面的论证,恰恰相反——它是坐标,而且它精确地印证了第一段那个不对称。 注册 一个身份是 廉价 的,履约 是 昂贵 的。任何一套信任基础设施在第一年都会先被廉价的那一侧淹没,因为伪造成本还没有被抬起来。ERC-8004现在缺的东西很具体:它有身份层和记账层,还没有把“作恶要付出可验证的物理成本”这一条焊进去。这正是 PoW 在货币这一层已经解决、而在身份这一层还没有被解决的问题。 所以真正重要的不是17万个里有多少是真的。真正重要的是:人类第一次在协议层面开始回答这个问题 —— 一个软件如何证明自己是谁,如何携带自己的历史,如何为自己的行为承担可被第三方核验的后果。 人类花了几百年建这套东西。AI这一侧,现在是第一年。 08 币圈这十五年是预演:名字会消失,因为形容词失去了区分度 把前面七段合起来,得到一个我认为相当锋利的结论。 过去十五年,crypto一直在找一个真正需要“零信任距离结算”的用户。 这个用户不是人类。人类的信任距离虽然长,但那条链是预付费的、免费的、出生就有的。对一个普通人来说,无需信任的结算 解决的是一个他其实并不拥有的问题。所以过去十五年,人类使用crypto的主要方式是投机。这不是道德批评,是结构性的必然:当一个工具的核心功能对使用者是冗余的,剩下的就只有价格波动本身。 这也解释了为什么每一轮周期的叙事都要重编一遍:数字黄金、世界计算机、去中心化金融、元宇宙、NFT、L2、meme。叙事一直在换,因为 真实的需求方一直没出现。 现在它出现了。它是软件。它每分钟结算几千次。它没有法人资格,开不了银行账户。它面对的对手方绝大多数是从未交互过的陌生agent。它没有“相信”这个功能,因为它没有社会关系。它唯一能接受的确定性,是它自己能重新算一遍的确定性。 crypto找了十五年的 product-market fit,需求方不是人。 这句话能解释很多此前解释不通的现象。为什么 DeFi 在人类世界里始终是一个几百万人的小圈子,却把可组合的自动化金融原语做得如此完备;为什么链上身份、可验证凭证、零知识证明这些东西在人类场景里显得过度工程;为什么“代码即合约”这个在人类商业里近乎荒谬的主张,在机器之间反而是唯一可行的合约形式——因为机器读不懂自然语言合同的意图,它只能执行代码。 这些东西在人类世界里全是过度设计。放到agent世界里,全部刚好够用。 所以关于这十五年,最合理的解释是:那不是一场失败的货币革命,是一场 提前十五年开始的压力测试和暖场。在真实需求到来之前,用人类的投机资金做燃料,把算法金融三层栈的每一个零件都造出来、跑坏、修好、再跑一遍。可验证结算、无许可清算、链上身份、代码即合约、自动做市、抵押清算——全部从零做完了,并且把所有失败模式踩了一遍:挤兑、脱锚、预言机操纵、女巫攻击、MEV、治理攻击、跨链桥被盗。今年三月还有一个叫ResolvUSD的稳定币被攻击损失约8000万美元,一度脱锚到0.14美元。 每一次 事故 都被 公开复盘 过。这是一份用 两千亿美元学费 买来的、完全公开的运维手册。 他们以为自己在做货币革命。他们实际上在给一个还没出生的物种,提前把银行系统修好了。 所以crypto这个词会消失,因为它被吸收了。参照物是“移动互联网”:这个词在2010年前后是一个独立品类,有专门的会议、专门的基金、专门的从业者身份,今天没人说它了——不是移动互联网消失了,是所有互联网都变成了移动的。 同样的事情会发生在crypto身上。当金融的主要使用者从人,变成 人与AI混合,再变成以AI为主,“算法金融”就不再是金融的一个分支,它就是金融本身,“加密”这个前缀区分不出任何东西。 我预期的翻译表大概是这样:稳定币会被叫做 agent的现金;PoW资产会被叫做 算力本位的储备;公链会被叫做 结算层;DeFi会被叫做 agent之间的信贷与做市市场;钱包会被叫做 agent的账户和身份;验证者和矿工会被叫做 算法金融的清算机构。这一整套东西的总称,是AI finance。 顺着这条线还有几件事会跟着发生。agent的 信用 会先于agent的 法律 人格出现,商业信用在历史上总是跑在立法前面。最先被吞掉的不是零售支付,是 B2B长尾——跨境小额结算、API计费、算力和数据的现货交易,这些场景金额小、频次高、对手方分散,走传统银行体系的固定成本占比过高。第一批AI原生的金融从业者不会来自华尔街,会来自2015到2025年之间那批被主流金融嘲笑了十年的人,他们手上的 密钥管理、合约审计、清算机制设计、链上风控 在人类金融里是屠龙之技,在AI金融里是基本功。香港的位置 也会比多数人以为的重要——它是亚洲第一个把法币稳定币纳入正式牌照监管的主要金融中心,第一批牌照发给了汇丰这种量级的机构。 这个过程会比大多数人预期的慢,但比大多数人预期的彻底。慢,是因为清算体系的替换牵涉 监管、会计准则、审计标准 和 责任认定,这些东西的更新以年为单位。彻底,是因为一旦机器成为主要的交易发起方,任何一条更贵、信任距离更长的轨道都会被 持续套利,而套利是不会疲劳的。 最后一件事。 早茶吃完了。虾饺四只,凤爪一笼,一壶普洱,六十八块。硅谷Alan Walker 用信用卡付——因为他是人,信任距离是四节,而且这四节他作为人类一分钱都没付过。 但等到有一天,这顿早茶是 agent替人订的。它不会用人的卡,它会用一种它自己能算得清的钱。 那一天不需要任何技术突破就会到来。它只需要时间。 核实说明 本文所有数据均按下列四级标注来源与可信度。读者可据此自行判断每一条主张的证据强度。 【已确认公开事实(一手来源)】 · ERC-8004“Trustless Agents”标准文本、三个注册表设计、作者名单(Marco De Rossi/MetaMask,Davide Crapis/以太坊基金会,Jordan Ellis/Google,Erik Reppel/Coinbase):以太坊改进提案官方页面 eips.ethereum.org/EIPS/eip-8004。2026年1月29日主网上线日期出自下列arXiv论文。 · ERC-8004实证数据(三链累计超17万注册agent、超15万条反馈;有效注册文件占比3%/4%/15%;女巫评价者占比73.5%/59.2%/90.6%;剔除后大部分被评分agent无有效反馈):arXiv:2606.26028《Can Trustless Agents Be Trusted?》,数据覆盖至2026年5月13日。预印本,尚未见同行评审记录。 · 比特币难度每2016个区块调整、目标出块时间十分钟、2024年4月20日第840,000个区块减半至3.125枚:比特币协议规则与链上公开记录。 · 2026年8月8日难度调整后为127.48万亿:Pickaxe 2026年8月挖矿数据页。难度是链上精确值,算力为估算值,不同数据源相差数个百分点。 · 全网算力历史最高1.44 ZH/s(2025年9月20日):CoinWarz。2026年八月区间878 EH/s至约1 ZH/s:CoinWarz与多家矿业数据服务商,口径不一。 · 剑桥另类金融中心CBECI模型2026年8月1日读数:功率16.09吉瓦、年化141.02太瓦时(下限8.61吉瓦、上限28.19吉瓦)。另有170–180太瓦时的更高读数出现在算力更高的时段。可持续能源占比52.4%出自CCAF 2025年报告。 · 香港《稳定币条例》2025年8月1日生效及发行人门槛:香港金管局官网。2026年4月10日向碇點金融科技有限公司及香港上海汇丰银行授予首两张牌照:金管局当日新闻稿。汇丰计划2026年下半年推出港元稳定币:汇丰香港同日新闻稿。 · HTTP 402状态码为HTTP协议原始规范预留:HTTP标准文本。 · GENIUS法案2025年7月18日签署;欧盟MiCA稳定币规则2024年6月30日起适用、遗留发行人过渡期2026年7月1日结束:立法与监管公开文本。 【单一来源,需注意】 · x402累计1.65亿笔agent交易、5000万美元累计交易额、6.9万个活跃agent(截至2026年4月):Cryptonews口径,经多家平台转述。同期另有Cambrian Network、BlockEden等不同口径统计,彼此差异较大,应视为量级参考。 · x402日交易额约2.8万美元、相当部分为测试与刷量:CoinDesk 2026年3月11日报道。 · 1美元以上交易占比从49%升至95%、1毛至1美元区间从46%降至4%:Chainalysis 2026年6月博客。 · x402移交Linux基金会中立治理、约40家成员组织:经agenticplug.ai协议追踪页转述,未取得基金会官方公告原文。 · Google AP2支持稳定币、参与组织超60家;Coinbase与Google整合使x402成为AP2首个稳定币结算方;OpenAI与Stripe共同开发ACP;Visa Trusted Agent Protocol于2025年10月14日发布;Mastercard Agent Pay于2025年4月29日发布:经行业媒体与协议追踪页转述企业公告,未逐条核对原始新闻稿。 · 万事达以最高18亿美元收购BVNK、Tempo主网上线并发布Machine Payments Protocol、Visa加密部门发布机器人命令行工具(2026年3月18–19日):Forbes 2026年3月19日报道。 · 矿企转型数据:IREN与微软五年97亿美元合同及76,000颗GB300、Cipher与亚马逊十五年租约、Core Scientific被CoreWeave以约90亿美元股票收购、TeraWulf约128亿美元累计AI合同、Riot于2026年8月10日披露Rockdale二十年租约且承租方经CNBC确认为Anthropic、板块累计AI/HPC合同超700亿美元、CoinShares预计2026年底上市矿企约70%收入来自AI:以上均出自行业媒体汇总与卖方研究转述,本文未逐笔核对上市公司公告与SEC文件。合同金额多为多年期累计签约额,不等于已实现收入;部分公司当前收入仍以挖矿为主。 · Citrini Research 2026年2月关于agent将2%–3% interchange识别为可消除成本的建模:经Forbes转述,未取得原始报告。这是情景模型,不是预测。 · 2026年5月稳定币总规模3200亿美元、RWA代币化289亿美元、代币化美债162亿美元(占55.9%)、BUIDL超越USYC成为最大代币化基金:CoinDesk Research《2026年5月稳定币与代币化资产报告》。不同数据源(DefiLlama约250亿、rwa.xyz约290–310亿)因纳入口径不同存在差异。 · 富达、道富、景顺2026年6月推出GENIUS法案合规稳定币储备基金:行业媒体汇总。 · ResolvUSD在2026年3月被攻击损失约8000万美元、脱锚至0.14美元:行业媒体报道。 【二手转述,未独立核实】 · 本文对Coinbase、Visa、万事达、Stripe、Google、OpenAI、以太坊基金会等机构立场与动机的描述,均为作者依据其公开行为所作的解读,不代表这些机构的官方表述。 · 本文未使用任何直接引语,所有对机构与个人观点的表述均为意思转述。 【作者推算与判断】 · “每个区块约需10的23次方量级SHA-256运算”:由难度127.48万亿×2^32推算,得约5.5×10^23,本文取量级表述。这是作者依据协议规则的直接计算。 · 前沿模型训练约10^25–10^26 FLOP量级:为业界常见的公开估算范围,非某一具体模型的披露值。 · “一枚比特币的边际成本 = 电价 × 硬件能效 × 难度 ÷ 区块奖励”为简化表达,实际还需计入折旧、托管费、矿池费与运维成本。 · “信任距离”这一概念、其定义与度量方式、“两个算法体之间信任距离下界为零”的推论:均为作者提出的分析框架,不是学界或业界的既有术语。 · “AI是大规模生产不可廉价验证断言的机器、crypto是大规模生产可廉价验证断言的机器,两者是同一数学不对称的两个方向”:作者的第一性原理推演。 · “算法金融三层栈(稀缺、所有权、承诺)”的拆分,以及据此论证央行数字货币与代币化存款只替换介质、未替换验证权:作者的分析框架。 · “PoW与AI推理成本函数同构,因此PoW资产天然是算力经济的记账锚”、“双币结构:稳定币做流通、PoW资产做准备金”:作者观点。矿企向AI数据中心转型是已发生的事实,但把它作为“两者物理同构”的论据,是作者的解读。 · 文中四百次API调用的例子为作者构造的示意场景,用于说明成本结构,非真实交易记录。 · “crypto十五年寻找的PMF不是人类”、“这十五年是AI金融的预演与压力测试”、“ERC-8004缺的是把作恶的物理成本焊进去”、“crypto一词将如‘移动互联网’一样消失”、名词翻译表、以及关于香港位置的判断:全部为作者观点。 · “两千亿美元学费”为作者对行业历年损失规模的量级概括,非精确统计。 · 本文写于2026年9月1日。加密资产价格、算力、稳定币规模与协议采用数据均高频变动,请以最新公开信息为准。 本文为独立分析,不构成任何证券的买卖建议。作者持有本文所涉行业的广泛权益,详见文首利益披露。转载请注明出处。 —— Kea
