
Loading...

Loading...
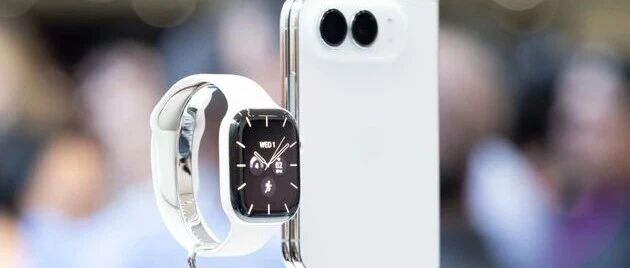 Apple:2000 美元的 iPhone 改变了投资逻辑投资观点
我对 Apple Inc.(AAPL)股票依然持积极看法。我继续给予该股“强烈买入(Strong Buy)”评级,并维持 372 美元的目标价(基于当前股价,对应约 18% 的潜在上涨空间)。我认为 Apple 股价仍然存在进一步上涨机会,原因有很多。
**iPhone 高端化:**Apple 已明确致力于推动 Pro 系列或更高价格产品的销售,即使 iPhone 销量没有出现爆发式增长,这也能够支撑平均售价(ASP)。
**毛利率:**虽然面对大宗商品价格等成本快速上涨时,许多公司都会很难完全消化这些压力,但 Apple 庞大的规模、高度整合的供应链以及强大的定价能力,为公司带来了独特优势。因此,即使宏观经济环境可能变得不那么有利,Apple 依然处于非常有利的位置,可以维持较高的毛利率。
**人工智能:**我对 Apple 人工智能战略——也就是设备端 Apple Intelligence——的潜力并没有特别强烈的看法,不过这些功能确实可能增强 Apple 生态系统的用户黏性,让用户更难离开 Apple,从而提高客户忠诚度,并持续支持新一轮 iPhone 换机周期。目前来看,虽然 AI 存在一定潜力,但我几乎完全把它视为一种防御性策略。
当你看到服务业务以高利润率增长,同时配件不断强化整个生态系统时,本质上也是同样的逻辑。真正的主要优势来自每一个持续把用户进一步连接到 Apple 生态系统中的新设备或新服务。
当然,这里同样存在风险,我显然很清楚这些风险。例如,全球经济增长放缓可能导致 iPhone 需求下降,而 Android 在低端市场依然拥有非常庞大的市场份额。不过,也正是在这里,Apple 的脆弱程度相对更低。因此,我们认为其风险收益关系依然非常有吸引力。 fileciteturn0file0L1-L8
今天发生了什么变化
很多人一直在等待这场发布会,而自从 Apple 举办“Surprise & Shine”活动以来,我对这只股票的整体看法其实并没有真正改变。
新任 CEO John Ternus 现在已经开始带领 Apple 向前发展,而投资者都在问自己:“未来几年 Apple 打算把 iPhone 带向什么方向?”根据今天的发布内容,答案已经非常明显。Duo 起售价为 1,999 美元,2TB 版本最高达到 3,199 美元。iPhone 18 Pro 起售价为 1,199 美元,而 Pro Max 起售价为 1,299 美元。
【原文图片位置:Apple 新款 iPhone 产品与定价(Apple)】
另外,我不知道你是否注意到,Apple 并没有发布“标准版”的 iPhone 18。换句话说,标准版 iPhone 18、18e 以及 Air 2 都会在之后推出。因此,在未来几个月里,希望购买 iPhone 的消费者能够选择的型号会相对有限,基本上只有 Pro 系列或者 Duo。
因此,我越来越觉得,Apple 希望推动产品结构向更高价格产品转移,并在不需要销售明显更多 iPhone 的情况下提高平均售价。 fileciteturn0file0L10-L20
iPhone Duo
让我们具体谈谈 Duo。正如我们所知道的,可折叠手机并不是什么新鲜事物,市场上早就已经有可折叠智能手机。具体来说,Samsung(SSNLF)早在 2019 年就发布了 Galaxy Fold。此外,还有一些公司已经开始生产双铰链的三折叠手机。不过,在经历了一个不错的开局之后,整个行业却出现了下滑。根据 IDC 的数据,今年前六个月折叠屏手机出货量下降了 15%。虽然 Apple 进入折叠屏手机市场早在几个月前就已经被市场广泛预期,但分析师认为,Apple 的加入将显著提振整个行业。具体而言,预计到 2026 年,Apple 将占据全球折叠屏智能手机总销售收入的 44%。
【原文图片位置:折叠屏智能手机市场数据(Agar Capital,Bloomberg Terminal)】
从财务角度来看,我很好奇这种定价能力最终会有多少真正转化为毛利润。随着内存和存储成本上涨,公司成本也在上升。而 Apple 只将 Pro 型号价格提高 100 美元,这可能会成为一次非常有意思的测试。对我而言,真正的问题是:更高的售价能否完全抵消内存和存储成本上涨带来的全部额外成本,还是毛利率依然会承受一定压力?
人工智能
对于人工智能(AI),我对这里所提出的愿景要保守得多。Apple 将 iPhone 称为一个“Personal Intelligence Hub(个人智能中心)”。这个个人智能中心包括设备端 AI、云端 AI,以及能够连接超过 30 万款应用的 Siri。目前这些功能的真正价值,更多在于它们能够帮助推动 iPhone 换机周期,并进一步提升用户在 Apple 生态系统中的留存率。A20 Pro 也与这些目标高度契合:采用 2nm 制程、上一代 Neural Engine 两倍的性能、更强的图形能力以及更好的持续性能。Apple 已经开发出了实现这些技术所需要的芯片和操作系统。此外,Apple 还拥有强大的分销渠道,以及超过 10 亿最终可以使用这些技术的客户。在我看来,这为公司长期构建更大的 AI 平台提供了一个非常强大的基础。
Apple Watch 与 AirPods
我对 Apple Watch 和 AirPods 的看法也是如此。最新的健康监测技术、环境智能以及基于 Siri 的创新,为整个生态系统增加的价值远远大于单纯提升每一类产品的销量。每一种产品都会再给用户一个继续留在 Apple 生态系统中的理由。用户忠诚度始终都是 Apple 最重要的优势。如果你现在正用 iPhone 阅读这篇文章,你可能非常清楚我在说什么。
iPhone 高端化
Apple 大约一半的收入都来自 iPhone,因此,如果你想知道公司下一步可能走向哪里,就必须从 iPhone 开始分析。过去几年里,Apple 一直在推动“Pro”型号,而在 9 月 9 日的发布会之后,这一战略已经非常明显。
【原文图片位置:Apple iPhone 收入及产品结构(Agar Capital,Bloomberg Terminal)】
随着新一代 iPhone 产品线的定价明显高于过去——iPhone 18 Pro 起售价为 1,199 美元,Pro Max 为 1,299 美元,而全新的 Duo 起售价接近 2,000 美元——即使公司卖出的 iPhone 数量与过去相同,甚至略少一些,只要每台设备的售价大幅提高,整体盈利仍然可能增长。这就是平均售价(ASP)发挥作用的地方。
正如你所知道的,过去几年 iPhone 的 ASP 一直持续上升。分析师预计,消费者向 Pro 型号迁移的趋势将在 2026 年继续支撑 iPhone ASP 增长。由于 Duo 将进入一个完全全新的价格区间,而且分析师预计折叠屏手机的平均价格将超过 2,550 美元,这将进一步提高 Apple 产品组合中高价格设备的占比。
【原文图片位置:iPhone 平均售价趋势(Agar Capital,Bloomberg Terminal)】
这意味着,从整体来看,即使全球智能手机市场增长放缓,只要更多消费者选择 Pro、Pro Max 或 Duo,iPhone 收入依然能够继续增长。换句话说,Apple 正在努力从每一台售出的设备中赚取更多利润。
存储芯片短缺也迫使行业内许多公司提高平均售价。根据 IDC 的数据,预计 2026 年全球智能手机 ASP 将上涨 27.6%。由于 Apple 几乎只生产高端设备,因此相比那些同时销售高端和低端设备的厂商,公司在这些产品上面临的降价压力明显更小。
【原文图片位置:全球智能手机 ASP 预测(Agar Capital,Bloomberg Terminal)】
iPhone Duo:市场情景分析
Duo 是 Apple 首次进入折叠屏市场,目前我们还无法确定消费者会以多快的速度接受一款售价超过 2,000 美元的 iPhone。因此,我更喜欢通过不同“情景”来构建预期,而不是在缺乏充分证据的情况下直接做单一预测。
在悲观情景中,我预计消费者反应相对平淡。Apple 最终获得全球折叠屏智能手机市场大约 10% 的份额,每年销售约 200 万至 300 万台 Duo。按照 2,300 美元的平均售价计算,这意味着 Apple 每年可以从这一产品获得大约 50 亿至 70 亿美元收入。因此,虽然对于一个全新的产品来说,这已经是非常不错的表现,但它对 Apple 整体利润的影响仍然相对有限。很多人担心会重演 Vision Pro 的情况。
基准情景是我认为最有可能发生的情况,我预计每年 Duo 销量约为 500 万至 700 万台,对应每年约 140 亿至 180 亿美元收入。
然后是乐观情景。在这种情况下,Apple 重演自己过去的历史模式:晚于其他厂商进入一个新产品类别,然后迅速占据主导地位。根据 IDC 提供的预测,如果 Apple 能够占据折叠屏市场接近 40% 的份额,那么每年可能销售 900 万至 1,100 万台 Duo。如果平均售价提高至 2,700 美元甚至更高,则对应收入可以达到约 250 亿至 300 亿美元。
情景
2026 年 Duo 销量(百万台)
2027 年 Duo 销量(百万台)
ASP(美元)
2027 年 Duo 收入(十亿美元)
占 2027 年 Apple 销售额比例
悲观(10% 份额)
~2.3M
~2.7M
2,300
~6.2
~1.2%
基准(25% 份额)
~5.7M
~6.8M
2,550
~17.2
~3.3%
乐观(40% 份额)
~9.2M
~10.8M
2,700
~29.2
~5.6%
从这些数字可以非常明显地看出,基准情景预测是现实的,对应收入大约占 Apple 整体收入的 3%。另一方面,乐观情景的上限则可以接近 6%。 fileciteturn0file0L56-L69
利润率与零部件成本分析
在利润率方面,Apple 依然拥有一个极其强劲的基础。Apple 规模庞大,能够以许多其他公司根本无法达到的采购量购买零部件,而且从历史上来看,公司一直能够在成本结构中实现显著的规模经济。因此,产品业务毛利率通常维持在 30%-35% 之间,而服务业务毛利率则超过 70%。受更好的产品组合以及有效成本管理推动,FY2023 公司整体毛利率进一步改善至 44.1%。
【原文图片位置:Apple 毛利率趋势(Agar Capital,Bloomberg Terminal)】
Apple 目前面临的主要问题来自内存成本。RAM(随机存取存储器)和 NAND(NAND Flash),也就是 iPhone 用于存储和处理数据的芯片,自去年以来价格已经显著上涨。根据 Wall Street Journal 最近一篇文章中引用的一些预测,部分 iPhone 18 Pro 配置的内存芯片成本可能上涨了三到四倍。如果只从单个零部件成本角度考虑,这种幅度的成本增加显然可能给任何商业模式带来非常大的压力。
幸运的是,Apple 有两种方式可以缓解这种影响。其中一部分内存成本上涨可以由 Apple 自己直接吸收,从而表现为较低的营业利润率。另一种方式,则是通过提高售价,把全部或者部分成本转嫁给消费者。从最新一代 iPhone 产品线来看,Apple 看起来正是这样做的。具体而言,Pro 和 Pro Max 的售价已经提高,而且有证据显示产品组合正在进一步向价格更高的高端型号以及 Duo 倾斜。
因素
iPhone 17 Pro
iPhone 18 Pro(预估)
基础首发价
$1,099
$1,199(+9.1%)
RAM + NAND 成本
$52(256GB)
$77(256GB)↑
其他零部件成本
~$200
~$200
预计毛利率
~37%
~36%-38%
在这种情景下,计算其实相当直接。虽然内存成本会增加几十美元,但如果一台 iPhone 的最终售价仅仅提高大约 10%,那么 Apple 很可能仍然可以保住大部分甚至全部原本可能损失的利润,甚至从单机美元利润角度来看还有可能实现改善。我的高端定价投资逻辑包含多个重要方面,但其中可能没有哪一点比它在原材料成本上涨时保护利润率的能力更加重要。
因此,我认为,即使物料清单(BOM)成本提高,Apple 未来仍然能够在很大程度上保护自己的毛利率。 fileciteturn0file0L71-L88
估值
我不认为 Apple 必须大幅提高 iPhone 销量才能兑现自身潜力。公司真正需要做的是提高每一台设备所创造的收入、扩大服务业务,并通过股票回购减少总流通股数量。这些策略应该能够推动每股收益(EPS)继续增长。
根据 Bloomberg 对 FY2028 EPS 10.68 美元的一致预期,我给予大约 35 倍市盈率,由此得到每股 373.80 美元的估值,基本与我的 372 美元目标价一致。
【原文图片位置:Apple FY2028 EPS 与目标价估值(Agar Capital,Bloomberg Terminal)】
35 倍市盈率显然是一个非常高的估值。不过,Apple 当前前瞻市盈率大约为 33 倍,而过去五年平均值大约为 30 倍。
【原文图片位置:Apple 前瞻市盈率与五年平均估值(Agar Capital,Bloomberg Terminal)】
因此,为了达到我的目标价,我并不是假设市场会从头开始彻底重估 Apple。相反,我只是预计估值倍数会温和扩张,同时盈利继续取得一定增量增长。
【原文图片位置:Apple 股价走势图(TradingView)】
结论
我将继续维持“强烈买入(Strong Buy)”评级,并保持 372 美元目标价不变。我们暂时把折叠屏 iPhone 和 Apple 对 AI 的应用放到一边,先看看 Apple 正在如何通过整个生态系统本身获取更多收入。每一代新 iPhone 发布时,Apple 都在提高 iPhone 的平均售价。同时,公司从每一位用户身上通过服务业务能够获得的收入也一直在增加。
【原文图片位置:Apple 生态系统及估值相关数据(Seeking Alpha)】
对我来说,真正的投资故事正是从这里开始。Apple 可能根本不需要每年比现在多卖出多少设备。真正需要做的是,通过提高每位客户的整体经济价值来保护利润率。同时,Apple 还需要把庞大的已安装用户基础进一步转化为更多持续性的经常性收入。
目前市场显然已经认识到了 Apple 很大一部分优质属性。由于 Apple 当前的估值倍数已经非常高,因此几乎没有太多犯错空间。不过,如果 Apple 能够在定价、利润率、服务业务以及 Duo 这几个方面全部执行到位,那么我认为,从当前价格计算大约 18% 的潜在上涨空间,依然足以覆盖相应风险。
 Latent Labs:Alphafold 3 发布两年,AI 药物设计进展到了哪一步?作者:Daniel
编辑:Cage
我们认为,AI for Science 是 AI 继 Coding 之后的下一个重点方向。而药物发现又是其中最有前景的赛道。一方面,药物试验拥有完整反馈闭环且高度可验证,是实现 RSI 的理想场景。另一方面,AI 可以解放实验人员的产能,使得大量休眠靶点有重新开发的机会。我们有十足的理由相信,下一个药物大发现时代很可能便是由 AI 推动的。
AlphaFold 让我们看到了 AI 理解蛋白质结构的能力,而 AI 的下一个战场,是设计传统方法做不到的分子。这是一个激烈竞争的领域,除了从 Google Deepmind 中诞生的 Isomophic 之外,Chai Discovery、Boltz、 Latent Labs 也分别发布他们的预测模型与药物模态区别化下注。蛋白质从头设计也逐渐走近药物研发的实际应用。
Latent Labs 是观察这一变化的重要样本:创始人 Simon Kohl 曾参与 AlphaFold 2 的核心研发,押注了环肽这一新兴模态类型并选择自建湿实验室。2025 年 2 月,公司以累计 $5,000 万融资走出隐身状态,吸引了包括 Jeff Dean、Aidan Gomez 的天使投资。同年 7 月,发布了面向小蛋白与环肽的生成模型 Latent-X。并在 12 月用 Latent-X2 进一步覆盖纳米抗体和抗体片段,并关注表达、稳定性及免疫原性等成药相关性质;2026 年 3 月发布的 Latent-Y 则是在这些模型之上构建的科研 Agent。
不可否认的是,目前各家正在测试的蛋白质还没到可以成药的阶段。他们只是完成了流程的第一步:证明自己能够作为结合物发挥作用。如果我们把药物的研发比作登山,人类过去已经攀登过无数山峰,且资本市场也给予了创新者极其丰厚的回报。从 PD-1 到 CAR-T,再到近期大火的 GLP-1 都是很好的证明。但攀登的道路极其困难,往往需要数年+数十亿美元作为成本。AI 药物发现的目标,是把一条条狭窄的山路变成高速公路,且让人们向更高更危险的山峰发起冲击。
/
01.
Key thesis:
•蛋白质生成模型的出现颠覆传统制药流程,很可能带来一个药物大发现时代
传统药物发现是在庞大的真实分子库中寻找少数有效候选,生成模型则可以根据需求设计自然界不存在的分子。变化不仅是筛选效率提高,更是能够探索过去难以触及的分子空间。长期价值不只是“更便宜地做药”,而是让同样的研发资源能够探索更多项目,未来的药物研发可能打破“反摩尔定律”,实现质和量的大幅跃升。
•结合物发现环节高度可验证,是实现 RSI 的理想场景,Latent 湿实验室自建为竞争优势
在药物发现里面,设计结合物环境是最为可控,最容易产生 loop 的。结合本质上就是两个分子表面的形状互补 + 化学互补,有明确的物理规律,终点明确且反馈回路快。随着计算生成成本下降,稀缺资源将逐渐从候选分子转向高质量的实验反馈。Latent 逐步将实验能力放于内部,有机会更紧密地连接模型研发与实验判断。
•生物医药领域长坡厚雪,每种模态都会诞生领先大玩家, Latent 模态选择上有差异
行业内短期的催化是专利断崖正在发生,各大药企开始重视药物发现相关技术。不同模态面对的设计约束和开发难点不同,单一模型难以在所有任务上保持优势,制药公司也倾向与多家公司合作。大环肽是 Latent 最值得关注的切入口。它有机会覆盖传统小分子难以处理的结合界面,同时在部分场景中提供不同于抗体的药物属性。它也是目前的热门赛道,已有多款新药受到市场青睐。
•以 AlphaFold 成员为班底打造的明星团队
创始人 Simon Kohl 参与开发 AlphaFold 2,随后发起并共同领导 DeepMind 的蛋白质设计团队;创始技术成员 Alex Bridgland 曾参与 AlphaFold 1、2、3,覆盖模型开发、评估与数据工程。团队中多数成员拥有丰厚药物模型研发经验,与专注实验平台与内部湿实验室的科学家形成互补。团队还有前默克集团 CEO 作为顾问参与,为团队打进大型制药公司奠定基础。
02.
Latent Labs 技术路线
Alphafold 之后,从预测蛋白到生成蛋白
如果说以 AlphaFold 2 为代表的结构预测模型是一台“AI 显微镜”,帮助人们看清蛋白质的形状,那么蛋白质生成模型更接近分子世界的 CAD:根据功能需求,设计自然界中尚不存在的分子。
以蛋白质结合物设计为例,它是在反向求解蛋白质折叠问题。结构预测从一条氨基酸序列出发,判断它会形成什么样的三维结构;生成设计则从目标出发:给定一个疾病靶点和希望结合的表面区域,寻找能够稳定折叠,并与之结合的新序列。
一条设计蛋白质的典型流程是:
获得靶点结构→生成结合物的结构与序列→重新预测复合物结构→筛选候选→湿实验验证
2023 年发表的 RFdiffusion,让分子世界的 CAD 初具雏形。研究团队将原本用于结构预测的 RoseTTAFold 改造成去噪扩散模型,让它从随机噪声中逐步生成蛋白质骨架,再交给其他模型配上氨基酸序列、检查能否折叠成预期的形状。几个模型各司其职,组成了一条早期的蛋白质设计流水线:先画出轮廓,再补齐细节,最后检查。
自此,预测模型从观察一个分子,走向理解多个分子如何共同组成一个系统。AlphaFold 2 可以从氨基酸序列预测蛋白质的三维结构。2024 年 5 月,AlphaFold 3 将蛋白质、DNA、RNA 和小分子等纳入统一的复合物预测框架。这让研究人员在设计新分子时,多了一种检查它与靶点是否匹配的工具。
除了 Ismorphic Labs,不少公司也从这一层切入。比如 Chai Discovery、Boltz。2024 年 9 月,Chai 发布 Chai-1,预测多类生物分子的结构及其形成的复合物;同年 11 月,Boltz 团队发布 Boltz-1,并开放训练代码和模型权重。
而 Latent Labs 没有跟随先做结构预测的路径,而是直接做蛋白质生成设计。创始人Simon Kohl是参与开发 AlphaFold2 的核心人员和论文作者,Isomorphic Labs 当时正在沿着 AlphaFold 向多个药物研发方向扩张,而他认为蛋白质设计本身已经足够庞大,值得由一个更小、更灵活的团队集中突破。于是决定单独创业。他们的伦敦团队负责开发基础模型,旧金山则有湿实验室和计算生物团队,测试模型设计出的分子,将实验反馈用于模型研发,并采集训练数据。
2025 年,三家公司开始交生成模型的答卷,第一代生成模型相继亮相:
•6 月,Boltz-2 在结构预测之外加入结合亲和力预测,迈出了生成模型的第一步;
•同月,Chai-2 发布,成为第一个从零设计抗体的生成模型。
•7 月,Latent 发布首个模型 Latent-X,首先展示了环肽和小蛋白的从零设计能力。
•10 月,Boltz 推出生成模型 BoltzGen,正式进入结合物设计。
主力模型:Latent X
2025 年 7 月,Latent-X1 发布。
它首次公开展示了 Latent 的端到端全原子蛋白质设计能力。用户提供靶点序列、骨架结构和希望结合的热点后,模型联合生成新结合物的氨基酸序列,以及结合物—靶点复合物的全原子构象。
Latent-X 首先选择了大环肽(macrocyclic peptide)和小蛋白(mini-binder),而没有直接挑战完整抗体。团队在 7 个治疗相关靶点上进行湿实验,每个靶点最终测试 30 至 100 个设计。公司报告的大环肽命中率为 91%至 100%,mini-binder 为 10%至 64%,并获得了低纳摩尔乃至皮摩尔级 binder。
其中在环肽方面,Latent-X1 在三个靶点上的受测样品命中率达到 91%–100%,高于 RFpeptides 文献报告的 21%–38%,且在 MDM2 靶点的亲和力方面实现了更低的 KD 值。
RFpeptides 是华盛顿大学蛋白质设计研究所(IPD)开发的 AI 环肽设计方法,由 David Baker、Frank DiMaio 和 Gaurav Bhardwaj 三个实验室联合开发,可以理解为 RFdiffusion 面向环肽设计的延伸。
2025 年 12 月,Latent-X2 发布,目标是生成更接近药物的分子。
X2 可以输入指定表位,只生成关键结合区域,并把能力扩展到 VHH 和 scFv。团队对每个组合只测试 4 至 24 个设计,在 18 个靶点中的 9 个上获得成功,同时评估表达量、聚集倾向、多反应性、疏水性和热稳定性;部分代表性 VHH 还进行了人源供体的离体免疫原性实验。
•Agent 产品 Latent-Y
2026 年 3 月发布的 Latent-Y 是建立在 Latent-X1 和 X2 之上的 AI Agent。它把原本需要多位专业研究人员完成的蛋白质设计流程,封装成一个可以用自然语言操作的产品。Latent-Y 可以从自然语言目标出发,完成文献检索、靶点分析、表位选择、调用 X2 生成、计算验证和候选筛选。公司报告中,它在 9 个靶点里为 6 个找到了实验确认的 binder,为科研人员打造蛋白设计的“Cursor”。
按时间顺序排列的三家公司主要产品发布
Latent 的差异化下注
模态类型:环肽
从产品策略看,Latent 则先用大环肽与小蛋白展示生成模型的能力,再于 2025 年 12 月发布 Latent-X2,将设计范围扩展至 VHH 和 scFv 等抗体格式。环肽始终是这条产品路线中的重要组成部分。
环肽是近期比较热门的研发方向,它处在小分子与抗体之间的“中间地带”,容易进入细胞:它的接触面积大于传统小分子,因此有机会识别平坦的蛋白质相互作用界面,并有接近抗体的亲和力和特异性;环化又可能提高抗蛋白酶降解能力,可以作为口服、缓释药物。
比较出名的例子包括:
•强生与 Protagonist 合作开发的 icotrokinra,是一款靶向 IL-23 受体的口服大环肽药物,2026 年 3 月获美国批准用于中重度斑块状银屑病,预测峰值销售超 $50 亿。
•默沙东的 enlicitide ,一款靶向 PCSK9 的大环肽。2026 年 7 月获批,用于降低高胆固醇血症成人患者的 LDL-C,其 2033 年销售额预期超 $50 亿。
数据闭环:自建湿实验室
从 2024 年开始,Latent 便在旧金山运行湿实验室,并将实验验证作为模型研发的重要支点。从招聘信息可以看出,伦敦的 Computational Protein Designer 主要负责计算设计;旧金山的同岗位则额外要求较强的湿实验经验,需要亲自开展蛋白表达与纯化、生物物理表征和功能实验。
我们可以从 Latent X1 模型的实验论文了解内部实验平台的分工,以小型蛋白质结合物 mini-binder 为例,模型先为每个靶点生成约 2 万个设计,再根据预测结构选出 100 个候选进入实验,进入两条相互补充的验证路径:
•一条交给外部服务商 GenScript:先根据设计序列生产蛋白质,再用 BLI,检测它与靶点是否结合再进一步测量,确定结合强度及结合、解离的速度。
•另一条由 Latent 内部完成,采用的是哺乳动物细胞表面展示,简称 mDisplay。研究人员将编码候选蛋白的 DNA 导入细胞;随后加入靶蛋白,通过荧光信号观察候选是否成功展示、能否抓住靶点。
这套双重筛选方法,让研究人员能够在原理不同的结合检测平台上,交叉验证哪些候选真正命中了靶点。
在这里,Latent 的自建实验室与外部服务商是协同关系。DNA 合成、部分材料制备,以及蛋白质生产和仪器测量,仍然由外部机构承担;Latent 则将一部分验证环节放在内部,让计算设计人员能够更直接地接触实验结果。
如果说 X1 论文更像是在验证自己内部的实验能力,那么近期我们能看到公司在越发重视实验的迹象。2026 年 3 月,Latent 在旧金山招聘 Head of Lab Platform 与 Research Lab Scientist。希望招聘具有从零搭建实验室经验的人,进一步扩展现有的高通量实验、自动化和数据管理能力。在未来,Latent Labs 可能会把更多湿实验室环节放进内部。
携手 AWS 接入客户
2025 年 5 月,Latent Labs 与 AWS 宣布多年战略合作,覆盖模型训练与推理所需的云基础设施,以及面向生命科学客户的商业推广。Latent 提供生物生成式 AI 模型,AWS 则作为其首选云服务商提供算力支持。Latent 使用 Amazon SageMaker HyperPod 扩展计算资源,支撑模型研发和客户使用;同时借助 AWS 的合作伙伴网络与市场拓展支持,触达更多药企、生物技术公司和科研机构。
Latent 旗下模型也接入了 Amazon Bio Discovery 平台:这是 AWS 于 2026 年 4 月推出的 AI 药物研发应用,目前主要面向早期抗体发现。平台将生物 AI 模型、科研助手和外部实验服务整合到同一个工作环境:科研人员可以选择模型并评估候选分子,再将选定候选交给合作实验室测试。
该平台已公布的早期采用机构包括纪念斯隆凯特琳癌症中心(MSK)、拜耳、Broad Institute、Fred Hutch Cancer Center 和 Voyager Therapeutics。
03.
Why now
De novo design:从创造分子到 RSI
传统结合物发现的流程需要:
1.先准备一个非常大的真实分子库;
2.用噬菌体展示、酵母展示、动物免疫等方式做实验筛选;
3.从百万到十亿级候选中找到少量结合者;
4.再做亲和力成熟、特异性和成药性优化。
而 De novo design(从头设计) 彻底改变了研发的起点:研究者可以先指定靶点、结合位置和功能要求,再设计满足这些条件的新序列,将自然界中原本不存在的分子纳入药物发现。只合成模型排名最高的一小批。
AI 最明显的突破是压缩早期结合物发现的时间和实验规模。传统抗体发现采用动物免疫等路线,获得初始结合物通常需要数月;之后还要完成候选优化和临床前开发。参考药明生物的公开材料,DNA-to-IND 阶段的典型周期为 6–15 个月,对应$500 万- 800 万。
同样类比早期发现环节,Chai-2 针对 52 个抗原,每个靶点、每种抗体格式测试不超过 20 个设计,报告约 16% 的候选级结合命中率,并在一半靶点上获得至少一个结合物;从计算设计到湿实验验证,用时不足两周。
通过对蛋白生成设计发展的观察,我们可以看到:
从模型能力到工作流编排,再到干湿实验闭环,竞争正向完整研发流程延伸。随着基础预测能力正在快速开源化,Latent 与 Boltz 纷纷发力 Agent 编排与工作流,希望争夺成为这个领域的操作系统。下一阶段,差异化可能更多来自能否有效连接计算设计与实验验证,让实验结果持续反馈到下一轮设计中。
药物发现的未来,将逐步走向智能科学的 RSI:lab-in-the-loop 是实现这一愿景的重要基础。它将湿实验室接入AI的设计与决策循环,让每一轮实验既筛选候选,也为下一轮探索提供信息,从而以更低的总成本、更短的时间,获得足以支持项目推进或终止的可靠证据。而在结合物设计阶段,更容易形成闭环,相较于药物研发的后续环节,这一阶段的实验环境更可控,评价终点更明确,反馈周期也更短。分子结合主要取决于两个分子表面在形状和化学性质上的互补,并受到明确的物理规律约束。这些特征使结合物设计更容易形成“设计—实验—反馈—改进”的循环。
专利断崖正在发生,AI 加速新/旧靶点的开发
药物研发长期承受反摩尔定律的压力:Eroom’s Law 最初描述的是的 1950 年至约 2010 年间,每十亿美元研发投入对应的新药产出大约每九年减半。而AI可能是有潜力逆转这个趋势的技术。
而另一个大趋势是药企的专利断崖正在发生,根据 Evaluate 预测,我们即将迎来下一个专利到期的高峰。2026-2032 年,累计有超过 5000 亿美元销售额可能面临专利过期的风险,药企需要寻找下一个大药物。
专利断崖会迫使大药企更积极地采用 AI 技术、投资 AI 公司、与 AI 公司合作。Isomorphic、Chai、Boltz 近期接连签下大订单,背后都有大药企面对专利断崖、需要新管线的驱动因素。而具体看,AI 带来的机会集中在两个方向:
1.大量未开发靶点迎来重新开发的机会
药企长期积累了大量尚未完成的研发项,这些未被开发的机会远比已经上市的药物多。2024 年的一项系统研究估算,在人类 19,813 个蛋白编码基因中,约有 4,729 个可能被生物药调控,但只有 755 个已经成为获批药物的靶点。即便只看曾经进入临床开发的靶点和疾病,约 170 万种潜在的“靶点—适应症”组合中,也只有 2.5% 被实际探索过。
过去,药企很难系统性地重新检查这些项目,而蛋白生成模型的出现,给了研究人员大量开发难成药靶点的机会。Isomorphic Labs 与 Novartis 最初围绕 3 个高难度靶点合作,一年后又增加了最多 3 个项目,说明大型药企已经开始把真实的早研问题交给 AI 平台。
2.AI 做 me-better /best-in-class 的机会
AI 可以针对这些已验证靶点,设计出更好的分子,AI 可以探索传统方法覆盖不到的序列空间,可以找到完全不同的结合模式,实现跨越式改进。另外,AI 蛋白设计本质上是高维搜索和优化。老靶点已经积累了大量结构、突变、药理和临床数据。问题因此从开放式的生物学探索,变成了一个边界清晰的分子优化任务。
生物医药领域特殊的行业结构,也为多家企业一同创造价值提供了空间。专利保护使任何成功创新有机会获得持续回报,而不同疾病、治疗机制和患者群体又形成了多个独立的市场。企业既可以通过 first-in-class 开辟新的治疗路径,也可以通过 me-better/best-in-class 在疗效、安全性或用药便利性上建立优势。因此,一家公司即使只在有限的治疗领域取得突破,也可能通过自主销售、授权或并购实现较大价值。
因此,这是一个极其长坡厚雪的赛道,一条条成功的管线则是这个领域可被验证的节点。
下一个大制药公司可能在 AI 发现平台中诞生
全球药企每年约有 3,000 亿美元研发支出,其中,top 25 家药企约花费 1760 亿,占全球约 61%,头部集中度高的特性。其中临床前部分约占到研发支出的 15%,大约占到每年 450 亿。这 450 亿美元构成了 AI 药物发现最直接的第一层预算池。如果 AI 能够避免临床前阶段 20%–40% 的低价值试错,对应每年约 90 亿至 180 亿美元的经济价值。
AI发现平台的长期上行,来自将药物发现转化为一种能够持续积累、重复产出新资产的研发能力。一个分子的设计和筛选成本,只是项目总投入的一部分。如果靶点选择、疗效或安全性问题直到临床阶段才被发现,此前投入的时间和资金便可能难以收回。AI如果能够更早识别高风险项目,提高进入临床项目的平均质量,其经济价值会显著超过减少几轮筛选实验。
历史上,新一代平台型药企的出现,往往都发生在一次科学突破被工程化、工业化的窗口期。重组 DNA 技术催生了 Genentech;受体陷阱蛋白和全人抗体工程平台支撑了 Regeneron;核苷修饰和递送技术促成了 Moderna。AI 与这些技术的不同之处在于,它不是一种单独的治疗模态,而是一套可以横跨小分子、抗体、蛋白质和核酸的发现基础设施。因此,它理论上能够支撑的管线宽度更大,平台的上限也可能更高。
目前而言,最接近下一代制药公司的是 Isomorphic Labs,公司在 2024 年与 Lilly、Novartis 的合作,首付款分别为 4,500 万和 3,750 万美元;另有分别最高 17 亿和 12 亿美元的条件性里程碑,以及销售分成。
04.
竞争格局
目前在大分子领域,最为突出的竞争者分别是前 OpenAI、Meta FAIR 研究者 CEO Joshua Meier 创立的 Chai Discovery 和从 MIT Jameel Clinic 研究项目发展出来的 Boltz。他们的路线差异具体如下:
•Chai Discovery:专注抗体,Enterprise-first,强调模型性能和大药企深度部署。
•Boltz:专注开源模型 + API 的收费逻辑,主打全模块。让 Claude/Codex/ 药企内部 agent 组合工作流
•Latent Labs:环肽路线,拥有湿实验室。目前与 AWS 合作负责分发,在客户方面走 Chai + Boltz 的混合路线。
技术
尽管缺乏 head-to-head 数据直接对比,但从三家公开实验中,我们可以看到各家的侧重点有所不同:
•纳米抗体与小蛋白模态更像是 AI 的低垂果实,是各家开始时共同选择的方向,但仍处早期方向。
•小分子与抗体类药物目前最成熟成药最多,都有数千亿美元的规模。但可能面临 Isomophic 的竞争。
•Chai 从一开始就专注抗体领域,目前属于领先地位。
•环肽是近期较热门的新兴方向,且这个赛道目前 Latent 暂时领先。
商业化
Chai 是三家中合作最成熟、交易结构最清晰的,已经进入了大药企正式部署阶段。其特点是定制模型路线,利用制药公司的专有数据,并深入适配其工作流。Chai 已公开宣布与五家独立药企合作,且年度订单费用高达中八位数美元。根据测算,其年度订单规模可能已经高达 2 - 3 亿美元。
而 Boltz 走的是开源 + 基础设施路线,Boltz-1、Boltz-2 和 BoltzGen 形成了三家里最深的开放模型栈,产生明显的学术与产业分发。目前累计超过 500 万下载、被超过 10 万科学家和 1000 家公司使用,并覆盖前 20 的制药公司。公司已经推出 API 产品,与 Claude Science、Benchling、Phylo 等工具和平台的集成,作为其他科研平台的底层能力供应商。
在费用方面,参考 Boltz 对 BoltzMol-1 的描述,一个小分子从靶点到实验验证的初始hit,计算加实验预算约为 10,000–15,000 美元,耗时 3–8 周。收费量级相比闭源合作类型少了一到两个量级。
在商业合作方面,Boltz 获得了三家的医药公司合作订单,但跟 Chai 的模式不同的是,Boltz 并不保留平台开发产生的化合物所有权,因此更多扮演一个工具属性。
潜在范式竞争:Anthropic
Anthropic 是目前大模型公司中最看重 AI for Science 的,正通过大量科研实验和人才招聘进入生命科学领域。
在最近一次蛋白质设计实验中,Claude 根据操作手册自主查阅资料、制定设计策略,并调度专业模型生成和筛选候选分子,再由 Adaptyv Bio 和 Twist Bioscience 进行湿实验验证。
Claude 成功编排了多个开源蛋白质设计模型,生成了具有高成功率和高亲和力的结合剂。报告显示,整体结合命中率为 26.8%,15 个靶点中有 14 个获得结合分子。
这里 Claude 负责理解研究目标、选择设计策略并调度工具;具体到生成骨架、设计序列和预测复合物,仍由专有模型完成。从竞争格局看,通用模型公司与专业模型公司也可能形成上下游合作。通用 Agent 可能可以成为专业模型的分发入口。
另外,Anthropic 最近更新了一则招聘招聘企业发展负责人,主要职责为发掘并执行与 AI 原生生命科学公司的收购、投资和战略合作。说明 Anthropic 希望通过收购强化在生命科学中的地位。
05.
团队与融资
以 AlphaFold 为班底的核心团队
•Simon Kohl|创始人兼 CEO
早期在德国卡尔斯鲁厄理工学院(KIT)学习物理,随后在德国癌症研究中心与KIT开展医学影像机器学习博士研究。加入DeepMind后,是AlphaFold 2的核心研发成员之一、Nature论文同等贡献作者,参与了神经网络架构与训练开发。他还开发了广泛使用的结构置信度预测机制pLDDT,起并共同领导DeepMind的蛋白质设计团队。
•Paul F. Jaeger|Head of AI
现任 Latent Labs AI 负责人。此前在 Google DeepMind 参与面向药物研发的大语言模型研究,是 TxGemma 的关键贡献者,并参与将大语言模型用于单细胞分析的研究。更早在德国癌症研究中心完成博士研究并领导交互式机器学习团队,是医学影像分割框架 nnU-Net 的共同一作。
•Alex Bridgland|创始技术成员
曾参与 DeepMind 的 AlphaFold 1、2、3,积累了跨多代蛋白模型的研发与工程经验。他是 AlphaFold 2 Nature 论文的同等贡献作者,主要参与数据、分析与推理系统开发。加入 Latent 后,与 Simon Kohl 共同搭建最初的机器学习代码库,并参与 Latent-X 的模型架构、预训练方法及数据流程开发,是公司早期模型与工程系统的重要建设者。
•Stefan Oschmann|战略顾问
曾任德国默克集团 Merck KGaA CEO,拥有大型医药与生命科学企业的管理经验。2025 年 12 月宣布其担任 Latent Labs 战略顾问。
除此之外,团队还有两名曾在 David Baker 团队的研究人员,以及专注实验平台与内部湿实验室设计的多名科学家。
融资历程
Latent Labs 最新一轮为 2025 年 2 月 天使轮 + A 轮融资 5000 万美元。A 轮由 Radical Ventures 与 Sofinnova Partners 共同领投,早期投资方包括 8VC、Kindred Capital 和 Pillar VC。天使投资人则包括 Google 的 Jeff Dean、Transformer 论文共同作者 Aidan Gomez,以及 ElevenLabs 联合创始人兼 CEO Mati Staniszewski。
相比之下,Chai Discovery 的融资节奏最快、规模也最大。从 2024 年 9 月的约 $3,000 万种子轮起,公司在不到两年内连续完成 A、B、C 三轮融资,累计融资约 $6.3 亿。2026 年 7 月的 C 轮融资金额为 $4 亿,估值达到 $38 亿,由 Index Ventures 领投,Kleiner Perkins、Sequoia 等参与;OpenAI 和 Thrive Capital 则是其早期投资方。
Boltz 仍处于更早期阶段,于 2026 年 1 月完成 $2,800 万种子轮融资,估值为 $1.25 亿。投资方包括 Zetta Venture Partners、Amplify Partners、a16z 和 Factorial Capital,个人投资者包括 Hugging Face 联合创始人兼 CEO Clément Delangue。
 一文看完苹果发布会:折叠iPhone又给所有手机上了一课(除了AI)作者|陆
微信|SHARK_CHILI_LU
北京时间 9 月 10 日凌晨,John Ternus 首次以苹果 CEO 的身份主持了这场秋季新品发布会。iPhone 18 Pro 和 Pro Max、AirPods 5、Apple Watch Series 12 与 Ultra 4 依次登场,折叠屏则留给了最后的“One more thing”。
图源:Apple
标准版 iPhone 18 和第二代 Air 没有在这一晚出现,整场手机新品的重心,明显向高端“移动”了。
1
苹果终于发布了折叠屏 iPhone,可是大家都猜错了名字
关于折叠 iPhone 的名字,大家替苹果操了很久的心。 最早爆料的 iPhone Fold 最直白,iPhone Ultra 听起来也符合“有史以来最贵 iPhone 的这个标签”,然而最后出现在发布会上的却是 iPhone Duo。
Duo 这个名字让我立刻想起微软的 Surface Duo,那台由两块独立屏幕组成、像小本子一样打开的设备,曾经也让人期待手机能有另一种用法。可惜这个系列没能走下去,如今两代产品都已结束系统与安全更新。苹果这次展开的是一块连续的柔性屏,技术路线不同,但那个熟悉的名字,还是让人忍不住多想了一下。
图源:不客观实验室
把 iPhone Duo 合起来看,它的轮廓更接近一本护照。5.4 英寸外屏听着不大,苹果给出的显示面积却相当于 iPhone 18 Pro 的约九成;打开之后,7.6 英寸内屏比 Pro Max 多出约一半显示面积,内外屏保持相同的画面比例,内容在开合时可以按比例展开,减少切换屏幕后重新排布的突兀感。
图源:Apple
在演示里,比屏幕尺寸更容易让人注意到的,是挪到侧面的 Dock 和操作控件。苹果把过去占据上下空间的部分按钮移到两侧,给内容留出更多纵向空间,也让拇指更容易够到。
图源:Apple
邮件可以同时显示列表和正文,两个应用可以并排运行,同一个 Safari 也能打开两个窗口,淘宝京东拼多多比价时终于不用反复切来切去。
图源:Apple
这些用法在安卓折叠屏上已经不陌生了。轮到苹果来做,我其实更想知道微信里的链接、购物页面、文档和视频,能不能同样顺畅地利用这块屏幕。发布会上展示的系统应用适配只能回答一部分问题,真正每天会碰到的,是那些我们用得最多、却未必会第一时间为新形态重新设计的应用。
苹果还预告在今年晚些时候,USB-C 版 Apple Pencil 将能在 Duo 的内外屏上使用,iPhone Duo 的侧边按钮集成了 Touch ID,内屏的 FaceTime 摄像头藏在显示屏下方;手机半折着放在桌上,可以自己站住拍照、打视频电话;进入待机显示也不再要求一直插着电。几项功能放在一起,已经能让人想到床头、办公桌和出差途中的具体用法。
图源:Apple
图源:Apple
当然,折叠屏打开之后,没用过折叠屏的用户最先找的恐怕还是那道折痕。
图源:APPLE 美国现场 爱范儿拍摄
苹果在这场发布会上花了相当多时间解释屏幕结构,表面采用纳米纹理处理,减少眩光和反射;定制聚合物覆盖层与防刮涂层负责保护表面,内部还有高强度玻璃、允许各层在弯折时相对滑动的黏合材料,以及位于底部的钛金属支撑板。
图源:Apple
发布会还展示了铰链匹配、逐台扫描和微层补偿等制造环节,想让一块能反复弯折的屏幕看起来足够平整,显然要处理的远不止中间那一道印记。听到屏幕下面的钛板,我想到的是三星前段时间公布的 Flex Titanium。
三星在 7 月 15 日的官方介绍中,提到了一套由钛合金薄膜和钛板组成的结构:薄膜位于 OLED 面板下方,提供内部支撑;更下方的钛板则支撑整个显示模组,并通过折叠区域的微孔设计兼顾弯曲能力。三星希望借此减轻折痕、提高耐用性,同时继续压缩显示结构的厚度。
图源:三星
把两个介绍放在一起看,确实很容易联想到此前关于三星为苹果提供高度定制折叠显示方案的传闻。至少在材料选择和支撑思路上,两者有值得对照的地方。不过仅凭“都用了整块钛板”还不能确认它们采用同一套结构,更不能把面板供应直接等同于整机折叠方案,苹果这次强调的表面处理、铰链、叠层和装配校准,也都在影响最终效果。
Duo 内部采用 A20 Pro、C2 调制解调器和双电池设计。苹果标注的内屏视频播放时间最长为 31 小时,外屏为 44 小时;有线快充约 20 分钟可充至最多 50%。这些是指定条件下的测试结果,日常频繁开合、拍照和联网使用的续航,还要等实际测试。
图源:Apple
拍照方面,它配备 4800 万像素主摄和超广角,支持主摄提供的 2 倍光学品质变焦,但没有 Pro 系列的独立长焦和可变光圈。
图源:Apple
折叠结构倒是带来了一些很生活化的功能:被拍的人可以在外屏看见自己,拍孩子时可以播放动画吸引视线,合照也能让手机判断大家准备好后自动拍摄。15999 元的起售价并不意味着 iPhone Duo 的每一项相机配置都超过 Pro Max,贵出来的部分更多落在这套屏幕和结构上。
图源:Apple
交互方面一直都是苹果的强项,iPhone Duo 用丝滑的动画效果,给这个世界上所有其他的手机厂商结结实实的“上了一课”。
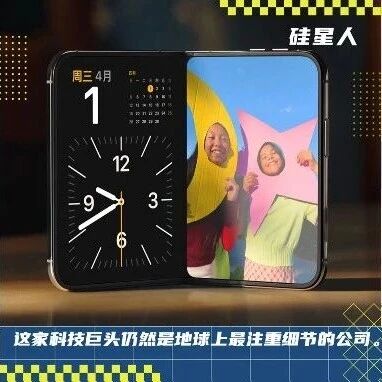
当演示中的 iPhone Duo 在掰开的一瞬间内屏亮起,外屏进入磨砂玻璃效果的那一瞬间,你就明白了这家科技巨头仍然是地球上最注重细节的公司,那种宛如翻开一块玻璃的“通透感”,值得所有友商好好学习。
图源:Apple
值得注意的是,国行 iPhone Duo 的上市安排这次也需要把发布前后的消息分开看。
发布前曾有国行可能因 eSIM 适配而晚到的说法,这很容易让人想起去年的 iPhone Air。不过,截至发稿,苹果中国官网已经明确写出:10 月 16 日晚 8 点接受预购,10 月 23 日发售,与英文新闻稿中的首发日期一致。
图源:Apple
我更关心的,其实是已经用上 iPhone Air 的人这次能不能“少跑”一趟营业厅。毕竟手机的照片、应用和设置都可以在换机时迁移,手机号码能否一起过去,却取决于运营商是否支持相应的 eSIM 转移方式。
苹果中国官网对 Duo 的说明仍然要求前往运营商线下营业厅,核验身份证件并激活 eSIM;目前也没有看到明确适用于国行 Air 换 Duo 的免到店迁移承诺。
因此,我们还不能把系统里的“eSIM 快速转移”理解成大陆用户一定能用;甚至发布会上介绍的 iOS 27 可以支持两部 eSIM 版 iPhone 进行“信号接力”的功能,中国大陆用户也暂时无缘。
图源:Apple
对第一批接受 eSIM 的用户来说,去年已经为了体验新形态的 iPhone Air 调整过一次使用习惯,今年换机时如果还能再省掉一道手续,体感上的便利可能比发布会上许多漂亮的过渡动画都更加直接。
1
可变光圈终于来到了 iPhone Pro 上
把目光从 Duo 移开,iPhone 18 Pro 这次最值得展开说的是相机和散热。
iPhone 18 Pro 的 4800 万像素主摄加入可变光圈,提供 f/1.48、f/1.8、f/2.8 和 f/4.0 四档选择。系统可以根据场景自动调节,也允许用户自己控制。
图源:Apple
暗处需要更多进光量,合影时希望前后排都清楚,或者想主动改变画面景深,现在的新 iPhone 多了一项真正发生在镜头里的机械调节。不仅如此,iPhone 18 Pro 还首次加入了相机的 Pro 控制选项,能够自行 调整快门速度、白平衡和直方图,常用设置可以放到更容易找到的位置。
图源:Apple
对喜欢拍照的人来说,这比再多几个预设滤镜更有探索空间。不过小尺寸传感器上的光圈变化最终能带来多大程度的自然虚化和画质提升,虽然苹果在发布会用样张展示了可能性,但日常随手拍能否稳定得到同样的改善,才决定这项功能会不会经常被用到。
图源:Apple
芯片方面,A20 Pro 进入了 2 纳米制程,苹果为其增加了第二组神经网络引擎,总计 32 核,并把芯片与内存的封装布局重新调整,让芯片更直接地连接散热系统。新一代均热板面积达到上一代的三倍,官方宣称,整机持续性能相比 iPhone 17 Pro 最高提升 40%。
图源:Apple
这些变化放在游戏、长时间拍摄和设备端 AI 里更容易理解:手机刚开始运行时有多快,和运行十几分钟后还能有多快是两回事。苹果这次把不少篇幅花在热量怎么被带走上,也让人更期待后续的持续负载测试。
图源:Apple
续航方面,发布会介绍 iPhone 18 Pro Max 最长 45 小时视频播放是针对纯 eSIM 机型的,中国官网给国行标注的是 43 小时。;国行 Pro 和 Pro Max 分别从 9999 元、10999 元起售,9 月 12 日晚 8 点预购,9 月 18 日发售。
贯穿这些硬件介绍的 Siri AI,也终于有了更多可以落到具体操作上的演示。
图源:Apple
演示视频中,当使用者问 Siri “妈妈来访时想一起做什么”时,Siri 从邮件和信息里找到食谱与聊天内容,再把缺少的食材加入购物清单。
图源:Apple
它还可以根据相机看到的内容回答问题,在应用中执行操作,并通过独立的 Siri 应用保留和接续对话。比起单独回答一个常识问题,这类演示更接近人们对手机助理的期待:记得我收到过什么,也知道接下来该去哪里处理。
图源:Apple
Safari 现在能够基于 AI 监测网页变化、用自然语言生成快捷指令、打电话时调出相关订单信息,以及照片扩图和重新构图,也都沿着这个方向展开。
图源:Apple
图源:Apple
但功能演示之外,语言、地区和额度仍会影响体验:Siri AI 首先以英语测试版推出,部分依赖服务器模型的能力有使用限制,用户可以选择购买更高版本的 iCloud+来获得更多的使用时长。
国行页面对 Apple 智能的说明,依然是推出时间取决于监管审批。所以对于我们来说,买到新硬件与用上发布会上全部 AI 功能,还不能画上等号。
图源:Apple
1
Airpods 5 和新 Apple Watch
AirPods 5 的变化倒是很容易说清楚:这次两款都给了主动降噪。
图源:Apple
999 元的基础款以及 1149 元的无线充电盒款,都保留了不带硅胶耳塞的佩戴方式。后者多出耳柄滑动调音量、无线充电,以及更长的单次续航;开启降噪时,两款官方标称分别最长听 4 小时和 5 小时。
图源:Apple
两档产品只差了 150 元,我建议所有有意向购买的用户都选择 1149 元的版本。
苹果还表示,新声学结构让降噪效果相比上一代最高提升 50%。对于不喜欢耳塞深入耳道的人,值得关注这一代实际的佩戴和降噪表现。
图源:Apple
至于发布会上展示的实时翻译与 Siri AI,则仍要结合所连接的 iPhone、语言和地区支持情况来看。
在 Apple Watch 的演示里,我印象比较深的,是把刚刚没听清的话“找回来”的 Live Rewind 功能。
这是 Series 12 和 Ultra 4 借助 S11 芯片加入新的音频智能功能。餐厅服务员报完一串菜名、同事随口提了个建议,这些确实都是很容易错过的瞬间。现在你只需要双击数码表冠,Live Rewind 可以把此前 15 秒的讲话转成文字;同时 Siri Recap 则可以整理谈话中的要点,让整段“回忆”更加简介易懂。
图源:Apple
苹果表示,处理所用的原始音频随后会被删除,用户可以控制摘要功能何时开启;相关功能计划于今年晚些时候先以英语测试版提供。
除去音频功能的升级之外,Apple Watch 贴着手腕的传感器也重新设计了。发布会上给出的背景心率采样频率提高到每 5 秒一次,HRV 最频繁每 5 分钟采样一次,是目前最精准的腕上监测设备。
图源:Apple
新的 Readiness 评分会结合活动、睡眠和身体指标,帮助用户判断当天适合继续训练,还是应该放缓节奏。健康应用也展示了更多数据解读与个性化指导,不过其中依赖新 AI 能力的部分,同样有后续上线安排。
图源:Apple
Series 12 的标称续航仍为最长 24 小时;Ultra 4 的日常使用续航提高到最长 50 小时,标准运动追踪最长 18 小时,Max 延长运动模式则可达到 45 小时。
两款手表国行分别为 2999 元和 6499 元起,官网列出的预购时间是 9 月 11 日早 9 点,发售日期为 9 月 18 日。
看完这一场发布会,我最想尽快上手的还是 iPhone Duo,苹果已经把手机折起来了,接下来就等它进入那些不按演示脚本发生的日常中去了。Manifold Security,将MCP服务器也进行评分…瞄准AI代理的“安全空白”人工智能安全初创公司Manifold Security将其供应链情报工具“Manifest”的适用范围扩展至模型上下文协议(MCP)服务器。该举措对来自官方MCP注册中心的7700多个服务器进行评分并提供搜索,被解读为正面瞄准快速扩散的AI代理生态系统中的“安全空白”。
通过此次扩展,MCP服务器将与Manifold此前管理的代理技能和插件等资源在同一索引中被共同检索。每个服务器都会被赋予一个“Manifest评分”,该评分由评估发布者来源与历史的“血统评分”和检查服务器展现的行为风险的“安全评分”综合计算得出。分数越高,意味着对该组件的来源可靠性和安全卫生水平的信任度越高。
MCP服务器安全空白问题
MCP是由Anthropic开发的协议,当AI代理连接外部工具和数据源时,它实际上已成为一种标准。尽管主要代理平台大多支持该协议,使其普及速度很快,但对个别MCP服务器的安全审查却未能跟上这一速度。Manifold Security将这一点视为新功能所要解决的核心问题。
特别是,MCP服务器与一般的代理技能结构不同。代理技能通常是链接到公共GitHub仓库的Markdown文件形式,因此可供审查的痕迹相对清晰;但许多MCP服务器仅对外暴露HTTP端点。在这种情况下,安全团队能够查看的信息仅限于该端点声明的描述和元数据。问题在于,即使在外显的界面中看不出来,服务器仍有可能将代理的输入值传递给第三方。这最终形成了一种依赖“信任”而非验证的结构。
因此,被入侵的MCP服务器的风险并不仅限于干扰代理的推理。它还能控制实际的执行和数据流,这意味着企业越是引入基于代理的业务自动化,来源和行为信号的重要性就越大。Manifold Security正是在这一背景下,提出了针对MCP服务器的定量评估体系。
Manifest评分评估方式
血统评分基于作者历史、社区活动痕迹、仓库创建时间、提交模式、注册中心信息与实际来源之间的名称或身份不一致性等指标进行测量。安全评分则通过检查服务器声明的接口,确认是否存在与描述相矛盾的内容,或是否包含旨在操纵调用代理的措辞。这包括检测试图覆盖代理决策的强制性指令,或隐藏在工具描述中的提示注入元素。
Manifest提供两个等级。免费公开版本提供带有血统评分、安全评分和综合Manifest评分的MCP服务器完整列表,并可连同现有的技能/插件目录一起搜索。企业版则与Manifold平台直接集成,能自动为客户环境中发现的代理连接的MCP服务器添加Manifest评分。
资产规模与未来计划
该公司表示,目前其已将技能、插件和MCP服务器合计超过20.6万个资产建立了索引,独立发布者达31,472个。未来,该公司正在考虑将覆盖范围扩大到更多的注册表来源以及基于GitHub的MCP服务器。
Manifold Security是一家获得风险资本投资的初创公司,今年3月为筹集平台开发资金而获得了800万美元。按1美元兑1490.40韩元汇率计算,约合119.232亿韩元。参与投资的机构包括Costanoa Ventures、Cherry Ventures、Rain Capital和Modern Technical Fund等。
此次发布再次凸显了行业的普遍担忧,即AI代理的扩散速度正在超越安全验证体系的建设。特别是随着像MCP服务器这样连接外部工具和数据流的链路不断增多,对企业而言,验证“由谁创建以及如何运作”的程序,其重要性或将不亚于“连接什么”。
TP AI注意事项
本文基于TokenPost.ai语言模型进行摘要。正文主要内容可能被省略或与事实不符。1万亿美元支付市场激增...Fold推出比特币"日常消费应用"比特币奖励融入日常消费…Fold发布集成金融应用
提供基于比特币(BTC)金融服务的Fold公司,发布了全面改进用户体验的集成应用程序。此次改版旨在构建一个集比特币奖励累积、日常消费、账户活动等功能于一体的金融中心。
Fold总部位于亚利桑那州凤凰城,新应用基于客户反馈,重点在于进一步简化比特币的使用与追踪,并为即将推出的"Fold比特币信用卡"等新产品奠定基础。
Fold董事长兼首席执行官威尔·里夫斯强调:"要让比特币自然地融入日常生活,人们必须能够以他们熟悉的方式管理资金。新应用不仅使奖励和消费体验变得直观且可重复,还为我们奠定了更高效的运营和产品扩展基础。"
美国加密货币交易激增…支撑服务扩张
此次应用改版正值美国境内加密货币交易快速增长的时期。据统计,从2025年1月到7月,美国境内的加密货币支付总额已超过1万亿美元(约合1460万亿韩元),较去年同期增长约50%。
顺应市场增长,Fold正基于BitGo的联邦批准信托框架运营全国性服务,并通过纳入罗素2000指数巩固了其市场地位。
新应用可在苹果应用商店和谷歌应用商店下载,并将在未来几周内作为默认界面向所有用户推出。
Fold希望通过此次改版,具体化其"以比特币为中心的消费生态系统"愿景,并加速扩大实际用户基础。集成化的用户体验将对比特币的普及产生何种影响,值得关注。
💡 "比特币,如今不再是积分,而是作为'现金的替代品'来使用"
Fold的应用改版并非简单的更新。它让现实生活中的支付与奖励自然连接,是为比特币能够像真正的"钱"一样被使用而奠定基础设施的第一步。但是——在这样的趋势中,不应仅仅停留在使用应用的"消费者",而应成为理解系统并抢占先机的"投资者"。
TokenPost Academy为这样的投资者提供系统的教育课程。
第一阶段:基础,学习比特币的资产属性、钱包安全、税务等基础知识。
第二阶段:分析师,通过分析项目的代币经济学和链上指标,从数据层面理解"为何比特币会被使用?"。
第五阶段:DeFi用户,以实战案例为中心,学习在哪些平台、以何种结构可以将BTC作为抵押品使用并获取利息。
比特币正从"消费与奖励的技术"进化为"信任与价值的系统"。不要只是旁观其可能性,现在就通过你的实力与之连接。
[申请TokenPost Academy课程]
课程:从基础到DeFi、宏观经济,共7阶段大师班
特别优惠:首月免费活动进行中!
直达链接:https://www.tokenpost.kr/membership
TP AI 注意事项
本文基于TokenPost.ai的语言模型进行文章摘要生成。正文主要内容可能被省略或与事实不符。
 ‘Most Brutal Part of the Market Cycle’ Now Unfolding for Crypto Markets, Says Analyst Benjamin CowenCrypto strategist Benjamin Cowen says that the crypto market is entering one of the most “brutal” stages of its cycle.
Cowen tellshis 768,800 followers on the social media platform X that Bitcoin’s (BTC) dominance, or its total share of the crypto market capitalization, is now going up as risk appetite for the asset class declines.
“We’ve been discussing this phase of the market cycle for a while. Namely, where BTC drops, but BTC dominance (BTC.D) goes up, because altcoins are dropping more. It is always the most brutal part of the market cycle.”
Source: Benjamin Cowen/X
In a new YouTube strategy session, Cowen uses Fibonacci retracement levels to suggest that Bitcoin’s dominance will likely peak at the 60%, as it did last cycle.
“I’m still a believer in the 60%. It could be slightly different. Like, it could be 59%. It could be 63%. And some people say, Well, what about stablecoins? I think the stablecoin market is why it doesn’t go to 65% or 70%.”
Bitcoin is trading for $27,464 at the of writing and BTC.D is at 51.19%.
Cowen also weighs in on Ethereum (ETH) against Bitcoin, and predictsETH/BTC will grind its way down to about the 0.037 level, which is about $1,016 at time of writing.
“ETH/BTC collapse continues. It has been a pretty slow process so far (certainly slower than I was expecting), but the trend has in fact been down for a long time.”
Source: Benjamin Cowen/X
Don't Miss a Beat – Subscribeto get email alerts delivered directly to your inbox
Check Price Action
Follow us on Twitter, Facebookand Telegram
Surf The Daily Hodl Mix
Check Latest News Headlines
Disclaimer: Opinions expressed at The Daily Hodl are not investment advice. Investors should do their due diligence before making any high-risk investments in Bitcoin, cryptocurrency or digital assets. Please be advised that your transfers and trades are at your own risk, and any loses you may incur are your responsibility. The Daily Hodl does not recommend the buying or selling of any cryptocurrencies or digital assets, nor is The Daily Hodl an investment advisor. Please note that The Daily Hodl participates in affiliate marketing.
Featured Image: Shutterstock/agsandrew中国 AI 初创企业转向世界模型与机器人领域Techub News 消息,中国人工智能初创企业正将投资重点从生成式文本模型转向「世界模型」与机器人技术。2026 年上半年,中国机器人初创企业融资约 56 亿美元,已超过 2025 年全年总额,其中 Shengshu、Manifold AI、Striding AI 等公司获得大额融资,AI² Robotics 与 X Square Robot 估值均突破 29 亿美元。
该领域融资以传统股权为主,多数由主权或准主权资本参与,目前尚无主要企业发行代币或整合区块链基础设施。分析认为,美国芯片出口管制对纯文本生成模型影响较大,但世界模型与机器人应用的计算需求不同,中国现有芯片生态或可满足部分应用场景。(CryptoBriefing)Fold 于 TikTok Shop 推出比特币礼品卡Techub News 消息,纳斯达克上市公司 Fold 已在 TikTok Shop 推出比特币礼品卡,用户可直接通过平台购买价值 25 至 500 美元的比特币,无需注册加密货币交易所即可完成购买。
该产品采用数字礼品卡形式,用户通过传统银行卡支付后接收比特币价值,巧妙规避了平台直接处理加密货币支付面临的监管障碍。TikTok Shop 拥有超 10 亿月活用户,此次合作为 Fold 提供了庞大的分销渠道,也为年轻消费者提供了低门槛的加密货币入口。(CryptoBriefing)Fold 出售 4500 万美元比特币清偿债务,股价大涨 162%Techub News 消息,据 Decrypt 报道,Fold Holdings 出售约 4500 万美元比特币并清偿全部担保债务,剩余资金用于增长计划。该公司股价在消息公布后一度大涨 162%,盘中最高触及 1.60 美元。
该公司 CEO 称,此举降低了融资风险并强化资产负债表,确保短期市场波动不会阻碍发展路线图。目前该公司已推出比特币奖励信用卡及企业加密奖金服务,此次债务清偿将立即消除每月利息支出,改善全年现金流状况。该公司第一季度收入 560 万美元,同比下降 21%。Vitalik:更多人应了解 Interfold 隐私投票协议Techub News 消息,@VitalikButerin 发推称,更多人应了解 Interfold 隐私协议。该协议是他近十年来一直呼吁基于 MACI 理念构建的解决方案,现已以通用化形式实现,专为投票等场景优化。
MACI(Minimum Anti-Collusion Infrastructure)是一种最小反勾结基础设施,旨在通过加密技术防止投票串通。该协议作为其通用化实现,可应用于更广泛的隐私保护场景,为去中心化治理提供技术支持。Fold 获 1.5 亿美元信贷以扩展比特币奖励信用卡业务Techub News 消息,据 Cointelegraph 报道,比特币金融服务公司 Fold 已获得 1.5 亿美元信贷额度,计划用于扩展其比特币奖励信用卡业务。
该公司致力于通过日常消费为用户提供比特币奖励,此笔资金将支持其信用卡业务的进一步增长和市场扩张。Fold 公布 2025 年净亏损 6960 万美元,拟通过比特币信用卡扩大用户基础Techub News 消息,据 The Block 报道,纳斯达克上市的比特币基础设施公司 Fold 发布 2025 年财报,预计全年净亏损 6960 万美元,全年运营亏损扩大至 2770 万美元(上年为 580 万美元),营收同比增长 34% 至 3180 万美元。调整后 EBITDA 亏损 1720 万美元,调整后每股亏损 0.41 美元。公司新增 1.3 万名客户,总认证账户达 8.4 万个,全年总交易额增长 46% 至 9.6 亿美元。为简化资产负债表,公司支付超 960 万美元以清偿两笔未偿可转换债券。Fold 近期推出面向企业的 Fold For Business 业务和比特币奖励信用卡,最高可获 4% 的 BTC 返现,CEO 表示信用卡将显著扩大可触达市场。Fold 目前持有 1527 枚比特币,截至发稿,其股价今年迄今下跌 61%。比特币金融服务公司 Fold Holdings 增持 32 枚比特币,总持仓增至 1526 枚Techub News 消息,据 BitcoinTreasuries.NET 监测,上市比特币金融服务公司 Fold Holdings Inc(FLD)新增购入 32 枚比特币,当前总持仓增至 1526 枚。具体持仓与入账时间以公司后续披露与第三方追踪口径为准。美股上市公司 FoldHoldings 披露持有 1492 枚比特币Techub News 消息,纳斯达克上市的比特币金融服务公司 FoldHoldings 公布第二季度财报,收入 820 万美元,同比增长 59%,净收入 1340 万美元。Fold 董事长兼首席执行官 Will Reeves 表示,该公司比特币投资财库持有 1492 枚比特币,截至 2025 年 8 月 12 日,价值约 1.78 亿美元,计划后续增强其比特币持仓。去中心化 AI 基础设施 Manifold 完成 1050 万美元 A 轮融资,OSS Capital 领投Techub News 消息,去中心化 AI 基础设施 Manifold 完成 1050 万美元 A 轮融资,以加速其去中心化 AI 云平台 Targon 的发展。本轮融资由 OSS Capital 领投,Digital Currency Group、Tobias Lütke、Ram Shriram、Zachary Smith、Jacob Steeves、Ala Shaabana 和 Logan Kilpatrick 等知名投资人参投。Galaxy 和 Manifold 相关地址向 HyperLiquid 存入 3000 万枚 USDC 并开始购买 HYPETechub News 消息,据 Onchain Lens 监测,Galaxy 和 Manifold 相关地址向 HyperLiquid 存入 3000 万枚 USDC 并开始购买 HYPE 代币。
投资观点 我对 Apple Inc.(AAPL)股票依然持积极看法。我继续给予该股“强烈买入(Strong Buy)”评级,并维持 372 美元的目标价(基于当前股价,对应约 18% 的潜在上涨空间)。我认为 Apple 股价仍然存在进一步上涨机会,原因有很多。 **iPhone 高端化:**Apple 已明确致力于推动 Pro 系列或更高价格产品的销售,即使 iPhone 销量没有出现爆发式增长,这也能够支撑平均售价(ASP)。 **毛利率:**虽然面对大宗商品价格等成本快速上涨时,许多公司都会很难完全消化这些压力,但 Apple 庞大的规模、高度整合的供应链以及强大的定价能力,为公司带来了独特优势。因此,即使宏观经济环境可能变得不那么有利,Apple 依然处于非常有利的位置,可以维持较高的毛利率。 **人工智能:**我对 Apple 人工智能战略——也就是设备端 Apple Intelligence——的潜力并没有特别强烈的看法,不过这些功能确实可能增强 Apple 生态系统的用户黏性,让用户更难离开 Apple,从而提高客户忠诚度,并持续支持新一轮 iPhone 换机周期。目前来看,虽然 AI 存在一定潜力,但我几乎完全把它视为一种防御性策略。 当你看到服务业务以高利润率增长,同时配件不断强化整个生态系统时,本质上也是同样的逻辑。真正的主要优势来自每一个持续把用户进一步连接到 Apple 生态系统中的新设备或新服务。 当然,这里同样存在风险,我显然很清楚这些风险。例如,全球经济增长放缓可能导致 iPhone 需求下降,而 Android 在低端市场依然拥有非常庞大的市场份额。不过,也正是在这里,Apple 的脆弱程度相对更低。因此,我们认为其风险收益关系依然非常有吸引力。 fileciteturn0file0L1-L8 今天发生了什么变化 很多人一直在等待这场发布会,而自从 Apple 举办“Surprise & Shine”活动以来,我对这只股票的整体看法其实并没有真正改变。 新任 CEO John Ternus 现在已经开始带领 Apple 向前发展,而投资者都在问自己:“未来几年 Apple 打算把 iPhone 带向什么方向?”根据今天的发布内容,答案已经非常明显。Duo 起售价为 1,999 美元,2TB 版本最高达到 3,199 美元。iPhone 18 Pro 起售价为 1,199 美元,而 Pro Max 起售价为 1,299 美元。 【原文图片位置:Apple 新款 iPhone 产品与定价(Apple)】 另外,我不知道你是否注意到,Apple 并没有发布“标准版”的 iPhone 18。换句话说,标准版 iPhone 18、18e 以及 Air 2 都会在之后推出。因此,在未来几个月里,希望购买 iPhone 的消费者能够选择的型号会相对有限,基本上只有 Pro 系列或者 Duo。 因此,我越来越觉得,Apple 希望推动产品结构向更高价格产品转移,并在不需要销售明显更多 iPhone 的情况下提高平均售价。 fileciteturn0file0L10-L20 iPhone Duo 让我们具体谈谈 Duo。正如我们所知道的,可折叠手机并不是什么新鲜事物,市场上早就已经有可折叠智能手机。具体来说,Samsung(SSNLF)早在 2019 年就发布了 Galaxy Fold。此外,还有一些公司已经开始生产双铰链的三折叠手机。不过,在经历了一个不错的开局之后,整个行业却出现了下滑。根据 IDC 的数据,今年前六个月折叠屏手机出货量下降了 15%。虽然 Apple 进入折叠屏手机市场早在几个月前就已经被市场广泛预期,但分析师认为,Apple 的加入将显著提振整个行业。具体而言,预计到 2026 年,Apple 将占据全球折叠屏智能手机总销售收入的 44%。 【原文图片位置:折叠屏智能手机市场数据(Agar Capital,Bloomberg Terminal)】 从财务角度来看,我很好奇这种定价能力最终会有多少真正转化为毛利润。随着内存和存储成本上涨,公司成本也在上升。而 Apple 只将 Pro 型号价格提高 100 美元,这可能会成为一次非常有意思的测试。对我而言,真正的问题是:更高的售价能否完全抵消内存和存储成本上涨带来的全部额外成本,还是毛利率依然会承受一定压力? 人工智能 对于人工智能(AI),我对这里所提出的愿景要保守得多。Apple 将 iPhone 称为一个“Personal Intelligence Hub(个人智能中心)”。这个个人智能中心包括设备端 AI、云端 AI,以及能够连接超过 30 万款应用的 Siri。目前这些功能的真正价值,更多在于它们能够帮助推动 iPhone 换机周期,并进一步提升用户在 Apple 生态系统中的留存率。A20 Pro 也与这些目标高度契合:采用 2nm 制程、上一代 Neural Engine 两倍的性能、更强的图形能力以及更好的持续性能。Apple 已经开发出了实现这些技术所需要的芯片和操作系统。此外,Apple 还拥有强大的分销渠道,以及超过 10 亿最终可以使用这些技术的客户。在我看来,这为公司长期构建更大的 AI 平台提供了一个非常强大的基础。 Apple Watch 与 AirPods 我对 Apple Watch 和 AirPods 的看法也是如此。最新的健康监测技术、环境智能以及基于 Siri 的创新,为整个生态系统增加的价值远远大于单纯提升每一类产品的销量。每一种产品都会再给用户一个继续留在 Apple 生态系统中的理由。用户忠诚度始终都是 Apple 最重要的优势。如果你现在正用 iPhone 阅读这篇文章,你可能非常清楚我在说什么。 iPhone 高端化 Apple 大约一半的收入都来自 iPhone,因此,如果你想知道公司下一步可能走向哪里,就必须从 iPhone 开始分析。过去几年里,Apple 一直在推动“Pro”型号,而在 9 月 9 日的发布会之后,这一战略已经非常明显。 【原文图片位置:Apple iPhone 收入及产品结构(Agar Capital,Bloomberg Terminal)】 随着新一代 iPhone 产品线的定价明显高于过去——iPhone 18 Pro 起售价为 1,199 美元,Pro Max 为 1,299 美元,而全新的 Duo 起售价接近 2,000 美元——即使公司卖出的 iPhone 数量与过去相同,甚至略少一些,只要每台设备的售价大幅提高,整体盈利仍然可能增长。这就是平均售价(ASP)发挥作用的地方。 正如你所知道的,过去几年 iPhone 的 ASP 一直持续上升。分析师预计,消费者向 Pro 型号迁移的趋势将在 2026 年继续支撑 iPhone ASP 增长。由于 Duo 将进入一个完全全新的价格区间,而且分析师预计折叠屏手机的平均价格将超过 2,550 美元,这将进一步提高 Apple 产品组合中高价格设备的占比。 【原文图片位置:iPhone 平均售价趋势(Agar Capital,Bloomberg Terminal)】 这意味着,从整体来看,即使全球智能手机市场增长放缓,只要更多消费者选择 Pro、Pro Max 或 Duo,iPhone 收入依然能够继续增长。换句话说,Apple 正在努力从每一台售出的设备中赚取更多利润。 存储芯片短缺也迫使行业内许多公司提高平均售价。根据 IDC 的数据,预计 2026 年全球智能手机 ASP 将上涨 27.6%。由于 Apple 几乎只生产高端设备,因此相比那些同时销售高端和低端设备的厂商,公司在这些产品上面临的降价压力明显更小。 【原文图片位置:全球智能手机 ASP 预测(Agar Capital,Bloomberg Terminal)】 iPhone Duo:市场情景分析 Duo 是 Apple 首次进入折叠屏市场,目前我们还无法确定消费者会以多快的速度接受一款售价超过 2,000 美元的 iPhone。因此,我更喜欢通过不同“情景”来构建预期,而不是在缺乏充分证据的情况下直接做单一预测。 在悲观情景中,我预计消费者反应相对平淡。Apple 最终获得全球折叠屏智能手机市场大约 10% 的份额,每年销售约 200 万至 300 万台 Duo。按照 2,300 美元的平均售价计算,这意味着 Apple 每年可以从这一产品获得大约 50 亿至 70 亿美元收入。因此,虽然对于一个全新的产品来说,这已经是非常不错的表现,但它对 Apple 整体利润的影响仍然相对有限。很多人担心会重演 Vision Pro 的情况。 基准情景是我认为最有可能发生的情况,我预计每年 Duo 销量约为 500 万至 700 万台,对应每年约 140 亿至 180 亿美元收入。 然后是乐观情景。在这种情况下,Apple 重演自己过去的历史模式:晚于其他厂商进入一个新产品类别,然后迅速占据主导地位。根据 IDC 提供的预测,如果 Apple 能够占据折叠屏市场接近 40% 的份额,那么每年可能销售 900 万至 1,100 万台 Duo。如果平均售价提高至 2,700 美元甚至更高,则对应收入可以达到约 250 亿至 300 亿美元。 情景 2026 年 Duo 销量(百万台) 2027 年 Duo 销量(百万台) ASP(美元) 2027 年 Duo 收入(十亿美元) 占 2027 年 Apple 销售额比例 悲观(10% 份额) ~2.3M ~2.7M 2,300 ~6.2 ~1.2% 基准(25% 份额) ~5.7M ~6.8M 2,550 ~17.2 ~3.3% 乐观(40% 份额) ~9.2M ~10.8M 2,700 ~29.2 ~5.6% 从这些数字可以非常明显地看出,基准情景预测是现实的,对应收入大约占 Apple 整体收入的 3%。另一方面,乐观情景的上限则可以接近 6%。 fileciteturn0file0L56-L69 利润率与零部件成本分析 在利润率方面,Apple 依然拥有一个极其强劲的基础。Apple 规模庞大,能够以许多其他公司根本无法达到的采购量购买零部件,而且从历史上来看,公司一直能够在成本结构中实现显著的规模经济。因此,产品业务毛利率通常维持在 30%-35% 之间,而服务业务毛利率则超过 70%。受更好的产品组合以及有效成本管理推动,FY2023 公司整体毛利率进一步改善至 44.1%。 【原文图片位置:Apple 毛利率趋势(Agar Capital,Bloomberg Terminal)】 Apple 目前面临的主要问题来自内存成本。RAM(随机存取存储器)和 NAND(NAND Flash),也就是 iPhone 用于存储和处理数据的芯片,自去年以来价格已经显著上涨。根据 Wall Street Journal 最近一篇文章中引用的一些预测,部分 iPhone 18 Pro 配置的内存芯片成本可能上涨了三到四倍。如果只从单个零部件成本角度考虑,这种幅度的成本增加显然可能给任何商业模式带来非常大的压力。 幸运的是,Apple 有两种方式可以缓解这种影响。其中一部分内存成本上涨可以由 Apple 自己直接吸收,从而表现为较低的营业利润率。另一种方式,则是通过提高售价,把全部或者部分成本转嫁给消费者。从最新一代 iPhone 产品线来看,Apple 看起来正是这样做的。具体而言,Pro 和 Pro Max 的售价已经提高,而且有证据显示产品组合正在进一步向价格更高的高端型号以及 Duo 倾斜。 因素 iPhone 17 Pro iPhone 18 Pro(预估) 基础首发价 $1,099 $1,199(+9.1%) RAM + NAND 成本 $52(256GB) $77(256GB)↑ 其他零部件成本 ~$200 ~$200 预计毛利率 ~37% ~36%-38% 在这种情景下,计算其实相当直接。虽然内存成本会增加几十美元,但如果一台 iPhone 的最终售价仅仅提高大约 10%,那么 Apple 很可能仍然可以保住大部分甚至全部原本可能损失的利润,甚至从单机美元利润角度来看还有可能实现改善。我的高端定价投资逻辑包含多个重要方面,但其中可能没有哪一点比它在原材料成本上涨时保护利润率的能力更加重要。 因此,我认为,即使物料清单(BOM)成本提高,Apple 未来仍然能够在很大程度上保护自己的毛利率。 fileciteturn0file0L71-L88 估值 我不认为 Apple 必须大幅提高 iPhone 销量才能兑现自身潜力。公司真正需要做的是提高每一台设备所创造的收入、扩大服务业务,并通过股票回购减少总流通股数量。这些策略应该能够推动每股收益(EPS)继续增长。 根据 Bloomberg 对 FY2028 EPS 10.68 美元的一致预期,我给予大约 35 倍市盈率,由此得到每股 373.80 美元的估值,基本与我的 372 美元目标价一致。 【原文图片位置:Apple FY2028 EPS 与目标价估值(Agar Capital,Bloomberg Terminal)】 35 倍市盈率显然是一个非常高的估值。不过,Apple 当前前瞻市盈率大约为 33 倍,而过去五年平均值大约为 30 倍。 【原文图片位置:Apple 前瞻市盈率与五年平均估值(Agar Capital,Bloomberg Terminal)】 因此,为了达到我的目标价,我并不是假设市场会从头开始彻底重估 Apple。相反,我只是预计估值倍数会温和扩张,同时盈利继续取得一定增量增长。 【原文图片位置:Apple 股价走势图(TradingView)】 结论 我将继续维持“强烈买入(Strong Buy)”评级,并保持 372 美元目标价不变。我们暂时把折叠屏 iPhone 和 Apple 对 AI 的应用放到一边,先看看 Apple 正在如何通过整个生态系统本身获取更多收入。每一代新 iPhone 发布时,Apple 都在提高 iPhone 的平均售价。同时,公司从每一位用户身上通过服务业务能够获得的收入也一直在增加。 【原文图片位置:Apple 生态系统及估值相关数据(Seeking Alpha)】 对我来说,真正的投资故事正是从这里开始。Apple 可能根本不需要每年比现在多卖出多少设备。真正需要做的是,通过提高每位客户的整体经济价值来保护利润率。同时,Apple 还需要把庞大的已安装用户基础进一步转化为更多持续性的经常性收入。 目前市场显然已经认识到了 Apple 很大一部分优质属性。由于 Apple 当前的估值倍数已经非常高,因此几乎没有太多犯错空间。不过,如果 Apple 能够在定价、利润率、服务业务以及 Duo 这几个方面全部执行到位,那么我认为,从当前价格计算大约 18% 的潜在上涨空间,依然足以覆盖相应风险。

