
Loading...

Loading...
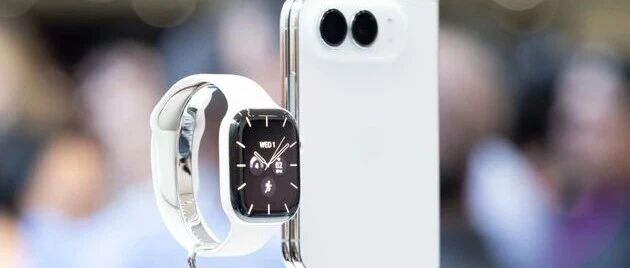 Apple:2000 美元的 iPhone 改变了投资逻辑投资观点
我对 Apple Inc.(AAPL)股票依然持积极看法。我继续给予该股“强烈买入(Strong Buy)”评级,并维持 372 美元的目标价(基于当前股价,对应约 18% 的潜在上涨空间)。我认为 Apple 股价仍然存在进一步上涨机会,原因有很多。
**iPhone 高端化:**Apple 已明确致力于推动 Pro 系列或更高价格产品的销售,即使 iPhone 销量没有出现爆发式增长,这也能够支撑平均售价(ASP)。
**毛利率:**虽然面对大宗商品价格等成本快速上涨时,许多公司都会很难完全消化这些压力,但 Apple 庞大的规模、高度整合的供应链以及强大的定价能力,为公司带来了独特优势。因此,即使宏观经济环境可能变得不那么有利,Apple 依然处于非常有利的位置,可以维持较高的毛利率。
**人工智能:**我对 Apple 人工智能战略——也就是设备端 Apple Intelligence——的潜力并没有特别强烈的看法,不过这些功能确实可能增强 Apple 生态系统的用户黏性,让用户更难离开 Apple,从而提高客户忠诚度,并持续支持新一轮 iPhone 换机周期。目前来看,虽然 AI 存在一定潜力,但我几乎完全把它视为一种防御性策略。
当你看到服务业务以高利润率增长,同时配件不断强化整个生态系统时,本质上也是同样的逻辑。真正的主要优势来自每一个持续把用户进一步连接到 Apple 生态系统中的新设备或新服务。
当然,这里同样存在风险,我显然很清楚这些风险。例如,全球经济增长放缓可能导致 iPhone 需求下降,而 Android 在低端市场依然拥有非常庞大的市场份额。不过,也正是在这里,Apple 的脆弱程度相对更低。因此,我们认为其风险收益关系依然非常有吸引力。 fileciteturn0file0L1-L8
今天发生了什么变化
很多人一直在等待这场发布会,而自从 Apple 举办“Surprise & Shine”活动以来,我对这只股票的整体看法其实并没有真正改变。
新任 CEO John Ternus 现在已经开始带领 Apple 向前发展,而投资者都在问自己:“未来几年 Apple 打算把 iPhone 带向什么方向?”根据今天的发布内容,答案已经非常明显。Duo 起售价为 1,999 美元,2TB 版本最高达到 3,199 美元。iPhone 18 Pro 起售价为 1,199 美元,而 Pro Max 起售价为 1,299 美元。
【原文图片位置:Apple 新款 iPhone 产品与定价(Apple)】
另外,我不知道你是否注意到,Apple 并没有发布“标准版”的 iPhone 18。换句话说,标准版 iPhone 18、18e 以及 Air 2 都会在之后推出。因此,在未来几个月里,希望购买 iPhone 的消费者能够选择的型号会相对有限,基本上只有 Pro 系列或者 Duo。
因此,我越来越觉得,Apple 希望推动产品结构向更高价格产品转移,并在不需要销售明显更多 iPhone 的情况下提高平均售价。 fileciteturn0file0L10-L20
iPhone Duo
让我们具体谈谈 Duo。正如我们所知道的,可折叠手机并不是什么新鲜事物,市场上早就已经有可折叠智能手机。具体来说,Samsung(SSNLF)早在 2019 年就发布了 Galaxy Fold。此外,还有一些公司已经开始生产双铰链的三折叠手机。不过,在经历了一个不错的开局之后,整个行业却出现了下滑。根据 IDC 的数据,今年前六个月折叠屏手机出货量下降了 15%。虽然 Apple 进入折叠屏手机市场早在几个月前就已经被市场广泛预期,但分析师认为,Apple 的加入将显著提振整个行业。具体而言,预计到 2026 年,Apple 将占据全球折叠屏智能手机总销售收入的 44%。
【原文图片位置:折叠屏智能手机市场数据(Agar Capital,Bloomberg Terminal)】
从财务角度来看,我很好奇这种定价能力最终会有多少真正转化为毛利润。随着内存和存储成本上涨,公司成本也在上升。而 Apple 只将 Pro 型号价格提高 100 美元,这可能会成为一次非常有意思的测试。对我而言,真正的问题是:更高的售价能否完全抵消内存和存储成本上涨带来的全部额外成本,还是毛利率依然会承受一定压力?
人工智能
对于人工智能(AI),我对这里所提出的愿景要保守得多。Apple 将 iPhone 称为一个“Personal Intelligence Hub(个人智能中心)”。这个个人智能中心包括设备端 AI、云端 AI,以及能够连接超过 30 万款应用的 Siri。目前这些功能的真正价值,更多在于它们能够帮助推动 iPhone 换机周期,并进一步提升用户在 Apple 生态系统中的留存率。A20 Pro 也与这些目标高度契合:采用 2nm 制程、上一代 Neural Engine 两倍的性能、更强的图形能力以及更好的持续性能。Apple 已经开发出了实现这些技术所需要的芯片和操作系统。此外,Apple 还拥有强大的分销渠道,以及超过 10 亿最终可以使用这些技术的客户。在我看来,这为公司长期构建更大的 AI 平台提供了一个非常强大的基础。
Apple Watch 与 AirPods
我对 Apple Watch 和 AirPods 的看法也是如此。最新的健康监测技术、环境智能以及基于 Siri 的创新,为整个生态系统增加的价值远远大于单纯提升每一类产品的销量。每一种产品都会再给用户一个继续留在 Apple 生态系统中的理由。用户忠诚度始终都是 Apple 最重要的优势。如果你现在正用 iPhone 阅读这篇文章,你可能非常清楚我在说什么。
iPhone 高端化
Apple 大约一半的收入都来自 iPhone,因此,如果你想知道公司下一步可能走向哪里,就必须从 iPhone 开始分析。过去几年里,Apple 一直在推动“Pro”型号,而在 9 月 9 日的发布会之后,这一战略已经非常明显。
【原文图片位置:Apple iPhone 收入及产品结构(Agar Capital,Bloomberg Terminal)】
随着新一代 iPhone 产品线的定价明显高于过去——iPhone 18 Pro 起售价为 1,199 美元,Pro Max 为 1,299 美元,而全新的 Duo 起售价接近 2,000 美元——即使公司卖出的 iPhone 数量与过去相同,甚至略少一些,只要每台设备的售价大幅提高,整体盈利仍然可能增长。这就是平均售价(ASP)发挥作用的地方。
正如你所知道的,过去几年 iPhone 的 ASP 一直持续上升。分析师预计,消费者向 Pro 型号迁移的趋势将在 2026 年继续支撑 iPhone ASP 增长。由于 Duo 将进入一个完全全新的价格区间,而且分析师预计折叠屏手机的平均价格将超过 2,550 美元,这将进一步提高 Apple 产品组合中高价格设备的占比。
【原文图片位置:iPhone 平均售价趋势(Agar Capital,Bloomberg Terminal)】
这意味着,从整体来看,即使全球智能手机市场增长放缓,只要更多消费者选择 Pro、Pro Max 或 Duo,iPhone 收入依然能够继续增长。换句话说,Apple 正在努力从每一台售出的设备中赚取更多利润。
存储芯片短缺也迫使行业内许多公司提高平均售价。根据 IDC 的数据,预计 2026 年全球智能手机 ASP 将上涨 27.6%。由于 Apple 几乎只生产高端设备,因此相比那些同时销售高端和低端设备的厂商,公司在这些产品上面临的降价压力明显更小。
【原文图片位置:全球智能手机 ASP 预测(Agar Capital,Bloomberg Terminal)】
iPhone Duo:市场情景分析
Duo 是 Apple 首次进入折叠屏市场,目前我们还无法确定消费者会以多快的速度接受一款售价超过 2,000 美元的 iPhone。因此,我更喜欢通过不同“情景”来构建预期,而不是在缺乏充分证据的情况下直接做单一预测。
在悲观情景中,我预计消费者反应相对平淡。Apple 最终获得全球折叠屏智能手机市场大约 10% 的份额,每年销售约 200 万至 300 万台 Duo。按照 2,300 美元的平均售价计算,这意味着 Apple 每年可以从这一产品获得大约 50 亿至 70 亿美元收入。因此,虽然对于一个全新的产品来说,这已经是非常不错的表现,但它对 Apple 整体利润的影响仍然相对有限。很多人担心会重演 Vision Pro 的情况。
基准情景是我认为最有可能发生的情况,我预计每年 Duo 销量约为 500 万至 700 万台,对应每年约 140 亿至 180 亿美元收入。
然后是乐观情景。在这种情况下,Apple 重演自己过去的历史模式:晚于其他厂商进入一个新产品类别,然后迅速占据主导地位。根据 IDC 提供的预测,如果 Apple 能够占据折叠屏市场接近 40% 的份额,那么每年可能销售 900 万至 1,100 万台 Duo。如果平均售价提高至 2,700 美元甚至更高,则对应收入可以达到约 250 亿至 300 亿美元。
情景
2026 年 Duo 销量(百万台)
2027 年 Duo 销量(百万台)
ASP(美元)
2027 年 Duo 收入(十亿美元)
占 2027 年 Apple 销售额比例
悲观(10% 份额)
~2.3M
~2.7M
2,300
~6.2
~1.2%
基准(25% 份额)
~5.7M
~6.8M
2,550
~17.2
~3.3%
乐观(40% 份额)
~9.2M
~10.8M
2,700
~29.2
~5.6%
从这些数字可以非常明显地看出,基准情景预测是现实的,对应收入大约占 Apple 整体收入的 3%。另一方面,乐观情景的上限则可以接近 6%。 fileciteturn0file0L56-L69
利润率与零部件成本分析
在利润率方面,Apple 依然拥有一个极其强劲的基础。Apple 规模庞大,能够以许多其他公司根本无法达到的采购量购买零部件,而且从历史上来看,公司一直能够在成本结构中实现显著的规模经济。因此,产品业务毛利率通常维持在 30%-35% 之间,而服务业务毛利率则超过 70%。受更好的产品组合以及有效成本管理推动,FY2023 公司整体毛利率进一步改善至 44.1%。
【原文图片位置:Apple 毛利率趋势(Agar Capital,Bloomberg Terminal)】
Apple 目前面临的主要问题来自内存成本。RAM(随机存取存储器)和 NAND(NAND Flash),也就是 iPhone 用于存储和处理数据的芯片,自去年以来价格已经显著上涨。根据 Wall Street Journal 最近一篇文章中引用的一些预测,部分 iPhone 18 Pro 配置的内存芯片成本可能上涨了三到四倍。如果只从单个零部件成本角度考虑,这种幅度的成本增加显然可能给任何商业模式带来非常大的压力。
幸运的是,Apple 有两种方式可以缓解这种影响。其中一部分内存成本上涨可以由 Apple 自己直接吸收,从而表现为较低的营业利润率。另一种方式,则是通过提高售价,把全部或者部分成本转嫁给消费者。从最新一代 iPhone 产品线来看,Apple 看起来正是这样做的。具体而言,Pro 和 Pro Max 的售价已经提高,而且有证据显示产品组合正在进一步向价格更高的高端型号以及 Duo 倾斜。
因素
iPhone 17 Pro
iPhone 18 Pro(预估)
基础首发价
$1,099
$1,199(+9.1%)
RAM + NAND 成本
$52(256GB)
$77(256GB)↑
其他零部件成本
~$200
~$200
预计毛利率
~37%
~36%-38%
在这种情景下,计算其实相当直接。虽然内存成本会增加几十美元,但如果一台 iPhone 的最终售价仅仅提高大约 10%,那么 Apple 很可能仍然可以保住大部分甚至全部原本可能损失的利润,甚至从单机美元利润角度来看还有可能实现改善。我的高端定价投资逻辑包含多个重要方面,但其中可能没有哪一点比它在原材料成本上涨时保护利润率的能力更加重要。
因此,我认为,即使物料清单(BOM)成本提高,Apple 未来仍然能够在很大程度上保护自己的毛利率。 fileciteturn0file0L71-L88
估值
我不认为 Apple 必须大幅提高 iPhone 销量才能兑现自身潜力。公司真正需要做的是提高每一台设备所创造的收入、扩大服务业务,并通过股票回购减少总流通股数量。这些策略应该能够推动每股收益(EPS)继续增长。
根据 Bloomberg 对 FY2028 EPS 10.68 美元的一致预期,我给予大约 35 倍市盈率,由此得到每股 373.80 美元的估值,基本与我的 372 美元目标价一致。
【原文图片位置:Apple FY2028 EPS 与目标价估值(Agar Capital,Bloomberg Terminal)】
35 倍市盈率显然是一个非常高的估值。不过,Apple 当前前瞻市盈率大约为 33 倍,而过去五年平均值大约为 30 倍。
【原文图片位置:Apple 前瞻市盈率与五年平均估值(Agar Capital,Bloomberg Terminal)】
因此,为了达到我的目标价,我并不是假设市场会从头开始彻底重估 Apple。相反,我只是预计估值倍数会温和扩张,同时盈利继续取得一定增量增长。
【原文图片位置:Apple 股价走势图(TradingView)】
结论
我将继续维持“强烈买入(Strong Buy)”评级,并保持 372 美元目标价不变。我们暂时把折叠屏 iPhone 和 Apple 对 AI 的应用放到一边,先看看 Apple 正在如何通过整个生态系统本身获取更多收入。每一代新 iPhone 发布时,Apple 都在提高 iPhone 的平均售价。同时,公司从每一位用户身上通过服务业务能够获得的收入也一直在增加。
【原文图片位置:Apple 生态系统及估值相关数据(Seeking Alpha)】
对我来说,真正的投资故事正是从这里开始。Apple 可能根本不需要每年比现在多卖出多少设备。真正需要做的是,通过提高每位客户的整体经济价值来保护利润率。同时,Apple 还需要把庞大的已安装用户基础进一步转化为更多持续性的经常性收入。
目前市场显然已经认识到了 Apple 很大一部分优质属性。由于 Apple 当前的估值倍数已经非常高,因此几乎没有太多犯错空间。不过,如果 Apple 能够在定价、利润率、服务业务以及 Duo 这几个方面全部执行到位,那么我认为,从当前价格计算大约 18% 的潜在上涨空间,依然足以覆盖相应风险。
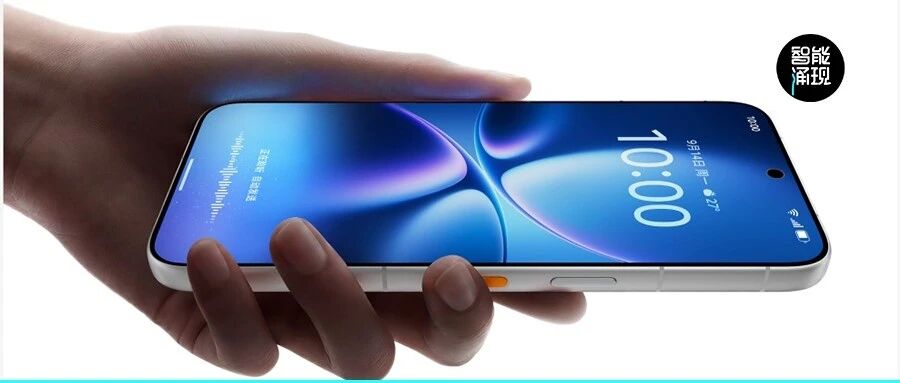 豆包手机明日开卖,AI能帮你操作App了吗?文|李炤锋
编辑|张雨忻
昨日,豆包手机助手发布消费者版本。这款基于豆包App(应用)、与手机厂商在操作系统层合作的AI助手,首款落地机型为中兴通讯旗下努比亚NaviX Ultra,而这款手机将在9月16日正式公开发售。
去年底,豆包手机助手技术预览版曾落地努比亚M153工程样机,重点展示AI如何跨应用“操作手机”。不到一年时间,全新推出的消费者版本更强调日常可用性:除屏幕问答、本地记忆和检索外,“操作手机”功能以Beta(测试版)形式开放;豆包同时推出SAEP(屏幕自动化操作声明协议),并设置30天公示期。
根据协议,第三方应用可以自主声明是否允许AI助手执行屏幕自动化,也可以限制具体操作。30天公示期内,未明确同意接入的第三方应用默认不操作。消费者版豆包手机助手进一步加入应用侧选择权:第三方应用可以整体拒绝GUI,也可以单独限制发布、删除和权益领取等操作。
从事GUI(图形用户界面)Agent研究的人士认为:“未来手机里肯定要有一个原生AI助手。这个事情不一定由手机厂商自己做,但最后一定要做到系统级。”而随着NaviX Ultra和一众系统级手机助手进入消费市场,系统级AI助手正在走向普通用户的日常使用场景中。
走出对话框,手机AI开始跨App完成任务
今年7月,中兴通讯高级副总裁、努比亚总裁倪飞在接受媒体采访时表示:“用户真正想要的是‘省心’,但今天的手机功能越多、操作越复杂,这种矛盾已经积累到了一定程度,需要一个全新的产品形态来回应。”
这正是豆包手机助手在尝试解决的问题:它嵌入手机系统,能在用户授权后搜索当前屏幕和本机信息,调用日历等系统工具,或进入其它App完成App中的操作。用户可以通过AI键发起任务,多个任务还可以排队或临时插队。
比如,在豆包手机助手的官方演示中,用户拍下新学期课表后,可以让助手将课表加入个人日历;也可以让它打车到屏幕显示的地址,添加银都大厦为途经点,上车后再把车牌号发给飞书同事,并提醒对方10分钟后下楼。
这套使用方式在去年的技术预览版——努比亚M153上已经有过雏形。一段公开演示中,用户让豆包根据相册里的一张血压仪照片,在淘宝“挑一个便宜的同款”,再“把链接发给张三”。豆包识别出商品,也识别出“张三”是QQ好友,随后连续完成相册、电商和社交应用之间的操作。
据悉,M153调用了Android的INJECT\_EVENTS系统级权限。获得用户授权后,即使第三方App没有为AI提供接口,豆包也可以模拟点按、滑动和输入;遇到密码、人脸识别等敏感环节,再把手机交还用户。
但在实际使用中,涉及到一些登录验证和平台风控的跨App操作都可能中断任务。随后,豆包主动限制了金融支付、刷激励等高风险场景。
今年2月,Google在Galaxy S26系列和部分Pixel 10机型上测试Gemini多步任务:它可以为同事安排包含多个停靠点的网约车,任务转入后台后,用户仍可通过通知查看进度、随时接管,并在购买前确认。Google负责Android开发者产品管理的副总裁Matthew McCullough在官方博客中写道:“衡量应用成功的标准,正在从‘让用户打开App’转向‘真正完成用户的任务’。”
2026年以来,一批系统级手机AI助手批量涌现。
6月发布的HarmonyOS 7开发者Beta中,华为小艺接入超过200项系统级感知数据,可以从面试邀请中识别时间、地点和注意事项,写入备忘录;也可以在手机上要求小艺寻找电脑中的文件,再发送到手机。
7月的2026世界人工智能大会(WAIC)上,努比亚NaviX Ultra、阶跃星辰STEPX Neo和荣耀Robot Phone集中亮相。STEPX Neo搭载的Amoo助手接到“帮我处理一下明天汇报的事情”后,会读取飞书日历和群消息,拆解任务、生成PPT(演示文稿),再把文件发回飞书;修改文档前会申请权限,涉及支付则由用户确认。
而几乎在同一时间,超级App们和手机AI助手之间的关系也在发生变化。
今年6月,微信确认与华为、荣耀、小米、OPPO、vivo合作A2A(智能体间通信)能力,手机助手可以提交发消息或音视频通话指令,由微信执行并返回结果,全程采用双重授权。8月,vivo蓝心小V与支付宝服务智能体“阿宝”合作,用户说“帮我叫车去高铁站”或“帮我开具打车发票”,相关服务均可在对话中完成。
可以看出,2026年,手机AI助手进入了密集发布期。除了搭载豆包手机助手的努比亚之外,Google、华为、阶跃和荣耀相继将Agent带到手机系统层,微信、支付宝等超级App也开始接收系统助手发出的指令。
AI替你点屏幕,怎样才能不越界?
当采用GUI路线的手机AI助手越来越普及,它们更加迫切地需要处理三项权限问题:用户是否授权、应用是否放行,以及发送、下单和支付前由谁确认。从豆包此次推出SAEP(屏幕自动化操作声明协议)上,也许能窥探到有关这一权限边界的安全举措。
目前,CUA(计算机操作智能体)已经将GUI技术路线作为主流,它在解决的问题是:AI如何直接操作软件,又如何限制可访问的范围。有研究员把CUA形容为“给你的电脑配了一个特别全能的程序员,什么都懂,会写代码,同时也懂网络安全”。
目前的操作方式是:面对可以结构化处理的任务,手机会优先调用代码、命令和工具;只有遇到没有接口的软件,才转向识别屏幕、点击按钮。GUI更像一项兜底能力,让Agent能够继续操作那些尚未向AI开放的软件——手机App数量庞大,各种临时页面又不断变化,不可能全部接口化,需要GUI来覆盖未接入的部分。
一位GUI研究员告诉智能涌现:“不能指望所有App开发者都为AI完成适配,GUI肯定是必要的补充。”另一位从业者也提到,“短时间内,市面仍会有很多软件不具备AI能力,尤其是大型软件,即使有接口也非常复杂,可能一时半会儿接不完。”
手机Agent比电脑Agent更依赖应用生态。在电脑上,操作系统可以直接决定哪些软件可以通过与Agent连接;但到了手机端,操作系统不具备这样的权限,不仅不同服务都被封装在各自App内,定位、相机、通讯录等权限也由系统和应用共同控制。如果第三方App既不开放接口,也不允许AI操作界面,手机助手就无法继续执行任务。
目前,GUI会把每一步操作显示在屏幕上。一位研究员说,“大家都能看得懂,也都能够了解这个AI助手正在做什么东西”。用户可以据此判断是否暂停或接管。
但“看得见”不等于“做得好”。卡内基梅隆大学研究团队今年推出的手机Agent评测基准iOSWorld,用26款自研iOS应用模拟同一名用户的数字生活,并设计了133项任务。表现最好的模型在跨应用任务中的成功率也只有37%,真实消费场景还要面对不断变化的页面、身份验证和平台风控。
和App场景相比,手机系统层还聚合了相册、通讯录、位置、日历等用户个人信息。手机AI助手掌握的信息越完整,能完成的任务越多。所以,接下来要比拼两项能力:一是“怎么造出更多、更好的数据”,二是“怎么编排各个步骤、各个Agent之间的协作”。
但同时,更多能力也意味着对生态的要求也更高。
对此,豆包手机助手选择推出SAEP(屏幕自动化操作声明协议),允许第三方应用在GUI Agent执行前,先声明是否放行,以及哪些操作不可执行。
“SAEP有点像AI时代的Robots协议(网络爬虫访问规则)。网站通过这项协议告诉搜索引擎等自动程序,哪些页面允许抓取、哪些不允许;SAEP则让应用声明Agent能否进入应用,以及哪些操作必须停下。”一位研究员解释。
接入SAEP后,第三方应用既可以拒绝全部屏幕自动化,也可以只限制内容发布、删除、签到抽奖和权益领取等具体操作;拒绝声明随时生效。30天公示期内,除系统自带应用、字节跳动旗下应用和明确同意接入的第三方应用外,其余应用默认不操作。公示期结束后,未表态的应用将按风险等级逐步开放,明确拒绝的应用则始终不被操作。
应用通过SAEP表达意愿,手机系统负责读取声明、限制GUI权限,并在敏感步骤交还用户。这需要模型公司与终端厂商共同完成。
此前,努比亚总裁倪飞把豆包与努比亚的合作概括为:“模型公司解决AI能不能做到,终端厂商解决用户能不能真正用起来。”按照倪飞披露的分工,豆包负责大模型和Agent能力,努比亚负责系统、硬件、产品工程、质量、渠道和用户服务。合作范围覆盖模型、操作系统和整机工程。
在这套分工中,权限与信任最终由操作系统承接,这意味着手机操作系统和Agent的关系将愈发一体化。
今年8月,在杭州举行的支付宝AI生态合作伙伴大会上,vivo副总裁、AI全球研究院院长周围曾表示:“硬件形态不会消失,但操作系统会重构——从管理App,变成管理Agent、管理权限、管理信任。”
更早的7月,国家互联网信息办公室首次单独公布7款手机端侧生成式AI服务备案,涉及Apple智能、华为小艺AI大模型、OPPO AndesGPT大模型、vivo蓝心端侧大模型、小米澎湃AI、三星盖乐世AI和努比亚豆包手机大模型。手机系统级AI助手,正在进入一个行业井喷期。
一位GUI研究员对智能涌现表示,相比独立AI应用,手机拥有更稳定的用户关系:“只做AI软件,用户可能谁免费就用谁;但手机不一样,一部手机往往要用几年,会伴随用户很久。”
9月16日,NaviX Ultra将正式开售。届时,豆包手机助手将正式进入消费市场,SAEP也将随之接受真实用户和应用开发者的检验。
图片来源|豆包手机助手
 暴跌40%≠崩盘:Galaxy Q2报告揭示加密信贷市场的韧性密码报告内容概述
2026年8月16日,Galaxy Digital发布《The State of Crypto Leverage – Q2 2026: An Orderly, Measured Decline》。报告指出,2026年第二季度加密担保贷款市场连续第三个季度收缩,总规模降至561.6亿美元,较2025年第三季度峰值回落40.13%。但与2022年单季度暴跌55%的惨烈出清不同,本轮去杠杆呈现"走楼梯"式的渐进特征——过去三个季度分别下降10%、5%和17%,由市场主动降低风险驱动,而非强制清算或交易对手违约。报告从以下几个维度展开:
市场整体规模与结构变化:追踪CeFi、DeFi及CDP稳定币三大板块的去杠杆进程,分析各赛道份额迁移
CeFi与DeFi的韧性分化:CeFi降幅显著小于DeFi,自2023年Q3以来首次反超,资金向头部合规平台集中
利率环境与资产定价:稳定币借款成本跟随联邦基金利率上行,BTC/ETH链上与场外借贷呈现结构性价差
链上杠杆的微观结构:以Aave V3核心实例为样本,揭示e-mode高杠杆、抵押品集中及ETH质押循环套利的风险结构
企业债务与期货市场:数字资产国库策略去杠杆与期货未平仓合约同步收缩,验证市场整体风险偏好的有序回落
CeFi与DeFi的结构逆转
CeFi韧性更强,重新领先
Galaxy追踪的CeFi未偿借款为229.8亿美元,环比收缩9.62%,但降幅明显小于DeFi的27.61%。此消彼长之下,DeFi借贷应用的未偿贷款降至204.3亿美元,这是自2023年第三季度以来CeFi账簿首次超过DeFi。
从市场份额看,DeFi在加密担保贷款中的占比从第一季度的41.81%降至36.37%,CeFi则从37.69%升至40.93%,加密担保的CDP稳定币也小幅提升至22.7%。如果把DeFi借贷和CDP稳定币合并为"链上借贷",其整体市场份额仍占59.07%,但较第一季度下降了324个基点。
头部集中但资金向合规平台迁移
在CeFi内部,市场集中度依然很高但略有松动。泰达币以58.54%的份额稳居首位,不过较上季度下降了371个基点;Maple和Nexo分别以8.91%和7.51%位列其后,三者合计控制74.96%的市场。
有趣的是,虽然CeFi整体在收缩,Galaxy、Coinbase、Ledn、Arch、Sygnum和Milo等机构的账簿在第二季度反而实现了增长,说明资金正在向头部和合规化程度更高的平台集中。
利率环境:与宏观政策深度挂钩
稳定币利率跟随美元流动性
利率层面,稳定币借款成本延续了与宏观货币政策挂钩的特征。加权平均稳定币借款利率在季度内上升27个基点,季末后进一步攀升至3.88%。USDC和USDT的场外基准利率整个季度在4.25%至5%之间波动,基本以联邦基金利率为底。
这意味着DeFi的信贷定价并没有脱离传统货币政策环境独立运行,而是作为美元流动性的一个远端延伸存在。
BTC与ETH的链上场外分化
BTC和ETH的借贷利率则呈现出链上与场外的结构性分化。WBTC的链上借款利率在0.44%至0.5%之间波动,而场外BTC借款利率整个季度维持在1%。这种价差的来源很清晰:场外BTC借款需求主要来自做空和抵押融资,而链上WBTC更多是作为抵押品被动持有,借款需求本身不高。
ETH的情况更复杂一些。链上借入ETH的成本通常比stETH高,因为大量用户通过"循环策略"加杠杆参与质押——以流动性质押代币(LST)或流动性再质押代币(LRT)作为抵押,借出ETH后再质押,反复放大对质押收益率的敞口。这种策略只有在ETH借款成本低于质押APY时才有效,因此ETH的链上借款利率长期被质押收益率"封顶"。
Aave V3微观透视:杠杆集中在哪里
e-mode的高杠杆特征
Aave V3核心实例的微观数据为上述逻辑提供了注脚。截至8月7日的快照显示,在剔除小额持仓和过度担保头寸后,净未偿贷款约19,073笔。其中"效率模式"(e-mode)贷款虽然仅占开放头寸的8.91%,却贡献了近一半的未偿债务。
e-mode借款人的杠杆水平显著更高:债务加权LTV约为90%,健康因子接近1.06,债务股本比约10.7。这意味着抵押品只要出现小幅波动,大量头寸就会进入清算压力区。相比之下,非e-mode贷款的债务加权LTV约为49%,健康因子约1.79,安全边际要宽松得多。
抵押品与负债的集中度
从抵押品结构看,Aave V3核心的风险集中度不低。WETH、weETH和wstETH三者合计约占抵押品总额的54.6%,WBTC占约14%。在e-mode内部,这种集中更为极端:weETH单独占e-mode抵押品的约42%,加上rsETH和wstETH,ETH质押/再质押类资产覆盖了e-mode抵押品的66.2%。
借款端同样集中,WETH占全部负债的约37%,USDT和USDC合计约50%。不过一个变化是,WETH的负债占比较此前分析时的51.1%已有明显下降,这与e-mode贷款的整体减少同步发生。
企业债务与期货市场同步收缩
企业端主动去杠杆
企业财务端也在同步去杠杆。Galaxy目前追踪到161亿美元的企业债务用于直接购买或补充数字资产国库策略,其中Strategy在5月完成了15亿美元的债务回购,是季度降幅的主要贡献者。
包括这类加密货币相关企业债务在内,链上链外总未偿债务在第二季度末为732亿美元,连续第三个季度下降,同比降幅15.08%。
期货OI温和调整后反弹
期货市场提供了另一个观察杠杆的窗口。第二季度末,期货未平仓合约(OI)环比下降3.08%至1,032亿美元,其中BTC OI下降6.24%至450.4亿美元,ETH OI降幅更大,达26.31%至219.9亿美元。两者合计占期货市场总OI的65%。
不过这种温和的整体下跌掩盖了季末之后的反弹——到7月底,总OI已回升至约1,140亿美元,BTC和ETH均从第二季度低点反弹。报告也提醒,OI本身不等于绝对杠杆,部分持仓可以通过现货多头对冲,实现Delta中性。
总结
2026年第二季度的加密信贷市场正在经历一场"软着陆"式的去杠杆。与2022年单季度暴跌55%的惨烈出清不同,本轮收缩已经持续了三个季度,步调均匀且未引发连锁清算。CeFi展现出比DeFi更强的韧性,利率环境与传统货币政策保持联动,而Aave等协议的微观数据则揭示了链上杠杆集中、质押衍生品循环套利的真实结构。企业端和期货市场的同步回撤进一步印证了整个生态在主动收缩而非被动崩溃。7月初的数据暗示DeFi借款和期货OI可能已触及阶段性底部,如果这种渐进式调整能够延续,市场的抗风险能力将显著强于上一轮周期。
 Galaxy研报:TVL破3亿,Memecoin占79%——Robinhood 2800万用户分销叙事正经历链上压力测试报告内容概述
2026年7月30日,Galaxy Digtial发布《Will Robinhood Chain Succeed Where Coinbase’s Base Stumbled?》,聚焦Robinhood Chain主网上线后的真实链上表现,将其置于"企业自建L2"这一竞争格局中做穿透式观察。报告的宏观价值在于,它把Robinhood Chain当作一个行业级实验样本,回答了一个比技术参数更关键的问题:传统券商的2800万用户分销网络,能不能在链上复制其在TradFi的成功。报告从以下几个维度展开:
项目定位与技术底座:梳理Robinhood Chain的Arbitrum Orbit架构、ETH作gas的设计逻辑,以及"从租赁区块空间到拥有结算层"的战略转向。
链上实况与结构偏差:用TVL、DEX交易量、Memecoin与RWA的占比变化,拆解"设计意图"和"真实需求"之间的裂缝,并以Noxa.fun的崩盘为切片,呈现新链生态的脆弱性。
产品矩阵与合规边界:逐一审视Stock Tokens、Robinhood Earn、Lighter永续合约及AI功能四项旗舰产品的落地程度,同时标注监管禁区对TAM的实际压缩。
Base镜鉴与企业链困境:将Robinhood Chain与Coinbase Base做对照,指出两条链共享同一套底层困境——分销网络是护城河,也可能是唯一的护城河。
宏观推演与范式转移:从个体案例推向行业级规律,提出企业链竞争已从"技术参数"转向"用户转化效率"、RWA的终极价值在于"可组合性"而非"上链"本身、以及TradFi巨头的Web3获客逻辑正在复刻TradFi补贴困境等三条结论。
项目概述与技术架构
Robinhood Chain于2026年7月1日主网上线,底层采用Arbitrum Orbit Stack构建的以太坊Layer-2网络,继承Nitro架构的成熟rollup框架。与多数企业链不同,它选择ETH作为原生gas资产,而非发行自有代币,这一设计意图是保持与以太坊DeFi生态的流动性连通,避免新建一个封闭的价值单元。
性能层面,该链目标出块时间约100毫秒,由Offchain Labs代运营单一中心化排序器——Robinhood官方文档曾表述为"Robinhood运营排序器节点",后向Galaxy Research澄清为Offchain Labs代为运营,文档将更新。数据可用性上,链上数据以blob形式回传以太坊主网结算,安全模型最终锚定于以太坊验证者集合。
从战略逻辑看,这条链的推出符合一个清晰趋势:拥有大规模用户入口的金融科技公司,正从"租赁区块空间"转向"拥有结算层"。Coinbase的Base是前车之鉴,Robinhood则试图用2800万全球客户的分销能力,复制并超越这一路径。
数据验证:链上实况与结构偏差
主网上线后的数据表现堪称现象级,但结构成分值得细拆。
据DefiLlama数据,链上TVL已突破3亿美元。DEX日交易量多次站上5亿美元关口,曾短暂跻身全球区块链日交易量前五。对于一个上线不足一月的网络,这一速度确实罕见。
然而交易量的构成揭示了设计意图与真实需求之间的裂缝:
Memecoin主导:据CoinGecko统计,截至7月27日,Memecoin占该链DEX交易量的79.2%,对应"Robinhood Chain Meme"类别总市值约2亿美元。龙头CASHCAT(平台早期内部代号衍生的Meme)峰值市值超2亿美元,但随Noxa.fun事件已回落约80%,目前市值约4500万美元。
RWA基数薄弱:全链RWA总价值约2600万美元——这意味着CASHCAT单一代币的峰值市值,曾是全链RWA总值的近8倍。
RWA增长斜率可观:RWA交易量占比从首周的0.39%攀升至7月21-27日的8.58%,22倍的增长斜率说明底层基础设施正在缓慢承接真实需求,只是绝对基数仍然过低。
Noxa.fun的兴衰是观察这条链生态脆弱性的最佳切片。这个Memecoin发射台在主网上线后迅速成为链上主导协议:
5天内日协议收入持续超越Solana上的Pump.fun;
累计部署超6万个代币,吸引约29.3万个活跃地址;
据不同统计口径,累计产生费用约1200万至1450万美元;
采用Uniswap V3单边上池模式,零流动性迁移成本、零代币税,极大降低了发射门槛。
但7月11日,Noxa在无预警情况下暂停代币创建,理由是机器人批量复制的"vamp"代币泛滥,基础设施无法承载。次日数据显示零代币发射。两日后前端因Cloudflare问题与域名争议下线。截至7月中旬,团队将100%交易费收入 redirect 给代币创建者,并通过ENS/IPFS搭建替代界面,但未给出重启发射的时间表。目前Pons(ponsfamily.com)已捕获约80%的Robinhood Chain发射台代币交易量——生态依赖度只是从一个第三方协议转移到了另一个。
产品矩阵与合规边界
Robinhood在主网启动时捆绑了四项旗舰产品,配套Chainlink、Uniswap、Alchemy、BitGo等基础设施伙伴。
1. Stock Tokens
这是面向散户的最直观产品。目前上线NVDA、AAPL、GOOG等美股及ETF的代币化敞口,以债务工具形式发行,追踪底层标的价格,不赋予实际股权。通过Robinhood Wallet在120余个国家可用,可24小时交易、作为DeFi借贷抵押品——这些是传统券商账户无法提供的功能。
但监管禁区明确:美国、加拿大、英国、瑞士等核心市场被排除在外。
2. Robinhood Earn
链上借贷入口,由Morpho协议驱动。美国合格用户可通过自托管钱包借出Paxos发行的USDG稳定币,目标APY约7%,无锁定期。
3. 永续合约
通过Lighter协议实现。用户存入USDG、USO或SPY作为抵押品,选择标的、方向和杠杆倍数后签名交易,全程不离开Robinhood Wallet。激励力度极大:
Lighter承诺向Robinhood社区分配1100万LIT代币;
用户在Robinhood Wallet内交易可获得双倍积分;
叠加90天gas补贴和促销期零手续费,实质上构成对杠杆交易的重度补贴。
欧洲市场更进一步,推出黄金、白银、QQQ、EUR/USD、WTI等24小时永续合约,最高10倍杠杆。但同样,美国、英国、加拿大、瑞士、阿联酋、新加坡等居民无法使用。——Lighter代币数量及补贴细节,来自Robinhood官方确认。
4. AI功能
被包装为"AI-native"链,但目前处于"部分上线、部分路线图"状态。美国用户可开设agentic账户,授权AI代理进行股票和期权的研究、组合构建与交易执行,加密货币交易"即将推出"。这与Coinbase的Coinbase Advisor(SEC注册的AI投资顾问)路径不同:Robinhood选择开放接口接入第三方代理,而非自建封闭顾问系统。——AI功能进展及规划,来自Robinhood官方自述,实际落地程度有待观察。
Base镜鉴:企业链的共同困境
Robinhood Chain的推出恰逢Base的战略回调。7月15日,Base创始人Jesse Pollak卸任Base app负责人,由Jordan "Cobie" Fish接任,重新聚焦交易、支付与AI代理,承认此前在社交应用和creator coins上的多年赌注失败,称2026年Q1是"a punch in the face"。
Base的失误对Robinhood具有直接参照意义。Base曾将资源倾注于"内容即资产"的叙事——发帖即铸币,结果导致注意力分散在数千个无背书代币上,用户被灼伤。随后Brian Armstrong的 profile picture 关联Memecoin在其换头像后暴跌,进一步损害了平台公信力。
更深层的共性在于:两条链的核心资产都不是技术,而是母公司的用户分销网络。Base失去了永续合约、预测市场、资产代币化等增长垂直领域的先发优势,剩下的主要筹码是Coinbase的入口。Robinhood的处境高度相似——2800万用户是护城河,也是唯一的护城河。
监管层面,两者面临同一道暗门。美国 pending 的CLARITY法案规定,未达到充分去中心化标准的链可能被归类为"Non-Decentralized Finance Trading Protocol",这将直接影响其托管美国代币化证券的能力。Robinhood Chain目前由Offchain Labs代运营单一排序器,去中心化程度存疑。
宏观推演:从Robinhood Chain到企业链竞争范式
Robinhood Chain的个体案例,映射出三条正在成型的行业级规律。
第一条规律:企业链的竞争维度已从"技术参数"转向"用户转化效率"。 评估Base或Robinhood Chain的价值,再纠结TPS或出块时间已无意义。真正的核心指标是母公司MAU(月活用户)到链上DAU(日活地址)的转化率,以及转化后的留存率。Robinhood有2800万注册用户,但链上活跃地址峰值不足30万(主要来自Noxa.fun)——这意味着即便在Memecoin狂热期,转化率也仅约1%。补贴退坡后,这个比例能否维持,将决定企业链究竟是"带流量的基础设施"还是"带基础设施的营销活动"。
第二条规律:RWA的价值锚点不是"上链",而是"可组合性"。 Robinhood Chain无意中验证了一个被忽视的命题:当代币化股票与Memecoin共享同一结算层时,市场会自发创造出传统金融完全不可能实现的资产配对(NVDA-JACKET、GME-WSB-AMC)。这说明RWA的终极溢价不在于把股票搬到区块链上,而在于让传统资产获得链原生资产的流动性、可编程性和组合自由度。未来评估任何RWA平台,都应关注其链上生态的"自发配对密度"——这是衡量真实需求的领先指标,而非TVL。
第三条规律:TradFi巨头的Web3获客逻辑,正在复刻TradFi本身的困境。 Robinhood用90天gas补贴买流量,本质上是券商"开户送红包"的上链版本。Base用积分和空投激励开发者,结果吸引的是 mercenary capital(逐利资本)。两条链的经验合并指向同一个结论:补贴能买来地址,但买不来产品刚需。当传统金融机构带着海量用户进入Web3,它们会发现这个市场的CAC(用户获取成本)和留存曲线,与它们熟悉的股票经纪业务并无本质不同——甚至更难,因为链上用户切换成本极低,忠诚度几乎为零。
总结来看,Robinhood Chain不是一条孤立的链,它是"金融基础设施公司自建结算层"这一宏大叙事的最新实验体。它的成败不会由Memecoin的涨跌决定,而由一个简单的算术决定:2800万用户中,有多少人会在补贴结束后,因为真正需要Stock Tokens或Earn产品而主动打开Robinhood Wallet——这个数字,才是企业链估值的分母。
 盘点:渣打、花旗、Galaxy等机构对本轮比特币底部价格的预测撰文:吴说区块链
机构判断集中在 5 万 - 6 万美元与 4 万 - 4.6 万美元两个区间
比特币在 2025 年 10 月创下约 12.6 万美元的历史高点后进入下行周期。2026 年 7 月 1 日,BTC 一度跌至约 5.78 万美元,较历史高点最大回撤约 54%;截至 7 月 14 日,价格回升至 6.2 万美元附近。
随着市场进入寻找底部的阶段,渣打银行、Galaxy Research、CryptoQuant、NYDIG、10x Research 等机构陆续给出判断。不过,各方预测的性质并不完全相同:部分机构给出的是基准底部,部分只是关键支撑位或悲观情景,还有一些属于跌破特定价位后的技术目标。
综合目前公开观点,机构预测主要集中在 5 万 — 6 万美元和 4 万 — 4.6 万美元两个区间;KOL 的判断则更为分散,最低延伸至 3 万美元以下。
渣打银行:5.9 万美元可能是本轮周期底部
6 月 12 日,渣打银行数字资产研究主管 Geoffrey Kendrick 表示,比特币可能已经在约 5.9 万美元形成周期底部,并认为本轮“加密寒冬”已经结束。
Kendrick 将此前市场下跌归因于现货 ETF 资金流出、Strategy 等数字资产财库公司的购买能力下降,以及投资者资金向 AI 相关资产转移。渣打银行当时仍维持比特币 2026 年底达到 10 万美元的目标。
不过,比特币随后在 7 月 1 日跌至约 5.78 万美元,短暂跌破渣打给出的 5.9 万美元底部。其预测与实际低点较为接近,但尚不能据此确认市场已经完成最终筑底。
10x Research:从 5.5 万美元进一步下调至约 5 万美元
6 月 24 日,10x Research 创始人 Markus Thielen 表示,比特币可能在跌至约 5.5 万美元后形成低点。他认为,美元走强、流动性收紧及市场季节性因素仍可能对 BTC 构成压力。
7 月 1 日,10x Research 进一步更新其艾略特波浪模型。该机构此前预计,比特币将在约 6.3 万美元完成 A 浪下跌,随后反弹至 8 万 — 9 万美元区域,再通过 C 浪跌向约 5 万美元。最新模型给出的潜在价格区间约为 46,628–50,732 美元。
因此,10x Research 的判断已经从最初的 5.5 万美元逐步下修至 5 万美元附近,但该机构同时认为,比特币跌至 5.5 万美元以下后,长期配置价值将开始显现。
CryptoQuant:5.36 万美元可能构成估值底部
CryptoQuant 研究主管 Julio Moreno 在 6 月发布的报告中指出,比特币当时已经进入链上估值区间,但需求端仍然疲软,市场尚未出现完整的投降信号。
报告显示,当时比特币的已实现价格约为 5.36 万美元。已实现价格反映所有 BTC 最后一次链上转移时的平均成本,历史上经常被视为熊市中的重要估值底线。
CryptoQuant 同时结合 MVRV Z-Score 等指标,将 5.5 万 — 6 万美元视为需要重点观察的潜在筑底区域。不过,该机构强调,只有现货需求、ETF 资金流向及稳定币流动性同步改善,才能进一步确认周期底部。
花旗:悲观情景下为 5.3 万美元
7 月 1 日,花旗将比特币 12 个月目标价由 11.2 万美元下调至 8.2 万美元,主要原因包括现货 ETF 持续流出、美国加密立法进展停滞,以及投资者需求减弱。
在经济衰退和 ETF 继续流出的悲观情景下,花旗给出的比特币估值约为 5.3 万美元。
需要注意的是,5.3 万美元并非花旗明确预测的周期底部,而是建立在经济衰退与资金持续流出假设上的 12 个月悲观情景估值。
NYDIG:5.37 万美元是成本线,极端回撤情景为 3.79 万美元
NYDIG 在 6 月 5 日发布的报告中表示,比特币当时距离历史熊市底部区域已经不远,但市场证据仍然较为复杂,尚不足以确认最终底部。
报告将约 5.37 万美元的 1 倍 MVRV 水平视为重要成本线。该位置意味着比特币的市场价格接近全网持有者的平均链上成本。
NYDIG 同时测算,如果本轮比特币从 12.6 万美元高点回撤约 70%,价格将下降至约 3.79 万美元。不过,这一数字属于参照历史熊市回撤幅度得出的压力情景,并非 NYDIG 的基准预测。
Galaxy Research:基准底部为 4 万 — 4.6 万美元
Galaxy Research 给出了目前机构中相对明确且偏低的基准预测。其 6 月报告认为,比特币可能在当前至 2026 年第四季度之间,于 4 万 — 4.6 万美元区域形成周期底部。
Galaxy 建立了包含 13 项指标的比特币底部监测框架,涵盖价格回撤、持有者亏损、已实现价格、矿工压力、长期持有者行为及市场时间周期等因素。截至报告发布时,只有 4 项指标完全触发,说明比特币虽然已经进入熊市后半段,但市场在跌幅和持续时间上可能仍未充分完成出清。
因此,Galaxy 将 4 万 — 4.6 万美元列为基准底部区间,同时也提醒,如果宏观环境或数字资产财库公司进一步恶化,市场可能出现更深的尾部风险。
Bitfinex:5.34 万美元是结构性支撑,需求不足或下探 4 万美元
Bitfinex Alpha 在 6 月 29 日的报告中,将约 5.34 万美元的已实现价格视为比特币的重要结构性支撑。
报告认为,如果 ETF 流出放缓、现货买盘恢复,比特币可能在该区域完成筑底;如果需求持续疲软,市场则可能在第四季度进一步下探 4 万美元附近。
7 月 1 日,比特币跌至约 5.78 万美元后迅速回升。Bitfinex 在后续报告中指出,这次走势可能属于一次“假跌破”,但当时仍不足以确认最终底部已经形成。
22V Research:跌破 6 万美元后,技术目标可能指向 4 万美元
22V Research 技术策略师 John Roque 表示,比特币正在测试 6 万美元这一首个下行目标。如果价格有效跌破该位置,可能进一步下探 4 万美元。
因此,4 万美元属于跌破关键技术位后的条件性目标,而不是 22V Research 对本轮底部作出的无条件预测。
其他机构:3.1 万 — 4 万美元主要属于深度熊市情景
Zacks Investment Research 首席股票策略师 John Blank 在 2 月表示,如果本轮加密寒冬持续 12–18 个月,比特币可能在未来 6–8 个月跌至约 4 万美元。他主要依据技术形态、流动性下降和历史熊市周期作出判断。
Stifel 此前给出的潜在目标约为 3.8 万美元;Ned Davis Research 则认为,如果市场进入完整的“加密寒冬”,比特币可能跌至约 3.1 万美元。这些数字更多属于长期熊市或深度压力情景,并非各机构当前的统一基准判断。
Strategy 与 Metaplanet:未预测明确底部,但长期财库策略仍在延续
Strategy 和 Metaplanet 没有给出明确的比特币底部价格,但二者的财库行为是机构判断市场需求时的重要变量。
Michael Saylor 表示,近期比特币 ETF 出现约 40 亿美元资金流出,反映的是资本向 AI 领域轮动,而不是比特币本身受损;在他看来,波动仍然能够创造机会。
不过,Strategy 已经开始更加灵活地管理资产负债表。公司在 6 月 29 日至 7 月 5 日期间出售 3,588 枚 BTC,套现约 2.16 亿美元,主要用于支付优先股分派。最新一周,公司没有继续买卖 BTC,而是通过出售普通股筹集约 4.67 亿美元,将美元储备提高至约 30 亿美元。截至披露时,Strategy 持有 843,775 枚 BTC。
Metaplanet 则继续维持扩大 BTC 储备的长期方向,并将 2026 年底持有 10 万枚 BTC、2027 年底持有 21 万枚 BTC 作为目标。两家公司的立场更适合归入长期财库配置,而不是短期底部预测。
KOL 预测:从 5.7 万美元到 3 万美元以下
除机构之外,链上分析师、交易员及行业人士对本轮底部也给出了不同判断。
Michael Terpin 在 4 月表示,比特币尚未触及最终底部,并预计价格可能在 10 月前后跌至约 5.7 万美元。7 月 1 日出现的 5.78 万美元低点已经接近其预测,但是否属于最终底部仍待确认。
Bitget CEO Gracy Chen 在 6 月表示,5.9 万美元是需要关注的首个支撑;如果跌破,下一处重要区域位于 4.8 万 — 5.2 万美元。Biteye 据此将其底部判断概括为约 5 万美元。
链上分析师 Willy Woo 在 3 月依据 CVDD 等传统链上模型,将潜在底部区间放在 4.6 万 — 5.4 万美元。当时 CVDD 底线约为 4.55 万美元,并会随时间逐步上升。他同时提醒,这些模型只经历过 4 轮完整熊市,如果宏观环境显著恶化,实际价格也可能跌得更深。
莱比特矿池创始人江卓尔预计,比特币可能在 2026 年第四季度跌至 4.2 万 — 4.4 万美元。他参考了 Strategy 的市值与比特币净资产价值之比,并结合四年周期和比特币波动率逐轮下降的特征作出判断。
BitMEX 联合创始人 Arthur Hayes 认为,比特币未来 6 个月可能跌至约 4 万美元。他已通过期权结构进行下行对冲,但仍表示自己长期净多头比特币。因此,4 万美元属于其中期风险判断,而非长期看空目标。
KOL 杀破狼 WolfyXBT 表示,自己仍在等待 3.5 万美元的比特币,代表部分交易者对本轮回撤持有更悲观的判断。
据 Biteye 整理,加密投资人 Tony Ling 预计,比特币可能在 2026 年第四季度进入 3 万 — 4 万美元区域,并认为市场之后还可能受到纳斯达克长期熊市及 AI 泡沫破裂影响。由于目前未找到其完整原始帖文,这一观点应保留“据 Biteye 整理”的来源限定。
技术分析师 Tony Severino 则维持约 3.45 万美元的长期目标,对应比特币从历史高点回撤约 72%。他预计,周期低点可能在 10 月前后出现。
Bloomberg Intelligence 高级商品策略师 Mike McGlone 给出的判断最为悲观。他认为,如果比特币无法重新站上 7.5 万美元,价格仍可能在极端情况下跌至 1 万美元。需要强调的是,这是 McGlone 的个人分析观点,并非 Bloomberg 的正式机构预测,也不属于目前市场的主流预期。
各方并未形成 4.4 万 — 4.6 万美元的统一共识
综合各方观点,目前尚不能得出“机构普遍认为本轮底部位于 4.4 万 — 4.6 万美元”的结论。
渣打银行认为 5.9 万美元可能已经构成周期底部;CryptoQuant、NYDIG、花旗及 10x Research 的关键区域主要集中在 5 万 — 5.5 万美元;Galaxy Research、Bitfinex 及 Arthur Hayes 则将更深一层的风险区间放在 4 万 — 4.6 万美元。3 万 — 4 万美元以下的预测,大多建立在深度熊市、宏观衰退或技术结构继续恶化的假设上。
预测分歧的核心,不只是各方使用的模型不同,也在于其对未来宏观环境的假设不同。现货 ETF 能否恢复流入、Strategy 等数字资产财库公司是否继续出售 BTC、美联储政策与美元走势,以及投资者资金是否继续向 AI 资产转移,都可能影响最终底部。
因此,4 万 — 4.6 万美元可以视为当前较受关注的第二层支撑和部分机构的基准底部区间,但不能被描述为市场已经形成的统一共识。Galaxy Digital,尽管出现净亏损但仍‘超出预期’……业务重心向AI数据中心转移Galaxy Digital 2026年第一季度净亏损2.16亿美元(约合3182亿韩元)。这主要受到该季度数字资产价格下跌约20%的影响。
然而,与市场普遍预期的每股亏损1.06美元相比,实际每股亏损为0.49美元,业绩“较预期改善超过50%”。有分析认为,与头条亏损规模相比,市场可能对业绩是否“超预期”更为敏感。
现金及稳定币持有260亿美元……流动性防御能力得到确认
截至第一季度末,总资产约为100亿美元(约合14.0731万亿韩元)。净资产为28亿美元(约合4.1247万亿韩元),较上一季度下降8%。
值得注意的是其流动性状况。Galaxy Digital持有260亿美元(约合3.8291万亿韩元)的现金和稳定币,为波动的交易环境提供了缓冲。相比之下,其数字资产持有量降至136亿美元(约合2.0035万亿韩元),减少了19%,直接反映了市场下行趋势。管理资产(AUM)在整个季度保持在大约500亿美元的水平。
得克萨斯州“Helios”首次交付……业务重心转向AI数据中心
本季度业绩的另一支柱是数据中心业务。Galaxy Digital宣布,其位于得克萨斯州的“Helios”数据中心设施已于2026年4月向CoreWeave交付了首个数据大厅,标志着从“建设阶段”进入了“创收阶段”。
预计从第二季度起,数据中心收入将显著增长。除了第二季度计划交付的133兆瓦(MW)容量外,公司还通过得克萨斯州电网运营商ERCOT额外获得了830兆瓦的容量,使其总开发管道超过1.6吉瓦(GW)。这被解读为,以虚拟资产金融服务公司闻名的Galaxy Digital,正在全球计算需求快速增长之际,通过AI基础设施正式开始“结构性多元化”。
股票回购与上市结构调整……第二季度看点在于“反弹+经常性收入”
资本政策也颇具进攻性。Galaxy Digital在第一季度投入6500万美元(约合958亿韩元)回购了320万股股票。这被外界解读为,管理层认为当前股价低于企业内在价值,并将其视为“机会”。
此外,公司完成了从多伦多证券交易所(TSX)的退市,理清了上市市场敞口。第二季度的“看涨情景”取决于:第一季度触底后数字资产价格能否复苏,以及通过CoreWeave合作伙伴关系带来的数据中心经常性收入能否同时显现。不过,数字资产的持续反弹无法保证,数据中心收入也需要时间才能实现规模扩张(ramp-up),因此其转化为实际业绩的速度仍然是变量。
文章摘要 by TokenPost.ai
🔎 市场解读
- Galaxy Digital 2026年第一季度录得净亏损2.16亿美元,但每股亏损(0.49美元)较预期(1.06美元)大幅改善,“业绩超预期”特征明显。
- 数字资产价格季度内下跌约20%,导致资产持有估值损失对业绩构成压力,证实了加密货币敏感性仍是业绩波动性的关键因素。
- 与此同时,AI基础设施(数据中心)收入已从“开工”进入“交付”阶段,表明旨在降低对加密货币周期依赖的结构性转型正全面展开。
💡 战略要点
- 流动性防御能力:持有260亿美元现金及稳定币,可解读为在波动市中提供了风险缓冲(应对追加保证金、运营资金、逢低买入能力)。
- 业务组合转型:得克萨斯州“Helios”数据中心首次向CoreWeave交付,为第二季度起基于长期合同的经常性收入(Recurring revenue)改善可见度创造了条件。
- 第二季度关注清单:① 数字资产价格是否反弹 ② 数据中心交付(133MW)进度 ③ 基于额外获得的电力容量(ERCOT 830MW)的管道(总计1.6GW+)变现时机。
- 股东回报信号:6500万美元规模的股票回购可视为管理层认为公司被低估的信号,但如果业绩复苏延迟,可能从“防御能力”被解读为“现金消耗”的担忧。
📘 术语解释
- 共识(Consensus):市场(分析师)的平均业绩预测值。
- 稳定币(Stablecoin):旨在将价格波动最小化的数字资产(通常与美元等法定货币挂钩)。
- AUM(管理资产):公司管理及运营的资产规模,包括客户资金等。
- 数据大厅(Data hall):数据中心内容纳服务器/计算设备的核心空间单元。
- 经常性收入(Recurring revenue):基于合同定期产生的收入(例如:租赁/托管/长期使用费)。
- 规模扩张(Ramp-up):初始运营后,生产/收入开始全面增长的阶段。
💡 常见问题 (FAQ)
Q.
Galaxy Digital 第一季度出现亏损,为什么评价却说“优于预期”?
虽然净亏损为2.16亿美元,属于亏损,但每股亏损仅为0.49美元,远低于市场预期的1.06美元。投资者不仅关注“是否亏损”,更关注“相比预期有多少改善(惊喜)”,这可能导致短期股价反应不同。
Q.
持有260亿美元现金及稳定币意味着什么?
这意味着即便加密资产价格暴跌,公司也有“缓冲垫”来应对运营资金和抵押要求(如追加保证金)。在数字资产持有量减少的阶段,充足的流动性不仅提高了抵御市场剧烈波动的概率,也提供了在低点把握投资机会的空间。
Q.
未来业绩中最重要的看点是什么?
主要有两点。
(1) 数字资产价格能否在Q1低点后回升,从而减轻估值损失负担;
(2) 得克萨斯州“Helios”数据中心在向CoreWeave交付后,从第二季度起能以多快的速度提升利用率和经常性收入。不过,数据中心收入可能需要时间才能实现规模扩张(Ramp-up),因此“预期转化为实际业绩的速度”是关键变量。
TP AI 注意事项
本摘要基于 TokenPost.ai 语言模型生成。可能遗漏主要内容或与事实存在差异。Galaxy "比特币第四次周期,比之前明显减弱"Galaxy的亚历克斯·索恩诊断称,比特币(BTC)当前的市场周期比过去三次“显著”疲弱。随着2024年4月减半后的涨幅和波动性明显放缓,有解读认为比特币(BTC)市场走势已进入与原有“四年周期”不同的局面。
索恩将2024年减半后的价格走势与2012年、2016年、2020年的减半周期进行了比较。据其分析,在本周期中,比特币(BTC)虽于去年10月5日创下超过12.5万美元的历史最高价,但这仅较2024年减半时约6.3万美元的水平上涨了97%。而2012年周期中,比特币暴涨约9294%,达到1163美元;2016年周期上涨约2950%,触及19891美元。2020年周期也上涨约761%,展现出比当前强得多的弹性。
索恩在X上写道:“第四个周期大幅落后于之前的周期”,“这是新常态,还是变化前的常态?”他等于对减半和四年周期理论是否依然有效提出了疑问。事实上,市场上关于比特币价格正日益更多地受到ETF资金流入、宏观经济环境、机构供需等其他因素影响的分析正获得支持。
波动性也明显降低。根据Bitbo数据,比特币(BTC)的30日波动率指标在本周期中未超过3.11%,近期数值在1.75%左右。而在过去的2020年4月,该指标曾飙升至9.64%。这意味着随着周期重复,价格涨跌幅度正在缩小。
不过,也有观点认为难以简单比较本轮周期的表现。比特币(BTC)在2024年4月减半前一个月,即3月份就已突破7万美元,刷新了历史最高价。当时的上涨行情是由2024年1月美国现货比特币ETF获批带来的资金流入所推动。因此,也有指出当前周期的收益率被低估了。
富达数字资产分析称,比特币(BTC)的回调幅度也比以往更小。解释称,过去熊市中80-90%的下跌很常见,但这次从超过12.5万美元的高点跌至6万美元水平,跌幅仅停留在50%出头。这意味着随着波动性收窄,下跌市的结构也在发生变化。
华尔街的看法也存在分歧。VanEck的首席执行官扬·范埃克在3月曾认为比特币(BTC)已接近底部,并可能从2026年开始开启温和上涨趋势。当天比特币在约74703美元附近交易,最近7天上涨约5%。
最终,这场争论正成为检验比特币(BTC)是否仍是减半主导的资产,抑或已转变为由ETF和机构资金主导的新资产类别的试金石。尽管周期疲弱的诊断并不直接意味着长期熊市,但市场价格决定方式已与以往不同这一点似乎显而易见。
文章摘要 by TokenPost.ai
🔎 市场解读
本轮比特币第四周期与过去相比,涨幅和波动性均有所放缓,被评价为“疲弱周期”。
相比减半效应,ETF资金流入、机构需求、宏观经济变量等外部因素的影响力正变得更大。
市场结构似乎正进入从“减半主导”向“资金流主导”转变的转换期。
💡 策略要点
简单的四年周期投资策略可能逐渐失效。
需同时考虑ETF资金流、利率、全球流动性等宏观变量。
随着波动性降低,相比短期暴涨预期,中长期分批策略变得更为重要。
📘 术语解释
减半:比特币挖矿奖励减半的事件,产生供应减少效应。
波动性:指价格的涨跌幅度,越低意味着市场越稳定。
ETF:像股票一样交易的产品,充当机构资金流入的渠道。
💡 常见问题 (FAQ)
Q.
本轮比特币周期疲弱意味着什么?
指与过去周期相比,价格涨幅大幅降低且波动性也减小的状态。即,意味着市场已从过去那种暴涨数千百分比的强劲牛市,转变为更为温和的上涨走势。
Q.
为什么ETF比减半更重要?
ETF是大型机构资金流入的窗口。过去是供应减少(减半)拉动价格上涨,但现在实际资金流入规模的影响更大。
Q.
波动性降低会对投资产生什么变化?
随着暴涨暴跌减少,短期交易获利机会可能减少,但另一方面,市场稳定性提高,可能创造出更适合长期投资的环境。
TP AI 注意事项
使用基于TokenPost.ai的语言模型对文章进行了摘要。正文主要内容可能被省略或与事实不符。
 Infinite Galaxy Protocol生态共识持续深化 预测驱动型金融结构加速演进在全球金融体系持续迈向数据化与智能化的进程中,市场运行逻辑正在经历一轮深层次重构,即从以历史数据与经验判断为核心的“被动反应式交易体系”,逐步向以数据建模、概率推演与前瞻决策为基础的“预测驱动型金融结构”演进,而这一变化所带来的,并不仅是效率层面的优化,更是金融资源配置方式的底层重塑。
在当前宏观趋势之下,Infinite Galaxy Protocol(IGP)作为一个融合AI预测引擎、去中心化金融协议以及流动性结构重构能力的新型协议,在完成约两个月的市场运行与持续优化之后,正在从早期运行验证阶段,逐步进入以生态扩展与共识强化为核心的发展周期,而近期在日本社区落地的线下交流活动,则成为其生态结构开始向外扩展的重要信号。
日本社区活动落地:POS理财机制获得真实市场验证
在本次日本社区活动中,Infinite Galaxy Protocol围绕协议整体架构进行了系统性分享,其中POS理财模块(包含活期与定期结构)成为重点讨论内容,通过结合实际运行数据,对收益结构、资金沉淀路径以及长期价值逻辑进行了完整拆解。
从现场反馈来看,用户关注重点已不再局限于短期收益表现,而是逐步转向机制是否具备稳定性与可持续性,而IGP所构建的POS体系,通过设置差异化参与门槛(如活期≥10 TRT、定期≥100 TRT)并结合不同周期的收益参数,使资金能够按照风险偏好进行分层配置,同时通过“周期越长、收益结构越稳定”的机制设计,引导资金形成长期沉淀,从而在系统层面增强流动性深度与整体稳定性。
更为重要的是,该模块并非孤立存在,而是嵌入整个协议的收益分配与流动性体系之中,与基础收益模块以及网络激励结构形成联动,使用户在参与收益的同时,也在客观上参与到系统流动性与价值结构的构建过程中,这一结构性设计在日本社区交流中获得了较高认可。
节点收益机制启动:从参与行为到价值分配的结构延伸
在生态结构逐步完善的背景下,Infinite Galaxy Protocol同步启动了节点手续费分配机制,通过将协议运行过程中产生的部分手续费按照规则分配至节点地址,使节点角色从单一参与主体,逐步转变为生态价值分配体系中的重要组成部分。
从机制设计来看,该部分收益以USDT形式进行分配,并基于节点的综合贡献进行动态分配,其本质来源于协议真实运行过程中产生的手续费收入,因此具备持续性与结构性特征,而随着交易规模与生态应用的逐步扩展,该类收益也将呈现出放大趋势,从而进一步强化节点在整个网络结构中的长期价值地位。
这一机制的引入,使Infinite Galaxy Protocol在原有收益结构基础之上,补充了“协议运行收益 → 节点价值分配”的重要路径,从而在系统内部形成更加完整的价值传导链条。
从机制到结构:多层收益体系构建价值闭环
从整体架构来看,Infinite Galaxy Protocol采用多层收益与激励结构,通过基础收益模块、涡流引擎(Vortex Engine)激励模块以及网络扩展模块共同构建收益分配体系,使协议内部形成从资金进入、收益生成到长期沉淀的闭环路径
在这一结构中,POS模块承担“资金沉淀与周期延长”的核心功能,而节点机制则承担“价值分配与网络扩展”的角色,两者与基础收益模块共同作用,使系统不仅具备收益生成能力,也具备结构稳定与扩展能力。
与此同时,协议通过收益结算机制,将AOT收益以稳定形式进行映射与清算,从机制层面降低价格波动对实际收益的影响,并通过动态参数调节,使收益模型能够根据底池规模变化进行平衡,从而在系统层面实现风险控制与收益稳定之间的动态协调。
双代币与流动性结构:构建内生驱动的增长逻辑
在经济模型层面,Infinite Galaxy Protocol通过AOT与TRT双代币体系,将价值承载与激励机制进行分层设计,其中AOT通过持续通缩与底池燃烧机制逐步形成长期价值锚,而TRT则通过供给收缩与流动性回流机制,在交易行为中构建价格支撑逻辑,使系统在运行过程中形成“价值沉淀与流动性驱动并存”的结构性循环。
在这一结构之下,交易行为、流动性变化与价值分配之间形成联动关系,使协议不再依赖外部流量驱动,而是通过内部机制实现一定程度的自我强化与结构演进,这也是其区别于传统DeFi模型的重要方向。
AI预测与DeFi融合:面向未来的金融基础设施探索
从更高层级来看,Infinite Galaxy Protocol的核心定位,在于通过AI预测能力与DeFi流动性结构的深度融合,构建一个以“预测能力”为核心变量的金融基础设施。
当前传统DeFi体系普遍存在流动性效率不足、收益不稳定以及缺乏预测能力等问题,而IGP通过将AI预测引擎嵌入资金流动路径之中,使数据分析与概率建模能力能够直接参与流动性调度,从而实现资金配置从被动响应向前瞻决策的转变
在这一框架下,POS理财、节点收益以及双代币体系不再是独立模块,而是共同服务于一个更大的目标——即提升金融系统整体效率与结构稳定性。
从日本社区到全球扩展:生态共识正在形成
日本社区活动的落地,本质上标志着Infinite Galaxy Protocol从“机制验证”走向“共识扩展”的关键一步,其意义不仅在于用户增长,更在于结构是否能够被真实市场理解与接受。
从当前反馈来看,用户认知正在从单一收益逻辑,逐步转向机制结构与长期价值,而这一变化通常也是一个协议进入中长期发展阶段的重要标志。
随着生态共识共建阶段的持续推进,类似的社区验证与结构落地将在更多区域展开,而协议的扩展路径,也将从单一市场逐步走向多区域协同发展。
结语
在AI技术不断渗透金融体系的趋势之下,预测能力正在成为影响市场效率与资源配置的重要变量,而围绕预测能力构建的新型金融结构,也正在逐步走向现实。
Infinite Galaxy Protocol通过将AI预测、流动性结构与价值体系进行深度融合,并在真实市场与社区环境中不断验证其可行性,正在构建一个具备结构闭环与内生驱动能力的金融基础设施模型,而随着生态共识的持续扩展,其长期价值承载能力也有望进一步强化。
 Infinite Galaxy Protocolエコシステムにおけるコンセンサス段階は継続的に推進されているグローバル金融システムがデータ化および知能化へと継続的に進展する中で、市場の運行ロジックは深層的な再構築を迎えており、すなわち、過去データおよび経験判断を中核とする「受動的反応型取引システム」から、データモデリング、確率推論および先見的意思決定を基盤とする「予測駆動型金融構造」へと段階的に進化しているが、この変化がもたらすものは、単なる効率面での最適化にとどまらず、金融資源配分方式そのものの根本的再構築である。
このようなマクロトレンドの下において、Infinite Galaxy Protocol(IGP)は、AI予測エンジン、分散型金融プロトコル、ならびに流動性構造再構築能力を融合した新たなプロトコルとして、約2か月にわたる市場運用および継続的最適化を経て、初期の運用検証段階から、エコシステム拡張およびコンセンサス強化を中核とする重要な発展フェーズへと移行しつつあり、また、日本コミュニティにおいて実施されたオフライン交流イベントは、そのエコシステム構造が外部へと拡張し始めている重要なシグナルとなっている。
日本コミュニティ活動の実施:POS運用モデルが実市場からのフィードバックを獲得
今回の日本コミュニティ活動において、Infinite Galaxy Protocolはプロトコルの中核構造について体系的な共有を行い、とりわけPOS運用モジュール(流動型および定期型を含む)に重点を置いて解説し、実際の運用データをもとに、収益構造、資金蓄積ロジック、および長期的価値形成の経路について詳細な分解説明を行った。
現地でのフィードバックを見ると、ユーザーが重視しているのは短期的収益ではなく、むしろ当該メカニズムが持続性および安定性を備えているかどうかであり、IGPが構築するPOS体系は、最低参加条件(例:流動型は10 TRT以上、定期型は100 TRT以上)を設定し、異なる期間に応じた収益パラメータを組み合わせることにより、資金をリスク選好に応じて階層的に配分可能とすると同時に、「期間が長いほど収益が高い」という構造設計を通じて、資金の長期的蓄積を誘導し、メカニズムレベルにおいてシステムの安定性および流動性の厚みを強化している。
さらに注目すべき点として、本モジュールは独立した存在ではなく、プロトコル全体の収益分配および流動性構造の中に組み込まれており、基礎収益モジュールおよびネットワークインセンティブモジュールと相互に連動することで、ユーザーは参加を通じて収益を得るだけでなく、客観的にはシステムの流動性および価値構造の構築にも関与する形となっており、この点はコミュニティ交流の中でも高い評価を得ている。
メカニズムから構造へ:POSは価値循環の一部に過ぎない
よりマクロな構造視点から見ると、POS運用モジュールの価値は単一の収益にあるのではなく、むしろプロトコル全体における位置付け、すなわち「資金蓄積」と「流動性安定」を接続する重要な中間層としての役割にある。
Infinite Galaxy Protocolは、多層的な収益およびインセンティブ構造を採用しており、基礎収益モジュール、渦流エンジン(Vortex Engine)インセンティブモジュール、ならびにネットワーク拡張モジュールが共同して収益分配体系を構築することで、プロトコル内部において、資金流入から価値分配、そして長期的蓄積に至るまでの閉ループ構造を形成しており、その中でPOSメカニズムは「資金構造の安定化」および「資金周期の延長」という重要な役割を担っている。
同時に、プロトコルは収益決済メカニズムを通じて、AOTによる収益を安定的な形式でマッピングおよび決済することで、市場価格の変動が実質収益に与える影響を一定程度低減し、さらに動的パラメータ調整メカニズムを導入することで、収益モデルが流動性プールの規模変化に応じてバランスを取ることを可能とし、システム全体としてリスクヘッジと収益安定の動的均衡を実現している。
デュアルトークンと流動性ロジック:内生的駆動による成長構造の構築
経済モデルの観点において、Infinite Galaxy ProtocolはAOTおよびTRTのデュアルトークン体系を通じて、価値担保とインセンティブメカニズムを階層的に設計しており、AOTは継続的なデフレーションおよび流動性プールにおけるバーンメカニズムを通じて長期的な価値アンカーを形成し、TRTは供給収縮および流動性還流メカニズムを通じて取引行動の中で価格支持ロジックを構築することで、システム内部において「価値蓄積と流動性駆動が共存する」構造的循環を形成している。
具体的な運用ロジックにおいては、取引および流動性行動はシステム構造を弱体化させるどころか、バーンメカニズム、還流メカニズム、および分配メカニズムの組み合わせによって、供給・流動性・価格の三者間に連動関係を形成し、その結果、プロトコルは運用過程において一定の内生的駆動力を備えることとなり、この設計は日本コミュニティでの議論においても繰り返し言及され、従来のDeFiモデルと区別される重要な構造的特徴として認識されている。
AI予測とDeFiの融合:未来志向の金融インフラの構築
より高次の視点から見ると、Infinite Galaxy Protocolの核心的な位置付けは単なる収益構造設計にとどまらず、AI予測能力とDeFiの流動性構造を深く融合させることによって、「予測能力」を中核変数とする金融インフラの構築を志向している点にある。
現在の伝統的なDeFi体系には、流動性効率の不足、収益変動の大きさ、および予測能力の欠如といった課題が存在するが、IGPはAI予測エンジンを導入することで、データ分析および確率モデリング能力を資金フローの経路に組み込み、資金配分を受動的応答から先見的意思決定へと転換させることで、「予測が流動性となり、流動性が予測能力を持つ」という構造的アップグレードを一定程度実現している。
この枠組みにおいては、POSメカニズム、デュアルトークン体系、そして流動性構造はいずれも独立したモジュールではなく、金融システム全体の効率および安定性の向上という共通の目標に向けて機能している。
日本コミュニティからグローバル展開へ:エコシステムコンセンサスの形成
日本コミュニティ活動の実施は、本質的にInfinite Galaxy Protocolが「メカニズムの成立」から「コンセンサスの拡張」へと移行する重要な一歩であり、その意義は単なるユーザー数の増加にとどまらず、構造そのものが異なる市場環境において理解され、受容され得るかどうかにある。
現在の市場状況を見ると、ユーザーの関心は単一の収益から、徐々にメカニズムロジックおよび長期的価値へと移行しており、このような認識の変化は、プロジェクトが初期段階から中長期発展段階へと進む上での重要な指標となる。
エコシステムにおけるコンセンサス共創フェーズの進展に伴い、同様のコミュニティ活動および構造検証は今後も各地域で継続的に展開される見込みであり、プロトコルの拡張経路も単一市場から多地域協調へと段階的に移行していくと考えられる。
結語
AI技術が金融分野へと浸透を続ける中で、予測能力は市場効率および資源配分に影響を与える重要な変数となりつつあり、その予測能力を軸とした新たな金融構造も現実のものとなりつつある。
Infinite Galaxy Protocolは、AI予測、流動性構造、および価値体系を深く融合させると同時に、実市場およびコミュニティ環境においてその実現可能性を継続的に検証することで、構造的閉ループおよび内生的駆動力を備えた金融インフラモデルを構築しつつあり、エコシステムコンセンサスの拡張に伴い、その長期的な価値ポテンシャルもさらに解放されていくことが期待される。
 Infinite Galaxy Protocol迈入生态共识共建新阶段AI预测驱动的金融基础设施正在形成结构性突破
在全球金融体系持续迈向数据化与智能化的进程中,市场运行逻辑正在发生深层重构,即从以历史数据与经验判断为核心的“被动反应式交易体系”,逐步演进为以数据建模、概率推演与前瞻决策为基础的“预测驱动型金融结构”,而这一变化所带来的,并不仅是效率层面的优化,更是整个金融资源配置方式的底层升级。
在这一宏观趋势之下,Infinite Galaxy Protocol(IGP)作为一个融合AI预测引擎、去中心化金融协议以及流动性结构重塑能力的新型协议,在完成约两个月的市场运行与持续优化之后,正在从早期的运行验证阶段,进入一个更具决定性意义的发展节点——代币生态共识共建阶段。
此阶段也被视为TRT生态与AOT生态深度融合的重要里程碑,伴随新一轮协议算法的升级与双代币协同机制的进一步强化,Infinite Galaxy Protocol整体生态结构将获得更强的内生驱动能力与长期价值承载空间。
两个月运行周期:从机制验证到结构闭合的关键过渡
相较于依赖叙事驱动的项目路径,Infinite Galaxy Protocol在启动后即进入真实市场环境,通过持续的机制调优与结构校准,使协议在流动性承接能力、收益分配逻辑以及用户行为反馈之间逐步形成内在协同关系,从而推动整个系统从“功能存在”走向“结构成立”。
在具体运行过程中,协议通过自动做市机制与价值映射算法,将链上资金转化为可循环的流动性结构,同时通过收益结算机制实现AOT向稳定价值单位的映射过程,从机制层面降低市场价格波动对实际收益的影响,使收益具备更高的连续性与可预期性。
与此同时,系统通过引入流动性贡献与持有稳定性之间的联动逻辑,在一定程度上增强了资金在协议内的留存能力与深度,使流动性不再是短期行为,而逐步演变为结构性组成部分,这也使得IGP在早期阶段即呈现出一定的系统稳定特征。
生态共识阶段:从“运行系统”走向“网络结构”
随着基础运行阶段逐步稳定,Infinite Galaxy Protocol开始进入生态共识共建阶段,这一阶段的核心变化,在于协议不再仅依赖内部机制维持运转,而是通过多层激励结构与节点体系,将参与者逐步纳入到整个网络结构之中,从而实现从“单点系统”向“协同网络”的转变。
在这一结构中,协议通过基础收益模块、涡流引擎激励模块以及网络激励模块之间的联动,使收益分配、流动性激励与网络扩展形成内在闭环关系,并通过节点数量限制、等级映射机制以及网络层级奖励结构,推动生态从早期参与行为逐步过渡到有组织、有结构的网络化扩展过程。
这种由“机制驱动”向“结构驱动 + 共识驱动”的演进路径,往往是一个协议从产品阶段迈向生态阶段的重要标志。
AI预测与流动性耦合:金融效率的结构性重构
从技术架构层面来看,Infinite Galaxy Protocol的核心创新,并不在于单一功能模块,而在于其构建了一套将预测能力与流动性结构进行深度耦合的系统框架,使资金配置能够从被动响应转向主动调度。
IGP通过数据与信号层接入链上交易数据、市场行为数据以及外部信息源,在AI预测引擎中结合时间序列模型(LSTM与Transformer)、情绪分析模型(NLP)以及趋势判断模型,对未来市场进行概率建模,并将预测结果直接作用于流动性分配与参数调节之中,使流动性本身具备前瞻性调度能力,而非仅作为被动承接工具。
在此基础上,预测与流动性耦合层进一步实现资金动态配置与风险调整,而经济与治理层则通过双代币体系与DAO机制完成价值承载与系统治理,使整个协议形成一个由“数据—预测—流动性—价值”构成的完整闭环结构。
双代币模型:稳定性与增长动力的分层设计
在经济模型层面,Infinite Galaxy Protocol通过AOT与TRT双代币体系,将价值承载与激励机制进行分离设计,从而在系统稳定性与扩展能力之间建立平衡关系。
其中,AOT作为核心价值代币,承担协议治理、价值映射以及收益承载等关键功能,其设计目标在于通过通缩机制与价值锚定逻辑,使其逐步具备长期价值支撑能力;而TRT则作为激励代币,主要用于生态激励、流动性驱动以及行为激活,通过持续释放与流转维持系统活跃度,从而形成“价值沉淀 + 激励扩展”的双轮驱动结构。
在此结构之下,配合LP底池支撑、自动做市机制以及链上透明执行逻辑,协议在资金流动路径与价值分配机制之间建立了相对稳定的运行框架,使整个经济系统具备更强的持续性与可验证性。
行业视角:预测市场与DeFi融合的关键位置
从行业结构来看,Infinite Galaxy Protocol所处的位置,正是当前金融体系演进过程中最具潜力的交汇区域之一,即预测市场与去中心化金融的融合节点。
一方面,DeFi作为链上金融基础设施,正在持续承载全球资金向去中心化体系迁移,并逐步形成新的流动性结构;另一方面,预测市场正在从信息工具演变为“未来定价机制”,其本质在于将不确定性转化为可交易的概率资产,而当两者结合时,意味着资金配置逻辑将从“基于过去”转向“面向未来”。
在这一背景之下,IGP通过将AI预测能力嵌入流动性系统,使预测结果能够直接参与资金调度,从而在一定程度上实现了金融效率的结构性提升,这也是其区别于传统DeFi协议的重要方向。
价值前景:从结构成立到生态扩展的跃迁节点
随着Infinite Galaxy Protocol进入生态共识共建阶段,其发展逻辑也正在发生关键转变,即从以机制验证为核心的早期阶段,逐步过渡至以生态扩展与共识强化为驱动的增长阶段。
在这一阶段中,用户角色将不再局限于单一参与行为,而是逐步融入到节点体系与网络结构之中,成为生态的一部分,而价值来源也将从单一收益逻辑,演变为由流动性、网络结构与协议运行共同构成的多维价值体系。
这种从“参与”到“共建”的转变,通常也是一个协议能否进入长期发展轨道的关键分水岭。
结语
在AI技术持续渗透金融领域的趋势下,预测能力正在成为影响市场效率与资源配置的重要变量,而以预测为核心的新型金融结构,也正在逐步形成。
Infinite Galaxy Protocol所尝试构建的,是一个将预测能力、流动性结构与价值体系进行深度融合的基础设施模型,而随着生态共识阶段的开启,系统结构将进一步强化,网络协同能力将持续提升,并有望在未来为参与者带来更加稳定且具持续性的价值空间。
投资观点 我对 Apple Inc.(AAPL)股票依然持积极看法。我继续给予该股“强烈买入(Strong Buy)”评级,并维持 372 美元的目标价(基于当前股价,对应约 18% 的潜在上涨空间)。我认为 Apple 股价仍然存在进一步上涨机会,原因有很多。 **iPhone 高端化:**Apple 已明确致力于推动 Pro 系列或更高价格产品的销售,即使 iPhone 销量没有出现爆发式增长,这也能够支撑平均售价(ASP)。 **毛利率:**虽然面对大宗商品价格等成本快速上涨时,许多公司都会很难完全消化这些压力,但 Apple 庞大的规模、高度整合的供应链以及强大的定价能力,为公司带来了独特优势。因此,即使宏观经济环境可能变得不那么有利,Apple 依然处于非常有利的位置,可以维持较高的毛利率。 **人工智能:**我对 Apple 人工智能战略——也就是设备端 Apple Intelligence——的潜力并没有特别强烈的看法,不过这些功能确实可能增强 Apple 生态系统的用户黏性,让用户更难离开 Apple,从而提高客户忠诚度,并持续支持新一轮 iPhone 换机周期。目前来看,虽然 AI 存在一定潜力,但我几乎完全把它视为一种防御性策略。 当你看到服务业务以高利润率增长,同时配件不断强化整个生态系统时,本质上也是同样的逻辑。真正的主要优势来自每一个持续把用户进一步连接到 Apple 生态系统中的新设备或新服务。 当然,这里同样存在风险,我显然很清楚这些风险。例如,全球经济增长放缓可能导致 iPhone 需求下降,而 Android 在低端市场依然拥有非常庞大的市场份额。不过,也正是在这里,Apple 的脆弱程度相对更低。因此,我们认为其风险收益关系依然非常有吸引力。 fileciteturn0file0L1-L8 今天发生了什么变化 很多人一直在等待这场发布会,而自从 Apple 举办“Surprise & Shine”活动以来,我对这只股票的整体看法其实并没有真正改变。 新任 CEO John Ternus 现在已经开始带领 Apple 向前发展,而投资者都在问自己:“未来几年 Apple 打算把 iPhone 带向什么方向?”根据今天的发布内容,答案已经非常明显。Duo 起售价为 1,999 美元,2TB 版本最高达到 3,199 美元。iPhone 18 Pro 起售价为 1,199 美元,而 Pro Max 起售价为 1,299 美元。 【原文图片位置:Apple 新款 iPhone 产品与定价(Apple)】 另外,我不知道你是否注意到,Apple 并没有发布“标准版”的 iPhone 18。换句话说,标准版 iPhone 18、18e 以及 Air 2 都会在之后推出。因此,在未来几个月里,希望购买 iPhone 的消费者能够选择的型号会相对有限,基本上只有 Pro 系列或者 Duo。 因此,我越来越觉得,Apple 希望推动产品结构向更高价格产品转移,并在不需要销售明显更多 iPhone 的情况下提高平均售价。 fileciteturn0file0L10-L20 iPhone Duo 让我们具体谈谈 Duo。正如我们所知道的,可折叠手机并不是什么新鲜事物,市场上早就已经有可折叠智能手机。具体来说,Samsung(SSNLF)早在 2019 年就发布了 Galaxy Fold。此外,还有一些公司已经开始生产双铰链的三折叠手机。不过,在经历了一个不错的开局之后,整个行业却出现了下滑。根据 IDC 的数据,今年前六个月折叠屏手机出货量下降了 15%。虽然 Apple 进入折叠屏手机市场早在几个月前就已经被市场广泛预期,但分析师认为,Apple 的加入将显著提振整个行业。具体而言,预计到 2026 年,Apple 将占据全球折叠屏智能手机总销售收入的 44%。 【原文图片位置:折叠屏智能手机市场数据(Agar Capital,Bloomberg Terminal)】 从财务角度来看,我很好奇这种定价能力最终会有多少真正转化为毛利润。随着内存和存储成本上涨,公司成本也在上升。而 Apple 只将 Pro 型号价格提高 100 美元,这可能会成为一次非常有意思的测试。对我而言,真正的问题是:更高的售价能否完全抵消内存和存储成本上涨带来的全部额外成本,还是毛利率依然会承受一定压力? 人工智能 对于人工智能(AI),我对这里所提出的愿景要保守得多。Apple 将 iPhone 称为一个“Personal Intelligence Hub(个人智能中心)”。这个个人智能中心包括设备端 AI、云端 AI,以及能够连接超过 30 万款应用的 Siri。目前这些功能的真正价值,更多在于它们能够帮助推动 iPhone 换机周期,并进一步提升用户在 Apple 生态系统中的留存率。A20 Pro 也与这些目标高度契合:采用 2nm 制程、上一代 Neural Engine 两倍的性能、更强的图形能力以及更好的持续性能。Apple 已经开发出了实现这些技术所需要的芯片和操作系统。此外,Apple 还拥有强大的分销渠道,以及超过 10 亿最终可以使用这些技术的客户。在我看来,这为公司长期构建更大的 AI 平台提供了一个非常强大的基础。 Apple Watch 与 AirPods 我对 Apple Watch 和 AirPods 的看法也是如此。最新的健康监测技术、环境智能以及基于 Siri 的创新,为整个生态系统增加的价值远远大于单纯提升每一类产品的销量。每一种产品都会再给用户一个继续留在 Apple 生态系统中的理由。用户忠诚度始终都是 Apple 最重要的优势。如果你现在正用 iPhone 阅读这篇文章,你可能非常清楚我在说什么。 iPhone 高端化 Apple 大约一半的收入都来自 iPhone,因此,如果你想知道公司下一步可能走向哪里,就必须从 iPhone 开始分析。过去几年里,Apple 一直在推动“Pro”型号,而在 9 月 9 日的发布会之后,这一战略已经非常明显。 【原文图片位置:Apple iPhone 收入及产品结构(Agar Capital,Bloomberg Terminal)】 随着新一代 iPhone 产品线的定价明显高于过去——iPhone 18 Pro 起售价为 1,199 美元,Pro Max 为 1,299 美元,而全新的 Duo 起售价接近 2,000 美元——即使公司卖出的 iPhone 数量与过去相同,甚至略少一些,只要每台设备的售价大幅提高,整体盈利仍然可能增长。这就是平均售价(ASP)发挥作用的地方。 正如你所知道的,过去几年 iPhone 的 ASP 一直持续上升。分析师预计,消费者向 Pro 型号迁移的趋势将在 2026 年继续支撑 iPhone ASP 增长。由于 Duo 将进入一个完全全新的价格区间,而且分析师预计折叠屏手机的平均价格将超过 2,550 美元,这将进一步提高 Apple 产品组合中高价格设备的占比。 【原文图片位置:iPhone 平均售价趋势(Agar Capital,Bloomberg Terminal)】 这意味着,从整体来看,即使全球智能手机市场增长放缓,只要更多消费者选择 Pro、Pro Max 或 Duo,iPhone 收入依然能够继续增长。换句话说,Apple 正在努力从每一台售出的设备中赚取更多利润。 存储芯片短缺也迫使行业内许多公司提高平均售价。根据 IDC 的数据,预计 2026 年全球智能手机 ASP 将上涨 27.6%。由于 Apple 几乎只生产高端设备,因此相比那些同时销售高端和低端设备的厂商,公司在这些产品上面临的降价压力明显更小。 【原文图片位置:全球智能手机 ASP 预测(Agar Capital,Bloomberg Terminal)】 iPhone Duo:市场情景分析 Duo 是 Apple 首次进入折叠屏市场,目前我们还无法确定消费者会以多快的速度接受一款售价超过 2,000 美元的 iPhone。因此,我更喜欢通过不同“情景”来构建预期,而不是在缺乏充分证据的情况下直接做单一预测。 在悲观情景中,我预计消费者反应相对平淡。Apple 最终获得全球折叠屏智能手机市场大约 10% 的份额,每年销售约 200 万至 300 万台 Duo。按照 2,300 美元的平均售价计算,这意味着 Apple 每年可以从这一产品获得大约 50 亿至 70 亿美元收入。因此,虽然对于一个全新的产品来说,这已经是非常不错的表现,但它对 Apple 整体利润的影响仍然相对有限。很多人担心会重演 Vision Pro 的情况。 基准情景是我认为最有可能发生的情况,我预计每年 Duo 销量约为 500 万至 700 万台,对应每年约 140 亿至 180 亿美元收入。 然后是乐观情景。在这种情况下,Apple 重演自己过去的历史模式:晚于其他厂商进入一个新产品类别,然后迅速占据主导地位。根据 IDC 提供的预测,如果 Apple 能够占据折叠屏市场接近 40% 的份额,那么每年可能销售 900 万至 1,100 万台 Duo。如果平均售价提高至 2,700 美元甚至更高,则对应收入可以达到约 250 亿至 300 亿美元。 情景 2026 年 Duo 销量(百万台) 2027 年 Duo 销量(百万台) ASP(美元) 2027 年 Duo 收入(十亿美元) 占 2027 年 Apple 销售额比例 悲观(10% 份额) ~2.3M ~2.7M 2,300 ~6.2 ~1.2% 基准(25% 份额) ~5.7M ~6.8M 2,550 ~17.2 ~3.3% 乐观(40% 份额) ~9.2M ~10.8M 2,700 ~29.2 ~5.6% 从这些数字可以非常明显地看出,基准情景预测是现实的,对应收入大约占 Apple 整体收入的 3%。另一方面,乐观情景的上限则可以接近 6%。 fileciteturn0file0L56-L69 利润率与零部件成本分析 在利润率方面,Apple 依然拥有一个极其强劲的基础。Apple 规模庞大,能够以许多其他公司根本无法达到的采购量购买零部件,而且从历史上来看,公司一直能够在成本结构中实现显著的规模经济。因此,产品业务毛利率通常维持在 30%-35% 之间,而服务业务毛利率则超过 70%。受更好的产品组合以及有效成本管理推动,FY2023 公司整体毛利率进一步改善至 44.1%。 【原文图片位置:Apple 毛利率趋势(Agar Capital,Bloomberg Terminal)】 Apple 目前面临的主要问题来自内存成本。RAM(随机存取存储器)和 NAND(NAND Flash),也就是 iPhone 用于存储和处理数据的芯片,自去年以来价格已经显著上涨。根据 Wall Street Journal 最近一篇文章中引用的一些预测,部分 iPhone 18 Pro 配置的内存芯片成本可能上涨了三到四倍。如果只从单个零部件成本角度考虑,这种幅度的成本增加显然可能给任何商业模式带来非常大的压力。 幸运的是,Apple 有两种方式可以缓解这种影响。其中一部分内存成本上涨可以由 Apple 自己直接吸收,从而表现为较低的营业利润率。另一种方式,则是通过提高售价,把全部或者部分成本转嫁给消费者。从最新一代 iPhone 产品线来看,Apple 看起来正是这样做的。具体而言,Pro 和 Pro Max 的售价已经提高,而且有证据显示产品组合正在进一步向价格更高的高端型号以及 Duo 倾斜。 因素 iPhone 17 Pro iPhone 18 Pro(预估) 基础首发价 $1,099 $1,199(+9.1%) RAM + NAND 成本 $52(256GB) $77(256GB)↑ 其他零部件成本 ~$200 ~$200 预计毛利率 ~37% ~36%-38% 在这种情景下,计算其实相当直接。虽然内存成本会增加几十美元,但如果一台 iPhone 的最终售价仅仅提高大约 10%,那么 Apple 很可能仍然可以保住大部分甚至全部原本可能损失的利润,甚至从单机美元利润角度来看还有可能实现改善。我的高端定价投资逻辑包含多个重要方面,但其中可能没有哪一点比它在原材料成本上涨时保护利润率的能力更加重要。 因此,我认为,即使物料清单(BOM)成本提高,Apple 未来仍然能够在很大程度上保护自己的毛利率。 fileciteturn0file0L71-L88 估值 我不认为 Apple 必须大幅提高 iPhone 销量才能兑现自身潜力。公司真正需要做的是提高每一台设备所创造的收入、扩大服务业务,并通过股票回购减少总流通股数量。这些策略应该能够推动每股收益(EPS)继续增长。 根据 Bloomberg 对 FY2028 EPS 10.68 美元的一致预期,我给予大约 35 倍市盈率,由此得到每股 373.80 美元的估值,基本与我的 372 美元目标价一致。 【原文图片位置:Apple FY2028 EPS 与目标价估值(Agar Capital,Bloomberg Terminal)】 35 倍市盈率显然是一个非常高的估值。不过,Apple 当前前瞻市盈率大约为 33 倍,而过去五年平均值大约为 30 倍。 【原文图片位置:Apple 前瞻市盈率与五年平均估值(Agar Capital,Bloomberg Terminal)】 因此,为了达到我的目标价,我并不是假设市场会从头开始彻底重估 Apple。相反,我只是预计估值倍数会温和扩张,同时盈利继续取得一定增量增长。 【原文图片位置:Apple 股价走势图(TradingView)】 结论 我将继续维持“强烈买入(Strong Buy)”评级,并保持 372 美元目标价不变。我们暂时把折叠屏 iPhone 和 Apple 对 AI 的应用放到一边,先看看 Apple 正在如何通过整个生态系统本身获取更多收入。每一代新 iPhone 发布时,Apple 都在提高 iPhone 的平均售价。同时,公司从每一位用户身上通过服务业务能够获得的收入也一直在增加。 【原文图片位置:Apple 生态系统及估值相关数据(Seeking Alpha)】 对我来说,真正的投资故事正是从这里开始。Apple 可能根本不需要每年比现在多卖出多少设备。真正需要做的是,通过提高每位客户的整体经济价值来保护利润率。同时,Apple 还需要把庞大的已安装用户基础进一步转化为更多持续性的经常性收入。 目前市场显然已经认识到了 Apple 很大一部分优质属性。由于 Apple 当前的估值倍数已经非常高,因此几乎没有太多犯错空间。不过,如果 Apple 能够在定价、利润率、服务业务以及 Duo 这几个方面全部执行到位,那么我认为,从当前价格计算大约 18% 的潜在上涨空间,依然足以覆盖相应风险。
