
Loading...

Loading...
 美联储加息一次够么?点击小程序查看报告原文
北京时间今天凌晨结束的9月FOMC上,美联储如期加息25bp,将基准利率升至3.75%~4%,是继2023年7月加息周期结束、2024年9月开启降息和2025年9月继续降息三次后,美联储的首次加息。
我们最早在7月FOMC点评中就提出,当前环境和1997年“预防式加息”有类似之处(《如何才能“预防式加息”?》),8月Jackson Hole沃什转鹰后又提示,从维护美联储信誉角度,9月最好加息(《沃什转鹰意味着什么?》、《如果加息会发生什么?》)。
加息后,美元站上100、10年美债小幅走高至5%,黄金微跌,美股科技微跌、传统股票因受利率影响更大跌幅更多,如地产银行。市场整体反应不大,更多在敏感的美元和传统股票上,这与我们在(《如果加息会发生什么?》)中提示一致:短暂的加息或降息更多是提前计入,除非连续加息(三次甚至以上)。市场的问题往往是事前因为害怕加息的影响而回避加息问题不做准备,却又在看到加息无可避免后过度担心加息后的冲击。实际上,我们认为加息不是坏事,不加息也未必是好事。
图表:会议后CME利率期货仍隐含年内再加息1次预期
资料来源:CME,中金公司研究部
那么,走到这一步后,市场关注的焦点在于,美联储加息一次够吗?对市场后续有和影响?我们在本文中将聚焦于此做出分析。
此次加息的特点:高度预期的加息,中性加息
首先,此次加息是一次高度预期的加息:1)CME利率期货隐含的9月加息概率已高达93%;2)5%的10年美债扣掉70bp的期限溢价,余下4.3%的利率预期隐含了至少两次加息;3)主要华尔街投行都预计9月加息。
图表:会议前CME利率期货隐含9月加息概率高达93%
资料来源:CME,中金公司研究部
图表:当前5%的美债利率隐含70bp的期限溢价,余下4.3%的利率预期隐含至少两次加息
资料来源:Bloomberg,中金公司研究部
图表:会议前主要华尔街投行都预计9月加息
资料来源:The Wall Street Journal,Nick Timiraos,中金公司研究部
其次,这是一次整体中性加息:1)加息25bp,完全符合市场预期,沃什表态维持与上次基调一致。8月Jackson Hole沃什转鹰后,8月非农、PPI和CPI又接连超预期,迫使沃什兑现鹰派承诺。对沃什而言,此次加息已是“箭在弦上不得不发”。沃什此次讲话与8月Jackson Hole会议表态基本一致:重点强调当前的通胀水平依然高于目标,且美联储的工作重心仍是价格稳定。
图表:8月非农新增就业16.2万大超预期
资料来源:Haver,中金公司研究部
图表:8月整体CPI符合预期,但核心CPI环比超预期,导致核心CPI同比几乎持平上月
资料来源:Haver,中金公司研究部
2)“点阵图”预计2026年还有一次加息,2027年持平,部分缓解市场对超预期鹰派的担忧。虽然点阵图的参考意义因沃什拒绝给出自己的预测而大打折扣,但依然是一个市场关注的参照。剩余18名委员的利率预测中值显示,2026年利率“中位数”升至4.125%,较6月“点阵图”的中位数3.875%多出一次加息预期,意味年内预期还有一次加息,这个与市场广泛预期的加息两次一致;2027年中位数持平,这少于CME利率期货此前预期的总计4次加息。
图表:点阵图2026年利率中位数4.125%,隐含年内还有1次加息,2027年持平
资料来源:美联储,中金公司研究部
图表:9月会议上美联储上调2026年通胀和增长预测、下调失业率预测
资料来源:美联储,中金公司研究部
美联储加息一次够吗?不存在连续且大幅加息的基础,除非油价失控
在这次已经高度预期的加息之后,美联储是否会连续且大幅加息?从本次会议的表态及当前基本面角度看,不存在连续且大幅加息的基本面基础(三次甚至以上),除非后续油价失控。高利率本身也将逐步传导到金融条件,从而抑制经济增长,这成为阻碍继续大幅加息的“反身性”因素,如当前美国30年抵押贷款利率已经逼近7%。
首先,从本次会议沃什的表态来看,沃什依然回避对未来利率走势做出前瞻指引,在新闻发布会上的基调也是延续Jackson Hole会议上认为美联储工作重心依然是价格稳定的表态,并没有太多超预期的鹰派内容[1]。
其次,从美国自身经济基本面角度,高利率也会对传统需求形成抑制,甚至压制AI投资,阻碍美联储连续加息,形成利率的“反身性”。目前美国经济K型分化,当前利率走高将反过来压制传统需求,从“反身性”角度抑制大幅加息。事实上,美国传统需求已受到高利率的抑制,尤其是利率敏感的地产和投资。8月ISM制造业PMI从7月高点55.6回落至54.6,成屋销售也在高利率抑制下再度回落。作为重要增长引擎的AI,由于龙头ARR的放缓和自由现金流逐步开始转负,对外部融资依赖度也在增加。在需求侧面临瓶颈的背景下,如果融资成本大幅抬升,也将削弱资本开支的意愿,进而影响整体增长。换言之,加息反而导致无法加息太多。
图表:8月美国ISM制造业PMI回落至54.6
资料来源:Haver,中金公司研究部
图表:近期利率的走高推动地产数据再度回落
资料来源:Haver,中金公司研究部
图表:除微软、Meta外的云厂商二季度自由现金流已经转负
资料来源:FactSet,中金公司研究部
图表:当前云厂商19.9%的加权ROIC高于WACC的9%
资料来源:FactSet,中金公司研究部
除非油价大幅失控。我们测算,若油价中枢维持在100美元以上甚至更高,那么CPI将无法继续走低,将给美联储带来更大压力,这也同样会给11月将面临中期选举的特朗普更大压力。我们测算,若油价三四季度中枢降至80美元,CPI同比会在年底回落至3.0%左右。
图表:我们预测若油价中枢不超过100美元,美国CPI同比年底大概率回落
资料来源:Haver,中金公司研究部
加息对市场影响?短暂加息往往是提前计入,市场通常“反着走”
我们此前多次提示,对市场而言,此次加息未必是坏事,而不加息未必是好事。
短暂的预防式加息,在“满足”市场对重塑美联储和美债信任需要的同时,影响更多是提前计入预期,所以市场往往“反着走”,兑现时反而是美债利率的高点和美股的低点,1997年格林斯潘加息一次如此,2024-2025的短暂降息同样也是如此(《如果加息会发生什么?》)。相反,只有持续大幅加息才会通过提高融资成本和收紧金融流动性对实际增长和金融市场造成更长期和大幅的冲击,典型如2022年俄乌冲突后为应对高通胀525bp的加息。因此,对于短暂的加息,扰动反而可以提供更好的买点。
回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小。
我们复盘了1990年以来美联储6次加息周期:1)美债跌幅主要在加息前,预防式加息兑现后美债往往转为上涨,历次加息后美债平均下跌18天后(数据为1990年以来加息后表现中位数,下同)转为上涨,1997年预防式加息后长债利率很快见顶回落,2)美股在加息后会有扰动,但平均2月内反弹,预防式加息后反弹更快,标普平均在加息后59天下跌4.7%后、纳指平均在加息后68天下跌8.1%后重拾涨势,在1997年的预防式加息周期后反弹更快,标普下跌17天、跌幅6.5%后转为上涨,纳指下跌仅8天、跌幅3.8%后反弹。3)黄金同样如此,历次加息后平均82天下跌2.3%后转为上涨。4)美元涨幅更多在加息预期阶段,加息后并不必然大幅上涨,除非2022年那样连续大幅加息。5)AH股在历次加息后涨跌不一,更多受到国内基本面的影响,如1997年美联储预防式加息后,国内经济复苏叠加香港回归预期推动AH市场共同继续上涨。
图表:回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小
资料来源:Bloomberg,中金公司研究部
从各类资产计入的未来一年加息预期来看,利率期货(3.0次)铜(1.6次)美债(1.0次)=美联储点阵图(1.0次)黄金(0.8次)道琼斯(0.1次)标普500(-0.5次)纳斯达克(-1.1次),这意味铜、美债和黄金计入加息预期较多。具体而言:
图表:当前铜、美债和黄金计入较多加息预期,权益市场相对乐观
资料来源:Bloomberg,中金公司研究部
► 美债:先修复期限溢价,长端名义利率或逐步筑顶甚至回落,体现“赔率”和交易机会。当前长债利率已完全计入年内再加息一次的预期,假设美联储年内再加息1次,对应10年美债利率中枢约4.8-5%。美联储此次兑现鹰派承诺也将有助于稳固联储信誉,从而缓解长债期限溢价上行压力。
图表:若美联储年内再加息1次,对应长债中枢4.8~5%
资料来源:Haver,美联储,中金公司研究部
► 美股:并不悲观,短期扰动或提供更好介入机会。我们在6月的年中展望里就进一步上调标普500点位至7800-8000(《“殊途同归”的K型分化》)。市场走到这一点位后的纠结震荡,除利率上行带来的流动性扰动外,更多因为AI需求侧放缓带来的回报不足担忧。整体估值并不贵,随着加息落地,如果AI产业发展有新催化,美股仍有上行空间,短期如果出现较大扰动也可以提供更好买点。
图表:基准情形下,我们年中上调2026年标普点位至7800~8000
资料来源:Bloomberg,中金公司研究部
► 美元:短期受到加息带来的信誉以及利差提振,我们依然预计整体维持震荡格局。短期内,美元仍受到加息带来的美联储信誉以及利差因素提振,叠加美国经济仍具韧性,我们依然预计美元指数维持96~99区间震荡格局。
图表:我们预计到年底美元指数在96~99区间震荡,不至大幅走弱
资料来源:Haver,Bloomberg,中金公司研究部
► 黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。仅仅基于美债利率和美元的静态测算看,我们测算黄金支撑位在4200-4500美元附近。除非连续加息,黄金的下行压力相对可控,但上行空间也需要更多宏大的叙事。美联储不加息可以给黄金营造出信任丧失和去美元化的宏大叙事,而加息恰恰削弱了这一叙事,所以上行空间不如不加息时大,得等待更多叙事催化。
图表:我们静态测算,当前美元和实际利率支撑的金价大约在4200~4500美元/盎司
资料来源:Wind,中金公司研究部
图表:当金价超过5500美元,面临新旧体系分水岭的对抗,将会面临剧烈波动
资料来源:Haver,IMF,World Gold Council,UCGS,中金公司研究部
[1]https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20260916.pdf
Source
文章来源
本文摘自:2026年9月17日已经发布的《美联储加息一次够么?》
刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867
项心力 分析员 SAC 执证编号:S0080526050001 SFC CE Ref:BXU271
杨萱庭 分析员 SAC 执证编号:S0080524070028 SFC CE Ref:BXS665
郝悦宁 联系人 SAC 执证编号:S0080125070024
 如果加息会发生什么?导读
上周五CPI超预期给了加息“最后一击”,美联储被逼到“墙角”,现在基本没有什么选择了:1)CME期货定价加息概率86%;2)主要的华尔街投行都预计9月加息。
1️⃣要不要加?从维护美联储信誉的角度看,最好是加。
2️⃣加息后会发生什么?短暂“预防式加息”,往往都是“反着做”,兑现往往也是拐点,2024和2025年降息是这样,1997年加期也是这样。除非连续加息,如2022年。
3️⃣能持续且大幅加息吗?目前不存在这个基础,加息反而导致没法持续加息,除非油价失控,比如油价中枢要持续在100美元以上。
4️⃣对资产意味着什么?加息未必是坏事,宣泄完反而提供更好买点;不加息未必就是好事。1)如果坚持不加,市场反而可能会更慌,担心信誉进一步受损,导致美债失控、美元走弱、黄金大涨。2)如果加了,在高度一致的预期下,市场反而可能交易利空出尽,甚至交易美联储信誉修复下的美债利率筑顶回落,美元走强,黄金短期承压。除非,预期变成要连续的加。
美联储到底要不要加息,是过去一个多月以来市场最割裂、摇摆和纠结的问题。沃什在7月底FOMC会议中对通胀目标和市场利率反身性的“模糊”表态成为美债“风暴”的起点,逼得美国财政部直接下场回购国债也不起作用,核心并不是因为债券供给一下子多了多少而无法消化、而是因为担心美联储无法给大家安心持有长期美债的“定心丸”。
图表1:美债期限溢价一度从7月末的0.65%攀升至8月中旬的0.90%
资料来源:Bloomberg,中金公司研究部
从那一刻起,加不加息就不仅仅是通胀和数据本身的问题了。所以,这才有了沃什在8月末Jackson Hole会议上不得不重新强调2%的通胀目标和抗通胀是美联储不可推卸职责(而不是市场利率走高自我实现)的鹰派发言来稳定市场预期,这也确实起到了一些效果,衡量投资者持有意愿的期限溢价从高点回落20bp。我们在《沃什转鹰意味着什么?》中就指出,从维护美联储信誉角度,加息是最佳选择,除非后续数据都“配合”地低于预期。
但偏偏数据都不配合,从那以后的几个数据如非农、PPI和CPI接连超预期,美联储也的确“流年不利”,一步步被逼到“墙角”,迫使其兑现鹰派承诺。
根据CME数据,当前市场预计9月加息概率已经接近90%。美债市场也在定价加息:8月底至今,2年期美债利率从4.34%升32bp至4.66%;当前4.96%的10年美债扣掉76bp的期限溢价,余下反映加息的4.18%的利率预期比3.5%的基准利率高出60bp,隐含超过加息两次的预期。
图表2:当前市场预期9月加息概率接近90%
资料来源:CME,中金公司研究部
因此,现在的问题已经从“要不要加息”转向“加息后会怎样”。在我们看来,市场的问题往往是事前因为害怕加息的影响而回避加息问题不做准备,却又在看到加息无可避免后过度担心加息后的冲击,我们认为也大可不必,关键不在于加息本身、而是为何而加。
那么,美联储在本周会议上是否会加?加息后会发生什么?对资产配置又有何启示?
9月会不会加息?基本面处于两可之间,但从维护美联储信誉的角度,最好是加
作为一个参照系,如果JacksonHole上同样的话出自鲍威尔之口,那几乎可以肯定9月要加息了。在Jackson Hole会议上,沃什重申2%的通胀目标,强调美联储必须履行职责,将注意力放在物价上,语气不可谓不严厉(《沃什转鹰意味着什么?》)。但沃什毕竟不是鲍威尔,其模糊的风格与鲍威尔截然相反,他认为市场过度依赖美联储指引会带来“镜厅效应”,不主张与市场充分沟通;且与市场的磨合也不充分。因此市场预期依然反复,9月初沃勒的鸽派发言还一度打压了加息预期。他指出近期通胀有回落迹象,能源价格尚未扩散到其它价格分项,应该“给去通胀一个机会”[1]。
从基本面的角度看却在“两可之间”,即便包括通胀在内的几个数据都超预期,也仍可以找到“不那么强”的证据。1)通胀:8月数据走高主要受油价、机票和酒店这些看似不太可能持续的因素驱动。我们测算,除非油价中枢维持且超过95美元,否则年底CPI同比大概率从当前3.4%的水平回落。2)增长:美国的增长也是K型,虽然分化没那么极端,但在如此高的利率下,很多传统需求也会很快承受高成本的压力,尤其是地产(《美债的“问题”出在哪?》),因此基本面因素不是起到决定性作用的砝码。
图表3:美国的增长也是K型,虽然是没那么极端分化的K型
资料来源:Wind,中金公司研究部
从维护美联储信誉的角度,最好是加,这才是决定加息与否的关键。7月FOMC沃什的“刻意模糊”让市场预期陷入混乱,美债期限溢价从7月末的0.65%升至8月中的0.9%,迫使沃什在Jackson Hole会议上作出鹰派承诺。如果数据走弱,美联储估计还有腾挪空间,但随着非农和通胀陆续超预期,美联储也就被逐渐逼到“墙角”。虽然这些短期指标都有局限性,但在FOMC前也仅能依赖这些数据。试想,如果此次会议依然“强行不加”,那市场会如何看待此前的鹰派表态?恐怕只会造成更严重的信任危机和美债失控。
加息后会发生什么?短暂的“预防式加息”,往往都是“反着做”,是利空兑现
市场的问题是,在事前往往因为害怕加息影响而回避加息不做准备,但在看到加息风险不可避免时又过度担心加息后的冲击。
在分析加息影响时,相比加息本身,为何加息可能更加重要:1)持久且大幅的加息势必会通过提高融资成本、收紧金融流动性对实际增长和金融市场都造成更长期和大幅的冲击,最典型的就是2022年俄乌局势爆发后,美联储为了应对因疫情供需错配和油价高涨导致的供给高通胀而开启的持续16个月、幅度高达525bp的加息。2)相反,小幅甚至是预防式的加息,因为幅度小,扰动也有限,甚至很多时候预期提前计入,加息兑现往往意味着利空出尽。历史上有很多“经典案例”:
►
如果仅小幅加息甚至是“预防式加息”:由于预期已被提前计入,加息落地反而可能意味着利空出尽,对市场未必是坏事,都是“反着做”。典型案例是1997年的加息:当时美国的环境与现在类似,也是通胀有所升温但尚未失控,金融条件约束有限,经济增长受科技趋势支撑而保持强劲。但由于市场在1997年3月的FOMC前已逐步消化加息预期,因此政策落地后,美债收益率很快见顶回落,美股也在一周左右恢复上涨(《如何才能“预防式加息”》)。
图表4:美债利率在1997年加息落地后不久便触及阶段性高点6.9%
资料来源:Bloomberg,Haver,中金公司研究部
图表5:美股在1997年加息落地的一周后便开始反弹
资料来源:Bloomberg,Haver,中金公司研究部
反过来,2019年、2024年和2025年“预防式降息”也上演了类似“剧本”。在这三轮降息中,经济虽面临一定下行压力,但并未出现失速风险,因此政策仅需小幅调整即可提供支撑。由于降息预期往往已被市场提前计入,真正落地后,交易主线会较快由“宽松预期”切换至“增长改善”(《美联储降息对我们是利好还是利空》)。美债和美元指数在降息落地后不久即见底回升,反应最为灵敏,黄金同样是降息前比降息后表现更好,除非像2025年那样出现宏大叙事大幅推升金价;美股等待降息传导至分子端,因此在降息后仍有一定涨幅;港股在一定程度上受益于分母端改善,但国内基本面才是决定性因素,例如2025年9月降息后一度冲高,但也成为本轮的高点(《降息交易手册》)。
图表6:2019年、2024年和2025年“预防式降息”中,在降息落地后,交易主线会较快由“宽松预期”切换至“增长改善”
资料来源:Bloomberg,中金公司研究部
►
如果需加息多次:市场调整幅度更大、时间更长,典型如2022-2023年的紧缩周期。在疫情供应链中断和俄乌冲突的双重影响下,2022年初美国CPI同比达7-8%,6月更是超过9%。此时货币政策明显滞后于通胀形势(fall behind the curve),美联储不得不从2022年3月起快速加息,直至2023年7月,累计加息525bp。
这一轮紧缩对资产价格的压制持续时间明显更长。10年美债利率在2023年10月才触顶,较加息启动时抬升278bp,利率预期在2023年3月触顶,抬升171bp;标普500和黄金在2022年10-11月触底,对应美国通胀拐点确认的时点,跌幅分别为18%和16%。进一步剔除2023年以来AI产业趋势对风险资产的支撑,仅观察紧缩冲击最集中的2022年3月-12月,可以发现除了代表现金的美元指数(4.5%)和短端美债(1.4%)外,股票、长债、黄金等主要资产全部下跌。
图表7:10年美债利率在2023年10月才触顶,利率预期2023年3月触顶
资料来源:Bloomberg,Haver,中金公司研究部
图表8:标普500在2022年10月触底,跌幅18%
资料来源:Bloomberg,Haver,中金公司研究部
图表9:黄金在2022年11月触底,跌幅16%
资料来源:Bloomberg,中金公司研究部
图表10:2022年3月到12月,除了代表现金的美元指数和短端美债外,其余主要资产全部下跌
资料来源:Bloomberg,中金公司研究部
能持续且大幅加息吗?目前不存在这个基础,除非油价失控
目前看,连续且大幅加息的基础并不存在,除非油价中枢一直维持在95美元以上甚至更高,导致CPI同比难以回落甚至走高。反过来,当前美国经济K型分化,高利率反过来抑制传统需求,美国基本面也未必“扛”得住持续加息,这也恰恰会成为抑制多次加息的“反身性”。
►
传统需求已经受到高利率约束。8月ISM制造业PMI在高利率抑制下回落,其中具有前瞻性的新订单分项从56.7滑落至53.7。对利率敏感的地产数据也受到影响,成屋销售再度回落。此外,近年来IT和金融行业持续裁员,也可能对消费造成扰动。
图表11:近期利率的走高推动此前一度修复的地产数据再度回落
资料来源: Haver,中金公司研究部
►
AI作为重要增长引擎,对融资条件的敏感度也在上升。随着云厂商自由现金流开始转负,美国AI投资对外部融资的依赖度逐步提高。虽然云厂商的ROIC(20%)仍明显超过WACC(9%),但在AI需求侧面临阶段性瓶颈的背景下,如果融资成本大幅抬升,可能削弱云厂商的资本开支意愿。
图表12:除微软、Meta外的云厂商二季度自由现金流已经转负
资料来源:FactSet,中金公司研究部
图表13:当前云厂商19.9%的加权ROIC高于WACC的9%
资料来源:FactSet,中金公司研究部
什么情况下会转为多次且连续加息?1)油价失控并长期始终处于高位:基准情形下,油价三四季度中枢在80-90美元(《石油2026下半年展望》),我们测算CPI同比会在年底回落至3.0%左右。但在极端情况下,如果假设油价中枢保持在100美元(9月以来均值)甚至更高,那么CPI同比年底可能超过3.6%,届时将给美联储带来更大压力。2)AI资本开支再度超预期强劲时:一方面会导致科技硬件价格抬升,推升核心通胀,例如8月PPI环比中,电子元器件就是一个重要贡献项;另一方面AI本就已经贡献美国GDP环比的40%,如果资本开支大幅加速,甚至扩散到别的领域,那么美联储就很难用“基本面不好”作为理由去降息了。
图表14:CPI同比路径测算
资料来源:Haver,中金公司研究部
图表15:AI贡献了一季度美国增长的40%
资料来源:Haver,中金公司研究部
对资产的启示:加息未必是坏事,宣泄完反而提供更好买点;不加息未必就是好事
基于上文中对加息的原因、及不同加息形态的影响分析,我们与市场想法的不同之处在于:不认为加息是洪水猛兽,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。不是说加息不会造成扰动,但短暂的加息更多是提前计入,往往是反着“反着做”,2024年和 2025年的降息是这样,1997年的加息也是这样,因此如果造成扰动,反而可能提供更好的买点。相反,如果强行不加息带来短期提振,却可能造成未来更多麻烦。
从各类资产计入的未来一年加息预期看,利率期货(3.7次)美债和铜(1.7次)黄金(1.2次)美联储点阵图(0.7次)道琼斯(0.6次)标普500(0.2次)和纳斯达克(-0.4次)。与7月FOMC结束时相比,10年期美债利率预期抬升15bp,2年期美债抬升了30bp。这意味除了美股(尤其科技股)相对乐观外,其余资产已经充分计入9月加息预期,与1997年3月加息前的情形相似。具体而言:
图表16:从各类资产计入的未来一年加息预期来看,利率期货(3.7次)美债和铜(1.7次)黄金(1.2次)美联储点阵图(0.7次)道琼斯(0.6次)标普500(0.2次)和纳斯达克(-0.4次)
资料来源:Bloomberg,中金公司研究部
1)
美债:短债利率走高,长债期限溢价先回落,甚至长债整体也可能逐步筑顶回落。一方面,加息一次对应中枢4.5~4.7%,当前长债利率已经计入年内1.7次加息,充分反映了“预防式加息”的预期。另一方面,加息重塑信心后,推高长债利率的期限溢价也将收窄。因此美债已经体现了较高的“赔率”特征。
图表17:若美联储加息1次,对应美债中枢4.5~4.7%,有交易机会
资料来源:Bloomberg,中金公司研究部
2)
美股:并不悲观,短期扰动甚至提供更好的买点。6月初我们就进一步上调标普500点位至7800-8000(《“殊途同归”的K型分化》)。市场到了我们这一点位后也开始纠结震荡,一是因为未来AI驱动下盈利空间还需等待催化,二是加息等宏观因素的扰动。随着加息落地,如果AI产业发展有新催化,美股仍有上行空间,短期如果出现较大扰动也可以提供更好买点。
图表18:基准情形下,我们年中上调2026年标普点位至7800~8000
资料来源:Bloomberg,中金公司研究部
3)
美元:如果美联储加息将重塑市场信任,对美元将提供支撑,反之亦然。我们的美元模型预计下半年美元指数将在96~98区间震荡。
图表19:我们预测2026年下半年美元指数或在96~98区间内震荡,不至大幅走弱
资料来源:Bloomberg,中金公司研究部
4)
黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。仅仅基于美债利率和美元的静态测算来看,黄金支撑位在4400-4600附近。除非连续加息,黄金的下行压力相对可控,但上行空间也需要更多宏大的叙事。美联储不加息可以给黄金营造出信任丧失和去美元化的宏大叙事,而加息恰恰削弱了这一叙事,所以上行空间不如不加息时大,得等待更多叙事催化。
图表20:我们静态根据美债利率和美元测算的支撑位4400-4600附近
资料来源:Bloomberg,中金公司研究部
[1]https://www.reuters.com/business/feds-waller-open-leaving-rates-unchanged-september-meeting-if-inflation-cools-2026-09-03/
Source
文章来源
本文摘自:2026年9月13日已经发布的《如果加息会发生什么?》
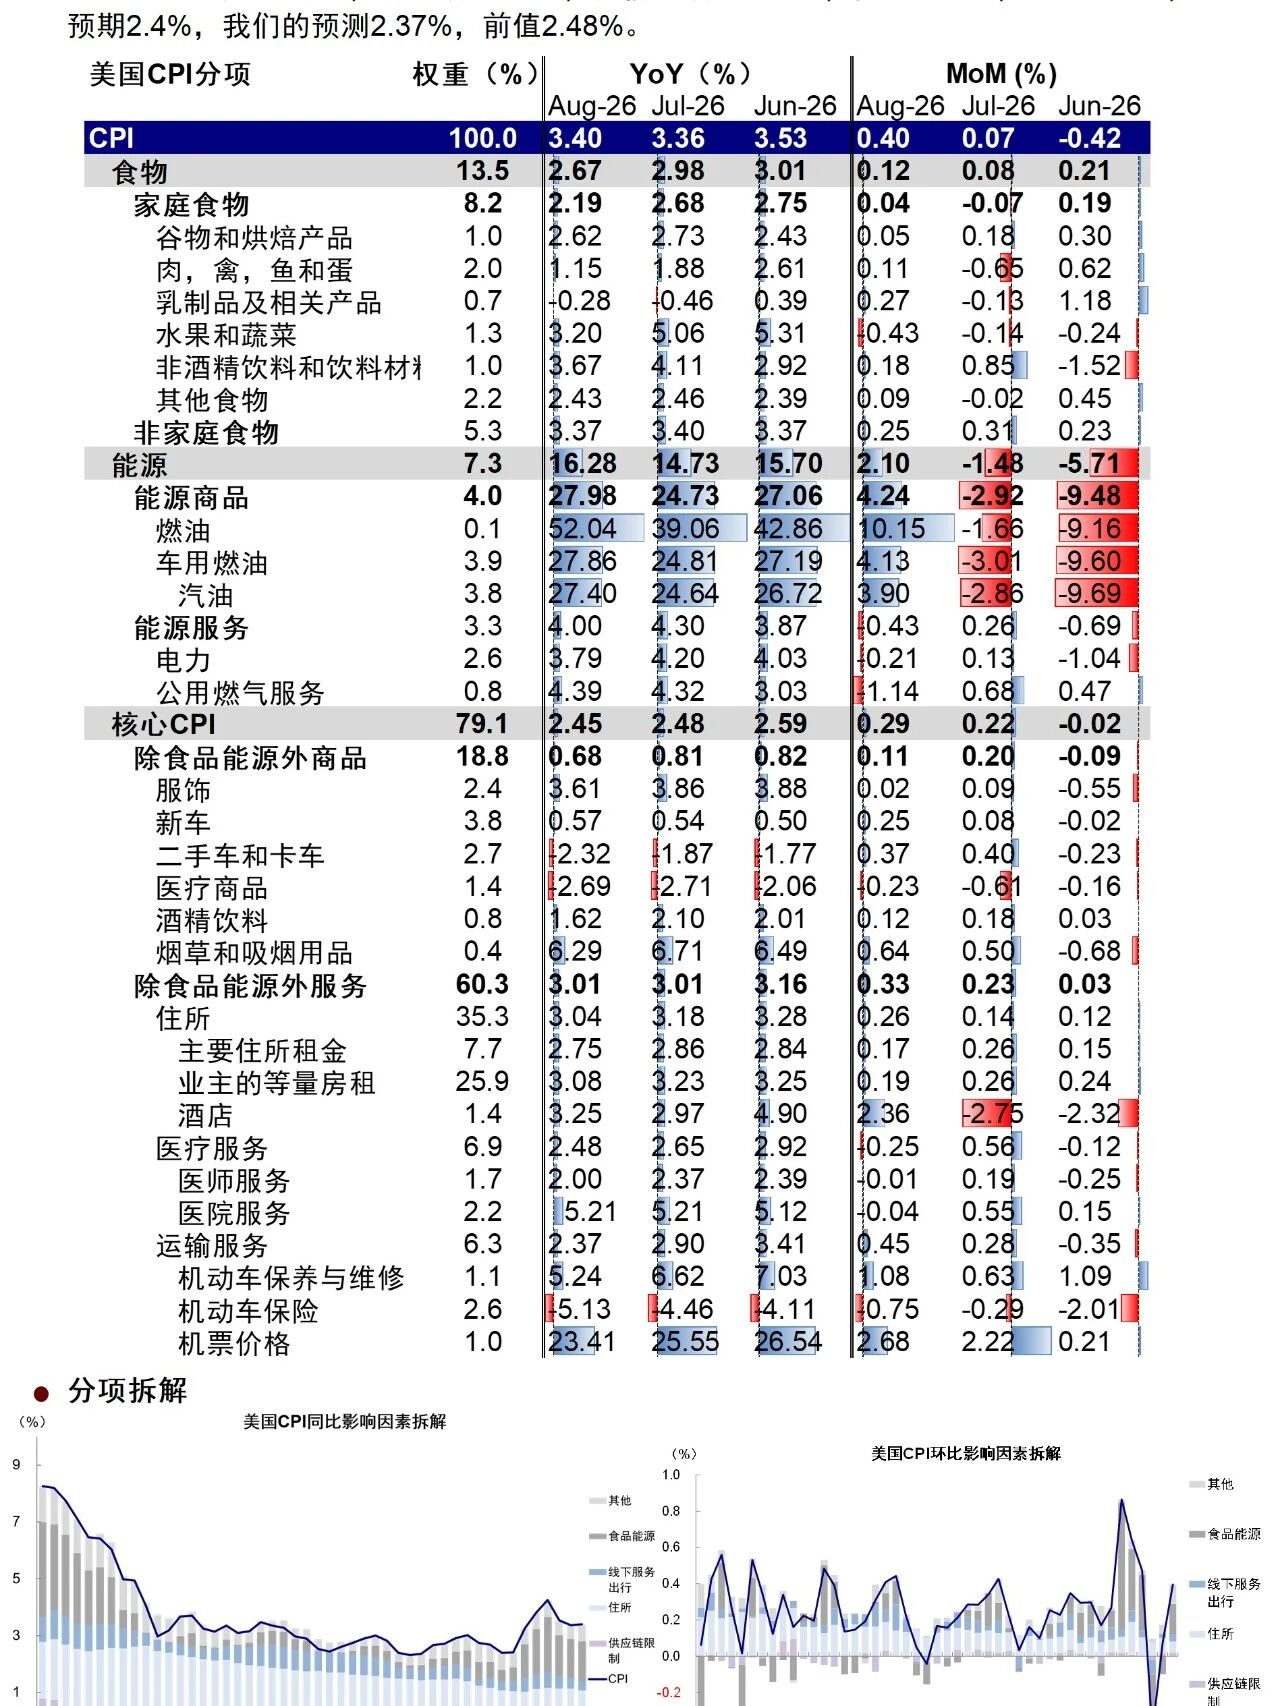 8月CPI:美联储被逼到“墙角”继非农后,8月CPI也超预期了。虽然只是核心环比超预期(0.3% vs. 预期0.2%),但核心CPI 本就被视作“风向标”,且核心环比超预期,也使得核心同比持平与上月(2.45% vs. 2.48%)。至于整体CPI,其走高已被充分预期,也符合市场预期,倒无需多说。这一数据与我们此前的预测基本一致 <a href="https://mp.weixin.qq.com/s?__biz=MzA3NjU1NTQwMA==&amp;mid=2649792428&amp;idx=1&amp;sn=d0e7d2543085c8ffefeec6d37f781349&amp;scene=142#wechat_redirect" class="normal_text_link mp_article_text_link" target="_blank" data-itemshowtype="">【预测】8月CPI同比持平、环比反弹</a>
🏵️具体看,核心走高主要是因为酒店与机票,其他核心商品与服务价格相对温和,房租环比不到0.2%,这或许解释了为何数据公布后黄金先跌后涨,美债利率先涨后跌这一“奇怪”反应,就好像数据是低于预期似的,市场可能认为这种因出行和假期导致的上涨不可持续。
但再怎么说也是“超预期”,因此9月加息预期已达83%。也有一种可能是市场认为加息反正“板上钉钉”,所以开始交易利空出尽,如果是后者,确实有点超前。
🏵️不管市场怎么提前博弈,美联储选择却不多。核心环比超预期,使鸽派官员也不太好找借口在下周会议上按兵不动了。
美联储近期的确“流年不利”,自从7月底FOMC上沃什扰乱市场预期后信心开始动摇,美债利率走高闹出了一波风波,随后迫使沃什在Jackson Hole 做出鹰派承诺,紧接着非农、PPI、CPI 都超预期,直到现在把美联储“逼到墙角”,要兑现自己鹰派“表态”。
🏵️我们早在Jackson Hole发言后点评<a href="https://mp.weixin.qq.com/s?__biz=MzA3NjU1NTQwMA==&amp;mid=2649792270&amp;idx=1&amp;sn=9fa174dba6e579acf0360030652d00f1&amp;scene=142#wechat_redirect" class="normal_text_link mp_article_text_link" target="_blank" data-itemshowtype="11">沃什转鹰意味着什么?</a>中就提到,从维护美联储信誉角度,最好就是加息,除非接下来数据都非常“配合”。但现在数据都不配合,所以如果下周还“强行”按兵不动,市场会如何看待此前的鹰派表态?恐怕会造成更大信任危机和美债失控。
反之,现在数据给了“充足行动理由”,而加一次息也不会对经济和市场造成什么冲击,毕竟已经充分预期了,且这次推动通胀走高的油价和机票酒店看似也不是多么有持续性。
这样做反而可以稳定信心,推动美债期限溢价先回落,然后甚至推动美债整体筑顶回落。短周期加息或降息,都是提前计入,都是“反着走”,2024年和2025年降息是这样,1997年加期也是这样。
🏵️市场在事前往往因为害怕加息影响而回避加息不做准备,但在看到加息风险无可避免时又过度担心加息后的冲击,这大可不必。
我们与市场想法的不同之处在于:不认为加息是洪水猛兽,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。
不是说不会造成扰动,但短暂的加息更多是提前兑现,如果造成扰动,反而可能提供更好买点,但如果强行不加带来短期提振,却可能造成未来更多麻烦。Pantera Capital创始人称美国财政部债券回购计划弄巧成拙Techub News 消息,Pantera Capital 创始人 Dan Morehead 在 Bloomberg Crypto 节目中表示,美国财政部扩大债券回购计划是一个弄巧成拙的“虚张声势”。他认为,投资者几乎立即看穿了财政部长 Scott Bessent 的这一举措。
Morehead 指出,8 月 19 日 Bessent 将债券回购规模翻倍至每次操作至少 40 亿美元,以降低借贷成本。但他认为,相对于财政部每年必须出售的 2 万亿美元债券而言,这一增幅微不足道,反而暴露了债务问题的严重性。
Morehead 将比特币 8 月 26% 的涨幅直接归因于此,并重申加密货币是一种宏观交易,在政府持续扩大债务时会受益。他预计当前回调结束后,比特币将开启新一轮上涨。(BeInCrypto)全球央行行长在杰克逊霍尔会议警告 AI 或引发金融不稳定Techub News 消息,全球央行行长在杰克逊霍尔会议上警告,AI 的预测能力可能削弱央行对经济的控制,导致金融不稳定,并需要新的监管方法。
(Crypto Briefing)欧洲央行计划直接发行区块链欧元,称稳定币无法替代央行货币Techub News 消息,欧洲央行执行委员会成员伊莎贝尔·施纳贝尔在杰克逊霍尔研讨会上表示,欧洲央行希望直接在区块链上发行欧元,作为代币化市场的结算资产。她强调,只有央行能创造此类资产,并指出稳定币应被视为央行货币的补充而非替代品,因其在危机中无法像央行一样扩大供应。
施纳贝尔提及将于下个月上线的 Pontes 项目,该项目将连接欧元区结算主干 TARGET 服务与市场区块链平台,实现央行货币的原子结算。此前测试阶段,9个司法管辖区的 64 家机构通过近 58 个用例结算了约 16 亿欧元。
数据显示,美元锚定稳定币流通量约 3040 亿美元,而欧元锚定代币不足 10 亿美元。施纳贝尔警告,若私人代币主导结算,欧洲将使用美元结算。 (BeInCrypto)巨鲸一周内购买超 39,150 枚比特币,价值约 30 亿美元Techub News 消息,分析师 Ali Martinez 援引 Santiment Intelligence 数据显示,比特币巨鲸在过去一周内累计购买了价值约 30 亿美元的比特币,数量超过 39,150 枚。同期,比特币 ETF 也录得超 9.2 亿美元资金流入。Martinez 指出,近期反弹主要由巨鲸推动,而散户投资者可能仍在抛售。
然而,在新任美联储主席凯文·沃什于杰克逊霍尔会议上展现鹰派立场后,部分分析师对熊市是否完全结束持谨慎态度。Rekt Capital 警告,若近期上涨仅为熊市反弹,比特币可能在随后几周回调。Crypto Haris 则预期价格将首先回落至 74,000 美元,甚至可能下探 62,000 美元。 (CryptoPotato)顶级经济学家在杰克逊霍尔会议探讨代币化货币对国际货币体系影响Techub News 消息,顶级经济学家在杰克逊霍尔会议上发表重磅演讲,探讨了国际货币体系的演变格局以及代币化货币形式对其产生的影响。该演讲分析了新兴金融技术如何重塑全球货币体系,并强调了代币化资产在其中的潜在角色。(@jerallaire)国际清算银行行长:稳定币并非大规模可信支付手段Techub News 消息,国际清算银行(BIS)行长 Pablo Hernández de Cos 在杰克逊霍尔经济政策研讨会上表示,稳定币并非大规模可信的支付手段。
该言论是在美联储首次将加密货币与稳定币列入该年会官方议程的背景下发表的。(@WuBlockchain)某大户于数小时前做多 3.2 万枚以太坊,价值约 8000 万美元Techub News 消息,某大户于数小时前通过 10 倍杠杆开仓做多 32,000 枚以太坊,价值约 8000 万美元。该操作发生在 Jackson Hole 演讲前夕,目前仓位已浮盈约 52 万美元。
由于原文未披露具体钱包标识,该交易者身份尚不明确。此次高杠杆交易反映出部分资金在重要宏观事件前进行方向性博弈,其仓位风险及后续操作值得持续关注。某匿名地址于 Jackson Hole 会议前做空 4700 万美元比特币Techub News 消息,某匿名地址于 Kevin Warsh 在 Jackson Hole 发表演讲前开立名义价值 4700 万美元的比特币空头头寸。
该时机选择引发市场关注,Jackson Hole 会议为全球央行年度重要会议,通常会释放货币政策信号。目前无法确认该地址是否基于特定信息进行交易。美联储首次将加密货币与稳定币列入杰克逊霍尔年会官方议程Techub News 消息,美国堪萨斯城联储在本周举行的第 49 届杰克逊霍尔经济研讨会的官方议程中,首次明确列出了“加密货币”和“稳定币”作为议题。这是自 1978 年该年会创办以来的 48 届历史中,首次将私人数字货币作为会议主题。
本届研讨会于 8 月 27 日至 29 日在怀俄明州举行,主题为金融创新及其对支付与政策的影响。议程安排了六篇论文和三场小组讨论,内容涵盖支付、代币化与银行业务。美联储主席 Kevin Warsh 将于周五上午发表开幕致辞。(BeInCrypto)美联储主席 Warsh:Jackson Hole 讲话或明确利率政策走向Techub News 消息,美联储主席 Kevin Warsh 将于 Jackson Hole 发表就任以来首次重要演讲,阐述其对通胀和利率政策的看法。近期通胀数据放缓缓解了 9 月加息压力,但美联储内部对当前 3.6% 的政策利率是否足够限制性仍存在分歧。
三位官员在 7 月会议上投票支持加息,其面临的核心问题是通胀居高不下源于暂时性冲击(关税、能源价格)还是需求过剩。该演讲可能明确利率政策走向,即维持高位、进一步上调还是随着临时压力消退而下调。(CryptoBriefing)
点击小程序查看报告原文 北京时间今天凌晨结束的9月FOMC上,美联储如期加息25bp,将基准利率升至3.75%~4%,是继2023年7月加息周期结束、2024年9月开启降息和2025年9月继续降息三次后,美联储的首次加息。 我们最早在7月FOMC点评中就提出,当前环境和1997年“预防式加息”有类似之处(《如何才能“预防式加息”?》),8月Jackson Hole沃什转鹰后又提示,从维护美联储信誉角度,9月最好加息(《沃什转鹰意味着什么?》、《如果加息会发生什么?》)。 加息后,美元站上100、10年美债小幅走高至5%,黄金微跌,美股科技微跌、传统股票因受利率影响更大跌幅更多,如地产银行。市场整体反应不大,更多在敏感的美元和传统股票上,这与我们在(《如果加息会发生什么?》)中提示一致:短暂的加息或降息更多是提前计入,除非连续加息(三次甚至以上)。市场的问题往往是事前因为害怕加息的影响而回避加息问题不做准备,却又在看到加息无可避免后过度担心加息后的冲击。实际上,我们认为加息不是坏事,不加息也未必是好事。 图表:会议后CME利率期货仍隐含年内再加息1次预期 资料来源:CME,中金公司研究部 那么,走到这一步后,市场关注的焦点在于,美联储加息一次够吗?对市场后续有和影响?我们在本文中将聚焦于此做出分析。 此次加息的特点:高度预期的加息,中性加息 首先,此次加息是一次高度预期的加息:1)CME利率期货隐含的9月加息概率已高达93%;2)5%的10年美债扣掉70bp的期限溢价,余下4.3%的利率预期隐含了至少两次加息;3)主要华尔街投行都预计9月加息。 图表:会议前CME利率期货隐含9月加息概率高达93% 资料来源:CME,中金公司研究部 图表:当前5%的美债利率隐含70bp的期限溢价,余下4.3%的利率预期隐含至少两次加息 资料来源:Bloomberg,中金公司研究部 图表:会议前主要华尔街投行都预计9月加息 资料来源:The Wall Street Journal,Nick Timiraos,中金公司研究部 其次,这是一次整体中性加息:1)加息25bp,完全符合市场预期,沃什表态维持与上次基调一致。8月Jackson Hole沃什转鹰后,8月非农、PPI和CPI又接连超预期,迫使沃什兑现鹰派承诺。对沃什而言,此次加息已是“箭在弦上不得不发”。沃什此次讲话与8月Jackson Hole会议表态基本一致:重点强调当前的通胀水平依然高于目标,且美联储的工作重心仍是价格稳定。 图表:8月非农新增就业16.2万大超预期 资料来源:Haver,中金公司研究部 图表:8月整体CPI符合预期,但核心CPI环比超预期,导致核心CPI同比几乎持平上月 资料来源:Haver,中金公司研究部 2)“点阵图”预计2026年还有一次加息,2027年持平,部分缓解市场对超预期鹰派的担忧。虽然点阵图的参考意义因沃什拒绝给出自己的预测而大打折扣,但依然是一个市场关注的参照。剩余18名委员的利率预测中值显示,2026年利率“中位数”升至4.125%,较6月“点阵图”的中位数3.875%多出一次加息预期,意味年内预期还有一次加息,这个与市场广泛预期的加息两次一致;2027年中位数持平,这少于CME利率期货此前预期的总计4次加息。 图表:点阵图2026年利率中位数4.125%,隐含年内还有1次加息,2027年持平 资料来源:美联储,中金公司研究部 图表:9月会议上美联储上调2026年通胀和增长预测、下调失业率预测 资料来源:美联储,中金公司研究部 美联储加息一次够吗?不存在连续且大幅加息的基础,除非油价失控 在这次已经高度预期的加息之后,美联储是否会连续且大幅加息?从本次会议的表态及当前基本面角度看,不存在连续且大幅加息的基本面基础(三次甚至以上),除非后续油价失控。高利率本身也将逐步传导到金融条件,从而抑制经济增长,这成为阻碍继续大幅加息的“反身性”因素,如当前美国30年抵押贷款利率已经逼近7%。 首先,从本次会议沃什的表态来看,沃什依然回避对未来利率走势做出前瞻指引,在新闻发布会上的基调也是延续Jackson Hole会议上认为美联储工作重心依然是价格稳定的表态,并没有太多超预期的鹰派内容[1]。 其次,从美国自身经济基本面角度,高利率也会对传统需求形成抑制,甚至压制AI投资,阻碍美联储连续加息,形成利率的“反身性”。目前美国经济K型分化,当前利率走高将反过来压制传统需求,从“反身性”角度抑制大幅加息。事实上,美国传统需求已受到高利率的抑制,尤其是利率敏感的地产和投资。8月ISM制造业PMI从7月高点55.6回落至54.6,成屋销售也在高利率抑制下再度回落。作为重要增长引擎的AI,由于龙头ARR的放缓和自由现金流逐步开始转负,对外部融资依赖度也在增加。在需求侧面临瓶颈的背景下,如果融资成本大幅抬升,也将削弱资本开支的意愿,进而影响整体增长。换言之,加息反而导致无法加息太多。 图表:8月美国ISM制造业PMI回落至54.6 资料来源:Haver,中金公司研究部 图表:近期利率的走高推动地产数据再度回落 资料来源:Haver,中金公司研究部 图表:除微软、Meta外的云厂商二季度自由现金流已经转负 资料来源:FactSet,中金公司研究部 图表:当前云厂商19.9%的加权ROIC高于WACC的9% 资料来源:FactSet,中金公司研究部 除非油价大幅失控。我们测算,若油价中枢维持在100美元以上甚至更高,那么CPI将无法继续走低,将给美联储带来更大压力,这也同样会给11月将面临中期选举的特朗普更大压力。我们测算,若油价三四季度中枢降至80美元,CPI同比会在年底回落至3.0%左右。 图表:我们预测若油价中枢不超过100美元,美国CPI同比年底大概率回落 资料来源:Haver,中金公司研究部 加息对市场影响?短暂加息往往是提前计入,市场通常“反着走” 我们此前多次提示,对市场而言,此次加息未必是坏事,而不加息未必是好事。 短暂的预防式加息,在“满足”市场对重塑美联储和美债信任需要的同时,影响更多是提前计入预期,所以市场往往“反着走”,兑现时反而是美债利率的高点和美股的低点,1997年格林斯潘加息一次如此,2024-2025的短暂降息同样也是如此(《如果加息会发生什么?》)。相反,只有持续大幅加息才会通过提高融资成本和收紧金融流动性对实际增长和金融市场造成更长期和大幅的冲击,典型如2022年俄乌冲突后为应对高通胀525bp的加息。因此,对于短暂的加息,扰动反而可以提供更好的买点。 回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小。 我们复盘了1990年以来美联储6次加息周期:1)美债跌幅主要在加息前,预防式加息兑现后美债往往转为上涨,历次加息后美债平均下跌18天后(数据为1990年以来加息后表现中位数,下同)转为上涨,1997年预防式加息后长债利率很快见顶回落,2)美股在加息后会有扰动,但平均2月内反弹,预防式加息后反弹更快,标普平均在加息后59天下跌4.7%后、纳指平均在加息后68天下跌8.1%后重拾涨势,在1997年的预防式加息周期后反弹更快,标普下跌17天、跌幅6.5%后转为上涨,纳指下跌仅8天、跌幅3.8%后反弹。3)黄金同样如此,历次加息后平均82天下跌2.3%后转为上涨。4)美元涨幅更多在加息预期阶段,加息后并不必然大幅上涨,除非2022年那样连续大幅加息。5)AH股在历次加息后涨跌不一,更多受到国内基本面的影响,如1997年美联储预防式加息后,国内经济复苏叠加香港回归预期推动AH市场共同继续上涨。 图表:回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小 资料来源:Bloomberg,中金公司研究部 从各类资产计入的未来一年加息预期来看,利率期货(3.0次)铜(1.6次)美债(1.0次)=美联储点阵图(1.0次)黄金(0.8次)道琼斯(0.1次)标普500(-0.5次)纳斯达克(-1.1次),这意味铜、美债和黄金计入加息预期较多。具体而言: 图表:当前铜、美债和黄金计入较多加息预期,权益市场相对乐观 资料来源:Bloomberg,中金公司研究部 ► 美债:先修复期限溢价,长端名义利率或逐步筑顶甚至回落,体现“赔率”和交易机会。当前长债利率已完全计入年内再加息一次的预期,假设美联储年内再加息1次,对应10年美债利率中枢约4.8-5%。美联储此次兑现鹰派承诺也将有助于稳固联储信誉,从而缓解长债期限溢价上行压力。 图表:若美联储年内再加息1次,对应长债中枢4.8~5% 资料来源:Haver,美联储,中金公司研究部 ► 美股:并不悲观,短期扰动或提供更好介入机会。我们在6月的年中展望里就进一步上调标普500点位至7800-8000(《“殊途同归”的K型分化》)。市场走到这一点位后的纠结震荡,除利率上行带来的流动性扰动外,更多因为AI需求侧放缓带来的回报不足担忧。整体估值并不贵,随着加息落地,如果AI产业发展有新催化,美股仍有上行空间,短期如果出现较大扰动也可以提供更好买点。 图表:基准情形下,我们年中上调2026年标普点位至7800~8000 资料来源:Bloomberg,中金公司研究部 ► 美元:短期受到加息带来的信誉以及利差提振,我们依然预计整体维持震荡格局。短期内,美元仍受到加息带来的美联储信誉以及利差因素提振,叠加美国经济仍具韧性,我们依然预计美元指数维持96~99区间震荡格局。 图表:我们预计到年底美元指数在96~99区间震荡,不至大幅走弱 资料来源:Haver,Bloomberg,中金公司研究部 ► 黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。仅仅基于美债利率和美元的静态测算看,我们测算黄金支撑位在4200-4500美元附近。除非连续加息,黄金的下行压力相对可控,但上行空间也需要更多宏大的叙事。美联储不加息可以给黄金营造出信任丧失和去美元化的宏大叙事,而加息恰恰削弱了这一叙事,所以上行空间不如不加息时大,得等待更多叙事催化。 图表:我们静态测算,当前美元和实际利率支撑的金价大约在4200~4500美元/盎司 资料来源:Wind,中金公司研究部 图表:当金价超过5500美元,面临新旧体系分水岭的对抗,将会面临剧烈波动 资料来源:Haver,IMF,World Gold Council,UCGS,中金公司研究部 [1]https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20260916.pdf Source 文章来源 本文摘自:2026年9月17日已经发布的《美联储加息一次够么?》 刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867 项心力 分析员 SAC 执证编号:S0080526050001 SFC CE Ref:BXU271 杨萱庭 分析员 SAC 执证编号:S0080524070028 SFC CE Ref:BXS665 郝悦宁 联系人 SAC 执证编号:S0080125070024
