
Loading...

Loading...
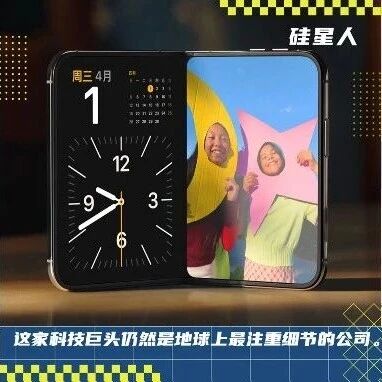 一文看完苹果发布会:折叠iPhone又给所有手机上了一课(除了AI)作者|陆
微信|SHARK_CHILI_LU
北京时间 9 月 10 日凌晨,John Ternus 首次以苹果 CEO 的身份主持了这场秋季新品发布会。iPhone 18 Pro 和 Pro Max、AirPods 5、Apple Watch Series 12 与 Ultra 4 依次登场,折叠屏则留给了最后的“One more thing”。
图源:Apple
标准版 iPhone 18 和第二代 Air 没有在这一晚出现,整场手机新品的重心,明显向高端“移动”了。
1
苹果终于发布了折叠屏 iPhone,可是大家都猜错了名字
关于折叠 iPhone 的名字,大家替苹果操了很久的心。 最早爆料的 iPhone Fold 最直白,iPhone Ultra 听起来也符合“有史以来最贵 iPhone 的这个标签”,然而最后出现在发布会上的却是 iPhone Duo。
Duo 这个名字让我立刻想起微软的 Surface Duo,那台由两块独立屏幕组成、像小本子一样打开的设备,曾经也让人期待手机能有另一种用法。可惜这个系列没能走下去,如今两代产品都已结束系统与安全更新。苹果这次展开的是一块连续的柔性屏,技术路线不同,但那个熟悉的名字,还是让人忍不住多想了一下。
图源:不客观实验室
把 iPhone Duo 合起来看,它的轮廓更接近一本护照。5.4 英寸外屏听着不大,苹果给出的显示面积却相当于 iPhone 18 Pro 的约九成;打开之后,7.6 英寸内屏比 Pro Max 多出约一半显示面积,内外屏保持相同的画面比例,内容在开合时可以按比例展开,减少切换屏幕后重新排布的突兀感。
图源:Apple
在演示里,比屏幕尺寸更容易让人注意到的,是挪到侧面的 Dock 和操作控件。苹果把过去占据上下空间的部分按钮移到两侧,给内容留出更多纵向空间,也让拇指更容易够到。
图源:Apple
邮件可以同时显示列表和正文,两个应用可以并排运行,同一个 Safari 也能打开两个窗口,淘宝京东拼多多比价时终于不用反复切来切去。
图源:Apple
这些用法在安卓折叠屏上已经不陌生了。轮到苹果来做,我其实更想知道微信里的链接、购物页面、文档和视频,能不能同样顺畅地利用这块屏幕。发布会上展示的系统应用适配只能回答一部分问题,真正每天会碰到的,是那些我们用得最多、却未必会第一时间为新形态重新设计的应用。
苹果还预告在今年晚些时候,USB-C 版 Apple Pencil 将能在 Duo 的内外屏上使用,iPhone Duo 的侧边按钮集成了 Touch ID,内屏的 FaceTime 摄像头藏在显示屏下方;手机半折着放在桌上,可以自己站住拍照、打视频电话;进入待机显示也不再要求一直插着电。几项功能放在一起,已经能让人想到床头、办公桌和出差途中的具体用法。
图源:Apple
图源:Apple
当然,折叠屏打开之后,没用过折叠屏的用户最先找的恐怕还是那道折痕。
图源:APPLE 美国现场 爱范儿拍摄
苹果在这场发布会上花了相当多时间解释屏幕结构,表面采用纳米纹理处理,减少眩光和反射;定制聚合物覆盖层与防刮涂层负责保护表面,内部还有高强度玻璃、允许各层在弯折时相对滑动的黏合材料,以及位于底部的钛金属支撑板。
图源:Apple
发布会还展示了铰链匹配、逐台扫描和微层补偿等制造环节,想让一块能反复弯折的屏幕看起来足够平整,显然要处理的远不止中间那一道印记。听到屏幕下面的钛板,我想到的是三星前段时间公布的 Flex Titanium。
三星在 7 月 15 日的官方介绍中,提到了一套由钛合金薄膜和钛板组成的结构:薄膜位于 OLED 面板下方,提供内部支撑;更下方的钛板则支撑整个显示模组,并通过折叠区域的微孔设计兼顾弯曲能力。三星希望借此减轻折痕、提高耐用性,同时继续压缩显示结构的厚度。
图源:三星
把两个介绍放在一起看,确实很容易联想到此前关于三星为苹果提供高度定制折叠显示方案的传闻。至少在材料选择和支撑思路上,两者有值得对照的地方。不过仅凭“都用了整块钛板”还不能确认它们采用同一套结构,更不能把面板供应直接等同于整机折叠方案,苹果这次强调的表面处理、铰链、叠层和装配校准,也都在影响最终效果。
Duo 内部采用 A20 Pro、C2 调制解调器和双电池设计。苹果标注的内屏视频播放时间最长为 31 小时,外屏为 44 小时;有线快充约 20 分钟可充至最多 50%。这些是指定条件下的测试结果,日常频繁开合、拍照和联网使用的续航,还要等实际测试。
图源:Apple
拍照方面,它配备 4800 万像素主摄和超广角,支持主摄提供的 2 倍光学品质变焦,但没有 Pro 系列的独立长焦和可变光圈。
图源:Apple
折叠结构倒是带来了一些很生活化的功能:被拍的人可以在外屏看见自己,拍孩子时可以播放动画吸引视线,合照也能让手机判断大家准备好后自动拍摄。15999 元的起售价并不意味着 iPhone Duo 的每一项相机配置都超过 Pro Max,贵出来的部分更多落在这套屏幕和结构上。
图源:Apple
交互方面一直都是苹果的强项,iPhone Duo 用丝滑的动画效果,给这个世界上所有其他的手机厂商结结实实的“上了一课”。
当演示中的 iPhone Duo 在掰开的一瞬间内屏亮起,外屏进入磨砂玻璃效果的那一瞬间,你就明白了这家科技巨头仍然是地球上最注重细节的公司,那种宛如翻开一块玻璃的“通透感”,值得所有友商好好学习。
图源:Apple
值得注意的是,国行 iPhone Duo 的上市安排这次也需要把发布前后的消息分开看。
发布前曾有国行可能因 eSIM 适配而晚到的说法,这很容易让人想起去年的 iPhone Air。不过,截至发稿,苹果中国官网已经明确写出:10 月 16 日晚 8 点接受预购,10 月 23 日发售,与英文新闻稿中的首发日期一致。
图源:Apple
我更关心的,其实是已经用上 iPhone Air 的人这次能不能“少跑”一趟营业厅。毕竟手机的照片、应用和设置都可以在换机时迁移,手机号码能否一起过去,却取决于运营商是否支持相应的 eSIM 转移方式。
苹果中国官网对 Duo 的说明仍然要求前往运营商线下营业厅,核验身份证件并激活 eSIM;目前也没有看到明确适用于国行 Air 换 Duo 的免到店迁移承诺。
因此,我们还不能把系统里的“eSIM 快速转移”理解成大陆用户一定能用;甚至发布会上介绍的 iOS 27 可以支持两部 eSIM 版 iPhone 进行“信号接力”的功能,中国大陆用户也暂时无缘。
图源:Apple
对第一批接受 eSIM 的用户来说,去年已经为了体验新形态的 iPhone Air 调整过一次使用习惯,今年换机时如果还能再省掉一道手续,体感上的便利可能比发布会上许多漂亮的过渡动画都更加直接。
1
可变光圈终于来到了 iPhone Pro 上
把目光从 Duo 移开,iPhone 18 Pro 这次最值得展开说的是相机和散热。
iPhone 18 Pro 的 4800 万像素主摄加入可变光圈,提供 f/1.48、f/1.8、f/2.8 和 f/4.0 四档选择。系统可以根据场景自动调节,也允许用户自己控制。
图源:Apple
暗处需要更多进光量,合影时希望前后排都清楚,或者想主动改变画面景深,现在的新 iPhone 多了一项真正发生在镜头里的机械调节。不仅如此,iPhone 18 Pro 还首次加入了相机的 Pro 控制选项,能够自行 调整快门速度、白平衡和直方图,常用设置可以放到更容易找到的位置。
图源:Apple
对喜欢拍照的人来说,这比再多几个预设滤镜更有探索空间。不过小尺寸传感器上的光圈变化最终能带来多大程度的自然虚化和画质提升,虽然苹果在发布会用样张展示了可能性,但日常随手拍能否稳定得到同样的改善,才决定这项功能会不会经常被用到。
图源:Apple
芯片方面,A20 Pro 进入了 2 纳米制程,苹果为其增加了第二组神经网络引擎,总计 32 核,并把芯片与内存的封装布局重新调整,让芯片更直接地连接散热系统。新一代均热板面积达到上一代的三倍,官方宣称,整机持续性能相比 iPhone 17 Pro 最高提升 40%。
图源:Apple
这些变化放在游戏、长时间拍摄和设备端 AI 里更容易理解:手机刚开始运行时有多快,和运行十几分钟后还能有多快是两回事。苹果这次把不少篇幅花在热量怎么被带走上,也让人更期待后续的持续负载测试。
图源:Apple
续航方面,发布会介绍 iPhone 18 Pro Max 最长 45 小时视频播放是针对纯 eSIM 机型的,中国官网给国行标注的是 43 小时。;国行 Pro 和 Pro Max 分别从 9999 元、10999 元起售,9 月 12 日晚 8 点预购,9 月 18 日发售。
贯穿这些硬件介绍的 Siri AI,也终于有了更多可以落到具体操作上的演示。
图源:Apple
演示视频中,当使用者问 Siri “妈妈来访时想一起做什么”时,Siri 从邮件和信息里找到食谱与聊天内容,再把缺少的食材加入购物清单。
图源:Apple
它还可以根据相机看到的内容回答问题,在应用中执行操作,并通过独立的 Siri 应用保留和接续对话。比起单独回答一个常识问题,这类演示更接近人们对手机助理的期待:记得我收到过什么,也知道接下来该去哪里处理。
图源:Apple
Safari 现在能够基于 AI 监测网页变化、用自然语言生成快捷指令、打电话时调出相关订单信息,以及照片扩图和重新构图,也都沿着这个方向展开。
图源:Apple
图源:Apple
但功能演示之外,语言、地区和额度仍会影响体验:Siri AI 首先以英语测试版推出,部分依赖服务器模型的能力有使用限制,用户可以选择购买更高版本的 iCloud+来获得更多的使用时长。
国行页面对 Apple 智能的说明,依然是推出时间取决于监管审批。所以对于我们来说,买到新硬件与用上发布会上全部 AI 功能,还不能画上等号。
图源:Apple
1
Airpods 5 和新 Apple Watch
AirPods 5 的变化倒是很容易说清楚:这次两款都给了主动降噪。
图源:Apple
999 元的基础款以及 1149 元的无线充电盒款,都保留了不带硅胶耳塞的佩戴方式。后者多出耳柄滑动调音量、无线充电,以及更长的单次续航;开启降噪时,两款官方标称分别最长听 4 小时和 5 小时。
图源:Apple
两档产品只差了 150 元,我建议所有有意向购买的用户都选择 1149 元的版本。
苹果还表示,新声学结构让降噪效果相比上一代最高提升 50%。对于不喜欢耳塞深入耳道的人,值得关注这一代实际的佩戴和降噪表现。
图源:Apple
至于发布会上展示的实时翻译与 Siri AI,则仍要结合所连接的 iPhone、语言和地区支持情况来看。
在 Apple Watch 的演示里,我印象比较深的,是把刚刚没听清的话“找回来”的 Live Rewind 功能。
这是 Series 12 和 Ultra 4 借助 S11 芯片加入新的音频智能功能。餐厅服务员报完一串菜名、同事随口提了个建议,这些确实都是很容易错过的瞬间。现在你只需要双击数码表冠,Live Rewind 可以把此前 15 秒的讲话转成文字;同时 Siri Recap 则可以整理谈话中的要点,让整段“回忆”更加简介易懂。
图源:Apple
苹果表示,处理所用的原始音频随后会被删除,用户可以控制摘要功能何时开启;相关功能计划于今年晚些时候先以英语测试版提供。
除去音频功能的升级之外,Apple Watch 贴着手腕的传感器也重新设计了。发布会上给出的背景心率采样频率提高到每 5 秒一次,HRV 最频繁每 5 分钟采样一次,是目前最精准的腕上监测设备。
图源:Apple
新的 Readiness 评分会结合活动、睡眠和身体指标,帮助用户判断当天适合继续训练,还是应该放缓节奏。健康应用也展示了更多数据解读与个性化指导,不过其中依赖新 AI 能力的部分,同样有后续上线安排。
图源:Apple
Series 12 的标称续航仍为最长 24 小时;Ultra 4 的日常使用续航提高到最长 50 小时,标准运动追踪最长 18 小时,Max 延长运动模式则可达到 45 小时。
两款手表国行分别为 2999 元和 6499 元起,官网列出的预购时间是 9 月 11 日早 9 点,发售日期为 9 月 18 日。
看完这一场发布会,我最想尽快上手的还是 iPhone Duo,苹果已经把手机折起来了,接下来就等它进入那些不按演示脚本发生的日常中去了。
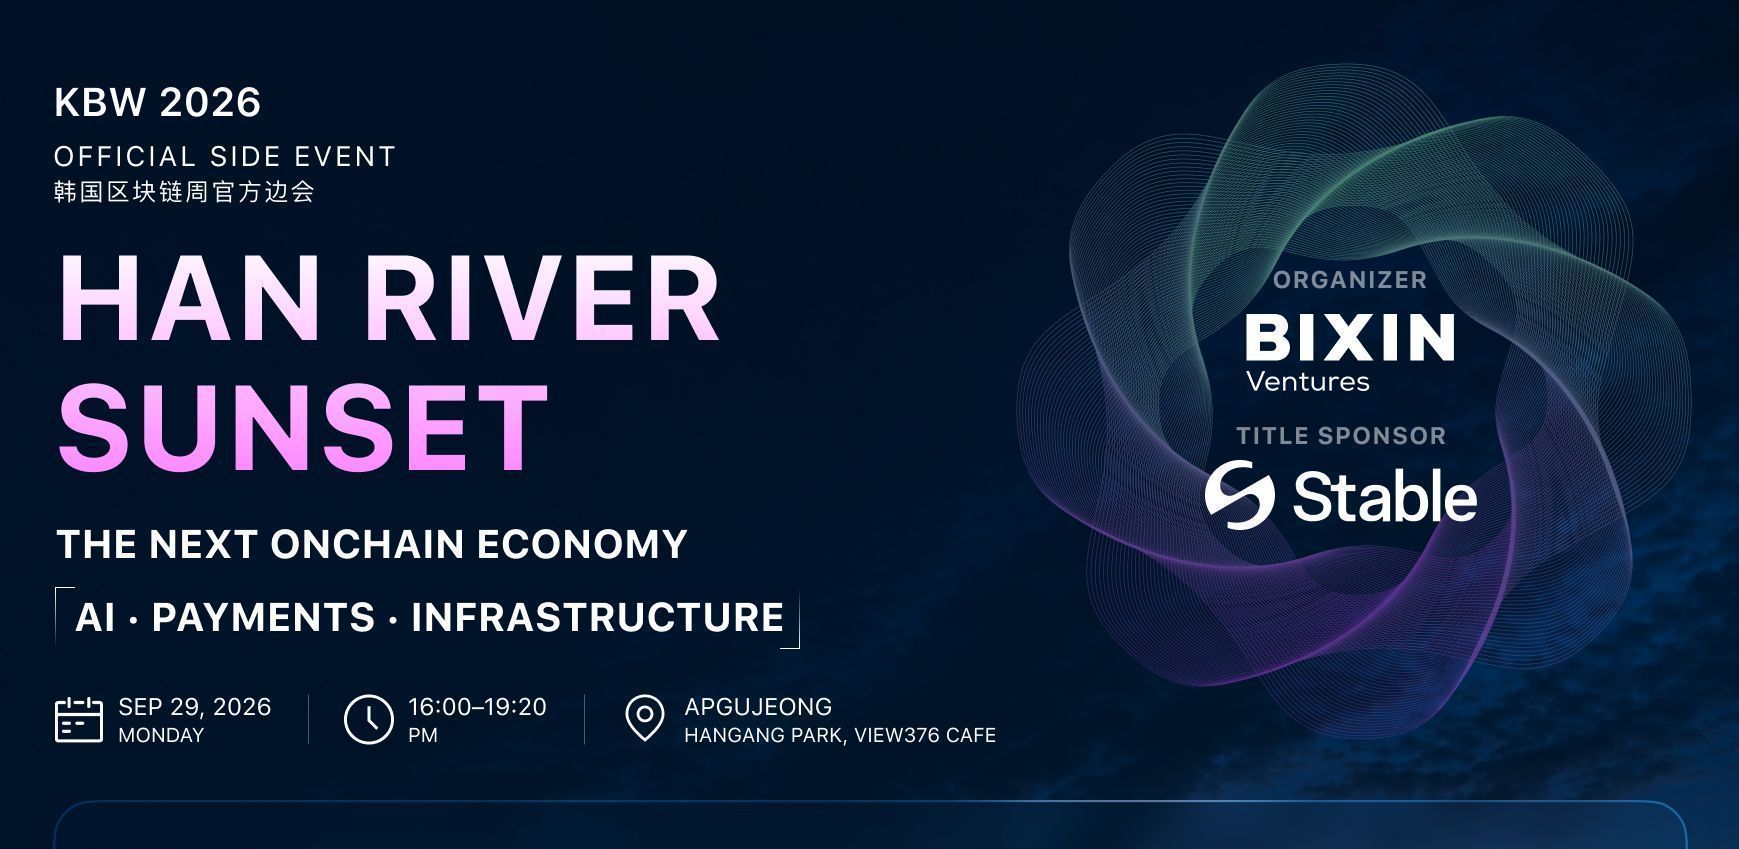 Han River Sunset 将于首尔举行,聚焦 Robinhood 掀起的资产代币化讨论与 AI 叙事的链上金融9月29日,Han River Sunset 将在首尔汉江畔 VIEW376 Cafe 举行,以“The Next Onchain Economy”为主题,由 BiXin 主办,Stable 冠名,Interlace、Ave.ai、OceanBase 及 AEON 等联合主办,汇聚创业者、开发者与投资人。
本次活动的一大亮点,是通过 GAZE 活动节点网络,为来宾提供身份展示与活动现场每个品牌的连接体验,把原本一次性、分散、不可追踪的线下社交,沉淀成结构化、可持续积累的关系数据。
重点圆桌“Payments × RWA × Infrastructure”将以 Robinhood 推进股票代币化与链上金融布局为背景,邀请高吞吐量公链 Conflux 与 Web3 安全平台 CertiK,探讨从稳定币到 RWA,链上金融如何走向真实应用,以及资产代币化所需的支付、性能与安全基础设施。
另一场“AI × Agents”圆桌将汇集AI链上交易平台 AnyTrade、智能体交易基础设施 Pieverse,以及免 Gas 支付通道 Q402 的构建者 Quack AI,讨论AI掌控资金后的信任、风险与执行问题。
五场 Keynote 分别由智能体经济结算层 AEON、USDT 支付公链 Stable、新型金融平台 Ave.ai、关键业务数据库 OceanBase 及稳定币银行基础设施 Interlace 带来,覆盖智能体结算、交易、支付与金融基础设施。
现场还将结合品牌展位、韩国本土媒体与社区、下午茶、礼品兑换与汉江风光带的美景为活动核心,为科技品牌建立线下存在,为行业伙伴创造真实的交流与合作机会。
[活动详情及报名](https://luma.com/w4cjeate)
以下是本次所有活动参与方的详细介绍:
AEON:为AI智能体经济提供支付与结算基础设施。
Stable:由USDT驱动、专为支付打造的Layer 1区块链。
ai:主打安全、专业、高效与全面服务的新型金融平台。
OceanBase:面向大规模关键业务的数据库基础设施。
Interlace:连接稳定币与传统金融,支持跨境支付、发卡及资金管理。
AnyTrade:融合AI辅助与链上交易,让用户自主掌控交易。
Pieverse:让AI智能体交易可审计、可合规的基础设施。
Quack AI:构建Q402,为AI智能体提供免Gas费支付通道。
Conflux:兼顾高吞吐量、可扩展性与去中心化的Layer 1区块链。
CertiK:结合形式化验证与安全审计的Web3安全平台。
ALPHIO:智能体交易平台,具体功能介绍待补充。
THEA:为风险市场开发预测性行为AI,提升高波动环境中的实时决策能力。
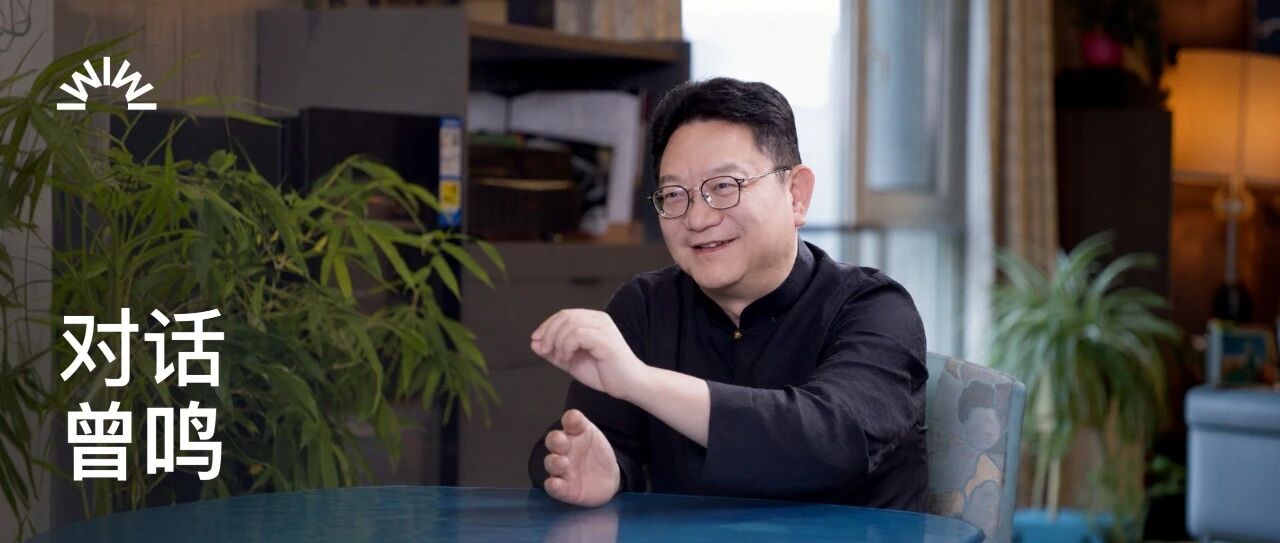 和曾鸣聊产业史观:我的非共识判断访谈:张小珺 x 曾鸣
曾鸣教授曾经是阿里巴巴集团总参谋长,也参与过两所商学院创建(长江商学院和湖畔),但他更令人熟悉的身份是:一名对企业战略有许多深度思考的研究者。不少创业者和企业家都受到过他的启发。
作为观察过互联网完整周期的研究者,今天我们聊了聊他对AI新时代、新范式的完整思考,并和历史上关键转折时期做了对照——聊完让我有了更全局的视角。
对AI的产业化发展,曾教授提出了许多“非共识判断”。我们总结了他的11个观点:
观点1:原生应用与基础设施成熟之间,还存在一个过渡性阶段;
观点2:我两年前以为AI到了Yahoo阶段了,现在看来,产业化还没有到浏览器阶段;
观点3:Anthropic、OpenAI,大概率不是原生应用阶段的大玩家、大赢家;
观点4:公共基础设施,只有一种商业模式成立,叫寡头垄断加政府强监管;
观点5:旧平台大概率不能演变成新平台;
观点6:岗位消失了,层级消失了,公司终将走向消亡,新的组织形式会兴起;
观点7:利他、同理心和自我逐渐变小,大概是走向卓越必不可少的因素;
观点8:战略生成系统:实际上是人跟AI一起训练一个组织的小模型;
观点9:机器人更好的类比,是电器的发展;
观点10:巨浪面前,没有人是安全的,谁觉得安全,谁就是最不安全的;
观点11:AI时代,人和人的差异在于创造力,就是“无中生有”的能力。
以下是文字精简版,完整内容还是收看我们的播客吧:)
完整的播客视频已于小宇宙、Bilibili、小红书、视频号、微博等全平台播出。
观点1
“原生应用与基础设施成熟之间,还存在一个过渡性阶段”
张小珺:曾教授,像你这样长期制定战略的人,在面对AI时代巨大不确定性时,也会感到迷茫吗?你的真实感受是怎样的?
曾鸣:的确非常困惑。你知道一定会有很多新东西,但你不知道哪些是稍纵即逝的小浪花,哪些代表未来的大浪潮;什么会变,什么不会变,这些非常让人困惑。
这是我为什么写这本书《智能:AI时代的商业、组织与战略的本质》。前几年,我一直琢磨这个问题,但很快又会把原来的想法否定掉。不过到今年上半年,情况开始明显:有一些趋势性信号开始converge(汇聚),出现相似信号。我看到一个可能的框架,可以解释当下很多事,甚至推演未来下一步的发展。我就不太焦虑了。
真正让框架浮现的,是我大概理解了AI产业化进入了哪一个发展阶段,以及每个阶段不同的运行规律。看清楚以后,对未来三、五年就有了清晰的指导意义。
张小珺:今天人工智能产业化发展到什么阶段了?你如何完整划分完整的周期?
曾鸣:我做过比较系统的研究。从PC互联网到移动互联网,再到云计算,以及第一次、第二次、第三次工业革命历史,我都研究过一遍。大致看,新技术出现——我讲的是,巨大、通用技术颠覆性创新——都会经历三个阶段,很有意思:
第一个阶段,技术逐渐被社会接受,成为这个社会的基础设施;
第二个阶段,基于这个基础设施产生海量新应用,进入百花齐放的时代;
第三个阶段,当这些海量应用出现,大家发现需要一些更底层的方法运行新的世界,我把它叫作“原生应用阶段”。
张小珺:以移动互联网为例,到了抖音、拼多多的诞生时期,属于原生应用阶段。
曾鸣:是的。早期比如,今天年轻人听说黑莓手机很少了,但黑莓手机是第一款被称为智能手机的,而且它在很长时间是垄断地位,市场渗透率很高。一直到2010年,还是美国市场智能手机的百分之四十几的市场占有份额,iPhone只有百分之二十几。实际上到iPhone 4以后,iPhone才开始领先跑。有了iPhone以后有了App Store,App Store以后出现了新一代原生应用。
我那时候投互联网、移动互联网,还有墨迹天气啊什么的,一堆应用当时日活很快都过亿了,但会很快发现:它们不代表未来。真正是要解决核心需求的主流应用,才是那个原生应用。
张小珺:为什么要先经过一个应用大爆发的时期,才能走到原生应用阶段?为什么原生应用不是诞生于第二阶段?
曾鸣:因为应用的爆发,给了技术下一阶段发展的方向。技术成为基础设施以后并不是停滞不前,它要寻找新的发展方向,但到底往哪方向发展,是不清楚的。
就像刚才讲的字节。它先做了今日头条,甚至在那之前还做了内涵段子等一系列小产品。因为在技术早期,你不知道哪个东西能work(奏效),必须不断尝试。第一阶段,文字内容已经成熟,才会出现今日头条。今日头条又探索出推荐算法——一种既是技术模式、也是商业模式的创新。之后,随着带宽、算力等条件发展,短视频才出现。短视频这一新的呈现形式,与推荐算法这一底层技术结合,才有了抖音这样现象级原生应用,真正成为国民级产品。
原生应用与基础设施成熟之间,还存在一个过渡性阶段。
张小珺:能把第二阶段叫做过渡阶段吗?——好多处在中间的创业者听了,可能会很伤心。
曾鸣:所以我会犹豫。第二阶段本身非常精彩,也非常有价值。我把原生应用称为第三阶段,是想告诉大家:第二阶段可能还有三到五年,是非常精彩的时间。你没办法跨越这个阶段。没有第二阶段的积累,就到不了第三阶段。
基于第一阶段的积累,现在该做的,就是第二阶段该做的事:让应用大爆发。
张小珺:我们今天在AI产业化周期的哪个位置?第一阶段已经结束了吗?
曾鸣:2026年是第一阶段基本完成的一个标志性阶段。核心原因是,今年年初,围绕token(词元)这个词形成了广泛共识。有两三个月,相关讨论非常密集。黄仁勋在英伟达GTC大会上说,英伟达的未来是token factory;Sam Altman也很快表达,OpenAI的核心是卖token。
为什么token重要?因为当一种技术有了标准度量衡,它就能够被规模化、标准化使用。今天,我们会说一度电、一吨水、一个GB流量。这些度量单位,让我们可以很简单地使用一项曾经非常前沿的技术。现在大家都知道:我调用多少token,能完成多少工作,需要付出多少成本。到这个时候,智能就开始成为社会基础设施。
这意味着第一阶段进入尾声,也意味着它开始成熟。它当然还会继续发展:服务越来越好,智能越来越强,成本越来越低。但它已经形成了相匹配的商业模式,也成为了大家能够理解和接受的新概念。这个阶段已经成熟了。
张小珺:那么,我们已经来到第二阶段没有?
曾鸣:今年有意思的在于,既是第一阶段基本完成的标志,也是第二阶段的开场。
今年春节前后,还发生了一件让大家特别兴奋的事:OpenClaw,也就是大家说的“龙虾”。很多人春节没睡好,天天都在疯狂研究、使用这些东西。“龙虾”让大家看到,一个能够独立完成任务的Agent(智能体)所蕴含的潜力。大家之所以如此狂热,正是因为看到了这种可能性。
所以我认为,AI正在进入第二阶段——智能体阶段。智能体,就是AI时代的新应用。
观点2
“我两年前以为AI到了Yahoo阶段了,现在看来,产业化还没有到浏览器阶段”
张小珺:这个类比或许有些刻舟求剑,但我们还是想试着做一下:如果把今天类比到互联网或移动互联网的发展阶段,大概相当于哪一年?
曾鸣:这是我琢磨了两三年的问题。两年前,我做过一次演讲,“让我们拥抱Yahoo吧”。当时我的判断是:Yahoo很快要来了。但到今年初,我自己也有点纠结:怎么好像产业化还没有到浏览器阶段。
张小珺:也就是说,你的判断更加前移了。
曾鸣:是。看到OpenClaw这些东西出来,我的第一个反应是:我们还在等一个浏览器出现。不是浏览器出来以后发生了什么,而是浏览器本身都还没出现。
因为和Agent同时出现的,是skill(技能、能力)。我们去想,Agent本质是什么?其实就是分享能力。我们把自己懂的能力封装起来,分享出去,让别人也可以调用和使用。OpenClaw提供了一个框架和思路:原来能力可以这样被封装、调用。
我突然想到,1992年我最狂热的是什么?是建网站。所有人都在想办法建网站,而建网站的目的,是分享信息。
所以,这一轮AI创新正在让我们从信息时代进入能力时代。海量的信息和知识已经被处理、数字化,今天人们不再需要像过去那样四处检索信息,而是直接问ChatGPT要答案。但大模型之所以有今天的成就,正是因为1992年前后的建站运动,让人们把信息放到互联网上,完成信息数字化的过程。
所以,做类比的关键,不是拘泥于技术表现形式,而是理解其背后的抽象结构和底层运行规律。当我想到:一个时代里,大家都在建站,分享信息;而今天,大家都在建Agent,分享能力——我就觉得,这个结构对上了。
浏览器为什么重要?浏览器完成了两个核心功能。第一,它通过HTML等一整套标准,建立了极其简单、统一的建站方式。于是,建站不再只是专业工程师的专业工作;只要有信息的人,都可以建站。它极大降低了创造和开发门槛。第二,它把浏览网站的门槛降到了接近于零。用户只需要点击,就可以完成信息浏览。于是,用户端一下子爆发了,供给端也爆发了,无数网站每天涌现。
但网站太多以后,大家又不知道该看什么。这时,Yahoo出现了。Yahoo最早是一个目录:在当天出现的一百个网站里,它告诉你哪些最有意思。后来网站变成一万个,它就告诉你排在前面的十个是什么,再进一步进行分类:娱乐、新闻、股票……
张小珺:Yahoo本质是在对信息进行结构化。它是在熵减,而不是熵增。
曾鸣:熵增的同时,一定要有熵减,降低大家的认知压力。我们今天处在熵增的过程中:各种skill(技能、能力)正在爆发。
张小珺:那谁有可能做“熵减”这件事?你看到AI时代Yahoo的雏形了吗?
曾鸣:我完全没看到Yahoo的雏形。所以我说,连浏览器都还没有出现。如果让我拍脑袋,我觉得下一个最大的机会,是一个类似浏览器的机会。它会把Agent标准统一起来,同时让用户用非常简单的方法调用Agent。然后,海量Agent才会爆发。这可能是未来两年最让人兴奋的一件事。
张小珺:假想一下,这样的产品可能是什么形态?先决条件又是什么?
曾鸣:我们可以总结抽象规律,但一定推演不出具体的产品形态。这正是需要大家去创造的地方。
张小珺:从Yahoo到Google,中间还有几年,你既然没看到这个时代的Yahoo,应该也还看不到这个时代的Google?
曾鸣:这是我现在没法回答的问题。我不太确定,这个时代是否一定会有Yahoo和Google之间那样巨大的鸿沟。因为Yahoo后来就没有了。我还看不清,也觉得讨论得太早。我们先等Yahoo出现,让Yahoo先辉煌三年,大概才能看到谁会去挑战它。
Yahoo在1995年成立,到2000年左右都非常辉煌。Google成立以后,最初只是给Yahoo提供To B服务,为它提供算法支持,像是Yahoo下面的一个“小弟弟”。
从这个意义上,是Yahoo孕育了Google。
观点3
“Anthropic、OpenAI,大概率不是原生应用阶段的大玩家、大赢家”
张小珺:这个时代最关键的变量是模型,你怎么理解模型?模型的本质是什么?可以类比于历史上的什么?
曾鸣:有很多可类比的。大家讲数据是新时代的石油,模型是一个炼油厂。
从广泛提供基础设施的角度,它又有点像另一个已经消失了的公司——美国在线AOL。它是互联网基础接入服务商,让所有人都能够接到互联网上,这本身是一个很巨大的工程。今天,大模型则是让所有人都可以轻易接入智能的入口。从这个意义,它也是一个基础设施服务商。
张小珺:你认为,OpenAI、Anthropic、DeepSeek、Kimi这些模型公司,只是一个基础设施服务商?
曾鸣:直白一点说,模型公司就是AI云公司——未来的AI云公司。
这也是为什么现在这几家大模型公司,和几家云厂商之间的博弈,在美国变得非常有趣、复杂。因为云厂商觉得,它们付出了太多,得到的太少;模型公司则大概率认为,自己将来要自建云服务,甚至自研芯片,像OpenAI这样的公司。
这两个生态之间,可能发生一些碰撞和重新整合,最后形成几个比较稳定的AI云公司。这个趋势,我觉得是确定的。
张小珺:大模型公司有没有机会从基础服务提供商,跃升为一家成功的应用公司?
曾鸣:这是一个开放的问题。如果主观给一个结论,概率不会太高。
张小珺:为什么?
曾鸣:没有历史上的先例。
张小珺:Codex现在做得很好啊,Claude Code做得很好啊,它们都是很成功的to C应用。
曾鸣:没有,这是大模型的一个基础延伸。Coding要成为基础智能的一部分。如果没有coding,我们今天都谈不上可以调用API,token就不会成立。是因为有了coding的能力,才让token变得这么有价值,因为它的智能程度、推理能力突破了。
张小珺:但你看,像Anthropic这样的公司,它成立才五年,短短几年就已经是估值万亿美金左右的公司,在人类历史上都非常罕见。你怎么解释这个现象?
曾鸣:这个描述本身是一个幻觉和误解。年轻人容易认为,每个时代“这一次不一样”。这就是典型的“这次不一样”。
我专门查过这个事情。回到我们刚刚讲的Yahoo,Yahoo在1995年成立,2000年达到了1,200亿美金的市值,五年时间。那个相当于什么呢?你把通货膨胀、纳指的涨幅算进去,那时候1,000亿美元,按大概8%年回报,就是今天1万亿美元的公司。
所以在2000年,五年时间能达到1,000亿美元市值,它对大家的震撼,不比今天Anthropic更不强烈。一样强烈。
我刚讲的那个后来消失掉的公司AOL,1988年开始提供服务,2000年高点的时候,是2,200亿美元估值,比Yahoo还高,是当时市值最高的一家公司。它再去收购传统媒体,收购华纳,达到3,000多亿美金,也是一个很恐怖的数据。
Google是1998年成立的,2005年达到1,000亿美元。黑莓公司在它的巅峰时期,也是一个硬件厂家,最快达到1,000亿美金估值的公司之一。
所以,当一个技术有这么大的冲击力,第一波成功跑出来的公司,就会有这么大价值。
我觉得,Anthropic、OpenAI是了不起的,无论是技术突破,还是商业成绩。但这样的先例,在历史上、在类似阶段都发生过。但是,它不一定能活到最后。它很可能会往后活得不错,但它大概率不是原生应用阶段的大玩家、大赢家。
即使回到我们讲的石油比喻,炼油厂跟化工厂也是两类企业。化工企业后面比纯粹炼油的企业要有价值得多。化工就是应用,炼油就是最基础的,把石油开采出来,再变成基础的油。
还有一个类比是汽车。汽车离开了石油肯定不转,但石油公司肯定做不了汽车。你没听说哪个汽车公司,是由石油公司转化而来的。
张小珺:我昨天刚好看了一下,陆奇博士在2024年说过一段话,他说:OpenAI这种AGI公司,未来一定会比Google大,只是大5倍还是大10倍的问题。
按你刚才的论述,我理解你不仅不认为“OpenAI是AI时代的Google”,甚至觉得它们可能只是历史上的过客,甚至会消失。是这么个观点吗?
曾鸣:我是这个观点。
我相信未来一定会有一个10万亿美元的公司,但未必是现在领跑的这两家。
我理解陆奇博士想说的是,未来会有一家“AI时代的Google公司”,它很可能比现在的Google大10倍。
张小珺:不,他说的就是OpenAI。
曾鸣:我理解。但那个时候,大家大概只想得到OpenAI会代表未来。
我自己是一个商业史研究者,我研究的是商业世界的动力学规律。我能看到的理论框架告诉我:第一阶段的企业,很难活到第二阶段;第二阶段的企业,很难活到第三阶段。
张小珺:这是为什么?
按理说,它们这么早就出现在市场上,对最前沿信息最敏锐,为什么不能及时转型?比如,我马上从一家基础设施公司转型成一家Agent公司,这个过程看起来很顺畅。
曾鸣:我觉得不顺畅。因为第一阶段的技术,核心是“可不可用”,它有很多原创性技术创新。第二阶段开始的标志,是第一阶段的技术发展渐渐缓慢下来,才能变成大家都能调用的技术——我就不用再去重新开发轮子了。而第二阶段的应用,需要很强的洞察力。它要的是产品很强的原创力,跟普通用户的同理心,以及一堆新的应用技术。
第二阶段并不意味着技术创新结束了。只是技术创新不一定再沿着第一阶段“把基础模型做得更强”的单一轨迹发展。应用爆发以后,会出现一批新的技术问题。你也可以把解决这些问题的技术,理解为新时代的模型技术。它依然有很多前沿创新可以做。
比如上下文管理。Agent要完成复杂任务,怎么理解、保存、调用和组织上下文,本身就有很多技术创新空间。你很难严格界定:这些创新到底算不算“大模型”,其实没有那么清楚。
在这之后,AI还可能出现新的技术范式。现在出现的很多neo lab,其中一部分人可能会转向探索和开发:这个阶段的应用真正需要哪些新技术。技术依然会进步。只是未必沿着原来的轨迹线性增长,而可能发生技术范式的变化。
所以,未来第二阶段的王者,可能是把强大的应用洞察和新的技术能力结合起来的公司。
观点4
“公共基础设施,只有一种商业模式成立,叫寡头垄断加政府强监管”
张小珺:在你看来,不管是中国还是美国,最后模型公司格局会形成什么样的状态?
曾鸣:非常简单。公共基础设施的行业,只有一种商业模式是成立的,叫寡头垄断加政府强监管。
第一,整个社会依赖于它,政府一定会强监管;第二,供给如此重要,不能只有一个供应商;第三,由于这个基础设施投入这么大,所以不会无序竞争,不会有很多供应商。
这就是经典的寡头竞争、政府强监管,保证社会有稳定、低成本的供给,这才叫基础设施,对吧?水电费能随便涨价吗?当然不能——我知道这个现实对很多现在创业的人很残酷。
张小珺:像OpenAI、Anthropic、Google这样的frontier前沿模型,如果它们最终会并存,这里面有优劣之分吗?
曾鸣:当然有优劣之分。这是这个阶段最有价值的竞争。我讲产业终局,并不否定现阶段这些竞争的重要性,也不否定这些企业了不起的地方。
而且今年,特别是Anthropic先领跑,OpenAI再跟上,Google阶段性被甩下,其实就是组织能力和技术能力出现了一些差距。像xAI和Meta,直接退出竞赛了。寡头竞争的过程中,已经有人退场、掉队了。
张小珺:为什么xAI和Meta会掉队?看起来它们资源很多,创始人高度重视,也算是“一把手工程”吧。
曾鸣:这就跟我新书里讲到的“智能复利”有关。Anthropic从去年下半年,可能到今年上半年开始,让大家比较清楚意识到:它们开始用大模型训练大模型了,也就是AI进入了它们的主业——大模型训练。它们把AI这个工具,用到了自己的主业上,模型训练能力大幅提升。
这也是为什么今年上半年,大家如此兴奋。大家发现,大模型还可以用这么快的速度,提升这么高的性能。这就是因为大模型本身进入了训练过程。但还没有到现在又很火的那个词——完全自我驱动的self-learning(自我学习)。它只是局部被使用,但已经产生了很大价值。
这两家公司也有组织上的优势。所以,当组织优势和一种新的技术运营方式结合,它就产生了巨大领先优势。而这个领先优势,已经开始把比较弱的玩家甩出去了。
张小珺:这是美国模型,中国模型公司会如何进一步演化?
曾鸣:中国和美国保持了两个不太一样的生态。中国模型公司会持续追赶和发展,但中国模型公司之间的竞争,也会有点类似美国公司。这几家大大小小的公司,最后比如说今年底,谁如果跑不到3T模型,估计谁就出局了。
它是淘汰赛,就像世界杯一样。你可能现在8进4,接下来4进2。最后留下有限的几家,成为基础设施。
张小珺:现在看起来谁淘汰了?美国我们知道了,中国呢?
曾鸣:就看年底。年底3T,现在大家卯足了劲在搞这个。等于智谱有点领跑,Kimi在3T上先交卷,成绩基本满意,再接下来看MiniMax,千问肯定很快会发。差不多都在跑这个新的竞技线。
张小珺:不论中美,模型格局今年会稳定下来吗?
曾鸣:还真不一定。可能要到前两三名的优势和后面拉大了以后,这两三家之间就不太容易再拉开了。要形成一个巨大的“黑洞效应”,让其他家很难超越。
在美国,Anthropic和OpenAI就从“智能复利”的飞轮开始,因为它们会继续往self-improving(自我改进)这条路上走,和其他人的差距会越拉越大。它们有点形成了“黑洞效应”。这也是为什么美国云厂商有点慌了:将来这两者之间会形成什么合作关系,变得非常重要。
张小珺:在你看来,做模型的窗口期关闭了没有?新公司还应该再做模型吗?
曾鸣:以我们定义的、作为基础设施的大模型公司的窗口,肯定关闭了。因为已经进入竞争接近、智能飞轮都已经跑起来的阶段了。你这时候进来,就完全没有积累了。
张小珺:这些模型公司最后是会趋同,还是会分化?
曾鸣:寡头竞争的特征是:有一定差异化,但又足够同质化。同质化保证可以被替代,差异化让大家还有钱赚。
张小珺:所以模型公司是好生意吗?
曾鸣:是个很好的成熟生意。我们为什么说企业都是时代的企业?你肯定不会是当红炸子鸡。过个三五年,如果你真的没有进入下一个阶段竞争,你就成了一个大家都调用你服务的公司。大家只会在不稳定的时候complain(抱怨),不会天天夸你。
观点5
“旧平台大概率不能演变成新平台”
张小珺:如果按照你说的,模型公司是基础设施服务商,未来什么样的公司能成为新的时代性的公司?
曾鸣:就是看谁是Netscape、谁是Yahoo,谁把Agent的标准建立起来,谁抢住Agent的用户入口——这个观点跟大家今天的想象很不共识。
你现在去WAIC大会,只有到地下一层一小块区域,才能看到做应用的公司。二、三层的大厂,做的都是现在已经有的东西。
未来三年,是有可能开始出现Agent入口的。因为Agent太多了。换一个普通人角度:你怎么知道哪个Agent能用?你敢不敢把一件重要的事交给Agent?你钱包敢交给Agent吗?你个人隐私敢交给Agent吗?这种信任从何而来?
这些东西都需要一个新的服务商来建立信任,让我们愿意说:"OK,我相信你定的标准,我相信你的推荐,我相信这个Agent我是敢用的。"
张小珺:新的时代,会诞生新的平台吗?
曾鸣:肯定会,入口就是平台。上一代的平台,是因为信息效率不够高,需要一个平台来让信息流转。今天,可以用判断力代替信息不对称,但判断力也是稀缺资源。
所以一样会出现双边市场——海量Agent开发商跟海量用户之间,怎么完成匹配?我们看一个网站,很容易判断好坏。但用一个Agent,是有可能出现很大负面影响的,判断Agent的能力要求高得多。
在这个阶段,我们大概率会让渡判断力给一个独立第三方,认为它是值得信任的。这就是典型的双边市场结构,有中等程度的网络效应。
张小珺:新的平台和旧的平台,不一样的地方是什么?旧的平台能演变成新的平台吗?
曾鸣:大概率不能。旧平台做的是简单信息匹配,新平台要做的是能力跟需求匹配,复杂度高了很多,两边的东西都发生了变化。这是新物种的匹配。
张小珺:所以还是会诞生新的公司?新平台的诞生,距离现在大概还有几年?
曾鸣:会诞生新的公司。因为你如果不是Agent原生,你怎么能判断得了Agent?怎么能给Agent提供一个最好的通用开发平台?——大概就是三到五年。
张小珺:今年大家也在谈Agentic OS,在你看来这是什么?现阶段重要吗?
曾鸣:我觉得没人能定义得了Agentic OS,我把它放在第三阶段。因为你是OS就开始调度资源,不再做匹配了——你只要告诉它一个意图,它直接调用市场上所有Agent,帮你把活干完,你都见不到那个Agent。
所以,只有到一个足够复杂的阶段,才需要直接调度Agent。Agentic OS,比我们想得要远。大家在第二阶段就容易去畅想第三阶段,这个讨论是有意义的,但大概率没法落地。
张小珺:Agentic OS的话语权,有可能被谁争夺到?——模型公司?应用公司?互联网公司?还是像苹果这样软硬一体的公司?
曾鸣:照我的理论框架,肯定是一个谁都不知道长啥样的公司,这才叫大创新。要不然它不deserve未来的那个价值。因为Agent长成啥样,咱们现在都不知道,对吧?
讨论第三阶段的好处是,你大概知道终局在哪个方向,做第二阶段的时候会更有针对性。
张小珺:今年Agent应用公司很惨淡,可以说是近两年的冰点。去年投资人投应用公司的热情高涨,但今年大家觉得"那不就是模型的一个skill吗",应用公司就很难融资了。这个现象会是短暂的还是长期的?
曾鸣:现在是应用领域创业者的反共识阶段。就是因为没有一个好的应用,让大家看到它有多大潜力,以及它该怎么做,大家都在摸索。
比如,视频生成是相对成熟的领域。做Agent的公司也很多,大家最终目标可能是做AI时代的TikTok。大家都知道离得很远,那你第一步到底做啥?这个非常考验功力。AI短剧、动漫,门槛太低,模型能力顶上来以后,基本上就干完了。
我们正好处在一个青黄不接的时候:模型的能力已经溢出到很多简单任务,它自己就能干了;但我们又没有找到一个足够大的场景,可以用Agent的方法真正让AI做一件足够复杂又足够有价值的事情。
大部分人低估了Agent的难度。去年大家有点像小孩过家家——有个新玩具,就开始下场玩各种各样的东西。考核标准也很简单,只要有ARR就好。一个新技术当然有价值,总有人愿意付费。所以,我去年底在整个硅谷的感受,就像一个创业天堂,所有人都玩得很high。但今年,模型能力有了大的突破,原来那一批过家家的小孩就被淹没了。
今年我听到一个普遍的感受:大家都觉得智能是真的能干活了,可以信赖了,因为推理能力达到了一定的水平。开始真有人想,我能不能严肃地拿它干点重要的活?这才是应用阶段开始的真实标志。
张小珺:模型公司会吞噬一切吗?
曾鸣:模型吞噬一切的前提是,所有的东西都在模型射程内。按现在的范式发展,模型肯定会有一个阶段性的发展,智能够用了,然后会有一堆新的技术出来,去做不同场景下的东西,那你模型就不可能吞噬到所有的一切。
我举个直观的例子。1892年爱迪生发明电灯泡,照亮了曼哈顿一平方公里的地。1910年有一个实质性突破,电网覆盖了美国主要城市。在那一年,才出现了两个真正的to C大应用:洗衣机跟电冰箱。收音机也是那个时候。第三个离不开的家用电器,空调,到1925年才出现。电视机到1930年才出现。
应用的发展,有它自己的规律。
讲到公司层面,有一个很有意思的选择。爱迪生发明了电,他认为发电更重要,所以成立了通用电器,最早做发电设备。但他没意识到电网非常重要,所以他的助理离开了,成立了美国第一家送电公司。而通用电器真正成功,是因为它生产出了最早的电冰箱跟洗衣机——是因为一个to C的应用突破了,电网成了基础设施,大家不再关心电网公司的品牌,但通用电器繁荣了六十年。
张小珺:现在的应用公司,做着做着就会开始训模型,比如Cursor,否则应用公司在和模型公司竞争的时候没有竞争力。你觉得应用公司应该训自己的模型吗?
曾鸣:我还是澄清一下概念。Agent跟模型之间的边界会逐渐清晰。Agent公司的技术创新可能也非常大,只是它不一定跟现在大模型技术创新的轨迹一样。同时,因为大模型之间的竞争,会让大模型能提供的能力成为一个大宗商品、基础设施。所以作为智能体公司,其实没必要再开发大模型了。
Cursor不是我们定义的这种主体。它只是在coding能力不够的情况下,在试模型能力的边界在哪。当模型发展以后,它其实被fold into,被包进去了,成了模型迭代的一个养料。这是两个完全不同的阶段。
张小珺:所以Agent公司不用自己训模型?
曾鸣:不用训传统意义上的模型。你可以稳定调用,不用担心模型公司切断你——有一个合理的替代品随时可以接上来。
张小珺:以Manus为例,Manus需要自己训模型吗?
曾鸣:Manus看它接下来想训什么样的模型。它做Agent,也要做很大的技术投入,所以Manus正好卡在那中间,得去探索边界在哪。但这可能都是我们阶段性遇到的问题:模型公司要怎么做应用,应用公司要怎么做模型。慢慢的,产业生态可能会更加清晰。
张小珺:也有人说,这一波AI应用很难形成上一代互联网、移动互联网时代那样的“数据飞轮”,你怎么看?
曾鸣:“数据飞轮”升级到了“智能飞轮”,这就是我讲的“智能复利”。
“智能复利”,是你调用了基础智能,让Agent具备更高的智能去完成特定任务,在这个过程中一定会有“数据飞轮”。“数据飞轮”的前提是真实世界反馈,真实世界反馈的前提是Agent要独立干活,离开人的参与。
这中间一定会有算法创新——包括上下文管理、记忆、新的交互方式。这会形成一个“智能复利”,在这个场景下变得越来越聪明,然后渗透延伸到其他场景,解决更复杂的任务。运气好撞上了最能规模化、最能泛化的那个场景的人,就最有可能形成黑洞效应,进入第三阶段的竞争。
张小珺:现在看到这样好的场景了吗?
曾鸣:应该还没有,有的话就火了。我1993年在UIUC读书,是浏览器诞生的地方,我可能是全世界最早用浏览器的一万人之一。整个校园都疯了,天天晚上不睡觉,在用浏览器看各种各样的东西。大家就会觉得,网上能看的东西怎么这么少?就有人意识到,做个网站上传上去肯定是最有意思的事情,马上有人发现这是一个商业机会,飞轮就转起来了。
张小珺:刚才说的是“数据飞轮”,AI时代的“网络效应”会是什么样?
曾鸣:“网络效应”会继续存在,成了这个时代的标配。因为最后还是要广泛连接的,越多元化、越差异化的数据越能产生新的洞察。同样类型的数据,规模到了一定程度,价值是边际效应递减。
“网络效应”的升级版是“黑洞效应”。“黑洞效应”就是应用场景越多,连接越复杂,你就更有可能拓宽你的智商。我在《智能商业》里讲过,DNA螺旋的两个组成,一个是“数据智能”,一个是“网络协同”——“黑洞效应”相当于这两个都升级了。
张小珺:可不可以说,到今天,一个非常好的to C Agent尚且没有诞生?
曾鸣:我有限的范围内没有看到。但它会出现,没有大家想得那么悲观。
张小珺:有没有可能,应用到最后就是几个模型公司做出来的?
曾鸣:有可能,OpenAI一直就想做。但能不能做到,那是看它的组织能力、创新能力。模型公司一定会想做,也一定会做,问题是最后能不能成。
张小珺:站在2026年AI应用的冰点时刻,你有什么想对苦苦挣扎的应用公司CEO说的?
曾鸣:找到自己发展的方向,认真做好自己的事情就好。融资是个很现实的问题,但是做一件全新的事情,早期就是会比较困难。
观点6
“岗位消失了,层级消失了,公司终将走向消亡,新的组织形式会兴起”
张小珺:2026年还有一个现象,除了这波应用公司,不管是在美国还是在中国出现了好多neo labs。他们的方向可能有AI for AI,有世界模型。你怎么看neo labs背后涌现的根本原因?大家为什么需要去探索新的模型范式?
曾鸣:可能几个方面。一部分人看到了现有范式天花板,或者像Yann LeCun(杨立昆),从原理上就认为这个事情有偏差,或者天花板有限,他终于有了机会去试一下自己一直有的想法。这是一类。
第二类是觉得scaling law有边际递减的趋势。不管它现在发展多好,早晚有这个趋势,大家才会一起都出来。
第三个反而是因为大模型的基础能力到了一定的程度,大家可以尝试一些跟现有大模型技术路径不太一样、但也非常底层的创新,比如像AI for Science,而且也需要大模型支持,但做的事情跟现在的大模型技术路径不太一样。这几大类都被统称为了neo lab。
张小珺:neo labs会成为一个过渡型的现象,还是会成为一个长期的组织形态?
曾鸣:我觉得它是新的组织形态的早期雏形。它会继续演化。它为什么会叫neo lab,就是因为不满意公司嘛——就是说,公司要被淘汰了。
张小珺:会吗?公司被淘汰。
曾鸣:肯定的。因为公司跟工业时代是一起产生的,工业时代之前没有公司,只有手工作坊。工业时代最大的制度创新就是终于有了公司这种组织形式,让现代化管理可以被运营起来,才能支撑公司的规模化扩张。它是个配套制度。如果工业时代的基本经济规律被挑战了,它的组织形态肯定也会被挑战。所以大家更愿意叫lab。
但我为什么说它是雏形?是因为它更像这批研究员在一起工作的状态,但它会变成未来普通人也用这种更加AI原生的方式工作,所以它会有一些新的演化。
真正的第一个neo lab是OpenAI。这批企业应该叫neo neo lab,借用了neo lab这种组织形式,但开始做不同的事。所以neo lab的本质应该是lab,不是公司。
张小珺:你觉得这个未来会成为常态?未来我们会叫那个组织叫什么名字?
曾鸣:现在不确定,大概也不会叫lab。你看我这本书里,我刻意从头到尾都在讲“组织”,特意不用“公司”这个词。
今年大家都在谈“AI原生组织”,为什么用这么复杂的三个词?就是因为这个词还没有被定义出来,这个组织形态也在刚刚的孕育期。可能五年以后,我们会有个新词,但今天没有。
张小珺:你觉得公司作为工业化革命的产物,它有可能会消失、会消亡?
曾鸣:科层制管理的这种公司制度会衰亡。但人类的分工协作会继续,组织永远会存在,因为有人的地方就有组织。但组织用哪种形态,是个历史演化的过程。
张小珺:为什么AI革命带来的变化如此剧烈,剧烈到连组织形态都已经从公司开始向其他的形态转变?
曾鸣:讲两个类比就能理解。第一个,至少把它类比工业革命,工业革命基本上颠覆掉了以前所有农业时代的那些东西。那么AI如果是超越工业革命的技术创新,工业时代的大部分东西也会被淘汰掉。
第二个,从更底层说,人类一直很自豪自己是地球上唯一的智能动物,典型标志是因为我们有语言,会说话。那AI也能说话,AI能理解人的所有知识,AI也具备了智能。所以,我们未来世界发生的变化是超出我们想象的。过去很多我们习以为常的事情,在二十年以后完全可能不存在,这应该是大概率的事情。
张小珺:那么,AI原生组织应该怎么搭建?
曾鸣:岗位可能就不存在了。岗位是公司最基本的运行单元,我们应聘都是应聘个岗位。公司要发展,先要定一个岗位,给一个工作描述,然后去招人。因为有岗位,所以有汇报线,有层级,有相应报酬,所有东西都跟岗位连在一起了,岗位是现在组织的基本单元。
但AI时代,组织的基本单元是任务,是什么是要被解决的事情。大家是围绕着任务流转,组织肯定就会完全不一样。
张小珺:如果从岗位变成任务,人应该怎么在这个组织里结构起来?
曾鸣:这就是现在大家都在探索的最有意思的问题。阶段性产品是大家讲的,AI一定要嵌入工作流,但这只是阶段性产品,因为那个工作流是为人设计的。
所以AI原生组织会从第一天开始就去定义那个任务,去拆解那个任务,再去分配那个任务。所有的人和AI都是围绕着任务,硅基员工和碳基员工都是围绕着任务流转在协同的。
张小珺:如果没有一个岗位了,那以后找工作找什么?
曾鸣:你去认领任务。现在这几个大lab都是在任务发布,你去认领——你觉得你能干你就接;你能deliver结果,你的东西就上线了。公司只要发布任务,你只要去认领任务就行了。
张小珺:它是一个更加网状的结构,层级会进一步减少?
曾鸣:层级不存在了。
层级存在是因为不知道谁说了算,那就先定个层级,层级高的人说了算。它不是以判断力为标准,当然这个层级本身跟判断力的积累有关,但它原则上是谁级别高谁说了算。
但未来是,谁的能力强,谁被调用。
张小珺:所以基层、中层、高层这种结构也就没了?
曾鸣:为什么叫“科层制管理”,它就是有这样的垂直分工,有命令线。当这个命令线被打破,将来的协同就不是靠命令了。所以,传统意义上的中层肯定是消亡了。
张小珺:企业怎么激励员工?当你设置这种层级,有一部分的原因也是作为激励手段让你有层级可以向上攀爬,未来的绩效考评和人的驱动力来自于哪里?
曾鸣:本质是自驱。为什么这半年硅谷最流行的词叫high agency?我们讲主观能动性,你自己掌握自己的命运。你有没有成长,没有人比你更了解。你成长了,你开心了,你就继续做;你没成长,你不开心,你就换个地方。
张小珺:而且,人未来的竞争对象也不只是你的人类同事们,也包括你的AI同事们。
曾鸣:是啊。第一个,的确要向内看,找到你的驱动力。第二个,你要明白要培养什么样的能力。第三个,你要找到这个能力最适合应用的场景,跟着这个场景一起去成长。第四个,因为你接了任务,你交了结果,这个东西非常透明,所以你一定会得到相应奖励。为什么这些top researchers转会费那么高呢?因为贡献很透明。
张小珺:所以我可以理解,neo lab不能算是一个阶段性产物,它可能算是一个新时代组织的早期孕育形态。
曾鸣:对。之所以叫lab,是因为现在主要的员工是研究员,研究员最能理解的是一个lab。他们不喜欢公司,也不喜欢大学,但他们喜欢lab,所以就叫neo lab。但将来,所有有创造力的人都会在现在的新型组织里存在,那个时候大家就不会局限于lab这样一个称呼。
张小珺:但也可能不叫“公司”。
曾鸣:肯定不叫“公司”。
张小珺:所以,公司会消失,公司会消亡?
曾鸣:这没有什么可以遗憾的,将来有更好玩的。你说,多少人现在去公司上班是开心的?
张小珺:不开心。
曾鸣:对啊,那你将来可以有更开心的方法,那不就是技术进步给人类带来的价值吗?
张小珺:所以那个组织该怎么叫?
曾鸣:Club,俱乐部?或者,大家喜欢球队的感觉。如果你是一个NBA明星球队,是明星球员,肯定是最大的成就。这批人会找到一个新的方法叫他们自己。
张小珺:如果“公司”终会消亡,现在的“公司”怎么办?它们已经形成了。
曾鸣:转型、升级,成为新物种。不换脑袋就换人。自己的认知先要升级。为什么现在在讲AI原生的认知和理念有价值,因为你得理解新物种会长成啥样,你至少要理解要跨的鸿沟有多大,才会去努力。要不然大部分人顺着惯性就是AI+,一路+下去了。等原生的公司真起来的时候,你会很绝望。
只不过转型非常困难,它本身是反人性的。
张小珺:在未来,“一人公司”会成为发展方向吗?
曾鸣:不会。“一人公司”只是说,公司很多职能坍塌到一个人身上,一个人现在能干原来几十个人能干的活,但是一个人能干的活永远是有限的。所以一定要有组织,一定会有分工,一定会有合作。
“一人公司”是阶段性的产物。它只是让大家理解了,一个人由于有了AI的帮助,能够干原来一个公司花了那么大管理跟协调成本才能干到的事情。所以,将来的每个人就是一个“一人公司”,你就是个“六边形战士”,你在那个组织里再去跟其他的“六边形战士”合作。
张小珺:当下的这些neo labs有泡沫吗?
曾鸣:大概率有吧。但早期的泡沫肯定是好事。重赏之下才有勇夫。大家都看到类似机会,这就是市场机制的价值。你事先没有一个上帝视角知道谁对谁错,你只能是让大家去试错。市场就是说,OK,我知道这是方向,我愿意投入这么大的资源支持大家试错。
这一轮neo lab之所以可以以这么高的估值开始,是因为大家认为它们至少起步是OpenAI和Anthropic。当你的潜在回报是这么高的时候,当下原意下的赌注就更高。
观点7
“利他、同理心和自我逐渐变小,大概是走向卓越必不可少的因素”
张小珺:好了,我们现在来聊聊创业人群吧。AI时代的创业者,呈现的特征和过去有没有发生变化?
曾鸣:这个阶段的变化非常明显,就是科学家创业嘛。但它不会持续到下个阶段,下个阶段科学家创业的比例会大幅下降。
张小珺:你之前说过,优秀创始人和卓越创始人是不同的,他们分界和差异是什么?你能一眼识别哪个是卓越的创始人、哪个是优秀的创始人?
曾鸣:识别不出来(笑)。为什么说卓越难?最重要的一句话:卓越是事后认定的。是因为你克服了一次一次的负反馈,当所有人都不认可你的时候,你最后会以巨大的成功证明你是时代最早的先知。所以卓越的过程是一个逐渐展开的过程,优秀是一个持续有正反馈的成长过程,这两条路径完全不一样。
大部分人是优秀的人,因为优秀跟人的心态比较匹配。真正卓越、有疯狂想法、能走向卓越的人,是非常低的比例。狂想的人可以很多,也很容易;但你不但想对了,还能落实,是极为稀缺的能力。
而且你问这些人,他可能也未必认为自己有什么不同。这就是在《基业长青》/《优秀到卓越》书里讲到的,他看到的那些特别卓越的企业,当你真正问这批人,他们有个极大的特质——都是把成功归于别人,都认为自己是因为运气。他是搜集了这些人的访谈、对外沟通的信息。我一开始听起来觉得有点反常,但你真正去体会的话,应该是那样才有可能。
张小珺:为什么?
曾鸣:因为事情大于人,你一定自我很小,才能走那么远。是时代成就了你。如果你只是为了证明自己,证明你有多牛,就是他书里讲的“第四级领导者”。在某一个时间点,世界会打你的脸来证明,你没有你想象的那么厉害。
利他、同理心和自我逐渐变小,大概是走向卓越必不可少的因素。
你ego大的话,你会一直想要证明自己,你就会一直在那个正反馈的循环里。你大概率走的是一个普遍性正确的道路。因为你急着证明自己,所以你需要短期反馈。你是为了自己的ego,你不会去真正地去感知和理解真实的世界,你对信息的处理一开始就会容易受你先入为主的判断的影响。
张小珺:那如果走的是另一条卓越的路呢?
曾鸣:他想的是,我要怎么把这个事情最大化,我愿意听更多人不同的意见,我相信大家都很优秀,我们是为了成就这个共同的梦想,那整个公司的凝聚力就不一样。这就是真正意义上的使命驱动的公司。
你如果问我,我也会把公司分成四个层级:机会驱动的公司、战略驱动的公司、远见驱动的公司、使命驱动的公司。但这个使命是发自内心的,你真心believe的,你完全相信跟拥抱的,不是你编出来写在墙上激励别人的。那样的人是非常非常少的。
张小珺:怎么辨别它是一个使命还是战略?——这个可能只有你自己知道。
曾鸣:可能自己都不知道。经常有创业者过来跟我讨论战略问题,我问的第一句话往往把他们搞懵了。我会问:十年以后,你会对怎样的自己满意?这个问题是最能反映你对自己当下是什么期望的,你这一段的旅程是什么驱动的。
张小珺:但这个问题本身也是一个自我ego的问题。你有自我ego,你才会想十年后自己什么样。
曾鸣:比如说,有的人讲,我就是对这个事情特别感兴趣,我希望这个事情能成,这种肯定事情已经大于人了。有的人说,我就是好奇,这个也比证明自己要有意思。有的人说,我就是要做一个一百亿美金的公司。
张小珺:这是负分答案?
曾鸣:因为这个基本上是自我驱动,就是要一个外部认可,他很多东西都会基于这个去做调整跟变化,他不是一个内在驱动,他受外部的衡量标准影响很大,每一轮的估值就容易对他有冲击。
张小珺:你听过最好的回答是什么?
曾鸣:马老师(马云)最早创业之前讲的,“让天下没有难做的生意”,那是他自己发自内心相信的东西;马斯克去火星也是使命,这是一个脱离自我的事情,他要把人类带入外太空时代。
观点8
“战略生成系统:实际上是人跟AI一起训练一个组织的小模型”
张小珺:关于战略,我很好奇的是,当制定战略决定的那个时刻,你们怎么知道这是一个好战略?
曾鸣:不知道。因为相信所以看见了。所有真正成为时代企业的,最后被证明了它那个反共识是成立的。
当然在这个过程中也有很多疯狂的想法,其实就没有了,这点是一定要去强调的。你看到的是survival bias(成功者偏差)。最成功的企业一定是反共识的,但反共识不一定成功。但是在当时,我们基于自己的能力,能看到而且也愿意相信的,就是那样一个图景。
战略很大程度上,是关于怎么创造未来的,它不是一个简单的规划。
张小珺:只有反共识的战略才能够大成吗?我在一个共识赛道,但我做的比所有人都强,它能大成吗?
曾鸣:那就是优秀嘛。卓越一定来自反共识。
张小珺:对创业者来说,哪些是非共识,哪些是噪音,怎么辨别?
曾鸣:这跟战略制定也有很重要的关系,因为你就是在判断信号跟噪音。一个是,尽量感知得全面一点,真实去体会外界发生什么变化;另一个是思考要更深入一点,这样你大概能慢慢分清楚噪音跟信号。
很多人是不太过脑的。思考不深的话,当下流行什么,你就跟着流行去了,会很累。因为你一直在追趋势,别人已经领跑两步了,你没看见,你只看见他冒出水面的第三步。你追肯定就是第一天就是输掉的。另一个,因为接触的面太窄了,你容易做出一个局部的最优判断,但你可能失去了一个更大范围的视角。
张小珺:听你说,感觉战略到最后好多都是心法。
曾鸣:我个人是比较爱琢磨心法层面的事情。理论反而容易把大家框住,因为你只记住了那句话,依葫芦画瓢,就容易出很多问题。但心法如果你掌握了,能够根据具体的情况随机应变。
张小珺:你强调,AI时代做战略首先要搭建组织,其次才是战略,战略也是实时变化。那么,今天制定战略还重要吗?你以前说要“看十年、想三年、干一年”,这个在AI时代还奏效吗?
曾鸣:今天战略无比重要。你做错一个重要决定你就出局了,淘汰赛可能以几个月来计划的。
我为什么会讲,AI时代需要一套新的战略方法论,是因为你持续做出正确战略决定的重要性非常高。越不确定的时候,越需要战略思考能力。如果都很确定,大家拼的就是执行能力,对吧?
“看十年、想三年、干一年”,是我对AI时代战略方法论的比较形象化的总结。但大部分人记住了看十年、干一年,因为那是他们习惯的工业时代的战略方法论。在工业时代,或者说从90年代开始的传统企业的方法论,是因为在一个相对成熟和发展缓慢的世界,看十年是比较清楚的。你每年就5%、8%的增长,也没有新的玩家,十年以后大概会变成啥样,你大概是知道的。在这个情况下,你做今年的规划也很容易,基本是线性推演。战略如此不重要,以至于大公司把战略外包给麦肯锡这样的咨询公司了。
所以80年代开始,到00年左右,麦肯锡、BCG这些公司有一个井喷式的发展,因为这些公司认为战略不重要,都可以外包给别人。麦肯锡过去就是,根据行业经验,根据战略方法论,我帮你制定一个十年的规划,你就按年去执行就行了,双方都很happy。
但我们今天的问题在于,看一年远远不够,你没法线性外推,线性外推就不可能得出Anthropic今年80倍的同比增长收入了。因为你是一个vision-driven的人,你放弃了线性外推的思考方式,你才可能有未来。但由于未来如此不确定,看十年帮不了你太多,因为当下从哪下手你还是不知道。所以你得逼着自己去想一个大概三年左右的图景——所以,真正的创造力在看三年。
看三年要求你大概看个两三步——我第一个milestone是什么,第二个里程碑是什么,第三个里程碑可能是什么,然后我今年做的第一个重要的事情是为了满足哪一个里程碑。
你就会有短期、中期、长期之间的一个动态的张力,这个张力引领企业有可能更好地做出当下的战略选择。
所以,没有看三年的张力,战略就没有发生的环境。相当于在一个三维空间思考最优解,跟你在一个二维平面寻一个最优解,完全不是一回事情。
张小珺:应该以多长周期为频率来思考战略?
曾鸣:“看十年、想三年、干一年”是一个形象化的比喻,它本质是要彰显看三年的创造力,以及短期、中期、长期的冲突和矛盾、利益取舍。战略本质是关于取舍嘛。最核心的是这个取舍。
但你也可以“看五年、想两年、干半年”,甚至你可以“看三年、想一年、干一个季度”。这个节奏是根据行业发展可以有些不一样,但是一定要有中期的思考,一定要看到至少三步,而不能只看一步。所以,关键是中期的那个节点。
去年有一个做应用的创业公司问我,他们的公司发展很好,ARR涨得很快。我就问了他一句话,我说:“你啊,继续涨两年以后又怎么样呢?最后产业终局会怎样呢?你ARR有没有一个天花板呢?那个天花板多快会来呢?”他一下就明白了。他回去算了,发现天花板不高,赶紧就去做一些新的事情了。
但当你线性的看,我ARR每个月都在增长,年增长率多好。特别是ARR这是一个很虚幻的事情,它不但是一个线性外推,还是拿当下外推12个月,很容易让人产生一个增长幻觉。它很可能就突然到顶,后面直线变成一个线性增长,你做的事情是一个没有想象空间、没有多少价值的事情。
所以你短期内的价值,模型一溢出,就没人愿意付费了,或者是竞争太多了。大家刚开始竞争,按你的创造的客户价值来定价;但当竞争对手一多了,按你的边际成本定价。这是大部分人不理解的经济学基本规律。
张小珺:所以不管是短期、中期还是长期,衡量当下成长性的标尺是什么?
曾鸣:这个指标是主观的。为什么有OKR?就是想解决当你的目标不能转化为KPI数字的时候,大家要用OKR协同。只是因为OKR落地对组织要求太高,大部分公司或者放弃了,或者OKR变成了变形的KPI。
为什么大家用“对齐”这个词越来越多?很大程度上就是对齐我们的目标,对齐我们对未来的判断,对齐我们背后不同的认知模式,这是变成了更第一性的东西。
张小珺:OKR还会延展到AI时代吗?
曾鸣:AI时代才有可能让OKR落地。因为AI的组织系统,能追踪自然语言表达,神经网络是无所不在的。它大概率有可能给我们一个反馈:“你们都偏离了你们的OKR,我看到了一些更具体的,未必是数字,但是是一些趋势,我可以提醒你们。”所以OKR可能真的是需要一套新的方法才能落地。
张小珺:总的来说,AI时代的战略规划,跟以往有哪些不同?
曾鸣:最不一样的,以前叫“战略规划”,现在叫“战略生成”。我特意创了这个词,因为这个词本来就反映AI时代,大家习惯了说视频生成、文图生成。
我们讲组织设计的时候,真正要做的是一套体系、一个环境,可以让战略洞察涌现出来,成为一个战略不断生成的系统。最后战略就是个自然而然的决定,在合适的时间,有合适的人,做了一个合适的决定,公司就往前走。要把那套生成系统建起来。
张小珺:组织很关键。
曾鸣:对,我不得不(在书里)把组织先说。未来的组织有这个能力做这个事情,它是一个神经网络,它是一个工作流、任务流,它是一个任务流导向的系统。人跟AI都接到这个系统,核心是涌现。就跟大模型一样,实际是人跟AI一起在训练一个组织的小模型。
核心就是,有没有原来没有想到的洞察可以涌现出来,整个群体智慧有没有在演进,这是最终目标。
张小珺:怎么构建一个好的环境,也就是一个好的组织?
曾鸣:这就是为什么需要新的文化,需要一个跟全员合伙人能够匹配的文化。这就是为什么“context, not control”又重新火了起来。五年前我讲Netflix的案例,甚至讲字节的案例,大部分人觉得挺牛的,但跟我没啥关系。今天所有人都知道,就是要给context,给够了context,它就有那么牛,能做出正确的决策。所以对齐,是对齐目标跟认知,甚至就是全员共享一个完整的上下文,事情就会自然的涌现。
张小珺:那就是人和AI都要共享?
曾鸣:对。因为人没有办法像AI那样有处理全海量信息的能力。但是人有瞬间的创造力,和看见不存在连接点的连接的能力。
张小珺:在我们聊天中,我突然想到,这两年年轻人对“老登”或者“老登公司”出现了这么多负面情绪,是不是跟AI时代带来的组织变革、文化变迁的本质有一些联系?
曾鸣:是的,这个特别有意思,“老登”这个词特别有意思。以前大家都尊老爱幼,是因为老的经验有价值,老的规范在延续,所以你必须尊老爱幼。这样你才能学到东西嘛。这才是传承。
那为什么有老登呢?就是你刚刚讲的,宏观方面,原来那套东西看起来都没什么价值了,公司受到压力越来越大,谁也不愿意在科层制。姚顺宇讲的特别直接,“谁愿意陪老登玩,牺牲自己的青春年华”。所以这是个非常典型的心态。
但在个体上,这个事情能成立的原因,是因为能够转化成知识的经验都不再有价值——它都被大模型吸收了。这些年轻的聪明人,用好AI杠杆,瞬间就能成为任何一个领域的专家。
所以为什么AI现在也可以达到一个主任医生的水平?是因为所有的经验都被沉淀在大模型里头了。你过去20年的经验还有啥价值呢?年轻人当然就不尊重老年人了,就会有相对带点负面的这样的称呼就出来了。
张小珺:那老年人怎么办?
曾鸣:或者安心养老,或者变得重新年轻。
张小珺:这是不是意味着,新时代组织的文化也会发生巨大变化?
曾鸣:文化的核心就是创造,就像一个球队一样的,每个人都不可缺少,但依然有明星、有前锋、有后卫的分工。它的文化一定是开放、透明,然后共享。
还有一个非常重要的,我把它叫做“共创”,大家都明白自己是在共同创造一个新东西。合作跟协同的意愿跟能力也会大幅上升。
张小珺:在你看来,上一个时代“公司”这个体系,为什么让人这么不快乐?
曾鸣:那没办法,因为大部分的知识工作是简单枯燥、重复繁琐、没有成长性的。我们自然会觉得那就是一份工作,是消耗性的——既不带来情绪价值,也不带来成长价值。公司为了管理,都是偏控制性的手段,盯你又盯得很死。环境是越来越不符合今天大家对于文明的向往,或者自我发展的、什么是幸福、什么是快乐的一种理解。
我自己非常乐观,我觉得AI在这个时代给了我们一个更大的自由度,去追求我们想要的更好的人生。
张小珺:乐观来说,以后的组织会让人更开心一点、更有创造力一点。
曾鸣:可能开心就成了必须品,情绪价值是必须品。
张小珺:那对于创业者、CEO的要求也变了。你不能是一个老板心态,不能PUA。
曾鸣:就谁还认你呀,对吧?我都不陪老登玩了,我还陪你老板玩啊。
你看现在所有的创业者都讲,他第一优先级是招人。招人是感召来的。
观点9
“机器人更好的类比,是电器的发展”
张小珺:你能不能分别说说,模型公司、应用公司、机器人公司,分别怎么做战略?
曾鸣:你拿行业分,不如拿发展阶段分。我书里面讲到,战略摸索期、战略成型期、战略成熟期、战略执行期。就比如说,大模型公司基本上进入了战略发展期,因为战略都收敛了,大家相对是比较清晰的。但具身机器人的公司,大部分都在战略摸索期,都不知道该往哪收敛。在不同阶段,战略方法是不一样的。
张小珺:大模型公司进入了战略发展期,机器人公司还在战略摸索期,具体应该怎么制定战略?
曾鸣:战略收敛期,要追求组织效率和执行效率,要从一个方向型的战略走到一个可以闭环的运营模式,才能高效规模化。发展期的核心是上量要快,能够规模化的原因,是因为你的原型已经很强壮了。
战略探索期的核心,是一号位必须带着大家去做不同的创新,要有一套机制把试错成本降下来,逐步达成共识。这个阶段你要有自己相信的,但又不能过于执着,因为现实可能会打脸,发现别人的方向是对的。这时候就是你的自我能不能让位给现实——你需要不断调整,而且每个人的出发点都受制于过去自己的训练,能看到的东西都有路径依赖。所以大家一起去创造,你能不能快速把别人最好的经验理解消化吸收,再形成公司下一步创新的基础。
战略探索期,核心是创新的效率要足够高,而不是执行的效率。
张小珺:你看今天大模型公司,不管是美国还是中国,大家都在做Agentic Coding,这好像是一个很大的共识。他们应该寻找非共识吗?
曾鸣:非共识就是neo lab——不认这个共识的人就去创业了嘛。neo lab里面某一个反共识,可能就会成为三年以后的新共识。这就是市场特别有趣的地方,它是生生不息的,在中间不断往前演化。
张小珺:现有的lab会进入同质化竞争?
曾鸣:现在就是同质化竞争。同质化竞争,打破了对大模型公司能长期享受高额垄断利润的预期。利润预期破了,才会有大家对“这些公司可能没有能力持续投入这么高的CapEx”的担忧。所以源头是这些公司还有没有实力、还值不值得为他们继续投入基建。基建都是为大模型公司服务的,如果最后他们创造价值有限,那干嘛投这些东西呢?
张小珺:你现在的观点是,应该继续投入吗?
曾鸣:大模型本身发展的空间还非常大,大概率基建的投入还会继续。但可能在某一个时间点会出现一个拐点,基建的投入由于周期性,会超过大模型的真实需求。从产业发展来说未必是坏事,因为应用公司就可以用很低的成本去用现有的基础设施,进入门槛大幅降低了。智能的调用真的会变得非常便宜,又足够强大和稳定。
换句话,只要智能的供给还没达到大家想要的状态,基础设施就会持续投入。
张小珺:所以,应用公司还是要有希望,不要那么灰心。
曾鸣:绝对要有希望。而且他们下场,也是因为感受到了来自于未来的某种召唤,我们只是在外面,没有感受到他们那么强烈的相信。
张小珺:对于机器人公司来说,不管是从模型上还是本体上,今天还非常不收敛。什么时候可能会出现进一步收敛?它的产业周期发展可能有多长?
曾鸣:机器人还在非常早期,还在摸索到底怎么落地。因为有一些很核心的制约,比如数据——不像大模型公司原来起来的时候有足够的数据,有些很现实的制约让他们还在非常早期的战略探索期。
张小珺:现在机器人公司有好几种做法:一种是先从大脑开始做,追求机器人大脑模型的泛化性;另一种是从一个场景开始做,做具身、做身体,在这个场景里通过数据跑通整个闭环,再反哺模型能力。你觉得应该先突破哪一边?
曾鸣:逻辑上两条路都成立,没法事先判断到底哪条路能赢。泛化的挑战在于,泛化的空间有多大,以及在一个具体场景下效果够不够好。走场景路线的公司,挑战是现在能找到的场景都不够大,但它的能力能不能让它快速扩张到一个足够大的场景,既能做好,又有泛化的可能性。
原则上就像爬一座山,可以从南坡爬,可以从北坡爬,事先很难说谁能爬得快一点。
张小珺:机器人这种阶段,可以类比为什么产业的什么时期吗?
曾鸣:最简单的类比就是他们自己认为的——还在2020年左右的阶段,还没到ChatGPT的阶段的大模型公司。
张小珺:能跟更历史的一些产业做类比吗?
曾鸣:车。
大概1900年到1920年,真的有几千家公司在美国都是做车的。有的人觉得我有一个机械功能,就能把一个车敲出来,反正马达都是买别人的。但后面出现了一个原生应用,就是福特汽车。1913年,福特建了全世界第一条由电驱动的流水线,现代制造业才进入了一个新的阶段,福特才能用极高的效率生产出大众可以消费得起的汽车。那是汽车行业第一个to C的突破,福特就成了现代工业时代的一个代表。
但后面有个很有意思的插曲,当福特通过规模化、标准化,只卖黑色车,做到了全美第一以后,大众的需求开始多元化,然后就出现了通用汽车,有七八种车型去竞争的下一个阶段。
张小珺:说明,每个战略都只有在当时的那个时期有效才有效,它不是一个亘古不变的事情。
曾鸣:对,现在相当于大家都能手搓一个机器人公司,但是哪个机器人公司能完成规模化量产,谁都不知道。
张小珺:也许我们还在等待那个T型车阶段。
曾鸣:就是在等T型车阶段。T型车就很了不起了,你能够规模化量产。所以大家都觉得,谁第一个真的能够实打实地把一万台机器人卖出去,就已经是个了不起的成就了。
张小珺:有没有可能机器人这个产业,发展节奏会更像车,而不是类比大模型?
曾鸣:你要这么类比的话,我们干脆把它放大到电出现以后电器的出现。因为基于电可以有n种电器,冰箱跟洗衣机谁更重要,就不好比了,大小也差不了多少。所以我们可能会出现n个不同的机器人,真的是适用不同大场景的。家用机器人肯定是一个,但家用里头可能也有一个偏陪伴型的、一个偏家务型的,然后工业场景或者外面的各种各样的场景。
大家为什么这么看好机器人?是因为它是AI跟物理世界交互的一个基本界面,有点像电,什么东西都可以被电再重新干一遍。
机器人更好的类比是电器的发展——汽车的确是其中的主打,那是对外的场景;对内的场景就是洗衣机、冰箱,家庭场景。
观点10
“巨浪面前没有人是安全的,谁觉得安全,谁就是最不安全的”
张小珺:在这波巨浪面前,哪些巨头是安全的?
曾鸣:我从来觉得在巨浪面前没有人是安全的。谁觉得安全,谁就是最不安全的。
张小珺:他们有多不安全?
曾鸣:应该都足够担心吧。
张小珺:他们的战略都是AI first、all in AI,这个够吗?
曾鸣:这是必要条件。够不够,要看技术演化的路径有多么颠覆,新公司获取资源的能力有多大。
张小珺:他们all in AI,还能够成为下一个时代的企业吗?
曾鸣:挑战非常大。
张小珺:从历史里面有依据可言吗?这个时代企业过渡到下一个时代的企业,还能做得非常好的,多不多?
曾鸣:不是多不多的问题,是有没有的问题。
张小珺:有没有?
曾鸣:基本没有。
IBM曾经做到过一次,微软算是做到过一次。微软某种程度上错过了移动互联网,但它保持住了搜索的火苗,然后有了云计算的积累,加上它在PC时代垄断积累下来的OS垄断,让它在AI时代还有一次机会。
但目前看,微软好像又有点吃不准它到底能不能走过去了,因为它的模型投入不够,模型这块已经出局了。虽然它有OpenAI的早期投资,但目前它已经买不起OpenAI了。即使微软已经算是维持了很长时间的领先,可能未来都不太确定了。
张小珺:Google呢?
曾鸣:Google就相当于微软的上一段,也许它能成为一个很好的AI云公司,但它能不能成为一个消费者的大应用,这个还真的不那么确定。有TPU、有大模型,Google作为一个云厂商活下来,这个应该没问题。但入口级的应用,不太确定。
张小珺:所以这种不依赖于你怎么战略选择,你都很难一直在牌桌上——这个是让人绝望的地方。
曾鸣:这一点都不让人绝望。人有生老病死,公司也有生老病死,没有比这更正常的了。所以新公司才有机会,年轻人才有梦想,多好的一件事情!一直都垄断到今天,那不是世界太无趣了。
张小珺:Google不一定会成为下个时代Google,字节会是下个时代的字节吗?
曾鸣:大概率也不会。
张小珺:字节今天模型做得也还不错,起码在国内是第一梯队吧。
曾鸣:字节是有很大的机会成为AI云公司的,包括Seedance做得那么好,在视频生成、多模态方面已经是世界一流的大模型公司,因为做基础设施是容易的。你有积累有沉淀,它有一定的惯性。但是大的to C的应用,是有非常大的不确定性的。
张小珺:豆包是吗?
曾鸣:豆包肯定不是,要不然它肯定不计成本的往里砸了。它不砸了就是因为豆包不够,不够那么未来。豆包没有行动力,智能体的核心是独立完成任务。
张小珺:把智能体内置进豆包不行吗?
曾鸣:这就是他们想做的。上一代的入口能不能够理解下一代的整个生态的发展,做成下一代的入口,挑战非常大。因为你如果不是Agent的事实标准,你很难成为入口的。你调的都是上一代的服务,但你上一代的服务有可能是会被下一代的服务颠覆的。
张小珺:社交关系会重构吗?腾讯安全吗?
曾鸣:肯定重构。腾讯作为最安全的,为什么最近这么恐慌,就是因为也有可能不安全。社交关系,人跟人的关系,都会被重新定义,Agent在里面的重要性会大幅上升。
张小珺:所以你不看好现有的产品+AI、+Agent?
曾鸣:我觉得都是过渡产品。QQ也没有过渡到移动互联网时代,或者说QQ过渡到了,但是真正承接移动互联网时代的是微信。
张小珺:人和人的关系会被重构,人和货物的关系呢?
曾鸣:一样会被重构,阿里也一样有那个挑战。
张小珺:自己再造一个产品有可能吗?让下一个时代产品诞生在我这个公司里。
曾鸣:所有公司都会all in AI,就像移动互联网,大家都all in了一次移动互联网。
我一直在思考一个问题:移动互联网对PC互联网来说,到底是颠覆性创新还是延续性创新?那个决定了问题的本质。我当时的判断,是1.5的创新,它有很强的颠覆性,但也有很强的延续性,因为它都是基于互联网的基本架构,有网络效应,技术也有延续性,但是它也有非常颠覆性的地方。
所以你会看到,它的延续性的部分,让几家头部互联网公司都成功过渡成了移动互联网公司;但是它的颠覆性的部分,最后也的确成就了抖音和拼多多,这两个更加原生的移动互联网公司。
AI现在,我整体上更倾向于它是个颠覆性的技术。它是生产力的革命,互联网本质是生产关系的革命。整个都颠覆了以后,延续性的部分没那么强。
那么在这个意义上,原有的物种去适应新的物种会非常困难,你的技术储备可能都不是那么线性的。所以我寄希望于下一代的产品也长在我的公司里,难度是很高的。哪怕我用的不是我现在这个产品,我用下一个产品去承接,让它诞生在我这个公司里,难度也非常高。
张小珺:这里面也有组织文化的原因吧?
曾鸣:组织文化肯定是一个制约,因为你一个十万人的公司转成AI原生,跟一个十个人的公司长成一个一千人的AI原生公司,难度是不一样的。这是非常重要的第一点。
第二点,你如果没有做出第一个真正成功的Agent,你大概率不理解Agent是怎么运行的,你就没有办法提供基础设施,成为不了事实上的标准,也就成为不了入口。所以,你自己得在Agent上真正整明白了,你才有用户,才能吸引更多Agent开发者在你这上面开发。先有一个成功的Agent,是前置条件。
张小珺:它才能形成“黑洞效应”。
曾鸣:是的。
张小珺:我们再来看看几家海外巨头。你看过去两年,马斯克xAI也做了很多事情,你觉得他们是战略出错了吗?
曾鸣:战略上可能也有问题,他们没有特别明确的方向,不像Anthropic那么聚焦。组织上肯定有问题。
我讲个细节:我在硅谷只要是碰到有一群工程师的场合,xAI的那个人永远是最疲惫的那个人。是被消耗过度了。可能跟Elon的工作方式也消耗人有关,他虽然让你成长,但特别消耗人。你看到他们来了以后,也没有什么力气说话。
人太累的时候是没有创新的。你一定是在一个相对开放、放松的状态,才会有新的东西出来。当一个组织崩得那么紧,又非常高压,要做一件特别大的创新是一件非常难的事情。
而且我听研究员的评价,也没觉得Elon真正懂大模型。他原来那套方法论,偏硬件的那套方法论,到了AI时代,他没办法自己直接给答案,又没办法用一种共创的方式让组织来给答案。因为他以前都是自上而下的,他给了第一性原理的答案,逼着大家去超常规地完成。但在这个场景下,他自己给不出那答案,他又不给底下的人那么大的空间去给出一个答案。xAI是肯定卡在组织上。
张小珺:这个也就是你说的,组织和战略之间的关系做得很差。
曾鸣:是的,他没有通过组织去生成战略,都是他自己的意志。
张小珺:Meta呢?我每次都觉得小扎很年轻,他为什么跟不上?
曾鸣:年轻,但是出道早,消耗也早,消耗也多。一代一代这样的东西,都在消耗你的认知的潜力。Meta大到这种程度,内部调度资源变得非常困难。而且大部分研究员也不觉得小扎懂模型,他没办法真正做非常重要的决定。
另外两家公司,Sam Altman(曾经)是真的依赖Ilya Sutskever,Ilya是真能够驱动整个事情,Sam又是个很好的CEO,这两个人就是个很好的搭配。Anthropic是整个组织能力非常强,Dario在给mission、vision这方面把握的又比较准,Anthropic就显示出了一个非常聚焦的、vision-driven的公司的爆发力。但是OpenAI因为底子够厚,所以它即使这一轮反过身来追Anthropic,速度也非常快。
这两家公司本质上是新时代的创业公司,组织文化各方面都更加匹配。到其他几家公司,都有各自问题了。
观点11
“AI时代,人和人的差异在于创造力,创造是无中生有的能力”
张小珺:我们最后来聊一些更关乎于个体的命题。如果智能能像能源一样从外部获得,在你看来,未来人和人的差异在哪里?
曾鸣:我觉得是创造力的差别。
德鲁克有一个非常经典的分析框架,他把人类社会从工业时代以来划了三个阶段:第一个阶段是“生产力的革命”,也就是流水线取代了手工作坊;第二个阶段是“管理的革命”,大概一百年前左右开始,有了泰勒这些科学管理方法,出现了商学院这个新物种,商学院的核心目的就是给现代化管理匹配足够多的管理人员;第三阶段是“知识的革命”,他观察到从七十年代开始,软件变成一个非常重要的发展方向,而软件的核心是处理人类知识,把知识跟最优实践通过软件的方法沉淀下来,变成一个标准的执行方法。这是德鲁克,他大概1999年过世了,看到的是整个过去两个世纪的变化。
我借用他这个框架,我自己认为,如果从人的角度来看,AI时代可以被定义为“创造力时代”。所有可以被结构化处理的知识类型工作,都会被AI接管。人一方面被逼着去开发自己新的潜能,但你也可以讲,人终于被解放出来,可以去开发自己的潜能。
我认为这个空间是非常大的,这个方向就是创造力——AI做不了的创造力的事情。只不过我们对创造力要有一个更好的理解和重新的定义。创造力不是简单的会写首歌或者会画幅画,它可能是更多的原创的定义复杂问题的能力。
比如说电真正发明了以后,流水线出现了以后,才有产业工人、技术工人的概念,然后才有了白领。这些都是19世纪的人根本想象不到的事情。
我觉得未来所有人努力的方向就是开发自己的创造力。换句话来说,就是“无中生有的能力”。
张小珺:是因为如果是已经有的东西的话,机器都当作data获取到了。
曾鸣:这种创造,可能从机器的角度来说很无聊,因为它可能就是各种各样的情感陪伴,人跟人之间有的没的,想要的各种各样的以前没有被开发的需求。也许不贡献给物理世界的巨大进步,但它可能对人类的成长跟幸福感有很多帮助。
张小珺:未来作为一个社会来说,你能预见到将会出现一些什么样的变化吗?
曾鸣:会发生天翻地覆的变化。我碰到的一些00后创业者,想做to C应用的,他们想象的世界完全不是我们现在能够理解的世界,很有意思。
张小珺:如果对人的能力的需求发生了变化,是不是会重塑整个教育体制?
曾鸣:一定会的。以前的教育体制还是一种智商激励,智商的开发都是第二位,知识的灌输是第一位,那肯定是不行的。
你想想看,我们从小到大有多少兴趣被压抑了,我们并没有顺着一个开放探索的路径去开发潜能,我们都是在最早的时间,为了不输在起跑线上,被按在了原来世界的固定模式里头。我觉得最大的冲突就是教育系统的冲突。
其实年轻人已经知道,未来跟我们今天想象的完全不一样。你随便问高中生,他们大概都知道,用现在的方法,大学毕业以后找工作都找不着。他们可能有很多想象,但我们肯定不敢让他们去走他们的路,所以他们就卡在这了。
你问更年轻的家长,刚生下来的小孩该怎么教育,他肯定知道要用新的方法教育,只是不知道用什么方法教育而已。这是一个特别需要接下来整个社会花很大的资源跟力气去探索的方向。
张小珺:人和系统的关系、人和AI的关系,未来会如何演变?
曾鸣:在组织里头非常明确,是一个深度协同的关系。
社会层面,AGI肯定会渗透到社会的方方面面。就像这过去十年我们已经离不开手机一样。将来每个人身上某个地方挂一个摄像头,有一个语音接收设备,可穿戴的东西满身都是,再上外骨骼之类,人就成了一个加强版的人——这个我觉得是完全可以想象的。
张小珺:你有看到好的硬件公司吗?
曾鸣:硬件产品也是这一两年的热点,各种各样的消费硬件层出不穷。就像1900年以后大家都在做家用电器,最后能立住的是那几个大品类,还有无数的小品类,不知道会是什么现在。
就像美国很早出现的那个烤面包机,大家现在还用,那个也是很早被发明出来的,但那个不够大,技术不够复杂,所以它没法养一个大公司。
所以有很多这种新的公司,一切都会被重新来一次。但是哪些是大东西、哪些是小东西、哪些是主、哪些是辅,谁用哪种方法找到了面向未来的密码,都是不确定的。
不过,有个基本态度要改变——原来我们倾向于降低不确定性,但在这个阶段,其实是要拥抱不确定性。不确定性就是最大的机会。
心态先得改了,不能恐惧。你见到不确定性、见到复杂性就恐惧,你就没法往前走。面对巨大的不确定性跟复杂性,你觉得特别好玩,特别有机会去创造一些新东西——我觉得那才是年轻的一代的创业者的心态。
张小珺:最后我们还有一些快问快答,我们是为了在这个硅基生命到来之前,留下更多的碳基文明的印记。
全球范围内一道你喜欢的食物?
曾鸣:辣椒炒肉。
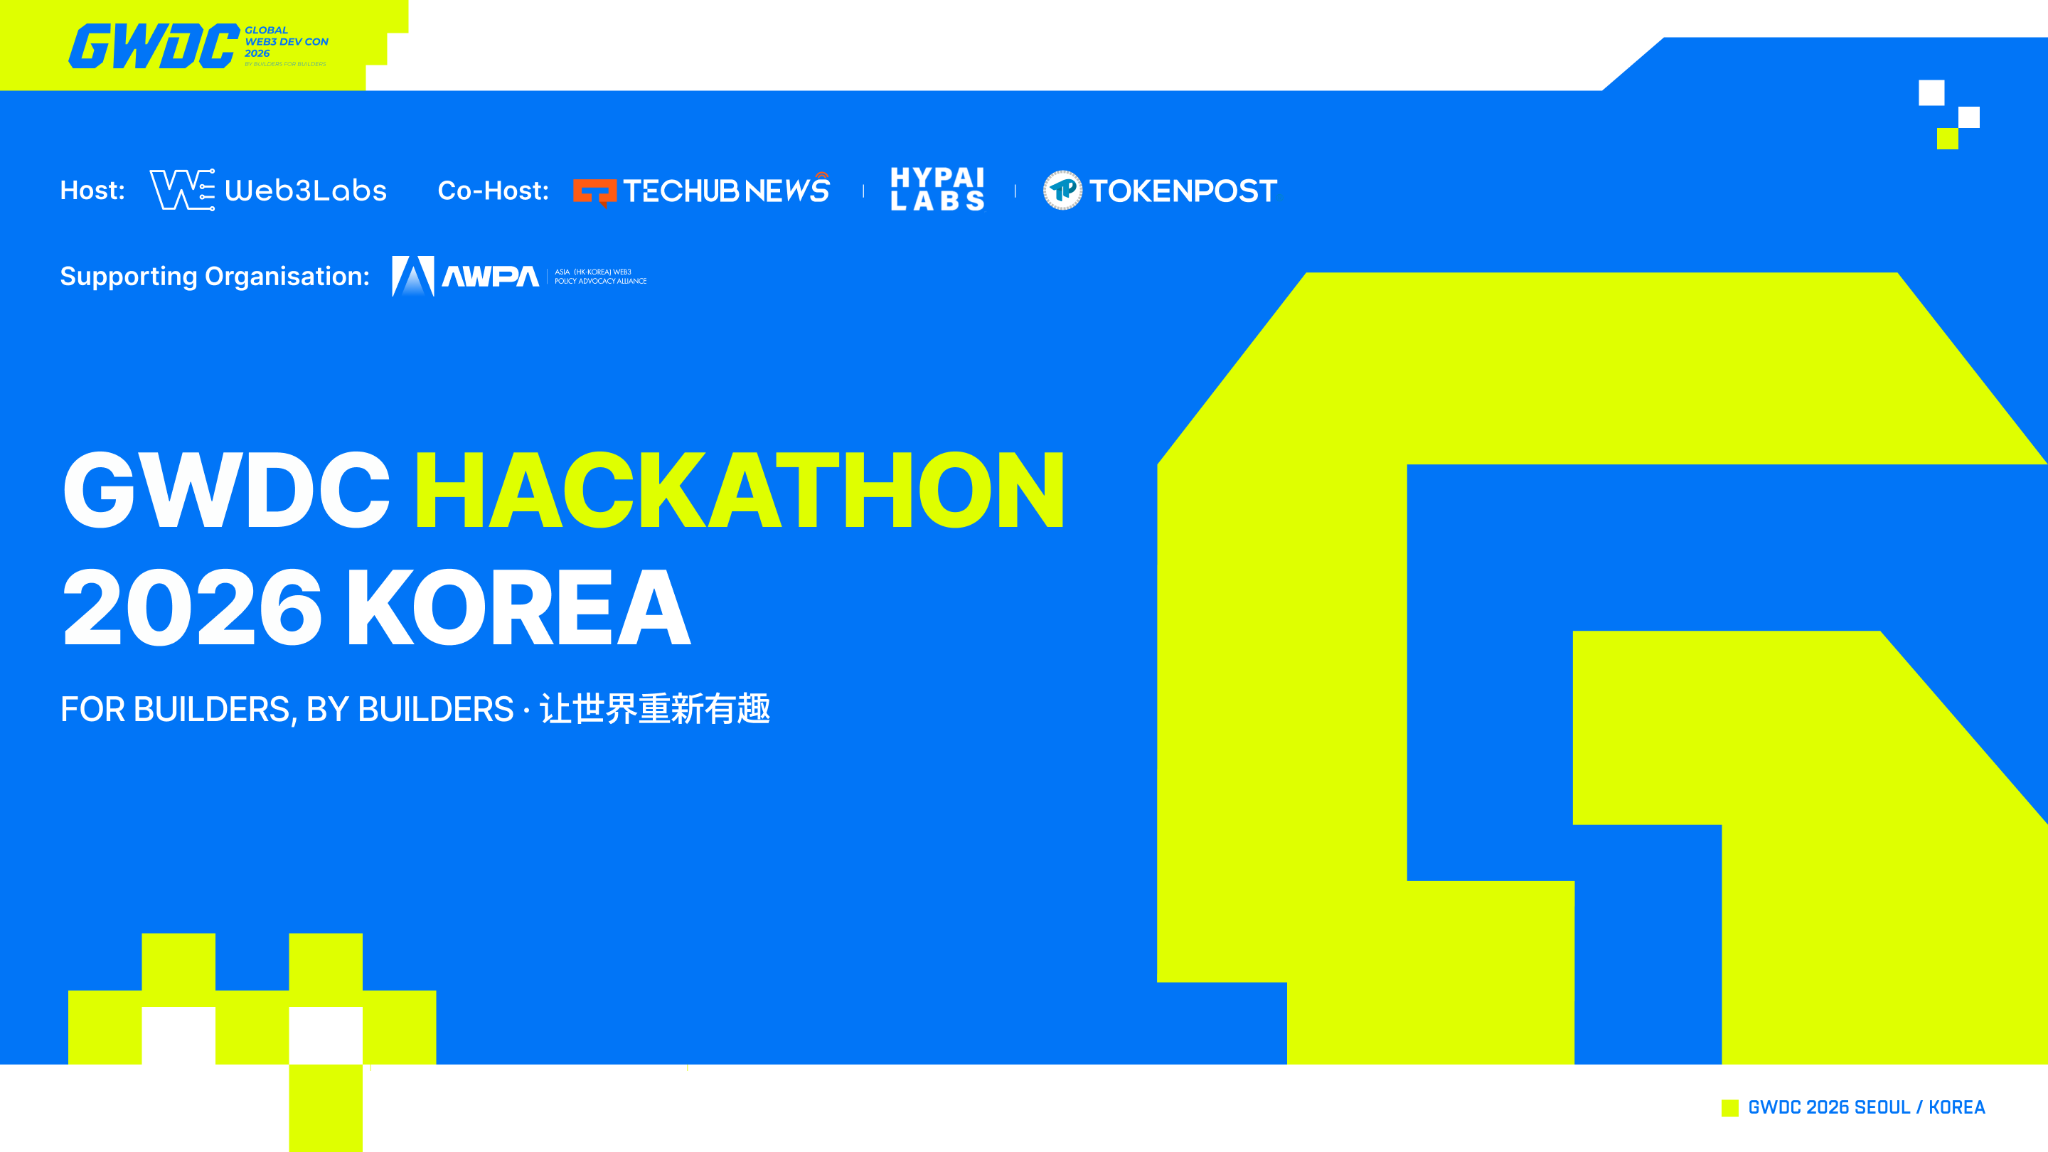 GWDC 2026 KOREA · Hackathon 全球招募开启:$100K 现金与生态资源护航,全球 Builder 齐聚首尔共建 AI × Web3Web3Labs 携手全球商业伙伴、行业媒体、社区与高校生态,面向全球 Builder 持续开放项目提交,9 月底首尔另设 48 小时线下决赛
关于GWDC
GWDC(Global Web3 Developer Conference)作为全球顶尖的技术盛会,始终致力于连接全球开发者、技术领袖与创新企业,通过深度整合产业生态,全面推动前沿技术的跨界交流与创新实践。
本届大会由 Web3Labs 主办,Techub News、Hypai Labs 及 TokenPost 联合主办,将于 9 月 28 日至 30 日在韩国首尔 aT Center 举行。大会预计吸引 8,000+ 参会嘉宾、500+ 核心开发者、近百家参展商及 100+ 投资机构,旨在共建万人级 AI × Web3 交流平台。
顶级政商及行业领袖
GWDC 2026 KOREA 已成功汇聚 “政、产、融、研” 重量级嘉宾。截至目前,韩国副总理兼财政部长具润哲(Koo Yun-cheol)、韩国国会议员闵炳德(Min Byoung-dug)、香港立法会议员吴杰庄(Johnny Ng)、亚洲经济发展委员会主席尹锡宪(Suk-hun Yoon)等政界及金融领域重要嘉宾已确认出席,共话全球数字经济发展、合规治理与技术创新。
此外,大会还将汇聚 Web3Labs CEO 黄俊瑯(Caspar Wong)、Bithumb CEO Lee Jae-won、NAVER 创始人及 Happybean Foundation 主席 Kwon Hyuk-il、TRON 创始人孙宇晨(Justin Sun)、Kakao Pay CEO Shin Won-geun、Microsoft 大中华区数字业务副总经理 Ryan Li、Animoca Brands 集团总裁 Evan Auyang、YZi Labs 管理合伙人兼负责人 Ella Zhang、Nano Labs 创始人兼董事长 Jack Kong 等行业及机构代表,共同探讨 Web3 与 AI 的融合发展及前沿技术的产业落地。
关于GWDC · Hackathon
作为大会核心环节的 GWDC 2026 KOREA·黑客松,秉承“For Builders, By Builders”的极客精神,目前已正式面向全球 Builder 开启项目招募。
本届黑客松将围绕最多 5 条生态公链展开,奖池总额将超过 $100,000 USD,截至目前,本届黑客松已获 TRON 加持,并携手全球顶级云服务商 Microsoft 提供强大的算力与云端资源支撑,全方位赋能参赛团队的开发、测试与部署。项目招募持续开放,诚邀各阶段团队踊跃参与。
此外,本届黑客松将于首尔另设 48 小时线下决赛。所有团队均可赴首尔参与现场角逐,在极限开发与优化中,与全球开发者、顶级投资人及行业领袖深度交流碰撞,并于现场见证获奖名单揭晓,解锁更多生态合作与品牌曝光机会。
一、GWDC 2026 KOREA·Hackathon 基本信息介绍
时间:2026年9月28日 - 30日
地点:首尔·aT Center
形式:线下 Coding + Demo Day
奖金:50K USD + 价值50K USD生态资源支持
二、黑客松赛程安排:48小时极限挑战
本届黑客松分为线上报名与线下现场开发及决赛两个阶段,以下时间均为韩国标准时间(KST),请参赛团队提前关注相关时间节点:
线上团队报名 8 月 25 日 – 9 月 25 日
团队自行组队及报名
线下现场阶段 9 月 28 日 17:00–20:00
黑客松现场启动
公链生态及技术负责人进行项目介绍、技术分享与生态任务交流
开发者大礼包领取
9 月 28 日 20:00 – 9 月 30 日 11:00|现场 Coding
参赛团队围绕生态挑战进行项目开发、技术优化与产品完善。
9 月 30 日 12:00 前
项目提交
9 月 30 日 15:00–17:00
Innovation Stage 项目展示 & 颁奖仪式
评审与项目展示
本届黑客松将邀请参与生态公链的 CXO、技术及生态负责人,以及行业头部 VC 担任评委,对参赛项目进行现场评审。优秀团队将获得 Innovation Stage 现场展示机会,并有机会与行业投资机构及生态伙伴进行深入交流,拓展后续投资与生态合作机会。
三、参赛权益与生态支持
· $50K USD 现金奖励 + $50K USD 生态资源支持
优胜项目可获得最高 $50,000 USD 现金奖励及价值最高 $50,000 USD 的生态资源支持。
· Microsoft Azure Credits 支持
符合条件的项目可获得 Microsoft 最长 6 个月的免费云服务 Credits,为项目开发、测试及部署提供云端资源支持。
· Web3Labs 全球加速机会
获胜项目将优先进入 Web3Labs 2026 全球加速计划及孵化项目储备库,获得后续项目发展与生态支持机会。
· 行业资源与投资对接
与行业资深从业者、头部企业及一线 VC 进行交流,拓展投资、生态合作及行业资源。
· 全球媒体与市场曝光
优胜项目将获得持续的媒体报道与市场推广支持,通过全球媒体及社区渠道提升项目曝光度与行业影响力。
四、GWDC 2026 KOREA Hackathon 参赛要求
· GitHub 开源代码仓库:参赛项目须提交可公开访问的 GitHub 代码仓库。
· Demo 视频:须提交项目 Demo 视频,时长不超过 3 分钟。
· Pitch Deck:提交完整项目介绍及 Pitch Deck。
· 现场展示:入围决赛的团队须在 Innovation Stage 进行项目现场展示。
· 团队规模:每支参赛团队最多 5 人。
参赛团队可根据自身情况选择线上参与或前往首尔参加现场环节。最终项目提交须包含以上全部材料,并按照赛事时间节点完成提交。
五、GWDC 2026 KOREA · Hackathon 报名通道
黑客松详情及赛道:www.gwdc.net/hackathon.html
开发者报名:https://forms.gle/vQRpYf9T7mwZBEPX9
官方 TG 社群:https://t.me/GWDC_Global
请选择您团队的报名通道,如未加入合作高校/社区通道,可选择其他。具体赛道与任务详情将于 9 月中旬公布。
全球矩阵伙伴与协作网络
目前,GWDC 2026 KOREA 已联动全球多地的头部行业品牌、媒体、AI 与 Web3 社区,以及知名高校链协。通过品牌资源共建、媒体矩阵报道、社区联合传播及高校生态资源整合,为本次万人级大会及黑客松赛事提供全方位的宣发支持与全球推广网络。
技术创新不止于代码,更在于将新的想法真正带入现实。GWDC 2026 KOREA Hackathon 希望为全球 Builder 提供一个开放的创作与交流平台,让更多创新想法被看见、被实践,并连接更多真实的应用场景。
期待与全球 Builder 相聚首尔,用代码,让世界重新有趣。
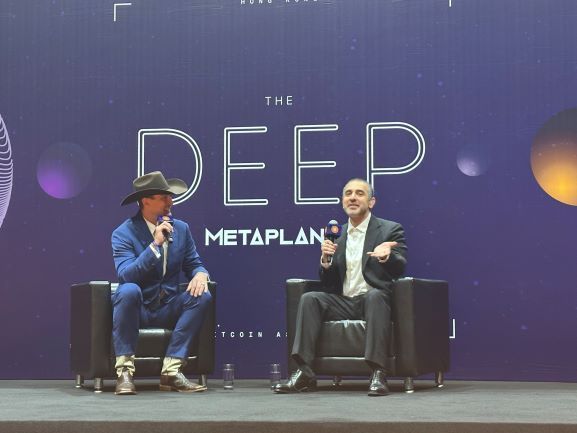 走向主权集体:哈萨克斯坦与初创城邦的崭新纪元 —— Bitcoin Asia 2026 现场实录:Balaji Srinivasan 对话 Lucas Maddy整理:Gandalf,Techub News
导语
在 2026 年 8 月 28 日下午,于香港会议展览中心举办的 Bitcoin Asia 2026 大会迎来了一场思想激荡的重量级对话。在名为 "The Deep Stage" 的分会场上,知名科技投资人、Network School 创始人、前 Coinbase CTO 巴拉吉·斯里尼瓦森(Balaji Srinivasan)与 BTC Media 节目统筹 卢卡斯·马迪(Lucas Maddy)展开了一场关于“网络国家(The Network State)”与“主权集体(Sovereign Collective)”的精彩 Q&A 问答。
就在本次大会举办前不久(2026 年 7 月),巴拉吉在马来西亚森林城市(Forest City)试点的“网络学校(Network School)”实体园区因当地监管与签证纠纷被勒令关闭,这一事件让加密游民群体深刻体会到传统主权国家对物理边界的绝对控制。然而,这并未阻止巴拉吉的脚步——他迅速与中亚大国哈萨克斯坦签署了合作备忘录(MoU),将他的“网络国家”物理实验迁往这片充满活力的新兴土地。在本次沙龙中,巴拉吉首次系统阐述了从“主权个人”向“主权集体”的范式转移,分享了如何通过集体行动绕过主权国家的财产没收,并揭示了哈萨克斯坦为何会成为全球数字游民与初创城市(Startup Cities)最理想的温床。
核心摘要
【主权集体(Sovereign Collective)的崛起】:经典的“主权个人(Sovereign Individual)”理论过分强调个体“退出”的自由,但个体迁移的成本极其高昂。巴拉吉提出“主权集体”概念,主张通过选择性的“重新绑定(Rebundling)”,以游牧部落的形式分摊物理迁移和新据点建设的成本,形成移民的规模效应。
【退出权(Right to Exit)的集体对抗机制】:面对主权国家对离境者实施的财产没收和“退出税”,单一的“特立独行者(Sigma Male)”无能为力。巴拉吉援引冷战时期美国限制苏联贸易的 “杰克逊-瓦尼克修正案(Jackson-Vanik Amendment)” 历史,指出只有成千上万人的集体退出与联合施压,才能迫使强大政权开放边界,保障基本的退出权。因此,Network School 将“退出权”作为基本权利写入宪章。
【比特币与“新教改革”的机构重建】:比特币类似于反抗天主教会僵化体制的新教改革,它倡导的是“个人与资金(在宗教中是与上帝)的直接关系”。但反抗只是第一步,新教徒重建了新的社会机构,比特币社区也必须围绕非中心化的共识,重新绑定并建立自愿加入的新机构。
【哈萨克斯坦——数字游民的终极圣地】:哈萨克斯坦被巴拉吉誉为“全球最被低估的国家”。它完美融合了“新加坡的精明技术治理”与“夏威夷的开阔物理空间”。这个占地面积是新加坡 3000 倍、人口仅为其 3 倍的庞大国度,不仅拥有极具包容性的多文化融合背景,更在宪法和签证上做出了重大修正,全力支持互联网原则主导的“加密城市/初创城邦”和“新游牧民签证(Neo Nomad Visa)”。
从“主权个人”到“主权集体”——重组的移民规模效应
在加密货币与去中心化思潮中,威廉·戴维森(William Rees-Mogg)与詹姆斯·戴维森(James Dale Davidson)所著的《主权个人》(The Sovereign Individual)一直被奉为圭臬。该书预测,随着加密技术的发展,个体将摆脱对传统国家的依附,实现真正的个体主权。
然而,巴拉吉在对谈开篇便指明了该理论在实践中的巨大痛点:物理迁移的成本高昂且充满阻碍。对于单个家庭或个人而言,放弃现有生活、跨越国境,并在一个完全陌生、甚至带有敌意的国家重新安家,其成本几乎是不可承受的。
“我们可以从‘主权个人’中理解‘个体化(Individualization)’的概念——如果你受到政府的虐待,你可以打包离开,这很重要。但是,搬家是极其昂贵的。”巴拉吉指出,解决这一困境的方案在于“主权集体(Sovereign Collective)”,或称“游牧部落(Nomadic Tribe)”。
表 1:个体行动与主权集体(数字部落)的对比
对比维度
单独行动 (Individual Move)
主权集体 (Sovereign Collective)
成本分摊
独自承担高昂的中介费、寻找新居成本、迁移成本以及基础设施建设等庞大开支。
分摊(Amortize)所有的物理搬迁、寻找和新物理据点建设的成本。
谈判与议价
面对繁琐多变的官僚体制、跨国政策限制与服务商,个人议价能力接近于零。
作为社区集体采购服务。例如100人共同合力拿下一栋楼、1000人集体办卡。
移民规模效应
个体跨国迁徙门槛高、极其孤立,难以在新的土地形成可持续的微型生态。
形成规模化的“移民恒定效应”(Constant Scale on Migration)。
巴拉吉通过极具生活化的例子说明了集体的力量:“如果 100 个人一起买下一栋楼,这比各买一个沙滩咨询桌要便宜得多。如果 1000 个人一起办手机卡,价格会便宜得多。你作为一个社区,能享受到各种事情的规模效应,同样地,在迁移(Migration)上也能获得规模效应。”
这代表着一种人类社会关系的根本性重组。世界正在经历一个“解构与重组(Unbundling & Rebundling)”的过程。我们已经完成了从传统物理社区的解绑,而下一步,不是成为孤立的原子化个体,而是基于共同的理念和自愿原则,重新绑定到新的“选择性社区(Opt-in Communities)”中。重大的事业绝非一人能成,正如圣经中摩西出埃及记带领的是整个集体,而非“独行侠(Sigma Male)”;一个成功的初创公司也需要核心开发、矿工、财务等各方紧密协作。
退出权的历史回响与“杰克逊-瓦尼克修正案”的现代启示
当个体或集体决定迁移时,传统国家最常用的武器便是“财产没收”或高额的“离境税/退出税”。主持人卢卡斯提出了一个尖锐的问题:当人们离开时,类似于美国政府这样的强权会强行收取或没收资产,是否有某种方式可以通过集体行动,集结成千上万人的力量来“绕过(Route around)”这些限制?
巴拉吉给出了肯定的回答,并带观众重温了一段冷战历史——1974年杰克逊-瓦尼克修正案(Jackson-Vanik Amendment)。
在苏联时期,苏维埃政权为了阻止知识分子和技术人才流失,设立了所谓的“学位税/外交官税(Diploma Tax)”。这笔费用高达申请者近 100 个月的收入,对于工资水平仅相当于“生活津贴”的苏联公民来说,是根本不可能支付的巨额天价。巴拉吉直言不讳地将这种 100% 剥夺个人 earnings 和财产的体制定义为“布尔什维克式的奴役”。
政策壁垒 —— 苏联政权限制移民,强征高达100个月收入的“学位税(Diploma Tax)”,实行实质性的布尔什维克式财富锁定。
集体抗议 —— 单一申请离境的个人面对强权毫无办法。成千上万的犹太裔公民、技术人才和支持者通过集体发声、组织国际游说形成了抗辩规模。
外部施压 —— 美国国会受到集体抗议诉求的推动,正式通过《杰克逊-瓦尼克修正案》,将美苏两国的自由贸易、最惠国待遇与自由移民政策强力挂钩。
政权妥协 —— 苏联因急需从西方进口粮食和开展商品贸易,面临经济压力不得不做出妥协,正式暂停执行学位税,废除了这道离境壁垒。
在这个历史节点上,单一的个人根本无法逃脱。但当成千上万的人、数十万人共同发声,并游说美国等外部力量在国际贸易中实施制裁和施压时,苏联在舆论和经济的双重压力下被迫妥协。因为苏联急需进口商品、开展国际贸易,这使它不得不尊重人们的出境选择。
这个历史先例极具现代启示:“退出权(Right to Exit)”是人类最基本的道德、宗教和实践权利。
巴拉吉透露,他所领导的 Network School 团队,已经将“退出权”作为核心协议(Protocol)编码进整个学校的运作逻辑中。然而,在当前的加密货币社区中,大家往往过度关注如何从母国(尤其是美国)“解绑”,却极度缺乏对“重组”之后新社区形态的理论构建和实践探索。
比特币如“新教改革”——打破教廷僵化,重建选择性机构
在讨论网络国家的治理与秩序重建时,巴拉吉提出了一个精妙的宗教隐喻:比特币的诞生与当年的新教改革(Protestantism)如出一辙。
在历史上,马丁·路德发起的宗教改革是为了反抗罗马天主教会的僵化与腐败(Ossification)。但新教改革并不是“反基督教”的,恰恰相反,新教倡导的是建立个体与上帝之间的“直接、个人化的关系”。
表 2:新教改革与比特币革命的深度隐喻对比
比较维度
新教改革 (Protestantism)
比特币革命 (Bitcoin Revolution)
反抗对象
反抗罗马天主教会统治权力和机制的严重僵化、垄断及腐败。
反抗主权国家的法币金融特权、传统银行等中心化机构的信任垄断。
核心倡导
建立“信徒个体与上帝之间”的直接、不受教廷干预的个人化心灵关系。
确立“个体对自身资产与数字资金”的绝对控制权,无需中介机构审查。
组织重建
不仅打破旧教廷,更在自愿、契约的基础上建立了更具活力的新教社群与公共机构。
在非中心化的密码学共识基础之上,重新绑定并重建自愿加入的新一代网络机构。
同理,比特币的核心在于绕过传统银行和国家的绝对垄断,确立个体与自身资产的直接对应关系。然而,反抗和拆除旧体制只是上半场,更关键的下半场是在新秩序上重建人们真正想要的新机构。
巴拉吉作为路德宗(Lutheran)的信徒,深切体会到这一点。他指出,人类历史上没有任何一个解决方案可以一劳永逸。你在短期和中期内解决了一个层面的问题,随着旧体制的再次固化,你在长期必须有新一代的解决方案跟进。这就是不断迭代、不断重建新自愿机构的社会演进过程。而“初创城市”和“网络国家”正是承载这些新自愿机构的物理容器。
哈萨克斯坦——“新加坡式治理”与“夏威夷式空间”的数字游牧乐土
当谈到这些物理容器将在哪里落地时,巴拉吉将目光投向了他的新家园——哈萨克斯坦(Kazakhstan)。
在许多西方或沿海亚洲人的眼中,哈萨克斯坦地处内陆,缺乏存在感。但在巴拉吉看来,哈萨克斯坦是目前“全球最被严重低估的国家”,未来数年内它将迎来爆发式的增长。
哈萨克斯坦拥有极其罕见的独特优势组合:它将新加坡式的技术官僚高效治理,与夏威夷般波澜壮阔的自然空间完美地融合在了一起。
• 超高空间容量与回旋余裕:哈萨克斯坦的领土面积是新加坡的 3000 倍,但人口仅为新加坡的 3 倍。这意味着在这里,建设者拥有极其奢侈的物理空间来落地全新的城市实验。
• 从互联网长出来的“加密城市”:哈萨克斯坦的初创城市建设并非停留在纸面上,该国已经正式修改了宪法,允许建立完全遵循“互联网第一原则”运行、并直接从互联网上招募人口的“加密城市/初创城邦(Crypto Cities / Startup Cities)”。
• 对数字游民的绝对友好:哈萨克斯坦政府极具前瞻性地大幅度修改了其数字游民签证政策(正式推出 Neo Nomad Visa,新游牧民签证),为来自全球的 IT 人才和创意工作者扫清了入境障碍。
更为奇妙的是哈萨克斯坦独特的文化包容性。巴拉吉的一位朋友将其总结为四个维度的交汇:
西方化 (Western) —— 在科技、英语普及和商业友好度上高度契合,能提供极佳的技术和商业基础设施支持。
亚洲血统 (Asian) —— 地处亚洲内陆的地缘核心,拥有东方文化传统中天然的温和、好客与对多元游牧社群的包容。
俄语文化 (Russian) —— 作为该区域的重要枢纽,拥有深厚的欧亚语言基础,能轻松辐射周边广阔的大陆市场。
伊斯兰信仰 (Muslim) —— 秉持温和、世俗化的伊斯兰信仰传统,对待外来的其他思想、宗教及现代多元文化持有高度的开放与尊重。
这种“四位一体”的文化光谱意味着,无论你来自世界上哪个角落,你都能在哈萨克斯坦找到属于自己文化或信仰的投影。这里的人民极其包容和好客,对待外来者毫无排斥感。
巴拉吉深刻地指出,哈萨克斯坦自古以来就是一个由游牧民族(Nomads)建立和统治的国家。这种流淌在血液里的游牧基因,使他们的政府和人民能够天然地理解、接纳并拥抱现代的“数字游民(Digital Nomads)”。在这里,你不是一个格格不入的异乡人,你只是以数字化形式延续了这片土地数千年来的游牧传统。
结语与展望
从马来西亚森林城市的波折,到哈萨克斯坦广袤草原上的新生,巴拉吉·斯里尼瓦森的“网络国家”实验正在经历从理论向实操的惊人飞跃。
正如巴拉吉在本次 Bitcoin Asia 2026 大会上所展示的愿景:未来的主权不再仅仅属于地图上那些由历史战争划定边界的传统国家,而是属于那些基于密码学共识、自愿聚集,并能产生规模化物理迁移效应的“主权集体”。而哈萨克斯坦,正张开双臂,准备成为人类历史上首批“互联网原生城市”的物理摇篮。对于全球的科技游民、开发者和去中心化信徒而言,正如巴拉吉所号召的那样,也许是时候将目光投向中亚,去共同探索和构建数字游牧的崭新未来了。
 从吉隆坡到首尔:CH90 成为 GWDC 2026 Korea 马来西亚区域合作伙伴Techub News 消息,2026 年 7 月 31 日,由 CH90 与 Wallet V 联合主办的 Converge KL「融贯吉隆|触达未来」在马来西亚吉隆坡 TRX Exchange 106 举行。
作为 Malaysia Blockchain Week 2026(MYBW 2026)的 Side Event,本次活动以“The Last Mile of AI × Web3”为主题,围绕 AI 与 Web3 融合、行业趋势、产品落地及区域合作展开交流,吸引近百位 Builder、Founder、Investor、开发者及产业从业者参与。
活动现场,CH90(钟华九零)正式宣布成为 GWDC 2026 Korea 全球商务合作伙伴(马来西亚区域)。双方接下来将围绕社区合作、开发者招募、项目对接、合作伙伴联络及大会推广展开合作,为马来西亚及东南亚项目连接更多韩国市场与开发者资源。
CH90 加入 GWDC 全球合作网络
根据双方规划,CH90 将协助 GWDC 在马来西亚及东南亚开展社区活动、项目招募、开发者连接及大会推广,同时组织区域代表团参与 GWDC 2026 Korea。
这也是 CH90 首次以区域合作伙伴身份参与韩国开发者大会。对双方而言,合作重点不只是大会宣传,而是建立一条更长期的区域连接,让东南亚的 Builder、项目团队及产业伙伴能够更直接地接触韩国市场。
CH90 创办人 Ben Choong 表示:「我们不希望这次合作只停留在大会宣传。更重要的是,让马来西亚和东南亚的 Builder 有机会真正接触韩国的开发者、项目和市场,让这次活动成为一个起点,逐步延伸出更多长期的连接与合作。」
GWDC 2026 Korea 聚焦 Web3 与 AI
GWDC 2026 Korea(Global Web3 Dev Con)将于 2026 年 9 月 29 日至 30 日在韩国首尔 aT Center 举行,由 Web3Labs 主办、Techub News 联合主办,并延续“For Builders, By Builders”的开发者理念。
根据大会公开信息,本届大会将围绕 AI Agent 与自主支付、DePIN 商业化、Tokenomics 2.0、RWA 与机构资本、模块化基础设施、再质押及预测市场等方向展开讨论。
此前,首届 GWDC 已在香港举行。此次首尔站将继续连接来自亚洲及其他市场的开发者、创业团队、投资机构与产业伙伴。
Converge KL 的举办,为 GWDC 2026 Korea 在马来西亚及东南亚的后续合作提供了一个起点。接下来,CH90 与 GWDC 将陆续展开区域宣传、社区合作、开发者招募及代表团筹备工作,为 9 月首尔大会连接更多来自马来西亚及东南亚的 Builder、项目团队与合作伙伴。
关于 CH90
CH90(钟华九零)是一个起源于马来西亚的华人 Web3 社区,长期连接开发者、创业者、投资人与产业伙伴,并通过活动、内容及区域合作,为社区成员创造更多交流与合作机会。
关于 Web3Labs
Web3Labs 是一家专注 Web3 孵化、加速、投资及生态建设的机构,为区块链项目及产业伙伴提供市场进入、资源连接及业务发展支持。
关于 Techub News
Techub News 是一家立足香港、面向全球的 Web 3 垂直媒体平台,持续报道区块链、加密资产、AI 及相关科技产业的发展。
 「GWDC 2026 KOREA」Web3 与 AI 的亚洲新范式,9 月 29-30 日登陆首尔,邀您共赴全球开发者巅峰盛宴继今年 2 月首届全球 Web3 开发者大会(GWDC HK)在香港成功举办,引爆亚太科技浪潮并汇聚超 2000 名行业精英后, 大会主办方 Web3Labs 今日正式宣布重磅升级:第二届全球 Web3 开发者大会(GWDC 2026 Korea)将于 9 月 29 日至 30 日登陆韩国首尔 aT Center。本届大会将继续秉承“For Builders, By Builders”的硬核极客精神,将目光锁定亚洲顶级科技高地,致力于为全球 Web3 开发者生态与次世代产业融合打造全新范式。
据组委会最新预测,首尔站将迎来规模的全面裂变与跃升。届时,将超过 8000 名参会者、500 名全球顶尖开发者、100 位业界重磅演讲嘉宾以及 100 家参展商齐聚首尔,共同见证 Web3 与人工智能(AI)深度融合的历史性时刻,开启亚洲 Web3 发展的全新篇章。
空间重塑:四大核心展区多维解构 Web3 未来
GWDC 2026 韩国站打破了传统展会的单一维度,在首尔 aT Center 现场重塑空间布局,通过四大核心主题展区,全方位覆盖宏观战略、技术实战、极客竞赛及商务对接:
主舞台(Main Stage)| 战略引领与全球对话
主舞台是本次大会的顶层设计与宏观战略核心。大会将邀请来自中国香港与韩国的政府官员、全球科技巨头的决策者以及 Web3 领域的远见者展开深度博弈。议题将强烈聚焦于“政策协同”与跨国跨境合作,硬核拆解 AI 落地应用及下一代去中心化基础设施,定义亚洲技术的新风向。
创新舞台(Innovation Stage)| 垂直技术的深度碰撞
分论坛拒绝空谈理论,旨在交付切实可行的实战洞察。大会精准开辟三大核心专场:“开发者生态”聚焦开源文化与开发工具链的演进;“Web3 与金融基础设施”解码 RWA、DeFi 及跨境金融创新的新路径;“AI 与云原生”则直击模型训练与架构升级背后的底层代码。此外,大会的压轴大戏——GWDC 黑客松总决赛暨颁奖典礼亦将在此迎来巅峰路演。
创新展位区(Innovation Booth Zone)| 前沿科技的沉浸式集市
规划 99 个以上的主题展位,横跨 AI、区块链、SaaS 及开发者工具(DevTools)等多元赛道。展区摒弃了枯燥的传统摆摊模式,全面推行「交互式 Demo」秀出项目硬实力。现场不仅有 30 位顶级 KOL 进行随访与全球社交媒体高频联动,更将韩国本土极具流量的「高颜值女团快闪舞蹈」与硬核科技展区巧妙融合,高密度激活展区流量。
黑客松区(Hackathon Zone)| 48 小时极限编程挑战
作为大会的灵魂板块,黑客松正集结来自中国、韩国、日本、印度及东南亚的 500 多名极客精英。本次竞赛打破了单一生态的桎梏,特邀 5 条头部公链同步发布开发挑战。组委会为此配备了超过 10 万美元的现金奖池,并获得全球顶级云服务商的大额算力与资源加持,打造链接顶级资本、公链生态与天才开发者的终极试炼场。
GWDC 2026 Korea 首波政商领袖与生态伙伴矩阵震撼揭晓
GWDC 2026 韩国站跨界融合的核心影响力持续发酵,成功汇聚了涵盖“政、产、融、研”的国际顶级阵容。我们荣幸地宣布,以下重量级主讲嘉宾确认出席本次大会:
Johnny Ng,全国政协委员、香港立法会议员
Min Byoung Dug,韩国国会议员、《数字资产基本法》提案人、政务委员会委员
Suk-hun Yoon,亚洲经济发展委员会主席
Caspar Wong,Web3Labs 首席执行官
Jack Kong,Nano Labs 创始人
Lee Jae-won,Bithumb 首席执行官
Evan Auyang,Animoca Brands 总裁
Ella Zhang,YZi Labs 管理合伙人兼负责人
Ryan Li,微软大中华区云原生与数字化转型业务副总经理
在顶级嘉宾的加持下,大会的全球化筹备亦迎来了业内顶级生态伙伴的鼎力相助。Techub News、TinTinLand、ME Group、AMPHI、HypaiLabs 以及 CH90 钟华九零作为首波官方商务合作伙伴正式亮相。
目前,GWDC 2026 Korea 的商务合作、展位预定及开发者黑客松报名通道已面向全球全面开启。组委会诚邀全球优质项目方与极客力量齐聚首尔,共同定义 Web3 与 AI 融合的亚洲新篇章。
了解更多信息、赞助咨询或注册请联系:
大会官网:www.gwdc.net
活动报名:https://luma.com/cp87au4f
Event Details(活动详情页):https://gwdcseoul.carrd.co/
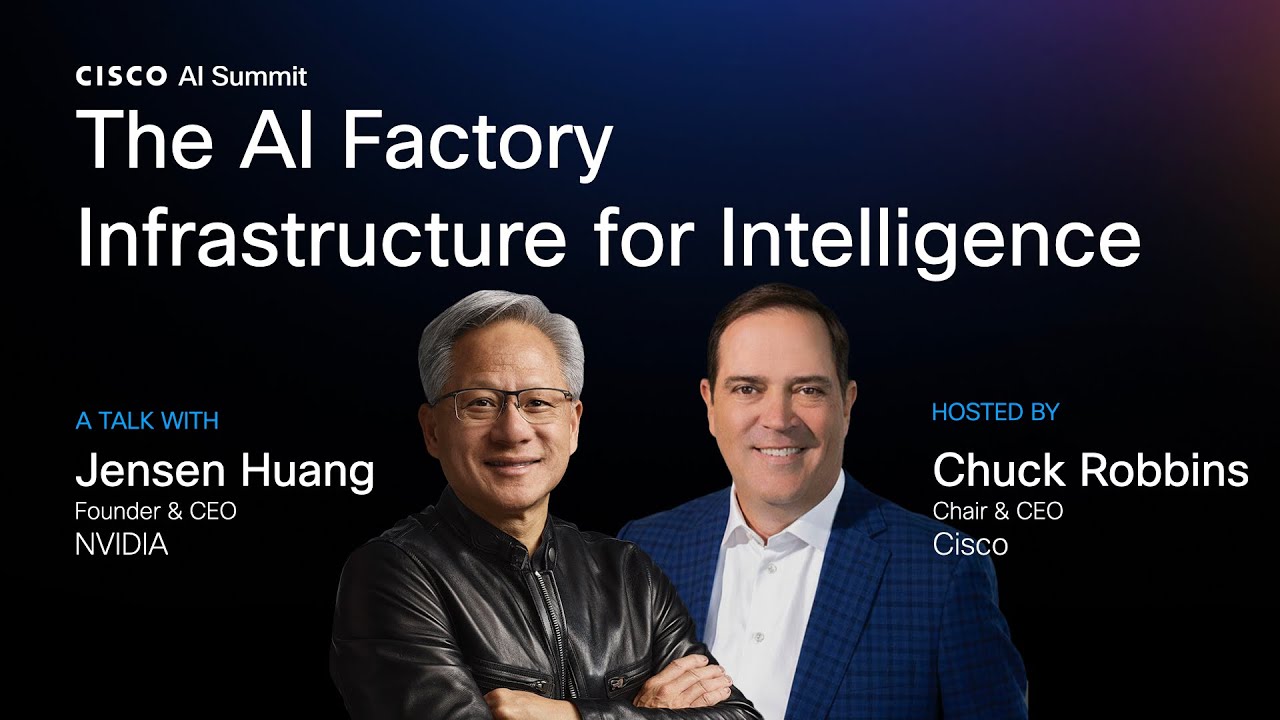 NVIDIA CEO Jensen Huang(黄仁勋):AI 工厂、企业转型与“无限算力”思维撰文:Techub News 整理
2026 年 2 月,NVIDIA 创始人兼 CEO Jensen Huang(黄仁勋)在结束为期两周的亚洲之行后,风尘仆仆地现身 Cisco 活动现场,与 Cisco 高管进行了一场深入且生动的对话。在这场交流中,黄仁勋不仅系统阐释了“AI 工厂”作为下一代智能基础设施的核心理念,更以独特的视角为企业如何在这场 AI 浪潮中生存、进化乃至引领,提供了极具实操性的建议。他的观点超越了单纯的技术讨论,触及了企业战略、创新文化和思维模式的根本性转变。
AI 工厂:重新定义计算的基础设施
黄仁勋开宗明义地指出,我们正在经历“60 年来的首次计算范式重塑”。过去的“显式编程”时代,程序员用 Fortran、C++ 等语言精确地告诉计算机每一步该做什么。而今天,我们正迈向“隐式编程”时代:你只需告诉计算机你的意图,它便能自行探索如何解决问题。这一转变不仅发生在处理层,更席卷了整个计算栈——存储、网络、安全,一切都在被重构。
“AI 工厂”正是这一新范式的集中体现。它不再仅仅是传统的数据中心或云计算平台,而是能够持续生产、精炼和部署“智能”的基础设施。黄仁勋强调,当前的 AI(如早期的聊天机器人)虽然有趣,但还不够“有用”。真正的智能在于解决问题,而解决问题需要具备几个关键能力:知道自己不知道什么、进行推理、将未知问题分解为可解决的子问题、制定计划、使用工具、进行研究。这正是当前“AI 代理”领域所探索的方向。
他进一步解释道,过去基于“检索”的软件(如手机应用)是预录制的、静态的。而未来的软件将是“生成式”的,每一次交互、每一个提示词、每一个上下文都会产生独一无二的输出,就像他和主持人的这场对话一样,每一句话都是首次组合出现。这要求底层基础设施具备前所未有的动态计算和数据处理能力。
企业 AI 转型:从“百花齐放”到“有的放矢”
当被问及企业应如何迈出 AI 转型的第一步时,黄仁勋给出了一个反直觉但深刻的建议:不要一开始就纠结于投资回报率。他认为,任何新技术的早期部署都很难用电子表格精确计算 ROI。相反,企业领导者应该问自己:公司的本质是什么?公司最具影响力的核心工作是什么?
他分享了 NVIDIA 内部的实践:“我们让‘百花齐放’。”公司内部有数以千计的 AI 项目在同时进行,看似“失控”,但这正是创新的常态。“如果你总想控制一切,首先你需要治疗,其次,控制是一种幻觉。”他建议企业创造一个安全的环境,鼓励员工大胆尝试各种 AI 工具——无论是 Anthropic、Codex、Gemini 还是其他任何模型。当团队提出想尝试某项 AI 技术时,他的第一反应是“好的,然后我再问为什么”,而不是“先证明给我看”。这种态度与他教育孩子的方式如出一辙:鼓励探索,而非预设限制。
当然,“百花齐放”之后需要“修剪花园”。企业需要在某个时间点运用判断力,开始整合资源,聚焦于最有前景的平台或方法。黄仁勋透露,他自己尚未开始大规模“修剪”,但内心非常清楚对公司最重要的核心工作是什么。对 NVIDIA 而言,这无疑是芯片设计、软件工程和系统工程。因此,他确保公司投入大量专家和资源,利用 AI 彻底革新这些领域的工作流,并与 Synopsys、Cadence、Siemens 等工具巨头深度合作,将 NVIDIA 的技术无缝集成到设计流程中。
他提出了一个关键的思维转变:用“无限算力”的视角审视你的业务。想象一下,如果某项工作的耗时从一年缩短到一天、一小时甚至实时完成;如果处理海量数据(如万亿级别的图分析)不再需要分块处理,而是可以一次性处理整个图谱;如果“质量”或“速度”的限制不复存在。如果你没有用这种“无限/零成本”的逻辑去思考公司最棘手的问题,那么你可能就做错了。他警告道:“你或许没有这样想,但只需想象你的竞争对手正这样想,或者一家即将成立的新公司正这样想,一切就都不同了。”
技术栈、物理 AI 与企业的“电子化”未来
黄仁勋将 AI 技术栈比喻为一个“五层蛋糕”:从底层的芯片和能源,到基础设施(硬件和软件),再到 AI 模型,但最顶层、最重要的永远是应用。“看在上帝的份上,去应用这项技术吧!”他疾呼,“一家使用 AI 的公司不会陷入危机。你不会被 AI 取代,你会被那些使用 AI 的人取代。”
他驳斥了“AI 将取代软件公司”的流行观点,认为这是“世界上最不合逻辑的想法”。他以一个思想实验说明:如果一个通用人形机器人(AG Robotics)需要拧螺丝,它会重新发明螺丝刀吗?当然不会,它会使用现有的螺丝刀。数字世界的 AGI 同理,它们会使用现有的软件工具(如 ServiceNow、SAP、Cadence),而不是重新发明计算器。这正是 AI 领域“工具使用”成为突破性进展的原因。许多物理世界的问题有明确的法则(如 F=ma,V=IR),AI 应该学会利用为这些法则构建的工具,而非重新推导。
这引向了他对“物理 AI”的展望。下一代物理 AI 需要理解物理世界和因果关系。他以“多米诺骨牌”为例:一个孩子能轻易理解推倒一块骨牌会导致连锁反应,这个概念融合了因果、接触、重力、质量等复杂原理,而当前的大语言模型却难以掌握。创造能理解这类物理概念的 AI,将是巨大的机遇。
黄仁勋提出了一个激动人心的观点:AI 将帮助每一家公司转型为“技术优先”的公司。“我爱迪士尼,但我肯定他们更想成为 Netflix。我爱梅赛德斯-奔驰(我坐它来的),但我确信他们更想成为特斯拉。我爱沃尔玛,但我肯定他们更想成为亚马逊。”他连举三例,指出传统公司的渴望在于成为其领域的“技术第一”玩家。技术应成为超级能力,而领域知识则是应用场景。因为技术公司处理的是“电子”,而非“原子”,电子的规模几乎是无限的,这能突破原子世界的物理限制。
他鼓励所有企业拥抱这一转变:“编程(编码)说到底就是打字,而打字已经成为一种商品。你们所有人都拥有无比宝贵的财富——领域专业知识。你们了解客户,知道问题所在。现在,你们第一次可以用自己的语言,直接告诉计算机你们想要什么。”这意味着,企业最大的价值——意图和理解——将前所未有地直接转化为生产力。
私有化部署、AI 入环与行动号召
针对企业应选择公有云还是自建基础设施的问题,黄仁勋给出了一个充满激情的答案:“去造一台计算机吧!” 即使 PC 技术已经成熟普及,亲手构建、了解每一个组件至关重要。“如果你身处交通行业,不要只使用 Uber。打开引擎盖,换一次机油,了解它是如何工作的。”这种亲身体验对于理解这项将定义未来的技术至关重要。他相信,未来将是“部分租赁、部分自有”的混合模式。
他特别强调了数据主权和隐私的重要性,并以一个生动的比喻说明:“我去看心理医生时,不希望我的问题被放到网上。”对于公司而言,最宝贵的知识产权往往不是答案,而是问题本身。“我正在思考什么问题,什么对我重要——我不想让别人知道这些。”因此,涉及核心战略对话和不确定性的 AI 应用,应该部署在本地、私有的环境中。NVIDIA 自身就构建了本地的超级 AI 系统,因为他不放心将所有公司对话都放在云端。
最后,黄仁勋颠覆了一个常见概念:“‘AI 应该始终有人类在环’这个想法是完全错误的,是颠倒的。应该是每个公司都必须有 AI 在环。”他解释道,公司希望每天都变得更好、更有价值、知识更丰富,永不倒退或从头开始。如果让 AI 融入业务流程,它将捕获公司的集体经验。未来每个员工都会有 AI 辅助,这些 AI 将成为公司不断累积、进化的核心知识产权。这才是未来公司的形态。
在对话的最后,带着几分玩笑与真诚,黄仁勋给出了最直接的行动建议:“我认为你们所有人都应该立刻给 Chuck(Cisco 高管)打电话。或者,你们也可以打给 Jensen(我本人)。”这场融合了深刻洞见、战略远见与些许葡萄酒助兴的对话,在观众的笑声与掌声中落幕,留下的是对 AI 时代企业生存与发展之道的无尽思考。[TOKEN KOREA] "以太坊是最大的链,但仍然很慢" — EthGas瞄准利用50ms子区块实现实时以太坊토큰포스트는 국내 주요 원화거래소에 상장된 가상자산 프로젝트의 기술·사업·커뮤니티 현황을 투자자 눈높이에서 직접 확인하고 있다. 응답한 프로젝트들의 목소리를 순서대로 기록한다. [편집자주]
이더리움은 가장 큰 스마트컨트랙트 생태계다. 가장 오래된 개발자 기반, 가장 깊은 유동성, 가장 강한 탈중앙성 서사를 갖고 있다. 그러나 약점도 분명하다. 느리다.
거래가 몰리면 사용자는 대기하고, 수수료는 올라가고, 활동은 L2와 다른 L1으로 흩어진다. 이더리움이 가장 신뢰받는 정산 레이어라 해도, 사용자 경험이 느리면 자본과 거래는 더 빠른 곳을 찾아간다.
EthGas는 이 문제를 정면으로 겨냥한다. 팀은 EthGas를 "이더리움을 100배 빠르게 만들고, 블록스페이스를 거래 가능한 상품으로 만드는 이더리움 스케일링 이니셔티브"라고 설명한다. 핵심은 이더리움의 12초 블록을 더 작은 조각으로 나누고, 50밀리초 수준의 서브블록 시간을 구현해 사실상 실시간에 가까운 실행 경험을 제공하는 것이다.
토큰포스트 'TOKEN KOREA WATCH' 시리즈의 이번 인터뷰로 EthGas 팀을 만났다.
■ 12초 블록을 50ms로 쪼갠다
EthGas가 풀려는 문제는 단순하지만 크다. 이더리움은 크립토에서 가장 중요한 네트워크지만, 체감 속도는 여전히 느리다.
EthGas의 접근은 블록을 더 작은 단위로 쪼개는 것이다. 팀은 이를 통해 이더리움 블록타임을 기존 12초에서 50밀리초 수준의 서브블록으로 분해할 수 있다고 설명한다. 이 방식이 제대로 작동하면 사용자는 하나의 큰 블록이 완성되기를 기다리는 대신, 훨씬 더 짧은 간격으로 거래 반응을 경험하게 된다.
EthGas 측은 이 구조가 이더리움을 "최대 100배 빠르게" 만들 수 있으며, 50ms 서브블록 기준으로는 솔라나보다도 빠른 체감 속도를 제공할 수 있다고 주장한다. 다만 이 표현은 처리량, 최종성, 검증 구조 전체를 비교한 독립 지표라기보다, EthGas가 제시하는 서브블록 시간 기준의 주장으로 보는 것이 맞다.
속도는 단순한 편의 문제가 아니다. 거래 실행 속도는 유동성의 위치를 바꾼다. 사용자가 느리다고 느끼면 L2로 가고, 다른 L1으로 간다. 유동성이 흩어지면 앱은 복잡해지고, 자본 효율은 떨어진다. EthGas가 말하는 목표는 이더리움 메인넷 자체의 성능을 끌어올려 경제 활동을 다시 이더리움으로 모으는 것이다.
■ NFT 광풍 이후 보인 문제 — L2는 늘었고, 유동성은 흩어졌다
EthGas의 출발점은 NFT 열풍 이후였다.
공동창업자 케빈은 NFT 붐 이후 L2가 급격히 늘고, 유동성이 여러 체인으로 분산되는 흐름을 봤다. 2023년 1분기 무렵 그는 이더리움의 블록타임을 합성적으로 더 작은 단위로 나누면, 메인넷의 체감 속도 문제를 다른 방식으로 풀 수 있다고 판단했다. 그 판단이 EthGas의 출발점이었다.
이 문제의식은 이더리움 생태계의 오래된 딜레마다. 이더리움은 보안을 유지하고 탈중앙성을 지키기 위해 느린 정산 구조를 감수했다. L2는 이 문제를 해결하기 위해 등장했다. 그러나 L2가 많아질수록 유동성과 사용자 경험은 다시 파편화됐다.
EthGas는 이 흐름에 다른 답을 제시한다. "더 많은 L2"가 아니라 "더 빠른 이더리움"이다. 말은 매력적이다. 하지만 이더리움의 블록 빌딩 파이프라인 자체를 건드리는 시도인 만큼 난도도 높다. 이 영역은 앱 하나를 빠르게 만드는 문제가 아니라, 이더리움 거래가 만들어지고 전달되고 블록에 들어가는 구조를 바꾸는 문제다.
■ 모든 이더리움 사용자가 잠재 고객
EthGas의 타깃 사용자는 특정 앱이나 특정 투자자층에 한정되지 않는다. 팀은 "말 그대로 모든 사용자"라고 답했다.
이유는 EthGas가 블록 빌딩 파이프라인을 대체하거나 재구성하는 방식으로 접근하기 때문이다. 따라서 블록 빌더, 릴레이, 검증인 같은 인프라 참여자부터 지갑, RPC 제공자, 최종 사용자까지 모두 EthGas의 영향권에 들어간다.
사업 모델은 B2B2C에 가깝다. EthGas가 지갑이나 인프라 제공자와 통합하면, 최종 사용자는 별도의 학습 없이 점점 더 빠른 이더리움 경험을 체감하게 된다. 사용자가 직접 "EthGas를 사용한다"고 느끼지 않더라도, 거래가 더 빨리 반응하고 블록스페이스가 더 세분화돼 거래된다면 그 변화는 사용자 경험으로 드러난다.
이 점은 인프라 프로젝트의 전형적인 특징이다. 좋은 인프라는 사용자에게 보이지 않는다. 다만 느린 것은 누구나 안다. EthGas가 성공하려면 사용자가 EthGas라는 이름을 외우기보다, "이더리움이 왜 이렇게 빨라졌지?"라고 느끼게 만들어야 한다.
■ 블록스페이스를 거래 가능한 상품으로
EthGas가 흥미로운 이유는 단순히 속도를 높이는 데서 멈추지 않는다는 점이다. 팀은 이더리움 블록스페이스를 거래 가능한 상품으로 만들겠다고 말한다.
블록스페이스는 블록체인의 가장 기본적인 자원이다. 거래가 들어갈 수 있는 공간이고, 수수료가 발생하는 시장이다. 기존에는 사용자가 가스비를 내고 블록 안에 거래를 넣는 구조였다면, EthGas는 이 블록스페이스를 더 작은 단위로 쪼개고, 더 세밀하게 가격화하며, 거래 가능한 시장으로 만들려는 방향을 제시한다.
이 개념은 전통 금융의 시장 구조와도 닮아 있다. 시간, 우선순위, 실행 품질, 접근권이 모두 가격을 갖는 시장이 되는 것이다. 케빈이 전통 금융 출신이라는 점도 이 맥락과 맞물린다. 그는 모건스탠리에서 고정수익 파생상품과 금융 혁신 사업을 이끌었고, 12년간 TradFi에서 일했다. EthGas가 블록스페이스를 단순 기술 자원이 아니라 금융 상품처럼 보는 배경이 여기에 있다.
■ Realtime Blocks — "불가능하다"던 것을 제품으로
EthGas가 지난 12개월 동안 가장 중요한 성과로 꼽은 것은 두 가지다.
첫째, 팀은 "이더리움의 약 5%를 온보딩했다"고 밝혔다. 다만 이 수치가 검증인, 블록 빌더, 트래픽, 블록스페이스 또는 다른 기준 중 무엇을 의미하는지 인터뷰 답변만으로는 구체적으로 확인되지 않는다. 기사에서는 EthGas 측이 제시한 채택 지표로 보는 것이 적절하다.
둘째, 2025년 11월 Realtime Blocks 이니셔티브를 출시했다. EthGas 측은 이 시도를 두고 "이전에는 모두가 불가능하다고 생각했던 것"이라고 표현했다. 이 프로젝트의 핵심은 이더리움 블록을 실시간에 가까운 단위로 재구성해, 사용자와 인프라 참여자가 기존보다 훨씬 빠른 거래 경험을 얻도록 만드는 것이다.
EthGas는 자신들이 "블록스페이스를 거래하고 이더리움을 실시간으로 만드는 기능하는 제품을 가진 유일한 프로젝트"라고 주장한다. 이 표현은 강하다. 그리고 강한 표현일수록 시장 검증이 필요하다. 실제 통합 범위, 사용량, 안정성, 경제적 효과가 공개 지표로 쌓일수록 EthGas의 주장도 더 단단해질 것이다.
■ 경쟁자는 L2가 아니라 '느린 이더리움'이다
EthGas는 직접 경쟁자가 없다고 말한다. 같은 방식으로 블록스페이스 거래와 실시간 이더리움 구현을 동시에 제공하는 프로젝트는 없다는 설명이다.
그러나 넓게 보면 EthGas의 경쟁 구도는 분명하다. 경쟁자는 특정 프로젝트 하나가 아니라, 지금의 이더리움 확장 경로 전체다. L2, 다른 L1, 인텐트 기반 실행 레이어, 프라이빗 멤풀, MEV 인프라, 블록 빌더 시장이 모두 이더리움의 속도와 실행 품질 문제를 각자 다른 방식으로 풀고 있다.
EthGas의 차별점은 이더리움 바깥으로 빠지는 대신, 이더리움 내부의 블록 빌딩 구조를 바꾸려는 데 있다. 성공한다면 파급력은 크다. 이더리움 메인넷이 더 빠르게 체감된다면, L2로 흩어진 일부 경제 활동을 다시 메인넷으로 끌어올 수 있기 때문이다.
반대로 이 시도는 매우 어렵다. 이더리움은 단순한 앱체인이 아니다. 세계 최대 스마트컨트랙트 정산 레이어다. 속도를 높이는 과정에서 검증 가능성, 보안, 검열 저항성, 경제적 인센티브가 흔들리면 시장은 냉정하게 반응한다. 이더리움은 빠르기만 해서 이긴 체인이 아니다. 믿을 수 있어서 이긴 체인이다. EthGas가 풀어야 할 문제도 바로 이 균형이다.
■ 한국 시장 — TradFi와 크립토를 동시에 이해하는 시장
EthGas는 한국을 명확한 타깃 시장으로 보고 있다.
케빈은 모건스탠리를 포함해 12년간 전통 금융에서 일하며 고정수익 파생상품과 금융 혁신 비즈니스를 이끌었다. 이 기간 동안 그는 한국을 여러 차례 방문했고, 규제기관과 기관투자자 모두와 일한 경험이 있다고 말했다. 그가 보는 한국 시장의 특징은 전통 금융과 크립토를 동시에 이해하는 드문 시장이라는 점이다.
EthGas는 한국에서 인지도와 교육에 상당히 투자하고 있다고 밝혔다. 대표 사례가 ETHCapitalSummit.com이다. EthGas는 이를 아시아의 이더리움 대표 컨퍼런스로 소개하며, ETHDenver나 ETHCC가 개발자 중심 행사인 것과 달리 ETHCapitalSummit은 자본시장과 금융 애플리케이션에 초점을 맞춘다고 설명했다. 특히 대형 보험사와 증권사를 대상으로 이더리움 기반 금융 활용 가능성을 다룬다는 점을 강조했다.
이 접근은 한국 시장에 맞다. 한국에서 이더리움 인프라 프로젝트가 성공하려면 단순히 "기술이 빠르다"고 말하는 것만으로는 부족하다. 증권사, 보험사, 자산운용사, 거래소, 핀테크가 이해할 수 있는 언어로 설명해야 한다. EthGas는 그 언어를 전통 금융에서 빌려오고 있다.
■ 빗썸 상장 — 다음 목표는 업비트와 추가 거래소
국내 거래소와 관련해 EthGas는 이미 빗썸에 상장돼 있다고 밝혔다. 향후에는 업비트와 다른 거래소 상장도 희망한다고 말했다. 팀은 EthGas를 "이더리움의 가장 핵심적인 스케일링 이니셔티브"라고 표현하며, 한국 시장에서 더 넓은 접근성을 원하고 있다.
다만 상장은 시작일 뿐이다. 인프라 프로젝트의 진짜 가치는 거래소 상장보다 통합에서 나온다. 지갑, RPC, 검증인, 블록 빌더, 릴레이가 실제로 EthGas의 구조를 채택해야 한다. 한국 시장에서의 성공도 단순히 토큰 거래량이 아니라, 한국 기관과 인프라 기업이 이더리움 성능 개선과 블록스페이스 시장 구조에 관심을 갖고 참여하느냐에 달려 있다.
EthGas가 말하는 성공적인 한국 진입도 이와 비슷하다. 팀은 한국이 금융 인식과 혁신의 최전선에 있다고 평가하며, 더 많은 "딥 이더리움" 이니셔티브를 한국 시장에 가져오고 싶다고 밝혔다. 이는 이더리움 생태계에도 도움이 되고, 한국 투자자에게 중요한 초기 투자 접근성을 제공할 수 있다는 설명이다.
■ 2026년 하반기 로드맵 — 구체적 내용은 비공개
2026년 하반기 가장 기대되는 마일스톤에 대해서는 말을 아꼈다. EthGas는 "Stay tuned"라고 답하며 구체적인 로드맵을 공개하지 않았다.
이 부분은 과장해서 쓰면 안 된다. 공개되지 않은 로드맵은 기사에서 확정된 계획처럼 다룰 수 없다. 다만 지금까지의 방향을 보면 EthGas의 다음 관전 포인트는 분명하다. Realtime Blocks의 확장, 더 많은 이더리움 인프라 참여자의 온보딩, 블록스페이스 거래 시장의 실제 사용량, 그리고 한국을 포함한 기관 투자자 대상 교육과 접근성 확대다.
EthGas가 풀려는 문제는 기술만의 문제가 아니다. 시장 구조의 문제이기도 하다. 블록스페이스가 상품이 되려면 가격, 유동성, 참여자, 정산 구조가 필요하다. 이 시장이 실제로 열리는지가 EthGas의 다음 시험대다.
■ 가장 큰 도전 — 시장의 관심을 다시 핵심 인프라로 돌리는 것
EthGas가 현재 가장 큰 도전으로 꼽은 것은 기술적 난제가 아니라 시장의 관심 분산이다.
팀은 글로벌 지정학적 환경이 크립토의 핵심 이니셔티브에서 일부 관심을 빼앗고 있다고 말했다. 다시 말해, 시장이 규제, 거시경제, 지정학 리스크, 단기 가격 흐름에 흔들리는 사이 이더리움의 핵심 성능 개선 같은 장기 인프라 과제가 충분한 주목을 받지 못한다는 것이다.
이 말에는 일리가 있다. 크립토 시장은 늘 화려한 내러티브를 좇는다. AI, 밈, RWA, ETF, 스테이블코인이 돌아가며 관심을 가져간다. 그러나 장기적으로 생태계의 체급을 바꾸는 것은 인프라다. 속도, 보안, 유동성, 정산, 실행 품질 같은 지루한 단어들이 결국 시장의 바닥을 만든다.
EthGas가 스스로를 "이더리움의 핵심 스케일링 이니셔티브"라고 부르는 이유도 여기에 있다. 이더리움이 전통 금융을 대체하려면, 지금보다 훨씬 빠르고 안정적인 실행 환경이 필요하다. 느린 금융 인프라는 대체재가 아니라 보완재로 남는다.
■ 한국 투자자에게 전하는 말
EthGas 팀이 한국 투자자와 토큰포스트 독자에게 전한 메시지는 명확하다.
"이더리움은 가장 큰 체인이며, 점진적으로 전통 금융을 대체할 것입니다. EthGas가 네트워크를 100배 빠르게 만들 수 있다면, 이더리움이 전통 금융을 대체하는 날은 훨씬 더 빨리 올 것입니다."
이는 꽤 큰 주장이다. 그리고 큰 주장은 큰 검증을 요구한다. 100배 빠른 이더리움, 50ms 서브블록, 블록스페이스 상품화, Realtime Blocks, 이더리움 5% 온보딩. 모두 매력적인 단어지만, 시장은 결국 실제 지표를 본다. 얼마나 많은 인프라 참여자가 붙었는가. 얼마나 많은 거래가 이 경로를 통과하는가. 사용자 경험은 실제로 얼마나 개선됐는가. 보안과 검열 저항성은 유지되는가.
EthGas의 방향은 분명하다. L2로 흩어진 유동성을 이더리움의 성능 개선으로 다시 묶고, 블록스페이스를 더 세밀한 금융 상품처럼 다루겠다는 것이다. 성공한다면 이더리움 확장 논의의 중심축이 일부 바뀔 수 있다. 실패한다면 "빠른 이더리움"이라는 또 하나의 야심 찬 실험으로 남을 것이다.
이더리움은 이미 가장 중요한 체인이다. EthGas의 질문은 그다음이다. 가장 중요한 체인이 가장 빠른 체인까지 될 수 있는가.
TOKEN KOREA WATCH는 국내 상장 가상자산 프로젝트의 실태를 투자자 눈높이에서 직접 확인하는 토큰포스트의 탐사 시리즈입니다. 매주 업데이트됩니다.[TOKEN KOREA] "从支付代币到AI代理商业基础设施" — PayCoin, 以PayChain之名重新扩张토큰포스트는 국내 주요 원화거래소에 상장된 가상자산 프로젝트의 기술·사업·커뮤니티 현황을 투자자 눈높이에서 직접 확인하고 있다. 응답한 프로젝트들의 목소리를 순서대로 기록한다. [편집자주]
페이코인(PCI)은 국내 투자자에게 낯선 이름이 아니다. 한때 "실제로 결제되는 코인"이라는 수식어로 알려졌고, 편의점과 프랜차이즈 매장에서 가상자산 결제를 시도한 대표 프로젝트였다.
하지만 페이코인이 지금 내세우는 방향은 과거의 결제 코인에 머물지 않는다. 페이코인은 자신을 "국내 최초의 상용 결제 가상자산"이자, 실제 결제 운영 경험을 바탕으로 PayChain, 스테이블코인, AI 에이전트 커머스까지 확장하는 글로벌 결제 인프라 프로젝트라고 설명한다.
토큰포스트 'TOKEN KOREA WATCH' 시리즈의 이번 인터뷰로 페이코인 팀을 만났다.
■ 블록체인 결제는 가능해졌다 — 그러나 아직 일상이 되지는 못했다
페이코인이 풀려는 문제는 두 가지다.
첫째는 블록체인 결제가 기술적으로 가능해졌음에도 아직 일상적 결제 수단으로 자리 잡지 못했다는 점이다. 이유는 뻔하지만 치명적이다. 가상자산 가격은 변동성이 크고, 지갑 경험은 어렵고, 체인별 결제·정산 구조는 분절돼 있다. 사용자는 복잡하고, 가맹점은 불편하며, 결제 확정까지 시간이 오래 걸린다. 결제 산업에서 이 조합은 실패 공식에 가깝다.
페이프로토콜은 이를 스테이블코인 기반 결제, 가스 추상화, PayChain의 통합 정산 구조로 풀겠다고 말한다. 핵심은 사용자가 블록체인을 의식하지 않아도 결제가 되고, 가맹점은 더 빠르고 예측 가능한 방식으로 정산받는 구조다.
둘째는 상거래의 주체가 사람에서 AI 에이전트로 확장되고 있다는 변화다. 앞으로 AI 에이전트는 검색, 비교, 구매, 정산까지 대신 수행할 수 있다. 그러나 기존 결제망은 사람이 직접 승인하고 결제하는 구조를 전제로 설계됐다. 에이전트가 정해진 권한 안에서 안전하게 결제하고, 거래 내역을 검증 가능하게 남기며, 정산까지 처리하는 구조는 아직 초기 단계다.
페이코인은 PayChain AI를 통해 이 지점을 겨냥한다. 사람만 결제하는 네트워크가 아니라, 에이전트도 규칙 안에서 결제할 수 있는 실행 레이어를 만들겠다는 것이다.
■ 2017년 다날 내부 TF에서 출발 — 시작보다 중요한 것은 '재확장'
페이코인의 출발점은 2017년 다날 내부 TF였다. 이후 페이프로토콜 스위스 법인을 중심으로 사업 구조를 갖췄다.
초기 문제의식은 명확했다. 다날이 오랫동안 축적해 온 통합결제 역량을 블록체인 환경으로 확장해, 기존 결제 구조의 비효율을 줄이자는 것이었다. 중간 참여자를 줄이고, 가맹점에는 낮은 수수료와 빠른 정산을, 사용자에게는 더 간편한 결제 경험을 제공하는 것이 목표였다.
페이코인 팀은 블록체인을 "기술 실험"이 아니라 "결제 시스템을 더 효율적으로 재설계하기 위한 도구"로 봤다고 설명했다.
다만 페이코인의 이야기를 단순한 창업 서사로만 보면 부족하다. 팀이 강조하는 진짜 전환점은 "시작"이 아니라 "재확장"이다. 규제 이슈를 지나 2024년 국내 거래소 상장을 통해 접근성을 회복했고, 2025년부터 가맹점이 다시 확대되며 실결제 기반이 안정적으로 성장했다는 설명이다. 2026년부터는 스테이블코인 사업과 AI 에이전트 결제 인프라 구축에 본격 착수하고 있다.
페이코인이 지금 증명해야 할 것도 바로 이 지점이다. 과거에 결제가 됐다는 사실만으로는 부족하다. 다시 결제가 늘고 있는가, 스테이블코인 시대에 맞는 정산 구조를 만들고 있는가, AI 에이전트 커머스라는 다음 시장에 실제로 들어갈 수 있는가. 관건은 추억이 아니라 재가동이다.
■ 국내 거래소 상장 이후 — 접근성 회복과 실결제 증가
결제 프로젝트는 사용자가 접근하기 쉬워야 실제 사용으로 이어진다. 페이코인 팀은 2024년 빗썸, 코인원, 코빗 등 국내 주요 거래소 상장 이후 접근성이 높아졌고, 2025년부터 여러 가맹점이 다시 확대되며 실제 결제 금액도 꾸준히 증가하는 흐름을 체감하고 있다고 밝혔다.
예상 밖의 변화도 있었다. 가상자산 투자 경험이 전혀 없는 사용자가 오직 페이코인 결제를 사용하기 위해 고객센터에 문의하는 경우가 적지 않았다는 것이다. 업계에서는 보통 크립토 온램핑을 실사용 확산의 가장 큰 허들로 꼽는다. 그런데 페이코인 측은 국내 거래소들이 이 지점을 현장에서 꽤 잘 풀어내고 있다고 평가했다.
한국 커뮤니티에 대한 평가도 현실적이다. 팀은 한국 투자자들이 빠르고, 기대 수준이 높으며, 단순한 비전보다 실제 서비스, 실행력, 수치, 파트너십, 규제 대응을 함께 본다고 말했다. 이는 프로젝트 입장에서는 부담이지만, 사업을 더 현실적으로 점검하게 만드는 환경이라는 설명이다.
맞는 말이다. 한국 시장은 포장만으로 오래 버티기 어렵다. 특히 결제 프로젝트는 더 그렇다. "쓸 수 있다"는 말보다 "어디서, 얼마나, 반복적으로 쓰이는가"가 중요하다.
■ 누적 결제 사용자 120만 명 — 실사용 기반은 여전히 페이코인의 핵심 자산
페이코인이 다른 결제형 프로젝트와 구분되는 가장 큰 지점은 실제 결제 운영 경험이다.
공개 가능한 범위에서 페이코인 측이 밝힌 수치는 다음과 같다. 2025년 상반기 기준 누적 결제 사용자는 약 120만 명, 월간 결제자는 약 58만 명, 누적 결제금액은 약 2,800만 달러 수준이다. 팀은 이를 페이코인이 단순히 거래소에서 유통되는 가상자산이 아니라, 실제 결제 환경에서 반복적으로 사용돼 온 서비스라는 점을 보여주는 지표로 설명했다.
가맹점 측면에서도 실사용 사례를 제시했다. CU, GS25, 이마트24 같은 편의점 채널을 비롯해 도미노피자, 피자헛, 달콤커피, 한진 훗타운, 서울랜드 등 실생활과 가까운 브랜드에서 페이코인 결제가 가능했거나 운영됐다.
이 숫자와 사례가 중요한 이유는 단순하다. 결제 인프라는 책상 위에서 검증되지 않는다. 실제 사용자, 실제 가맹점, 실제 정산, 실제 CS가 있어야 한다. 결제는 백서보다 영수증이 더 무섭다. 페이코인은 적어도 그 영수증을 경험한 프로젝트다.
■ 2025~2026년 성과 — 실사용, 제도권 검증, 토크노믹스 재정립
페이코인이 2025~2026년 사이 가장 의미 있는 성과로 꼽은 것은 세 가지다. 실사용 확대, 제도권 검증, 토크노믹스 재정립이다.
실사용 측면에서는 도미노피자, 이마트24 등 국내 신규 가맹점이 추가되며 오프라인 결제 접점이 다시 넓어졌다. 이는 페이코인이 과거형 결제 프로젝트가 아니라, 다시 가맹점 네트워크를 확장하고 있다는 신호로 볼 수 있다.
제도권 검증 측면에서는 은행권과 스테이블코인 PoC를 진행했다. 다날핀테크의 Stablecoin-as-a-Service 솔루션을 디지털자산 지갑에 연동해, 스테이블코인의 발행, 유통, 결제, 정산까지 전 과정을 검증했다. 이후 2026년 3월 기준 프로세스 검증 피드백을 통해 상용화 검토 단계로 논의가 이어지고 있다는 설명이다.
토크노믹스 측면에서는 2025년 10월 백서 V10 리브랜딩을 통해 PayChain, P2F, PCI 토큰 경제 모델을 재정립했다. 특히 네트워크 사용량이 PCI 소각으로 연결되는 구조를 설계해 장기 지속 가능성을 강화했다고 밝혔다.
결국 페이코인이 말하는 방향은 이렇다. 결제가 늘어나면 네트워크 사용량이 늘고, 네트워크 사용량은 PCI의 역할과 소각 구조로 연결된다. 이 구조가 실제로 작동해야 한다. 토크노믹스는 말로는 누구나 아름답다. 중요한 것은 사용량이 실제 수요로 이어지느냐다.
■ 차별점 — "결제 가능한 토큰"이 아니라 "결제를 운영해 본 인프라"
페이코인의 핵심 차별점은 결제 가능한 토큰이라는 선언이 아니라, 실제 결제 인프라를 운영해 본 경험이다.
많은 프로젝트가 결제, 스테이블코인, 상거래 인프라를 말한다. 그러나 실제 가맹점에서 결제를 붙이고, 사용자 문의를 받고, 정산을 운영하고, 규제 환경을 통과해 본 프로젝트는 많지 않다. 이 차이는 작지 않다.
페이코인 팀은 국내 편의점, F&B, 레저 등 일상 소비 채널에서 실제 결제를 운영했고, 그 과정에서 사용자 경험과 정산 안정성을 검증했다고 설명했다. 그리고 그 운영 경험을 바탕으로 PayChain, 스테이블코인, AI 에이전트 커머스까지 확장하고 있다.
이 지점에서 페이코인의 경쟁자는 단순한 결제 코인이 아니다. 앞으로의 경쟁자는 스테이블코인 결제 인프라, 글로벌 정산 네트워크, AI 에이전트 결제 레이어가 될 가능성이 크다. 판이 커지는 만큼 기준도 높아진다.
■ 2026년 하반기 — PayChain 본격 가동이 최대 분기점
페이코인이 2026년 하반기 가장 기대하는 마일스톤은 PayChain의 본격적인 가동이다.
PayChain은 다양한 스테이블코인 결제와 정산을 아우르는 글로벌 허브로 설계돼 있다. 여기에 PayChain AI가 더해지면 사람뿐 아니라 AI 에이전트까지 활동하고 결제할 수 있는 환경을 만들겠다는 구상이다. 페이코인은 이를 결제 프로젝트가 스테이블코인 인프라를 거쳐 자율 상거래 시대의 실행 레이어로 확장되는 전환점으로 보고 있다.
3년 후 비전도 이 연장선에 있다. 페이코인은 국내에서 결제되는 코인을 넘어, 스테이블코인·정산·에이전트 상거래를 연결하는 글로벌 결제 인프라가 되기를 원한다. 국내에서는 원화 기반 결제와 정산 효율을 높이고, 글로벌로는 다양한 스테이블코인과 체인을 연결하는 허브가 되는 것이다.
팀은 pKRW, pUSD, pEUR 같은 다통화 스테이블코인이 PayChain 위에서 동기화되고, PCI가 가스·스테이킹·거버넌스 자산으로 순환하는 구조를 제시했다. 더 나아가 AI 에이전트가 실제 경제활동을 수행할 때 자연스럽게 사용할 수 있는 결제 레이어가 되는 것이 장기 방향이다.
■ 가장 큰 과제 — 규제와 속도 사이의 균형
페이코인이 직면한 가장 큰 도전은 규제의 불확실성이다.
특히 국내 스테이블코인 법제화 일정이 확정되지 않은 상황에서, 제도가 정비된 뒤에야 움직이기 시작하면 선도적 위치를 확보하기 어렵다. 반대로 제도 기준을 충분히 고려하지 않고 속도만 앞세우면 지속 가능하지 않다. 결국 핵심은 규제와 실행 속도 사이의 균형이다.
페이코인은 이 문제를 선제적 검증 방식으로 풀고 있다. 은행권과의 1차 PoC가 대표 사례다. 제도화 이전 단계에서 기술 구조뿐 아니라 운영 프로세스와 컴플라이언스 체계까지 함께 점검하고, 실제 상용화에 필요한 준비를 미리 진행한다는 설명이다.
2026년 3월 PoC 피드백 과정에서는 레거시 금융기관과 협업하는 과정에서 운영 및 컴플라이언스 측면의 보완 과제도 도출됐다. 페이코인은 이를 한계가 아니라 상용화 이전에 반드시 해소해야 할 구체적 과제로 보고, 후속 Gap 분석과 상용화 검토를 통해 보완해 나가겠다고 밝혔다.
이 접근은 맞다. 결제와 스테이블코인은 규제 밖에서 오래 갈 수 없는 영역이다. 빨리 가는 것보다, 제도권이 받아들일 수 있는 구조로 빨리 가는 것이 중요하다.
■ 한국 투자자에게 전하는 말
페이코인 팀이 한국 투자자에게 전한 메시지는 분명하다. 단기적인 가격 흐름만으로 페이코인을 보지 말아 달라는 것이다.
팀은 자신들이 만들고 있는 것은 단순한 토큰이 아니라 실제로 작동하는 결제 인프라와 그 위에서 확장되는 결제·정산 구조라고 설명했다. 지난해 토큰 구조도 장기적 관점에서 재정비했다. 재단 보유 물량은 100% 락업했고, 결제량에 연동되는 PCI 소각 구조와 PayChain 시퀀서 스테이킹 구조를 도입해 수요와 공급 체계를 보다 지속 가능한 방향으로 설계했다는 설명이다.
토큰포스트 독자에게 꼭 알리고 싶은 한 가지로는 "페이코인은 과거형 타이틀을 넘어 미래형 포지션으로 이동하고 있다"는 점을 꼽았다.
오프라인 매장에서 결제에 사용되는 PCI, PayChain에서 스테이블코인 정산을 뒷받침하는 PCI, 앞으로 에이전트 상거래에서 거래 실행의 매개가 될 PCI는 따로 떨어진 그림이 아니라 하나의 결제·정산 구조로 연결된다는 설명이다.
페이코인의 다음 시험은 명확하다. 국내 최초 상용 결제 가상자산이라는 과거의 이름값을, 스테이블코인과 AI 에이전트 결제 시대의 인프라로 다시 증명하는 것이다. 결제 프로젝트는 말보다 사용처가 중요하고, 사용처보다 반복 사용이 중요하다. PayChain이 실제 정산 허브로 작동하고, 스테이블코인 PoC가 상용화로 이어지며, PCI의 소각·스테이킹 구조가 실사용과 연결된다면 페이코인의 서사는 다시 힘을 받을 수 있다.
반대로 그 연결이 지연된다면, 시장은 냉정하게 과거의 결제 코인으로만 기억할 것이다. 페이코인에게 2026년 하반기는 그래서 중요하다. 재확장의 방향은 제시됐다. 이제 필요한 것은 실행이다.
TOKEN KOREA WATCH는 국내 상장 가상자산 프로젝트의 실태를 투자자 눈높이에서 직접 확인하는 토큰포스트의 탐사 시리즈입니다. 매주 업데이트됩니다.
作者|陆 微信|SHARK_CHILI_LU 北京时间 9 月 10 日凌晨,John Ternus 首次以苹果 CEO 的身份主持了这场秋季新品发布会。iPhone 18 Pro 和 Pro Max、AirPods 5、Apple Watch Series 12 与 Ultra 4 依次登场,折叠屏则留给了最后的“One more thing”。 图源:Apple 标准版 iPhone 18 和第二代 Air 没有在这一晚出现,整场手机新品的重心,明显向高端“移动”了。 1 苹果终于发布了折叠屏 iPhone,可是大家都猜错了名字 关于折叠 iPhone 的名字,大家替苹果操了很久的心。 最早爆料的 iPhone Fold 最直白,iPhone Ultra 听起来也符合“有史以来最贵 iPhone 的这个标签”,然而最后出现在发布会上的却是 iPhone Duo。 Duo 这个名字让我立刻想起微软的 Surface Duo,那台由两块独立屏幕组成、像小本子一样打开的设备,曾经也让人期待手机能有另一种用法。可惜这个系列没能走下去,如今两代产品都已结束系统与安全更新。苹果这次展开的是一块连续的柔性屏,技术路线不同,但那个熟悉的名字,还是让人忍不住多想了一下。 图源:不客观实验室 把 iPhone Duo 合起来看,它的轮廓更接近一本护照。5.4 英寸外屏听着不大,苹果给出的显示面积却相当于 iPhone 18 Pro 的约九成;打开之后,7.6 英寸内屏比 Pro Max 多出约一半显示面积,内外屏保持相同的画面比例,内容在开合时可以按比例展开,减少切换屏幕后重新排布的突兀感。 图源:Apple 在演示里,比屏幕尺寸更容易让人注意到的,是挪到侧面的 Dock 和操作控件。苹果把过去占据上下空间的部分按钮移到两侧,给内容留出更多纵向空间,也让拇指更容易够到。 图源:Apple 邮件可以同时显示列表和正文,两个应用可以并排运行,同一个 Safari 也能打开两个窗口,淘宝京东拼多多比价时终于不用反复切来切去。 图源:Apple 这些用法在安卓折叠屏上已经不陌生了。轮到苹果来做,我其实更想知道微信里的链接、购物页面、文档和视频,能不能同样顺畅地利用这块屏幕。发布会上展示的系统应用适配只能回答一部分问题,真正每天会碰到的,是那些我们用得最多、却未必会第一时间为新形态重新设计的应用。 苹果还预告在今年晚些时候,USB-C 版 Apple Pencil 将能在 Duo 的内外屏上使用,iPhone Duo 的侧边按钮集成了 Touch ID,内屏的 FaceTime 摄像头藏在显示屏下方;手机半折着放在桌上,可以自己站住拍照、打视频电话;进入待机显示也不再要求一直插着电。几项功能放在一起,已经能让人想到床头、办公桌和出差途中的具体用法。 图源:Apple 图源:Apple 当然,折叠屏打开之后,没用过折叠屏的用户最先找的恐怕还是那道折痕。 图源:APPLE 美国现场 爱范儿拍摄 苹果在这场发布会上花了相当多时间解释屏幕结构,表面采用纳米纹理处理,减少眩光和反射;定制聚合物覆盖层与防刮涂层负责保护表面,内部还有高强度玻璃、允许各层在弯折时相对滑动的黏合材料,以及位于底部的钛金属支撑板。 图源:Apple 发布会还展示了铰链匹配、逐台扫描和微层补偿等制造环节,想让一块能反复弯折的屏幕看起来足够平整,显然要处理的远不止中间那一道印记。听到屏幕下面的钛板,我想到的是三星前段时间公布的 Flex Titanium。 三星在 7 月 15 日的官方介绍中,提到了一套由钛合金薄膜和钛板组成的结构:薄膜位于 OLED 面板下方,提供内部支撑;更下方的钛板则支撑整个显示模组,并通过折叠区域的微孔设计兼顾弯曲能力。三星希望借此减轻折痕、提高耐用性,同时继续压缩显示结构的厚度。 图源:三星 把两个介绍放在一起看,确实很容易联想到此前关于三星为苹果提供高度定制折叠显示方案的传闻。至少在材料选择和支撑思路上,两者有值得对照的地方。不过仅凭“都用了整块钛板”还不能确认它们采用同一套结构,更不能把面板供应直接等同于整机折叠方案,苹果这次强调的表面处理、铰链、叠层和装配校准,也都在影响最终效果。 Duo 内部采用 A20 Pro、C2 调制解调器和双电池设计。苹果标注的内屏视频播放时间最长为 31 小时,外屏为 44 小时;有线快充约 20 分钟可充至最多 50%。这些是指定条件下的测试结果,日常频繁开合、拍照和联网使用的续航,还要等实际测试。 图源:Apple 拍照方面,它配备 4800 万像素主摄和超广角,支持主摄提供的 2 倍光学品质变焦,但没有 Pro 系列的独立长焦和可变光圈。 图源:Apple 折叠结构倒是带来了一些很生活化的功能:被拍的人可以在外屏看见自己,拍孩子时可以播放动画吸引视线,合照也能让手机判断大家准备好后自动拍摄。15999 元的起售价并不意味着 iPhone Duo 的每一项相机配置都超过 Pro Max,贵出来的部分更多落在这套屏幕和结构上。 图源:Apple 交互方面一直都是苹果的强项,iPhone Duo 用丝滑的动画效果,给这个世界上所有其他的手机厂商结结实实的“上了一课”。 当演示中的 iPhone Duo 在掰开的一瞬间内屏亮起,外屏进入磨砂玻璃效果的那一瞬间,你就明白了这家科技巨头仍然是地球上最注重细节的公司,那种宛如翻开一块玻璃的“通透感”,值得所有友商好好学习。 图源:Apple 值得注意的是,国行 iPhone Duo 的上市安排这次也需要把发布前后的消息分开看。 发布前曾有国行可能因 eSIM 适配而晚到的说法,这很容易让人想起去年的 iPhone Air。不过,截至发稿,苹果中国官网已经明确写出:10 月 16 日晚 8 点接受预购,10 月 23 日发售,与英文新闻稿中的首发日期一致。 图源:Apple 我更关心的,其实是已经用上 iPhone Air 的人这次能不能“少跑”一趟营业厅。毕竟手机的照片、应用和设置都可以在换机时迁移,手机号码能否一起过去,却取决于运营商是否支持相应的 eSIM 转移方式。 苹果中国官网对 Duo 的说明仍然要求前往运营商线下营业厅,核验身份证件并激活 eSIM;目前也没有看到明确适用于国行 Air 换 Duo 的免到店迁移承诺。 因此,我们还不能把系统里的“eSIM 快速转移”理解成大陆用户一定能用;甚至发布会上介绍的 iOS 27 可以支持两部 eSIM 版 iPhone 进行“信号接力”的功能,中国大陆用户也暂时无缘。 图源:Apple 对第一批接受 eSIM 的用户来说,去年已经为了体验新形态的 iPhone Air 调整过一次使用习惯,今年换机时如果还能再省掉一道手续,体感上的便利可能比发布会上许多漂亮的过渡动画都更加直接。 1 可变光圈终于来到了 iPhone Pro 上 把目光从 Duo 移开,iPhone 18 Pro 这次最值得展开说的是相机和散热。 iPhone 18 Pro 的 4800 万像素主摄加入可变光圈,提供 f/1.48、f/1.8、f/2.8 和 f/4.0 四档选择。系统可以根据场景自动调节,也允许用户自己控制。 图源:Apple 暗处需要更多进光量,合影时希望前后排都清楚,或者想主动改变画面景深,现在的新 iPhone 多了一项真正发生在镜头里的机械调节。不仅如此,iPhone 18 Pro 还首次加入了相机的 Pro 控制选项,能够自行 调整快门速度、白平衡和直方图,常用设置可以放到更容易找到的位置。 图源:Apple 对喜欢拍照的人来说,这比再多几个预设滤镜更有探索空间。不过小尺寸传感器上的光圈变化最终能带来多大程度的自然虚化和画质提升,虽然苹果在发布会用样张展示了可能性,但日常随手拍能否稳定得到同样的改善,才决定这项功能会不会经常被用到。 图源:Apple 芯片方面,A20 Pro 进入了 2 纳米制程,苹果为其增加了第二组神经网络引擎,总计 32 核,并把芯片与内存的封装布局重新调整,让芯片更直接地连接散热系统。新一代均热板面积达到上一代的三倍,官方宣称,整机持续性能相比 iPhone 17 Pro 最高提升 40%。 图源:Apple 这些变化放在游戏、长时间拍摄和设备端 AI 里更容易理解:手机刚开始运行时有多快,和运行十几分钟后还能有多快是两回事。苹果这次把不少篇幅花在热量怎么被带走上,也让人更期待后续的持续负载测试。 图源:Apple 续航方面,发布会介绍 iPhone 18 Pro Max 最长 45 小时视频播放是针对纯 eSIM 机型的,中国官网给国行标注的是 43 小时。;国行 Pro 和 Pro Max 分别从 9999 元、10999 元起售,9 月 12 日晚 8 点预购,9 月 18 日发售。 贯穿这些硬件介绍的 Siri AI,也终于有了更多可以落到具体操作上的演示。 图源:Apple 演示视频中,当使用者问 Siri “妈妈来访时想一起做什么”时,Siri 从邮件和信息里找到食谱与聊天内容,再把缺少的食材加入购物清单。 图源:Apple 它还可以根据相机看到的内容回答问题,在应用中执行操作,并通过独立的 Siri 应用保留和接续对话。比起单独回答一个常识问题,这类演示更接近人们对手机助理的期待:记得我收到过什么,也知道接下来该去哪里处理。 图源:Apple Safari 现在能够基于 AI 监测网页变化、用自然语言生成快捷指令、打电话时调出相关订单信息,以及照片扩图和重新构图,也都沿着这个方向展开。 图源:Apple 图源:Apple 但功能演示之外,语言、地区和额度仍会影响体验:Siri AI 首先以英语测试版推出,部分依赖服务器模型的能力有使用限制,用户可以选择购买更高版本的 iCloud+来获得更多的使用时长。 国行页面对 Apple 智能的说明,依然是推出时间取决于监管审批。所以对于我们来说,买到新硬件与用上发布会上全部 AI 功能,还不能画上等号。 图源:Apple 1 Airpods 5 和新 Apple Watch AirPods 5 的变化倒是很容易说清楚:这次两款都给了主动降噪。 图源:Apple 999 元的基础款以及 1149 元的无线充电盒款,都保留了不带硅胶耳塞的佩戴方式。后者多出耳柄滑动调音量、无线充电,以及更长的单次续航;开启降噪时,两款官方标称分别最长听 4 小时和 5 小时。 图源:Apple 两档产品只差了 150 元,我建议所有有意向购买的用户都选择 1149 元的版本。 苹果还表示,新声学结构让降噪效果相比上一代最高提升 50%。对于不喜欢耳塞深入耳道的人,值得关注这一代实际的佩戴和降噪表现。 图源:Apple 至于发布会上展示的实时翻译与 Siri AI,则仍要结合所连接的 iPhone、语言和地区支持情况来看。 在 Apple Watch 的演示里,我印象比较深的,是把刚刚没听清的话“找回来”的 Live Rewind 功能。 这是 Series 12 和 Ultra 4 借助 S11 芯片加入新的音频智能功能。餐厅服务员报完一串菜名、同事随口提了个建议,这些确实都是很容易错过的瞬间。现在你只需要双击数码表冠,Live Rewind 可以把此前 15 秒的讲话转成文字;同时 Siri Recap 则可以整理谈话中的要点,让整段“回忆”更加简介易懂。 图源:Apple 苹果表示,处理所用的原始音频随后会被删除,用户可以控制摘要功能何时开启;相关功能计划于今年晚些时候先以英语测试版提供。 除去音频功能的升级之外,Apple Watch 贴着手腕的传感器也重新设计了。发布会上给出的背景心率采样频率提高到每 5 秒一次,HRV 最频繁每 5 分钟采样一次,是目前最精准的腕上监测设备。 图源:Apple 新的 Readiness 评分会结合活动、睡眠和身体指标,帮助用户判断当天适合继续训练,还是应该放缓节奏。健康应用也展示了更多数据解读与个性化指导,不过其中依赖新 AI 能力的部分,同样有后续上线安排。 图源:Apple Series 12 的标称续航仍为最长 24 小时;Ultra 4 的日常使用续航提高到最长 50 小时,标准运动追踪最长 18 小时,Max 延长运动模式则可达到 45 小时。 两款手表国行分别为 2999 元和 6499 元起,官网列出的预购时间是 9 月 11 日早 9 点,发售日期为 9 月 18 日。 看完这一场发布会,我最想尽快上手的还是 iPhone Duo,苹果已经把手机折起来了,接下来就等它进入那些不按演示脚本发生的日常中去了。
