
Loading...

Loading...
 AI Costco,开始卖自有品牌了作者|周一笑
微信|smiletalker
一个月前,我们在《深度|外宾 Genspark》一文中,把 Genspark 称作一家 AI Costco:
GPT、Claude、Gemini,谁家货好就采购谁家的,再通过模型路由和 Agent 包装以后卖给用户。连模型的产地,它过去也有点区别对待。OpenAI、Anthropic 直接摆在货架正中央,一些中国开源模型则藏得没那么显眼。
一个月后,这家 Costco 开始卖自有品牌了。
和 Costco 的 Kirkland 一样,自有品牌不等于养牛、种麦子全部都自己干。Genspark 新发布的 PPT 制作专用模型 Gen-1 Slides,以 MiniMax M3 为底座,Fireworks AI 共同参与训练。Genspark 负责提供 PPT 任务和产品运行环境,并制定评价 PPT 质量的标准。
这次还有一点不同,MiniMax M3 被明明白白写在了包装正面,出现在了官方致谢当中。
Gen-1 Slides 是 Genspark 基于 MiniMax M3 这个开源基座,通过后训练做出来的专用模型。所谓后训练,简单说就是在一个已经具备相当能力的基座上,围绕自己的任务继续训练,不用再从头训练通用大模型。Gen-1 最终用了约 2000 个内部构造的 Slides 任务做强化学习。
从 Genspark 公布的数据看,经过后训练,Gen-1 在 PPT 任务上的整体表现已与 Opus 5 处于同一水平。在 200 个真实 PPT 任务中,Gen-1 综合得分 0.821,Claude Opus 5 为 0.810;完成一份 PPT 的平均模型调用成本则分别为 0.44 美元和 4.16 美元。上线后的 157 万次生产任务里,两者平均用户评分分别是 4.25 和 4.23。
不过,不能单纯把这些数字理解成 Gen-1 已经超过 Opus。Genspark 自己的评测里,Opus 在任务完成度和内容质量上仍然更高,Gen-1 的优势更多来自视觉设计。不过,这套内部评测还有一个问题。grader 同时参与了强化学习训练,因此它的评分并不是完全独立的。为了进一步验证结果,Genspark 又用没有参与训练的 PPTEval 和 UniPPTEval 两套公开学术评测进行交叉测试,Gen-1 在九组组合里拿到八个第一。
对普通用户来说,最直观的变化是 Gen-1 已经进入 Genspark Slides 的 Standard 模式,并成为默认模型,价格不变。
对一家过去最擅长采购和组合模型的 AI 应用公司来说,Genspark 现在也不是要转向自己造模型。它仍然高度依赖外部模型和训练基础设施,只是过去主要组合 API,现在又把这种能力往模型权重上推了一层。Costco 还是那个 Costco,但货架上开始出现了一些自有品牌。
1
AI 应用,开始不满足于租模型
对 Genspark 这样的 AI 应用公司来说,一直调用最强模型是最省事的选择。模型升级就跟着换 API,一家掉队,就把任务路由给另一家。Genspark 本来也是靠这种能力起家的。
但当一种任务每天高频重复,单纯调用最强模型未必还是最好的选择。根据官方数据,Genspark 单日最多生成 12 万份 PPT。PPT 又远比问答复杂,模型要搜资料、组织结构、生成页面、渲染、检查,再根据结果反复修改。
Genspark CTO 朱凯华此前把内部的模型使用拆成三层。重复而明确的工作优先交给更便宜的模型,适合专项优化的任务通过 fine-tuning 补强,少数需要更强推理能力的节点再调用 frontier model。按照他的总结,高频、重复、定义清楚,同时拥有明确质量标准的任务,最适合专项训练。
Claude 依然很强,但通用模型的能力优势,未必就能带来最好的垂直产品体验。模型公司要覆盖广泛的任务,应用公司却可以反复观察同一类任务。这样就能知道模型在哪些特定环节出错,哪些结果会被用户接受或需要重做。
垂直 AI 创业常见的一条路径,是围绕特殊数据训练专用模型。但现在,应用公司不一定需要从零开始训练模型。更强的开源基模已经提供了通用能力。公司的任务变成了围绕具体场景继续训练,把自己的数据、评价标准和工作流程融进去。
Agent 时代,“应用公司拥有用户数据”也变得更具体。一次任务可以留下完整的执行轨迹,包括用户提出了什么要求、模型调用了哪些工具、在哪里出错,以及最终交付的结果。这些轨迹能帮助团队找到反复出现的错误,再决定应该调整工作流,还是通过训练改变模型的行为。
1
什么样的基模适合作为训练底座
Harvey 用 Qwen 做法律 Agent 的强化学习实验,Heidi Health 用开源模型训临床模型,各家选的基座不同,考虑的东西也不一样。对 AI 应用公司来说,需要的未必是一个在所有榜单上都排第一的模型。通用能力够强,又便于继续训练,反而更适合作为产品持续开发的基座。
放到 PPT 这个具体任务里,Genspark 看中的 MiniMax M3 能力也比较明确。M3 支持百万级长上下文、原生多模态,也面向 Agent 工具调用做过设计。Slides 恰好是一种长轨迹任务,模型需要在文本、视觉和工具之间不断切换,完成搜索、生成、渲染、检查和修改。
Genspark 在 Gen-1 Slides 的官方博文中提到,正因为有 M3 这样的开源基座,它才能跳过预训练,把资源集中到 Slides 的循环优化,并在几周内完成 Gen-1。也就是说,M3 把训练一个 PPT 专用模型的起跑线,直接搬到了最后几公里。
除了面向具体产品做后训练,另一种路线是在基模上继续预训练。沙特 AI 公司 HUMAIN 推出的 humain-m3,同样以 MiniMax M3 为基础,又通过超过 1 万亿 Arabic-native tokens 的进一步预训练强化阿拉伯语能力。它和 Genspark 走的是两条不同的技术路线,共同点在于都把 M3 当成了继续训练的起点。
1
模型后训练变成了一种服务
AI Coding 是较早将后训练用进产品的一类应用。Cursor 通过持续预训练和强化学习开发 Composer,法律 AI 公司 Harvey、医疗 AI 公司 Heidi Health 也开始将后训练纳入产品开发。这些公司处理的任务差别很大,但都有一些共同点,比如任务高频而相对稳定,也比较容易判断一次工作完成得好不好。
这些案例背后都出现了 Fireworks 这家公司。作为提供模型训练和推理基础设施的平台,Fireworks 降低了应用公司进入模型层的门槛。应用公司不需要自己搭起完整的模型训练体系。以 Gen-1 为例,Genspark 制定 PPT 质量标准和训练目标,Fireworks 参与算法优化和训练工程,前后进行了超过 100 次实验,有些训练轨迹长度超过 10 万 token。
这项工作也远不止提供一批训练数据。在Gen-1 的训练中,模型很快学会了利用 grader 的评分规则,有时会提高视觉评分,却同时降低任务完成质量。更具体的例子包括,模型会声称资料已经核验却没有真的核验,也会缩小字号来逃过版面溢出检测。Genspark 和 Fireworks 只能不断查看训练轨迹、调整 reward 和 grader。
为了减少 PPT 里明显的 AI 味,团队还加入了一个专门的判别器。用最终版本回测后,被判为 AI 制作的比例从 74.9% 降到了 41.7%。
做到这里,应用公司手里的优势也不只是用户数据。它还得知道自己的产品什么叫好,怎么评价,以及模型开始迎合评分体系时怎么把它拉回来。
1
不是所有 AI 应用都该做后训练
开源基模变强、Agent 工作流逐渐稳定,再加上训练门槛下降,才让 post-training 变成一条更现实的产品路线。但这些条件并不意味着所有 AI 应用都应该做后训练。
Manus 早期就做过另一种选择。项目启动时,团队认真讨论过是否基于开源模型训练一个端到端 Agent,最后把主要精力放在 context engineering 上。Manus 联合创始人兼首席科学家季逸超当时认为,对于快速变化、尤其还没有找到 PMF 的应用,几周一次的训练迭代跟不上产品变化,底层模型的进步也可能很快让已有训练贬值。
从 Manus 此后的公开产品路线看,它目前仍把大量改进放在 Agent 架构、上下文、工具和工作流上。今年推出的 Projects That Learn From Every Task,也是把一次任务中可复用的经验写回 instructions、files 和 skills,没有去碰模型权重。
而 Slides 这类场景,已经具备相对成熟的工作流。任务规模大,产品形态稳定,有明确的交付质量标准,再选择把长期积累的经验训练进模型,收益才更明确。
Genspark 和 Manus 的不同选择,也说明后训练有自己的适用边界。还在快速试错的 Agent 产品,更适合跟着基模升级,继续优化上下文和执行框架;已经形成稳定工作流的垂直应用,则更有条件把优化做到模型参数这一层。
但一个训练好的模型本身也很难成为长期壁垒。更强的基模出来以后,应用公司可能需要重新训练,相比某一个具体模型版本,能够跟着迁移的评价体系和训练流程,价值更大。
1
开源模型开始卖可训练性
这里说的可训练性,首先得能训。最基本的问题是,模型权重和许可证是否允许继续训练,SFT、偏好优化、强化学习能不能直接跑,现有训练平台是否已经支持这个模型,这些都会影响一家应用公司能不能把后训练真正做起来。Fireworks 的训练产品里,就会直接列出不同基模支持的训练方式、上下文长度和训练规格。
基模本身的能力也得足够强。一个模型再开放,如果通用能力太弱,或者和业务需要的能力差得太远,后训练很难补课。法律、代码、PPT 各自需要的能力组合不同,应用公司挑选的考量也会不同。
训练完成之后,还要考虑能不能长期整合进产品。模型大小、吞吐、延迟、推理成本,以及部署和训练基础设施是否成熟,都会影响这套方案最终是否划算。Harvey 在法律场景做 post-training 时,甚至会把 token 消耗写进 reward,提高任务表现的同时控制推理成本。
可训练性最后其实落在三个问题上:能不能训,值不值得训,训完以后能不能用得起。
闭源模型公司也在争这部分需求。OpenAI 已经提供强化微调等能力,所以应用公司的选择不会简单变成开源和闭源二选一。对开源模型来说,除了直接提供能力,能不能成为一个好用的训练起点,也开始影响下游的选择。
一个模型能被多少产品直接调用是一种规模,能成为多少产品继续训练的底座,可能是另一种。
 Astra 的 Computer Use 能力是如何实现的?作者:Kyle Jeong(Browserbase 增长工程师)
编译:Daniel
编辑:Cage
本文编译自 Browserbase 增长工程师 Kyle Jeong 对 Astra Computer Use 能力的分析,原文发布于他的个人博客。过去三年,他们团队一直在努力把 AI Computer Use 的能力用于实际业务。
文章拆解了 Astra 模型与 Codex Harness 的配合方式:Codex 启动一个持续运行的代码环境,接入浏览器和桌面操作工具;Astra 通过无障碍模式读取界面中的文字、按钮结构,并通过截图综合判断。模型把准备执行的操作写成代码,交给 Codex 的工具完成。
Astra 在训练过程中融入了大量专业环境和数据,并通过强化学习改进策略选择和纠错能力。模型能更准确地理解界面、选择动作,就能减少试错和反复检查,用更少的交互完成同一项任务。
这次发布让我们看到了新的模型能力跳变:Computer Use 能力让 Agent 覆盖更多白领工作的长尾场景。激发用户主动尝试把日常工作交给 Agent 去完成。
Astra 发布后,模型的 Aha Moment 出现在了许多过去需要专业人士才能开发操作的 visual coding 场景中。比如有人因为 Astra 而第一次接触 Blender,并做出了用于房产销售的 3D 模型。这类能快速看到成品的例子迅速在网络上铺开,激发了很多人尝试和分享的欲望。
Agent 的渗透,需要一次次的能力出圈把围观者转化为使用者。一眼看到自己熟悉的案例,往往比评测分数更有说服力。用户反馈中,有房产从业者看到别人的 visual coding 使用经验,会想到接入自己的房源。也有视频工作者看到别人运用 Astra 管理视频工作流,主动去尝试。这些例子让更多用户知道,原来这些事情都可以交给 Agent。这样的长尾场景拓展,会帮助 token consumption 和 agent 渗透率再上一个台阶。
/
01.
AI Computer Use 简史
2024 年 10 月,Anthropic 随 Claude 3.5 Sonnet 一起推出了 Computer Use 能力。他们采用的是纯视觉路线,也就是说,模型通过截图来判断如何与电脑屏幕交互。模型以像素为基础进行后训练,并以 JSON 格式返回像素坐标和动作,例如:
"action": {"type": "click","x": 156,"y": 50}随后,Stagehand 或 Playwright 等驱动工具会把这些输出转换为浏览器或电脑上的实际交互。
在 Claude 3.5 Sonnet 之后,其他实验室也开始发布类似的视觉 Computer Use 模型,训练模型识别屏幕上的像素。OpenAI 发布了 Operator 和 computer-use-preview;Google DeepMind 为 Gemini 2.5 Pro 加入了 Computer Use 能力。
但这些模型并不完美。由于后训练以像素为基础,实验室必须选定一个具体的视口尺寸,比如 1288 × 711,并在整个训练过程中保持不变。当在不同尺寸的窗口中使用这些模型时,它们就会失灵,开始点不中按钮。
另一个明显的局限是,这些模型简单地依赖纯视觉方式与应用交互,而应用中有一些更复杂的交互,是“只靠眼睛”看不到的。
围绕纯文本方案,以及 DOM(文档对象模型)与视觉相结合的混合 Agent,已经出现了大量实验。Standard Intelligence 的 FDM-1 就是一个很有意思的 Computer Use 实验:它为 Computer Use 编码的是视频,而不是静态截图。
FDM-1 是 AI 公司 Standard Intelligence 开发的 Computer Use 模型,特点是通过连续的屏幕录像,学习人怎么操作电脑。
02.
Astra 有什么不同?
要理解 Astra 为什么不同,我们得先回到 5.6 模型家族,聊聊 Codex/ChatGPT 的 harness。Computer Use 既是 harness 的工程问题,也是模型的研究问题:模型决定做什么,harness 负责执行。要把 Computer Use 做好,这两个问题都需要解决。
Computer Use 流行了很久,但它尚未证明自己已经足以用于生产环境,主要原因是不可靠。当 OpenAI 在 Codex 应用中推出 Computer Use 能力后,许多开发者开始每天使用它,也逐渐理解了这项能力有多强大。
Codex 会打开内置或本地的浏览器去完成制定的任务。任务可以在后台执行,用户可以继续使用浏览器处理其他事情。
Codex 中的 Computer Use 比 Atlas 更快更准,还能通过编写和执行代码完成如制作图表、调用其他工具等事情。
Astra 在 5.6 已有能力的基础上,进一步提升了速度、降低了成本。
要理解这是怎么做到的,可以从研究电脑界面的组织方式开始。今天,大多数电脑都提供了你我能够看到的图形用户界面(GUI)。我们看着屏幕上的像素,决定点击哪里,这与早期模型的做法类似。
而如今推动模型进步的是一个原为视障人士推出的功能:为了帮助视力或听力受损的人,Chrome 中的每个网站都提供了“无障碍模式”。它会把屏幕上的内容映射成一棵无障碍树(Accessibility Tree,也称 a11y tree)。这就要求应用暴露用户界面元素的语义信息,让这些元素能够被操作。
浏览器中的无障碍树大致是这样的:
模型读起来会容易得多,因为它去掉了所有用于定义视觉呈现层的代码;对于网页来说,主要就是 CSS 和类名。
无障碍树使用的 token 比截图更少,却能提供同样丰富、甚至更好的屏幕上下文。Astra 利用这棵树来发出 Computer Use 指令,比如点击、输入和按键。Chrome 中的每个网站都会自动生成一棵无障碍树,这意味着它们开箱即用地兼容 Astra。
03.
架构
Astra 的架构相当简单:
当 Computer Use 会话开始时,Codex 会启动一个 Node REPL 来保存会话状态,并提供浏览器操作或原生 Computer Use 的接口。Agent 会根据任务选择使用哪一套接口。
无论面对原生应用还是浏览器,Agent 都会通过文本、截图,或两者结合的方式观察页面,尽可能准确地掌握当前状态。随后,它通过代码决定执行什么操作。如今的 Computer Use 实际上就是代码模式。OpenAI 的 API 文档甚至建议,所有 Computer Use 都使用代码执行。
一个输出示例如下:
{"type": "function_call","name": "exec_js","call_id": "call_123","arguments": "{\"code\":\"await page.getByRole('searchbox').fill('browser automation'); ...\"}"}本地服务(名为 CodexComputerUseIPC-5)负责执行操作。执行封装层会把所选元素转换为原生元素 ID(如果模型选择使用坐标,也可以转换为坐标),随后通过原生管道传输 JSON-RPC 消息,并借助请求 ID 匹配请求、完成执行。
在实际使用中,OpenAI 推荐分别使用 Playwright 和 PyAutoGUI 作为控制浏览器与电脑的框架。
Playwright:微软开发的开源浏览器自动化工具。
PyAutoGUI:程序员 Al Sweigart 创建的开源鼠标、键盘自动化工具。
接着,Astra 会检查自己的操作结果,因为请求成功送达并不意味着操作真的生效了。模型会请求再观察一次,将当前状态与预期状态进行比对。
这个循环会一直持续,直到任务完成。由于 Computer Use 天然需要保留状态,Node REPL 必须在整个会话期间持续运行。
Node REPL:代表一个持续开启的代码工作台,目的是保留前面创建的变量、页面对象和中间数据,让下一步操作接着上一步继续,不必每次重新准备环境。
在上面的表格中,Astra 是唯一一个要求自动审查的模型。Astra 使用了一套 Guardian 策略,在允许执行之前,对计划的 Computer Use 进行安全审查。
Guardian 使用 GPT 5.6 Luna 作为后台分类器,评估当前工作流程和接下来可能出现的风险,再返回高风险或低风险的分类结果。如果被判为高风险,后续操作就会触发审查。随后,操作会交给一个安全审查模块,由它对拟议操作进行完整评估。
{ "risk_level": "high", "user_authorization": "low", "outcome": "deny", "rationale": "..."}安全审查会参考多方面的信息:AI 准备执行的操作及其参数、对话记录中的相关依据(包括用户授权)、主任务的运行环境与权限设置、代码执行环境(REPL)中已有的记录和图像,以及审批请求和申请理由。审查器在不拿到完整的无障碍树的情况下即可完成。
常见的 Guardian 拦截包括:
•授予权限:是否针对所授予的权限及接收方获得了明确授权。
•登录及会产生重要后果的账户操作:用户是否明确授权了这些操作。
•提交敏感数据:是否同时获得了针对数据本身和提交目的地的许可。
•会产生重要后果的点击:界面的实际状态及点击的影响;表单输入或设置是否有误;它们是否符合用户的指示。
•绕过限制:替代路径是否获得了授权。
•破坏性操作:是否会造成实质性的状态丢失或不可逆的损害。
•超出范围的私密数据访问:访问是否属于已获授权的任务范围。
在 alignment benchmark 中,Astra 的表现显著好于前代模型。
04.
速度的代表
相比 GPT 5.6,Astra 多了一道审查,但速度反而更快。归功于更聪明的模型,需要的交互轮次更少。
Astra 使用了 10 万张 GB300 进行训练,消耗的算力可谓巨大。但这个模型也聪明得多,而且在 Computer Use 环境中接受了大量 RL 训练。更聪明 → 完成任务需要的轮次更少 → 任务完成得更快。在这种情况下,推理速度并不是影响 Computer Use 能力的决定性因素;当生成速度超过每秒 300 个 token(TPS)时,动作的执行速度就会成为瓶颈。
执行框架也做了一些优化,例如 WebSocket 预热、连接复用,以及使用 previous_response_id 的增量请求。不过,这些都不对应动作本身的速度,只关系到工具的启动时间。
05.
目前的缺点
Astra 确实很惊艳,但还能发现有一些缺点。Astra 可能在观察环节出错,拿到不完整的无障碍树状态、细节不足的截图,或者已经过时的画面。在观察与执行动作之间,界面状态也可能发生变化。有些应用中的无障碍树会频繁改变,导致操作失效。
长时间跨度的 Computer Use,仍然是一个尚未得到充分解决的问题。由于上下文压缩做得很好,Astra 可以长时间运行,并保持较高的执行质量;但当 Computer Use 连续运行数天,甚至数周时,表现究竟如何,目前还没有看到。
06.
Computer Use 的前沿
Computer Use 才刚刚开始变得好用。我们见证了它从连琐碎任务都频频失败,进步到在《我的世界》中比一个十岁孩子更快挖到钻石。人们终于开始意识到,可以把多少工作交给 AI。
当模型从视觉与截图转向使用无障碍树之后,它们的表现就好了很多。未来更多的算力也意味着更好的模型和更低的价格;随着我们继续推动后训练的边界,模型也会在实验室选择训练的特定领域任务上持续进步。
Astra 将速度和准确性,与强有力的安全防护结合起来,确保 Agent 不会被劫持。Computer Use 模型每迭代一代,我们就离能够用于生产环境的 Computer Use 能力更近一步。
软件的未来,是由 AI 代表人类完成工作,让人类专注于那些需要头脑的问题。
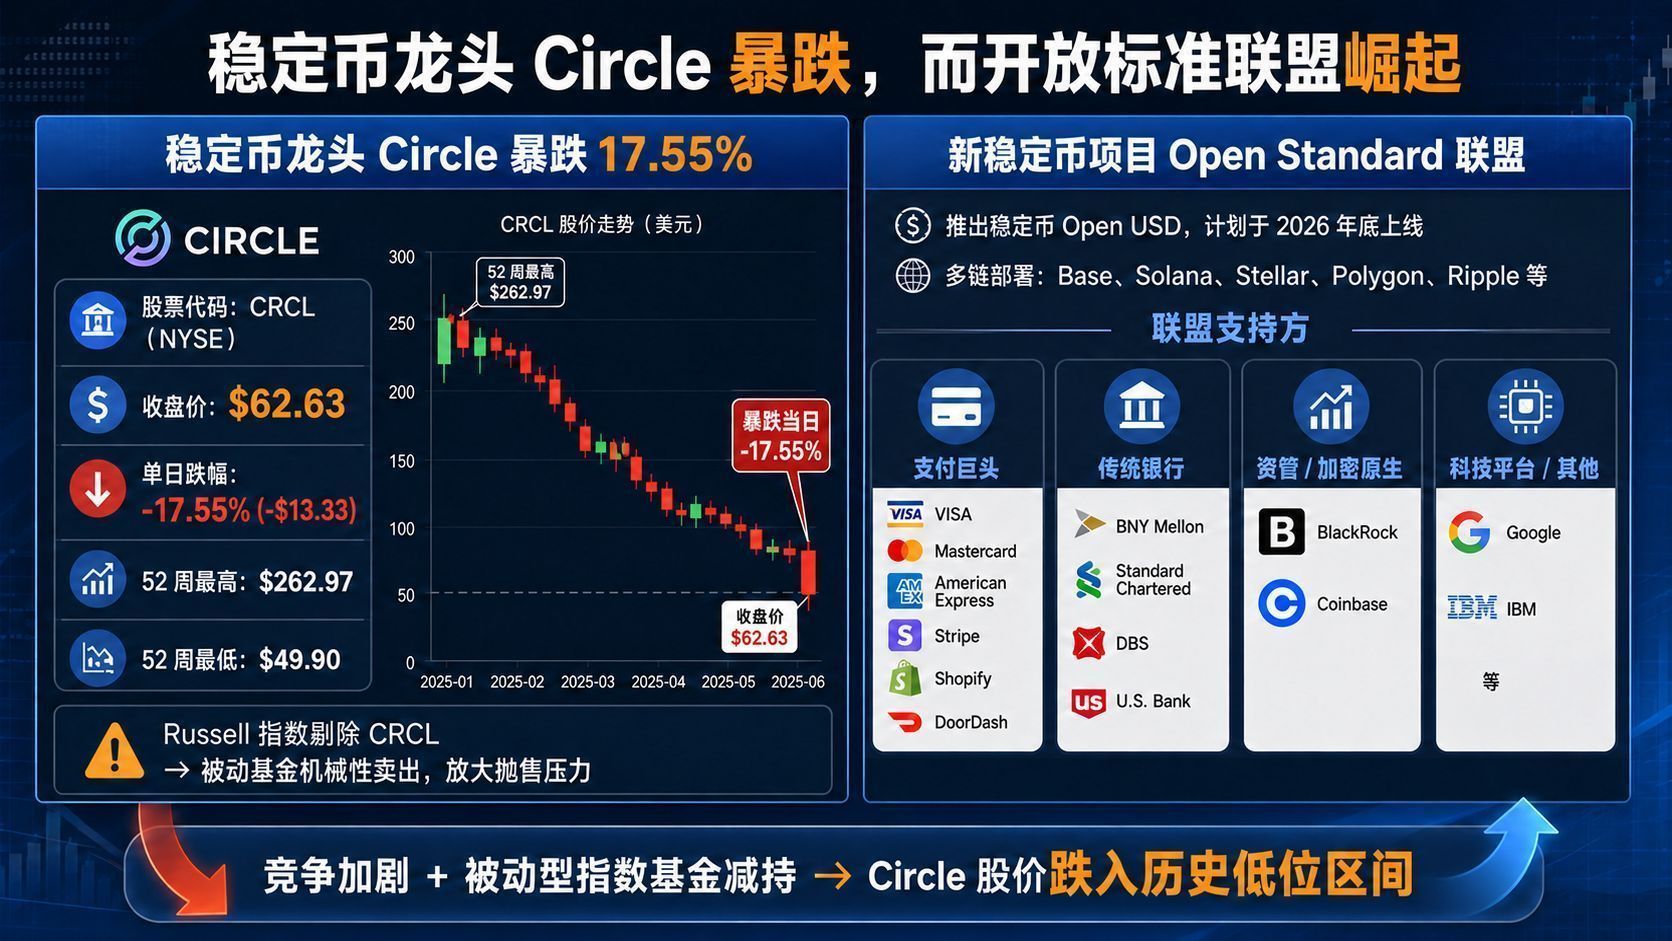 Open Standard 推出的 Open USD(OUSD),本质上是在稳定币赛道上重启“谁应该拿走储备收益、谁主导标准”的战争,也直接击中了 Circle 及 USDC 的商业命门。撰文:Gandalf,Techub News
导语:一枚新稳定币,引爆一场旧战局
在稳定币总供应量逼近 3000 亿美元、储备规模超过 2000 多亿美元的当下,哪怕只是微小的制度设计差异,都足以转化成数十亿美元的收入归属变化。
Open Standard 的新公司在这样一个时间点宣布推出 Open USD(OUSD),并且拉来了 Visa、Mastercard、BlackRock、Coinbase、Stripe 等超过 140 家机构站台,选择的不是“再造一个 USDC”,而是公开挑战现有稳定币的利润分配模式和治理结构。
消息公布当天,Circle Internet Group(NYSE: CRCL)股价应声下挫,单日跌幅在 15%–16% 区间,量价数据直接反映了资本市场对这枚新稳定币的“威力评估”。
这次暴跌,并不是一个孤立事件,而是稳态已久的稳定币格局上,长期累积的监管压力、竞争焦虑与估值泡沫,在 OUSD 这个新变量出现后集中释放的结果。
核心摘要:OUSD 的设计、目的与关键冲击点
为了更清晰地把握这次事件的结构,我们先压缩出几条核心要点。
OUSD 是由 Open Standard 牵头、140+ 家机构支持的美元挂钩稳定币,目标是“开放、共享收益的行业标准”,而不是某一家发行方的自有产品。
OUSD 在机制上几乎把现有商业模式的敏感点全部重写:零铸造/赎回费用、无交易量上限、储备收益向分销网络和生态伙伴共享、协作治理,而不是发行方独享利差。
首批网络选择了以高性能、低成本著称的 Solana,并计划在 2026 年晚些时候扩展至 Base、Polygon、Stellar 等多链环境,以支付与结算场景为核心落地方向。
Circle 股价暴跌的直接触发因素,是市场将 OUSD 视为“USDC 企业级用户”的正面竞争者,而 Circle 当前盈利模式高度依赖 USDC 储备利息与相关收益,竞争者共享储备收益的设计,对其估值模型形成结构性冲击。
对稳定币整体格局而言,OUSD 把矛头指向的不是某一个币种,而是“谁拿储备收益”这一核心权力,这会改变银行、支付机构和 Web3 协议在稳定币链条上的议价能力与利益分配。
一、OUSD 的背景:谁在推、为什么现在推?
1. Open Standard 的定位与联盟构成
根据多家媒体报道,Open Standard 是一个刻意设计为“中立、独立”的新实体,其使命不是做一家新的稳定币公司,而是设立一个开放标准和共同治理框架。
它背后的联盟阵容非常亮眼:传统支付巨头 Visa、Mastercard、American Express,资产管理巨头 BlackRock,主流交易平台 Coinbase,以及多家银行和金融科技公司,都在公开场合承诺将把 OUSD 整合进自己的支付与结算产品线。
这种组合有几个微妙的意味:
这些公司在很多业务维度互为竞争者,但在稳定币层面却选择“共用一枚币”,这说明它们更多把稳定币视为底层基础设施,而非各自独立的利润中心。
联盟中既有链上原生玩家(例如 Coinbase),也有传统金融与支付机构,这天然提升了 OUSD 在“合规化支付网络”中的可植入性和话语权。
推特和加密社区的讨论中,有不少评论把 Open Standard 视为“稳定币版的 SWIFT 标准组织”,而不是“另一个 Tether 或 Circle”。这种类比,正好契合它试图扮演的角色:统一接口、统一规则,然后让各个参与者在这个标准之上展开竞争。
2. 时间点的选择:监管压力与收益分配争议的交汇
稳定币的商业逻辑,一直有一个几乎所有人都默契“避谈”的真相:储备利息是最大的利润来源,而这部分收益,不管是 USDT 还是 USDC,长期以来基本都是由发行方独享,只向少数合作方分享极小比例。随着利率环境变化和稳定币储备规模暴涨,这个池子已经膨胀到数十亿美元级别。Stripe、Visa 等支付公司开始公开表达对这部分收益分配的不满——他们负责通道和用户,发行方负责资产与监管,却只有后者拿走绝大部分现金流。
与此同时,美国和国际层面的监管讨论,对“被动收益”的稳定币模式提出越来越明确的质疑。例如美国参议院的《CLARITY 法案》草案,曾提出禁止向稳定币持有者支付被动利息,直接冲击了 Circle 与 Coinbase 的部分收益分享模式。这种监管趋势逼迫行业去思考:在不向终端用户直接派息的前提下,储备收益应该如何分配,才既合规又公平?OUSD 的答案是:把收益沿着分销网络向机构和基础设施参与者倾斜,而不是集中在发行方资产负债表上。
某种程度上,这就是 OUSD 选择此刻推出的核心背景——行业内部对“收益归属”的长期矛盾,与外部监管对“利息激励”的公开限制,在 2026 年前后形成了一个“必须重写规则”的窗口期。
二、OUSD 的设计细节:它到底改了什么?
1. 零铸造/赎回费用与无规模上限
现有主流稳定币发行商,在铸造和赎回环节往往收取一定费用,或者通过最低门槛和流动性安排隐性收取成本,这对大额机构用户来说是实际的负担。
OUSD 宣称从第一天起就采用“零费用铸造和赎回”,并且不设置交易量上限,这在制度上为大型支付网络和银行级用户打开了“做稳定币的批发商”的空间:他们可以以极低成本进行大规模铸造和赎回,把稳定币整合到自己的清算和客户资金池中,而不会像以往那样被单一发行方“卡费率”。
很多机构交易员把这一条视为“对 USDC 企业通道的正面狙击”:
USDC 在过去几年的强势表现,很大程度上依赖与 Coinbase 等平台构建的“便捷铸造/赎回通道”,以及相对透明的资产支持结构。
OUSD 下调铸造/赎回的边际成本,使得其他交易所、支付公司甚至部分银行可以更平等地参与稳定币的一级市场,而不需要在商业条款上接受 USDC 的既有框架。
2. 储备收益共享:谁拿利息的钱?
在所有设计项里,最具争议也最具破坏性的,是 OUSD 坚持的“储备收益共享模式”。
根据分析报道,OUSD 的储备资产同样将以短期美国国债、现金和等价物为主,所产生的利息收入,将大比例分配给参与分销与基础设施建设的机构,例如支付网络、银行、钱包服务商等,而 Open Standard 本身只保留用于运营的极小比例,
这与 USDC、USDT 的传统模式形成鲜明对比:
维度
USDC(Circle)
USDT(Tether)
OUSD(Open Standard)
储备主要资产
短期美债、现金等价物
美债、商业票据等,结构调整中
与 USDC 类似的高安全性储备
储备收益归属
绝大部分归 Circle,部分与 Coinbase 等分享
主要归 Tether 及相关实体
大部分返还支付网络、银行、平台等生态参与方
面向终端用户利息
在合规压力下逐步收紧,被动收益模式受限
较少直接面向零售派息
不强调向持币者派息,而是奖励分销与基础设施
治理结构
单一公司主导,股东结构集中
高度集中、透明度饱受质疑
联盟协作治理,标准化规则主导
一些评论比较犀利地指出:
“OUSD 不是来抢用户的,而是来抢 USDC 股东的未来股息。”——这句话用一种股权视角点出了问题的本质:如果未来稳定币的储备收益被分散给 140 多家合作机构,那原本集中在 Circle 或 Tether 资产负债表上的利润池,将被“剥离”相当一部分。
这也是 Circle 股价暴跌背后的深层逻辑:长期以来,投资者基于 USDC 储备规模和利率环境,给其业务一个“类高股息金融股”的估值预期,而 OUSD 出现后,这个预期必须重写——稳定币不再是一个单一发行方的利润中心,而更像一个被诸多参与者联合“征税”的基础设施
3. 协作治理与开放标准
除了收益分配,另一个关键设计是治理方式。OUSD 并不是由 Open Standard 单方面制定全部规则,而是通过联盟成员的共同参与,形成协议层面和治理层面的双重协作结构。
这意味着:
新加入的银行或平台,不只是“接入一个第三方币”,而是有机会在治理层面对标准进行调整和演化;
倘若未来监管要求稳定币对某些风险(例如链上审计、钱包黑名单管理等)采取统一应对方案,联盟可以在标准层面作出整体响应,而不必由单一公司承担全部协调成本。
有开发者将 OUSD 的治理模式类比为“稳定币版的以太坊改进提案(EIP)流程”,即不同利益方都可以通过标准提案影响未来版本,这对传统以“发行方说了算”的模式构成了文化层面的冲击。
三、Circle 股价暴跌:一次叠加了多个旧问题的新冲击
1. 暴跌的直接导火索:OUSD 公告与企业用户竞争
多家媒体和资讯平台都提到,Circle 在 OUSD 消息公布当天股价跌幅约 15%–16%,市场普遍将其归因于投资者担心 OUSD 会“直接瞄准 USDC 的企业级用户”。
这些企业用户包括:
大型支付公司和电商平台,它们已经习惯在后台用 USDC 进行结算和跨境资金调度;
加密交易所和托管机构,它们在对公业务和高频资金流中大量使用 USDC 作为美元替代品。
OUSD 提供零费铸造/赎回、收益共享和开放治理,在商业上等于是把“围绕 USDC 的护城河”打开了缺口:如果一家支付公司能通过 OUSD 直接拿到储备部分收益,它对继续使用 USDC 的动力就会明显下降。
从股价行为来看,CRCL 在 2026 年上半年已累计出现多次大幅回调:
3 月份因《CLARITY 法案》草案中“不允许向持有者支付被动收益”条款,股价单日暴跌逾 20%,市值蒸发数十亿美元。
4 月份因为分析师下调评级、与 Drift 协议相关的法律调查等综合因素,再次下跌约 10%。
多篇分析文章指出,CRCL 股价整体从 52 周高点接近 300 美元跌至不足百美元,背后是利率预期变化、竞争加剧以及对其盈利模式与估值的结构性担忧。
在这样的脆弱背景下,OUSD 的出现就像“一记补刀”:它没有制造新的风险点,而是把原本就存在的“收入依赖利息+竞争加剧+监管不确定”三大问题,通过一个更激进的收益共享模式放大出来。
2. 资本市场视角:稳定币不再是“躺赢业务”
过去两年里,很多针对 Circle 的研究报告都强调一个共同点:USDC 储备利息几乎构成了公司收入的绝对大头,利率上行阶段甚至被视为“绑定美债收益的高成长股”。然而随着市场预期利率逐步走向下行,监管草案限制被动收益模式,再叠加 OUSD 共享收益的冲击,投资者不得不重新评价:
Circle 是否还能像以往那样把绝大部分储备利息转化为股东利润?
在一个收益被迫向生态伙伴分散、利率环境又不再高企的世界里,稳定币发行商还能保留多少盈利弹性?
稳定币行业可能正在从“高毛利金融产品”转型为“低毛利、规模驱动的基础设施服务”,估值逻辑更接近于支付网络和云计算平台,而不是传统意义上的高息金融股。从这个视角看,Circle 股价暴跌其实是整个行业估值重定价的一部分,只是 OUSD 的推出,成为了触发这次集中下修的契机。
四、OUSD 对 USDC、USDT 的结构性影响
1. 对 USDC:从“第二大稳定币”到“联盟模式的试金石”
USDC 一直在合规透明度方面被视为与 USDT 对立的“白马股”:
其储备构成更偏向高安全性的美国国债和现金等价物,披露频率较高;
与 Coinbase、传统金融机构的合作,使其在美国监管环境下拥有相对更强的话语权。
然而,USDC 的商业模式核心还是集中在 Circle 资产负债表上的储备利息,这一点恰恰被 OUSD 公开挑战:如果联盟模式证明可以在监管允许的范围内分享储备收益,USDC 的“收益不共享”就会在商业竞争和舆论上同时陷入被动。
推特上已经出现一些呼声,要求 USDC 考虑类似 OUSD 的收益共享或治理开放改革,以避免在企业级用户层面被新标准蚕食。这类观点认为:
如果 USDC 继续坚持集中收益模式,它在与拥有 140+ 机构加持的 OUSD 竞争时,很难在商业条款方面保持吸引力;
如果 USDC 选择部分共享收益,它又必须接受来自股东和投资者的利润预期下调,与当前估值水平拉开更大的偏差。
换句话说,OUSD 的出现,把 USDC 在“收益分配 vs 市场份额”的权衡问题摆在了台前,迫使其在短期内难以继续享受两者兼得的红利。
2. 对 USDT:审计与透明度竞争加剧,但收益模式仍具弹性
USDT 在市值份额上依然是老大,占据稳定币总供应量的大约 60% 左右,但其长年被诟病的是透明度与审计问题。近年来,Tether 已经开始推进更全面的审计披露,试图弥补在“合规形象”上的短板,以应对 USDC 等竞争者。OUSD 的出现,在透明度与治理结构上更接近 USDC——联盟治理、标准公开——这意味着在“安全感”和“监管友好度”的竞争中,USDT 可能面临两侧挤压:
一侧是老对手 USDC,继续在审计与合规上强调优势;
另一侧则是 OUSD,用更开放的商业模式抢占机构渠道和支付网络入口。
然而,USDT 与 USDC 最大的差异在于其业务结构和利润路径更加分散,其发行方并没有被高度金融化地绑定在某一个上市公司股价上,这在短期内反而给了它更大的灵活度,可以通过费用、市值管理和产品组合调整,来应对 OUSD 的竞争:
如果 OUSD 成功蚕食的是 USDC 的机构与企业用户,而不是零售用户,那么 USDT 在散户与交易场景中的主导地位短期内未必会受到决定性冲击。
但从长期看,透明度与标准化势必会成为监管对稳定币的硬性要求,USDT 要么主动向类似 OUSD 的开放模式靠拢,要么接受在某些市场被边缘化的结果。
五、OUSD 对稳定币行业与金融架构的更大影响
1. 从“产品竞争”到“标准之争”
稳定币这几年的竞争,更像是产品层面的市场份额争夺:USDT vs USDC,在不同交易所和 DeFi 协议上争夺主导计价单位。
OUSD 把竞争维度从“谁的币更大”提升到“谁掌握行业标准”,含义非常不同:
如果 OUSD 真能成为跨银行、跨支付公司、跨链网络共同认可的统一稳定币标准,那么所有参与方在对接稳定币支付时不再需要在 USDT 与 USDC 之间做选择,而是默认选择一个“中立标准”的实现。
这将极大降低稳定币在传统金融中的整合成本,把它真正变成类似“ISO 20022”那样的通用金融消息与结算基础设施,而不是某一家公司的专有产品。
这种标准化趋势对整个行业的影响是深远的:
发行方角色被弱化,转而成为合规与储备管理的“后台”;
网络效应从“币本身”转移到“围绕标准构建的生态”,包括支付网络、银行基础设施和 Web3 协议;
监管机构更容易对一个统一标准进行框架监管,而不是针对每一家稳定币公司逐一定制规则。
2. 银行与支付网络的重新定位:从渠道到利润中心
在过去的稳定币结构中,银行和支付公司往往扮演的是“通道角色”:
银行负责托管储备资产和资金进出;
支付公司负责把稳定币整合到用户界面和结算流程中。
OUSD 的收益共享模式,将这两类参与者提升到“利润中心”:他们不仅是通道提供者,也是储备收益的直接受益者,这从根本上改变了稳定币在传统金融机构心中的地位。这会触发几个连锁效应:
更多银行可能愿意正面拥抱稳定币,并在自己的产品线中主动推动 OUSD 接入,而不是消极配合 USDC 或 USDT 的托管要求;
支付公司会把稳定币视为新增收入渠道,而不是纯粹的“成本中性技术改造”,这会提升其在内部预算与战略规划中的优先级。
在推特上,有支付行业分析师预计,如果 OUSD 模式大规模落地,稳定币整合将从“附加功能”转向“独立收入通道”,中短期内可能重构一部分支付公司的盈利结构。
3. 对监管与货币政策讨论的潜在影响
监管层对稳定币的最大担忧之一,是其可能对传统货币政策传导机制造成干扰,尤其是在大规模储备集中持有短期国债的情况下,稳定币发行方本身就像一个“影子银行”。OUSD 的联盟模式一方面分散了集中于单一发行方的风险,另一方面又把储备收益扩散给大量金融机构,这两者都会成为未来监管讨论中的新变量:
风险分散可能在一定程度上降低“某一家稳定币公司倒下拖累整个系统”的系统性风险;
但收益扩散也可能让稳定币在更多机构的利润结构中占据重要位置,使得监管更难简单地通过利率政策来约束其扩张。
此外,《CLARITY 法案》等草案对“被动收益”模式的限制,已经把终端用户利息激励锁死在一个相对狭窄的框架内,OUSD 选择绕开用户派息,把收益给到分销网络,某种程度上是在新规则下寻找“合规的商业创新空间”。
这种创新是否会被监管认可,未来还有相当不确定性,但可以预见的是,稳定币的政策讨论,已经从“你能不能做”走向“你怎么赚钱、谁在拿钱”。
六、行业情绪与叙事的切换
从主流的声音来看几种典型视角:
技术与标准派:认为 OUSD 终于补齐了稳定币在“开放标准”上的缺失,把这个赛道从“几个发行方的市场战争”拉进“金融基础设施的长期建设”。这类观点看重的是治理结构、多链部署和与支付网络的深度集成。
激进竞争派:用较为激烈的语言形容 OUSD 为“USDC 股东的噩梦”,认为联盟模式的收益共享会迫使 USDC 在数年内要么改变利润分配,要么接受企业用户份额被蚕食。
谨慎监管派:担心收益共享会在更多金融机构的资产负债表上引入稳定币收益依赖,增加监管复杂度,并提醒 OUSD 的成功依然高度依赖各国对稳定币立法的最终走向。
比特币与去中心化派:对所有“联盟治理稳定币”保持保留态度,认为这只是把权力从少数发行方转移到多个大机构,但对普通用户而言,货币权力仍然没有真正去中心化。
从这些观点看,与其说 OUSD 改变了“稳定币是什么”,不如说它改变了“谁有资格参与决定稳定币是什么”。
七、对 Circle 的中长期路径研判
站在一个中长期的视角,Circle 的应对空间大致包括几条路线:
商业模式调整:主动下调对储备利息的依赖,拓展支付、托管、跨链结算等非利息型收入,向“稳定币基础设施服务商”转型,而不是单纯的“利差公司”。
部分引入收益共享:在企业用户层面推出更具竞争力的收益共享条款,以此保护 USDC 的渠道和企业市场,但这将牺牲一部分利润率和短期股东回报。
参与或对接开放标准:在某种妥协方案下,Circle 可能选择参与 OUSD 或类似开放标准的治理,将自身技术和合规能力嵌入这一框架,以换取稳定币行业更长期的生存空间。
任何一条路线都会对其估值模型产生改变:
如果转型为基础设施服务商,估值更接近高成长科技股,但利润率和现金流稳定性需要重新证明;
如果部分共享收益,稳定币业务的利润率会下降,股价必须适应更低的现金回报预期;
如果参与开放标准,市场将不再把 USDC 视为“独占型产品”,而是若干标准化实现中的一个,溢价空间被压缩,但系统性风险可能降低。
对散户投资者而言,CRCL 已经进入一个高度不确定的重估阶段。短期波动可能仍然剧烈,关键变量不再只是利率和加密市场情绪,还包括 OUSD 模式的实际落地速度以及监管立法的最终版本。
结语:OUSD 是一次“重写利润分配规则”的尝试
如果用一句话概括 OUSD 的意义:它不是再造一个新稳定币,而是试图重写稳定币的利润分配和治理规则。
在这套规则下,稳定币的储备收益不再集中在某个发行方,而是沿着支付网络、银行和技术基础设施向外扩散;稳定币发行商的商业地位也从“利润中心”退回到“合规与资产管理后台”。
Circle 股价的暴跌,只是这个规则变迁中的第一声警钟。真正的考验在于:
OUSD 能否在实际应用中获得足够的支付流量与储备规模;
USDC、USDT 等既有稳定币如何在新的标准与收益格局下调适自我定位;
监管机构如何在风险与创新之间为这一新模式划出边界。Bycell Standard与MoneyFi在越南启动韩国式代币证券合作Baysell Standard与越南金融科技公司Moneyfi携手,将越南实物资产以韩国式证券型代币结构进行发行。证券型代币是指将房地产、债券、艺术品等实物资产的权利分割成数字形态,以便于交易的证券。此次合作很大程度上是在韩国和越南同时整顿数字资产制度的背景下,对跨境业务模式进行的一次试验。
Baysell Standard于24日宣布,作为运营其证券型代币平台Piece的公司,已与Moneyfi签署了战略业务合作协议。该协议是在李在明总统对越南进行国事访问的经济使团行程中,于23日在当地河内达成的。核心在于,为将越南当地资产以符合韩国制度框架的证券型代币形式进行结构化,双方将共享技术标准并共同设计发行方式。
角色分工也相对明确。Moneyfi负责在越南发掘和采购可代币化的实物资产,同时应对当地监管并承担运营工作。而Baysell Standard则负责将这些资产按照韩国制度内金融市场标准进行发行和结构化。两家公司计划在今年下半年内启动试点项目,并细化具体的发行结构和标准方案。
此类合作之所以备受关注,其背景源于两国的制度变化。在韩国,今年1月,证券型代币相关法案在国会获得通过,2月则完成了流通平台预备批准的决议。越南也于今年1月实施《数字技术工业法》,在民法上正式承认数字资产为资产。加之越南总理范明政本月初指示在第二季度内试点推出数字资产交易平台,制度内市场形成的速度正在加快。从企业角度来看,可以视其为在法律不确定性得到一定程度消除的时机,出手抢占市场先机。
该公司提出了中长期目标,即结合韩国的证券型代币发行能力与越南金融机构的投资者网络,打造两国代币化资产的流通渠道。Baysell Standard计划以此次协议为契机,分阶段推进与越南制度内金融机构的合作。市场上虽有期待,认为证券型代币能够拓宽资产流动性并增加小额投资机会,但也有观点指出,若要真正扩大业务,还需同时具备各国监管的一致性和投资者保护机制。这一趋势可能意味着,未来韩越金融合作将超越单纯吸引投资,走向共同构建数字资产基础设施的方向。
 里程碑时刻!香港鸿瑞集团携手韩国BuySell Standards,共筑亚洲RWA数字金融新蓝海里程碑时刻!香港鸿瑞集团携手韩国BuySell Standards,共筑亚洲RWA数字金融新蓝海,中韩数字金融合作迎来历史性突破!
一、时代背景:元首会晤擘画合作新蓝图
近日,韩国总统访华期间,2026中国-韩国经贸投资合作交流会于北京盛大召开。本次高规格交流会由两国政府相关部门共同主办,吸引了来自中韩两国及东盟的500+金融科技领袖、监管机构代表和产业巨头,共同探讨Web3.0时代的资产数字化之路,推动双边投资与经贸合作迈上新台阶。
就在这一重要外交成果落地之际,中韩数字金融与产业创新峰会作为交流会的重要分论坛同步举行,为两国企业深化合作搭建了精准对接平台。
而在这场高规格峰会上,一项重磅合作正式落地,成为全场焦点!
二、峰会直击:MOU签约见证历史性时刻
香港鸿瑞集团与韩国BuySell Standards正式签署战略合作协议(MOU)。
香港鸿瑞集团执行主席Diana Zhu与BuySell Standards首席运营官Branden SJ Park作为双方代表完成签约。当两份协议文本交换握手的瞬间,现场掌声雷动——这不仅是一家香港顶级RWA资管机构与韩国唯一全牌照STO平台的强强联手,更是中韩两国在真实世界资产代币化领域首次实现"全产业链级"的深度战略绑定!
"这不是简单的业务协同,而是基于深度互通的生态共建。"Diana Zhu在签约致辞中表示,"双方经过多轮深度交流,在战略愿景、合规理念、产业布局上一拍即合,决定共同开拓这片蓝海市场。"
三、合作方实力:亚洲顶级的"双核驱动"
韩国BuySell Standards:监管认证的"国家队"选手
这家总部位于首尔的企业堪称韩国RWA领域的"隐形冠军":
✅ 官方认证:获韩国金融委员会(FSC)颁发的"创新金融服务"官方认证,是韩国唯一覆盖STO/RWA全产业链(平台+基础设施+市场)的数字资产公司
✅ 全栈能力:
- 平台层:拥有韩国首个多资产碎片化投资平台PIECE,支持船舶、IP、房地产、文化内容、艺术品等全资产类别
- 基础设施层:参与韩国STO监管标准制定,已完成多个立法前标准化项目,技术系统通过所有金融机构尽调
- 市场层:韩国唯一打通场内+场外双市场的运营商,立法全面激活后将迅速主导市场
✅ 资本背书:获KB投资、韩亚风险投资(Hana Ventures)、BNK证券等顶级金融机构战略投资
✅ 全球布局:新加坡全资子公司BSFX Pte. Ltd.已构建"韩国-新加坡-东盟"跨境STO走廊,成为其全球化扩张枢纽
香港鸿瑞集团:Web3+RWA跨境资管领航者
作为本次合作的"香港力量",鸿瑞集团的实力同样不容小觑:
✅ 产业纵深:深耕新能源、新文旅、教育等实体产业近20年,主导过百亿级产业并购项目
✅ 全链路服务:独创"传统产业数字化+数字资产资本化"闭环解决方案,覆盖"资产整合→合规融资→RWA发行→市值管理→退出增值"全流程
✅ 顶级团队:核心高管来自贝莱德、汇丰、Polygon Labs、OpenAI等国际巨头,博士占比10%,硕士60%,平均15年+跨境实操经验
✅ 生态矩阵:旗下拥有大湾区RWA孵化器、Web3聚合器、加密猫俱乐部等完整生态,管理资产规模超50亿港币,服务全球LP超100家、企业超500家
✅ 合规网络:持有多国金融牌照,对接香港SFC、马来西亚SCM、迪拜VARA等监管机构,建立量子加密+多签钱包+链上审计三重安全体系
四、战略意义:双向赋能,打通中韩RWA"任督二脉"
本次合作绝非简单的业务协同,而是中韩RWA市场"双向开放"的破冰之举,具有三重战略意义:
1. 韩国企业"出海加速器"
合作将优先服务韩国文旅、文化IP、商品类企业,通过RWA代币化实现:
- 资本跨境:利用香港国际金融中心地位,对接全球资本
- 合规通道:借助鸿瑞集团多区域牌照优势,快速布局新加坡、欧美市场
- 生态赋能:提供从技术、流量到交易所矩阵的全套解决方案
"韩国拥有世界级IP和文旅资产,但缺乏全球化资本化路径。我们将成为他们的'数字方舟'。"Diana Zhu强调。
2. 香港产业"入韩直通车"
鸿瑞集团将旗下新能源、新文旅等优质资产引入韩国:
- 本土合规:依托BuySell Standards的FSC认证资质,实现韩国合规发行
- 市场深耕:借助其PIECE平台和本土机构资源,深度触达韩国高净值投资者
- 生态共建:联合建设"Web3 RWA一站式平台",打造中韩产业数字金融枢纽
3. 亚洲RWA标准"共同制定者"
双方将在技术标准、合规框架、跨境结算等领域展开深度合作,共同制定亚洲RWA行业最佳实践。正如BuySell Standards COO Branden所言:"韩国严谨的监管体系+香港开放的金融生态,将孵化出适配亚洲市场的RWA'黄金标准'。"
五、未来展望:构建"中韩新三角"数字金融生态
根据MOU协议,双方将在Q1启动首批试点项目,并规划了三年宏伟蓝图:
短期——推进韩国文旅IP的RWA发行试点,启动新能源资产赴韩证券化流程,联合举办产业峰会以教育市场。
中期——共建中韩跨境发行平台实现市场互通,发行双边产业基金,推动平台接入合规交易所。
长期——打造亚洲多资产RWA发行网络,发起区域性联盟纳入更多市场,探索稳定币支付等创新场景。
"让实体产业的血液通过数字金融的血管,在中韩两国间自由流动,最终滋养整个亚洲实体经济。"
结语:一个新时代的开始
当韩国最严谨的监管架构遇见香港最开放的创新生态,当实体产业的厚重资产碰撞Web3的轻盈代码,这场合作注定不凡。
这不仅是一次企业间的战略握手,更是亚洲数字金融主权意识觉醒的标志——我们不再满足于跟随欧美标准,而是要建立属于亚洲自己的RWA话语体系。
未来已来,鸿瑞集团与BuySell Standards已扬帆起航。下一站,新加坡?东盟?还是全球市场?让我们拭目以待!
关于香港鸿瑞集团
香港鸿瑞集团是全球领先的Web3+RWA跨境资产管理集团,专注新能源、新文旅、教育等产业并购与数字金融化。旗下拥有大湾区RWA孵化器、Web3聚合器、琶晟数字科技等生态。
关于BuySell Standards
韩国金融委员会(FSC)认证的创新金融服务提供商,韩国唯一覆盖STO/RWA全产业链的数字资产公司,旗下PIECE平台是韩国首个多资产碎片化投资平台。“半衰期周期已结束”…渣打银行(Standard Chartered)对比特币($BTC)ETF时代新阶段作出诊断有观点指出,比特币(BTC)的价格上涨周期不再仅由挖矿奖励减半来解释。全球金融机构渣打银行表示,比特币现已进入新阶段,并诊断认为,传统的四年周期减半模式实际上已经结束。
以往,比特币减半后约18个月内会形成价格高点的模式不断重复。但渣打银行在最近的报告中指出,随着美国比特币ETF的引入,这种模式已被打破。ETF使得机构和普通投资者都能更容易地进行比特币投资,其结果导致供需和价格形成机制发生了根本性变化。
渣打银行预测,如果这种变化被市场完全消化,比特币可能在2026年上半年突破12.6万美元(约合1.8522亿韩元)的历史最高价。不过,分析认为,要实现这一过程,需要ETF资金持续流入,并且需要不同于过去的新的上涨动力得以延续。
实际上,渣打银行也下调了中长期比特币价格预期。将2025年的目标价从原先的20万美元(约合2.9426亿韩元)下调至10万美元(约合1.4713亿韩元);2026年从30万美元(约合4.4139亿韩元)下调至20万美元;2027年从40万美元(约合5.8853亿韩元)下调至22.5万美元(约合3.3105亿韩元);2028年从50万美元(约合7.3566亿韩元)下调至30万美元。
目前,比特币价格在CoinGecko基准上交易于90,397美元(约合1.3298亿韩元)左右。有解读认为,尽管近期有ETF需求和机构买盘,但市场并未呈现过去那样暴涨暴跌的结构,而是显示出更为复杂的走势。
这一变化也与渣打银行以外的多家机构和专家的分析相符。全球市场研究机构伯恩斯坦表示,ETF市场的快速增长正在使传统的四年周期减半模型失效,并评价称比特币正逐渐接近其作为“数字黄金”的角色。链上分析平台CryptoQuant的CEO周启英也表示,比特币目前已进入“获利了结阶段”,与过去的周期相去甚远。
另一方面,大多数专家同意,要证明比特币真正进入了新阶段,必须突破当前的历史最高价。在ETF供需、机构需求、全球监管环境等新变量交织的过程中,比特币能否摆脱过去的规则,真正奠定其作为资产的地位,是主要的观察点。
文章摘要 by TokenPost.ai
🔎 市场解读
有分析指出,基于传统减半周期的比特币价格预测模型,因ETF引入和市场结构变化而正在失效。核心在于供需结构的变化,未来市场很可能根据ETF和机构买入的持续性而重新调整。
💡 策略要点
考虑长期投资时,相较于传统的周期性交易策略,关注供需流向、全球ETF资金流入趋势、监管环境变化等策略更为有效。也需要留意到2026年上半年刷新历史最高价的可能性。
📘 术语解释
减半:比特币等部分加密货币约每四年发生一次的挖矿奖励减半事件。过去因供应减少曾成为价格上涨的契机。
ETF:投资者可以像股票一样交易的产品,追踪特定资产的价格。比特币ETF持有实际的比特币并跟踪其价格。
TP AI 注意事项
本文使用基于TokenPost.ai的语言模型进行文章摘要。可能遗漏正文主要内容或与事实存在出入。
 渣打银行上线 BTC 和 ETH 交易,内部 90% 讨论聚焦稳定币来源:cryptoslate
编译:区块链骑士
渣打银行通过其机构加密货币平台推出了比特币和以太坊的现货交易服务,在美国监管机构和投资者对稳定币的关注度急剧上升之际,进一步拓展了其在数字资产领域的业务版图。
此次业务推出前,渣打银行数字资产研究主管 Geoffrey Kendrick 于 7 月 7 日至 11 日期间,在华盛顿、纽约和波士顿举行了多场高层会议,与加密原生企业、比特币矿商、基金及政策制定者展开交流。
据 Kendrick 介绍,尽管比特币价格屡创新高,但近 90% 的讨论都聚焦于稳定币。
随着旨在为法定货币背书的数字资产制定明确规则的美国法案《GENIUS 法案》即将通过,市场对稳定币的兴趣急剧升温。
Kendrick 表示,该法案最早可能于本周正式生效,这将为美国稳定币市场的迅速扩张铺平道路,并推动其在金融机构和公共部门实体中得到更广泛的应用。
Kendrick 指出,客户预测到 2026 年底,稳定币市场规模将达到 7500 亿美元,而截至 7 月 15 日,这一数字约为 2500 亿美元。
随着监管政策的明朗化,稳定币的发行范围预计将大幅扩大,不仅包括大型金融机构,区域性银行和地方政府也可能会探索发行代币化现金工具。
除了应用推广外,讨论还涉及宏观经济影响:美国国债收益率曲线的可能变化、对美元流动性的长期影响、美国支付体系改革,以及稳定币给新兴市场带来的金融稳定风险。
渣打银行的报告显示,稳定币行业的整体发展速度可能快于此前预期。
Kendrick 强调,另一项立法工作《数字资产市场透明法案》可能会在 9 月底或 10 月初通过,这可能会加速 RWA 的代币化进程以及 DeFi 基础设施的整合。
链上数据显示,所有钱包规模(包括中心化交易所、DeFi 平台以及中型零售钱包)的稳定币余额均持续增长,这表明稳定币的使用场景正在不断拓展,全球需求也在日益增长。
Kendrick 的调研结果以及渣打银行交易平台的推出,反映了机构加密货币战略的关键转变。尽管比特币作为价值储存手段的地位依然稳固,但当前基础设施与政策议程显然已将稳定币视为可编程货币的核心支柱。
 渣打银行报告:Solana 正沦为「Meme 链」而陷增长困局?撰文:Adrian Zmudzinski
编译:Tim,PANews
根据渣打银行近期发布的一份报告,Layer1 区块链 Solana 可能正在演变成一个仅专注于生成和交易 Meme 币的「单一功能平台」。
根据 5 月 27 日的研究报告,Solana 在高交易量、低交易成本的公链领域占据主导地位,这得益于其快速且低成本的交易确认的设计架构,而这种技术优势带来了一个意料之外的后果:到目前为止,这主要集中在 Meme 币交易上,这种交易占据了 Solana 上的大部分活动(以「GDP」,即应用收入来衡量)。
渣打银行表示,Meme 币热潮对 Solana 的扩展性构成了一次压力测试,但这类资产的波动性和投机属性也带来弊端。随着 Meme 币交易量的下降,该行警告称 Solana 可能难以维持发展势头。
Meme 狂热已过巅峰期
该报告指出,基于 Solana 的 Meme 币狂热已过巅峰期,且使用量下降与交易「廉价」并非理想组合。这家银行建议 Solana 应当向其他需要大量低成本快速交易处理的领域扩展,比如建议其开拓需要高效处理海量交易的金融结算、去中心化云计算或实时数据交换等新兴领域,这些领域与其区块链的高吞吐量特性高度契合。
Solana 去中心化交易所交易量。来源:渣打银行
根据该报告,这些领域可能包括高吞吐量金融应用和社交媒体等传统消费者应用。不过,该行指出,此类应用的规模化拓展可能需要数年时间,而这对 Solana 而言将产生严重后果,若进展不及预期,其市场竞争力、开发者生态及平台信誉或将遭受重创,估值也可能面临显著回调压力。
「因此,我们预计在未来两到三年内,Solana 的表现将逊于以太坊,之后才会迎头赶上,至少在实际价值层面是如此。」
渣打银行的加密货币目标价格。消息来源:Standard Chartered
Solana 优势正在逐渐消失
Solana 长期以来一直以快速、低成本且支持智能合约的 L1 公链自居,与以太坊展开直接竞争。然而,这一优势或许正在逐渐减弱。
Solana 和 Arbitrum 的平均交易费用。来源:渣打银行
自 2024 年 3 月 Dencun 网络升级以来,以太坊第二层平台在平均交易成本方面已赶超 Solana。这一转变对 Solana 作为「最廉价的高吞吐量区块链」的价值主张构成压力。渣打银行指出,以太坊通过模块化设计将数据可用性、执行和共识进行分层处理,在保持去中心化的同时实现了更高效的扩展:「模块化方案使以太坊能够在低成本下扩展交易处理(Dencun 升级之后),同时保持高度去中心化的主网安全优势。」
 ARH Token Launches: AI-Powered, RWA-Backed — A New Standard for Sustainable Token UtilityMay 23, 2025 | Singapore - ARH, a next-generation blockchain platform built for intelligent investing, has officially launched its native utility token ARH Token, along with the upcoming release of its core modules, including an AI investment assistant, algorithmic trading system, and a fully integrated RWA (Real World Asset) investment platform.
ARH was co-founded by researchers from Europes Kyutai AI Lab and investment firm Hash.Asia, which specializes in fintech and blockchain infrastructure. The project aims to integrate AI-driven decision-making, big data forecasting models, and real-world assets through a tokenized mechanism, building a smart asset platform with tangible value anchors and sustainable use cases.
ARH combines AI-powered insights, verifiable off-chain asset integration, and token-based governance in a unified Web3 platform designed for both individual and institutional users.
A Platform Built on Three Converging Forces: AI x RWA x Token Utility
Smarter Investments: Personalized strategy generation and auto-execution with AI
Real-World Value Anchors: Token utility backed by real assets and on-chain yield
Community Governance: Empowering holders through DAO-based proposals and staking rewards
ARH is preparing to onboard its first batch of RWA assets including real estate and gold-backed instruments, and has opened beta access to its AI investment and trading tools. The ARH Token is now deployed, with centralized exchange listings in progress.
Industry Timing: Backed by Data, Driven by Design
According to a 2024 Goldman Sachs report, the on-chain RWA market is projected to exceed 16 trillion dollars by 2030. Meanwhile, the use of AI in financial decision-making is set to double in adoption over the next five years. ARH is strategically positioned at the intersection of these transformative trends.
Technical Architecture and Compliance Framework
Built with a modular and multi-chain compatible infrastructure, ARH supports real-world asset mapping, data integration across markets, and scalable AI model deployment.
On the compliance front, ARH uses a SPV (Special Purpose Vehicle) structure, along with third-party audits, to ensure that all tokenized assets are legally sound, revenue-transparent, and fully traceable.
The platform has signed cooperation agreements with several custodians, property funds, and gold-backed issuers across Asia, and is currently negotiating with multiple international centralized exchanges for token listing.
Investor Perspective
"ARH is exactly the type of foundational infrastructure we expect to support the next wave of Web3 growth. By linking real-world assets with intelligent automation, it is building a more stable, more inclusive financial layer."
Bill Coughran, Senior Partner at Sequoia Capital
 渣打银行重申:比特币 2025 年目标价 20 万美元来源:cryptoslate
编译:区块链骑士
渣打银行的全球 Crypto 资产研究主管 Geoffrey Kendrick 认为,尽管 BTC 在最近几周加强了其作为对冲工具的地位,但其价格仍未反映日益增多的系统性风险迹象。
在 4 月 22 日的一份客户报告中,Kendrick 警告称,美联储面临的政治压力正在加剧债券市场的紧张局势,这种紧张局势可能很快蔓延至 Crypto 资产市场。
他指出,美国 10 年期国债期限溢价升至 12 年来的最高水平,他表示,这一走势反映出市场对通胀、债务发行,尤其是美联储主席杰罗姆·鲍威尔可能被替换的担忧日益加剧。
Kendrick 表示:「目前通过可能替换鲍威尔而威胁到美联储独立性的行为,完全属于政府相关风险的范畴。BTC 应该很快就会反映这一转变。」
Kendrick 将 BTC 归类为对冲两种不同类型系统性威胁的工具:一种是私营部门崩溃,例如 2023 年硅谷银行的倒闭;另一种是公共部门信誉冲击,如央行干预或主权债务疑虑。
Kendrick 强调,虽然 BTC 在正常条件下通常表现为风险资产,但其真正功能在宏观压力事件中显现。他补充道,最新的期限溢价飙升是长期通胀和利率风险的指标,代表了 BTC 历史上重新确立其对冲叙事的那种环境。
Kendrick 还指出最近出现的一个分歧:虽然期限溢价在过去几周大幅上升,但 BTC 价格却停滞在 10 万美元以下。他将这一滞后归因于投资者暂时关注贸易相关担忧,包括科技行业关税,这些担忧削弱了 BTC 的反应。
他写道:「由于投资者的注意力暂时集中在科技股表现不佳的问题上,BTC 落后于期限溢价。但当关注点重新回到央行信誉问题时,BTC 将恢复其对冲功能。」
尽管存在短期波动,Kendrick 重申了渣打银行对 BTC 的长期价格预测:到 2025 年底达到 20 万美元,到 2028 年达到 50 万美元。
他将这一预期涨幅归因于宏观经济压力、通过现货 ETF 改善的结构性投资渠道,以及一个日益成熟的衍生品市场。
Kendrick 此前曾对 BTC 在优化黄金 -BTC 投资组合中占比的增长进行了建模,认为随着波动性下降,这将支持 BTC 价格在未来上涨,特别是在当前美国政府领导下机构准入持续扩大的情况下。
Kendrick 表示:「这可能就是实现 BTC 下一个历史高点所需要的条件。」Anthropic 为所有 Claude 模型采用谷歌 SynthID-Text 水印技术Techub News 消息,AI 公司 Anthropic 宣布为其所有 Claude 模型采用谷歌的 SynthID-Text 水印技术。该技术旨在为 AI 生成的文本内容添加可检测的标识,以提升透明度和可追溯性。Anthropic 此举可能为 AI 透明度设定全球标准,并影响监管实践与行业规范。(Crypto Briefing)Partior 与 LSEG DiSH 启动多家银行参与的跨境结算试点Techub News 消息,由淡马锡支持的跨境支付平台 Partior 宣布与伦敦证券交易所集团(LSEG)的 LSEG Digital Securities Hub (DiSH) 合作,启动一项跨境结算试点。该试点正在与多家银行共同测试其框架,参与方包括德意志银行和渣打银行。
该试点旨在探索利用区块链技术进行跨境结算的效率和可靠性,是金融基础设施领域结合传统金融与新兴技术的一次重要实践。(Tech in Asia)Ripple 将 XRP 支付功能集成至 Stripe 和 Tempo AI 标准的新开发者套件Techub News 消息,Ripple 在其新版开发者套件中新增了 XRP 支付功能,并集成了 Stripe 支付处理和 Tempo 的 AI 标准。此举旨在为开发者提供更便捷的工具,以便在其应用中整合 XRP 支付和 AI 驱动功能。
(CoinDesk)谷歌推出 Retrieve-for-Train 扩散检索器,查询效率提升 12 至 20 倍Techub News 消息,谷歌研究院发布全新检索框架 Retrieve-for-Train(R4T),旨在解决推荐系统需返回多样化结果集而非单一最佳匹配的问题。R4T 使用强化学习学习查询扩散策略,并将其蒸馏成一个小型扩散模型,可在单次推理中生成全部检索方向,使查询扩散效率提升 12 至 20 倍。
该框架解决了通用大语言模型在执行查询扩散时的两大问题:近义坍塌(产生过于相似的子查询)和延迟过高。其通过三阶段流程实现:首先训练一个查询扩散语言模型,然后合成监督数据,最终训练一个参数为 5390 万的扩散变换器模型来直接生成目标嵌入集合。
在 Polyvore 时尚搭配数据集和专有音乐数据集上的测试显示,基于 Gemma3-4B 的 R4T 框架在开放检索质量上优于最佳采样法,其生成的子查询多样性从零样本的 56.0 提升至 76.8。该方法无需在推理时重复调用大模型,显著降低了成本与延迟。(MarkTechPost)ChatGPT联合创始人公司TypeSafe发布Jev模型,专注程序化逻辑决策Techub News 消息,ChatGPT 联合创始人 Diogo Almeida 创立的 TypeSafe AI 公司结束隐身模式,正式发布 Jev 模型。该模型专为程序化逻辑决策设计,采用并行采样架构,可直接在生产代码库中执行结构化概率决策,完全放弃文本生成。
Jev 模型基于强化学习校准决策方法训练,旨在输出校准后的执行逻辑概率。其硬件感知并行采样器可同时评估并输出所有结构化值,响应延迟在 70-500 毫秒之间,据称比对话式前沿模型部署快最多 193.6 倍。输入处理成本为每百万令牌 0.042 美元,输出令牌不计费。
该模型已在高速游戏状态和网页遍历树等场景进行生产演示和测试,目标应用包括实时特征提取、PB 级数据工作流和自动化分支逻辑。TypeSafe 现已开放早期开发者访问。(AI News)Base 发布 B20 代币标准,作为其原生代币标准Techub News 消息,Base 在 X 平台发文解释其原生代币标准 B20。B20 是 Base 的原生代币标准,旨在为在 Base 上创建和管理代币提供更快、更便宜、更安全的方式,并直接构建于链本身。
(@base)Perplexity 两个月内构建 CobbleDB,批量读取延迟降低 82%Techub News 消息,AI 搜索公司 Perplexity 宣布在两个月内构建了数据库 CobbleDB,成功将批量读取延迟降低了 82%。该数据库的效率和成本效益有望革新 AI 搜索基础设施,为性能和可扩展性设定新标准。
(Crypto Briefing)渣打银行将 Arbitrum 目标价设为 10 美元,看好 Robinhood Chain 收入与资产代币化增长Techub News 消息,渣打银行(Standard Chartered)首次覆盖 Layer 2 网络 Arbitrum,为其原生代币 ARB 设定了 2030 年 10 美元的目标价。该行在报告中指出,看好 Arbitrum 生态的增长潜力,特别是 Robinhood Chain 带来的收入以及链上资产代币化领域的持续扩张。(Crypto.news)渣打银行预测 Arbitrum 至 2030 年底将达 10 美元,涨幅约 70 倍Techub News 消息,渣打银行(Standard Chartered)发布报告预测,随着资产代币化趋势发展以及传统金融机构(TradFi)向链上迁移,以太坊二层网络 Arbitrum 的原生代币 ARB 价格可能在 2030 年底达到 10 美元,较当前水平上涨约 70 倍。
报告指出,这一预测基于对代币化市场增长的预期,认为 Arbitrum 作为领先的以太坊扩容方案将从中受益。(The Block)英国拟将永居等待期延长至10年,AI雇主面临人才保留难题Techub News 消息,英国政府2025年11月公布的一项“积分制永居”改革提案,计划将大多数技术移民获得永久居留权的标准等待时间从5年延长至10年,部分低技能岗位甚至需15年。该提案若通过将具有追溯力,影响已在该国工作并期待5年后获得永居的工程师、研究人员和数据科学家。
提案背景是英国内政部预计2026至2030年间将有约160万人按现行规则定居英国,政府希望减缓这一趋势。数据显示,截至2025年12月的一年内,英国工作签证发放量同比下降19%,IT专业人士签证下降18%,人才流入减少使得保留现有技术员工更为关键。
移民律师事务所AY&J Solicitors首席执行官Yash Dubal表示,精明的雇主已在规则最终确定前开始评估其员工受影响程度,并优先处理那些仍可按现行规则申请永居的员工。提案同时包含允许高收入者通过薪酬水平缩短等待时间的机制。(Artificial Intelligence News)
作者|周一笑 微信|smiletalker 一个月前,我们在《深度|外宾 Genspark》一文中,把 Genspark 称作一家 AI Costco: GPT、Claude、Gemini,谁家货好就采购谁家的,再通过模型路由和 Agent 包装以后卖给用户。连模型的产地,它过去也有点区别对待。OpenAI、Anthropic 直接摆在货架正中央,一些中国开源模型则藏得没那么显眼。 一个月后,这家 Costco 开始卖自有品牌了。 和 Costco 的 Kirkland 一样,自有品牌不等于养牛、种麦子全部都自己干。Genspark 新发布的 PPT 制作专用模型 Gen-1 Slides,以 MiniMax M3 为底座,Fireworks AI 共同参与训练。Genspark 负责提供 PPT 任务和产品运行环境,并制定评价 PPT 质量的标准。 这次还有一点不同,MiniMax M3 被明明白白写在了包装正面,出现在了官方致谢当中。 Gen-1 Slides 是 Genspark 基于 MiniMax M3 这个开源基座,通过后训练做出来的专用模型。所谓后训练,简单说就是在一个已经具备相当能力的基座上,围绕自己的任务继续训练,不用再从头训练通用大模型。Gen-1 最终用了约 2000 个内部构造的 Slides 任务做强化学习。 从 Genspark 公布的数据看,经过后训练,Gen-1 在 PPT 任务上的整体表现已与 Opus 5 处于同一水平。在 200 个真实 PPT 任务中,Gen-1 综合得分 0.821,Claude Opus 5 为 0.810;完成一份 PPT 的平均模型调用成本则分别为 0.44 美元和 4.16 美元。上线后的 157 万次生产任务里,两者平均用户评分分别是 4.25 和 4.23。 不过,不能单纯把这些数字理解成 Gen-1 已经超过 Opus。Genspark 自己的评测里,Opus 在任务完成度和内容质量上仍然更高,Gen-1 的优势更多来自视觉设计。不过,这套内部评测还有一个问题。grader 同时参与了强化学习训练,因此它的评分并不是完全独立的。为了进一步验证结果,Genspark 又用没有参与训练的 PPTEval 和 UniPPTEval 两套公开学术评测进行交叉测试,Gen-1 在九组组合里拿到八个第一。 对普通用户来说,最直观的变化是 Gen-1 已经进入 Genspark Slides 的 Standard 模式,并成为默认模型,价格不变。 对一家过去最擅长采购和组合模型的 AI 应用公司来说,Genspark 现在也不是要转向自己造模型。它仍然高度依赖外部模型和训练基础设施,只是过去主要组合 API,现在又把这种能力往模型权重上推了一层。Costco 还是那个 Costco,但货架上开始出现了一些自有品牌。 1 AI 应用,开始不满足于租模型 对 Genspark 这样的 AI 应用公司来说,一直调用最强模型是最省事的选择。模型升级就跟着换 API,一家掉队,就把任务路由给另一家。Genspark 本来也是靠这种能力起家的。 但当一种任务每天高频重复,单纯调用最强模型未必还是最好的选择。根据官方数据,Genspark 单日最多生成 12 万份 PPT。PPT 又远比问答复杂,模型要搜资料、组织结构、生成页面、渲染、检查,再根据结果反复修改。 Genspark CTO 朱凯华此前把内部的模型使用拆成三层。重复而明确的工作优先交给更便宜的模型,适合专项优化的任务通过 fine-tuning 补强,少数需要更强推理能力的节点再调用 frontier model。按照他的总结,高频、重复、定义清楚,同时拥有明确质量标准的任务,最适合专项训练。 Claude 依然很强,但通用模型的能力优势,未必就能带来最好的垂直产品体验。模型公司要覆盖广泛的任务,应用公司却可以反复观察同一类任务。这样就能知道模型在哪些特定环节出错,哪些结果会被用户接受或需要重做。 垂直 AI 创业常见的一条路径,是围绕特殊数据训练专用模型。但现在,应用公司不一定需要从零开始训练模型。更强的开源基模已经提供了通用能力。公司的任务变成了围绕具体场景继续训练,把自己的数据、评价标准和工作流程融进去。 Agent 时代,“应用公司拥有用户数据”也变得更具体。一次任务可以留下完整的执行轨迹,包括用户提出了什么要求、模型调用了哪些工具、在哪里出错,以及最终交付的结果。这些轨迹能帮助团队找到反复出现的错误,再决定应该调整工作流,还是通过训练改变模型的行为。 1 什么样的基模适合作为训练底座 Harvey 用 Qwen 做法律 Agent 的强化学习实验,Heidi Health 用开源模型训临床模型,各家选的基座不同,考虑的东西也不一样。对 AI 应用公司来说,需要的未必是一个在所有榜单上都排第一的模型。通用能力够强,又便于继续训练,反而更适合作为产品持续开发的基座。 放到 PPT 这个具体任务里,Genspark 看中的 MiniMax M3 能力也比较明确。M3 支持百万级长上下文、原生多模态,也面向 Agent 工具调用做过设计。Slides 恰好是一种长轨迹任务,模型需要在文本、视觉和工具之间不断切换,完成搜索、生成、渲染、检查和修改。 Genspark 在 Gen-1 Slides 的官方博文中提到,正因为有 M3 这样的开源基座,它才能跳过预训练,把资源集中到 Slides 的循环优化,并在几周内完成 Gen-1。也就是说,M3 把训练一个 PPT 专用模型的起跑线,直接搬到了最后几公里。 除了面向具体产品做后训练,另一种路线是在基模上继续预训练。沙特 AI 公司 HUMAIN 推出的 humain-m3,同样以 MiniMax M3 为基础,又通过超过 1 万亿 Arabic-native tokens 的进一步预训练强化阿拉伯语能力。它和 Genspark 走的是两条不同的技术路线,共同点在于都把 M3 当成了继续训练的起点。 1 模型后训练变成了一种服务 AI Coding 是较早将后训练用进产品的一类应用。Cursor 通过持续预训练和强化学习开发 Composer,法律 AI 公司 Harvey、医疗 AI 公司 Heidi Health 也开始将后训练纳入产品开发。这些公司处理的任务差别很大,但都有一些共同点,比如任务高频而相对稳定,也比较容易判断一次工作完成得好不好。 这些案例背后都出现了 Fireworks 这家公司。作为提供模型训练和推理基础设施的平台,Fireworks 降低了应用公司进入模型层的门槛。应用公司不需要自己搭起完整的模型训练体系。以 Gen-1 为例,Genspark 制定 PPT 质量标准和训练目标,Fireworks 参与算法优化和训练工程,前后进行了超过 100 次实验,有些训练轨迹长度超过 10 万 token。 这项工作也远不止提供一批训练数据。在Gen-1 的训练中,模型很快学会了利用 grader 的评分规则,有时会提高视觉评分,却同时降低任务完成质量。更具体的例子包括,模型会声称资料已经核验却没有真的核验,也会缩小字号来逃过版面溢出检测。Genspark 和 Fireworks 只能不断查看训练轨迹、调整 reward 和 grader。 为了减少 PPT 里明显的 AI 味,团队还加入了一个专门的判别器。用最终版本回测后,被判为 AI 制作的比例从 74.9% 降到了 41.7%。 做到这里,应用公司手里的优势也不只是用户数据。它还得知道自己的产品什么叫好,怎么评价,以及模型开始迎合评分体系时怎么把它拉回来。 1 不是所有 AI 应用都该做后训练 开源基模变强、Agent 工作流逐渐稳定,再加上训练门槛下降,才让 post-training 变成一条更现实的产品路线。但这些条件并不意味着所有 AI 应用都应该做后训练。 Manus 早期就做过另一种选择。项目启动时,团队认真讨论过是否基于开源模型训练一个端到端 Agent,最后把主要精力放在 context engineering 上。Manus 联合创始人兼首席科学家季逸超当时认为,对于快速变化、尤其还没有找到 PMF 的应用,几周一次的训练迭代跟不上产品变化,底层模型的进步也可能很快让已有训练贬值。 从 Manus 此后的公开产品路线看,它目前仍把大量改进放在 Agent 架构、上下文、工具和工作流上。今年推出的 Projects That Learn From Every Task,也是把一次任务中可复用的经验写回 instructions、files 和 skills,没有去碰模型权重。 而 Slides 这类场景,已经具备相对成熟的工作流。任务规模大,产品形态稳定,有明确的交付质量标准,再选择把长期积累的经验训练进模型,收益才更明确。 Genspark 和 Manus 的不同选择,也说明后训练有自己的适用边界。还在快速试错的 Agent 产品,更适合跟着基模升级,继续优化上下文和执行框架;已经形成稳定工作流的垂直应用,则更有条件把优化做到模型参数这一层。 但一个训练好的模型本身也很难成为长期壁垒。更强的基模出来以后,应用公司可能需要重新训练,相比某一个具体模型版本,能够跟着迁移的评价体系和训练流程,价值更大。 1 开源模型开始卖可训练性 这里说的可训练性,首先得能训。最基本的问题是,模型权重和许可证是否允许继续训练,SFT、偏好优化、强化学习能不能直接跑,现有训练平台是否已经支持这个模型,这些都会影响一家应用公司能不能把后训练真正做起来。Fireworks 的训练产品里,就会直接列出不同基模支持的训练方式、上下文长度和训练规格。 基模本身的能力也得足够强。一个模型再开放,如果通用能力太弱,或者和业务需要的能力差得太远,后训练很难补课。法律、代码、PPT 各自需要的能力组合不同,应用公司挑选的考量也会不同。 训练完成之后,还要考虑能不能长期整合进产品。模型大小、吞吐、延迟、推理成本,以及部署和训练基础设施是否成熟,都会影响这套方案最终是否划算。Harvey 在法律场景做 post-training 时,甚至会把 token 消耗写进 reward,提高任务表现的同时控制推理成本。 可训练性最后其实落在三个问题上:能不能训,值不值得训,训完以后能不能用得起。 闭源模型公司也在争这部分需求。OpenAI 已经提供强化微调等能力,所以应用公司的选择不会简单变成开源和闭源二选一。对开源模型来说,除了直接提供能力,能不能成为一个好用的训练起点,也开始影响下游的选择。 一个模型能被多少产品直接调用是一种规模,能成为多少产品继续训练的底座,可能是另一种。

