
Loading...

Loading...
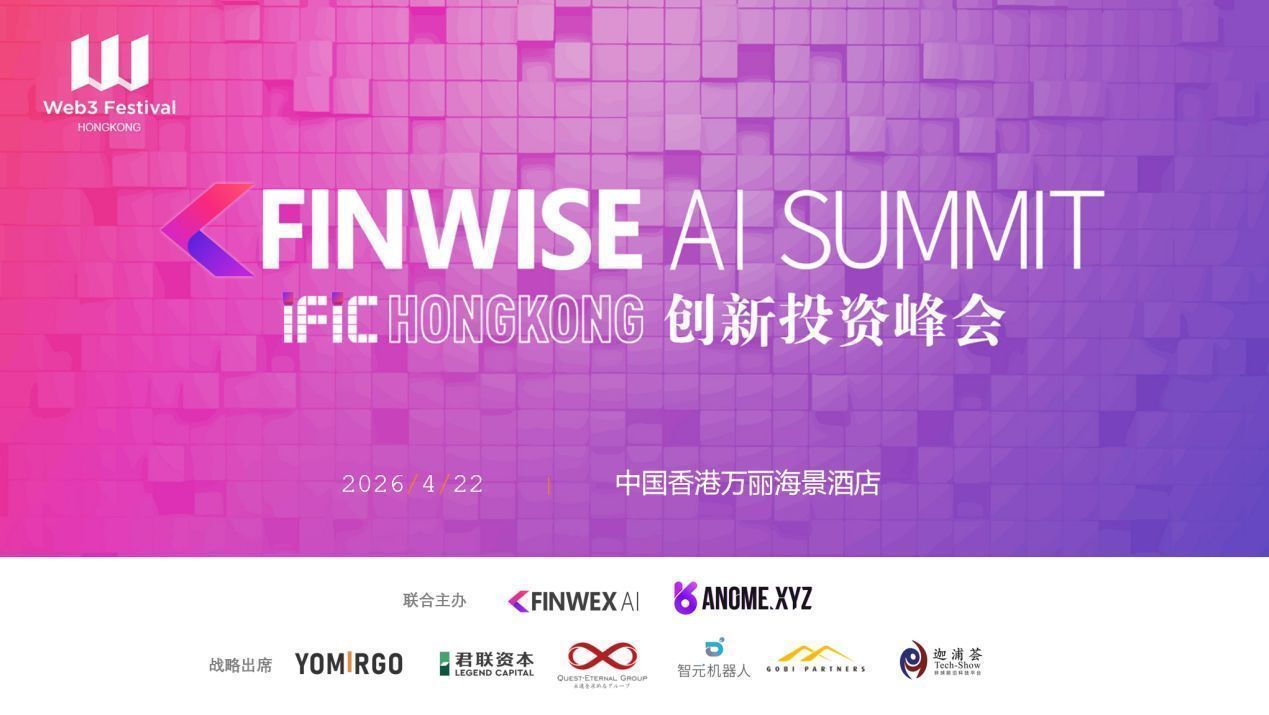 聚焦三大前沿技术风口,FINWISE AI 香港 WEB3 峰会即将于 4/22 举办全新的 FINWISE AI 峰会将于 4 月 22 日在香港万丽海景酒店举办,活动将以线下为主,线上联动的形式举行。峰会场地紧临香港会展中心,香港 WEB3 嘉年华峰会参会者可非常方便地参与这一高端 AI 投资界盛事。
FINWISE 最具影响力的传奇峰会品牌之一
8 年来,FINWEX 纷睿团队已在上海、澳门、东京、香港、海口、三亚、首尔、深圳等国际中心城市呈献了 15 届高端千人投资峰会。
从第一届纷智上海峰会开始,我们协助币安、波场等诸多区块链行业传奇进行了项目首发启程。纷睿团队利用其广泛的行业资源,通过其庞大的社区培育一流的行业生态系统,为推动各地前沿数字技术产业的发展发挥了重要作用。
人工智能时代来临 IFIC 峰会重磅升级
8 年来,行业长足进步,人工智能时代来临,纷睿 AI 秉承使命升级推出全新的 FINWISE AI 峰会品牌,围绕人工智能、数字资产、算力等领域的新热点、新形势、新机遇,对前沿数字科技的当下和未来做出深度研判。通过多元视角分享和深度讨论,解读政策、洞察市场趋势、深挖行业投资机会,用一场顶级思想盛宴,拥抱人工智能和 WEB3 产业新浪潮。
活动设置有主题演讲、圆桌分享等主题环节,邀请不同领域的权威专家和机构参与讨论,包括媒体、投资基金、家族办公室、国内外著名科技公司等。
峰会主题 - AI 算法爆发及 WEB3 数据交易
随着智谱 AI, MINIMAX 等企业的崛起,标志着 2026 正式进入 AI 算法爆发时代,势将在引领时代进步的同时,缔造更多资本神话,我们邀请沐曦、壁仞、商汤、数巅等顶级 AI 领导企业,分享最新的产业洞见。
除了巨大的数据要素规模优势,中国在人工智能的人才储备上占据显著优势,峰会也会就数据资产发行交易领域,邀请优秀 YOMIRGO 等企业,发布最新产品成果,同时也邀请香港合规交易平台及家族办公室交流推动投资机会。
峰会更邀请智元机器人、韩国现代集团等头部前沿 AI 企业来到香港现场,推动更多产业合作机会。
投资大咖抢先看
活动除了主题演讲、圆桌论坛之外,也设有互动展区以及闭门投资人会议。供创新企业展示风采,对接核心资源。
还有更多嘉宾正在路上,敬请期待。
中东资金正大规模前往香港
据港媒披露,近期中东客户咨询港股投资、香港家族办公室设立的数量环比暴涨超 50%,中东资金返港,大概率不是一次简单的资金迁徙,而是全球资本格局重构的标志性事件。它标志着全球避险中心的转移、去美元化的加速,也标志着香港资产的价值洼地被全球资本重新发现。
值得注意的是这场新的资本迁徙并不会回到地产、消费领域,更多的进入 AI 产业,使得人工智能创新企业融资事件层出不穷,可以预见,2026 年第二季度将是亚洲 AI 企业的绝佳发展时间点。
早鸟参会门票,限时免费中!
VIP 和权益门票,限时优惠购买,可近距离链接大咖嘉宾!
先到先得,欢迎对接我们的工作人员!
 Bitwise:为什么比特币最终可能达到 100 万美元,以及哪些因素可能破坏这一进程撰文:Bitcoin Magazine Pro
编译:白话区块链
比特币本周表现强劲,涨幅近 10% ,目前涨幅约为 9.38% 。这一走势反映了市场在近期不确定性后的反弹。
随着地缘政治紧张局势的初步冲击开始平息,部分投资者正在重新评估比特币在当前环境下的角色。冲突时期通常会导致政府支出增加,从而加剧通胀。
在此背景下,固定资产的供应往往越来越有吸引力。比特币 2100 万枚的供应上限意味着它不会像传统货币那样因货币贬值而膨胀,这对寻求长期货币贬值的投资者越来越有吸引力。
图1:BTC 过去一周呈上升趋势。
从技术面来看, BTC 正在尝试突破过去六周的横盘区间。如果突破成功,可能会开启接近 80,000 美元的空间。如果突破失败,仍测试 200 周移动平均线和**已实现价格(Realized Price)**的风险,而这些指标在本轮熊市中尚未受到冲击。
图2:当前技术展望。
因此,如果价格能大量突破,上行目标位置为80,000美元区域(即2025年第四季度区间的底部)。在下行方面,200周移动平均线位于59,000美元,已实现价格为54,500美元。
Matt Hougan:100万美元的逻辑与障碍
Bitwise CIO Matt Hougan 认为,许多比特币估值模型忽略了一个关键假设:它们将“价值存储”市场视为静态的。而历史表明,当经济压力上升时,为了保护财富的资产总池往往会扩大。
对债务债务、持续货币拓展以及地缘政治不稳定性的担忧,正推动投资者转向旨在保值的资产。传统上,黄金主导了这一角色;然而,比特币正越来越多地进入这一焦点讨论。
图 3:全球 M2 货币供应量与 BTC。
一个主要的结构性驱动因素是全球流动性的拓展。随着央行增加 M2 货币供应量,更多的资金会寻找能够随时间保值的稀缺资产。比特币 2100 万枚固定供应量从而从根本上区别于可以在刺激政策下拓展的基准货币。后干指出,如果全球流动性持续增加,并且比特币在价值存储市场中捐赠更大,现在 100 万美元的价格在长期内是具有合理性的。
然而,这条路不是上面的钉子。
图4:黄金与比特币价格。
近期的市场表现突显了竞争。在过去的几个月中,黄金的表现优于比特币,此表明在极端不确定时期,投资者仍首选传统避险工具。
图 5:全球最大资产类别。
另外,比特币与主要资产规模仍有所缩小。黄金的市值依然远超比特币,这意味着加密货币需要质疑全球财富的重要贡献才能接近 100 万美元的估值。
更高的利率、经济稳定性改善或采纳速度都可能推迟这一转变。但 Hougan 确实,如果货币扩张持续且比特币获得更广泛的机构认可,其长期上行潜力依然巨大。
 Bitwise:为何投资者听不见华尔街的加密之声撰文:Matt Hougan,Bitwise 首席投资官
编译:金色财经
金融市场中,最大的超额收益(Alpha)来源往往是行为偏差。投资者总会犯错,如果你能利用这些错误,就能获得丰厚回报。
我最喜欢利用的一种行为偏差是锚定效应:人会执着于最先接触到的信息。这就是零售商把价格标成 9.99 美元而非 10.00 美元的原因 —— 你先听到 “9”,大脑就会一直被它锚定。
锚定效应也是我 2018 年决定全职投身加密行业的原因之一。当时,大多数人还把加密货币当成笑话。他们最早是在 2013 年丝绸之路丑闻、2014 年门头沟(Mt. Gox)破产事件中接触到加密行业,见证过它数次剧烈的牛熊波动。幸运的是,几位我信任的人建议我认真看待加密。当我深入底层、抛开偏见去审视它的本质时,我被彻底震撼了。这项技术远比大多数人意识到的更先进,机会也大得多。而他们,还停留在 2014 年的印象里。
此刻,那种熟悉的感觉再次袭来。
全世界都在向你呐喊
放眼望去,华尔街都在疯狂宣告:金融正在上链。不是一小部分,是全部。
去年 7 月,美国 SEC 主席保罗・阿特金斯启动了 “加密计划”(Project Crypto),旨在全面革新证券监管,用他的话说,让美国金融市场“走向链上”。而市场确实已经在这么做了:
10 月,贝莱德(BlackRock)CEO 拉里・芬克宣称,我们正处于 “所有资产通证化的开端”。
两周前,贝莱德在最大去中心化交易所 Uniswap 上推出了 BUIDL 通证化国债基金,目前规模已超 20 亿美元;作为合作的一部分,贝莱德还投资了 Uniswap 原生代币 UNI。
管理规模达 7000 亿美元的信贷巨头 Apollo,与 Securitize 合作将其多元信贷基金通证化,并在 6 条公链上线,自 2025 年 1 月以来已吸引超 1 亿美元资金;该公司近期还宣布计划收购头部去中心化借贷协议 Morpho 9% 的股份。
摩根大通、美国银行、花旗集团、富国银行正商讨联合发行稳定币。
与此同时,摩根大通在 Coinbase 的 Base 网络推出存款代币;富达正在招聘 DeFi 金库经理…… 类似的消息不胜枚举。
涉及的资金规模极其惊人:ETF 规模:30 万亿美元;股市:110 万亿美元;债市:145 万亿美元。对比一下:目前全球通证化市场总规模仅 200 亿美元。如果拉里・芬克说得没错 ——“每只股票、每只债券…… 都将被通证化”,这意味着这个市场可以增长 10,000 倍,且仍有空间。
巨大的割裂
然而,传统投资者完全听不见。
他们听不见,是因为锚定效应。他们看到加密行业,脑海里还是那个纹身、朋克、滑滑板的叛逆形象。他们没意识到,这个人早已剃干净胡子、穿上西装,正在搭建支撑下一代资本市场的基础设施。
好笑的是,加密投资者自己似乎也听不见。他们患上了 “狼来了” 综合征 。机构入场的承诺听了太久,他们已经麻木了。
但数据不会骗人。看看这张现实世界资产(RWA)带代币化的增长图,斜率比珠穆朗玛峰还陡峭。
代币化现实世界资产(RWA)价值
数据来源:Bitwise 资产管理、RWA.xyz;时间:2020 年 1 月 1 日 – 2025 年 12 月 31 日;注:Circle、Tether 等稳定币发行方已刻意剔除。
抓住机遇
意识到这一点后,难点在于如何精准获利。因为加密行业仍有许多重大问题悬而未决,例如:
代币化带来的价值,会流向以太坊、Solana 这类公链底层协议,还是 L1 区块空间正在被同质化?
如果价值归于公链,Canton、Tempo 这类准私有链会跑赢公链吗?
随着贝莱德、Apollo 拥抱 DeFi,DeFi 代币会爆发,还是其代币经济学难题难以逾越?
如果价值归于生态内的建设公司而非公链,谁更受益:贝莱德、摩根大通这类传统巨头,还是原生加密机构?
对这些问题我都有观点,未来几个月会陆续撰文。但老实说,大多数问题的答案都是:目前没人知道。
我唯一确定的是:市场认知与行业现实之间存在巨大差值。
在我看来,这一差值就是重大机遇—— 不是急于提前选出赢家,而是在市场仍在错误定价这场结构性变革时,广泛布局整个赛道。
最大的 Alpha 机会,永远出现在:共识叙事已经过时,现实早已向前,但投资者仍被旧故事锚定的时候。
而加密行业,现在正处于这个节点。如果你能看清它的本质,机会遍地都是。
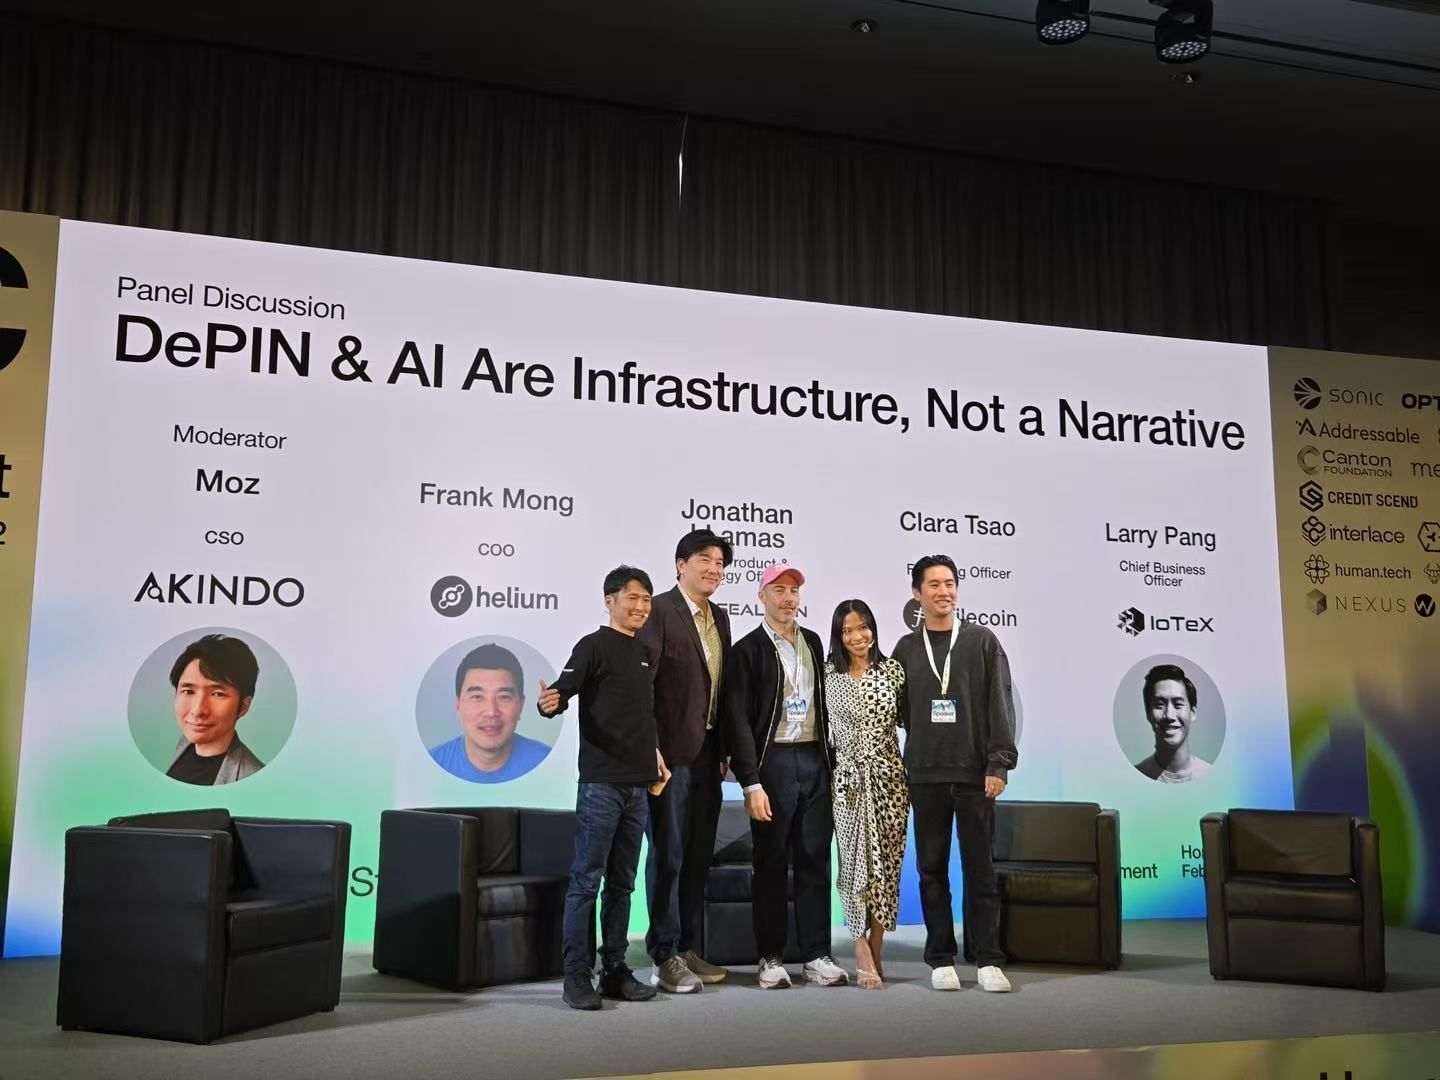 WISeKey 旗下 SEALCOIN 震撼 Consensus Hong Kong 2026,在 Hack Seasons 全面引爆现场随着 Consensus Hong Kong 2026 今日圆满落幕,本届大会最具冲击力、最耀眼的主角已毫无悬念地浮出水面——那就是 WISeKey International Holding Ltd 旗下的 SEALCOIN。
在为期三天的大会期间,SEALCOIN 始终占据现场焦点,成为全场讨论的绝对核心。尤其是在今日(2 月 12 日)举行的 Hack Seasons 活动中,其影响力更是彻底爆发。实时卫星数据捕获演示、与 SEALSQ 安全半导体的硬件联动、与在轨运行卫星的实时互动——所有系统完美运作,令现场观众震撼不已。众多与会者纷纷表示:「2026 年的 DePIN 现实场景,就在此刻真实呈现。」 Hack Seasons 现场因 SEALCOIN 而成为本届大会最炽热、最具记忆点的区域。
现场 Satellite AIRDROP:不仅是活动,而是「真正的验证」
大会期间进行的实体卫星基础设施支持的 Satellite AIRDROP,已在参与者之间成为「传奇时刻」。
通过实时卫星地图,与实际运行中的 WISeSat 卫星直接连接并捕获数据的方式,不再是简单的线上关注或转发互动,而是首次公开展示了与真实宇宙基础设施实时交互、生成链上证明的创新实践。
体验过该流程的开发者、建设者与投资者一致表示:「DePIN 不再只是概念,而是一个真正运行中的系统。」 参与者获得了 QAIT 代币申领资格凭证,也进一步推高了市场对即将到来的 TGE 的期待。
Consensus Hong Kong 2026 —— SEALCOIN全面主导议程
在整个大会期间,SEALCOIN 横扫各大核心舞台:
2 月 9 日 —— The Realized Summit
2 月 11 日 —— Web 3 Decentralized Circle
2 月 12 日 —— Hack Seasons(事实上成为本届大会 MVP)
2 月 12 日 —— AI Day(Web3 × 纳斯达克上市公司 × 家族办公室)
其中最为精彩、最具震撼力的无疑是 Hack Seasons。实时演示与现场发布彻底点燃氛围,不少与会者表示:「真正的游戏现在才刚刚开始。」
「连接时代已结束,现在是执行力的时代」
SEALCOIN 首席产品与战略官 Jonathan Llamas 在 Hack Seasons 舞台上表示: 「过去几年,我们解决的是『连接性』的问题。现在,这个问题已经被解决。从现在开始,是‘执行力’的竞争。机器能够自主、安全地完成交易、结算结果,在物理与数字世界之间自由运作。今天我们展示的,正是这一现实。」
关于 WISeKey
WISeKey International Holding Ltd(「WISeKey」,SIX:WIHN;NASDAQ:WKEY)是全球领先的网络安全、数字身份及物联网解决方案平台,总部位于瑞士。公司通过多个专业化运营子公司,在不同技术领域开展业务:
SEALSQ Corp(NASDAQ:LAES):专注于半导体、PKI 及后量子技术产品
WISeKey SA:专注于物联网、区块链及 AI 领域的安全认证与身份解决方案
WISeSat AG:专注于物联网安全卫星通信航天技术
WISe.ART Corp:运营可信区块链 NFT 平台及 WISe.ART NFT 市场
SEALCOIN AG:专注于基于 DePIN 技术的去中心化物理互联网及 SEALCOIN 平台开发
各子公司共同推进 WISeKey「让互联网更加安全」的使命,所有技术在 WISeKey 统一平台内实现无缝融合。
WISeKey 已在多个物联网领域部署超过 16 亿枚微芯片,在「万物互联」的安全体系中发挥关键作用。通过结合半导体产生的大数据与 AI 分析,公司已实现设备故障预测与预防系统的商业化应用。
依托 OISTE / WISeKey 的加密 Root of Trust 架构,公司为 IoT、区块链及 AI 应用提供可信身份认证与安全交易基础设施。SEALCOIN 则处于该技术生态前沿,承担连接物理世界与 Web3 的关键角色。
更多信息请访问:www.wisekey.com
免责声明
本新闻稿包含有关 WISeKey International Holding Ltd 业务及未来发展的前瞻性陈述。这些陈述涉及已知及未知风险、不确定性及其他因素,可能导致实际结果与明示或暗示的结果存在重大差异。WISeKey 不承担因新信息、未来事件或其他原因而更新前瞻性陈述的义务。
本新闻稿不构成任何证券的出售要约或购买要约邀请,亦不构成根据瑞士金融服务法(FinSA)定义的招股说明书或广告。投资者应自行评估 WISeKey 及其证券的风险与价值。
媒体与投资者联系方式
WISeKey International Holding Ltd
公司联系人:Carlos Moreira 董事长兼首席执行官
电话:+41 22 594 3000
邮箱:info@wisekey.com
WISeKey 美国投资者关系
The Equity Group Inc.
联系人:Lena Cati
电话:+1 212 836-9611
邮箱:lcati@theequitygroup.com16.59%暴跌…与Bitwise“Uniswap ETF”效果背道而驰的UNI价格Bitwise向美SEC提交S-1文件以推出Uniswap ETF…代币价格暴跌16%
美国资产管理公司Bitwise为推出专注于Uniswap(UNI)的交易所交易基金(ETF),首次向美国证券交易委员会(SEC)提交了S-1注册文件。若该产品获得批准,将成为基于Uniswap的去中心化金融(DeFi)协议正式进入传统金融市场ETF产品的首例。
该ETF旨在追踪与Uniswap治理代币UNI价格挂钩的收益。根据提交给SEC的文件,该ETF的目标是"获取扣除其他运营费用和负债后的Uniswap价值敞口"。Bitwise已于1月27日在特拉华州以信托形式成立法人实体,为推出Uniswap ETF做准备,此次提交是这一进程的延续。
Uniswap是基于以太坊的代表性去中心化交易所(DEX),无需中介即可提供加密货币间的自动兑换交易。SEC目前正在正式审核Bitwise的申请。若ETF获批,Coinbase Custody Trust Company将负责资产托管。
Bitwise推进Uniswap ETF是在去年2月SEC结束对Uniswap Labs的调查之后进行的。当时SEC指出Uniswap运营着未注册的证券交易所并发行了未注册的证券,但未采取正式制裁便结束了案件。此后随着监管氛围缓和,Bitwise似乎开始了正式的ETF产品筹备工作。
受市场暴跌影响 UNI下跌超16%
与ETF消息相反,Uniswap的代币UNI价格未能避免暴跌。根据CoinMarketCap数据,UNI在一天内下跌16.59%,跌至3.15美元(约合4,620韩元)。这被认为是受到蔓延至整个加密货币市场的抛售压力的影响。
整个市场的总市值同期下跌9.84%,反映投资情绪的"恐惧与贪婪指数"跌至"极度恐惧"阶段的5。特别是仅比特币就有10.3亿美元(约合1.513万亿韩元)规模的多头头寸被清算,导致大量杠杆头寸解除,并波及到山寨币。
Bitwise的UNI ETF作为一款围绕仍存监管不确定性的DeFi协议的ETF产品,正吸引着市场的目光。有评价认为,无论ETF获批与否,该尝试本身都可能成为拓宽去中心化技术与传统金融市场接轨的契机。
💡 DEX也迎来ETF时代…但若不了解结构,失将大于得
随着Bitwise正式申请Uniswap ETF,去中心化交易所(DEX)也正开启一个正式进入传统金融市场的"新时代"。但如果仅因ETF消息就贸然进行投资,可能会面临巨大风险。
就像Uniswap(UNI)价格一样,市场即使在ETF利好消息下也容易下跌。问题在于,如果不了解结构,就会在不明原因的情况下蒙受损失。ETF是与UNI价格挂钩的,现在是时候自问一下,是否准确理解了该UNI代币的"代币经济学"和"内在价值"。
TokenPost Academy将系统性地教授您如何在这复杂的市场潮流中成为"把握核心、抓住机遇的投资者"。
在Phase 2: The Analyst课程中,将深入剖析像Uniswap这类项目的代币经济学分析方法、通胀率与内部人士持仓审查,以及通过链上指标探究实际使用数据。
在Phase 5: The DeFi User课程中,将学习DEX(去中心化交易所)的结构、流动性提供者(LP)的收益与损失结构、无常损失等,将Uniswap的运作原理本身与实际盈利模型联系起来进行学习。
2026年,需要的不是ETF这类包装,而是洞察其本质的能力。
申请学习TokenPost Academy课程
课程大纲: 从DEX结构与运作原理,到ETF推出背景分析,共7阶段大师班
首月免费活动进行中!
直达链接: https://www.tokenpost.kr/membership
TP AI 注意事项
本文基于TokenPost.ai语言模型进行文章摘要生成。正文主要内容可能被省略或与事实存在出入。
 Wise:从 P2P 汇款到全球资金基础设施的演进史及未来前景分析撰文:Yokiiiya
一、前言:全球支付格局中的「隐形革命」
在过去的十五年里,全球跨境支付行业经历了一场从「黑箱操作」到「透明化基础设施」的深刻变革。作为这场变革的始作俑者与核心推动者,Wise plc(前身为 TransferWise)不仅重新定义了个人汇款的体验,更试图重构全球资金流动的底层逻辑。
Wise 的故事不仅仅是一个关于降低汇率点差的故事,它是一个关于「去中介化」(Disintermediation)的宏大叙事。从早期的 P2P 资金匹配模型,到如今直接接入各国央行实时清算系统(RTGS),Wise 正在构建一个独立于传统 SWIFT 代理行网络之外的「Layer 0」资金网络。与此同时,随着全球利率环境的剧烈波动、加密资产(特别是稳定币)合规化进程的加速,以及资本市场对 FinTech 估值逻辑的重塑,Wise 正站在一个新的战略十字路口。
我们本将以 2025-2026 年为时间节点,深入剖析 Wise 从一家爱沙尼亚初创企业成长为全球金融基础设施巨头的完整历程,重点探讨其与支付巨头 Stripe 之间复杂的「竞合」(Frenemy)关系,对比 Revolut、Remitly 等核心竞品的商业模式差异,并对 Wise 在 2025 年激进的美国上市计划(US Listing Pivot)、稳定币(Stablecoin)战略布局以及在降息周期下的净利息收入(NII)敏感性进行量化风险评估。
二、创始基因与「Skype 黑手党」:从个人痛点到系统性颠覆
2.1 塔林的双重困境与 P2P 模型的诞生
Wise 的诞生并非源于宏大的商业计划书,而是源于两位爱沙尼亚联合创始人 Taavet Hinrikus 和 Kristo Käärmann 的切身痛点。这种「切肤之痛」直接塑造了 Wise 早期激进的透明化文化和反银行(Anti-Bank)的营销基调。
故事的起点可以追溯到 2011 年之前的伦敦与塔林。彼时,Skype 的首位员工 Taavet Hinrikus 居住在伦敦,但这是一家以欧元支付薪水的公司;而曾在德勤(Deloitte)工作的 Kristo Käärmann 同样居住在伦敦,领取英镑薪水,却需要在爱沙尼亚支付欧元的房贷。
两人面临着同样的结构性剥削:当他们试图通过传统银行(如 Lloyd’s 或 Swedbank)进行跨境转账时,不仅需要支付高昂的电汇手续费,更遭受了隐蔽的汇率加价(Exchange Rate Markup)。银行声称「免手续费」,却在汇率上加价 3% 至 5%,这种信息不对称让两位创始人感到愤怒。
为了规避银行的剥削,他们建立了一个基于 Skype 聊天记录的原始「对冲系统」:Taavet 将手中的欧元直接转入 Kristo 在爱沙尼亚的账户,用于支付 Kristo 的房贷;作为交换,Kristo 将等值的英镑转入 Taavet 在英国的账户。资金实际上从未发生跨境流动,而是通过两次本地转账完成了价值的交换。双方约定的汇率是路透社(Reuters)上显示的中间市场汇率(Mid-market rate),没有任何加价。
这一简单的双边协议成为了 TransferWise(Wise 的前身)的核心商业模式原型:点对点(P2P)资金匹配。这一模式的革命性在于,它从根本上消除了跨境资金流动的物理成本,将「汇款」这一金融行为降维为「信息匹配」行为。
2.2 「Skype 黑手党」的资本与文化注入
Wise 的成功离不开「Skype 黑手党」(Skype Mafia)的强力支持。Skype 作为爱沙尼亚科技生态的图腾,不仅证明了甚至像塔林这样的小城市也能诞生全球级的科技巨头,更为后来的创业者提供了资金、人才和方法论。
资本支持:
Skype 的联合创始人及早期投资者成为了 Wise 的首批天使投资人。这其中包括 Peter Thiel 的 Valar Ventures(Thiel 亦是 PayPal 创始人),他的加入为 Wise 注入了硅谷级别的野心和对「网络效应」的深刻理解。Taavet Hinrikus 经常提到,Skype 摧毁了电信运营商的「国际长途漫游费」商业模式,而 Wise 的使命是摧毁银行的「汇款费」商业模式。
文化传承:
Skype 的工程文化——即通过技术手段将边际成本降至零——被完整地移植到了 Wise。这种工程师思维主导了 Wise 的发展路径:由于不想雇佣大量人工客服或交易员,Wise 极度依赖自动化系统来处理 KYC(了解你的客户)、AML(反洗钱)和资金匹配。这种对效率的极致追求,使得 Wise 在后期能够以极低的人力成本支撑数千亿英镑的交易量。
备注:「Skype 黑手党」不仅仅是一个投资网络,它更是一种「反垄断」的意识形态联盟。Skype 对抗的是各国电信巨头,Wise 对抗的是全球银行业。这种基因决定了 Wise 即使在上市后,依然保持着一种挑战者的姿态,甚至不惜通过激进的营销活动(如著名的「银行抢劫」游行)来揭露行业潜规则。
三、基础设施的代际演进:从 P2P 匹配到央行直连
虽然 P2P 匹配是 Wise 起步的基石,但随着交易规模的指数级增长,单纯依赖「买卖双方匹配」的模式面临着巨大的流动性瓶颈。如果在某一时刻,从英国汇往印度的资金远多于从印度汇往英国的资金,P2P 匹配就会失效,导致交易延迟。为了解决这一问题,Wise 在 2016 年前后开启了更为深远的第二次战略转型:从应用层下沉至基础设施层。
3.1 突破 P2P 瓶颈:建立自有流动性池
为了保证所有交易的即时性,Wise 逐步放弃了纯粹的 P2P 等待模式,转而利用其资产负债表建立全球流动性资金池。这意味着 Wise 需要在世界各地的银行预先存入大量营运资金。当用户发起一笔从英镑到美元的转账时,Wise 英国账户收入英镑,而 Wise 美国账户几乎同时向收款人发出美元。这种模式将「资金流」和「信息流」彻底分离,极大地提升了速度。
根据 2025 财年的数据,Wise 处理的跨境交易量已达 1450 亿英镑,其中 65% 的交易能在 20 秒内完成(即时到账)。这种速度的实现,完全依赖于其在全球范围内构建的预付流动性网络。
3.2 终极护城河:直连央行清算系统 (Direct Central Bank Access)
Wise 最具战略意义的举措是致力于成为非银行金融机构(NBFI)中极少数能直接接入央行支付系统的玩家。传统上,只有商业银行才能在中央银行开设结算账户(Settlement Account),像 Wise 这样的支付公司必须依赖商业银行作为中介(即「代理行」),这不仅增加了成本,还受制于银行的处理速度和合规偏好。
Wise 投入了大量游说资源和技术力量,成功打破了这一壁垒:
英国:2018 年,Wise 成为第一家直接接入英格兰银行(Bank of England)实时全额结算系统(RTGS)和快速支付系统(FPS)的非银行机构 8。
匈牙利:2020 年,Wise 获得匈牙利央行(MNB)的直接结算账户,成为欧盟内首个直连央行支付系统的 FinTech 公司 8。
欧盟(SEPA):Wise 亦在比利时国家银行获得了相关牌照,通过单一欧元支付区(SEPA)即时信贷转账(SCT Inst)方案实现欧元区的直连。
全球网络:截至 2025 年,Wise 宣称已在 8 个国内支付网络中拥有直接参与资格。
这里尝试分析一下,直连的战略意义:
成本归零:绕过商业银行意味着 Wise 无需支付代理行费用,使其边际交易成本无限接近于零。这解释了为何 Wise 的平均费率(Take Rate)能持续下降至 0.53% ,同时仍保持毛利率在 70% 以上。
速度控制:直连央行使得 Wise 掌握了支付链条的完整控制权,不再担心因中间行合规审查导致的资金冻结或延迟。
监管游说:Wise 积极向 G20 和各国监管机构倡导「非银行机构的直接访问权」,试图将这一优势制度化。例如在 2025 年的 G20 报告中,Wise 明确建议各国央行应优先给予支付公司完全的操作自主权。
3.3 Wise Platform:B2B 基础设施输出
基于上述构建的全球资金网络,Wise 推出了Wise Platform,将其基础设施 API 化,出售给银行和大型企业。
客户群:目前包括 Monzo、N26、Nubank 等新锐银行,以及 Google Pay、Bolt 等科技巨头,甚至包括传统银行如渣打银行(Standard Chartered)和摩根士丹利(Morgan Stanley)。
商业逻辑:对于传统银行而言,自行维护几十个国家的代理行关系和本地清算接口成本极高且效率低下。直接集成 Wise 的 API,银行可以立即为客户提供低成本、高透明度的跨境汇款服务,虽然牺牲了部分汇差利润,但挽留了客户并降低了运营成本(Operational Expenses)。
增长引擎:2025 财年,Wise Platform 的交易量占比虽仍小于 C 端业务,但其战略地位极高。通过 B2B 合作,Wise 能够以极低的获客成本(CAC)触达数千万潜在终端用户。
四、Wise 与 Stripe:从「生态互补」到「存量博弈」的恩怨局
Wise 与 Stripe 的关系是全球金融科技领域最典型的「竞合关系」(Co-opetition/Frenemies)。两者在早期各占山头:Stripe 垄断了收单(Acquiring),即帮助商家收钱;Wise 垄断了汇款(Remittance),即帮助人们汇钱。然而,随着双方版图的扩张,边界正变得模糊,尤其是在服务全球化中小企业(SMB)和平台型客户时。
4.1 合作面:基于用户行为的自然互补
在现阶段,Stripe 依然是 Wise 生态中的一个重要「隐形角色」。这种合作更多是基于用户自发的行为,而非双方的深度战略结盟。
规避 Stripe 的强制换汇:全球各地的自由职业者、电商卖家和数字游民是 Wise 和 Stripe 的共同核心用户群。Stripe 的核心商业模式之一是在跨境支付结算时收取高额的外汇转换费(通常为 1% - 2% 的加价)。
场景:一个居住在法国的开发者使用 Stripe 向美国客户收款。如果他直接使用法国的欧元账户作为 Stripe 的收款账户,Stripe 会自动将美元收入兑换成欧元,并扣除约 1% 的换汇费,且汇率往往不优。
Wise 的解决方案:Wise 为用户提供美国本地的银行账号(ACH 路由号和账号)。用户将此账号填入 Stripe 后台,Stripe 会将其识别为美国本地用户,从而以美元原币种打款,不发生换汇。随后,用户可以在 Wise 内部以中间市场汇率将美元兑换成欧元,费率仅为 0.4%-0.5% 左右。
数据支撑:这种操作模式在 Reddit 和开发者社区中被广泛推荐,被视为「数字游民的必修课」。Wise 甚至在其官方博客中详细指导用户如何连接 Stripe 以接收国际付款。
4.2 竞争面:Wise Platform vs. Stripe Connect & Treasury
随着 Stripe 推出Stripe Treasury(银行业务服务)和跨境支付产品,以及 Wise 推出Wise Platform服务于大型企业,两者的竞争日益白热化。双方都在争夺「资金分发」(Payouts)和「资金管理」(Treasury)的控制权。
定价与商业模式的直接冲突
Stripe 的核心利润来源之一是外汇转换费(FX Conversion Fee),这是其商业模式中的高利润区(High Margin Zone)。Wise 的存在(提供中格汇率)直接攻击了 Stripe 的这一利润中心。
Wise 实际上是在通过透明化教育,剥夺 Stripe 的隐形汇率利润。这就是双方「恩怨」的根源:Wise 代表的「透明基础设施」与 Stripe 代表的「打包溢价服务」在商业伦理和利益分配上的本质冲突。
虽然目前 Wise 也是 Stripe 的合作伙伴(例如 Wise 发行的借记卡可能在某些环节使用 Stripe 的处理服务,反之亦然),但在争夺 B2B 平台客户(如 Deel, Remote 等薪酬支付平台)时,两者已处于正面交锋状态。
五、竞品全景分析:Revolut、Remitly 与传统银行
Wise 的竞争对手早已超越了早期的西联汇款(Western Union),现在面临的是来自超级应用和垂直领域巨头的多维夹击。
5.1 Revolut:超级应用的全面战争
Revolut 是 Wise 最直接、最具侵略性的竞争对手,两者同样起源于欧洲,有着相似的用户基础,但选择了截然不同的扩张路径。
商业模式差异:
Wise (Specialist): 专注垂直领域。核心始终是「跨境移动资金」。虽然推出了资产功能(Assets),但依然围绕支付展开,强调稳健和盈利。
Revolut (Generalist/Superapp): 金融超级应用。不仅做汇款,还做加密货币交易、股票投资、保险、甚至旅游预订(Stays)。Revolut 倾向于通过高频的生活方式功能来获客,然后通过订阅制(Premium/Metal)变现。
定价策略对比:
Revolut: 采用「条件免费」策略。在工作日提供无加价汇率,但在周末(外汇市场休市时)会收取 1% 的加价以规避风险。此外,标准账户有每月换汇额度限制(如 $1000/月),超过部分收取 0.5% 费用。
Wise: 始终坚持中格汇率,但在每笔交易中收取透明手续费。对于大额转账或周末急需用钱的用户,Wise 的成本结构更可预测,没有隐藏陷阱。
B2B 战场:
Revolut Business 也在积极扩张,提供多币种卡和支出管理,与 Wise Business 直接竞争。Wise 的优势在于全球账户的本地化深度(更多的本地收款账号),而 Revolut 的优势在于发卡和企业支出管理的软件体验。
5.2 Remitly:移民汇款市场的狙击者
定位:Remitly 专注于「发达国家向发展中国家」的个人汇款(C2C),特别是蓝领移民群体(如美国至墨西哥、菲律宾、印度)。
策略:Remitly 依然采用传统的「汇率加价」模式(虽然比西联汇款便宜),并不承诺中格汇率。其核心竞争力在于对特定汇款走廊(Corridors)的深度本地化,例如支持现金取款(Cash Pickup)和移动钱包(Mobile Money),这对于银行账户普及率低的接收国至关重要 。
对比:Wise 在 B2B 和白领/数字游民/留学生市场占据统治地位(Account-to-Account),但在纯粹的劳务移民汇款市场,由于缺乏现金分发网络,Wise 的渗透率不如 Remitly。
5.3 传统银行的反击:SWIFT gpi 与 Swift Go
传统银行并未坐以待毙。SWIFT 推出了SWIFT Go,旨在为中小额支付提供类似 Wise 的速度和预知性(Pre-validation)。然而,由于底层依然依赖代理行链条,银行很难在成本结构上与拥有直连央行通道的 Wise 竞争。银行需要维护庞大的合规团队和遗留系统,这使得其「底价」远高于 Wise 。
六、财务架构与宏观风险:利率敏感性与估值困境
6.1 2025-2026 财年财务表现概览
根据 2025 财年及 2026 财年第一季度的数据,Wise 展现了强劲的增长韧性,但也面临利润率的结构性调整。
6.2 净利息收入 (NII) 陷阱与降息周期风险
2023-2025 年的全球高利率环境为 Wise 带来了巨额的「意外之财」。由于 Wise 持有数百亿英镑的客户备付金(Customer Floats),这些资金主要存放于高信用评级的政府债券或央行账户中。
收入依赖度:在 2025 财年,超过 1% 收益率部分的利息收入(Interest income above the first 1% yield)达到了£4.44 亿10。这部分收入几乎贡献了绝大部分的利润增量,掩盖了核心交易业务利润率的潜在压力。
敏感性测试(Sensitivity Analysis):随着美联储(Fed)和欧洲央行(ECB)在 2025-2026 年进入降息周期,Wise 面临显著的盈利下行压力。根据 Wise 的年度报告披露,利率每下降 100 个基点(1%),其年度净利息收入将减少约 £1.41 亿7。这是一个巨大的敞口。
战略对冲:为了应对这一风险,Wise 积极推广Wise Interest (Assets)产品,鼓励用户将闲置资金投资于货币市场基金(MMF)或股票指数。通过这种方式,Wise 将不确定的利息收入转化为确定的资产管理费收入(Platform fees),试图平滑利率波动对公司 P&L 的影响。
市场过去两年对 Wise 的估值包含了对高 NII 的预期。2026 财年 H1 运营利润下降 15% 的事实 27 已经敲响了警钟:Wise 必须证明其核心交易业务(非利息收入)的增长速度能够跑赢利率下降的速度,否则将面临估值重估(De-rating)。
七、资本市场大棋局:美国上市与治理风暴 (The US Listing Pivot)
2025 年,Wise 启动了将其主要上市地从伦敦证券交易所(LSE)转移至美国交易所(预计为纳斯达克或纽交所)的计划,同时保留 LSE 的二级上市。这一举动震惊了伦敦金融城,被视为英国科技板块的重大挫折。
7.1 动因:估值鸿沟 (Valuation Gap)
Wise 离开伦敦的核心动力是估值套利。
市场偏好差异:美国市场对高增长 FinTech 公司(如 Affirm, Block, PayPal)有着更成熟的理解和更高的估值倍数容忍度。相比之下,LSE 的投资者更偏好传统的、分红稳定的蓝筹股(如银行、能源)。
流动性与资本深度:美国市场拥有世界上最深厚的资金池和最活跃的科技股交易流动性。Wise 管理层认为,在 LSE 上市限制了公司的估值潜力,导致其市盈率(P/E)长期低于美国同类企业。
7.2 争议焦点:双重股权结构的延长
为了在美上市,Wise 董事会提出了一项极具争议的提案:将原本应在 2026 年上市满五年后失效的双重股权结构(Dual-Class Share Structure)延长至 2036 年。
控制权固化:根据该结构,B 类股拥有超级投票权(每股 9 票)。这意味着联合创始人 Kristo Käärmann 尽管只持有约 18% 的经济利益,却能通过 B 类股控制约 50% 的投票权,实际上拥有对公司的绝对控制权。
联合创始人决裂:这一提案引发了 Wise 另一位联合创始人 Taavet Hinrikus 的公开反对。Taavet 通过其投资公司 Skaala Investments 发表声明,指责这一提案是「管理层固权」(Entrenchment),严重违背了股东民主和 Wise 标榜的透明价值观。他认为美国上市和延长投票权不应被捆绑表决。
7.3 Kristo Käärmann 的合规阴影
加剧治理担忧的是 CEO Kristo Käärmann 的个人税务合规问题。2021 年,他因未申报 2017 年的一笔股份出售资本利得税,被英国税务海关总署(HMRC)列入「故意违约者」名单,并被处以 £365,651 的罚款。2024-2025 年,英国金融行为监管局(FCA)结束了对其的长期调查,并对他个人处以£350,000的罚款。
虽然 FCA 最终没有认定他「缺乏诚信」(Lack of Integrity),从而让他保住了 CEO 职位,但这在高度监管的金融业是一个重大污点。Taavet 反对延长 Kristo 超级投票权的深层原因,可能正是对这种「一人独大」治理结构下合规风险的担忧。
尽管争议巨大,该提案最终在 2025 年 7 月的股东大会上获得了通过,显示了机构投资者对提升估值的渴望(通过美国上市)压倒了对治理结构瑕疵的担忧。
八、拥抱数字资产与稳定币战略
在很长一段时间里,Wise 对加密货币持保守甚至排斥态度,明确禁止用户利用 Wise 账户进行加密货币相关的转账。然而,面对 2025 年全球支付格局的巨变,Wise 的态度发生了 180 度的战略大转弯。
8.1 稳定币 (Stablecoin) 的崛起与威胁
随着美国GENIUS Act的通过和欧盟 MiCA 法规的实施,稳定币(特别是 USDC)正在迅速合规化,并开始承担起跨境支付「即时清算层」的角色。Visa、Mastercard 和 Stripe 都已深度集成 USDC 结算。
真的降维打击风险则是:如果稳定币成为全球通用的「中间货币」,Wise 辛苦建立的法币央行直连网络可能会被旁路。因为通过区块链发送 USDC 的成本极低且全天候运行,这直接威胁到 Wise 的核心价值主张。
8.2 招聘与战略转向
2025 年底,Wise 在伦敦发布了招聘「数字资产产品负责人」(Product Lead - Digital Assets)的职位,这是一个极其明确的信号。
职位描述泄露天机:该职位明确要求候选人具备「基于稳定币构建钱包和支付解决方案」的经验,并负责「允许用户在 Wise 账户中持有和使用数字资产」 40。
潜在产品形态:这意味着 Wise 很可能在不久的将来,允许用户像持有英镑或美元一样持有 USDC。Wise 可能会利用其现有的法币网络作为 USDC 的「出入金」通道(On/Off Ramps),从而融合法币网络与区块链网络的优势。
Wise 的未来取决于它能否成功完成这次「自我颠覆」。如果说过去 15 年 Wise 是在修路(建设法币直连通道),那么未来 10 年,Wise 必须学会如何在云端(区块链)传输价值。美国上市将为其提供充足的弹药,但 Kristo Käärmann 必须在合规治理、利率逆风和技术变革的三重压力下,证明他依然是那个能带领 Wise 挑战万亿级市场的掌舵人。
参考文献与数据来源索引
1: Wise 历史背景、Skype 黑手党起源与早期 P2P 模式。
2: 基础设施转型、央行直连细节与 B2B 平台数据。
3: Stripe 与 Wise 的竞合关系、定价对比与用户行为分析。
4: Revolut 与 Remitly 的竞品分析。
5: 2025/26 财年财务数据、利率敏感性分析与资产产品。
6: 美国上市计划、双重股权结构争议与 Taavet Hinrikus 的声明。
7: Kristo Käärmann 的税务罚款与 FCA 调查详情。
 Bitwise Uniswap ETF 注册背后:传统金融拥抱DeFi的转折点已至?2024年1月28日,一条简短的市场消息激起千层浪:Bitwise的Uniswap ETF已在特拉华州注册。这不仅仅是一只新基金的例行公事,其象征意义可能远超市场预期。在比特币现货ETF刚获批准的敏感时刻,全球最大的去中心化交易所(DEX)的代币,正在成为传统金融体系申请ETF的下一个标的。这标志着传统金融(TradFi)与去中心化金融(DeFi)从对立、观望进入了尝试性融合的新阶段。本文将深入解析这一事件背后的战略意图、法律障碍、市场影响,以及它对未来金融架构的深远启示。
来源:BlockBeats
从比特币到UNI:ETF叙事如何进化
比特币现货ETF的通过,为加密资产进入主流投资组合打开了监管闸门。然而,Uniswap ETF的尝试,将叙事推向了一个更复杂的维度。比特币被视为“数字黄金”,是一种商品型资产。而UNI是治理代币,其价值与一个去中心化协议的性能、费用收入和社区治理息息相关。SEC是否会将以太坊归类为证券尚存争议,对于构建在其之上的应用层代币,监管态度将更为审慎。Bitwise的这一举动,无论成败,都是一次对监管边界的大胆试探,旨在测试《证券法》如何界定具有实用功能与治理权利的加密资产。
解剖Bitwise的战略:为何是Uniswap?
Bitwise作为专业的加密资产管理公司,其选择绝非偶然。Uniswap作为DEX的绝对龙头,其日交易量常能与中心化交易所比肩,拥有真实、可审计的收入流(交易费用)。这为ETF提供了与传统股票或商品类似的“基本面”叙事。更重要的是,Uniswap代表了DeFi的核心精神——代码即法律、无需许可、全球流动性。通过将UNI打包进ETF,Bitwise实际上是在为传统世界投资者提供一个参与DeFi增长的“合规导管”,同时避免了私钥管理、链上交互等技术门槛。这是一种巧妙的金融工程,旨在弥合两个平行世界之间的巨大鸿沟。
难以逾越的监管高墙:挑战与可能性
尽管注册是第一步,但前方的监管之路布满荆棘。SEC的核心关切将围绕几点:UNI代币是否属于未注册证券?底层Uniswap协议是否足够去中心化以豁免证券认定?ETF如何可靠地定价和托管一种完全在链上交易的资产?ETF的创建赎回机制如何与链上生态对接?Bitwise可能需要构建全新的法律论证框架和技术解决方案。然而,可能性依然存在。如果申请方能成功论证UNI更类似于“数字商品”或是一个高度去中心化网络的“参与凭证”,而非企业股权,或许能在现有法律框架中找到突破口。这将成为整个加密行业定义自身法律属性的关键案例。
潜在的市场连锁反应
若Uniswap ETF最终获批,其冲击波将远超价格波动。首先,它将为其他主流DeFi治理代币(如AAVE、COMP、MKR)开启ETF申请的先例,引发一波传统资本配置DeFi资产的浪潮。其次,巨大的资金流入将改变UNI的持有者结构,从散户和DAO国库转向机构主导,这可能影响其治理的去中心化程度。最后,这也将迫使中心化交易所重新评估其商业模式,因为投资者可以直接通过传统券商购买代表DEX的ETF,从而部分绕开CEX。
对DeFi自身发展的悖论
讽刺的是,DeFi的终极目标是减少金融中介,而ETF则是最典型的传统金融中介产品。Uniswap ETF若成功,将成为DeFi被TradFi“收编”的标志性事件。一方面,它带来了巨大的流动性和合法性,是对DeFi协议市场地位的最高认可;另一方面,它也引出了核心哲学问题:当DeFi的核心资产被封装进一个由中心化机构管理、在中心化交易所交易的基金中时,我们是在促进DeFi,还是在消解其革命性?这可能会在DeFi社区内部引发关于纯粹性与实用主义的新一轮辩论。
Bitwise Uniswap ETF的注册,看似是华尔街的又一次寻常布局,实则是两个金融世界碰撞的前沿哨响。它不仅是金融产品的创新,更是一场关于资产定义、监管哲学和金融未来的深度博弈。无论结果如何,这一尝试本身已经表明,DeFi的底层价值逻辑已无法被传统体系忽视。对于投资者、建设者和监管者而言,这不再是一个是否融合的问题,而是如何融合的挑战。在这个转折点上,保持批判性思维比追逐短期叙事更为重要,因为最终被塑造的,可能是我们每一个人都将身处其中的未来金融图景。Bitwise推出基于Morpho的非托管DeFi收益策略……机构入场正式启动Bitwise,基于Morpho推出非托管型链上收益策略
全球加密货币资产管理公司Bitwise在链上借贷平台Morpho上推出了新的非托管型收益策略产品。此举被视为将传统金融的固定收益策略引入链上,旨在扩大机构投资者对去中心化金融的参与。
Bitwise通过推出此策略,将担任Morpho“金库”的策展人角色。金库是基于智能合约运作的协议投资接口,可将用户资金自动分散投入借贷头寸等,以提供数字收益。Bitwise表示:“我们将以更精密、风险管理更强的结构,提供链上固定收益机会。”
首期策略,目标为稳定币实现年化6%收益率
第一个策略是将资金分配到以稳定币为抵押品的超额抵押贷款池中,目标是实现约6%的年化收益率。收益主要通过链上借贷市场产生的利息创造。Bitwise解释说,该策略适合那些希望以“投资链上固定收益产品”的方式进入去中心化金融生态的机构。
该策略由投资组合经理、多策略及DeFi策略主管Jonathan Man领导。他强调:“链上收益市场虽然具有吸引力,但由于风险管理的复杂性,许多机构犹豫不决。Bitwise凭借专业的运营经验和风险分析能力,可以为非托管工具增添价值。”
Bitwise目前运营着一个由140名投资和技术专家组成的团队,在加密资产领域拥有超过8年的专业运营历史。
Morpho:“机构投资者对链上基础设施兴趣增加”
Morpho方面评价称,Bitwise的参与意味着机构层面对链上资金配置的需求正在扩大。Morpho联合创始人兼首席执行官Paul Frambot表示:“Morpho金库的设计允许在智能合约层面直接表达风险参数,以适应机构投资需求。随着像Bitwise这样专注于固定收益策略的参与者进入链上基础设施,金库正在成为核心金融组件。”
Bitwise计划未来扩展更多样化的策略,以吸引机构参与DeFi。他们表示:“金库策略是一种在保持资产非托管控制的同时,透明获取数字收益的方式,将成为构建新型链上金融体系的核心工具。”
此次发布能否加速DeFi市场的高级化以及机构主导的链上风险管理扩散,值得关注。
💡“链上固定收益策略,理解‘结构’者胜”
Bitwise基于Morpho推出的链上收益策略并非简单的利息收益产品。它是结合了智能合约与非托管结构的、深化风险管理和协议设计的收益创造原理领域,只有真正理解其原理才能进入。
您的稳定币现在是否在有效“工作”?以年化6%收益率为卖点的此策略,看似简单,但其实际结构需要理解算法池状态、抵押率、清算参数等链上DeFi的深度知识。
TokenPost Academy为此类“链上固定收益策略”提供了实战课程。
🟣 [第5阶段 The DeFi User]
从质押与借贷的结构、“利息产生的原理”开始
必须掌握参与流动性提供时可能产生的无常损失计算方法
剖析Compound、Aave、Morpho等协议的风险机制
为保护资产而进行的贷款价值比调节与清算管理策略
课程:从基础到DeFi、期权·期货、宏观,7阶段大师班
福利:首月免费活动进行中!
申请TokenPost Academy课程
https://www.tokenpost.kr/membership
TP AI 注意事项
本文使用基于TokenPost.ai的语言模型进行文章摘要。正文的主要内容可能被省略或与事实不符。昨日美国以太坊现货 ETF 净流出 3924 万美元Techub News 消息,据 SoSoValue 数据,美国以太坊现货 ETF 美东时间昨日(9 月 17 日)净流出 3924 万美元。
其中富达 FETH 净流入 183 万美元,VanEck ETHV 净流入 179 万美元,贝莱德 ETHA 净流出 4286 万美元。
灰度 ETHE、Bitwise ETHW、21Shares TETH、Invesco QETH、Franklin EZET、灰度 ETH、贝莱德 ETHB、摩根士丹利 MSSE 无资金净流入或净流出。Bitwise 以太坊现货 ETF ETHW 单日资金净流入为零Techub News 消息,Bitwise 以太坊现货 ETF ETHW 在 9 月 17 日录得单日资金净流入为零。该数据反映了当日市场对该以太坊现货 ETF 的资金动向。
(@FarsideUK)Bitwise CEO:加密货币行业前进势头不会因国会停滞而停止Techub News 消息,Bitwise CEO Hunter Horsley 在 Avalanche Summit 上表示,尽管《CLARITY 法案》未能在参议院取得进展,但加密货币行业在美国的发展势头不会停止。
Horsley 认为,无论国会是否采取行动,该行业都将继续前进。此前,《CLARITY 法案》旨在为加密货币建立更明确的监管框架,但未能通过参议院程序性投票。(CoinDesk)Bitwise CIO 称 CLARITY 法案失败不会终结加密牛市,比特币与法案概率呈负相关Techub News 消息,美国加密货币资管公司 Bitwise 首席投资官 Matt Hougan 在 16 日的备忘录中表示,尽管美国参议院程序性投票否决了 CLARITY 法案,但这不太可能终结自 7 月以来持续的加密货币牛市。该法案仅获 49 票,未达通过所需的 60 票,所有民主党议员及部分共和党议员投了反对票。
Hougan 分析指出,比特币价格与 CLARITY 法案通过概率的走势呈现负相关关系,即法案通过概率下降时,比特币价格往往上涨。他认为,法案的失败意味着加密监管的主导权将转移至美国现有监管机构,而当前的看涨趋势预计将持续。(CoinPost)Bitwise ETF 于近期减持 162.78 枚比特币及 1.43 万枚以太坊Techub News 消息,据 @OnchainLens 监测,Bitwise ETF 于近期减持 162.78 枚比特币(价值约 1232 万美元)、1.43 万枚以太坊(价值约 3421 万美元)及 5.06 万枚 HYPE(价值约 394 万美元)。与此同时,其 Solana ETF 从 Coinbase 接收 1.375 万枚 SOL(价值约 134 万美元)。
Bitwise 为美国知名加密货币资产管理公司,旗下运营多只加密货币现货 ETF。此次调仓涉及比特币、以太坊及 Solana 等多条主流公链资产,反映该机构近期对加密货币资产配置的调整策略。Bitwise Solana ETF BSOL 单日净流入 130 万美元Techub News 消息,Bitwise 旗下 Solana 现货 ETF BSOL 于 9 月 15 日录得单日净流入 130 万美元。
该数据由 ETF 资金流追踪机构 Farside UK 发布。(@FarsideUK)Bitwise 比特币现货 ETF BITB 单日净流出 1240 万美元Techub News 消息,Bitwise 旗下比特币现货 ETF BITB 于 9 月 15 日录得单日净流出 1240 万美元。该数据反映了当日市场资金从该产品的净撤出情况。
(@FarsideUK)Bitwise 旗下 BHYP ETF 向 Coinbase 存入 8.43 万枚 HYPE,价值约 671 万美元Techub News 消息,Bitwise 旗下 BHYP ETF 钱包在 6 小时前向 Coinbase 存入了 8.43 万枚 HYPE,价值约 671 万美元,此举很可能为出售操作。
(@OnchainLens)Bitwise 调查显示 67% 财富管理机构未配置加密资产Techub News 消息,Bitwise 发布研究报告称,67% 的财富管理机构目前未配置加密货币资产。报告指出,随着客户需求与市场对数字资产的兴趣增长,缺乏加密资产配置可能削弱财富管理机构的竞争力。
(Crypto Briefing)昨日美国以太坊现货 ETF 净流入 2.16 亿美元Techub News 消息,据 SoSoValue 数据,美国以太坊现货 ETF 美东时间昨日(9 月 11 日)净流入 2.16 亿美元。
其中贝莱德 ETHA 净流入 1.49 亿美元,Bitwise ETHW 净流入 2909 万美元,贝莱德 ETHB 净流入 1832 万美元,富达 FETH 净流入 1140 万美元,灰度 ETH 净流入 509 万美元,VanEck ETHV 净流入 371 万美元。
灰度 ETHE、21Shares TETH、Invesco QETH、Franklin EZET、摩根士丹利 MSSE 无资金净流入或净流出。
华尔街对人工智能(AI)相关加密货币产品的需求并未减弱。灰度投资(Grayscale)宣布,已面向合格“认证投资者”重新开放旗下“灰度Bittensor Trust”以“GTAO”股票代码进行的私募认购。在Bittensor生态系统与Solana(SOL)扩展相辅相成、存在感日益增强的背景下,机构资金流入的预期也随之水涨船高。 据CoinDesk 13日报道,此次决定恰逢Bittensor生态系统的扩张阶段。近期,Canonical TAO通过Wormhole的“Sunrise”集成在Solana上正式启动运行,并获得了Jupiter Exchange和Meteora的原生交易支持。同时,Phantom和Solflare钱包的支持也已添加,TAO的流通性和可访问性范围得到了显著扩大。 市场反应也迅速跟上。GTAO的市场价格为每股9.06美元,资产净值(NAV)为5.97美元。在今年初TAO复苏行情全面展开的时期,其市场价格为6.08美元,NAV为4.39美元。随着Bittensor相关敞口的增加,信托价格也再次呈现强势。 灰度Bittensor Trust于去年12月12日公开,目前拥有约1306万美元的管理资产(AUM)和210万股的已发行股份。总费用率为2.50%,虽然不低,但能够在无需直接托管或管理钱包的情况下获得TAO敞口,这一点对机构投资者而言颇具吸引力。 最终,核心在于“可访问性”。通过与Solana的集成,TAO的流动性得到了拓宽。随着灰度重新开放私募认购,Bittensor和TAO似乎已不再仅仅是边缘化的AI代币,而是正在成为机构市场中受到审视的资产。GTAO能将这一趋势延续多久,市场正密切关注。 文章摘要 by TokenPost.ai 🔎 市场解读 灰度重启Bittensor Trust (GTAO) 私募认购,表明以机构为中心的AI-加密货币投资需求持续存在 与Solana的集成以及钱包、DEX支持的扩展,显著改善了TAO的可访问性和流动性 市场价格相对于NAV保持较高溢价,反映了投资者的期待 💡 战略要点 机构资金是否流入是维持GTAO价格溢价的关键变量 TAO生态系统扩展(基于Solana的流动性)构成中长期增长动力 鉴于信托产品的特性,监控与NAV的偏离率(溢价/折价)非常重要 需要制定直接持有代币与间接投资产品(GTAO)之间的选择策略 📘 术语解释 NAV (资产净值): 基于基金或信托实际持有资产的价值 AUM (管理资产): 该投资产品正在管理的总资产规模 溢价: 市场价格高于实际资产价值的状态 Bittensor (TAO): 一个基于AI模型训练和贡献提供奖励结构的去中心化网络 💡 常见问题 (FAQ) Q. 灰度Bittensor Trust (GTAO) 是什么样的投资产品? GTAO是一种以机构为中心、可间接投资于Bittensor (TAO) 的投资产品。投资者无需直接保管加密货币,即可通过传统金融方式获得TAO价格敞口。 Q. 为什么GTAO的价格高于实际资产净值(NAV)? 这是投资者预期得到反映的结果。由于对机构资金流入和AI主题增长的乐观情绪,导致市场价格高于实际持有资产价值,形成“溢价”状态。 Q. 对普通投资者而言,投资GTAO与直接投资TAO有何不同? 直接投资TAO需要自行管理钱包并承担安全责任,但交易更灵活。而GTAO可以在受监管环境下便捷投资,但需考虑费用和NAV偏离等因素。 TP AI 注意事项 本文摘要基于TokenPost.ai语言模型生成。主要正文内容可能被遗漏或与事实存在差异。

