
Loading...

Loading...
 49比50:CLARITY法案为何倒在参议院门口?这“主流”,如你所愿。作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。
今天美国参议院这场投票可谓是万众瞩目。
9月15日投票前,比特币已经跌了超过3%,Coinbase和Strategy(原MicroStrategy)都跌了4%左右,PolyMarket上的通过概率降到了百分之十几;下午参议院投票失败以后,比特币一度跌到接近7.5万美元,Coinbase 和 Circle 跌幅也接近11%。
当然,当天美债收益率上升、油价上涨,第二天又恰逢美联储议息会议,所以不能把这些资产的每一点波动都机械地归因于 CLARITY Act。但无论从投票前的市场交易,还是结果出来之后加密相关资产进一步下跌来看,市场显然没有把它当成一场无关痛痒的国会程序。
一边是两万多亿美元规模的加密资产市场,另一边是 Coinbase、Circle、Strategy 这些已经深度嵌入美国公开市场的上市公司,再加上 BlackRock 和Franklin Templeton 等传统金融机构已经进入这个行业,华盛顿的一张票自然也就逐渐变成了华尔街需要定价的风险。
最后的结果大家已经知道了:美国东部时间9月15日下午2点15分,参议院就CLARITY Act进行程序性投票,49票赞成、50票反对,没有达到60票门槛。
更准确地说,这次并不是CLARITY Act本身的最终表决,而是决定是否结束对“开始审议这部法案”的程序性辩论(cloture vote);也就是说,参议院甚至还没有进入正式修改和最终表决阶段,这部法案就被挡在了门外。
这并不意味着法案在法律意义上已经死亡,多数党未来仍然可以重新尝试,但考虑到中期选举越来越近、国会日程已经非常拥挤,至少今年9月最重要的立法窗口基本已经关上了。
更值得琢磨的问题反而是:一部2025年在众议院以294比134高票通过、当时甚至拿到78名民主党议员支持的法案,为什么一年以后到了参议院,连让大家坐下来正式讨论的60票都凑不到?
而如果只把答案归结为 “民主党阻挠Crypto”,其实又会漏掉这件事最有意思的部分。因为到了最后,CLARITY Act 早已经不只是在讨论 Crypto 到底是不是证券,而是同时卷进了银行存款、稳定币收益、DeFi 开发者责任、消费者保护、州和联邦的监管权,以及特朗普本人和家族的 Crypto 经济利益。
换句话说,过去十几年Crypto一直在争取进入美国主流金融体系,而这次法案的遭遇恰恰说明,它已经真的走进来了。
只是进入主流之后,游戏突然变难了。
GENIUS管的是“钱”,CLARITY想管的是整个市场
去年7月,特朗普签署 GENIUS Act,第一次为支付型稳定币建立了比较完整的联邦法律框架。当时很多报道会笼统地说“美国Crypto监管终于立法”,但如果把GENIUS和CLARITY放在一起看,两者解决的其实完全不是一个层面的问题。
GENIUS主要解决的是“数字美元怎么管”:谁可以发行一个号称1美元兑1美元的稳定币,背后应该持有什么样的储备,储备怎么披露,出了问题由谁监管。
而CLARITY要处理的,则是整个数字资产市场怎么运作——一个代币到底属于证券还是商品,什么情况下由SEC监管,什么情况下由CFTC监管,交易所、经纪商和托管机构需要什么牌照,项目方怎样发行代币,以及交易平台怎样处理客户资产、利益冲突和市场操纵。
所以如果一定要做个简单类比,GENIUS更像是在规定什么样的钱可以发行,而CLARITY是在给整个金融市场修路、发驾照、划分交警管辖范围。它并不决定哪一种币最后会涨,也不是给某几个项目“发免死金牌”,而是在试图回答一个已经困扰美国行业十多年的问题:Crypto进入主流金融体系以后,到底按照谁的规则玩。
这里面最核心的自然还是SEC和CFTC的分工。
过去美国对Crypto最大的争议之一,就是很多代币究竟是不是证券。传统证券法的核心框架来自上世纪30年代,后来法院通过Howey Test判断一项资产交易是否构成“投资合同”;然而把这一整套法律直接套到一个可能经过几年逐渐去中心化的区块链网络上,天然就会产生很多灰色地带。
CLARITY试图把相当一部分真正具有网络用途、并达到一定成熟程度的数字资产纳入“数字商品”范畴,让CFTC承担更多现货市场监管,同时保留SEC对证券发行以及资本形成活动的监管。
这也是为什么这部法案对Coinbase这样的交易平台尤其重要。
过去很多美国Crypto公司面对的现实并不是“完全没有监管”,反而是同时受到证券法、商品法、州牌照、法院判例以及不同监管机构解释的约束,真正缺少的是一张全国统一的地图。CLARITY试图把这些分散的规则重新拼成一个体系,尤其建立数字商品交易所、经纪商和交易商的联邦注册制度。
这里还涉及另一个最近两年越来越现实的话题,就是RWA和证券代币化。一张股票或者债券被搬到区块链上,并不会因为技术形式发生改变,就突然从证券变成商品;证券还是证券,SEC仍然负责监管。CLARITY并不是用Crypto重新发明金融法律,而更像是在原有金融体系旁边把一块长期没有铺平的路接上去。
理解这一点以后,也就能明白为什么去年GENIUS Act通过之后,整个行业仍然把CLARITY看得如此重要。稳定币只是金融体系里“钱”的一部分,而真正涉及交易、发行、融资、托管、DeFi和二级市场的那一大块,仍然没有被国会完整写进法律。
美国现在其实已经有了不少规则,缺的是这些规则能维持多久
CLARITY最容易让圈外人产生的另一个误解,是以为没有这部法案,美国Crypto行业就又回到了Gary Gensler时代那种完全靠执法猜监管边界的状态。
其实并不是。
今年3月17日,SEC和CFTC已经联合发布了一份重要解释,对数字商品、数字证券、稳定币等资产进行分类,并对一个非证券数字资产什么时候可能因为发行安排构成投资合同、什么时候这种投资合同关系又可以结束,给出了更系统的解释。
到了8月,SEC又正式提出新的加密资产发行规则,为部分项目设计专门的发行豁免和安全港,其中包括规模较小的初创融资渠道,以及12个月内最高7500万美元的发行安排。
如果单看2026年的方向,美国Crypto监管其实已经比几年前清晰太多。SEC不再坚持“绝大多数代币都是证券”的模糊立场,CFTC也在利用现有权限探索数字商品现货市场的监管框架。
对于创业公司来说,过去完全依赖律师猜测SEC下一步会不会执法的状态,正在逐渐变成一套至少可以拿来设计产品和合规路径的规则。
但这里有一个看起来非常法律技术、实际上对商业决策特别重要的区别:监管机构今天出台的规则,和国会写进法律的规则,不是一回事。
SEC今天可以作出解释,未来的SEC也可以改变解释;今天可以经过正式程序制定一套新规,下一届政府同样可以通过新的程序重新修改。正式规则当然比主席演讲、工作人员指引更加稳定,也不会因为换一个SEC主席第二天就自动消失,但本质上它们仍然建立在行政机构现有的法定权限之上,法院也可能继续追问这些机构究竟有没有越权。
这一点连现任SEC主席Paul Atkins自己都说得很直接。他在8月提出新规时明确表示,国会立法对于建立足够持久、能够防止未来监管者轻易推翻的规则仍然“不可或缺”。换句话说,即使是今天正在积极推进Crypto新规的SEC,也并不认为自己能够完全替代国会。
从创业者角度来看,这种区别一点都不抽象。一家公司真正考虑的从来不是“我今年能不能上线一个产品”,而是值不值得花三年时间、几千万美元,申请牌照、组建合规团队、重做产品和托管架构以后,相信2029年换一个总统、换一批监管者,这套东西依然大致成立。
大型金融机构更是如此。银行如果真的要把链上托管、结算、交易甚至部分核心银行系统重新搭建起来,看的不是今年和明年的政策,而是未来十年的制度稳定性。
所以CLARITY最核心的价值,可能并不是让美国“变得更支持Crypto”。至少在当前这一届政府下,美国政策已经相当支持Crypto了。
它真正想解决的是另一件事情:把今天的政策方向,从“一届政府的选择”,变成一套更加难以轻易逆转的法律。
真正有意思的冲突,不是SEC和Crypto,而是稳定币开始抢银行的存款了
如果这是几年前,我大概会觉得CLARITY最难谈的地方一定是SEC和CFTC谁来管Crypto。但看到今年的谈判以后,反而是稳定币收益和银行之间的冲突跳上了头条,因为这可能代表Crypto第一次真正碰到了传统金融最核心的利益。
GENIUS Act 已经禁止稳定币发行人直接向持有人支付利息,但很快就出现了另外一个问题:如果不是发行人,而是Coinbase这样的交易平台给用户奖励呢?如果用户持有稳定币可以获得某种收益,银行存款还会不会像以前一样具有吸引力?
Crypto行业看到的是产品竞争。既然用户的钱最终对应的是美元资产,而技术又可以降低分发和运营成本,那么为什么不能把更多收益返给用户?
银行看到的却完全是另一件事。
对于美国大量社区银行来说,低成本存款并不只是一个产品,而是整个资产负债表最关键的资金来源。银行拿到居民和企业的存款,再把这些资金变成小企业贷款、房贷和商业地产贷款。
如果大量资金从银行账户转到可以获得更高收益的稳定币账户,影响的就不仅是银行少赚一点手续费,而可能是整个贷款体系的资金成本。
这也是为什么今年围绕CLARITY的游说,最后演变成了一场Crypto行业和银行业非常直接的利益博弈。在9月投票之前,双方都利用国会休会期直接去参议员所在州游说;银行业最核心的担忧之一,就是稳定币收益可能把传统存款抽走,而Crypto行业则认为银行试图利用监管保护既有利益。
共和党最终版本也专门加入了一个针对社区银行的“熔断”机制,试图让财政部在法案实施后评估稳定币收益是否对小型银行造成重大负面影响,但银行业的反对并没有因此消失。而且这个问题到最后已经越来越不是简单的民主共和两党之争,而更像是共和党内部“银行利益”和“Crypto利益”之间的冲突。
这件事其实非常有象征意义。
过去Crypto和传统银行之间的冲突,大多停留在银行愿不愿意给交易所开户、监管者允许不允许银行托管Crypto这些外围问题;但稳定币发展到今天,双方开始真正争同一笔钱——用户放在哪里的美元。
从金融行业的角度来看,争支付入口很重要,争交易流量也很重要,但真正碰到资产负债表才算进入腹地。
所以反过来看,今年银行业如此激烈地参与CLARITY争议,可能恰恰说明稳定币已经从一个Crypto原生产品,逐渐变成了传统银行必须认真对待的竞争者。
DeFi看起来是在保护程序员,其实是在重新定义什么叫“金融中介”
另一个长期被Crypto圈简化的问题是DeFi开发者保护。
比较直觉的一种说法是,一个程序员只是在GitHub上写了一段开源代码,既不替用户保管钱,也没有能力决定别人怎么使用,当然不应该因为有人用这段代码转账就被当成银行或者汇款公司监管。这个逻辑本身并没有什么难理解的,所以CLARITY过去一年一直在尝试更清楚地区分“写软件”和“经营金融中介”。
但反过来,如果监管规则只要看到“开源代码”几个字就完全退出,那么任何金融中介理论上也都可以给自己包上一层协议外壳,继续收手续费、控制关键权限甚至决定谁能使用,却声称自己只是一个软件项目。
因此真正的问题从来不是“程序员要不要承担责任”,而是谁拥有控制权。
谁替用户保管资产,谁可以单方面升级协议,谁能冻结资金,谁收取费用,谁决定哪些资产进入系统,谁有能力改变交易结果,这些才是判断一个DeFi项目究竟只是提供工具还是已经承担金融中介功能的关键。
这也是为什么CLARITY到了最后会把开发者保护、反洗钱、刑事责任、州消费者保护等一堆看起来互不相关的问题同时卷进来。表面上大家在争一个定义,底层其实是在重新划分责任:区块链把传统金融机构的一部分功能拆散给了开发者、验证节点、前端、协议治理者和交易平台,那么传统法律里原本由一个金融机构承担的责任,也就必须重新分配。
所以Crypto真正进入金融主流以后,最麻烦的问题其实都开始变得非常“不Crypto”。
谁承担责任,谁拿牌照,谁保护消费者,出了问题谁赔钱——这些问题一百年前金融监管就在解决,技术可以重新设计金融基础设施,却不会让这些问题凭空消失。
然后特朗普把一场技术谈判,变成了利益冲突问题
如果CLARITY最后只是卡在SEC和CFTC分工、稳定币收益或者DeFi开发者责任上,反而事情会简单很多,因为这些最终都是可以通过不同利益集团让步来寻找平衡的问题。
今年夏天真正改变谈判性质的,是特朗普及其家族在Crypto行业里的经济利益。
这里其实不需要站在任何一边评价特朗普该不该拥有Crypto资产,真正麻烦的是制度本身出现了一个非常直观的冲突:美国国会正在制定一套决定Crypto公司未来可以做什么、谁可以进入市场以及如何赚钱的基础法律,而现任总统及其家族同时又在这个行业中拥有显著的经济利益。于是对民主党谈判者来说,伦理限制逐渐从一项附加条款,变成了支持整部法案的重要前提。
共和党并不是完全没有让步。9月14日公布的最终修订文本中,共和党谈判方表示一共吸收了126项民主党提出的实质性修改,其中包括更加严格的公职人员Crypto限制,以及扩大州检察长的部分执法权限;而且甚至特朗普本人都接受了Tillis和Gallego提出的伦理框架中的相当一部分内容。
但民主党谈判者仍然认为,最终版本在执行独立性、资产处置范围以及相关漏洞方面不够严格;与此同时,共和党方面则认为已经进行了大量让步,民主党仍然没有形成足够票数支持法案。
最后72小时里,双方实际上已经不是在争论“美国需不需要Crypto市场结构立法”,而是在争论什么样的利益冲突限制才足以让这部法律具备政治合法性。
这里我觉得需要避免一种过于简单的归因。
说“民主党为了反特朗普故意杀死Crypto法案”显然解释不了银行业的反对以及共和党内部的反对票;但反过来说“完全是特朗普的利益冲突毁了CLARITY”,也会忽略稳定币、DeFi、反洗钱、州监管权这些在特朗普问题出现以前就已经存在的深层分歧。
更接近现实的情况,可能是原本几个虽然困难但仍然可以谈判的问题,在中期选举前极度压缩的时间窗口里,又叠加上了一个双方都很难退让的伦理争议。最终文本直到投票前不到两天才公布,600多页内容还在不断调整,技术问题、金融利益和选举政治同时挤到最后几十个小时,最后自然也就很难靠一两个条款救回来。
49比50之后,美国Crypto并没有回到原点
所以我并不觉得CLARITY失败以后,美国Crypto监管会重新回到前几年那种一片混乱的状态。
SEC今年已经把大量重要问题讲得比过去清楚,新的发行规则正在推进;CFTC也已经明确表示,即使国会不通过CLARITY,也会继续研究如何利用现有法律权限推进数字资产市场规则。
换句话说,国会这条路暂时堵住以后,监管权力会更多流回SEC、CFTC以及未来处理诉讼的法院,而不是所有事情全部停摆。
这也是我觉得未来一两年美国Crypto最有意思的状态:规则可能会越来越多,能做的事情可能也越来越多,但制度本身未必因此越来越稳定。
对于短期做产品的公司来说,这两者看起来区别不大。只要SEC不来执法、律师认为规则允许、投资人愿意出钱,产品当然可以继续往前做。但对于真正需要投入几年建设合规体系、银行基础设施、托管和清算网络的大公司来说,“今天可以做”和“五年以后依然可以做”,完全是两个商业问题。
这大概也是为什么行业投入了这么多政治资源推动CLARITY。
Crypto行业过去几年已经在游说和政治活动上投入了数亿美元,尤其是Fairshake这种上亿级别横跨两党的Super PAC。如果只是想换取当前监管机构更友好的态度,其实今天已经基本实现了。真正还没有拿到的,是把这种友好程度写进一部下一任总统也不能轻易改变的法律。
当然,这里也存在一个很强的反方观点:如果SEC和CFTC未来几年能够稳定推进规则,而且这些规则经受住法院挑战和政府更替,那么国会立法的重要性也许没有行业今天想象得那么高。正式规则虽然不像法律那么稳定,却也不是换一个主席就可以随手删除;监管体系本来就是由国会法律、机构规则和法院判例共同构成的。
所以接下来真正值得观察的,并不是预测CLARITY明年到底有多少概率重新通过,而是看SEC和CFTC这条“没有国会也继续走”的路线到底能走多远。如果企业能够基于这些规则放心投入,而且下一届政府也没有大幅推翻,那么CLARITY这次失败的长期影响会比目前想象得小很多;相反,如果这些规则不断遭遇法院对监管权限的挑战,或者2028年之后又随着政治周期明显反转,那么市场最终还是会重新回到Congress面前。
Crypto终于进入了真正的金融政治
回头看这次CLARITY失败,我反而觉得它最值得记住的,并不是哪一个党投了多少票,也不是比特币当天到底跌了4%还是5%。
过去我关注这个行业的十几年,Crypto行业习惯把自己描述成一个挑战传统金融体系的外部力量。早期最重要的问题是Bitcoin到底是不是钱,后来变成以太坊和各种Token到底是不是证券,再后来是SEC究竟有没有权力监管这些公司。整个行业和华盛顿的关系,基本还是一个新兴行业要求旧体系给自己留出空间。
到了今天,情况已经完全不同。
稳定币开始和银行争存款,Coinbase这样的交易平台需要全国性的金融牌照体系,BlackRock等传统金融机构已经在做代币化资产,DeFi开始逼迫监管者重新定义什么叫金融中介,而总统和政治人物在Crypto中的经济利益,也开始需要和传统金融一样面对利益冲突规则。
这其实才是一个行业真正进入主流以后的样子。
大家以前总说希望Crypto获得监管清晰度,但真正的监管清晰从来不是监管者简单说一句“你们可以做”。一旦进入金融体系核心,每一条所谓的清晰规则背后,都意味着有人获得权限、有人失去利益,有人拿到牌照,也有人需要承担过去没有承担过的责任。
从这个角度来看,CLARITY越接近终点反而越难通过,并不是一件特别意外的事情。
因为当Crypto还很小时,所有人都可以抽象地支持“创新”和“清晰监管”;等到它真的开始影响银行存款、资本市场、消费者保护和政治人物自身利益的时候,大家才需要回答那些真正困难的问题。
CLARITY这次没有解决这些问题,但美国Crypto也已经不可能回到过去了。
未来几年真正的悬念,不再是美国到底接不接受Crypto,而是谁来写这套规则,以及这套规则究竟能够维持多久。
而这一次49比50的投票,真正没有跨过去的,也不是表面上的一票。
是从“这一届政府愿意这么做”,到“美国法律以后都这么做”之间的那道门槛。
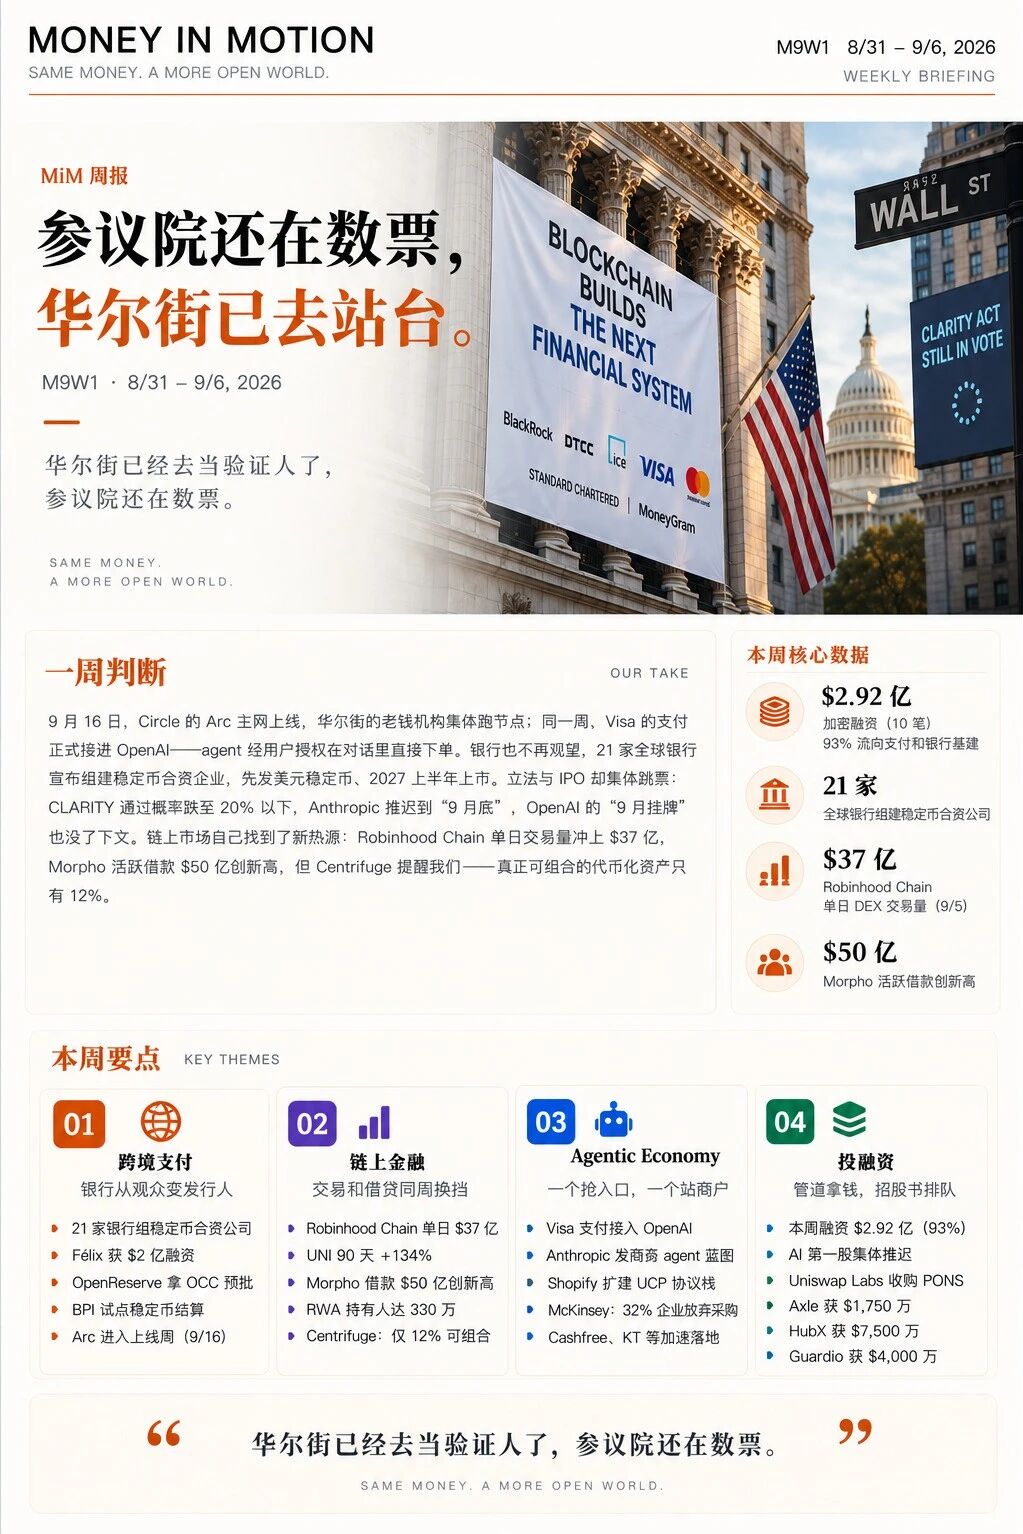 Weekly丨华尔街做了节点,参议院还在数票Weekly丨华尔街做了节点,参议院还在数票
9 月 16 日,Circle 的 Arc 主网上线。创始验证人名单像一张老钱点名册:BlackRock、DTCC、ICE、Visa、Mastercard、渣打、MoneyGram。测试网跑了一年,2.44 亿笔交易,5 月的代币预售把估值定在 $30 亿。给区块链跑节点这件事,现在是华尔街的本职工作。
银行不只是去当验证人。9 月 1 日,Bank of America、Citi、Goldman Sachs、Wells Fargo、UBS、德银等 21 家银行宣布组建稳定币合资企业,股权横跨五大洲:先发美元稳定币,2027 年上半年上市,随后铺欧元等 G7 币种,GENIUS 与 MiCA 双轨合规。一年的研究项目落地成一家公司。Circle 一个季度内第二次被机构联盟狙击。
VC 的钱走的是同一个方向。本周加密融资 $2.92 亿,93% 流向支付和银行基建——拉美汇款平台 Félix 拿 $2 亿,代币化存款网络 Cari 由七家美国银行联合注资,OpenReserve 揣着 OCC 牌照预批融完种子轮。牌照第一次成了种子轮的融资材料。
最讲仪式感的两件事反倒集体跳票。CLARITY 法案 9 月 15 日表决前,通过概率从 58% 跌到 20% 以下,七名民主党参议员卡着伦理条款不放。Anthropic 的公开版 S-1 从"8 月底"滑到"9 月底",OpenAI 的"9 月挂牌"没了下文。$2 万亿的故事,先过不了自己的时间表。
市场自己找了个新热源。Robinhood Chain 的 DEX 单日交易量 9 月 5 日冲到 $37 亿,单日费用 $375 万,超过 Ethereum 和 Base 之和。两个月前它还是条 meme 链,现在是代币化股票的主交易所。
UNI 90 天涨了 134%,收费开关按下六周,第一个业绩兑现周到了。借贷侧同样在换挡,Morpho 活跃借款 $50 亿创历史新高,逼近 Aave。泼冷水的是 Centrifuge,9 月 2 日的报告说真正接入 DeFi 组合的代币化资产只有 12%。上链的多了,上市场的还是少数。
机器那头在抢位置。Visa 的支付接进 OpenAI,agent 经用户授权在对话里直接下单,Visa 首席产品官把话说满:"这场变革比互联网和移动更深刻。"
Anthropic 走的是反方向,开源 Claude Commerce Agents 蓝图,agent 嵌进商户自有 App,支付方式留给商户自选。一个抢入口,一个站商户。同一周 x402 开始被挤水分:累计 1.65 亿笔、6.9 万活跃 agent,约一半交易量疑为测试流量。机器经济的第一次刷量审计。
华尔街已经去当验证人了,参议院还在数票。
关闭
更多
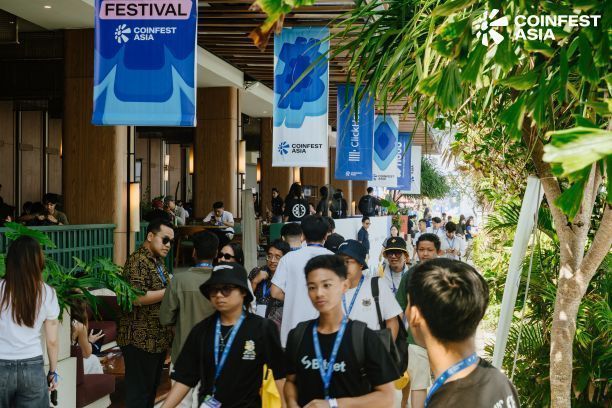 Coinfest Asia 2026 汇聚全球与印尼参与者共塑数字资产未来巴厘岛——Coinfest Asia,世界级加密盛会,于 2026 年 8 月 20 日至 21 日在巴厘岛美乐斯海滩区域的五家海滨俱乐部举行。此次盛会以节日的形式,汇聚了政策讨论、行业议题、商业交流与社区互动,吸引了来自 90 个国家的 10,000 名参与者。
Coinfest Asia 2026 在巴厘岛的与会者。照片来源:Coinfest Asia
自 2019 年首次举办以来,Coinfest Asia 已从一个加密社区聚会,发展成为亚洲数字资产行业的关键会议节点之一。
对于 Coinfest Asia 的主办方印尼加密网络(ICN)的创始人 Steven Suhadi 而言,这种增长不仅关乎规模扩大,更在于为整个数字资产生态系统的参与者创造独特的体验。
“行业会议已经很多了。但 Coinfest 采取了不同的方式:它是一个能让监管机构与行业参与者、投资者与创始人、以及全球公司与本土生态之间真正建立信任的地方。这种节日形式不只是为了美观,而是刻意设计来促成更深入的见解,打造一个让线上社区转化为真实世界关系的平台。” Steven 说道。
汇聚印尼与全球行业领袖
印尼投资部、众议院(DPR)及金融服务管理局(OJK)的代表出席 Coinfest Asia 2026。照片来源:Coinfest Asia。
多位印尼知名人士出席了活动,包括印尼众议院(DPR RI)第十一委员会主席 Mukhamad Misbakhun;投资与下游产业副部长兼 BKPM 副负责人 Todotua Pasaribu;金融服务管理局(OJK)金融科技创新、数字金融资产与加密资产监管首席执行官 Adi Budiarso;国家经济委员会(DEN)执行主任 Pantro Pander Silitonga;ICEx Group 首席执行官 Kai Hamza Pang;INDODAX 联合创始人兼首席执行官 William Sutanto;以及许多其他人士。
全球行业领袖也亲临现场,包括Nansen首席执行官亚历山大·斯瓦内维克、MEXC Ventures首席执行官乌古尔·乌西、BitGo亚太区董事总经理兼新加坡总裁洪安琪,以及Circle亚太区政策与监管策略总监王诚毅。币安联合创始人兼联席CEO何一以及Input Output创始人兼首席执行官查尔斯·霍斯金森也通过线上方式参与。
从稳定币到印度尼西亚的国际金融中心雄心
行业领袖和专家在2026年Coinfest Asia会议的一场讨论中探讨稳定币的未来。图片来源:Coinfest Asia。
监管、稳定币、资产代币化以及机构采用是2026年Coinfest Asia讨论的核心议题。这些讨论反映了数字资产与更广泛的金融领域之间日益紧密的联系。
在印度尼西亚,这些发展也与政府建设连接全球市场的金融中心的愿景相交汇。DEN执行董事潘特罗·潘德·西利通加介绍了印度尼西亚国际金融中心(IIFC)的愿景,预计该中心有潜力吸引约300–500万亿印尼盾(169–281亿美元)的投资。
“金融服务将成为核心,涵盖银行、保险到私募股权。我们也希望引入包括加密货币在内的新资产类别作为这一发展的一部分。让我们共同努力开发这个市场。”潘特罗说道。
从监管角度出发,印尼国会第十一委员会主席穆罕默德·米斯巴赫强调了为创新保留空间的重要性。他也看到了代币化在印度尼西亚应用于各种资产的潜力,包括矿业、房地产和基础设施。
“监管不能阻碍创新。我们绝不能让监管扼杀创新。”米斯巴赫表示。
与此同时,币安联合创始人兼联席CEO何一表示,行业的挑战正从证明区块链可行转向展示该技术如何大规模为社会带来切实利益。
“我们今天的挑战不再是证明区块链能够运作,而是展示这项技术能够真正大规模造福社会。”何一说道。
这一观点得到了Input Output创始人兼首席执行官查尔斯·霍斯金森的认同,他认为到2030年,Web3与传统金融系统将日益趋近。
“问题在于,我们如何将这两个世界融合?”霍斯金森说道。
据霍斯金森所言,稳定币发展、现实世界资产、监管、隐私以及人工智能将成为数字资产行业下一阶段的重要组成部分。他表示:‘这场革命远未结束。事实上,一切才刚刚开始。’
拓展业务与行业联系
Coinfest Asia 2026 设置了机构峰会,这是一个由ICEx、CACI及ICC支持的闭门定制论坛,这些机构分别代表数字资产交易、清算及托管基础设施。
此次峰会汇聚了监管机构、金融机构、科技公司及数字资产行业参与者,共同探讨战略议题并探索合作机遇。金融服务管理局(OJK)、印度尼西亚银行(BI)、Danantara Indonesia、印尼证券交易所、国家发展计划部(Bappenas)以及印尼工商会(KADIN)的代表与行业参与者一同出席,包括BRI、Superbank、Xendit、Tether、Coinbase、BitGo等众多机构。
Coinfest Asia 2026机构峰会上的监管机构、金融机构及数字资产行业参与者。图片来源:Coinfest Asia。
讨论内容涵盖资产代币化及稳定币在机构需求中的应用,包括‘代币化:哪些资产将在亚洲真正规模化?’以及‘亚洲稳定币:从加密货币结算到企业实际支付’等议题。
印度尼西亚国会第XI委员会主席穆罕默德·米斯巴赫恩表示,汇聚不同群体是Coinfest Asia的优势之一。
他表示:‘在Coinfest Asia,行业参与者、监管机构和投资者共聚一堂。在我看来,这种形式不仅有趣,未来还应持续加强和扩展。’
这一形式为监管机构与行业参与者创造了交流观点、理解跨部门需求并建立可持续关系的机会。
从产品开发到交易竞赛
Coinfest Asia 2026上由MEXC Ventures支持的Alpha Arena交易竞赛总决赛。图片来源:Coinfest Asia。
除了政策与机构讨论,Coinfest Asia还作为多项会前长期开展项目的终展舞台。
Protocol Camp第九期项目——由ShardLab与创意经济部(EKRAF)合作推出的开发者计划——在Coinfest Asia以最终演示会收官。六位印尼人才展示了他们开发的Web3与人工智能产品。
在市场方面,Alpha Arena 总决赛汇集了来自亚洲各地的交易员,参与一场总奖金池为 10 万美元的现场交易竞赛,并获得了 MEXC Ventures 的支持。
这两项活动共同凸显了 Coinfest Asia 更广泛的议程,其范围超越了政策与机构讨论,延伸至产品开发、人才和市场活动。
Coinfest Asia 2026 获得了来自数字资产、技术和金融领域多家公司的支持,包括 ICEx 集团(ICEx、CACI、ICC)、MEXC Ventures、INDODAX、CFX 等众多机构。
关于 Coinfest Asia
Coinfest Asia 自 2019 年起举办,由印度尼西亚加密网络(ICN)旗下的 Coinvestasi 组织。始于雅加达的一场小型加密社区聚会,如今已发展成为全球性的加密盛会,为社区和行业参与者提供了一个连接、协作并共同推动亚洲乃至全球数字资产发展的平台。
 美国 Crypto Banking 体系专题研报(上篇):Circle 拿下银行牌照,Web3 公司为何集体走向 “银行化”?全景式拆解其牌照属性、获批背景、驱动因素、行业影响及未来趋势2026 年 7 月 10 日,Circle 正式获批美国国家信托银行牌照(National Trust Bank),成为全球首批正式进入美国联邦银行监管体系的稳定币发行机构之一。这不仅意味着 Circle 完成了由州级监管向联邦监管的合规升级,更标志着美国数字资产监管逻辑进入了重要转折点:由过去的限制性监管,逐步转向将 Web3 基础设施纳入联邦金融体系统一管理。[1] 在 GENIUS 法案正式建立支付稳定币联邦监管框架后,越来越多 Web3 公司开始主动申请国家信托银行牌照。对于稳定币发行机构而言,联邦牌照不仅能够满足支付稳定币发行人的合规要求,获得联邦优先权(Federal Preemption),降低跨州经营成本,还为未来申请接入美联储支付体系、构建自主清算能力提供了潜在制度基础。这些制度激励,共同推动了美国 Web3 行业由传统 Web3 企业向持牌金融基础设施的转型。[2]
与此同时,美国数字资产监管政策也正在发生深刻调整。经历了此前以限制银行服务 Web3 企业为特征的 “Crypto Debanking”(银行去 Web3 化)阶段后,美国逐步放弃推进官方中央银行数字货币(CBDC)的政策路径,转而选择通过支持受联邦监管的私人美元稳定币,将数字美元体系纳入传统金融监管框架,并借此巩固美元在全球数字金融和跨境支付体系中的竞争优势。[3] 然而,这一制度重构并非毫无争议。传统银行业普遍认为,Web3 企业成为国家信托银行后,在享有联邦银行地位及相关制度优势的同时,并未承担商业银行相应的资本监管、存款保险及社区再投资义务,可能形成监管套利并增加金融体系风险。[4] 此外,Web3 机构未来能否获得美联储支付体系准入、如何应对潜在司法挑战,以及《GENIUS 法案》配套规则如何最终落地,仍将持续影响美国 Crypto Banking(Web3 银行)体系的发展方向。因此,Circle 获批国家信托银行牌照,不仅是单一企业的重要合规事件,更是观察美国数字金融监管体系重构及 Web3 银行时代开启的重要窗口。
本研报将围绕 Circle 获批美国国家信托银行牌照这一事件展开分析,并试图回答六个核心问题:第一,Circle 获得的国家信托银行牌照究竟是什么,其法律定位为何不同于传统商业银行?第二,在《GENIUS Act》正式落地后,为什么越来越多 Web3 公司开始主动申请联邦银行牌照?第三,美国监管政策为何从此前的 Crypto Debanking(去银行化)逐步转向 Crypto Banking(银行化)?第四,这一变化将如何重塑美国稳定币、数字资产托管与支付基础设施的竞争格局?第五,传统银行业为何强烈反对 Web3 机构获得国家信托银行牌照,其法律争议主要体现在哪些方面?第六,Circle 获牌是否意味着美国正在构建一个由稳定币发行机构、数字资产托管机构与传统银行共同组成的新一代 Crypto Banking 体系?
作者:Alexie,外捕研究(Web3Caff Research)研究员
封面:Photo by Andrew Kliatskyi on Unsplash,Typography by 外捕研究(Web3Caff Research)
字数:全文共计 20000+ 字
说明:由于篇幅原因,本份研报分为上下两篇发表,本篇为上篇(包含章节:第一章:事件背景与牌照属性、第二章:Web3 机构申请联邦牌照的驱动因素),剩下章节(第三章:美国 Web3 金融政策的演变、第四章:Web3 行业的联邦牌照申请趋势、第五章:传统银行业的反应与潜在法律风险、第六章:市场影响与未来关注指标)将在下篇更新完结
目录
第一章:事件背景与牌照属性
事件背景:Circle 获批国家信托银行牌照
获批牌照属性:国家信托银行的业务权限
第二章:Web3 机构申请联邦牌照的驱动因素
监管要求:《GENIUS 法案》的合规框架
成本与运营优化:联邦优先权替代各州 MTL
结算独立性:直连美联储支付系统?
第三章:美国 Web3 金融政策的演变
“受控融合”
稳定币纳入联邦金融体系的宏观目标
第四章:Web3 行业的联邦牌照申请趋势
大规模的联邦牌照申请潮
联邦与州级持牌机构的市场分化
第五章:传统银行业的反应与潜在法律风险
传统银行业对审批 Web3 信托银行的批评与担忧
牌照落地后的不确定性
第六章:市场影响与未来关注指标
稳定币发行方变动与市场集中化趋势
关键时间节点与后续跟踪
要点结构图
参考文献
合规提示以下内容所讨论的 Circle 国家信托银行牌照、稳定币监管以及美国 Crypto Banking 体系,仅用于介绍美国数字金融监管政策及市场发展趋势,不构成任何投资建议、法律意见或金融服务建议。稳定币属于数字资产(Digital Assets),其发行、流通、托管及相关业务在不同国家和地区受到不同程度的法律监管。在中国大陆,虚拟货币相关交易撮合、代币融资及部分数字资产业务可能涉及非法金融活动,读者应严格遵守所在地适用法律法规(中国大陆读者强烈建议阅读《中国大陆涉及区块链与虚拟货币相关法律法规整理及重点提要》)。本研报旨在分析美国金融监管体系如何将数字资产逐步纳入传统金融基础设施,并探讨相关制度安排对于全球数字金融发展的影响,不应被理解为对任何数字资产、稳定币或相关商业模式的价值判断或投资建议。
第一章:事件背景与牌照属性
Circle 获批国家信托银行牌照反映出美国 Web3 监管体系正在发生深刻调整。要理解这一事件的真正意义,首先需要厘清国家信托银行的法律定位、Circle 此次获批的具体内容,以及该牌照为何被视为连接 Web3 行业与联邦金融体系的重要制度安排。
事件背景:Circle 获批国家信托银行牌照
2026 年 7 月 10 日,Circle 旗下实体 First National Digital Currency Bank 获得美国货币监理署(Office of the Comptroller of the Currency,简称 OCC)的无条件最终批准,正式成立国家信托银行,并命名为 Circle National Trust [1]。这是美国首次允许全球头部稳定币发行机构以国家信托银行的形式正式进入联邦银行监管体系,标志着 Circle 完成了由州级监管向联邦监管的制度升级,也意味着 USDC 及其底层数字资产托管基础设施开始被纳入统一的联邦银行监管框架。
回顾整个审批过程,Circle 于 2025 年 6 月 30 日正式向 OCC 提交成立国家信托银行的申请 [5],并于同年 12 月 12 日获得有条件批准(Conditional Approval)。其中,“有条件” 指的是美国货币监理署(OCC)仅授予了初步的筹建许可(Preliminary Conditional Approval),Circle 必须在正式开业前满足一系列严格的开业前要求(Pre-opening Requirements)和强制性的监管指标,之后才能获得最终的正式营业牌照。此后,Circle 陆续完成了 OCC 要求的最低资本金、公司治理、风险管理、内部控制、独立审计等一系列开业前置条件,并最终于 2026 年 7 月获得无条件正式批准。
市场普遍认为,此次获批不仅进一步巩固了 Circle 在稳定币市场的合规优势,也意味着其未来有望向机构托管、储备金管理及支付基础设施等更高价值业务持续拓展,因此被视为 Circle 长期竞争力的重要里程碑。
更重要的是,此次审批的意义已经超越了一家企业获得银行牌照本身,更是反映出美国 Web3 监管体系正在发生结构性变化。过去,稳定币发行机构主要依赖各州货币传输许可证(Money Transmitter License,简称 MTL)或州级信托牌照(如纽约州 BitLicense)开展业务,不仅需要分别满足各州不同的监管要求,也长期面临跨州经营成本高、监管标准碎片化等问题。随着 Circle 获得 OCC 颁发的国家信托银行牌照,其核心托管业务开始被纳入统一的联邦监管框架,意味着稳定币基础设施正逐步摆脱州级分散监管模式,向全国统一的联邦监管体系过渡。
此外,Circle 此次获批并不意味着其成为一家传统意义上的商业银行,而是首次以联邦持牌金融机构的身份参与美国数字金融基础设施建设。从依赖州级牌照开展业务,到进入统一的联邦银行监管体系,这不仅重塑了 Circle 自身的合规架构,也标志着美国 Crypto Banking 体系开始进入新的发展阶段,并为后续更多 Web3 机构申请联邦牌照奠定了制度基础。
获批牌照属性:国家信托银行的业务权限
Circle 最终选择申请国家信托银行(National Trust Bank),而非传统意义上的全服务商业银行(Full-Service National Bank),并非因为业务规模或经营能力的限制,而是源于国家信托银行这一特殊牌照在法律定位、监管要求及商业模式上的制度优势。对于以稳定币发行、数字资产托管和支付清算为核心业务的 Web3 机构而言,国家信托银行能够在维持联邦监管资质的同时,最大程度保留数字资产行业轻资产、高效率的发展模式,因此逐渐成为当前美国 Web3 机构申请联邦牌照的主要路径。
根据《国家银行法》(National Bank Act)第 27(a) 条及相关规定,国家信托银行属于一种特殊目的银行(Special Purpose National Bank),其法定业务范围主要限于信托、受托管理及相关资产托管业务 [7]。与传统商业银行不同,国家信托银行并不承担传统金融体系中信用中介(Financial Intermediary)的角色。法律明确禁止其吸收公众日常零售存款(Demand Deposits),也不得利用客户资金从事商业贷款或其他信用创造活动 [8]。换言之,国家信托银行的核心功能并非 “经营资金”,而是 “管理资产”。它主要以受托人(Trustee)或托管人(Custodian)的身份,为客户安全持有和管理资产,并依据法律或合同约定履行保管、清算、结算及受托管理等职责,而不是像传统商业银行那样,通过吸收存款、发放贷款赚取存贷利差。因此,其商业逻辑更加接近数字资产时代的基础设施服务提供者(Infrastructure Provider),而非传统意义上的存贷银行。
正是这种 “不吸储、不放贷” 的法律定位,使国家信托银行成为 Web3 行业最具吸引力的联邦牌照之一。从监管结构来看,由于国家信托银行并未同时具备商业银行 “吸收存款+发放贷款” 两项核心业务,因此通常不会触发《银行控股公司法》(Bank Holding Company Act,简称 BHCA)关于银行控股公司的认定标准。这意味着其母公司无需接受美联储(Federal Reserve)的并表监管(Consolidated Supervision),即无需将整个集团作为统一银行控股集团接受资本充足率、风险管理、关联交易及流动性等综合审慎监管,商业企业亦可以依法持有国家信托银行的控制权 [9]。
与此同时,国家信托银行还能够免除传统商业银行所承担的一系列监管义务。例如,其无需向联邦存款保险公司(FDIC)缴纳存款保险费,也无需履行《社区再投资法案》(Community Reinvestment Act,CRA)要求银行向特定社区提供信贷支持等法定义务。这些制度安排反映出国家信托银行并不被视为承担社会信用创造职能的传统商业银行,而是定位于承担资产保管、信托管理和金融基础设施服务等专业功能的特殊金融机构。从制度设计来看,这种监管安排实际上形成了一种较为平衡的监管模式。一方面,国家信托银行必须接受 OCC 持续监管,在资本充足、风险管理、内部控制、反洗钱(AML)、消费者保护等方面达到联邦银行标准,因此能够获得联邦监管所带来的高度信誉和市场认可;另一方面,由于其不承担吸收公众存款和信用扩张等高风险业务,也无需承担传统商业银行对应的资本成本和监管负担。这使 Web3 机构能够在保持创新效率的同时,获得进入联邦金融体系所需的制度基础。
对于 Circle 而言,这正是国家信托银行最大的战略价值所在。相比直接申请全服务商业银行牌照,其既能够获得联邦层面的合规背书和联邦优先权(Federal Preemption),又能够避免传统商业银行复杂且成本高昂的资本监管体系,在数字资产托管、稳定币储备管理及未来支付基础设施建设之间取得制度上的平衡。我们可以看出,国家信托银行并不是商业银行的 “缩水版”,而是一种更加符合数字资产行业业务特征的专业化银行形态,也是美国监管机构近年来推动 Crypto Banking 发展的重要制度创新。
在具体业务规划方面,Circle 此次获批的国家信托银行并不会立即承担 USDC 全部业务。根据其向 OCC 提交的申请材料,开业初期的主要职能仍限于为 Circle 及其关联公司提供数字资产受托托管服务。目前,USDC 的实际发行主体仍将继续依赖州级持牌实体开展业务,而 USDC 储备资产管理(Reserve Management)以及面向外部机构客户(如商业银行、Web3 平台、清算机构及衍生品交易机构)的托管服务,则被列为未来逐步推进的业务规划,并未随着牌照获批同步启动 [8]。
这意味着,Circle 国家信托银行现阶段更接近于集团内部数字资产基础设施平台,其主要职责是建立符合联邦监管要求的托管和合规体系,而非立即开展大规模商业化运营。随着监管机构对其风险管理、资本充足及运营能力持续验证,未来其业务范围有望逐步扩展至稳定币储备管理、机构级数字资产托管以及支付清算等更高价值领域。
第二章:Web3 机构申请联邦牌照的驱动因素
Web3 机构申请联邦金融类牌照已经成为了一种趋势,因此,一个更值得关注的问题是:为什么不仅是 Circle,而是越来越多的 Web3 机构几乎在同一时期选择申请联邦银行牌照?
通过观察,我们发现这一现象是美国稳定币监管框架重构后的制度性结果。一方面,GENIUS 法案首次为支付稳定币建立统一的联邦监管体系,大幅提高了稳定币发行的合规门槛;另一方面,联邦牌照所带来的全国统一经营资格、联邦优先权以及未来接入美国底层支付体系的可能性,也使其逐渐成为 Web3 机构参与下一阶段数字金融竞争的重要基础设施。因此,理解 Web3 机构集体 “银行化”(Banking)的真正原因,需要从监管制度、运营成本以及金融基础设施三个层面进行分析。
监管要求:《GENIUS 法案》的合规框架
推动这一轮 Web3 机构的 “牌照竞赛” 发生的,是 GENIUS 法案的正式出台。2025 年 7 月 18 日,美国正式签署 GENIUS 法案,建立了美国历史上首个专门针对支付稳定币(Payment Stablecoins)的联邦监管框架,并首次以联邦立法的形式明确规定,只有获得批准的支付稳定币发行人(Permitted Payment Stablecoin Issuer,简称 PPSI)才有资格在美国合法发行支付稳定币。
相比此前长期依赖州级监管和行政指导意见的监管模式,GENIUS 法案最大的变化,在于其首次建立了覆盖全国的统一准入制度。稳定币发行不再只是企业的商业选择,而是成为了一项受到联邦法律直接规制的持牌金融业务。这意味着,对于任何希望继续在美国市场发行支付稳定币的机构而言,获得符合联邦标准的发行资格,已经从竞争优势逐渐转变为进入市场的基本前提。
根据《GENIUS 法案》的规定,成为 PPSI 主要存在三种路径:一是作为受保存款机构(Insured Depository Institution)的子公司发行稳定币;二是获得美国货币监理署(OCC)批准,成为联邦合格非银行发行人(Federal Qualified Nonbank Issuer),国家信托银行正属于这一类型;三是取得州级监管机构批准,并满足《GENIUS 法案》规定的联邦最低标准,成为州级合格发行人 [10]。
从制度设计来看,这三种路径分别对应美国长期存在的三种金融监管模式:传统商业银行体系、联邦非银行金融机构体系以及州级金融监管体系。然而,对于业务规模较大、客户覆盖全国甚至全球的头部 Web3 机构而言,直接申请国家信托银行牌照无疑具有更高的制度确定性。一方面,其能够接受 OCC 直接监管,避免未来州级监管标准变化带来的不确定性;另一方面,也能够获得联邦牌照所带来的品牌信誉、机构认可及后续业务拓展优势。因此,对于 Circle、Ripple、BitGo 等大型 Web3 机构而言,申请国家信托银行牌照并不仅仅是满足《GENIUS 法案》的最低合规要求,更是一项具有长期战略意义的制度选择。
由此可见,GENIUS 法案实际上重新划定了稳定币行业的竞争规则。未来,稳定币发行机构之间竞争的重点将不再是谁能够提供更高收益率,而是谁能够建立更加稳健的储备管理体系、更完善的合规能力以及更高效的支付基础设施。稳定币发行机构也因此开始由传统意义上的互联网金融企业,逐步转变为承担支付、清算和储备管理等公共金融基础设施职能的持牌金融机构。
更重要的是,《GENIUS 法案》并不仅仅提出了一套监管标准,还设定了明确的市场准入时间表。法案规定,自法律生效后三年过渡期结束(即 2028 年 7 月)起,任何未取得 PPSI 资格的机构继续在美国发行支付稳定币,将被视为违法行为;与此同时,美国境内的 Web3 平台、数字资产服务提供商及相关金融机构,也不得继续向美国用户提供或销售未经授权的稳定币。对于 Circle 等头部 Web3 机构而言,尽早取得联邦监管资格,不仅能够确保未来继续合法发行稳定币,更能够提前建立竞争壁垒,占据未来数字金融基础设施的核心位置。
成本与运营优化:联邦优先权替代各州 MTL
如果说《GENIUS 法案》推动 Web3 机构必须进入持牌经营时代,那么联邦牌照所带来的运营效率提升和合规优化,则进一步解释了为何越来越多的头部机构主动选择申请国家信托银行牌照,而非继续依赖州级监管体系。
长期以来,美国支付服务和 Web3 行业实行典型的州级分散监管模式。对于希望在全美范围内开展稳定币发行、Web3 资产托管以及法定货币兑换等业务的 Web3 公司而言,通常需要分别向各州申请并持续维护货币传输许可证(Money Transmitter License,简称 MTL)或特定州信托牌照(如纽约州 BitLicense)。由于各州在资本要求、保证金制度、信息披露、反洗钱(AML)以及消费者保护等方面均制定了不同的监管标准,企业不仅需要分别完成申请程序,还必须长期应对各州持续性的合规检查和监管更新。
这种高度碎片化的监管体系,大幅提高了全国性经营的制度成本。据行业研究显示,申请单个州的 MTL 通常需要投入约 5 万至 20 万美元,而一家业务覆盖全美的 Web3 公司,为持续维持 50 多个州的 MTL 体系,每年在保证金、法律服务、合规团队、审计及持续监管等方面投入的综合成本预计可高达 500 万至 1500 万美元 [11]。更重要的是,不同州监管要求之间缺乏统一标准,企业在推出新产品或拓展新业务时,往往需要逐州完成审批程序,不仅增加了时间成本,也削弱了业务扩张的灵活性。这一制度安排实际上是美国传统金融监管 “双重银行体系”(Dual Banking System)的延续。虽然州级监管有助于保留地方监管自主权,但对于业务天然具有跨州属性的稳定币和数字资产服务而言,多头监管所带来的重复审批和合规摩擦,已经逐渐成为行业发展的约束。
国家信托银行牌照的核心价值在于通过联邦优先权(Federal Preemption)结束这一碎片化监管格局。根据《国家银行法》(National Bank Act),国家银行依法享有在全国范围内开展授权业务的资格,对于任何 “阻止或显著干扰” 国家银行依法行使联邦授权权力的州法律,联邦法律具有优先适用效力 [12]。近年来,OCC 进一步通过解释性意见确认,这一联邦优先权原则同样适用于获批的 Web3 资产国家信托银行。因此,取得国家信托银行牌照后,相关机构通常无需再分别申请绝大多数州的货币传输许可证,而可以依据统一的联邦监管标准在全国范围内开展获准业务 [13]。简单来说,联邦优先权不仅意味着监管层级的变化,更意味着合规模式发生了根本转变。过去,企业需要同时满足多个州各不相同的监管要求;而获得联邦牌照后,则主要接受 OCC 统一监管,在全国范围内适用一致的监管标准。这会降低 Web3 企业的重复合规成本,也将提升企业跨州经营和产品创新的效率。
对于 Web3 机构而言,联邦牌照因此更像是一项基础设施投资,而非单纯的行政许可。虽然申请国家信托银行牌照本身仍需投入大量资源——行业普遍预计,整个申请周期通常持续 18 至 36 个月,在法律咨询、监管沟通、资本准备、信息技术改造及内部合规体系建设等方面的投入可能达到 500 万至 2000 万美元 [11]——但这些成本更多属于一次性的制度投入,而州级 MTL 体系所带来的则是长期、持续且不断累积的运营成本。此外,联邦牌照本身还具有较强的市场信誉和机构认可度,有助于企业与商业银行、支付机构及大型金融机构建立合作关系,进一步降低交易成本并拓展机构业务。
结算独立性:直连美联储支付系统?
摆脱对传统商业银行的依赖、建立自主的底层清结算能力是 Web3 机构申请国家信托银行牌照更深层次的战略目标。对于稳定币发行机构而言,真正决定其能否成为金融基础设施的,并不仅仅是发行稳定币的资格,而是是否能够直接参与法定货币的清算与支付体系。
长期以来,绝大多数 Web3 机构并不具备直接接入美国国家支付基础设施的资格。稳定币发行、法币申购赎回以及储备资金管理等核心业务,均需依赖商业银行作为中介完成。稳定币储备资产通常存放于合作银行账户中,客户资金划转则需要通过银行接入 Fedwire、FedACH 等支付系统进行清算。其中,Fedwire 是美联储运营的实时全额支付系统(Real-Time Gross Settlement,简称 RTGS),主要用于大额资金即时结算;FedACH 则是美联储运营的自动清算系统(Automated Clearing House),主要处理工资发放、账单支付等批量、小额电子支付。这意味着,Web3 机构虽然承担着数字资产发行和支付功能,但其底层资金流转始终依附于传统银行体系,难以真正实现独立运营 [14]。这种模式在平稳时期能够正常运转,但同时也带来了明显的第三方风险。一旦合作银行发生流动性危机、监管事件或经营中断,稳定币发行机构自身并无法直接控制底层储备资金,其支付能力和市场信用也可能受到连锁影响。2023 年 3 月硅谷银行(Silicon Valley Bank,SVB)事件便充分暴露了这一制度脆弱性。当时,Circle 约 33 亿美元 USDC 储备资金存放于 SVB,随着银行被监管机构接管,这部分资产一度无法正常调拨,引发市场对 USDC 兑付能力的担忧,USDC 价格也因此短暂脱离 1 美元锚定。虽然事件最终得到妥善解决,但也充分说明,在稳定币体系中,合作银行本身已经成为影响稳定币安全的重要风险来源。
正因如此,越来越多的 Web3 机构开始寻求建立更加独立的清算体系,而国家信托银行牌照则为这一目标提供了制度上的可能。根据《联邦储备法》(Federal Reserve Act)及相关监管规定,获得联邦银行牌照的金融机构,在法律上具备向美联储申请账户并接入联邦支付体系的资格 [15]。对于国家信托银行而言,这意味着其未来有机会申请开立美联储主账户(Master Account)——即金融机构在美联储持有的结算账户,可直接持有央行准备金,并直接接入 Fedwire、FedACH 等联邦支付基础设施 [16]。但是,主账户是否能够被批准仍属于美联储的独立审查事项,需要综合考量申请机构的风险管理能力、资本状况、业务模式及金融稳定影响等因素。因此,国家信托银行牌照更多提供的是一种法律上的申请资格,而非直接赋予接入美联储支付体系的权利。这也是当前 Circle、Ripple 等机构未来仍需面对的重要监管议题。
尽管如此,仅获得申请资格本身,已经具有重要的制度意义。一旦未来成功接入 Fedwire、FedACH 或 FedNow 等美联储支付系统,Web3 机构将能够直接在中央银行支付网络内完成法定货币的清算与结算,无需再依赖传统商业银行作为中间代理。据市场研究测算,直接接入美联储支付体系后,法定货币与数字资产之间的转换成本有望降低约 60% 至 85%,传统需要数小时甚至数天完成的跨境资金结算,也有望进一步缩短 [11]。
与此同时,美联储近年来讨论的新型支付账户(Payment Account)方案,也为国家信托银行提供了另一种更符合其业务特征的接入路径。与传统 Master Account 相比,Payment Account 主要面向从事支付结算业务但不吸收公众存款的新型金融机构设计,不支付账户余额利息,也不提供贴现窗口等中央银行信贷支持,并可能对账户余额设置一定上限(例如 5 亿美元或机构资产规模的 10%)。相应地,其审批流程也有望较传统 Master Account 进一步简化,部分讨论方案提出审批时间可控制在 90 天以内 [16]。如果未来正式落地,这一制度设计将更加契合国家信托银行 “不吸储、不放贷、专注支付和托管” 的业务定位,为 Web3 机构接入联邦支付基础设施提供更加现实的路径。
从更宏观的角度来看,支付体系的竞争,本质上是金融基础设施控制权的竞争。对于稳定币发行机构而言,只有能够直接参与法定货币清算体系,才能真正摆脱传统商业银行的中介约束。因此,国家信托银行牌照的价值并不仅限于获得一张联邦金融牌照,更重要的是为未来建立自主、安全、高效的底层清结算体系创造了制度可能。
参考文献
[1] Circle Receives Final OCC Approval to Establish National Trust Bank
[2] The GENIUS Act Explained: How US Stablecoin Law Reshapes Digital Payments – Spark
[3] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead
[4] National Trust Bank Charters – ICBA.org
[5] APPLICATION to the OFFICE OF THE COMPTROLLER OF THE CURRENCY to organize FIRST NATIONAL DIGITAL CURRENCY BANK, N.A. June 30, 202
[6] Circle gets OCC’s full trust bank charter nod – Banking Dive
[7] Charters | Comptroller’s Licensing Manual | OCC.gov
[8] Circle gets permission to open a US bank but cannot take ordinary deposits or make loans
[9] What’s in a Charter? – Bank Policy Institute
[10] The GENIUS Act: A New Pathway for Stablecoin Issuance | Willkie Farr & Gallagher LLP
[11] Crypto National Trust Bank Charter Market Research Report 2034
[12] OCC Confirms National Bank Act Preempts State Money Transmitter Licensing for Fidelity Digital Assets | Financial Services Blog
[13] OCC Clarifies NBA Preemption: State Money Transmitter Licenses Not Required for National Banks – Cooley Finsights
[14] Stablecoin Disintermediation – Federal Reserve Bank of New York
[15] Foris DAX National Trust Bank Charter Application (2025-Charter-343659) – Bank Policy Institute
[16] CahillNXT Alert – U.S. Bank Regulators Accelerate Integration of Crypto Assets into the Banking System – Cahill Gordon & Reindel LLP
[17] Debanking Report – House Committee on Financial Services
[18] Why the US Turned Away From a Digital Dollar and Backed Regulated Stablecoins Instead
[19] Key takeaways from the White House digital assets report, a strategic framework for U.S. digital asset policy – A&O Shearman
[20] Stablecoins and the Demand for Dollars – Federal Reserve Bank of Richmond
[21] Insight Into World Economic Trends: Stablecoins and the U.S. Dollar’s Hegemony | Takahide Kiuchi’s View
[22] Eleven Crypto Firms, Eighty-Three Days: Inside the Race for a Federal Banking License
[23] Ripple, Coinbase, and Circle Bank Charters at Risk as ABA Demands OCC Slowdown
[24] Policy Brief: The OCC Has Violated Four Federal Statutes by Allowing National Trust Banks to Engage in Crypto-Related Nonfiduciary Activities, including the Issuance of Stablecoins
[25] Circle Wins Final OCC Approval for a National Trust Bank – FinanceX Magazine
[26] Payward National Trust Company Charter Application (2026-Charter-345935) – Bank Policy Institute
[27] Built on Fault Lines: Four Sources of Instability in Stablecoins
[28] The Quiet Flippening: USDC Is Beating Tether Where Volume Lives – Crypto News
[29] Securing Digital Dollar Dominance: A Comprehensive Framework for Stablecoin Regulation and Innovation – SEC.gov
[30] Federal Register/Vol. 91, No. 40/Monday, March 2, 2026/Proposed Rules – GovInfo
免责声明: 本报告或内容(以下统称为报告)由外捕研究(Web3Caff Research)编写,所含信息仅供参考,不构成任何预测或投资建议、提议或要约,投资者请勿依赖此类信息购买、出售任何证券、加密货币或采取任何投资策略。报告中使用的术语和表达的观点旨在帮助理解行业动向,促进 Web3 新经济领域包括区块链行业负责任发展,不应被解释为明确的法律观点或外捕研究(Web3Caff Research)的观点。报告中的看法仅反映作者截至所述日期的个人意见,与外捕研究(Web3Caff Research)立场无关,且可能随后续情况而变化。本报告中所含的信息和看法来自外捕研究(Web3Caff Research)认为可靠的专有和非专有来源,并不一定涵盖所有数据,亦不保证其准确性。因此,外捕研究(Web3Caff Research)不对其准确性和可靠性作任何形式的担保,也不承担以任何其他方式产生的错误和遗漏的责任(包括因疏忽而对任何人产生的责任)。本报告可能含有 “前瞻性” 信息,这类信息可能包括预测和预报,本文并不构成对任何预测的担保。是否依赖本报告所载信息完全由读者自行决定。本报告仅供参考,不构成购买或出售任何证券、加密货币或采取任何投资策略的投资建议、提议或要约,并请您严格遵守所在国家或地区的相关法律法规。
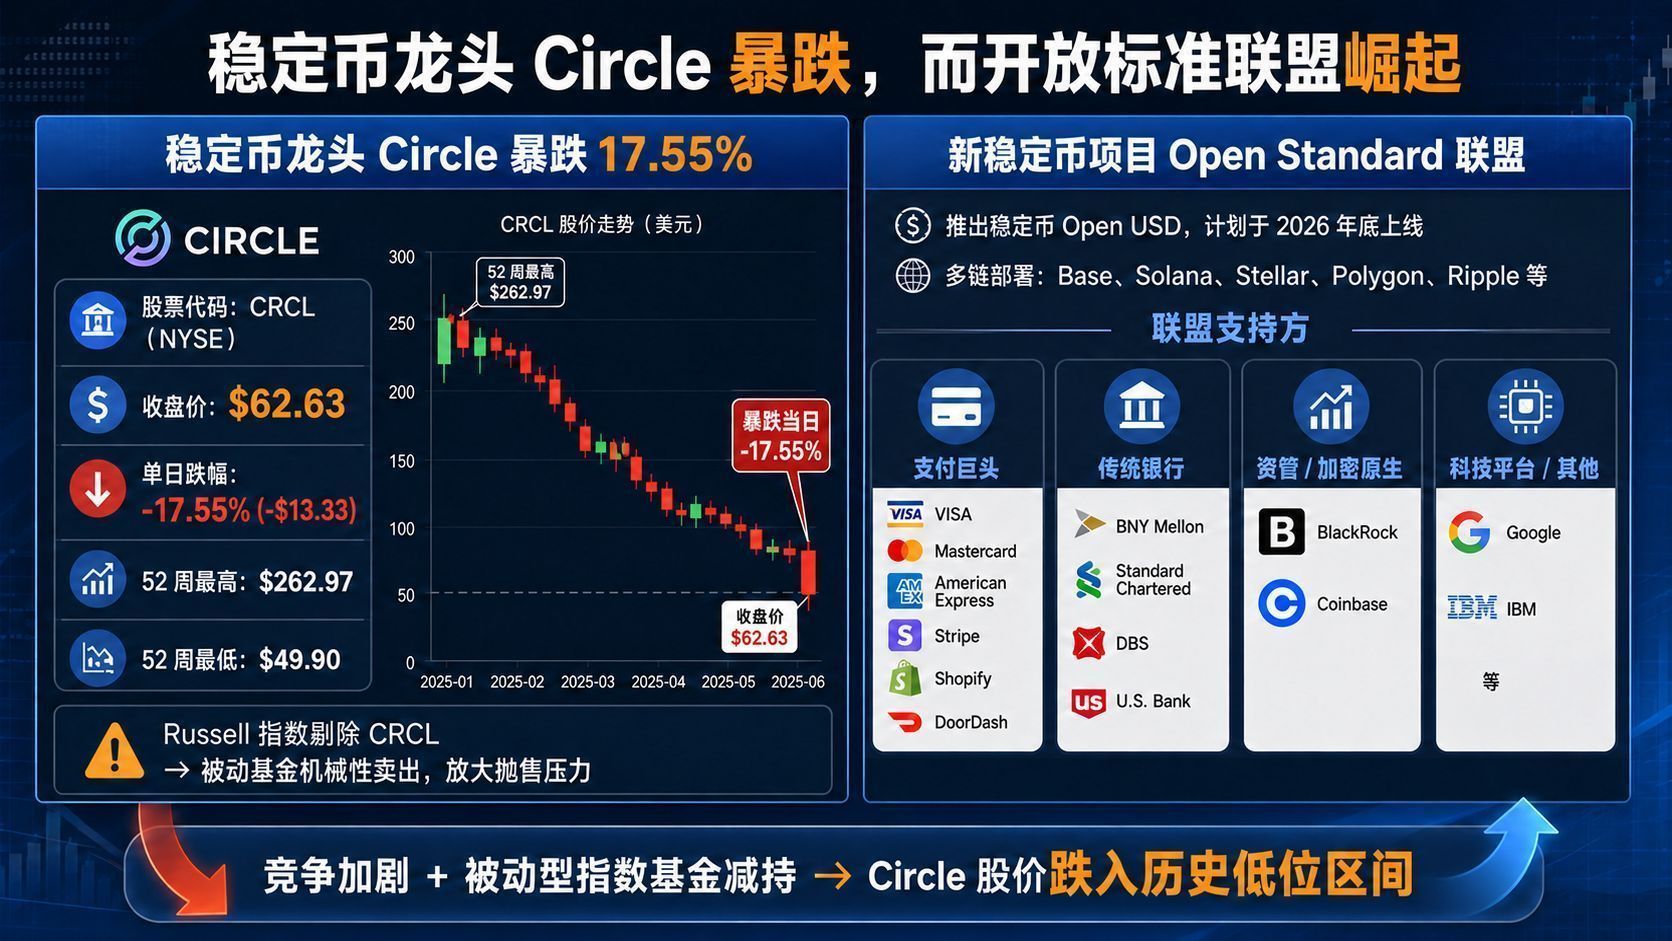 Open Standard 推出的 Open USD(OUSD),本质上是在稳定币赛道上重启“谁应该拿走储备收益、谁主导标准”的战争,也直接击中了 Circle 及 USDC 的商业命门。撰文:Gandalf,Techub News
导语:一枚新稳定币,引爆一场旧战局
在稳定币总供应量逼近 3000 亿美元、储备规模超过 2000 多亿美元的当下,哪怕只是微小的制度设计差异,都足以转化成数十亿美元的收入归属变化。
Open Standard 的新公司在这样一个时间点宣布推出 Open USD(OUSD),并且拉来了 Visa、Mastercard、BlackRock、Coinbase、Stripe 等超过 140 家机构站台,选择的不是“再造一个 USDC”,而是公开挑战现有稳定币的利润分配模式和治理结构。
消息公布当天,Circle Internet Group(NYSE: CRCL)股价应声下挫,单日跌幅在 15%–16% 区间,量价数据直接反映了资本市场对这枚新稳定币的“威力评估”。
这次暴跌,并不是一个孤立事件,而是稳态已久的稳定币格局上,长期累积的监管压力、竞争焦虑与估值泡沫,在 OUSD 这个新变量出现后集中释放的结果。
核心摘要:OUSD 的设计、目的与关键冲击点
为了更清晰地把握这次事件的结构,我们先压缩出几条核心要点。
OUSD 是由 Open Standard 牵头、140+ 家机构支持的美元挂钩稳定币,目标是“开放、共享收益的行业标准”,而不是某一家发行方的自有产品。
OUSD 在机制上几乎把现有商业模式的敏感点全部重写:零铸造/赎回费用、无交易量上限、储备收益向分销网络和生态伙伴共享、协作治理,而不是发行方独享利差。
首批网络选择了以高性能、低成本著称的 Solana,并计划在 2026 年晚些时候扩展至 Base、Polygon、Stellar 等多链环境,以支付与结算场景为核心落地方向。
Circle 股价暴跌的直接触发因素,是市场将 OUSD 视为“USDC 企业级用户”的正面竞争者,而 Circle 当前盈利模式高度依赖 USDC 储备利息与相关收益,竞争者共享储备收益的设计,对其估值模型形成结构性冲击。
对稳定币整体格局而言,OUSD 把矛头指向的不是某一个币种,而是“谁拿储备收益”这一核心权力,这会改变银行、支付机构和 Web3 协议在稳定币链条上的议价能力与利益分配。
一、OUSD 的背景:谁在推、为什么现在推?
1. Open Standard 的定位与联盟构成
根据多家媒体报道,Open Standard 是一个刻意设计为“中立、独立”的新实体,其使命不是做一家新的稳定币公司,而是设立一个开放标准和共同治理框架。
它背后的联盟阵容非常亮眼:传统支付巨头 Visa、Mastercard、American Express,资产管理巨头 BlackRock,主流交易平台 Coinbase,以及多家银行和金融科技公司,都在公开场合承诺将把 OUSD 整合进自己的支付与结算产品线。
这种组合有几个微妙的意味:
这些公司在很多业务维度互为竞争者,但在稳定币层面却选择“共用一枚币”,这说明它们更多把稳定币视为底层基础设施,而非各自独立的利润中心。
联盟中既有链上原生玩家(例如 Coinbase),也有传统金融与支付机构,这天然提升了 OUSD 在“合规化支付网络”中的可植入性和话语权。
推特和加密社区的讨论中,有不少评论把 Open Standard 视为“稳定币版的 SWIFT 标准组织”,而不是“另一个 Tether 或 Circle”。这种类比,正好契合它试图扮演的角色:统一接口、统一规则,然后让各个参与者在这个标准之上展开竞争。
2. 时间点的选择:监管压力与收益分配争议的交汇
稳定币的商业逻辑,一直有一个几乎所有人都默契“避谈”的真相:储备利息是最大的利润来源,而这部分收益,不管是 USDT 还是 USDC,长期以来基本都是由发行方独享,只向少数合作方分享极小比例。随着利率环境变化和稳定币储备规模暴涨,这个池子已经膨胀到数十亿美元级别。Stripe、Visa 等支付公司开始公开表达对这部分收益分配的不满——他们负责通道和用户,发行方负责资产与监管,却只有后者拿走绝大部分现金流。
与此同时,美国和国际层面的监管讨论,对“被动收益”的稳定币模式提出越来越明确的质疑。例如美国参议院的《CLARITY 法案》草案,曾提出禁止向稳定币持有者支付被动利息,直接冲击了 Circle 与 Coinbase 的部分收益分享模式。这种监管趋势逼迫行业去思考:在不向终端用户直接派息的前提下,储备收益应该如何分配,才既合规又公平?OUSD 的答案是:把收益沿着分销网络向机构和基础设施参与者倾斜,而不是集中在发行方资产负债表上。
某种程度上,这就是 OUSD 选择此刻推出的核心背景——行业内部对“收益归属”的长期矛盾,与外部监管对“利息激励”的公开限制,在 2026 年前后形成了一个“必须重写规则”的窗口期。
二、OUSD 的设计细节:它到底改了什么?
1. 零铸造/赎回费用与无规模上限
现有主流稳定币发行商,在铸造和赎回环节往往收取一定费用,或者通过最低门槛和流动性安排隐性收取成本,这对大额机构用户来说是实际的负担。
OUSD 宣称从第一天起就采用“零费用铸造和赎回”,并且不设置交易量上限,这在制度上为大型支付网络和银行级用户打开了“做稳定币的批发商”的空间:他们可以以极低成本进行大规模铸造和赎回,把稳定币整合到自己的清算和客户资金池中,而不会像以往那样被单一发行方“卡费率”。
很多机构交易员把这一条视为“对 USDC 企业通道的正面狙击”:
USDC 在过去几年的强势表现,很大程度上依赖与 Coinbase 等平台构建的“便捷铸造/赎回通道”,以及相对透明的资产支持结构。
OUSD 下调铸造/赎回的边际成本,使得其他交易所、支付公司甚至部分银行可以更平等地参与稳定币的一级市场,而不需要在商业条款上接受 USDC 的既有框架。
2. 储备收益共享:谁拿利息的钱?
在所有设计项里,最具争议也最具破坏性的,是 OUSD 坚持的“储备收益共享模式”。
根据分析报道,OUSD 的储备资产同样将以短期美国国债、现金和等价物为主,所产生的利息收入,将大比例分配给参与分销与基础设施建设的机构,例如支付网络、银行、钱包服务商等,而 Open Standard 本身只保留用于运营的极小比例,
这与 USDC、USDT 的传统模式形成鲜明对比:
维度
USDC(Circle)
USDT(Tether)
OUSD(Open Standard)
储备主要资产
短期美债、现金等价物
美债、商业票据等,结构调整中
与 USDC 类似的高安全性储备
储备收益归属
绝大部分归 Circle,部分与 Coinbase 等分享
主要归 Tether 及相关实体
大部分返还支付网络、银行、平台等生态参与方
面向终端用户利息
在合规压力下逐步收紧,被动收益模式受限
较少直接面向零售派息
不强调向持币者派息,而是奖励分销与基础设施
治理结构
单一公司主导,股东结构集中
高度集中、透明度饱受质疑
联盟协作治理,标准化规则主导
一些评论比较犀利地指出:
“OUSD 不是来抢用户的,而是来抢 USDC 股东的未来股息。”——这句话用一种股权视角点出了问题的本质:如果未来稳定币的储备收益被分散给 140 多家合作机构,那原本集中在 Circle 或 Tether 资产负债表上的利润池,将被“剥离”相当一部分。
这也是 Circle 股价暴跌背后的深层逻辑:长期以来,投资者基于 USDC 储备规模和利率环境,给其业务一个“类高股息金融股”的估值预期,而 OUSD 出现后,这个预期必须重写——稳定币不再是一个单一发行方的利润中心,而更像一个被诸多参与者联合“征税”的基础设施
3. 协作治理与开放标准
除了收益分配,另一个关键设计是治理方式。OUSD 并不是由 Open Standard 单方面制定全部规则,而是通过联盟成员的共同参与,形成协议层面和治理层面的双重协作结构。
这意味着:
新加入的银行或平台,不只是“接入一个第三方币”,而是有机会在治理层面对标准进行调整和演化;
倘若未来监管要求稳定币对某些风险(例如链上审计、钱包黑名单管理等)采取统一应对方案,联盟可以在标准层面作出整体响应,而不必由单一公司承担全部协调成本。
有开发者将 OUSD 的治理模式类比为“稳定币版的以太坊改进提案(EIP)流程”,即不同利益方都可以通过标准提案影响未来版本,这对传统以“发行方说了算”的模式构成了文化层面的冲击。
三、Circle 股价暴跌:一次叠加了多个旧问题的新冲击
1. 暴跌的直接导火索:OUSD 公告与企业用户竞争
多家媒体和资讯平台都提到,Circle 在 OUSD 消息公布当天股价跌幅约 15%–16%,市场普遍将其归因于投资者担心 OUSD 会“直接瞄准 USDC 的企业级用户”。
这些企业用户包括:
大型支付公司和电商平台,它们已经习惯在后台用 USDC 进行结算和跨境资金调度;
加密交易所和托管机构,它们在对公业务和高频资金流中大量使用 USDC 作为美元替代品。
OUSD 提供零费铸造/赎回、收益共享和开放治理,在商业上等于是把“围绕 USDC 的护城河”打开了缺口:如果一家支付公司能通过 OUSD 直接拿到储备部分收益,它对继续使用 USDC 的动力就会明显下降。
从股价行为来看,CRCL 在 2026 年上半年已累计出现多次大幅回调:
3 月份因《CLARITY 法案》草案中“不允许向持有者支付被动收益”条款,股价单日暴跌逾 20%,市值蒸发数十亿美元。
4 月份因为分析师下调评级、与 Drift 协议相关的法律调查等综合因素,再次下跌约 10%。
多篇分析文章指出,CRCL 股价整体从 52 周高点接近 300 美元跌至不足百美元,背后是利率预期变化、竞争加剧以及对其盈利模式与估值的结构性担忧。
在这样的脆弱背景下,OUSD 的出现就像“一记补刀”:它没有制造新的风险点,而是把原本就存在的“收入依赖利息+竞争加剧+监管不确定”三大问题,通过一个更激进的收益共享模式放大出来。
2. 资本市场视角:稳定币不再是“躺赢业务”
过去两年里,很多针对 Circle 的研究报告都强调一个共同点:USDC 储备利息几乎构成了公司收入的绝对大头,利率上行阶段甚至被视为“绑定美债收益的高成长股”。然而随着市场预期利率逐步走向下行,监管草案限制被动收益模式,再叠加 OUSD 共享收益的冲击,投资者不得不重新评价:
Circle 是否还能像以往那样把绝大部分储备利息转化为股东利润?
在一个收益被迫向生态伙伴分散、利率环境又不再高企的世界里,稳定币发行商还能保留多少盈利弹性?
稳定币行业可能正在从“高毛利金融产品”转型为“低毛利、规模驱动的基础设施服务”,估值逻辑更接近于支付网络和云计算平台,而不是传统意义上的高息金融股。从这个视角看,Circle 股价暴跌其实是整个行业估值重定价的一部分,只是 OUSD 的推出,成为了触发这次集中下修的契机。
四、OUSD 对 USDC、USDT 的结构性影响
1. 对 USDC:从“第二大稳定币”到“联盟模式的试金石”
USDC 一直在合规透明度方面被视为与 USDT 对立的“白马股”:
其储备构成更偏向高安全性的美国国债和现金等价物,披露频率较高;
与 Coinbase、传统金融机构的合作,使其在美国监管环境下拥有相对更强的话语权。
然而,USDC 的商业模式核心还是集中在 Circle 资产负债表上的储备利息,这一点恰恰被 OUSD 公开挑战:如果联盟模式证明可以在监管允许的范围内分享储备收益,USDC 的“收益不共享”就会在商业竞争和舆论上同时陷入被动。
推特上已经出现一些呼声,要求 USDC 考虑类似 OUSD 的收益共享或治理开放改革,以避免在企业级用户层面被新标准蚕食。这类观点认为:
如果 USDC 继续坚持集中收益模式,它在与拥有 140+ 机构加持的 OUSD 竞争时,很难在商业条款方面保持吸引力;
如果 USDC 选择部分共享收益,它又必须接受来自股东和投资者的利润预期下调,与当前估值水平拉开更大的偏差。
换句话说,OUSD 的出现,把 USDC 在“收益分配 vs 市场份额”的权衡问题摆在了台前,迫使其在短期内难以继续享受两者兼得的红利。
2. 对 USDT:审计与透明度竞争加剧,但收益模式仍具弹性
USDT 在市值份额上依然是老大,占据稳定币总供应量的大约 60% 左右,但其长年被诟病的是透明度与审计问题。近年来,Tether 已经开始推进更全面的审计披露,试图弥补在“合规形象”上的短板,以应对 USDC 等竞争者。OUSD 的出现,在透明度与治理结构上更接近 USDC——联盟治理、标准公开——这意味着在“安全感”和“监管友好度”的竞争中,USDT 可能面临两侧挤压:
一侧是老对手 USDC,继续在审计与合规上强调优势;
另一侧则是 OUSD,用更开放的商业模式抢占机构渠道和支付网络入口。
然而,USDT 与 USDC 最大的差异在于其业务结构和利润路径更加分散,其发行方并没有被高度金融化地绑定在某一个上市公司股价上,这在短期内反而给了它更大的灵活度,可以通过费用、市值管理和产品组合调整,来应对 OUSD 的竞争:
如果 OUSD 成功蚕食的是 USDC 的机构与企业用户,而不是零售用户,那么 USDT 在散户与交易场景中的主导地位短期内未必会受到决定性冲击。
但从长期看,透明度与标准化势必会成为监管对稳定币的硬性要求,USDT 要么主动向类似 OUSD 的开放模式靠拢,要么接受在某些市场被边缘化的结果。
五、OUSD 对稳定币行业与金融架构的更大影响
1. 从“产品竞争”到“标准之争”
稳定币这几年的竞争,更像是产品层面的市场份额争夺:USDT vs USDC,在不同交易所和 DeFi 协议上争夺主导计价单位。
OUSD 把竞争维度从“谁的币更大”提升到“谁掌握行业标准”,含义非常不同:
如果 OUSD 真能成为跨银行、跨支付公司、跨链网络共同认可的统一稳定币标准,那么所有参与方在对接稳定币支付时不再需要在 USDT 与 USDC 之间做选择,而是默认选择一个“中立标准”的实现。
这将极大降低稳定币在传统金融中的整合成本,把它真正变成类似“ISO 20022”那样的通用金融消息与结算基础设施,而不是某一家公司的专有产品。
这种标准化趋势对整个行业的影响是深远的:
发行方角色被弱化,转而成为合规与储备管理的“后台”;
网络效应从“币本身”转移到“围绕标准构建的生态”,包括支付网络、银行基础设施和 Web3 协议;
监管机构更容易对一个统一标准进行框架监管,而不是针对每一家稳定币公司逐一定制规则。
2. 银行与支付网络的重新定位:从渠道到利润中心
在过去的稳定币结构中,银行和支付公司往往扮演的是“通道角色”:
银行负责托管储备资产和资金进出;
支付公司负责把稳定币整合到用户界面和结算流程中。
OUSD 的收益共享模式,将这两类参与者提升到“利润中心”:他们不仅是通道提供者,也是储备收益的直接受益者,这从根本上改变了稳定币在传统金融机构心中的地位。这会触发几个连锁效应:
更多银行可能愿意正面拥抱稳定币,并在自己的产品线中主动推动 OUSD 接入,而不是消极配合 USDC 或 USDT 的托管要求;
支付公司会把稳定币视为新增收入渠道,而不是纯粹的“成本中性技术改造”,这会提升其在内部预算与战略规划中的优先级。
在推特上,有支付行业分析师预计,如果 OUSD 模式大规模落地,稳定币整合将从“附加功能”转向“独立收入通道”,中短期内可能重构一部分支付公司的盈利结构。
3. 对监管与货币政策讨论的潜在影响
监管层对稳定币的最大担忧之一,是其可能对传统货币政策传导机制造成干扰,尤其是在大规模储备集中持有短期国债的情况下,稳定币发行方本身就像一个“影子银行”。OUSD 的联盟模式一方面分散了集中于单一发行方的风险,另一方面又把储备收益扩散给大量金融机构,这两者都会成为未来监管讨论中的新变量:
风险分散可能在一定程度上降低“某一家稳定币公司倒下拖累整个系统”的系统性风险;
但收益扩散也可能让稳定币在更多机构的利润结构中占据重要位置,使得监管更难简单地通过利率政策来约束其扩张。
此外,《CLARITY 法案》等草案对“被动收益”模式的限制,已经把终端用户利息激励锁死在一个相对狭窄的框架内,OUSD 选择绕开用户派息,把收益给到分销网络,某种程度上是在新规则下寻找“合规的商业创新空间”。
这种创新是否会被监管认可,未来还有相当不确定性,但可以预见的是,稳定币的政策讨论,已经从“你能不能做”走向“你怎么赚钱、谁在拿钱”。
六、行业情绪与叙事的切换
从主流的声音来看几种典型视角:
技术与标准派:认为 OUSD 终于补齐了稳定币在“开放标准”上的缺失,把这个赛道从“几个发行方的市场战争”拉进“金融基础设施的长期建设”。这类观点看重的是治理结构、多链部署和与支付网络的深度集成。
激进竞争派:用较为激烈的语言形容 OUSD 为“USDC 股东的噩梦”,认为联盟模式的收益共享会迫使 USDC 在数年内要么改变利润分配,要么接受企业用户份额被蚕食。
谨慎监管派:担心收益共享会在更多金融机构的资产负债表上引入稳定币收益依赖,增加监管复杂度,并提醒 OUSD 的成功依然高度依赖各国对稳定币立法的最终走向。
比特币与去中心化派:对所有“联盟治理稳定币”保持保留态度,认为这只是把权力从少数发行方转移到多个大机构,但对普通用户而言,货币权力仍然没有真正去中心化。
从这些观点看,与其说 OUSD 改变了“稳定币是什么”,不如说它改变了“谁有资格参与决定稳定币是什么”。
七、对 Circle 的中长期路径研判
站在一个中长期的视角,Circle 的应对空间大致包括几条路线:
商业模式调整:主动下调对储备利息的依赖,拓展支付、托管、跨链结算等非利息型收入,向“稳定币基础设施服务商”转型,而不是单纯的“利差公司”。
部分引入收益共享:在企业用户层面推出更具竞争力的收益共享条款,以此保护 USDC 的渠道和企业市场,但这将牺牲一部分利润率和短期股东回报。
参与或对接开放标准:在某种妥协方案下,Circle 可能选择参与 OUSD 或类似开放标准的治理,将自身技术和合规能力嵌入这一框架,以换取稳定币行业更长期的生存空间。
任何一条路线都会对其估值模型产生改变:
如果转型为基础设施服务商,估值更接近高成长科技股,但利润率和现金流稳定性需要重新证明;
如果部分共享收益,稳定币业务的利润率会下降,股价必须适应更低的现金回报预期;
如果参与开放标准,市场将不再把 USDC 视为“独占型产品”,而是若干标准化实现中的一个,溢价空间被压缩,但系统性风险可能降低。
对散户投资者而言,CRCL 已经进入一个高度不确定的重估阶段。短期波动可能仍然剧烈,关键变量不再只是利率和加密市场情绪,还包括 OUSD 模式的实际落地速度以及监管立法的最终版本。
结语:OUSD 是一次“重写利润分配规则”的尝试
如果用一句话概括 OUSD 的意义:它不是再造一个新稳定币,而是试图重写稳定币的利润分配和治理规则。
在这套规则下,稳定币的储备收益不再集中在某个发行方,而是沿着支付网络、银行和技术基础设施向外扩散;稳定币发行商的商业地位也从“利润中心”退回到“合规与资产管理后台”。
Circle 股价的暴跌,只是这个规则变迁中的第一声警钟。真正的考验在于:
OUSD 能否在实际应用中获得足够的支付流量与储备规模;
USDC、USDT 等既有稳定币如何在新的标准与收益格局下调适自我定位;
监管机构如何在风险与创新之间为这一新模式划出边界。
 140 家巨头联手发币,Circle 一夜暴跌 17%:稳定币战争进入“安卓时刻”撰文:深潮 TechFlow
编译:Gandalf,Techub News
稳定币市场的竞争格局永久性地改变了。
6 月 30 日,稳定币市场发生了一件足以改写行业格局的事。
一家名为 Open Standard 的新公司宣布推出 Open USD(OUSD)稳定币,身后站着的合作伙伴名单,读起来像是全球金融科技行业的花名册——Visa、Mastercard、Stripe、BlackRock、Coinbase、Google、Shopify、BNY、Ripple、American Express、DBS、Standard Chartered、DoorDash……超过 140 家公司联合背书。
消息一出,Circle Internet Group(NYSE: CRCL)股价当日暴跌超 15%,盘中一度触及 63.99 美元,较 5 月高点已累计下跌超 55%。市值蒸发数十亿美元。
这如同稳定币行业的一场政变,而发动政变的人,恰恰是 Circle 此前最亲密的合作伙伴们。
Stripe 操盘,Bridge 创始人挂帅
Open Standard 的创始 CEO是 Zach Abrams,此人来头不小。
Abrams是 Bridge 的联合创始人,这家稳定币基础设施公司在 2024 年被 Stripe 以11 亿美元收购,创下当时加密行业最大收购纪录。在创办 Bridge 之前,Abrams 曾在 Coinbase 负责消费者产品,更早的创业经历是做了一款 P2P 支付应用 Evenly,后被 Square 收购。
从履历不难看出,这个人是稳定币支付基础设施领域最懂行的操盘手之一。他在 Abrams的 X 上发文类比:“就像移动行业需要 Android 一样,金融服务需要 Open USD 来规模化稳定币的采用。”
这个比喻精准地点出了 OUSD 的定位:它不想做某一家公司的专属产品,而是要做稳定币世界的开放标准,一个所有人都能参与、所有人都能获益的中立基础设施。
Stripe 在背后的角色尤为关键。作为全球最大的在线支付处理商之一,Stripe 已经明确表示 OUSD 将成为其平台上企业使用的默认稳定币。仅这一项承诺,就意味着海量的商户支付流量将通过 OUSD 流转。
从“谁的发行量最大”到“谁的网络最强”
过去十年,稳定币的竞争公式很简单:谁发行量最大,谁就是赢家。Tether靠 USDT 的1450 亿美元流通量统治市场,Circle靠 USDC 的约 750 亿美元流通量稳坐第二。发行方赚取储备金利息,分销伙伴拿点分成,整个价值链的经济利益高度集中在发行方手里。
OUSD 的出现,从根本上改变了这个博弈规则。
它的核心设计有三个颠覆性特征:
零费用铸造和赎回:任何合作伙伴都可以以 1:1 的美元汇率无限量地创建或赎回 OUSD,不收取任何手续费。这直接瞄准了现有稳定币在大规模企业使用时的成本痛点。
储备收益共享:OUSD 储备资产产生的利息收入,在扣除一笔小额管理费后,几乎全部分配给生态合作伙伴。谁帮助推广 OUSD,谁就从中获益。这与 USDC和 USDT 由发行方独占储备收益的模式形成了尖锐对比。
联盟治理:Open Standard 作为独立公司运营,董事会由合作伙伴组成,没有任何单一机构可以单方面控制储备政策或赎回机制。这消除了企业财务部门在使用 USDC和 USDT 时常常提出的交易对手风险顾虑。
从技术部署来看,OUSD 计划在 2026 年晚些时候上线,首批支持 Solana、Polygon、Base(Coinbase的 L2)和 Stellar 四条链,后续还将扩展到 Tempo 等其他网络。四链同步上线的策略,与 USDC和 USDT 逐条链扩展的渐进路径形成对比,直接瞄准解决跨链稳定币流动性碎片化问题。
PYMNTS 的评论一针见血:稳定币竞赛已经从"哪个代币赢"变成了"哪个网络成为全球数字美元的默认金融基础设施"。
精准打击 Circle 的命门
要理解为什么 OUSD 的出现让 Circle 股价瞬间崩盘,需要先看清 Circle 的商业模式有多脆弱。
Circle 的收入来源极度单一。2025 全年收入 27.5 亿美元,其中绝大部分来自 USDC 储备资产的利息收入。Q4 单季储备收入 7.33 亿美元,占总收入的 95%以上。换句话说,Circle 本质上不是一家科技公司,而是一家利率敏感型的金融基础设施公司——它赚的钱,就是用户存在 USDC 里的美元去买美国短期国债产生的利息。
更要命的是成本结构。根据 Circle的 IPO 招股书和财报披露,Coinbase与 Circle 的分成协议规定:Coinbase 平台上持有的 USDC 产生的储备收入,Coinbase 拿走 100%;其他地方产生的储备收入,Coinbase和 Circle 五五分成。2024 年,Circle 总计支付给 Coinbase 9.08 亿美元的分销费用,占其总收入的 54%左右。
也就是说,Circle 每赚 1 美元,就要把 5毛 4 分钱交给 Coinbase,而 Coinbase 既不发行 USDC,也不管理 USDC 的储备。
这个结构的核心问题在于:Circle 的定价权不在自己手里。分销协议不可单方面解除,按三年为周期自动续约。Circle 的利润率能否改善,很大程度取决于它能否在 Coinbase 之外建立多元化的分销渠道。
而 OUSD 的出现,恰恰是要从根本上瓦解这个以发行方为中心的商业模式。当储备收益不再归发行方所有、而是回馈给整个网络时,Circle 赖以生存的"发币-赚利息-分一点给渠道"的商业逻辑就面临存在性挑战。
Dragonfly 的合伙人 Rob Hadick 直言:"这些顶级合作伙伴的名单清楚地表明,这对 Circle 的业务构成了真正的威胁。"他补充说,Stripe 广泛的金融产品线可以让联盟"独特地削弱 Circle 的经济模型"。
Coinbase 的"叛变":最讽刺的一幕
整个事件中最戏剧性的情节,是 Coinbase 同时出现在两边的阵营里。
Coinbase 既是 Circle 最大的分销合作伙伴、USDC 最重要的渠道,也是 OUSD 140 多家创始合作伙伴之一。而且值得注意的是,OUSD 上线的首批区块链之一就是 Base,Coinbase 自己的 Layer 2 网络。
这意味着什么?Coinbase 正在用一只脚踩着 Circle 的肩膀,用另一只脚迈向一个可能让 Circle 边缘化的新世界。
从 Coinbase 的角度看,这个选择有其经济理性。在 OUSD 的联盟治理模式下,Coinbase 不再只是一个赚分成的"中间商",而是成为一个拥有治理权和长期收益权的"股东"。用 CoinDesk 的分析来说,Coinbase 的潜在算盘是:拥有一个在自己区块链上运行的新稳定币的治理份额,长期来看比作为 Circle 产品的中间人收取费用更有价值。
BlackRock 的参与增加了另一重维度。这家全球最大的资产管理公司已经通过比特币 ETF、代币化货币市场基金等产品深度布局加密领域。支持一个联盟稳定币,与其构建机构级加密基础设施的战略完全吻合。BlackRock 全球市场发展主管 Samara Cohen 表示,Open USD 为企业提供了更多接入代币化价值和互联网原生支付网络的选择。
当你最大的分销商、最大的资管合作伙伴、最大的支付网络伙伴集体站到对立面,局面就不仅仅是"多了一个竞争对手"那么简单了。
似曾相识:USDG 的前车之鉴
值得注意的是,OUSD 并不是第一个尝试"联盟+收益共享"模式的稳定币。
2024年 11 月,Paxos 推出了 USDG(Global Dollar),由 Global Dollar Network 支持,创始合作伙伴包括 Robinhood、Kraken、Galaxy Digital 等。USDG 同样采用储备收益共享机制,鼓励交易所、钱包和支付平台集成并推广该稳定币。
一年半过去了,USDG 的市值约为 27.5 亿美元。在总市值超过 3150 亿美元的稳定币市场中,这个数字微不足道。而且链上数据显示,USDG 的持有高度集中于头部钱包,真实的零售采用率存疑。
CoinDesk 的分析师也提出了类似的谨慎观点:OUSD 虽然阵容豪华,但联盟制稳定币此前已有先例,采用率一直面临挑战。
不过,OUSD与 USDG 之间存在量级上的根本差异。USDG 的合作伙伴主要集中在加密原生的交易所和金融科技公司,而 OUSD 的140 多家合作伙伴横跨传统支付网络(Visa、Mastercard、American Express)、科技巨头(Google、Shopify、IBM)、主流银行(BNY、Standard Chartered、DBS、US Bank)、和加密基础设施(Coinbase、Ripple、OKX、Bybit),覆盖面和分销能力完全不在一个层级。
更关键的是,Stripe 已经承诺将 OUSD 设为默认企业稳定币。这一项承诺带来的真实交易量,可能就超过了 USDG 迄今为止的全部流通量。
Circle 并非毫无还手之力
在一片看空声中,也需要看到 Circle 目前的实际处境并非不可挽回。
首先,OUSD 目前还只是一个公告,实际的代币还没有上线。从公告到正式运营、再到建立真正的市场流通量和用户信任,中间有大量的执行障碍。140 多家合作伙伴各有利益诉求,联盟治理在面对争议性决策时能否保持凝聚力,是一个根本性的未知数。
其次,Circle 并非完全依赖储备收入。虽然储备利息目前占收入的绝对主体,但 Circle 也在积极拓展新业务线:Circle Payments Network(CPN)已有 55 家金融机构注册;USYC 代币化资产突破 15 亿美元;Arc 公链测试网已有超过 100 家参与者,日均交易量达 230 万笔。2025年 Q4 的"其他收入"达到 3700 万美元,同比增长近 10 倍。
Circle CEO Jeremy Allaire在 X 上的回应也颇为淡定:"稳定币代表着全球最大的市场机遇之一……我们欢迎持续的创新和竞争。"
不过话说回来,华尔街并不买账。CRCL 当日收盘价跌至约 65 美元附近,较一个月前已下跌近 40%。
Mizuho 分析师已将目标价从 135 美元下调至 85 美元。市场的投票很明确:无论 OUSD 最终能否成功,Circle 独享稳定币红利的时代,可能已经走到了尽头。
终局推演:稳定币的 TCP/IP 时刻?
如果把视野拉得更远一些,OUSD 的出现标志着稳定币行业正在经历一次范式级别的转变。
过去十年属于稳定币的发行方,谁控制发行,谁就控制网络,谁就独占利润。Tether 一年赚超过 130 亿美元,利润率堪比最顶级的科技公司,靠的就是这个逻辑。
但当 140 多家横跨支付、银行、科技、加密的公司联合起来,决定不再为某一家发行方打工,而是共建一个开放标准、共享收益的基础设施时,博弈的本质就变了。
Forbes 的一篇评论将此类比为互联网的演进:真正改变世界的技术,从互联网到移动网络,都是因为它们成为了任何人都可以在上面构建的共享基础设施。当底层标准开放,最大的价值不再属于协议本身,而是属于建立在协议之上的平台、应用和网络。
OUSD 正在打的这个赌是:稳定币的第一个十年属于代币发行方,但下一个十年将属于拥有生态系统的人。
当然,这个赌能否成功,取决于几个核心变量:OUSD 上线后的储备资产构成和透明度如何?零费用模式下 Open Standard 自身的运营可持续性如何保障?140 多家合作伙伴在实际治理中能否避免多头博弈的低效?以及,最终用户和开发者是否真的会用脚投票、从 USDC和 USDT 迁移过来?
这些问题的答案,可能要等到 2026 年底 OUSD 正式上线后才能初见分晓。但有一件事已经很清楚:6月 30 日,稳定币市场的竞争格局永久性地改变了。
 SFI主席Eddie Chong将出席瑞士Trust Circle大会,解读Web4基础设施产业新方向SFI主席Eddie Chong将出席瑞士Trust Circle大会,解读Web4基础设施产业新方向
2026年5月29日,瑞士楚格将举办一场聚焦主权AI基础设施与未来算力的顶级定向邀请制会议——Trust Circle。会议将在SHED Zug举行,由AI Cluster Zug主导主办,仅邀请全球100位AI、Web3、金融及网络安全领域的核心决策者参与。SFI(StableCoin Financial Infrastructure)——一家以稳定币为核心底座,深度融合Web4、RWA与AI,串联支付、资产孵化、AI交易及消费场景的下一代价值网络基础设施平台——其主席Eddie Chong将受邀出席并担任演讲嘉宾,与楚格州经济部长、NVIDIA瑞士负责人、宝盛银行AI主管等重磅嘉宾同台,一同见证AI Cluster Zug正式软启动。此次参会将成为Eddie Chong瑞士之行的关键产业环节,更将标志着SFI的RWA+AI价值网络正式深度融入全球主权AI基础设施布局,踏上全球化发展的新路径。
一、AI Cluster Zug软启动:瑞士主权AI基础设施正式起航
Trust Circle的核心议题,将是瑞士主权AI基础设施倡议——AI Cluster Zug的软启动。根据活动官方披露,该倡议的核心目的是强化主权AI基础设施建设,推动产业与学术界深度合作,为瑞士长期AI创新发展提供支撑。当前全球算力竞争愈发激烈,各国都在加快布局自主AI基础设施,楚格此次举动将释放出清晰的战略信号:这个早已成为数字资产合规高地的地区,正全力向主权AI基础设施策源地方向发力。
Eddie Chong将受邀出席并发表演讲,这也意味着SFI的Web4价值网络将被纳入瑞士国家级AI战略布局。他将在演讲中着重强调,AI算力基础设施与Web4支付层必须同步发展,二者缺一不可。具体而言,算力相当于AI Agent的“大脑”,为其提供核心运算支持;稳定币支付层则是AI Agent的“血液循环系统”,保障其自主经济活动顺利推进。而Trust Circle,将成为首个将这两大核心赛道深度结合、为行业搭建起高效产业对话的高端平台。
二、顶级嘉宾阵容集结:跨界资源联动,彰显SFI行业话语权
本次Trust Circle将汇聚政府政策、AI算力、金融资本、安全合规、Web3基础设施五大领域的顶级嘉宾,形成跨界资源矩阵,各领域核心嘉宾如下:
政府与政策层:楚格州经济事务部长Silvia Thalmann-Gut将亲临现场,为SFI对接瑞士顶层政策资源、夯实欧洲合规基础提供官方背书。
AI算力与基础设施层:NVIDIA瑞士区总监Marc Stampfli将出席,推动SFI与全球算力基础设施头部力量的技术协同;Inacta Ventures两位创始人Ivo Strohhammer与Ralf Glabischnig将到场,代表楚格本土产业对SFI的高度认可,助力SFI融入当地Web3与AI生态。
金融与资本层:宝盛银行AI负责人Jonathan Theodore Hayes与Partners Group基础设施主管Dr. Dmitriy Antropov将参会,分别代表传统私人银行与全球顶级资本对RWA+AI赛道的关注,为SFI拓宽资金入口与资产落地路径提供关键链接。
安全与合规层:InfoGuard副总裁Mathias Fuchs与Onchain Foundation董事总经理Guido Schmitz-Krummacher将出席,分别从网络安全与法律合规角度为SFI的合规矩阵提供行业背书,加速SFI在欧洲的监管适配。
Web3基础设施层:Hashgraph Ventures联合创始人Kamal Youssefi将到场,推动全球Web3基础设施头部力量与SFI的深度合作,完善稳定币金融基础设施与Web3生态的价值闭环。
这些跨界嘉宾的齐聚,不仅将验证SFI在Web4与AI融合赛道中的行业号召力,更将为SFI后续在欧洲的合规落地、资本对接、技术协同与生态扩张提供直接资源通道与信任背书。
三、Eddie Chong演讲核心:拆解Web4基础设施完整拼图
在本次Trust Circle上,Eddie Chong将发表主题演讲,详细拆解SFI的Web4布局逻辑——以稳定币为核心底座,以Solulu Club为流量与流动性中枢,串联Solulu Pay、Caviar、COPX DAO、RWA孵化器与交易所五大板块,构建“资产→支付→消费→投资→增值”的全链路价值闭环。
他在演讲中将提出,随着AI技术的迭代,AI Agent正从单纯的工具向独立经济主体升级,而这一升级过程中,自主支付、资产管理、消费的能力将成为核心需求,SFI所搭建的底层基础设施,正是为满足这一需求而生。这也将是SFI首次在全球AI产业核心圈层,完整呈现其Web4生态布局逻辑。同时,Eddie Chong还将在Trust Circle上与NVIDIA、Partners Group等全球AI算力及资本领袖进行高效交流。这些互动将充分说明,SFI的合规能力、技术架构和生态布局,已成功进入全球核心决策者的视野。
四、从共识到行动:SFI的新起点
对SFI而言,这次在Trust Circle的深度参与不仅是一场高密度的产业对话,更是一次系统性的全球信任基础设施建设。Eddie Chong在Trust Circle上的演讲与交流,将使SFI在欧洲的战略版图不再是“待填充的蓝图”,而是一套与政策制定者、资本配置者、产业建设者、学术研究者形成共识的行动框架。
后续,SFI将把此次Trust Circle中形成的产业共识与合作意向,快速转化为实际行动——优化RWA孵化器与交易所的产品合规设计,推进Solulu Pay在欧洲的支付网络拓展,落地AI Agent经济模型。从楚格出发,SFI的Web4基础设施将正式进入“全球协同、合规先行、产业共建”的加速阶段。서클인터넷그룹 주가 8% 급락…규제 기대감에 따른 차익실현
Circle互联网集团股价暴跌8%……受监管预期影响获利了结CRCL股价暴跌8%……监管预期降温,获利回吐盘涌现
Circle Internet Group (CRCL) 在稳定币监管法案通过后一度飙升的股价下跌8%,进入调整阶段。当天在纽约证券交易所,CRCL股价从123.88美元跌至114美元一线并收盘。前一天盘中一度升至118.26美元的股价,当日最低跌至111.39美元,表现出波动性。
市场分析认为,此次下跌是由于本周初《CLARITY法案》在参议院银行委员会通过后引发的18%至20%的上涨行情出现了获利回吐卖盘。随着对监管清晰度的初期预期转向现实的立法日程和盈利担忧,投资情绪似乎发生了急剧变化。
期权市场,大规模下行对冲被发现
在CRCL期权市场,当天约有18.6万份合约成交,交投活跃。未平仓合约约为89.5万份,达到30天平均水平的120%,表明投资者正在积极调整头寸。
值得关注的是看涨期权和看跌期权的交易比重。在总期权成交量中,看涨期权占62.15%,看跌期权占37.85%。特别是2026年5月29日到期、行权价为70美元的看跌期权成交了7750份合约,达成约10.85万美元的交易额。由于在当前股价相当低的下行水平建立了头寸,这被解读为部分投资者进行了长期下跌押注或大规模对冲需求。
利润率收缩加重估值压力
分析师指出,Circle的结构性盈利压力是股价调整的主要原因。按2025财年计算,Circle的总营收增长了64%,达到约27.5亿美元,但总利润率却从10.5%急剧下降至5.9%。
Compass Point维持对CRCL的“卖出”评级,并强调与USDC流通协议相关的利润率压力。分析指出,在USDC发行和流通过程中,与合作伙伴的费用分配结构正在对盈利能力产生负面影响。这意味着,尽管营收增长,但实际利润改善可能有限。
通过加强稳定币基础设施应对
与此同时,Circle宣布升级稳定币基础设施,以确保长期增长动力。据Crowdfund Insider报道,Circle改进了USDC的发行、赎回和结算流程,使机构投资者和开发者能够更顺畅地使用。
尤其引人注目的是跨链功能的增强。核心是利用Circle的跨链传输协议(CCTP)简化多条区块链之间的USDC转移,并缓解流动性分散问题。这是一种旨在将USDC定位为不受区块链限制的支付和结算基础设施的战略,预计将有助于扩大去中心化金融(DeFi)应用、交易所和汇款服务提供商对USDC的采用。
通过ARC代币预售寻求收入多元化
Circle在公布第一季度业绩时,每股收益(EPS)为0.21美元,超出市场预期19%。同时,该公司表示,通过新治理代币ARC的预售筹集了2.22亿美元。ARC代币的完全稀释估值(FDV)估计为30亿美元。
这被解读为Circle试图不依赖于USDC储备金利息收入,而是通过构建基于代币的生态系统来实现收入来源的多元化。据悉,ARC代币将提供对Circle部分基础设施的治理功能,未来很可能与新产品发布或生态系统扩张相关联。
ARK Invest,扩大Circle持仓比重
机构投资者动向也值得关注。据Rootdata称,ARK Invest在第一季度大幅增加了对Circle的持仓,同时减少了在Coinbase的敞口。这反映了相对于中心化交易所,其战略重心向稳定币及支付基础设施倾斜。
Circle董事Neville Patrick Sean最近通过SEC Form 4进行了与B类股票信托相关的重组。两笔各涉及4876股的“J”代码交易,是在2025年合格养老金信托与个人及间接所有权之间进行的重新分类,并非公开市场的买入或卖出。这被评估为内部资产管理层面的调整,而非方向性信号。
CLARITY Act,长期前景看好
《CLARITY法案》提出了美国联邦稳定币监管框架,并已通过参议院银行委员会。此举被认为能够消除USDC发行的监管不确定性,并增强Circle相对于合规水平较低的竞争对手的地位,因此受到积极评价。
然而,委员会通过仅仅是立法程序的初始阶段。最终法案通过可能需要相当长的时间,具体规定对收益率、储备金和流通经济性将产生何种影响仍存在不确定性。对这类时间表和细节的重新评估,是本次股价调整的背景。
技术指标,短期调整信号亮起
根据Tickeron的技术分析,CRCL在5月11日突破布林带上轨后反转。过去的历史回测显示,该模式与短期调整高度相关。MACD在5月4日转为正值,10日移动平均线于5月7日向上突破50日移动平均线,发出了初期看涨转换信号,但随后出现下跌反转。
技术分析师指出主要支撑位在110.55美元,并警告如果该水平被跌破,可能下探至89.55美元。相反,若突破137.85美元的阻力位,则存在上行至147.43美元的空间。
Circle虽然正通过加强稳定币基础设施和收入多元化战略夯实长期增长基础,但短期内,利润率压力和监管时间表的不确定性正在加剧股价波动。投资者需密切关注《CLARITY法案》的立法进展以及Circle季度利润率能否改善。
TokenPost AI 注意事项
本摘要使用了基于TokenPost.ai的语言模型生成。可能遗漏了正文的主要内容或与事实存在出入。
 Jeremy Allaire:稳定币未来三驾马车——AI代理经济、主流金融采用与突破性用户体验撰文:Techub News 整理
2026 年 5 月,Circle 联合创始人、董事长兼 CEO Jeremy Allaire 做客知名创业孵化器 Y Combinator 的访谈。作为市值近 800 亿美元的稳定币 USDC 的发行者,Allaire 是加密与金融科技领域最具影响力的思考者与建设者之一。在近半小时的对话中,他不仅回顾了 Circle 从「货币的 HTTP 协议」这一宏大愿景出发的创业历程,更聚焦未来,详细阐述了将深刻改变稳定币行业的三大趋势,并对 AI 代理经济、全球监管进展及新兴市场机会提供了独到见解。本文根据访谈内容整理。
从互联网基础设施到「货币的 HTTP 协议」:Circle 的创业 DNA
Jeremy Allaire 的创业故事始于互联网的黎明。早在 1990 年代,他便投身于开放网络、分布式计算等互联网基础设施的构建,这种对「互联网原生 DNA」的痴迷,贯穿了他数十年的职业生涯。在经历了两次成功创业并带领公司上市后,2012 年左右,比特币和加密货币技术进入了他的视野。
与此同时,2008 年全球金融危机促使 Allaire 深入思考货币的本质与国际金融体系的运作(或失灵)。他原有的国际政治经济学学术背景,让他开始追问:什么是货币?中央银行、部分准备金银行制度究竟如何运行?是否存在更好的体系?
当比特币所代表的区块链技术出现时,Allaire 作为一名基础设施构建者,敏锐地意识到这是一项计算机科学的突破,一个互联网缺失的基础设施层。他当时的愿景是:利用这项技术,在互联网上为美元构建协议,并在此基础上运行软件、编程并中介经济活动。 这不仅仅是要重建金融系统,更是要在互联网上原生地重建更广泛的经济系统。
这便是 Circle 创立的核心思想,也是今天 USDC 的雏形——一个「货币的 HTTP 协议」。Allaire 特别强调,基于其货币哲学理念,他认为这一基础层必须是全额准备金货币,而非部分准备金,以确保其安全性。同时,它应像一个互联网协议,允许任何人连接和构建。尽管在 2013 年这尚不可行,但随着以太坊的出现,这一构想得以落地,并最终与 Coinbase 合作,在 2018 年将 USDC 推向市场。
Allaire 坦言,在当时,连接受监管的货币体系与公共计算网络(区块链)的「混合模型」想法极具争议,甚至让他被许多场合「嘘下台」,因为这与当时盛行的「比特币至上主义」格格不入。
稳定币的当下应用与未来趋势:超越支付的基础设施
当被问及当前最引人注目的用例时,Allaire 指出,早期大量建设者专注于面向消费者的原生稳定币钱包与 Visa 卡捆绑产品,这类应用仍在全球许多地区 proliferate。
但一个明显的趋势是,越来越多的建设者开始转向为企业服务。他们正在抽象出企业财资管理和更广泛支付流所需的功能。从 Stripe、Ramp 等大公司,到众多专注于跨境结算的初创企业,都将稳定币视为理想的结算基础设施。此外,像 Y Combinator 这样使用稳定币进行资本形成的平台也越来越多。
Allaire 特别强调了去年开始爆发的AI 代理支付领域。他认为,我们正处在一个巨大的技术和经济颠覆期,未来将出现海量的 AI 代理,它们既执行工作,也消费其他 AI 代理的工作成果。因此,一个代理经济系统变得必不可少。这不仅仅是「代理为你购物」这么简单,而是劳动与资本关系的根本性改变。
工作将被分解为由智能代理执行和提供的服务。在这个可能有数十亿代理参与的经济环境中,需要合约和经济执行机制。这不仅仅是支付或资金移动,更是经济活动组织方式的变革。即使仅从支付视角看,AI 代理也将使经济活动速度爆炸式增长,而管理这种高速经济的唯一可行方式就是稳定币和区块链。Circle 正在基础设施层面进行大量设计,以迎接这个未来。
为了解锁这个代理经济,Allaire 认为需要补足的关键基础设施包括:
身份验证:「了解你的代理」及身份证明至关重要。
争议解决机制:处理交易失败、纠纷等,甚至可能由 AI 代理自身进行仲裁。
保险市场:针对代理经济中各种结果(不仅是支付欺诈)的保险市场将变得至关重要。
变革稳定币行业的三大驱动力
在访谈最后,Allaire 总结了未来一年将真正改变稳定币行业的三件事:
第一,AI 代理经济。 这是 Allaire 最为兴奋的领域。其重要性不仅在于已知的影响,更在于未知的、快速演进的可能性。AI 代理将催生全新的经济活动范式与支付需求。
第二,主流金融系统的全面采用。 Allaire 称之为「更平凡但同样令人兴奋」。经过多年努力,USDC 等稳定币在美国正获得「现金等价物」的监管分类,这意味着 SEC、CFTC 和银行监管机构开始从联邦层面明确其性质。这正在开启传统金融世界的大门:
衍生品市场:CFTC 已授权衍生品交易所及其参与者使用 USDC 作为合格抵押品,用于石油期货等传统衍生品交易。
全球系统重要性银行:开始使用 USDC 进行内部全球财资管理和跨境资本调动,作为其内部资本流动的「管道」。
资产管理者:在创建数字化资产和代币化产品时,将 USDC 作为现金层用于创建和赎回。
外汇结算:银行利用稳定币进行主要货币间的日内外汇操作,以应对现有货币结算体系无法实现的连续风险移动,将结算时间从 T+3 压缩到瞬时或次日。
这些进展意味着稳定币正深度渗透到资本流动、风险管理和市场建立的核心环节,其潜在市场规模不仅是数万亿美元的货币供应,更是所有这些使用货币的庞大公用事业。
第三,突破性的用户体验。 Allaire 预测,未来将出现真正美丽、简单、无缝的用户体验产品,让使用稳定币的感觉不再像在使用一个「加密货币应用」。这些突破性的 UX 体验将找到产品市场契合点并实现增长。
全球监管格局与新兴市场机会
关于全球监管,Allaire 提供了一个关键背景:大约五年前,G20 通过金融稳定理事会就已开始制定稳定币政策建议。日本是首个出台专门法规的国家,随后是欧洲、新加坡、香港、英国、阿联酋等地,美国实际上是后来者。美国在 2021 年由总统金融市场工作组提出建议,但直到最近才通过联邦法律。
由于美元在稳定币中的主导地位,美国的立法正在推动世界其他地区重新审视各自的法规。当前,不仅 G20 国家,全球大量新兴和发展中市场都在制定稳定币规则。Allaire 预测,未来两到三年,我们将看到世界各地大量关于稳定币的法律出台,并通过 G20 等协调机制以及关键市场的努力,创建各种形式的互操作性和互惠框架,使稳定币能在相对一致的规则下运作。
在被问及看好的地区时,Allaire 指出东南亚(包括香港)和拉丁美洲活动非常集中。仅在拉美,就有数百家初创公司围绕稳定币构建新产品。这些地区的企业和个人有强烈的意愿将数字美元作为营运资本和价值储存手段,尽管他们可能仍需兑换为本地货币以履行支付义务。
Allaire 最后总结道,稳定币的故事远未结束,它正从早期的消费者驱动和「幕后稳定币三明治」模式,走向企业与机构的大规模采用,并即将在 AI 驱动的未来经济中扮演核心角色。对于全球的建设者而言,一个由清晰法规、强大基础设施和无限创新用例构成的稳定币新时代正在开启。Circle Internet Group,数字资产监管法案通过致股价飙升Circle Internet Group (CRCL) 股价因数字资产监管法案在参议院通过而飙升
随着一项旨在明确数字资产市场监管的法案在美国参议院银行委员会获得通过,Circle Internet Group(纽交所代码:CRCL)股价呈现飙升态势。该股虽以123.88美元收盘,较前一交易日收盘价126.57美元有所下跌,但盘中一度上涨至132.44美元,显示出投资者高度关注。
据Phemex News报道,在参议院银行委员会以两党支持通过了《数字资产市场清晰法案》后,CRCL股价交易在128.06美元水平。市场将此视为积极信号,因为该法案为USDC等稳定币(即Circle的核心业务模式)提供了监管清晰度。
确保监管清晰度,预计将增强USDC主导地位
根据QuiverQuant的新闻摘要,在长期陷入僵局的加密货币市场法案通过参议院关键委员会表决后,社交媒体和投资者之间乐观情绪蔓延。许多专家预计,此次监管清晰度将增强USDC的主导地位,并支持Circle在代币化和支付领域的扩张。
业内人士认为,该法案将为基于美元的稳定币提供监管确定性,并保留Circle现有的商业模式,包括托管结构、储备金、发行和赎回体系。预计机构投资者采用USDC的可能性将尤其提高。
第一季度业绩公布,营收低于预期但每股收益超预期
Circle在2026财年第一季度的业绩中录得6.941亿美元营收,同比增长约20%。不过,这比分析师预期低约2.9%。
相比之下,每股收益约为0.21美元,超出预期约19%,证明了盈利能力的改善。根据Simply Wall St和Moomoo News的数据,业绩公布后股价上涨约3.9%,达到127美元水平。
尽管营收未达预期且面临利润率压力,但市场反应积极,其背景是对监管环境改善的期待。根据21位分析师的共识,2026年全年营收预测约为30.8亿美元,预计增长率将从过去的50%放缓至每年7.6%至10%。
分析师上调目标股价,平均给出141美元
最近几天,多家主要券商的分析师上调了Circle的目标股价。Needham分析师John Todaro给出150美元,Mizuho的Dan Dolev给出135美元,Wells Fargo的Jason Kupferberg给出142美元的目标价。
过去六个月,12位分析师的中位数目标价为112.50美元,但最近的修正集中在135至150美元区间。尽管每股收益预期被下调,但目标股价却被上调,这表明华尔街更看重监管改善和USDC的结构性增长,而非短期的利润率缩减。
USDC流通量创历史新高,链上交易量激增
据QuiverQuant和Phemex报道,Circle在数字支付和代币化金融中扮演核心角色,USDC流通量已创下历史新高,链上交易量也大幅增长。
该监管清晰度法案被认为将为基于美元的稳定币提供监管确定性,保留Circle现有的商业模式,并提高USDC在支付和抵押品方面被机构采用的可能性。业界预计,明确的规则确立后,USDC在DeFi、支付、汇款和代币化资产领域的使用将会加速。
股东大会所有议案均获通过,公布新战略举措
根据TradingView和Quartr的会议纪要摘要,最近举行的Circle股东大会所有议案均获通过,并在上市首年公布了新的战略举措。
虽然细节有限,但已确认股东对管理层议程的支持,并介绍了与扩大USDC使用场景、代币化平台和合作伙伴关系相关的新战略举措。这表明Circle正从单纯的稳定币发行商,向数字金融核心基础设施企业扩张。
另一方面,据TipRanks报道,董事Danita K. Ostling于5月13日卖出了1,200股CRCL股票。没有迹象表明这笔交易与负面公司信息有关,这看起来更像是常规的投资组合多元化或个人流动性需求。
市场展望,监管改善为长期增长动力
Circle目前交易在128美元左右,第一季度业绩良好和监管势头(监管清晰度法案)支撑了股价。尽管营收增长率放缓且每股收益预期被下调,但华尔街上调目标股价,表达了对长期稳定币和代币化主题的信心。
在录得52周最高价298.99美元和最低价49.9美元后,当前股价处于中间水平。盘中波动较大,日交易量为2329万股,反映了投资者的积极关注。
专家建议,需分析《数字资产市场清晰法案》对DeFi、CeFi、代币化国债等特定加密货币市场领域的影响,并与COIN、MSTR等其他上市加密货币基础设施企业进行风险与收益的比较分析。
文章摘要 by TokenPost.ai🔎 市场解读
Circle Internet Group股价因数字资产监管法案在参议院银行委员会通过的消息,盘中突破132美元,表现强劲。确保USDC稳定币的监管清晰度成为关键推动力。第一季度业绩中,营收略低于预期,但每股收益超出预期19%,证明了盈利能力。分析师们尽管预计短期增长放缓,仍将平均目标股价上调至141美元,预计监管改善和USDC生态系统扩张将成为长期增长动力。
💡 策略要点
缓解监管风险:数字资产监管法案通过降低了稳定币业务的不确定性,预期将吸引机构投资者流入
审视目标股价:分析师共识区间为135至150美元,相对当前股价(123.88美元)存在上涨空间
管理波动性:虽较52周最高价下跌58%,但日波动幅度较大,建议采用分批买入策略
监控业绩:预计2026年全年营收增长率放缓(7.6%至10%),需关注季度业绩趋势及USDC流通量变化
竞争对手比较:必须与Coinbase、MicroStrategy等加密货币基础设施企业进行估值和成长性比较分析
📘 术语说明
稳定币:价值与法定货币或其他资产挂钩以维持价格稳定的加密货币。USDC与美元1:1挂钩
数字资产市场清晰法案:明确规范加密货币及稳定币发行、交易、托管标准的美国联邦法案
代币化:将实物资产或金融产品转换为基于区块链的数字代币的过程
链上:在区块链网络上直接记录或处理的交易或数据
每股收益:企业净利润除以发行股票数量,衡量每股盈利能力的指标
TokenPost AI 注意事项
本摘要使用了基于 TokenPost.ai 的语言模型。文中可能遗漏主要内容或与事实不符。Circle Arc 主网上线首日 USDC 交易量达 35 亿美元Techub News 消息,Circle 创始人兼 CEO Jeremy Allaire 在 X 平台发文表示,其独立区块链 Arc 主网上线首日,USDC 交易量达到 35 亿美元。
Allaire 分享的链接指向 Arc 区块链浏览器数据,显示该网络在启动后 24 小时内处理了巨额 USDC 转账。(@jerallaire)美股收盘:纳指涨 1.69% 领跑,加密概念股全线大涨,白银股集体飙升Techub News 消息,美股三大指数周四集体收涨。道指涨 0.61%,9 月累计下跌 1.87%;标普 500 指数涨 1.14%,9 月累计微涨 0.08%;纳指涨 1.69% 领跑,9 月累计上涨 1.22%。
黄金/白银板块大幅走强,SPDR 黄金 ETF(GLD)涨 1.67%,纽蒙特矿业(NEM)涨 2.14%,iShares 白银 ETF(SLV)涨 3.35%,黄金矿商 ETF(GDX)涨 3.37%,科尔黛伦矿业(CDE)涨 5.34%,第一马杰斯蒂克白银(AG)涨 6.30%。
加密概念股全线大涨。Hut 8(HUT)涨 1.30%,Cipher Mining(CIFR)涨 1.32%,CleanSpark(CLSK)涨 4.38%,Bitmine(BMNR)涨 4.69%,Strategy(MSTR)涨 4.81%,MARA Holdings(MARA)涨 5.43%,Coinbase(COIN)涨 5.75%,Circle(CRCL)涨 5.76%,Bit Brother(BTBT)涨 6.99%,Riot Platforms(RIOT)涨 7.52% 领涨板块。Circle 在 Arc 区块链部署 6.49 亿美元 USDC 与 700 万欧元 EURCTechub News 消息,Circle 已在 Arc 区块链上部署了总计 6.49 亿美元的 USDC 稳定币以及 700 万欧元的 EURC 稳定币。此举标志着 Arc 主网上线后,其原生稳定币资产已正式启动流通。
(Crypto Briefing)Grayscale 分析师称加息 25 基点对加密市场影响有限,稳定币发行商或受益Techub News 消息,Grayscale Research 在 X 平台发文表示,美联储加息 25 个基点后加密市场仍保持上涨,其将此视为周期中段的调整而非周期性转变,预计对加密市场影响有限。该机构指出,1997 年类似的加息也产生了相同的结果。
Grayscale 分析师 Zach Pandl 在报告中提到,稳定币发行商如 Circle 和 Tether 可能从更高的利率环境中受益。该观点基于对历史货币政策周期与加密资产表现的分析。
(@Grayscale)Genius.fun 在 BNB Chain 推出企业所有权平台Techub News 消息,Genius Foundation 于 9 月 17 日宣布在 BNB Chain 推出 Genius.fun 平台,允许加密社区创建代币、用代币化上市公司股票建立金库,并协调股东行动。该平台支持将新创建代币与代币化股票及多种加密货币资产配对,代币达到 15 BNB 后可迁移至 PancakeSwap。
该平台将董事会竞选和敌意收购列为累积股权的潜在用途,创作者可获得最高 1.25% 的交易手续费,另有 0.25% 用于代币回购。平台支持 BNB、USDT、USDC 及 Ondo、bStocks 等代币化资产的交易对,未来还将通过 gPerps 产品扩展更多市场。(crypto.news)Circle Arc 链首日遭 Memecoin 主导Techub News 消息,Circle 推出的机构级区块链 Arc 上线首日即被 Memecoin 主导,24 小时内处理 783 万笔交易,但 USDC 转账仅约 62.4 万笔,其支付用例几乎未获使用。首日 DEX 交易量约 8200 万美元,远低于 Robinhood Chain 7 月 Memecoin 热潮时的 8.78 亿美元。
Circle Arc 产品副总裁 Rachel Mayer 在上线当日发布 AI 生成图片推广 Memecoin DUKE,引发约 100 万次浏览及社区质疑,被指通过代币炒作引导网络启动。目前链上主要代币 TOLLY、LONG、COOL 较发行价下跌 56% 至 77%,最大代币 ARGUS 市值 1600 万美元。(CoinDesk)SwissBorg 集成 Arc 网络,支持用户直接存入 USDCTechub News 消息,瑞士数字资产管理平台 SwissBorg 宣布集成 Circle 推出的 Arc 区块链网络。通过此次集成,用户可直接将 USDC 稳定币存入 SwissBorg 平台,无需再通过跨链桥,从而节省相关费用。此举旨在提升稳定币的可访问性并降低交易成本。
(Crypto Briefing)Column 推出稳定币基础设施支持 USDC 与 USDT 即时兑换Techub News 消息,金融科技基础设施公司 Column 推出四项金融产品,涵盖稳定币、银行卡发行、全球银行业务及多币种账户。联合创始人 William Hockey 称,该基础设施已实现 USDC 和 USDT 与美元的全天候即时兑换,并接入国内外支付网络。
该产品允许企业通过 API 调用在数秒内完成稳定币与法币的转换及跨境拆分支付,无需依赖中间服务商。Hockey 表示,相关服务已为 Ramp、Brex、Mercury 等金融科技公司处理数十亿美元资金流转。(crypto.news)0x0058 开头地址于过去 8 小时内买入 5368 枚以太坊,价值约 1300 万美元Techub News 消息,据 @lookonchain 监测,0x0058 开头地址于过去 8 小时内花费 1300 万枚 USDC 买入 5368 枚以太坊,成交均价为 2422 美元。
该地址被链上数据标记为持有中等规模资产的活跃交易地址,此次大额买入行为反映其对以太坊市场的短期配置需求。Circle USDC Treasury 于近期铸造 3000 万枚 USDCTechub News 消息,据 @iChatGo 监测,Circle USDC Treasury 于近期在以太坊链上从 zero address 铸造 3000 万枚 USDC。
该铸造行为属于 Circle 稳定币发行机制的正常操作,资金直接进入 Circle USDC Treasury 合约地址(0x55FE...44B8)。此类铸造活动通常用于满足市场兑换需求或机构客户的 USDC 申购。
作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。 今天美国参议院这场投票可谓是万众瞩目。 9月15日投票前,比特币已经跌了超过3%,Coinbase和Strategy(原MicroStrategy)都跌了4%左右,PolyMarket上的通过概率降到了百分之十几;下午参议院投票失败以后,比特币一度跌到接近7.5万美元,Coinbase 和 Circle 跌幅也接近11%。 当然,当天美债收益率上升、油价上涨,第二天又恰逢美联储议息会议,所以不能把这些资产的每一点波动都机械地归因于 CLARITY Act。但无论从投票前的市场交易,还是结果出来之后加密相关资产进一步下跌来看,市场显然没有把它当成一场无关痛痒的国会程序。 一边是两万多亿美元规模的加密资产市场,另一边是 Coinbase、Circle、Strategy 这些已经深度嵌入美国公开市场的上市公司,再加上 BlackRock 和Franklin Templeton 等传统金融机构已经进入这个行业,华盛顿的一张票自然也就逐渐变成了华尔街需要定价的风险。 最后的结果大家已经知道了:美国东部时间9月15日下午2点15分,参议院就CLARITY Act进行程序性投票,49票赞成、50票反对,没有达到60票门槛。 更准确地说,这次并不是CLARITY Act本身的最终表决,而是决定是否结束对“开始审议这部法案”的程序性辩论(cloture vote);也就是说,参议院甚至还没有进入正式修改和最终表决阶段,这部法案就被挡在了门外。 这并不意味着法案在法律意义上已经死亡,多数党未来仍然可以重新尝试,但考虑到中期选举越来越近、国会日程已经非常拥挤,至少今年9月最重要的立法窗口基本已经关上了。 更值得琢磨的问题反而是:一部2025年在众议院以294比134高票通过、当时甚至拿到78名民主党议员支持的法案,为什么一年以后到了参议院,连让大家坐下来正式讨论的60票都凑不到? 而如果只把答案归结为 “民主党阻挠Crypto”,其实又会漏掉这件事最有意思的部分。因为到了最后,CLARITY Act 早已经不只是在讨论 Crypto 到底是不是证券,而是同时卷进了银行存款、稳定币收益、DeFi 开发者责任、消费者保护、州和联邦的监管权,以及特朗普本人和家族的 Crypto 经济利益。 换句话说,过去十几年Crypto一直在争取进入美国主流金融体系,而这次法案的遭遇恰恰说明,它已经真的走进来了。 只是进入主流之后,游戏突然变难了。 GENIUS管的是“钱”,CLARITY想管的是整个市场 去年7月,特朗普签署 GENIUS Act,第一次为支付型稳定币建立了比较完整的联邦法律框架。当时很多报道会笼统地说“美国Crypto监管终于立法”,但如果把GENIUS和CLARITY放在一起看,两者解决的其实完全不是一个层面的问题。 GENIUS主要解决的是“数字美元怎么管”:谁可以发行一个号称1美元兑1美元的稳定币,背后应该持有什么样的储备,储备怎么披露,出了问题由谁监管。 而CLARITY要处理的,则是整个数字资产市场怎么运作——一个代币到底属于证券还是商品,什么情况下由SEC监管,什么情况下由CFTC监管,交易所、经纪商和托管机构需要什么牌照,项目方怎样发行代币,以及交易平台怎样处理客户资产、利益冲突和市场操纵。 所以如果一定要做个简单类比,GENIUS更像是在规定什么样的钱可以发行,而CLARITY是在给整个金融市场修路、发驾照、划分交警管辖范围。它并不决定哪一种币最后会涨,也不是给某几个项目“发免死金牌”,而是在试图回答一个已经困扰美国行业十多年的问题:Crypto进入主流金融体系以后,到底按照谁的规则玩。 这里面最核心的自然还是SEC和CFTC的分工。 过去美国对Crypto最大的争议之一,就是很多代币究竟是不是证券。传统证券法的核心框架来自上世纪30年代,后来法院通过Howey Test判断一项资产交易是否构成“投资合同”;然而把这一整套法律直接套到一个可能经过几年逐渐去中心化的区块链网络上,天然就会产生很多灰色地带。 CLARITY试图把相当一部分真正具有网络用途、并达到一定成熟程度的数字资产纳入“数字商品”范畴,让CFTC承担更多现货市场监管,同时保留SEC对证券发行以及资本形成活动的监管。 这也是为什么这部法案对Coinbase这样的交易平台尤其重要。 过去很多美国Crypto公司面对的现实并不是“完全没有监管”,反而是同时受到证券法、商品法、州牌照、法院判例以及不同监管机构解释的约束,真正缺少的是一张全国统一的地图。CLARITY试图把这些分散的规则重新拼成一个体系,尤其建立数字商品交易所、经纪商和交易商的联邦注册制度。 这里还涉及另一个最近两年越来越现实的话题,就是RWA和证券代币化。一张股票或者债券被搬到区块链上,并不会因为技术形式发生改变,就突然从证券变成商品;证券还是证券,SEC仍然负责监管。CLARITY并不是用Crypto重新发明金融法律,而更像是在原有金融体系旁边把一块长期没有铺平的路接上去。 理解这一点以后,也就能明白为什么去年GENIUS Act通过之后,整个行业仍然把CLARITY看得如此重要。稳定币只是金融体系里“钱”的一部分,而真正涉及交易、发行、融资、托管、DeFi和二级市场的那一大块,仍然没有被国会完整写进法律。 美国现在其实已经有了不少规则,缺的是这些规则能维持多久 CLARITY最容易让圈外人产生的另一个误解,是以为没有这部法案,美国Crypto行业就又回到了Gary Gensler时代那种完全靠执法猜监管边界的状态。 其实并不是。 今年3月17日,SEC和CFTC已经联合发布了一份重要解释,对数字商品、数字证券、稳定币等资产进行分类,并对一个非证券数字资产什么时候可能因为发行安排构成投资合同、什么时候这种投资合同关系又可以结束,给出了更系统的解释。 到了8月,SEC又正式提出新的加密资产发行规则,为部分项目设计专门的发行豁免和安全港,其中包括规模较小的初创融资渠道,以及12个月内最高7500万美元的发行安排。 如果单看2026年的方向,美国Crypto监管其实已经比几年前清晰太多。SEC不再坚持“绝大多数代币都是证券”的模糊立场,CFTC也在利用现有权限探索数字商品现货市场的监管框架。 对于创业公司来说,过去完全依赖律师猜测SEC下一步会不会执法的状态,正在逐渐变成一套至少可以拿来设计产品和合规路径的规则。 但这里有一个看起来非常法律技术、实际上对商业决策特别重要的区别:监管机构今天出台的规则,和国会写进法律的规则,不是一回事。 SEC今天可以作出解释,未来的SEC也可以改变解释;今天可以经过正式程序制定一套新规,下一届政府同样可以通过新的程序重新修改。正式规则当然比主席演讲、工作人员指引更加稳定,也不会因为换一个SEC主席第二天就自动消失,但本质上它们仍然建立在行政机构现有的法定权限之上,法院也可能继续追问这些机构究竟有没有越权。 这一点连现任SEC主席Paul Atkins自己都说得很直接。他在8月提出新规时明确表示,国会立法对于建立足够持久、能够防止未来监管者轻易推翻的规则仍然“不可或缺”。换句话说,即使是今天正在积极推进Crypto新规的SEC,也并不认为自己能够完全替代国会。 从创业者角度来看,这种区别一点都不抽象。一家公司真正考虑的从来不是“我今年能不能上线一个产品”,而是值不值得花三年时间、几千万美元,申请牌照、组建合规团队、重做产品和托管架构以后,相信2029年换一个总统、换一批监管者,这套东西依然大致成立。 大型金融机构更是如此。银行如果真的要把链上托管、结算、交易甚至部分核心银行系统重新搭建起来,看的不是今年和明年的政策,而是未来十年的制度稳定性。 所以CLARITY最核心的价值,可能并不是让美国“变得更支持Crypto”。至少在当前这一届政府下,美国政策已经相当支持Crypto了。 它真正想解决的是另一件事情:把今天的政策方向,从“一届政府的选择”,变成一套更加难以轻易逆转的法律。 真正有意思的冲突,不是SEC和Crypto,而是稳定币开始抢银行的存款了 如果这是几年前,我大概会觉得CLARITY最难谈的地方一定是SEC和CFTC谁来管Crypto。但看到今年的谈判以后,反而是稳定币收益和银行之间的冲突跳上了头条,因为这可能代表Crypto第一次真正碰到了传统金融最核心的利益。 GENIUS Act 已经禁止稳定币发行人直接向持有人支付利息,但很快就出现了另外一个问题:如果不是发行人,而是Coinbase这样的交易平台给用户奖励呢?如果用户持有稳定币可以获得某种收益,银行存款还会不会像以前一样具有吸引力? Crypto行业看到的是产品竞争。既然用户的钱最终对应的是美元资产,而技术又可以降低分发和运营成本,那么为什么不能把更多收益返给用户? 银行看到的却完全是另一件事。 对于美国大量社区银行来说,低成本存款并不只是一个产品,而是整个资产负债表最关键的资金来源。银行拿到居民和企业的存款,再把这些资金变成小企业贷款、房贷和商业地产贷款。 如果大量资金从银行账户转到可以获得更高收益的稳定币账户,影响的就不仅是银行少赚一点手续费,而可能是整个贷款体系的资金成本。 这也是为什么今年围绕CLARITY的游说,最后演变成了一场Crypto行业和银行业非常直接的利益博弈。在9月投票之前,双方都利用国会休会期直接去参议员所在州游说;银行业最核心的担忧之一,就是稳定币收益可能把传统存款抽走,而Crypto行业则认为银行试图利用监管保护既有利益。 共和党最终版本也专门加入了一个针对社区银行的“熔断”机制,试图让财政部在法案实施后评估稳定币收益是否对小型银行造成重大负面影响,但银行业的反对并没有因此消失。而且这个问题到最后已经越来越不是简单的民主共和两党之争,而更像是共和党内部“银行利益”和“Crypto利益”之间的冲突。 这件事其实非常有象征意义。 过去Crypto和传统银行之间的冲突,大多停留在银行愿不愿意给交易所开户、监管者允许不允许银行托管Crypto这些外围问题;但稳定币发展到今天,双方开始真正争同一笔钱——用户放在哪里的美元。 从金融行业的角度来看,争支付入口很重要,争交易流量也很重要,但真正碰到资产负债表才算进入腹地。 所以反过来看,今年银行业如此激烈地参与CLARITY争议,可能恰恰说明稳定币已经从一个Crypto原生产品,逐渐变成了传统银行必须认真对待的竞争者。 DeFi看起来是在保护程序员,其实是在重新定义什么叫“金融中介” 另一个长期被Crypto圈简化的问题是DeFi开发者保护。 比较直觉的一种说法是,一个程序员只是在GitHub上写了一段开源代码,既不替用户保管钱,也没有能力决定别人怎么使用,当然不应该因为有人用这段代码转账就被当成银行或者汇款公司监管。这个逻辑本身并没有什么难理解的,所以CLARITY过去一年一直在尝试更清楚地区分“写软件”和“经营金融中介”。 但反过来,如果监管规则只要看到“开源代码”几个字就完全退出,那么任何金融中介理论上也都可以给自己包上一层协议外壳,继续收手续费、控制关键权限甚至决定谁能使用,却声称自己只是一个软件项目。 因此真正的问题从来不是“程序员要不要承担责任”,而是谁拥有控制权。 谁替用户保管资产,谁可以单方面升级协议,谁能冻结资金,谁收取费用,谁决定哪些资产进入系统,谁有能力改变交易结果,这些才是判断一个DeFi项目究竟只是提供工具还是已经承担金融中介功能的关键。 这也是为什么CLARITY到了最后会把开发者保护、反洗钱、刑事责任、州消费者保护等一堆看起来互不相关的问题同时卷进来。表面上大家在争一个定义,底层其实是在重新划分责任:区块链把传统金融机构的一部分功能拆散给了开发者、验证节点、前端、协议治理者和交易平台,那么传统法律里原本由一个金融机构承担的责任,也就必须重新分配。 所以Crypto真正进入金融主流以后,最麻烦的问题其实都开始变得非常“不Crypto”。 谁承担责任,谁拿牌照,谁保护消费者,出了问题谁赔钱——这些问题一百年前金融监管就在解决,技术可以重新设计金融基础设施,却不会让这些问题凭空消失。 然后特朗普把一场技术谈判,变成了利益冲突问题 如果CLARITY最后只是卡在SEC和CFTC分工、稳定币收益或者DeFi开发者责任上,反而事情会简单很多,因为这些最终都是可以通过不同利益集团让步来寻找平衡的问题。 今年夏天真正改变谈判性质的,是特朗普及其家族在Crypto行业里的经济利益。 这里其实不需要站在任何一边评价特朗普该不该拥有Crypto资产,真正麻烦的是制度本身出现了一个非常直观的冲突:美国国会正在制定一套决定Crypto公司未来可以做什么、谁可以进入市场以及如何赚钱的基础法律,而现任总统及其家族同时又在这个行业中拥有显著的经济利益。于是对民主党谈判者来说,伦理限制逐渐从一项附加条款,变成了支持整部法案的重要前提。 共和党并不是完全没有让步。9月14日公布的最终修订文本中,共和党谈判方表示一共吸收了126项民主党提出的实质性修改,其中包括更加严格的公职人员Crypto限制,以及扩大州检察长的部分执法权限;而且甚至特朗普本人都接受了Tillis和Gallego提出的伦理框架中的相当一部分内容。 但民主党谈判者仍然认为,最终版本在执行独立性、资产处置范围以及相关漏洞方面不够严格;与此同时,共和党方面则认为已经进行了大量让步,民主党仍然没有形成足够票数支持法案。 最后72小时里,双方实际上已经不是在争论“美国需不需要Crypto市场结构立法”,而是在争论什么样的利益冲突限制才足以让这部法律具备政治合法性。 这里我觉得需要避免一种过于简单的归因。 说“民主党为了反特朗普故意杀死Crypto法案”显然解释不了银行业的反对以及共和党内部的反对票;但反过来说“完全是特朗普的利益冲突毁了CLARITY”,也会忽略稳定币、DeFi、反洗钱、州监管权这些在特朗普问题出现以前就已经存在的深层分歧。 更接近现实的情况,可能是原本几个虽然困难但仍然可以谈判的问题,在中期选举前极度压缩的时间窗口里,又叠加上了一个双方都很难退让的伦理争议。最终文本直到投票前不到两天才公布,600多页内容还在不断调整,技术问题、金融利益和选举政治同时挤到最后几十个小时,最后自然也就很难靠一两个条款救回来。 49比50之后,美国Crypto并没有回到原点 所以我并不觉得CLARITY失败以后,美国Crypto监管会重新回到前几年那种一片混乱的状态。 SEC今年已经把大量重要问题讲得比过去清楚,新的发行规则正在推进;CFTC也已经明确表示,即使国会不通过CLARITY,也会继续研究如何利用现有法律权限推进数字资产市场规则。 换句话说,国会这条路暂时堵住以后,监管权力会更多流回SEC、CFTC以及未来处理诉讼的法院,而不是所有事情全部停摆。 这也是我觉得未来一两年美国Crypto最有意思的状态:规则可能会越来越多,能做的事情可能也越来越多,但制度本身未必因此越来越稳定。 对于短期做产品的公司来说,这两者看起来区别不大。只要SEC不来执法、律师认为规则允许、投资人愿意出钱,产品当然可以继续往前做。但对于真正需要投入几年建设合规体系、银行基础设施、托管和清算网络的大公司来说,“今天可以做”和“五年以后依然可以做”,完全是两个商业问题。 这大概也是为什么行业投入了这么多政治资源推动CLARITY。 Crypto行业过去几年已经在游说和政治活动上投入了数亿美元,尤其是Fairshake这种上亿级别横跨两党的Super PAC。如果只是想换取当前监管机构更友好的态度,其实今天已经基本实现了。真正还没有拿到的,是把这种友好程度写进一部下一任总统也不能轻易改变的法律。 当然,这里也存在一个很强的反方观点:如果SEC和CFTC未来几年能够稳定推进规则,而且这些规则经受住法院挑战和政府更替,那么国会立法的重要性也许没有行业今天想象得那么高。正式规则虽然不像法律那么稳定,却也不是换一个主席就可以随手删除;监管体系本来就是由国会法律、机构规则和法院判例共同构成的。 所以接下来真正值得观察的,并不是预测CLARITY明年到底有多少概率重新通过,而是看SEC和CFTC这条“没有国会也继续走”的路线到底能走多远。如果企业能够基于这些规则放心投入,而且下一届政府也没有大幅推翻,那么CLARITY这次失败的长期影响会比目前想象得小很多;相反,如果这些规则不断遭遇法院对监管权限的挑战,或者2028年之后又随着政治周期明显反转,那么市场最终还是会重新回到Congress面前。 Crypto终于进入了真正的金融政治 回头看这次CLARITY失败,我反而觉得它最值得记住的,并不是哪一个党投了多少票,也不是比特币当天到底跌了4%还是5%。 过去我关注这个行业的十几年,Crypto行业习惯把自己描述成一个挑战传统金融体系的外部力量。早期最重要的问题是Bitcoin到底是不是钱,后来变成以太坊和各种Token到底是不是证券,再后来是SEC究竟有没有权力监管这些公司。整个行业和华盛顿的关系,基本还是一个新兴行业要求旧体系给自己留出空间。 到了今天,情况已经完全不同。 稳定币开始和银行争存款,Coinbase这样的交易平台需要全国性的金融牌照体系,BlackRock等传统金融机构已经在做代币化资产,DeFi开始逼迫监管者重新定义什么叫金融中介,而总统和政治人物在Crypto中的经济利益,也开始需要和传统金融一样面对利益冲突规则。 这其实才是一个行业真正进入主流以后的样子。 大家以前总说希望Crypto获得监管清晰度,但真正的监管清晰从来不是监管者简单说一句“你们可以做”。一旦进入金融体系核心,每一条所谓的清晰规则背后,都意味着有人获得权限、有人失去利益,有人拿到牌照,也有人需要承担过去没有承担过的责任。 从这个角度来看,CLARITY越接近终点反而越难通过,并不是一件特别意外的事情。 因为当Crypto还很小时,所有人都可以抽象地支持“创新”和“清晰监管”;等到它真的开始影响银行存款、资本市场、消费者保护和政治人物自身利益的时候,大家才需要回答那些真正困难的问题。 CLARITY这次没有解决这些问题,但美国Crypto也已经不可能回到过去了。 未来几年真正的悬念,不再是美国到底接不接受Crypto,而是谁来写这套规则,以及这套规则究竟能够维持多久。 而这一次49比50的投票,真正没有跨过去的,也不是表面上的一票。 是从“这一届政府愿意这么做”,到“美国法律以后都这么做”之间的那道门槛。

