Hayden Adams 在 2019 年后发布的首篇博客文章。他认为,代币化不仅是一次基础设施升级,也会重构市场的组织方式:流动性将更多聚集在价格走势相关的资产对中,而这正是被动 AMM 更有机会发挥优势的地方。
翻译说明
原作者:Hayden Adams(Uniswap 创始人)
原文:https://x.com/haydenzadams/status/2089531754004554215
本文由 ETHPanda 翻译整理,保留原作者观点与出处。文中的“我”均指原作者 Hayden Adams。
过去 9 年,我一直工作在 DeFi 的前沿。这是一个令人着迷的领域,深度几乎没有尽头,也具备改变资本市场的能力。
我始终相信 AMM(自动做市商)拥有巨大潜力,但过去十年里,有一个问题一直萦绕在我心头:这种新的市场结构,真的能成为所有金融市场的核心引擎吗?
经历多年的演进与增长后,AMM 走向全球主导地位的路径正在变得越来越清晰。要解释这条路径,最好从 1976 年讲起。
● ● ●
代币化改变了由谁来做市
指数基金在这个月迎来 50 周年。1976 年,Jack Bogle 推出指数基金时,希望募集 1.5 亿美元,最终只募到 1,130 万美元。竞争对手把它称作“Bogle 的愚行”,甚至印制海报,宣称指数基金“不符合美国精神”。他们认为,一个不做任何决策的基金,不可能战胜那些拿着高薪、专门负责做决策的专业人士。
如今,美国基金资产的大多数都放在被动投资工具中。
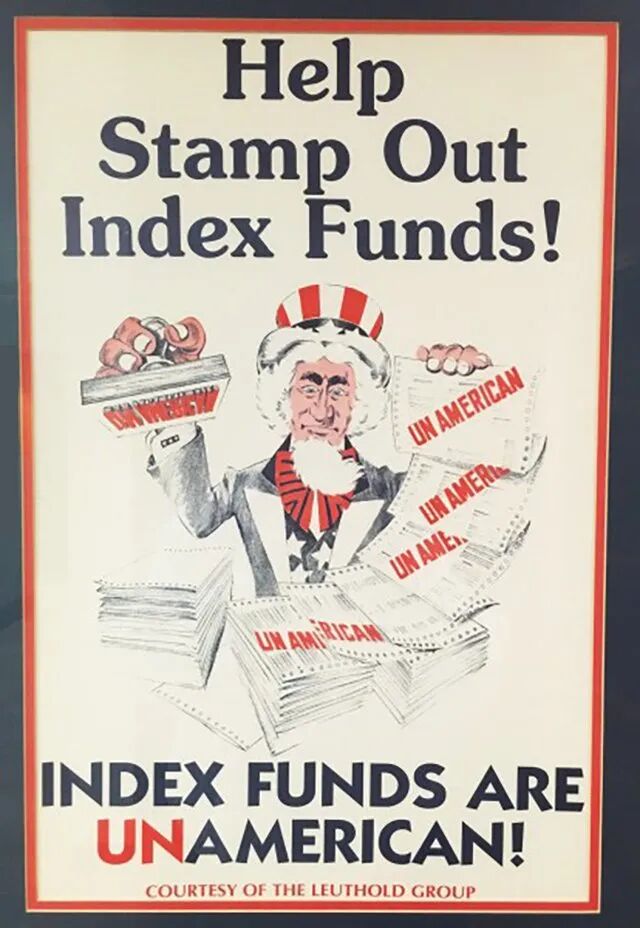
原文配图:指数基金早期报道
指数基金早期报道
我最近一直在想这件事,因为代币化的“愚行时刻”正在结束。美国证券交易委员会(SEC)已经批准 Nasdaq 和 NYSE 交易代币化股票。负责结算美国几乎所有证券交易的 DTCC,也在 7 月完成了一次代币化交易的实盘试验。
这些活动几乎都被用同一种方式描述:代币化是一场基础设施升级。
市场还是原来的市场,只是更快、更便宜,而且全天候运行。这些说法都没错,但我认为,“升级”这个框架掩盖了一个更大的故事。代币化让市场变得可编程:它会改变有哪些市场、由谁来做市,以及不同资产彼此如何交易。
2018 年,我构建了 Uniswap——一个自动完成做市的协议。任何人都可以把两种资产存入共享池,并从每笔交易中赚取手续费;随着人们买卖,价格会沿着曲线自动调整。Uniswap 从上线第一天起就一直自主运行,累计结算交易量已超过 4.6 万亿美元,也推动去中心化交易所的现货交易量从不足中心化交易所的 1%,增长到超过 20%。
随着 Uniswap 等 AMM 不断发展,其流动性逐渐形成了一种大多数金融从业者尚未注意到的结构:相关资产对。
● ● ●
最容易拿下的市场
想赢得一切,得先从赢下一部分开始。AMM 最先在长尾市场找到了产品市场契合点,因为那里的大多数资产根本无法吸引专业做市商的注意。在 Uniswap 上,任何人都可以通过一笔交易创建市场,而资产发行方和早期支持者可以成为最初的流动性提供者(LP)。
接下来是稳定币交易对。以 USDC/USDT 为例,一套优秀的被动策略已经足够接近最优策略,而更低的资本成本完全可以弥补剩余差距。这就是为什么专业交易公司如今通常不会为这类稳定币兑换做市:被动 AMM 正在用更低的成本与它们竞争。
● ● ●
高利润,却没有竞争
传统金融市场完全由做市公司主导。它们把资本、交易策略、执行技术、结算和分发整合进同一家垂直一体化的企业。这套架构的形成有其合理原因:资产分散在彼此隔离的系统中,结算速度缓慢,而每一个环节都需要有人来完成,于是同一家公司承担了所有职能。
只要规模足够大,这些固定成本最终都能摊薄。Citadel Securities 处理了美国约 25% 的股票交易量;去年,它以约 210 亿美元的交易资本,创造了创纪录的 122 亿美元净交易收入。
大多数人会把这些数字视为这套体系运作良好的证明。我看到的却是根深蒂固的市场地位。
● ● ●
拆开捆绑结构
区块链在每一层引入竞争,把原本捆绑在一起的结构拆开。执行由代码完成;托管与结算成为任何人都能接入的共享服务;过去需要专有基础设施才能完成的事情,如今变成了开源软件。
在 AMM 中,资本是稀缺投入,优势属于那些能以最低成本持有库存的人。交易公司需要高回报来覆盖运营开支,因此,愿意接受较低回报的 LP 就能用更低的价格与它竞争。大多数做市商会对冲掉全部价格风险,而对冲需要成本;本来就持有这些资产的投资者,则可以无需额外成本地承担这部分敞口。资产发行方的资本成本甚至可能为负,因为发行方通常还要付费请专业做市商为新资产提供流动性。
简单来说,DeFi 和 AMM 降低了做市门槛,让更多新参与者能够进入。它们的优势可能来自不同地方:更低的资本成本、愿意持有专业公司通常会对冲掉的库存敞口,甚至自己就是资产发行方。
但这一切都建立在一个问题上:自动化策略的表现,能否好到足以支撑上述逻辑?
● ● ●
流动性追随相关性
最近,我与一家全球大型金融机构通话。对方问我,DeFi 中最常见的基础交易对是什么。我解释说,以太坊生态资产通常与 ETH 交易,Solana 生态资产通常与 SOL 交易,稳定币彼此交易;同时,少数几个高流动性交易对连接着这些不同的资产集群。
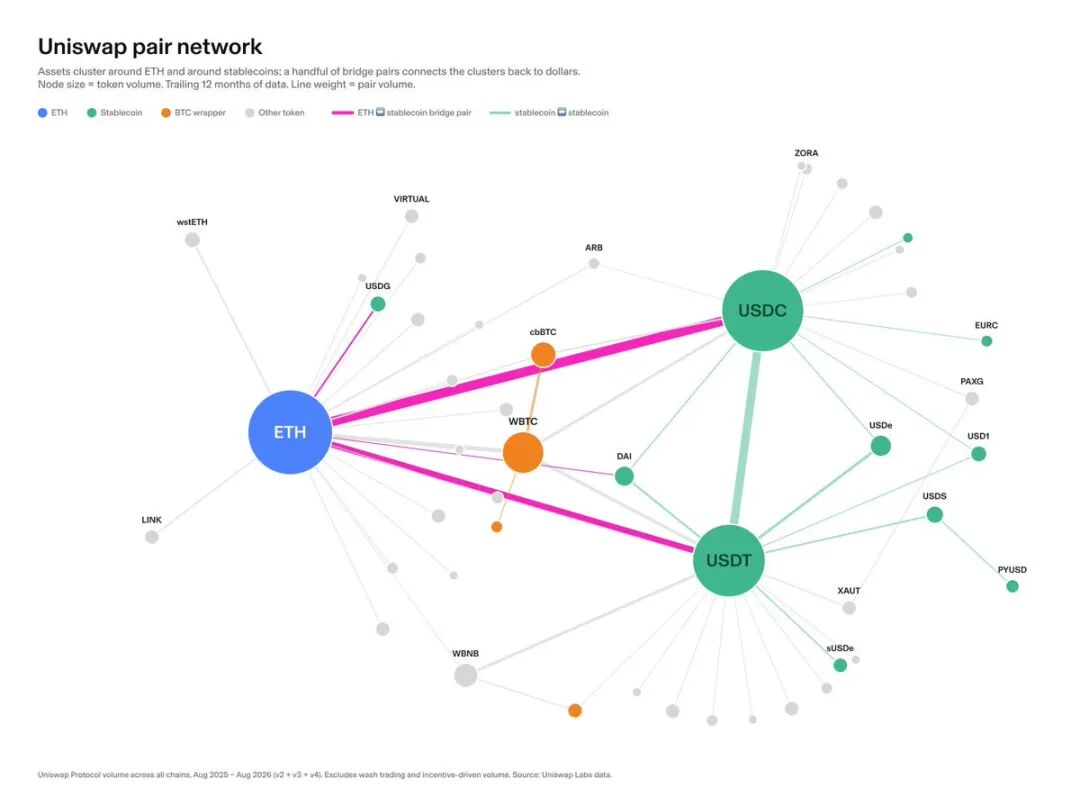
原文配图:链上流动性自然形成相关资产集群
链上流动性网络中的相关资产集群
没有人设计过这套结构。它是自然形成的,部分原因在于:当 LP 持有的两种资产走势一致时,他们的表现通常更好。相关性意味着 LP 承担的库存风险更低,从而吸引更深的流动性。随着更多资产被代币化,全球最大的市场也会以同样的方式重新组织。
传统市场今天还做不到这一点。出于现实需要,绝大多数交易都必须用美元结算。资产存在于相互隔离的系统中,SWIFT 和 Fedwire 这样的法币通道充当着连接一切的胶水。但区块链是一种表达能力强得多的“胶水”。资产一旦被代币化,就能共享同一结算层,任何资产都可以直接与另一种资产交易。
NVDA/USD 可以变成 NVDA/SPY,再通过 SPY/USD 连接回美元。石油公司股票可以与石油 ETF 或代币化石油交易;私人信贷可以与代币化美国国债基金交易。代币化还可以建立跨资产类别的市场,而这在传统金融基础设施中极难实现,甚至根本不可行。
● ● ●
Delta 中性本身就是低效
传统做市公司通常努力保持“Delta 中性”。用交易员的行话来说,就是以美元计价,并尽量降低一切非美元风险。在为波动性资产做市时,它们会花钱降低非美元风险,也就是进行对冲,通常会使用期权。这是传统做市成本最高的环节之一。
把资产组织成波动性更低的“相关资产对”,再用少数波动性更高的“桥接交易对”将它们连接起来,可以释放多重效率。最重要的一点是:如果做市者本来就愿意持有底层资产,做市就会更便宜、更高效。
而且,资产对的相关性越高,当前被动 AMM 策略与最复杂主动策略之间的差距就越小,也就越容易凭借更低的库存成本与主动策略竞争。
举个具体例子:如果一个人看多 NVIDIA,他很可能也看多 SPY。对于 NVIDIA/SPY,被动 AMM 与主动策略之间的效率差距,要远小于 NVIDIA/USD。
● ● ●
相互连接的流动性
如果股票改为与 SPY 交易,那么所有起点或终点为美元的交易,都会通过同一个交易对路由:SPY/USD。这类桥接交易对依然需要专业能力,但它们的数量会少得多,而且承载的交易流量足够大,值得专业机构投入注意力。
DeFi 已经证明了这一点。ETH/USDC 是链上最深的市场之一,因为每个资产集群都会通过它进行路由。被动 LP 为相关资产对提供流动性,主动 LP 则在桥接交易对中竞争。
投资者仍然可以用美元买卖一切,因为跨池路由是自动完成的。流动性会集中到风险最低的地方,而不是被迫停留在旧有基础设施指定的位置。这会让最深的市场逐渐转向相关资产对——也就是 AMM 已经最具优势的领域。
● ● ●
相关 RWA 交易对已经出现
链上相关流动性最初来自加密原生资产。但如今,最早一批代币化股票相关市场已经出现:Robinhood Chain 上的 Uniswap 流动性池中,有 10 只代币化股票与 SPY 直接交易。
上线最初 12 天,这些池的交易量达到 3,300 万美元,参与交易者超过 11,000 人,其中许多交易发生在美国股市休市期间。部分交易直接从一只股票换到另一只股票,全程没有经过美元。
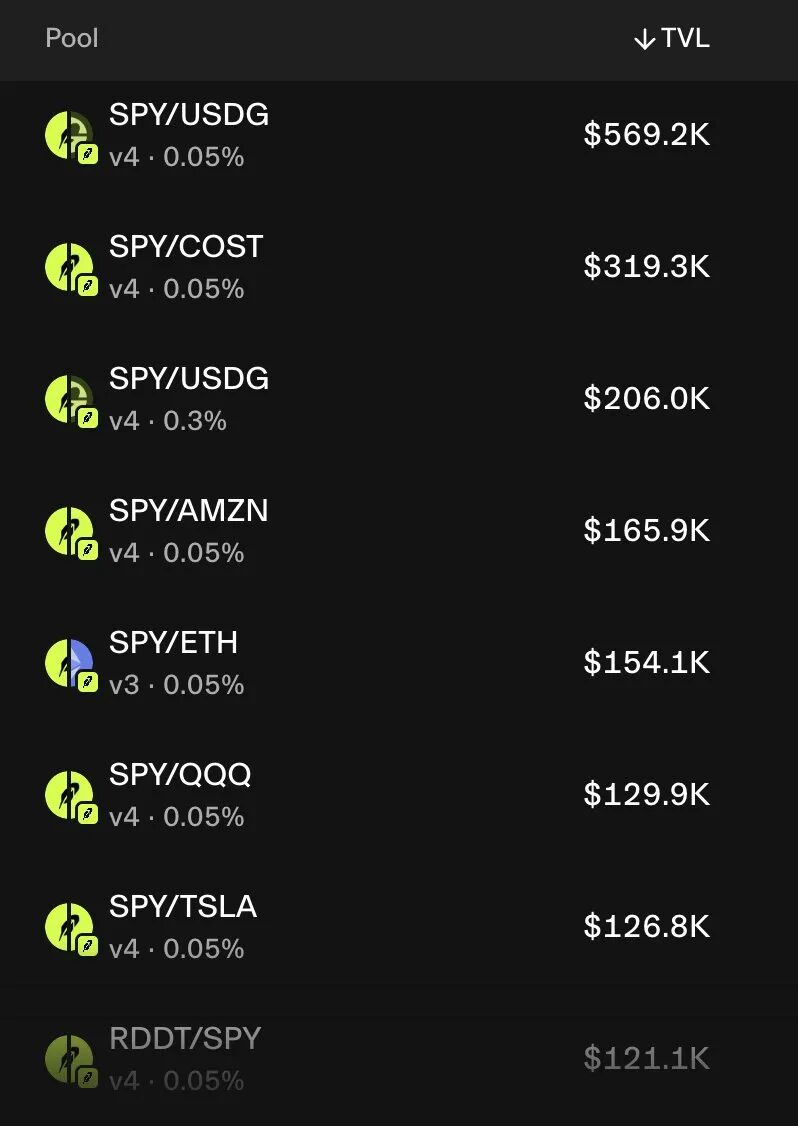
原文配图:Robinhood Chain 上与 SPY 组成交易对的资产池
Robinhood Chain 上与 SPY 组成交易对的资产池
值得一提的是,我们也开始看到 Meme 币与“相关”股票组成交易对:Elon 主题 Meme 币与 Tesla 股票配对,热狗主题 Meme 币与 Costco 股票配对。它们在价格上究竟有多相关还不好说,不过我猜,“感觉对了”也算一种相关性。
● ● ●
AMM 将会胜出
相关资产对只是整个拼图的一部分。另一部分是 AMM 的设计与定制能力。
Uniswap v4 Hooks 支持对市场进行全面定制,从而显著提升 LP 回报。比如我们最近发布的 DualPool Hook:当被动 AMM 资金没有用于兑换时,它会让这些资金投入借贷并赚取收益。
尽管 Uniswap 的累计交易量已经达到约 4.6 万亿美元,我仍认为 AMM 尚处于早期阶段,还有许多路径能够继续提升它的竞争力。Labs 内部、合作伙伴和整个生态都在探索其他提升 LP 回报的方案。很快还会有更多进展。
1976 年,人们反对指数基金的理由是:一个不做任何决策的基金,不可能战胜那些拿着高薪、专门负责做决策的专业人士。50 年后,这种“不做决策”的基金击败了约 90% 的专业人士。
更重要的是,指数基金推动了投资民主化,改善了普通人的生活。我相信,被动流动性也会沿着相似的路径胜出,并产生更大的影响:它会大幅降低创建市场和参与市场的门槛。
原文标题:Correlated Pairs: How AMMs Win the Biggest Markets
原文链接:https://x.com/haydenzadams/status/2089531754004554215
本文由 ETHPanda 翻译整理。