硅谷Alan Walker · 写于香港中环
2026 年 8 月 25 日
中环,早上七点半。美股收盘三个半小时。
隔壁桌两个做港股科技的在争一件事:英伟达连着跌了七天,是不是 AI 的故事讲完了。
这个问题问偏了。今年以来费城半导体指数整体涨了约七成,美光涨 213%,超威涨 142%,而英伟达只涨了约 7%,在费半成分股里垫底。钱没有离开 AI,钱只是离开了英伟达。
股价七天连跌,通常不是因为哪一天出了坏消息。真正的顺序几乎总是反过来的:大资金先做决定,价格随后反映,理由最后被写出来。下面前五段讲的是资金和人,后三段才讲盘面和财报。
先把四个数摆出来
208.48 美元 - 8/24 收盘
−7.5% - 七连跌累计
+7% - 年内涨幅(费半垫底)
18 倍 - 远期市盈率
01
先走的是谁
这轮七连跌的第一天,是 8 月 14 日。
同一天,美股二季度 13F 持仓报告集中披露——按规定,管理规模超过 1 亿美元的机构,要在季度结束后 45 天内 交出美股持仓底牌。6 月 30 日往后数 45 天,正好是 8 月 14 日。
那天市场看到了什么:
二季度机构对英伟达的操作
桥水 - 减持 17.62%。同期科技股全面减仓:谷歌 −33.81%、微软 −34.39%、亚马逊 −53.85%;半导体里美光减持 92%,几近清仓。
段永平 H&H - 减持 54.63%(756 万股)。同期加仓拼多多 26.71%,重新买入阿里巴巴,清仓台积电。
高毅 - 减持 72.41%。同期大举买入美光科技、闪迪。
景林 - 清仓。美股整体持仓骤降四成。
贝莱德 - 仍是第一大重仓,持仓市值 3886 亿美元。前五大增持全部来自半导体:美光、超威、应用材料、迈威尔、科磊。
13F 是后视镜——它反映的是 6 月 30 日的仓位,不是今天的仓位。但它把一件事挑明了:这些钱在这轮下跌开始之前 两个月 就已经在走了。
8 月 14 日之后价格才开始连着跌,不是因为这些机构那天在卖,而是因为市场那天才知道他们早就在卖。
通俗解读
不是先跌、然后大资金割肉。是大资金早在四五月份就一点点减掉了,八月中旬账本 被迫公开,剩下的人才发现自己是船上最后一批。发现之后开始往门口挤,才有了这七天。
02
主动的走完了,被动的走不了
看那张表里最反常的一行:贝莱德。
英伟达仍是贝莱德的第一大重仓股,持仓市值 3886 亿美元。同时它二季度前五大增持标的全部来自 半导体,其中美光增持幅度最大。它在英伟达、博通、美光、超威等十只半导体股票上的投资总规模超过 1 万亿美元。
贝莱德这类机构的绝大部分持仓是指数基金和 ETF。指数里英伟达占多少权重,它就必须持有多少。它不是不想卖,是 不能卖。
于是市场里出现了两类完全不同的股东:
被动 / 指数 - 按权重被动持有,只在资金申赎和成分调整时买卖 → 基本不参与定价,锁住大量流通股
主动 / 对冲基金 - 按判断加减仓,可以清仓 → 实际决定边际价格
英伟达五万亿美元市值,被动持股 的比例极高。真正每天决定价格的,是剩下那部分主动资金。而那部分主动资金,在二季度已经做完了减仓动作。
再看卖方那一栏:82 位分析师,只有 3 位给持有、1 位给卖出,平均目标价隐含超过 50% 上行空间。
这句话通常被当成利好,其实它是 仓位信号。当所有人都在推荐买入,意味着愿意买的人基本都已经买了。边际买家没有了。
通俗解读
一只股票要涨,需要有新的人愿意接。现在的情况是:想买的早就买满了,能卖的都卖过一轮了,剩下最大的那批股东是不看价格的指数基金。这种结构下,只要有一点点净卖出,价格就要往下找买盘,而且要找很远。
03
基金经理算的不是你那笔账
散户看英伟达,看的是"这公司好不好"。基金经理看英伟达,看的是"这个季度它能不能帮我 跑赢同行"。这是两笔完全不同的账。
把今年的成绩单摆出来:
年内表现
美光科技 - +213%
超威半导体(AMD) - +142%
费城半导体指数 - +71%
英伟达 - +7%(成分股垫底)
假设你管一只科技基金,考核标准是跑赢费城半导体指数。你把三成仓位放在英伟达,今年到现在,这三成仓位让你落后基准 60 多个百分点。
这时候你面前有两个选择。继续拿着,赌它财报后补涨——如果对了,你追回一点;如果错了,年底你的排名会很难看,而且很难解释"为什么全市场半导体都在涨,你偏偏重仓那只不涨的"。或者,把英伟达减掉,换成美光、超微,跟上基准。
对个人职业生涯来说,第二个选择明显更安全。这不是对英伟达的判断,是对自己饭碗的判断。
高毅二季度减持英伟达 72.41%,同时大举买入美光和闪迪;贝莱德把英伟达留在第一大重仓不动,但新钱全部加到美光、超威、应用材料上——这是同一个动作的两种做法。
通俗解读
基金经理最怕的不是亏钱,是 别人赚钱的时候自己没赚。英伟达今年只涨 7%,隔壁美光涨了两倍多,拿着英伟达的人每天都在被"我是不是站错队了"这个念头折磨。抛售的直接动机是这个,不是看空 AI。
举个例子
段永平二季度减持了英伟达 54.63%,但他 7 月 23 日公开说过,还是想持有足够多的英伟达,并且准备用"卖 put"的方式在低位加回来。同一个人,既在减仓,又在等着买回。这说明减仓这个动作本身,未必等于看空——它常常只是 价格和仓位的管理。
04
最大的那个买家闭嘴了
还有一个很少被提到、但对这七天解释力很强的因素。
英伟达在截至 4 月底的季度新增 800 亿美元股票回购授权,取代苹果成为美股 最大的单一回购方。同期它一个季度的自由现金流约 485 亿美元,股息从每股 1 美分提到 25 美分。
回购是什么?是一个不看价格、每天定量在市场上买入自己股票的买家。对一只被大量被动资金锁仓、主动流通盘有限的股票来说,这个买家的存在感非常强。
但公司在财报发布前有一段 静默期,期间通常暂停自主回购。8 月 26 日盘后出财报,往前推,最近这几周正好落在这个窗口里。
所以这七天里发生的事情是:主动资金在减,被动资金不动,而市场上最大、最不讲价的那个买家,暂时不在场。
价格没新闻也能连着往下走——因为托着它的那只手,暂时松开了。
通俗解读
一个菜市场里,平时有个大买家每天固定来扫货,价格就掉不下去。他休假两周,卖的人还是那些卖的人,价格自己就往下滑了。等他回来,价格又能稳住。这跟菜好不好吃没关系。
05
七天是怎么连起来的
一天下跌是消息,七天连着跌是 机制。
大资金先动,只是第一步。让它变成一条 连续下滑的曲线,靠的是后面几层自动跟进:
第一层,量化和趋势策略。市场上有相当一批资金是按规则做的:动量策略看过去六个月的收益率排名,波动率目标策略看实现波动率来决定仓位。英伟达过去六个月的收益率越走越平,波动率 却不低,这两类模型会自动调降仓位。它们不看市盈率,不看财报,只看价格和波动。
第二层,风控线。很多机构对单一持仓有回撤规则。5 月 14 日的收盘高点是 235.74 美元,跌破 10% 是一个被广泛使用的触发位。8 月这几天股价正好跌穿这条线,一批止损和减仓指令被机械地打出去。
第三层,自我强化。今天的卖出,让明天的"过去六个月收益率"更难看;更难看的排名,又 触发 更多模型减仓。这条链条不需要任何新的坏消息,就能自己走上七八天。
第四层,跟风的人。看到连跌四五天,原本没打算动的持有人开始怀疑"是不是有我不知道的事"。尤其在财报前,宁可先卖了看看。
通俗解读
第一批人是想清楚了才走的。第二批是电脑按规则自动走的。第三批是看见前面两批在走,怕来不及才走的。真正做判断的只有第一批,后面全是跟。七连跌这种形态,八成是这么来的。
06
技术面:8 月 24 日那根线
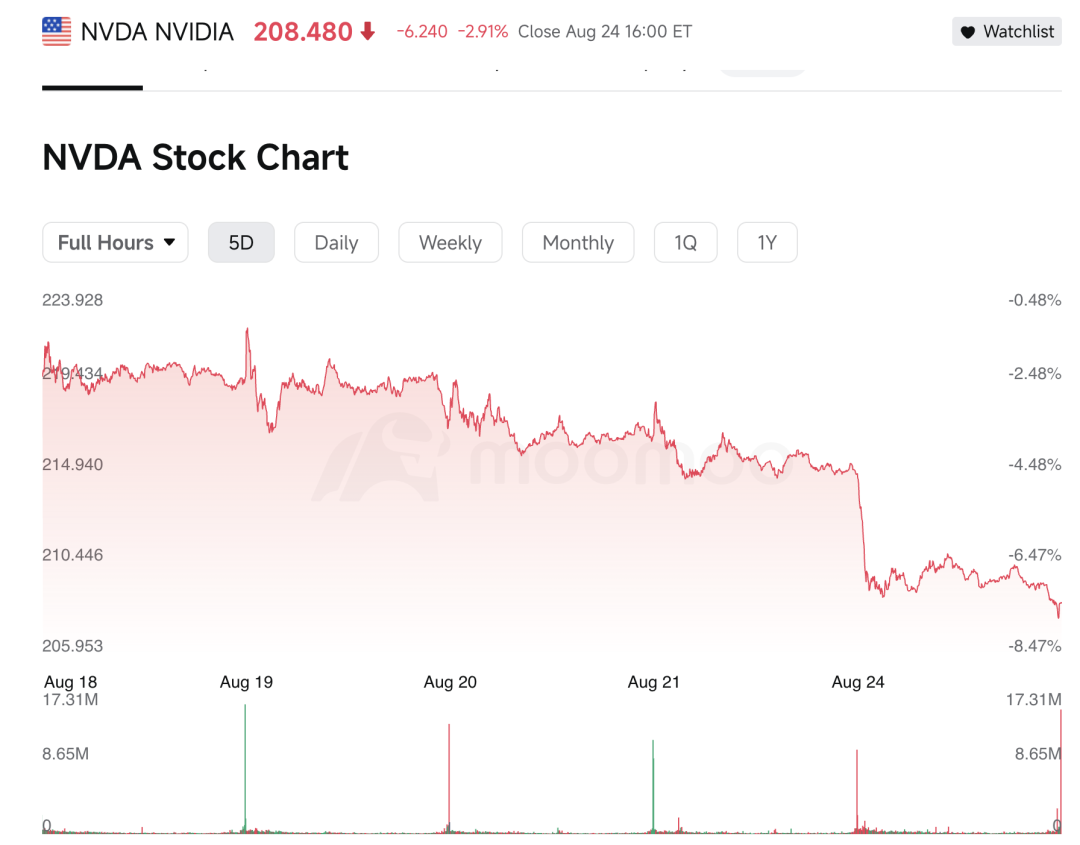
讲完资金,再看 盘面。8 月 24 日这一天,走势本身写得很清楚。
8 月 24 日日线
昨收 - 214.72 美元
今开 - 215.53 美元(高开)
最高 - 215.59 美元
最低 - 207.25 美元
收盘 - 208.48 美元(跌 2.91%)
成交量 - 1.35 亿股,约为日均成交量的 1.26 倍
高开近 1 美元,全天没再碰过开盘价,收在接近全天最低的位置,成交量放大到日均的一倍以上。这是很典型的一根 卖压主导 的日线:早盘的每一次反弹都被用来出货。
再往外看几个位置:
5 月 14 日的收盘高点 235.74 美元,是这轮回撤的起点,也是所有还在套牢的人的心理锚。208 美元下方,200 美元是一个整数关口,习惯上会有承接。而 207.72 美元 这个价位,在近五日走势里已经被反复触碰。
技术面上唯一确定的一件事是:连续七根阴线之后,短期均线全部压在价格上方,任何反弹都会先撞到一片套牢盘。要真正扭转,需要一根 放量的、带缺口的阳线 —— 而这种线,通常只有事件才能打出来。
通俗解读
图形上现在的样子是:上面全是被套的人等着回本走人,下面没有明显的托。这种结构里,小涨会被卖压吃掉,只有大消息能一次性把上面的卖单全清掉。8 月 26 号的财报,就是那个可能的大消息。
07
基本面:三个让人犹豫的数
资金先走,总得有个由头。基本面 上有三处地方,是过去半年被机构反复拿出来讨论的。
第一,利润的成色。10-Q 披露,某季度约 580 亿美元净利润里,有 134 亿美元来自所持上市公司 股权的未实现浮盈。剔除这一块之后,正常化净利润对应的市盈率从 18 倍升到接近 60 倍。而 2026 财年,英伟达用于投资活动的现金净额是 −522 亿美元,上一财年还只有 −204 亿美元。它一边卖芯片,一边给买芯片的人投钱,投出去的股权涨了又计回利润里。每一步都合规,但四步是同向的:好的时候一起好,转向的时候一起转。
第二,客户的结构。三家直接客户合计贡献 54% 的营收。更关键的是增量来源:2027 财年一季度数据中心收入 752 亿美元,超大规模客户 379 亿(环增 40 亿),其他云客户 374 亿(环增 89 亿)。增长最猛的那一栏是 新云厂商 —— 它们大多靠融资和债务活着,其中不少还拿过英伟达自己的投资。而现在 30 年期美债收益率在 5.27% 附近,2007 年以来最高,交易员定价的是年底前还要再加一次息。融资越贵,这批客户越难受。
第三,成本的位置。2027 财年一季度毛利率 74.9%,环比降了 0.1 个百分点。瑞银拆解显示,下一代 Vera Rubin 平台里内存占整机成本 62%,上一代 Grace Blackwell 是 53%。二季度 DRAM 合约价环比涨 58% 到 63%,NAND 涨 70% 到 75%。它已经把 1450 亿美元的供应承诺签了出去,原材料为 Vera Rubin 大幅备货。另外,中国的数据中心计算收入这一栏现在是零,上年同期还有 46 亿美元,公司在指引里明确写明"不含中国"。
通俗解读
这三件事单独拎出来,都不足以让一只增速 96% 的股票下跌。但对一个已经赚了很多、正在考虑什么时候落袋的基金经理来说,它们提供的是"卖出的理由"——人做决定的时候,往往是先有了想卖的冲动,再去找一个说得过去的理由。这三个数就是那个理由。
08
8 月 26 号盘后看三行
美东时间 8 月 26 日盘后,英伟达发布 2027 财年第二季度业绩。市场共识营收约 920 亿美元、调整后每股收益 2.09 美元,同比增长约 96%,公司此前指引 910 亿。
920 亿超不超,其实不是重点。真正会改变机构仓位的是三行:
毛利率 - 74.9% 之后是走平还是继续下滑。这一行决定 内存涨价最后由谁承担。
客户结构 - 超大规模客户与其他云客户的环比增量各是多少。这一行决定增长的钱稳不稳。
库存与供应承诺 - 1450 亿美元承诺本季怎么变。这一行决定公司对明年有多确定。
另外还有一个技术性的点:财报之后,静默期结束,那个 800 亿美元的 回购授权 会重新开始买。最大的买家回到场内,本身就是一股托底的力量。
把整件事收拢成一句
华尔街抛售的不是英伟达这门生意——数据中心业务 2026 财年做了 1937 亿美元,客户还在排队,82 个分析师里 78 个在喊买入。
华尔街抛售的是英伟达在自己组合里的那个位置。
当这个位置涨得比同行慢、当账本被迫公开、当最大的买家暂时离场、当模型按规则自动减仓——卖出就发生了,而且和公司好不好没有太大关系。
钱先走,理由后到。这是市场大部分时候的样子。
—— 写于中环,2026 年 8 月 25 日清晨
事实核查附录
一、事实与市场数据
· 8/24 收报 208.48 美元、跌 2.91%;七连跌累计 −7.5%,为 2022 年 9 月以来最长;较 5/14 高点 235.74 美元回撤超 10%。(界面新闻(宋佳楠);华尔街见闻,2026-08-25)
· 8/24 昨收 214.72、今开 215.53、最高 215.59、最低 207.25、成交量 1.35 亿股,约为日均量 1.26 倍。(第三方行情终端;成交量倍数为终端统计口径)
· 年内涨幅约 7%,费半成分股垫底;远期市盈率约 18 倍,创近年新低。(华尔街见闻,2026-08-25)
· 82 位分析师中 3 持有、1 卖出;平均目标价隐含逾 50% 上行;三个月盈利预测上调 13%;FY2027 利润预期 2280 亿美元。(华尔街见闻,2026-08-25)
· 桥水二季度减持英伟达 17.62%,谷歌 −33.81%、微软 −34.39%、亚马逊 −53.85%;博通 −28.19%、超威 −58%、泛林 −40%、应用材料 −48%、美光 −92%。(2026 年二季度 13F 文件,经新浪财经统计)
· 贝莱德二季度前五大增持全部为半导体(美光、超威、应用材料、迈威尔、科磊);英伟达仍为第一大重仓,持仓市值 3886 亿美元;十只半导体股合计超 1 万亿美元。(同上)
· 段永平 H&H 二季度减持英伟达 54.63%(756.31 万股)、谷歌 C −46.88%,清仓台积电与 CRWD,加仓拼多多 26.71%;组合总市值 191.01 亿美元。(H&H 2026 Q2 13F,2026-08-14 披露)
· 段永平 7 月 23 日表态希望持有足够多的英伟达,并考虑以卖出 put 的方式于低位加仓。(公开表态:本人公开发言,经媒体转述)
· 高毅二季度减持英伟达 72.41%,大举买入美光、闪迪;景林清仓英伟达,美股持仓降约四成。(2026 年二季度 13F,经时代周报等媒体统计)
· 13F 申报截止日为季度结束后 45 天(对应 2026-08-14);本轮七连跌起始于 2026-08-14。(SEC 规则;起始日由 8/24 往前推七个交易日推得)
· 新增 800 亿美元回购授权,取代苹果成为美股最大单一回购方;季度自由现金流约 485 亿美元;股息由 0.01 美元提至 0.25 美元。(公司披露;华尔街见闻)
· 年内 AMD +142%、美光 +213%、费城半导体指数 +71%。(2026 年 7 月媒体统计口径,非 8/24 最新收盘数据)
· 10-Q 披露约 580 亿美元净利润中 134 亿来自持有上市股权未实现浮盈;剔除后正常化市盈率升至接近 60 倍。(公司 10-Q;正常化市盈率为第三方测算口径)
· FY2026 投资活动现金净额 −522 亿美元(上一财年 −204 亿美元)。(公司 2026 财年年报)
· 三家直接客户合计贡献 54% 营收;FY27Q1 数据中心收入 752 亿美元,超大规模客户 379 亿(环增 40 亿)、其他云客户 374 亿(环增 89 亿);毛利率 74.9%(环比 −0.1pct);供应承诺 1450 亿美元。(公司 FY2027 Q1 财报,2026-05-21)
· 30 年期美债收益率约 5.27%,2007 年以来最高;交易员定价 2026 年底前完成一次 25bp 加息。(Investing.com;新浪财经引路孚特(LSEG),2026-08-24)
· FY27Q1 中国数据中心计算收入归零(上年同期 46 亿美元);Q2 指引 910 亿美元不含中国。(公司财报与业绩说明会)
· Q2 FY2027 财报 8/26 盘后发布;共识营收约 920 亿美元、调整后 EPS 2.09 美元、同比约 +96%。(市场共识:Investing.com,2026-08-24,为卖方预期非公司指引)
二、第三方拆解 / 机构预测
· Vera Rubin 内存成本占比 62%(上代 53%)。(瑞银物料清单,经媒体转述,为估算值)
· 2026 Q2 DRAM 合约价环比 +58%~63%、NAND +70%~75%。(TrendForce,为预测值非最终成交价)
三、作者推论与判断(非事实)
· "13F 披露日与连跌起点重合"仅为时点观察,本文未主张两者存在因果关系。
· "财报前静默期暂停自主回购,导致最大买盘缺席"——基于美国上市公司通行的回购静默惯例推断,英伟达未就本期回购执行安排作专门披露。
· 动量策略、波动率目标策略、单一持仓回撤风控线导致的机械减仓,"三批卖家"的分层描述——基于机构投资通行做法的分析判断,非特定机构披露。
· 技术面关于均线压制、套牢盘、200 美元整数关口的描述——基于公开行情的形态分析,不构成交易建议。
四、重要提示
本文为独立分析,不构成投资建议。文中第三方数据(13F 统计、瑞银物料清单、机构测算口径等)均已标注来源与性质,不代表相关公司官方口径。转载请注明出处。
—— Kea