
Loading...

Loading...
 Celestica:市场刚刚给投资者送上了一份价值 110 亿美元的“大礼”尽管 Celestica Inc.(CLS)近期财报表现超预期,而且整个市场也从 7 月底低点开始反弹,但随着投资者消化公司 8 月份的增发,Celestica 股价仍然持续承压。具体而言,公司在本季度以每股 310 美元的价格发行了超过 1,110 万股新股,募集资金总额接近 35 亿美元。
不过,公司近期与 Advanced Micro Devices(AMD)以及 OpenAI 披露的一系列高质量合作持续推进,进一步凸显出 Celestica 在把握快速变化的计算需求趋势方面,其竞争地位正在不断增强。
具体而言,AI Agent 的兴起正在加速计算需求从以训练为主的工作负载,向高容量推理转移。而最近 Agentic AI 的部署范围也开始从此前主要集中于企业环境,进一步扩展到大众消费者市场,Meta Platforms(META)最新推出的 Muse 就体现了这一趋势。
推理强度不断上升,也相应增加了芯片之间的数据传输量。由于电力预算天然受到限制,这进一步提高了最大化每瓦性能(perf/W)的迫切性。因此,市场对于低延迟、高带宽网络的需求正在持续增强,尤其是 scale-up fabric,因为它负责同一计算域内部的互连,而其互连密度大约是跨机架 scale-out 架构的 10 倍。
而 Celestica 最近与 AMD 和 OpenAI(OPENAI)的合作,也表明公司正在进一步扩大在相关机会中的覆盖范围,将目前在 scale-out 网络中的增长势头拓展至 scale-up 网络,并进一步深入到“板卡、机架和系统”层面的集成。这意味着 Celestica 能够在不断扩大的 AI 基础设施 TAM 中获取更大的价值份额,从而强化其正在加速的增长轨迹,同时随着更高价值的 Hardware Platform Solutions(HPS)业务扩大,也有望支持 Connectivity & Cloud Solutions(CCS)业务持续释放经营杠杆。由此带来的盈利上行空间以及长期自由现金流增厚,将是抵消近期增发造成股权稀释的重要因素,同时随着 Agentic Inference 不断扩大 Celestica 的需求前景,公司仍有望保留进一步的上行空间。 fileciteturn1file0L1-L9
AI Agent 正在推动网络强度上升
Agentic AI 的加速转型已经改变了 AI 开发的经济优先级。正如我此前的文章所讨论的那样,Agentic 工作负载所需要的持续推理循环、工具调用与模型调用,以及上下文检索,本质上都会提高推理 Token 的消耗量。而随着 Meta 最近推出 Muse,Agentic AI 的部署范围也正在进一步从此前主要集中于企业环境,扩展至大众消费者市场。
具体来说,早期 Agentic AI 的采用主要集中在编程、工程、数据科学以及其他企业工作流中。根据行业预测,这些企业工作流分别占 OpenAI 和 Anthropic(ANTHRO)ARR 结构的大约 60% 和 90%。不过,Muse 的推出有望扩大消费者对 Agentic AI 的采用。虽然目前 Muse 的部署仅限于美国,但考虑到 Meta 过去能够成功通过其 Family of Apps 向全球用户分发新功能,而该生态系统目前覆盖 36 亿 DAU,因此 Muse 未来一旦拓展至海外市场,就可能释放数十亿新增用户。与此同时,随着越来越多竞争者进入这一领域,Agentic AI 在消费者场景中的采用范围也很可能进一步扩大。
这与近期行业数据是一致的。目前行业预计,推理工作负载已经占全部计算需求的“大约三分之二”,高于 2023 年的三分之一以及 2025 年的一半。Dell(DELL)最近还预计,随着 Agentic AI 加速发展,到 2030 年推理 Token 数量将增长 87 倍,达到 3,600 千万亿个。不过,电力依然是核心约束因素,因为电网容量扩张速度仍然落后于 GPU 部署进度。因此,在固定电力预算下,推理量不断增长正在推动下一代 AI 系统设计越来越重视每瓦性能优化。
这也相应提高了网络强度,因为要在固定电力预算下优化 perf/W,就越来越依赖更高带宽、更低延迟的互连,以减少芯片之间的通信瓶颈,并最大化系统利用率和正常运行时间。Cisco(CSCO)最近对这种强度进行了量化,其研究显示,在执行相同任务时,AI Agent 产生的网络流量最多可以比人类高 450%。这反映出,Agentic AI 的采用不仅提高了新增计算部署的迫切性,也同步增加了对配套网络基础设施的需求。AMD 最近发布的一份报告也印证了这一点,该报告将网络称为“决定 AI 性能与经济性的关键因素”。因此,这种背景进一步强化了 Celestica 未来在 scale-out 和 scale-up 领域的机会,也意味着公司的增长和盈利前景仍存在进一步上行空间。 fileciteturn1file0L11-L18
Helios 和 Jalapeno 验证了 Celestica 的 Scale-Up 拐点
Celestica 在 400G 和 800G 交换机上的持续增长,以及即将开始放量的 1.6T 项目,已经印证了公司正在不断扩大其在 AI scale-out 市场中的份额。具体来说,800G 交换机快速放量,以及 400G 需求保持韧性,是第二季度 HPS 业务增长的重要驱动力。与此同时,随着 10 个活跃项目将在 2026 年下半年至 2027 年期间进入放量阶段,公司即将转向 1.6T,这很可能进一步强化 Celestica 的竞争地位,因为 1.6T 路线图与越来越大规模 AI 集群部署所需要的更高带宽和容量高度匹配。
不过,公司近期赢得的订单更重要的一点,是显示 Celestica 正在扩大在更靠近计算本身环节中的价值份额。正如前面所讨论的,从以训练为主的工作负载向推理加速转型,正在显著提高 scale-up 网络对于带宽和延迟的要求,因为 scale-up 网络负责连接同一计算域内部的 CPU、GPU 和 ASIC。这与管理层的判断一致,公司预计未来三年 scale-up TAM 将显著增长,而 Celestica 最近赢得的项目——包括与 AMD 的合作——表明公司已经很好地抓住了这一趋势。
具体而言,Celestica 正在与 AMD 合作,参与后者即将部署的首个 Helios 机架级系统。Celestica 将负责 Helios 每个机架中构成“互连骨干”的“scale-up 网络交换机研发、设计和制造”,这意味着公司的业务路线图正在向更加接近计算核心、价值量更高的领域发生拐点。管理层预计,这项合作将形成数十亿美元级别的业务机会,而 AMD 目前已经锁定的 Helios 部署管线也进一步提高了可见度。其中包括:Anthropic 承诺部署最高 2GW 的 AMD Instinct MI450 系列 GPU,并在 Helios 机架中运行,其中首个 1GW 将于 2027 年上半年出货;Meta 做出跨多代产品的承诺,将部署最高 6GW AMD Instinct GPU,其中首个归属于 Helios 的 1GW 将于 2026 年下半年出货;OpenAI 同样做出跨多代产品的承诺,将部署最高 6GW AMD GPU,其中首个 1GW 也将对应 MI450 系列 Helios 机架,并于 2026 年下半年出货;Oracle(ORCL)则将在 2026 年第三季度部署首个包含 50,000 颗 AMD MI450 GPU 的 Helios AI 超级集群。上述项目预计都将由 Celestica 的 scale-up 网络交换机提供支持。
**Thanos Moschopoulos,BMO Capital Markets Equity Research:**那么,我们是否可以假设你们参与了其中大多数项目?还是说最终由超大规模云服务商来决定机架的具体配置?
**Robert Mionis,CEO 兼董事会主席:**不,我们参与了所有这些项目。
来源:Celestica 2026 年第二季度财报电话会议。
Celestica 在 AI 基础设施 TAM 中渗透率进一步加深,也得到了近期与 OpenAI 在 Jalapeno 项目上的合作验证。公司将为 Jalapeno 架构贡献其“板卡、机架和系统方面的专业能力”,其中包括对 Jalapeno 的“Katsu”CPU Host 与“Vindaloo”ASIC 机架进行系统级集成,这些系统通过 PCIe 直连铜缆(DAC)连接。实际上,这使 Celestica 的 scale-up 敞口不再局限于基于通用 GPU 的系统,同时也进一步叠加了公司此前作为 Google(GOOG/GOOGL)TPU 首选制造合作伙伴所建立起来的定制 ASIC 业务基础。
综合来看,最近赢得的这些项目表明,Celestica 正在同时加深对 scale-up 和 scale-out 市场机会的渗透。这些订单也验证了公司对目前正在推进的“多个 scale-up 项目洽谈和合作”最终转化的信心,而管理层预计,随着 1.6T 的到来,这些机会将进一步获得推动。这也意味着 Celestica 更高价值的 HPS 业务将从单纯网络领域,进一步延伸至机架和系统级配置。与此同时,这一进展还进一步叠加了第二季度已经观察到的企业 AI/ML 服务器与存储业务加速势头,说明公司正在下一代架构中获取更多内容价值,从而为 Celestica 基本面进一步上行提供支持。 fileciteturn1file0L20-L40
基本面考量
在根据 Celestica 实际第二季度业绩以及前瞻指引,对我此前预测进行调整后,同时考虑近期新增订单以及 AI 基础设施需求结构正在发生的变化,我预计公司本年度收入将同比增长 65%,达到 205 亿美元。随后,公司收入预计将在截至 2030 年的五年期间实现约 37% 的 CAGR。增长将主要由 CCS 业务推动,而近期披露的订单提高了需求可见度,同时新出现的 scale-up 市场机会预计将在 Celestica 即将进入 1.6T 放量阶段后进一步获得动能。
【原文图片位置:Celestica 基本面分析、增长预测与盈利预测(作者)】
正如前面的分析所讨论的那样,Celestica 向 scale-up 市场扩张,预计将进一步扩大其更高价值 HPS 业务在不断增长的 AI 基础设施 TAM 中的覆盖范围。这将推动 CCS 的产品组合进一步改善,因为管理层此前已经指出,Celestica 的“非 HPS 业务利润率不如 HPS 产品高”。与此同时,随着 scale-up 渗透率提升以及 1.6T 放量带动整体出货量增长,经营杠杆预计也会进一步增强,并在规模扩大过程中持续推动利润率上升。
【原文图片位置:Celestica 基本面分析、增长预测与盈利预测(作者)】
股价考量
综合来看,我更新后的预测支持 Celestica 每股 400 美元的目标价,高于此前的每股 384 美元。该目标价对应公司约 510 亿美元的内在价值,也就是说,在市场因近期股权稀释以及基础设施支出不确定性导致股价下跌后,相比当前水平仍有大约 110 亿美元的潜在市值上行空间。
【原文图片位置:Celestica 估值分析与目标价(作者)】
该目标价是基于现金流折现模型得出的,其中采用了与上述基本面分析一致的预测。终值采用对 2030 年预计 EBITDA 应用 1.5% 永续增长率计算。1.5% 的永续增长假设反映了 Celestica 核心市场长期经济扩张的预期速度,并可以作为公司进入稳定阶段后现金流可持续增长率的合理代理。包括终值在内的全部现金流预测,使用 10.3% 的 WACC 进行折现,这与 Celestica 的资本结构以及风险特征一致。每股价值则基于公司在 2026 年第二季度 10-Q 中披露的摊薄股数,并额外计入公司在 8 月份发行的 1,110 万股新股。
【原文图片位置:Celestica 目标价估值分析(作者)】 fileciteturn1file0L53-L62
需要考虑的风险
近期有关 AI 安全问题的担忧,以及随后行业内要求“放慢前沿 AI 发展速度”的呼声,再次给整个 AI 基础设施交易带来了波动。这一点已经反映在 Celestica 股价上:9 月 14 日周一开盘时股价跳空下跌 6.9%,最终收盘跌幅达到 8.8%,明显跑输大盘,因为投资者正在评估潜在前沿 AI 发展放缓可能带来的影响。
不过,此后 Celestica 已经收复部分跌幅,因为 Nvidia(NVDA)CEO Jensen Huang 并不同意继续快速推进 AI 与安全之间必须二选一的隐含逻辑,包括对于灭绝风险的担忧。他认为,公司应该“尽可能快地向前跑……但在有需要的时候暂停一下,确保把事情做对”,以保证产品安全。Meta CEO Mark Zuckerberg 也表达了类似观点,他表示,“每一家实验室都有责任和动力,以训练模型所需要的安全速度推进,同时也有能力自行采取行动确保这一点”,并不需要刻意放缓进程或者建立联邦层面的统一治理框架。
最新的发展再次凸显 Celestica 仍然暴露在较高的市场波动之下,因为投资者正在重新评估高水平 AI 基础设施资本开支能否长期持续,同时也还在消化近期股权稀释带来的影响。不过,公司持续保持稳定的执行力,尤其是近期不断扩大的订单合作,已经提高了其增长和盈利前景的可见度。即便围绕“放慢前沿 AI 发展速度”的不确定性仍然存在,这依然有望成为降低公司投资风险的重要因素。 fileciteturn1file0L64-L69
最后观点
综合来看,市场很可能已经显著低估了 Celestica 的上行空间,因为公司正在出现的 scale-up 拐点,会进一步叠加目前已经非常强劲的 scale-out 网络以及 AI/ML 服务器增长动能。具体而言,近期 Helios 和 Jalapeno 项目的赢单,为 Celestica 在下一代 AI 架构中不断提高内容价值份额提供了有力验证。这还将受到即将到来的 1.6T 转型进一步推动,而管理层预计,1.6T 将加速公司的 scale-up 机会,并推动更多订单转化进入其更高价值的 HPS 管线。
展望未来,Celestica 即将进入的 1.6T 放量阶段,以及 Helios 和 Jalapeno 项目首批产品的出货,将成为股价的重要催化剂,因为它们能够提高市场对公司 scale-up 机会的可见度。同时,Celestica 产品组合持续向更高价值的 HPS 销售倾斜,再叠加持续释放的经营杠杆,也有望进一步抬升其盈利和自由现金流增长轨迹。综合来看,这些因素应该能够增强公司从当前估值水平进一步向上重估的可能性,同时抵消近期增发造成的短期股权稀释影响。
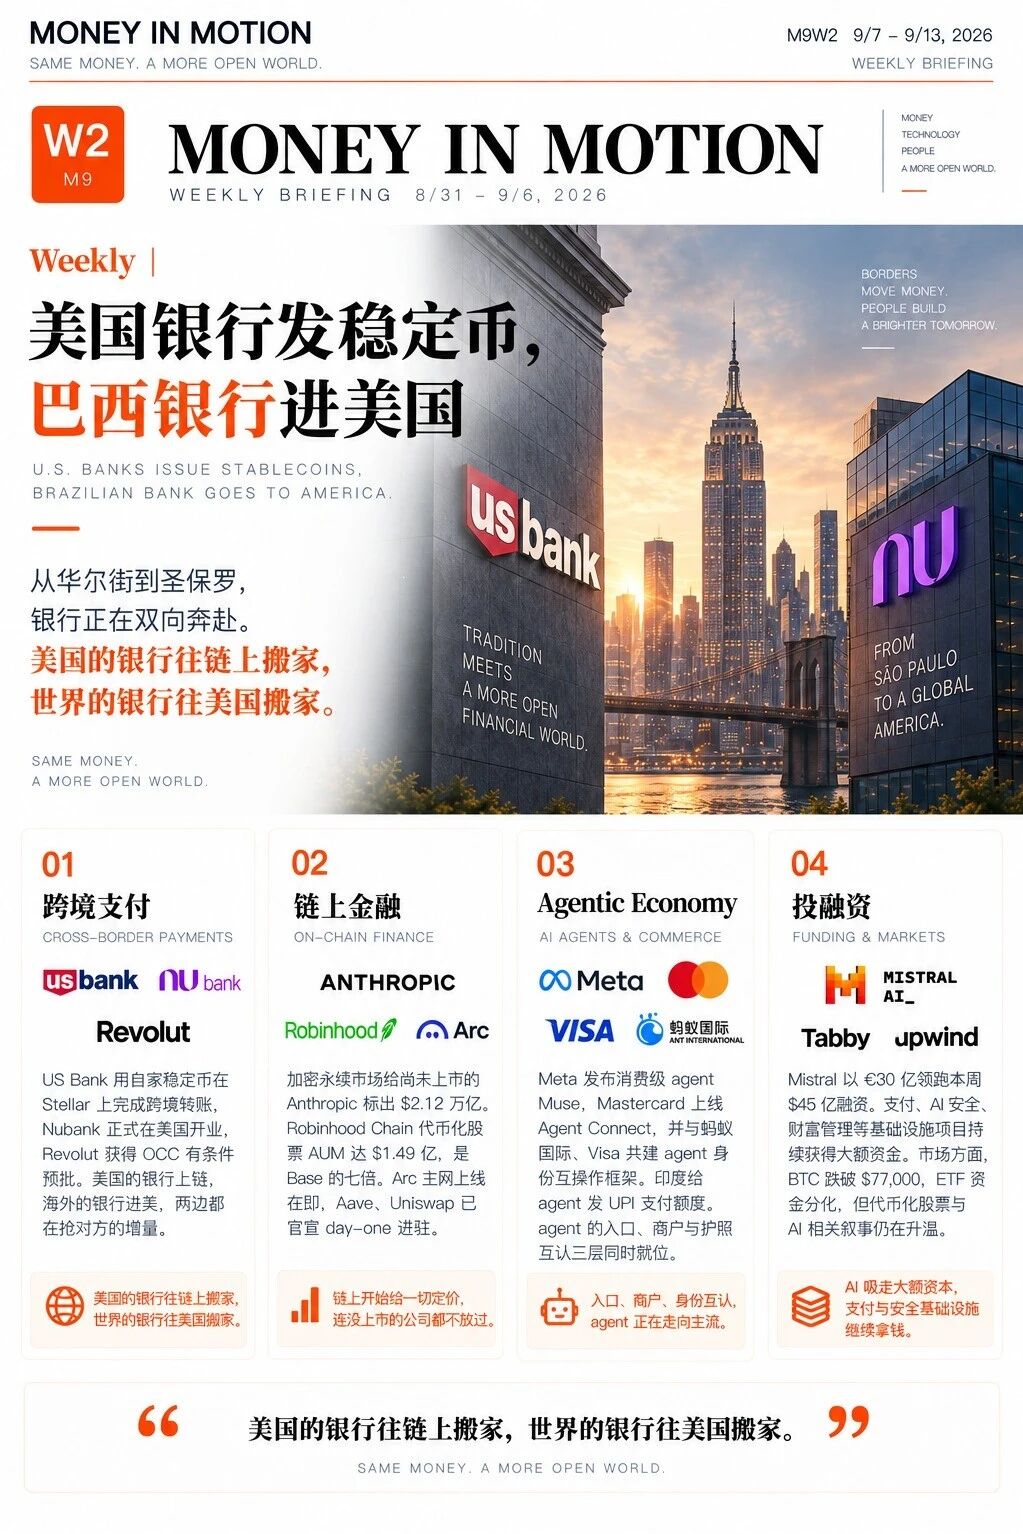 Weekly丨美国银行正在上链MiM 周报 9/7 – 9/13, 2026
跨境支付|US Bank 用自家稳定币 USBDC 在 Stellar 上跑通北美与欧洲间的转账。21 家银行的合资公司还在筹备,第一家大行已经先出了流水。同周 Nubank 在迈阿密宣布美国开业,一周前 Revolut 刚拿到 OCC 有条件预批。美国的银行往链上走,海外的银行却往美国走。
链上金融|加密永续市场给尚未公开递交 S-1 的 Anthropic 标出 $2.12 万亿,是 5 月私募估值的两倍多。IPO 未至,定价先行。Robinhood Chain 代币化股票 AUM 达到 Base 的七倍,但增长最快的是 189 个股票篮子 meme 代币。BTC 周中跌破 $77,000,BTC ETF 四连流出,ETH ETF 却单日吸金 $2.16 亿。
Agentic Economy|Meta 发布连着用户支付方式的消费级 agent Muse,Mastercard 上线 Agent Connect,蚂蚁国际与 Mastercard、Visa 打通三套 agent 身份协议。入口、商户、护照同周就位。印度 NPCI 给 agent 发了 UPI 额度,GFF 上却禁谈稳定币。
投融资|本周 fintech 融资 $45 亿、18 笔,Mistral €30 亿 Series D 独占三分之二。
下周开奖|CLARITY 9/15 表决,Arc 主网 9/16 上线。
美国的银行往链上搬家,世界的银行往美国搬家。
 AWS 的 Agentic 战略:让最好用的 AI Agent 建立在 AWS 之上8 月 18 日,AWS 宣布 Amazon Bedrock AgentCore Payments 正式可用,这代表的是,AWS 开始让 AI Agent 在执行任务时可以自己付款。
过去一年,AWS 围绕 Agent 连续推出了 Runtime、Long-Term Memory、Identity、Gateway、Policy 和 Observability。它们分别在解决 Agent 如何运行、如何保留记忆、以什么身份访问外部服务、可以调用哪些工具,以及整个执行过程如何被限制和追踪。现在,Payments 补上了付款这一环。
2025 年,AWS 在纽约峰会的一次公开分享中提到:
Making AWS the best place to build the world’s most useful AI agents.
也就是,让最好用的 AI Agent 建立在 AWS 之上。
AWS 想做的并不是一个最聪明的 Agent,而是一个可以承接不同模型、框架和 Agent 的基础平台。Agent 需要运行、记忆、身份和工具,也需要支付。AWS 要做的,是把这些模型之外的能力一层层补齐。
所以,我们可以带着这个目标来看 AgentCore Payments 到底在做什么。
AgentCore Payments:为 AI Agent 打通支付
简单来说,它把付款变成了 Agent 执行任务时可以调用的一项能力。
比如,一个研究 Agent 正在帮公司做市场调查。它找到了一份付费数据,或者一个按次收费的 API。过去走到这里,任务通常会停下来:人需要注册账号、绑定支付方式、购买套餐,再把 API key 配给 Agent。现在,这笔付款可以直接发生在 Agent 的任务流程里。
开发者会先为 Agent 设定一个 payment session,规定它在多长时间内可以付款、单笔最多花多少、总预算是多少,并连接 Coinbase 或 Stripe Privy 提供的钱包。
当 Agent 调用一个收费服务时,对方会返回价格和付款要求。AgentCore Payments 先检查这笔支出是否符合预先设定的权限和预算,再调用外部钱包完成付款。付款成功以后,Agent 带着支付证明重新请求服务,对方验证后交付数据或结果。
所以,AgentCore Payments 并不是给 Agent 一张可以随便刷的卡。钱仍然放在外部钱包里,预算和权限仍然由人或企业设定。AgentCore Payments 做的,是把支付判断、钱包调用和支付记录接进 Agent 的执行过程。
*图片来源:AWS AgentCore Payments GA 公告*
这张图可以从上往下看。
最上面是 Agent,以及它需要访问的收费 API、内容和数据。Agent 可以通过 AgentCore Gateway 或 Browser 找到这些服务,但只要服务要求付款,原来的任务流程就会多出一次支付判断。
中间的 Payment Manager 负责处理这次付款。左边的 Payment orchestration 连接钱包并处理支付,右边的 Payment guardrail 检查授权和支出上限。也就是说,Agent 可以提出付款请求,但不能自己决定预算,也不能绕过预先设置的限制。
再往下是实际提供资金的钱包和执行付款的协议。目前支持 Coinbase 和 Stripe Privy 钱包,以及 x402 和 MPP 两种机器支付协议。钱包负责签名和出钱,协议负责让 Agent 与收费服务用机器可以理解的方式交换价格、付款要求和支付证明。
最底下的 Identity 与 Observability 分别处理身份和记录。Identity 保管钱包连接需要的凭证,Agent 看不到原始密钥;Observability 则记录支付是否成功、花了多少、由哪个 Agent 和 payment session 发起,方便企业后续检查。
当前产品主要服务付费 API、MCP 工具和数字内容。旅行预订、实体商品购买、退款、欺诈和争议处理要复杂得多,AWS 也没有证明这些场景已经形成规模。产品正式可用,并不代表 Agent Commerce 已经成熟。
AWS 想做的,是 Agent 背后的基础平台
这样一家云公司,为什么要做 Agent 支付?
今天做出一个 Agent demo 已经不算困难。选一个模型,写一段 system prompt,接几个工具,再加一个循环,Agent 就能搜索、推理和执行任务。
真正难的地方通常在 demo 之后出现:Agent 跑在哪里,如何保存状态和记忆,以谁的身份访问外部服务,可以调用哪些工具,哪些动作必须拒绝,任务失败后如何恢复,每次决定又如何被追踪。
这些问题不决定 Agent 在演示中是否聪明,却决定企业敢不敢让它真正行动。
AWS 对 Agent 的理解,正在从“模型加工具”转向一种完整的生产工作负载。
在传统云计算里,一个 workload 从来不只是一段应用代码。它还包括计算、存储、网络、数据库、身份、权限、监控、安全和账单。企业可以更换上层应用,但一旦这些运行关系沉入云平台,迁移就会变得困难。
Agent 也是一样。
模型负责推理,却不会自动解决隔离、状态、身份、工具接入、策略执行、审计和支付。Agent 越自治,这些模型之外的能力越重要。
AgentCore 的产品矩阵看起来很复杂,其实都围绕这些生产问题展开:Runtime 负责运行和隔离,Memory 保存状态与记忆,Identity 管理身份和凭证,Gateway 连接工具,Policy 限制 Agent 可以做什么,Observability 记录它做过什么。现在,Payments 又把预算和付款接了进来。
AgentCore Harness 又把这些能力组装到了一起。开发者定义模型、工具和指令,AWS 负责提供记忆、身份、隔离环境和运行监控。需要更多自定义时,团队仍然可以自己编写编排逻辑,但底层使用的仍是同一套 AgentCore 能力。
这正是 AWS 最熟悉的产品方法:把开发团队反复搭建的基础设施抽象出来,变成可调用、可组合、按使用量付费的云服务。
二十年前,AWS 没有发明服务器、数据库和存储需求,它只是把这些能力重新组织成云。
今天,它正在对 Agent 重做一次。
模型可以换,但 Agent 背后的系统会留下
AWS 这套战略里它并没有要求开发者只能使用自己的模型和框架。
AgentCore 支持不同的开源框架,也允许开发者使用 Amazon Bedrock 之外的模型。AWS 还在接入 MCP、A2A 和 x402 等开放协议,而不是要求所有组件都使用 AWS 的私有接口。
这看起来很开放。但对 AWS 来说,模型和框架越容易变化,它越有理由把竞争位置往下移。
今天领先的模型,半年后未必仍然领先,Agent 框架也会快速迭代。如果平台把全部价值押在一个模型或框架上,它就必须持续承担上层技术变化的风险。
但企业的身份、网络、工具目录、权限策略、运行日志、采购关系和账单不会以同样速度变化,这些能力一旦围绕 AgentCore 建立起来,就比模型更难迁移。
所以,AWS 对模型和框架保持开放,并不意味着它没有平台野心。开放接口让更多模型、工具和 Agent 进入 AWS;身份、权限、工具、日志和账单,则让企业的运行关系逐渐沉淀在 AWS。
模型可以换,但 Agent 背后的系统不会轻易更换。
从开发者入口,到企业预算和 Agent 支付
如果只有 AgentCore,AWS 仍然只是一个基础设施供应商。现在,它正在把开发、运行、分发、采购和具体应用串成一条更完整的商业路径。
Strands 是开发者入口,用开源 SDK 降低 Agent 的开发门槛。Harness 和 Runtime 承接生产运行,让简单和复杂的 Agent 都能使用同一套底层能力。
Marketplace 则把第三方 Agent、工具、MCP 服务和专业服务接入企业采购。企业可以通过已有 AWS 账户购买,统一管理许可、付款和用户访问;部分产品还能直接运行在 AgentCore Runtime,或通过 Gateway 被 Agent 调用。
这一步的重要性不只是多了一个“Agent 应用商店”。
企业采用 Agent 的阻力从来不只有技术。谁来签合同,软件能否进入已有预算,法务和安全如何审核,许可如何分配,费用如何统一结算,都会决定一个产品能不能真正卖进去。
AWS Marketplace 已经拥有这套采购网络。AgentCore 则把采购进来的工具接到运行环境和权限体系中。
于是,一条路径逐渐形成:
Strands 获取开发者,Harness 与 Runtime 承接生产,AgentCore 管理身份、工具和权限,Marketplace 连接第三方供给与企业采购。
AWS 不只是为 Agent 提供服务器。它开始组织 Agent 的供给、运行环境、分发和企业预算。
Payments 又把这条路径往前推进了一步。过去,AgentCore 管理 Agent 在哪里运行、记住什么、以谁的身份调用哪些工具。现在,AWS 也开始处理 Agent 能不能花钱、一次能花多少,以及付款以后留下什么记录。
从 Agentic Payment 的角度看,支付从来不只是最后的资金结算。更难的问题是:Agent 凭什么花钱、可以付给谁、出了问题谁负责,以及整条交易能否被解释和审计。
AWS 正在把这些问题变成云平台能力。
如果未来 API、模型、数据和数字服务更多采用按次付费,AWS 管理的就不只是 Agent 的计算流和工具流,也包括一部分资金流。
AWS 已经做出了可以使用的产品,但市场是否愿意大规模采用、企业会不会把支付权限交给 Agent,以及退款和责任问题如何处理,都还没有答案。
“开放”与“锁定”可以同时发生
AWS 的产品矩阵完整,不等于开发者体验一定领先。企业是否采用 AgentCore,还取决于调试体验、成本透明度以及与现有系统的整合难度。Payments 已经可以正式使用,也不代表企业会立即把大规模支付权限交给 Agent。
另一方面,AWS 一边开放模型、框架和协议,一边让身份、权限、Memory、工具目录、日志、采购和支付逐渐沉淀在自己的平台上。开放降低了进入门槛,企业在 AWS 上建立的系统越完整,迁移成本也会越高。
这就是开放和锁定为什么可以同时发生。
云计算时代,AWS 没有决定企业最终运行什么软件,但它成为大量软件背后的计算、存储、网络、身份和安全基础设施。
Agent 时代,它正在尝试复制同一个位置:不要求自己拥有最强模型,也不要求所有 Agent 都由 AWS 开发,但希望越来越多 Agent 运行在 AWS 上,通过 AWS 连接工具,由 AWS 管理身份、权限和账单,并在预算范围内完成交易。
所以,AWS 真正下注的不是某一个 Agent 产品。
它下注的是:
Agent 越自治,背后的运行、权限、成本与责任系统就越重要。
如果这个判断成立,Agentic AI 的重要赢家未必只有拥有最聪明模型的公司,也可能包括那家让不同模型、框架和 Agent 都能运行、调用工具、被企业采购,并且在授权范围内完成交易的云平台。
AWS 想占据的,就是这个位置。
 EP07丨漫谈 Agentic Payment:谁为 AI 的决定买单?大家好,欢迎来到 Money in Motion。这是一档关注"钱如何流动"的播客。我们讨论的不是哪个概念最热,而是钱在真实世界里如何被重新移动、结算和信任。
这期我们从一个词的辨析开始,最后落在一个没人能回答的问题上:当 AI 替你做完了决定,出了事,谁买单。中间隔着卡组织、司法管辖、一份写不细的授权书,以及 crypto 到底有没有资格接住这件事。
Yuki(Money in Motion 联合创始人)× Kevin(Chain Tech 联合创始人)× Will(Money in Motion 联合创始人) 本文为播客第一期对谈精编,内容有删节与书面化处理,观点为嘉宾个人观点。
一、决策权第一次转移
Yuki: 开始之前先处理一个问题:为什么是 agentic payment,不是 agent payment?
Kevin: 消费其实走了三个阶段。最早去实体店,用现金或信用卡,一家一家逛;然后是电商,比价成本被压到几乎为零;再然后是直播带货——看完直播你会买很多自己根本不需要的东西,消费模式本身在变。
现在我们走在第四个阶段的路上:AI 替你去不同的地方找商品、比价格、下单。它和前三个阶段有一个根本区别——前三个阶段,做决定的始终是你本人。 买哪一款、什么价格、什么时候买、用什么方式付,全是消费者自己拍板。到第四阶段,AI 在你购买之前就把决定做完了。作为消费者,你第一次被一种智能化的东西替代。
至于用词,中文其实更直白,就是"智能体"。英文之所以要造 agentic,是因为 agent 早被占用了——你在海外说自己是 agent,别人第一反应是保险 agent,或者 travel agent。那是"人"的代理,跟 AI 替你做决定完全是两回事。
Will: 补一句词性。agent 是名词,是身份;agentic 强调的是这个智能体拥有自主决策权,是"决策"这件事动起来了。
但市面上很多号称 agentic payment 的项目,其实并没有动起来。它们做的还是自动支付——跟以前的订阅到期自动扣款没有本质区别。它没有让 agent 参与决策,更没有为自己的决策买单。 这是两者最大的分野。
Yuki: 所以判断标准很清楚:决策权有没有真的交出去。但现在很多东西是奔着这个标签去的,不是奔着这件事去的。
Will: 对。国内基本没人分清楚 agent 去自主调用 API、数据、算力,和 agent 替人做大额购物,是两个完全不同的场景。什么都要往上蹭,蹭得更夸张的直接叫"AI 支付"。
之前某宝号称有十万笔 AI 支付、做到多少交易额,可大家都没发现它有这个功能。我猜是把购物助手算了进去——你突然多了个 AI 购物助手,然后这个助手帮你完成了"AI 支付"。不管是支付机构、银行还是卡组织,对这件事的理解现在都还有偏差。
二、决策权走了,责任没跟上
Yuki: 概念含糊在营销层面没什么代价,但一旦真的把决策权交出去,代价就出现了。你觉得最大的障碍是什么?
Will: 先说没有障碍的那一半。agent 去买 DeepSeek、OpenAI 的数据 token、算力 token,之前有几个项目交易量涨得特别快,就是这个场景。因为买完就消耗掉了,不会有争议。
有争议的是另一半。让 agent 帮我订机票订酒店,大家的信任程度没那么高。我可以让它帮我搜索,最终下单还是我自己——我还是不放心把钱交给它。
Yuki: 我做过一场线上 panel,问大家:你愿不愿意给你的 agent 一千美金?
不如把场景说具体。我对 agent 说:帮我订周一去纽约、周三晚上回来的机票,预算八千以内。它满足了预算,但订成周二出发、周四回来;或者选了一张特别便宜、完全不能退改的票。钱扣了,票出了。你找平台,平台说你已经授权给 agent 了;你找航空公司,航空公司说票已出不能退。每一方都拿得出理由。但这笔钱到底谁担责?
Kevin: 这个问题我们公众号 6 月投过票,问的就是"AI 刷卡出了问题谁负责":
读者投得很踊跃,但四个选项分散成这样,本身就说明没有共识。这个该听听 Will 的,他是法律背景。
Will: 卡组织那套体系的责任分配相对完整,毕竟磨了几十年。但换成 AI 刷卡买错票,你会发现每一扇门都是关着的。
找发卡行——不认,因为你已经授权给 AI,而它最终认的是持卡人本人的授权。找航空公司——它不管你是人还是 agent,它收到的是一张有日期有金额的订单,按订单办事。找 AI 开发者——你去找 OpenAI 或者 Anthropic,很难说这是他们的问题。
本质上这是一个委托关系:你委托 agent 买机票,出了事谁承担。但法律上第一步就卡住了——服务器在美国,用户在香港,商户在新加坡,你去哪个司法辖区寻求救济?AI 是一个 Global by Default 的经济体,单一辖区非常难限定它的责任。
所以还得回到私人构建的争议解决框架里去,比如卡组织的框架。我还看到有保险公司推出了 AI 责任险,好像是慕尼黑再保险。
Kevin: 我听得头有点大,因为我已经习惯生活在卡组织的规则里。所以从法律角度看,卡组织规则和真正的法律体系其实是两套?卡相关的纠纷,很多时候在卡组织体系里就解决掉了,走不到司法这条路上?
Will: 对。这也是为什么这件事的出路更可能在私人框架里,而不是在法院。
三、那份写不细的授权书
Kevin: 但私人框架也得有个依据。如果我的指令本身写错了,委托人当然负责。可如果我写得清清楚楚,记录也没问题,它就是买错了,钱还付掉了,我该找谁?AI 不是主体,跟它 argue 没用,但它背后毕竟有公司。
Will: 实操上确实有这么一份依据。你跟 agent 对话之后付款,agent payment 公司会给你出一份 mandate,记录时间、金额、你的交易意图。
问题在于它的 scope 不会细。它不会写"因为我明天上午九点要开会,所以今天必须订这张票",它只会写"我今天周三,去订一张机票"。而 scope 的精确程度,直接决定后面责任的归属。
说大一点,这就是一份授权书,后面会成为争议解决的依据。可这份授权书到底该写多少?我跟 AI 讲了一大堆话,它到底理解到什么程度?
它知道"今天九点去订机票",但它不知道我为什么要订这张票,也不知道订回来的是不是委托人真正想要的。其实日常也一样:你让助理去订机票,你都不一定满意,更何况 agent。
Kevin: 也就是说,意图这个东西本身就没法完整写下来。那责任最后只能往回落。
Will: 对。我们之前给 agent payment 客户起草用户协议,基本上都把 agent 的责任义务重新归回到实际使用的用户身上。因为 agent 追不到,它无法背锅。归根结底还是用它的那个人承担——因为这个人好找,也好落地。
四、责任落回人身上之后
Yuki: 我同意这个方向,而且我觉得它不只是权宜之计。
终局一定是 agent 会参与经济行为。现在 agent 已经进了组织和团队的日常工作,很多公司是"人 + agent"的状态,下一步就是进入经济活动。而在这里有几件事必须被记录:agent 如何识别你的意图,授权边界在哪里,哪些要记录、哪些要验证,以及对卡组织来说最关键的——谁给这个 agent 授权,它的 owner 是谁。
如果大家确认这个 agent 的身份属于我,那它出问题就该我背锅。有点像公司请了个财务,财务把钱汇错了,最后锅还是老板背。你顶多把他骂一顿,或者开了——骂的程度取决于汇错了多少钱。最终还是老板为员工的错误买单。
只是光有"谁背锅"还不够,还得有一整套事故认定的规则。这很像智能驾驶。 十五年前大家觉得它离我们很远,现在很近了,但要大规模落地仍有很多问题,而且已经不是技术问题。agentic payment 大概会重走一遍:先是技术问题,再是出事故谁担责,到了试点推广阶段,又变成事故如何鉴定、责任如何约定。
Kevin: 这个类比很贴切。驾驶者一选择自动驾驶,是不是就把驾驶责任移交出去了?出了问题怎么办?完全同构。而且智能驾驶技术上已经能实现了,之所以没大规模应用,我觉得也是责任问题。
Will: 而且智能驾驶的责任,看起来还比 agentic payment 容易界定——至少事故是在一个国家、一条马路上发生的。
五、那 crypto 能接住吗
Yuki: 所以问题就变成:有没有一套基础设施,能把授权、归属、担责这些东西记下来、并且改不掉。这也正好回到 crypto 和 AI 到底什么关系。
回到 BTC 白皮书,它最初要解决的就是结算——陌生人之间如何不依赖可信第三方完成电子支付。所以我觉得这两者一定会相遇,而且不是互相蹭热点。AI 改变的是生产力,crypto 要回答的是生产关系。
AI agent 带来的是生产力的变化:它开始理解目标、调用资源、组织任务,甚至代表人完成一部分工作。但生产关系一直没被解决——agent 到底代表谁?身份能不能被篡改?数据、模型、算力归谁?创造的价值怎么分?出错谁担责?crypto 接下来要想的,就是当这种新的生产力进来之后,如何把所有权、授权、收益分配和责任关系嵌进去,并且让它可追踪、不可篡改。
Kevin: 道理是这个道理。但要接住"争议",它自己先得能处理争议——而这恰恰是它最弱的地方。
打个比方。很多人说我只收美元,别的不要。然后有一天有人说,我拿钻石付你,要不要?一开始看钻石当然好——值钱、体积小,现金要拎一箱,钻石一小袋随身就走。然后你发现钻石变现特别难,我收了没法直接花,只能跑珠宝店,还得看有没有人收。
稳定币的场景跟这个有太多相似。USDC 也好 USDT 也好,跟美元一比一挂钩,很多人既想拿它交易,又想拿它日常支付。你想想,它其实就是一箱一箱的美元现金,只是不占体积,只是一串代码。
但它跟信用卡最大的不同是:基本上你没有机会拒付。 信用卡有 chargeback,有一整套争议处理机制;加密货币是一锤定音——按下确认键,事情就结束了,所有可能的错误和损失当场盖棺定论。
Yuki: 也就是说,我们指望它去解决"AI 买错了怎么办",可它自己连"人买错了怎么办"都还没解决。
而且它的出身也不站在这一边。去中心化、匿名化这些特性,自然而然会吸引那批人——它诞生的初衷本来就是满足不需要监管合规的诉求,而这个诉求会一直存在。
Kevin: 所以合规化是不是就等于放弃去中心化?这两个东西天然冲突。
Will: 某种意义上是,但现在的方向不是"选一个",是被行情和监管一起推着走。这波人的行为跟 BTC 价格是同一条走势——币价上去,链上的钱就多,钱多了就要消费、要做项目,而这些项目又赶上这波合规浪潮,不管是特朗普在推,还是 CLARITY 法案通过,都会把原来链上原生的那批人往合规场景里赶。一旦进了合规场景,监管和持牌就是天大的问题。
Yuki: 换句话说,crypto 现在正在补的,恰恰是 agentic payment 需要它具备的那部分能力——规则、身份、争议处理。只是还没补完。
六、iPad 时刻还没到
Kevin: 补没补完,其实有一个很朴素的检验标准。
现在铺天盖地都在教大家怎么用 AI,好像不搞点 AI 就跟不上时代。但我觉得这本身就是个悖论。当初中国推二维码支付,如果你要先学二维码怎么来的、跟什么账户勾连、什么一级账户二级账户,那它根本推广不起来。
我印象最深的是第一代 iPad。当时我儿子两三岁,说实话那东西到我手上,我也得适应一下,要知道点哪儿。可你给一个两三岁的孩子,他拿过来就会用,不用教。电子产品做到不需要学习就能上手,才算成了。 所以 AI 最终一定是躲在后面,而不是站在前面。
Yuki: 我认同。它真正普及,是当大家觉得无感、觉得本来就该这样,而不是天天教大家用 AI。至于自媒体上为什么全是 AI 教程——我的体感是,因为 AI 创业不赚钱,只有卖课的赚钱。
Kevin: 你讲到最根本的事情了。当初 DeepSeek 刚火,不也满世界都是教程吗。
Will: 所以还是时间点没到,虽然我们都已经看到了那个时间点在哪。
稳定币提供的是全球、全天候、无休的结算能力。token 本身能无障碍地结算,但装在里面的东西可以是各种各样的。所以 agent 这条线过来,问题就变成:它到底把什么价值装进去——是算力 token,还是 API 服务?
这才是后面全球化 AI 经济一个比较大的爆发点。但显然还没到。等它真到来的时候,也就是 Yuki 一直在问的那个问题的答案——AI 和 crypto 什么时候交汇,我觉得就是那个时候。
只是我们显然还没走到 Kevin 老师说的"拿到 iPad"的那一刻。所以还有非常多的工作要做。
 活动回顾丨Bitcoin Asia 上的 Agent Economy智能流和资金流,过去是两条平行的轨道。
一条跑在应用层,提问、响应、任务完成;一条跑在支付层,授权、清算、对账。两条轨道从不直接相连,中间靠一个动作缝合——人点一下按钮。
人是唯一的接口。
8 月 27 日晚,DogPay 在香港办了一场名为「The Payment Layer for the Agent Economy」的活动,作为 Bitcoin Asia 期间的 Side Event,Money in Motion 联合主办。
讨论的其实是同一件事的不同侧面:当那个按钮不再由人来点,这两条轨道会发生什么。
一、付款方第一次不是人
我在分享里提的判断是:Agentic Payment 真正的变化不在通道,在付款方。
过去二十年,支付行业优化的一切——费率、成功率、结算速度、拒付率——都建立在同一个动作上:人点击,点击构成授权,授权发生在某个确定的时刻。这一刻之前和之后是两个世界,整套风控、清算和争议解决机制都是照着这个结构建的。
Agent 把这个前提拆了。支付变成任务执行过程中的一个字段:预算在哪里设、权限由谁授、什么条件下触发、按结果还是按用量计费、价格是否随负载浮动。系统要回答的不再只是「谁向谁付款」,还有「为什么付、谁批准的、怎么追溯」。
大屿讲 Agent Trading 时,把同一个问题带到了交易场景。他给出两条演进路径:一条是 Agent 成为独立自主的交易主体,自己发现机会、生成交易逻辑;另一条是成为交易者的数字分身,复刻人的交易体系、风险偏好和执行纪律。前者想象空间更大,后者更接近当下能落地的路径。
两条路径听上去差得很远,卡住它们的东西却完全一样:钱包安全、权限管理、审计追踪。
这不是巧合。代理消费和代理交易,分野的标准是同一个——Agent 是在执行人的意图,还是在生成自己的意图。而无论落在哪一边,人都从那个接口的位置上退了出来。
接口消失之后,两条流只能合并到同一条轨道上跑。
二、支付的逻辑,正在往 token 上搬
这件事最激进的实践者不在加密行业,在 Stripe。
我们此前拆过它那笔七十多亿美元的收购——史上最大一笔,买的是 AI 模型网关 OpenRouter,一家不做支付的公司。同期的股东信里,Stripe 十五年来第一次改写了自己的起源故事:资本与智能,正在成为托底每一门生意的两股数字流。
为什么一家支付公司要去管企业怎么花 token?
因为 token 的消费已经变成了流。AMP PBC 分析流经 OpenRouter 的一百万亿个 token 后发现,中位请求并不是一个人在提问,而是一台机器在循环中间。一个 agent 跑一晚上,同类调用重复几千次,无人值守、持续发生。
而 Stripe 这家公司向来只做一件事:在流上收费。
于是围着美元长了二十年的那一整套东西,开始一层层往 token 上搬——计量、路由、定价、风控、对账,一样都不少,只是标的从美元换成了 token。而这套体系里的三个角色也各就各位:AI token 制造账单,卡组织完成刷卡,稳定币负责结算。
模型是商品,计量层是收银台。
这句话底下是一个更冷的结构。稳定币解决的是转移,但它从没解决转移标的的估值。一笔链上付款可以在一秒内完成,可「这次模型调用该付多少」,链和币都回答不了。搬运的成本被压到接近零之后,所有的价值都挤到了定价这一侧。
谁掌握计量,谁就掌握定价。
三、同一个形状,两个方向长出来
回到香港这场活动。
DogPay 讲的三层——DogID 做身份,DogRouter 做用量,DogPay 做支付——放进上面那个坐标里看,几乎是同一个答案。Agent 需要先被识别,才谈得上被授权;被授权之后才能被计量;任务完成之后,付款、分账和对账才有触发的依据。身份、用量、支付,正好是这条链上的三个卡口。
而这个形状不是抄来的,是被约束逼出来的。当消费从离散事件变成连续的流,当付款方从人换成机器,任何人做这件事都会撞上同样三个问题:认得出是谁,算得清用了多少,结得了账。少一层都不成立。
所以香港一场 Side Event 上讨论的三层,和 Stripe 花七十多亿买回来的那个位置,指向的是同一件事。区别只在方向:一个从美元那一侧往上搬,把成熟的支付逻辑套到新商品上;一个从 Agent 原生那一侧往下长,先有机器的用量和身份,再回头解决钱。
出发点相反,形状一样。
这也解释了 DogPay 为什么把自己定位成价值流转网络,而不是一个收款按钮。收款工具处理的是一次性事件;它要处理的是一条一直在跑的流——当人和 Agent 混在同一个协作网络里,价值如何被记录、分配和结算。
形状想清楚了,不等于位置就定了。
从美元往上搬的那一侧,握着二十年的对抗性交易数据和最完整的商户网络;从 Agent 原生往下长的这一侧,握着更早的用量入口和更灵活的合规姿态。谁先站住,现在没有答案。这是一场还没跑的比赛,押哪边都是下注。
四、生而全球的东西,不需要落地
亚洲这一侧的问题,从来不是有没有需求。
这场活动能在 Bitcoin Asia 期间爆满,本身就是信号。从 API 调用到跨境收款再到智能交易,Agent Economy 在亚洲已经是在跑的生意,现场的人不是来听趋势的,是带着各自具体的问题来的。
生机勃勃的另一面,是一个还没被认真回答的问题。
agent 和 stablecoin 都是生而全球的。它们不在任何一个司法辖区出生,不依赖任何一个城市的清算系统,也不需要落地在任何一个地方。传统金融中心的逻辑恰恰相反——资金必须经过某个物理和法律的节点,城市的价值来自它是那个必经之地。
当这个节点开始收缩,香港要想清楚的是:在一个不需要地理的价值网络里,一个城市凭什么被需要。
我倾向于认为答案不在牌照本身。牌照能界定边界,界定不出吸引力;何况一个生而全球的东西,会去找摩擦最小的那条路径,而不是规矩最全的那一条。真正把城市留在网络里的,可能是机构——像 DogPay 这样足够灵活、能同时站在合规和链上两边、又愿意在标准还没成形的时候先做出来的机构。
城市的位置,要靠生态挣回来。
这是判断,不是结论。它成立的前提是接下来两三年里,Agent 支付的规则由做事的人写,而不是等规则写好了再做事。
十月六日,Money in Motion 和 LongTree Labs 会在新加坡办第一届 AGENTIC MONEY,把这些问题继续往下推。
按钮消失之后,两条流会自己找到一条轨道。真正的问题是,它经不经过这里。
 Gemini, MoonPay, Dallas Fed, BIS 这一周在 Agentic Finance 上交汇了作者 Charlie,常驻硅谷参与和观察前沿科技十五年,聚焦AI如何重构金融服务、支付网络、与资本市场。Fintechnize 与【沙丘路的毛圈狮子】创始人,Venture Partner @ Generative Ventures。曾任OSL美洲支付负责人,加密货币独角兽 Strike 副总裁(参与萨尔瓦多比特币法案,并负责拉美比特币闪电网络和稳定币支付业务),万亿级基金 Franklin Templeton 宏观与货币分析师,全球支付巨头Adyen早期成员。文章为个人观点,不是投资建议。
过去一周,金融行业里发生了几件表面上完全不在一个频道里的事情。
8月25日,Google Cloud推出了面向金融机构的Gemini Enterprise for Financial Services,把AI进一步推进KYC、信用分析、投资组合监控、债券发行和金融研究这些真正接近核心业务的工作流。
两天以后,MoonPay宣布把PayBox接入Solana上的Kamino,用户已经可以通过Claude或者ChatGPT这样的交互入口发起借贷和获取收益。
与此同时,Dallas Fed发布了一篇看起来没那么性感的研究,讨论如果存款可以24小时实时转移,而AI又能够自动替企业和个人比较收益,银行一直以来依赖的存款粘性会发生什么。
再往后一天,BIS在讨论稳定币与代币化存款时,又提到了刚刚完成真实资金测试的Project Agorá。
单独看,每一件事都可以被归到一个熟悉的新闻分类里:Google是企业AI,MoonPay是加密金融,Dallas Fed是银行研究,Project Agorá是央行和商业银行研究下一代跨境支付基础设施。
但如果把它们放在一起,能看到一条更值得注意的线索。
过去两三年,我们一直在讨论AI什么时候会真正改变金融。但我越来越觉得,这个问题问得不够准确。真正的分界线从来不是AI什么时候“更懂金融”,而是它什么时候开始被允许代表人去做金融决策,并且真的能够移动资金。
这两者之间的差别,可能比从搜索引擎到ChatGPT还大。
几年前我刚开始研究生成式AI和Fintech结合的时候,整体判断其实相对保守。那时候金融行业最现实的应用仍然是客服、报告、反欺诈、费用管理、内部知识检索和各种提高员工效率的工具。这些当然有价值,但基本都停留在“AI站在钱的旁边帮忙”,并没有真正碰到钱。
原因也很简单。一个模型写错一段市场文案,可以重新修改;一个模型如果替企业把500万美元转错了地方,显然不是点一下“撤销”就能解决。金融机构对黑箱的容忍度天然比普通软件公司低得多。准确性、权限、审计、责任归属、监管要求,任何一个环节没有解决,模型再聪明,也只能做助手。
而最近几个月真正值得注意的变化,并不是行业突然相信“全自动AI理财”马上会到来,而是越来越多公司开始把“让AI动钱”这件事拆成一系列更小、更可控的授权。
Robinhood今年推出Agentic Trading时,并没有让一个模型直接接管用户全部资产,而是专门设置一个允许AI操作的独立账户。到第二季度末,这类账户已经接近10万个,管理资产超过1亿美元。
Ramp走的路线更加不性感,却可能更接近真实企业财务的演化路径。它的AI并不是直接取代CFO,而是先读取公司的报销、付款和会计政策,对高把握度的情况自动处理,把异常情况交还给人。
Rocket Money最近推出的Rowan也体现了类似趋势:它不再只是给用户看一张“你这个月花了多少钱”的图,而是可以在后台发现订阅、发消息提醒、帮助取消服务、谈判账单,甚至按照预设规则完成储蓄转账。
这些产品放在一起看,会发现市场并没有从“人工操作”直接跳到“机器完全自主”,而是沿着一条更现实的路径前进:先观察,再建议,再准备动作,再由人批准,然后逐渐把那些规则清楚、风险可控的动作交给机器执行。
这也是为什么我觉得,Agentic Finance真正重要的概念并不是“自动化”,而是“授权”。
今天企业员工拿着一张公司信用卡,本身就是一种金融授权。他当然不能把公司银行账户里的钱全部花掉,但可以在一定商户类别、金额和审批规则内自主消费。基金经理、企业财务负责人、采购经理,本质上也都是在一个事先定义好的授权框架里替别人管理资金。
AI Agent真正要做的,并不是发明一种全新的金融制度,而是把这种我们早就习以为常的授权关系变成机器可以理解和执行的规则。
比如,一家公司完全可以告诉一个AI财务代理:必须保留至少30天运营现金;剩余资金只能放在指定银行或者高评级产品;不能产生外汇风险;单笔资金移动超过50万美元必须人工批准;只有当收益差超过20个基点时才值得切换;任何新出现的交易对手都必须经过人工审核。
一旦这些规则可以被机器直接理解,事情就发生了本质变化。AI不需要获得无限权力,也不需要成为一个完全不受监管的“机器人对冲基金”。它只需要在边界内自主行动。
这也是最近Google、MoonPay、Visa、Mastercard这些公司做Agent支付时越来越明显的共同方向。表面上大家都在讨论AI如何付款,真正花大量精力解决的却是权限:谁授权,授权多少,授权到什么时候,哪些商户和账户可以碰,什么情况下必须停下来重新找人确认,最后出了问题如何留下完整的审计记录。
所以我现在越来越相信,未来Agentic Finance最重要的产品之一,甚至不一定是某个更聪明的大模型,而是一套足够可靠的“金融授权系统”:它能把一句很模糊的人类指令——比如“帮我把公司闲钱管好”——翻译成几百条可以被机器严格执行的规则。
从这个角度再看MoonPay最近半年的动作,就比单独看它和Kamino合作有意思得多。
3月,MoonPay推出Open Wallet Standard,重点解决AI怎么安全使用钱包、怎么在不接触私钥的情况下获得有限的签名权限;5月,它收购DFlow,把交易执行基础设施补进来;6月又收购Entendre,增加对账、财务、资金管理和报表能力;7月推出PayBox,把卡和钱包直接接进Claude、ChatGPT这样的交互环境;到了8月,再通过Kamino把借贷和收益管理接进来。
单独看,每一步都不算惊天动地。连在一起看,却很像是在拼一套面向AI Agent的金融底层能力:先解决身份和权限,再解决执行,再解决财务运营,最后开始碰信用、借贷和资产配置。
这也是Agentic Payments和Agentic Finance真正的区别。
前者回答的是:AI怎么替我付钱?
后者问的是:AI怎么替我管理资产负债表?
一旦进入第二个问题,支付就只剩下其中一个动作。现金放在哪里、什么时候借钱、抵押什么资产、闲置资金赚多少收益、什么时候做再平衡、如何管理流动性和风险,这些原本需要企业财务团队、银行家或者投资经理不断做出的判断,都开始有可能进入机器的执行范围。
可是这里一直还有一个基础设施上的矛盾。
如果AI可以每秒计算一次最佳方案,钱本身却仍然只能按照银行营业时间、跨境代理行、批量清算和人工对账的速度移动,那么再聪明的Agent也没有太大意义。它像一辆性能极好的跑车,却只能开在一条坑坑洼洼的乡间土路上。
这也是Project Agorá值得放进这篇文章的原因。
Project Agorá本身不是一个AI项目。它是BIS Innovation Hub和国际金融协会联合推动的实验,研究如何把代币化的商业银行存款和央行准备金放进一个多币种、可编程的平台里,以改善批发跨境支付。
它与Agentic Finance之间真正的联系,并不是“BIS也开始做AI”,而是它正在研究AI最终需要调用的另一块金融基础设施:钱本身能不能变得更容易被机器读取、组合和执行。
今年7月,28家金融机构和央行已经在受控环境里完成真实资金测试,涉及瑞郎、欧元、英镑、日元、韩元和美元。测试规模本身非常小,远远谈不上生产环境,但它至少验证了一件事情:商业银行存款和央行货币并不是天然只能活在今天这些缓慢、彼此割裂的系统里,它们同样可以进入一个支持条件触发、原子结算和自动执行规则的环境。
BIS自己对此仍然非常谨慎。系统之间怎么互联,法律上的最终结算怎么认定,智能合约出了问题谁负责,网络安全、治理以及几十年旧系统怎么迁移,这些问题都远远没有解决。所以把Agorá写成“下一代全球金融系统已经建好了”,显然是夸大。
但它至少证明了一个容易被crypto叙事掩盖的问题:可编程货币并不一定等于稳定币,也不一定意味着银行被绕过去。传统银行存款本身,也可能变成可以被软件调用的金融资产。
而真正有意思的地方,也恰恰从这里开始。
因为银行今天正在投入大量资源消灭资金流动里的摩擦,但这些摩擦过去某种程度上本来就是银行商业模式的一部分。
这正是Dallas Fed那篇文章最值得注意的地方。
一家银行的存款为什么值钱?
当然有很多很高大上的原因。企业把5000万美元放在JPMorgan,不只是因为懒得开户,背后可能绑定着信贷额度、外汇、工资支付、现金管理、托管以及多年的客户关系。这些东西不会因为隔壁银行利率高了10个基点就突然消失。
但另一个原因没有那么高大上,却同样真实:搬钱太麻烦。
今天一家公司的账户里有200万美元暂时闲置,A银行给4.20%,B银行给4.35%。为了15个基点,财务团队是不是每天早上都要重新检查一次?是不是值得重新登录、比较交易对手风险、做资金划拨、考虑清算时间,再重新做一轮对账?还要保证明天工资和供应商付款不会受到影响。
绝大多数时候,答案都是算了。
钱就继续放在那里。
这就是金融体系里一个很少被单独拿出来讨论的资产:人的惰性。
Dallas Fed的文章说得很直接,运营存款之所以有粘性,一部分就来自资金无法快速重新配置的现实摩擦。如果未来即时结算、代币化存款和AI Agent同时成熟,寻求更高收益的客户理论上就可以在自己几乎不做任何操作的情况下完成资金切换。
AI不会觉得15个基点“不值得折腾”。
它没有周一早上的会议,不会忘记,也不会因为今天很忙就把这个事情拖到下周。对于它来说,不断比较不同金融产品的边际注意力成本几乎为零。
这当然不意味着未来所有企业存款都会像热钱一样每五分钟换一家银行。客户关系、信用额度、监管要求、风险管理仍然存在,资金切换也永远不会真正达到零成本。
但问题在于,它根本不需要发展到这么极端,才会影响银行。
Dallas Fed以美国银行体系接近17万亿美元的相关存款做了一个敏感度测算。如果存款的平均停留期限缩短10%,银行体系承担期限转换的能力可能减少大约5800亿美元的“十年期等值风险敞口”;如果存款利率对市场利率变化的敏感程度提高10%,银行可承担的久期风险可能减少约7000亿美元。
这并不是说AI会让美国银行突然少放7000亿美元贷款。把这个数字简单解释成“贷款能力减少7000亿美元”并不准确。
它真正说明的是另外一件事情:存款粘性本身就有巨大的经济价值。
如果未来可编程货币和AI Agent只是让这份粘性稍微弱一点,银行负债端的成本和期限结构就可能跟着变化。
过去大家谈可编程货币时,看到的通常都是好处:结算更快、对账更少、成本更低、可以全天运行,也可以把支付条件直接写进交易逻辑里。
但它还有一个很少被强调的另一面:钱一旦更容易移动,持有钱的人就拥有了更多选择权。
对于资产持有者来说,这是效率;对于把这些钱当作稳定资金来源的机构来说,却意味着更激烈的竞争。
银行为了让钱像软件一样运行,也可能必须接受一个结果:钱开始按照软件的速度比较价格。
这就把问题带到了我最近一直在思考的另一个方向。
过去我一直认为,金融本质上是一个分销(distribution)生意。
银行争的是谁拿到工资直接入账,信用卡公司争的是谁成为消费者最常用的那张卡,券商争的是谁占住投资者的手机屏幕,财富管理机构争的是谁拥有客户关系。大量Fintech产品花几十亿美元获客,本质上都在争夺同一个东西:谁能站在用户和金融产品之间。
因为谁拥有分销,谁就有机会决定哪个产品被看见。
但AI Agent可能会让这场竞争逐渐从“分销”(distribution)变成“资金路由”(routing)。
以前你会问:我最喜欢哪家银行?
未来更重要的问题可能是:我的财务Agent把哪些银行放在可接受交易对手名单里?
以前基金公司想办法让自己的货币基金排在App首页。
未来Agent可能直接判断:当收益差超过18个基点、流动性满足要求、交易对手风险低于某个阈值时,资金应该自动去哪里。
以前贷款机构拼广告、品牌和销售渠道。
未来Agent可能直接比较实际利率、抵押要求、提前还款条件以及企业当前的现金流状况,再决定应该调用谁的资金。
到了这里,真正值钱的东西就不再只是“用户有没有下载你的App”,而是你有没有进入机器的默认规则。
谁被写进授权范围,谁就有资格参与竞争;谁最终赢得资金路由,谁就拿到了资金流。
Agentic Commerce改变的是需求流向哪里。
Agentic Finance改变的是资本流向哪里。
所以如果今天我是一个银行CEO,我当然会关心AI能不能减少分析师写报告的时间,能不能把KYC和反欺诈调查自动化,这些都是非常现实的效率提升。
但更长期的问题可能是另外一个:
当我的企业客户拥有一个24小时工作的财务Agent以后,我凭什么继续拥有他的下一美元?
最聪明的银行未必会抵抗这场变化,反而可能最早把Agent放进自己的体系里。客户日常运营资金继续留在活期账户,暂时不用的钱自动进入收益更高的存款或者基金,需要流动性时再自动回来;外汇、贷款额度、抵押品和付款也都可以被一起优化。这样即使Agent不断寻找更优解,资金仍然可以留在同一家银行生态内部。
从这个角度来看,Project Agorá这样的探索未必会削弱银行,甚至可能帮助受监管的商业银行货币在稳定币时代继续保持核心地位。
所以这并不是一个“AI加Crypto最终干掉银行”的简单故事。真正危险的,未必是银行本身,而是那些长期以来把客户不愿意比较、不愿意切换、嫌麻烦,当成自己护城河的金融商业模式。
过去一家银行很重要的优势,是客户搬走太麻烦。下一阶段真正强的银行,可能必须证明一个完全相反的命题:客户随时都可以走,但他的AI算完以后,依然决定把钱留在这里。
过去十几年,Fintech最激烈的战争发生在手机屏幕上。大家争日活、争主账户、争最常用的那张卡,争谁离用户更近。
下一轮很多真正重要的金融战争,可能根本没有界面。
它发生在后台的一套授权规则里,发生在一张可接受交易对手名单里,发生在十几个基点的收益差里,也发生在AI判断“这笔钱此刻应该去哪里”的那一瞬间。
所以Agentic Finance真正值得问的问题,可能从来都不是:AI什么时候会替我们管理钱?而是,当越来越多的钱开始按照机器可以理解的规则,自动寻找自己的最佳去处以后——
谁还有资格决定,这些钱最终留在哪里?
 AI 投研进入本地智能时代:AMD 携手创造进化AInvestor 打造端侧 AI 投研解决方案,提升投资决策效率在人工智能快速迈向智能体(Agentic AI)时代的今天,AI 正从辅助工具演进为能够协同完成复杂工作的“数字员工”。对于投资机构而言,项目筛选、尽职调查、风险分析、投资建议书撰写等工作涉及大量非结构化数据和专业判断,传统投研模式越来越难以满足投资机构对于高效率、高质量和数据安全的需求。
AMD 携手 创造进化(北京)科技有限公司AInvestor 推出的AI 投研一站式解决方案,基于AMD 锐龙AI Max+ 395 Mini AI 工作站打造,将本地大模型、多智能体协作(Multi-Agent)、私域知识库(RAG)融合端侧 AI 能力,为一人基金、小型 GP、VC/CVC、家族办公室等机构带来一套完整的 AI 原生投资分析与决策解决方案,实现从项目筛选、信息核查、风险识别到投研报告生成的全流程智能化。
破解传统投研痛点,让 AI 成为数字化投研团队
投资机构每天需要面对海量商业计划书(BP)、行业研究、财务数据、法律文件、访谈纪要及公开信息。传统模式下,大量工作依赖投资经理人工阅读、交叉验证和经验判断,不仅效率有限,也容易受到个人经验差异影响。
AInvestor 将 AI 能力深度融入投研流程,重点解决四大行业难题:
海量项目材料难以及时完成初筛,优质项目容易被遗漏
尽职调查信息来源分散,人工交叉验证耗时耗力
投资经验难以形成组织资产,优秀方法难以复制
BP、财务数据、法务资料等敏感信息不适合上传公网 AI 平台,存在合规与安全风险
AMD 锐龙 AI Max+ 395:为端侧 AI 投研提供强大算力
相比传统云端 AI 方案,AInvestor AI 投研一站式解决方案采用 Mini AI 工作站形态,具有低功耗、小体积、易部署等特点,可直接部署于办公桌、会议室或路演现场,让 AI 能力真正走进投资工作的每一个场景。
它采用AMD 锐龙 AI Max+ 395处理器,16核32线程,NPU 算力至高可达50 TOPS,支持最高128GB 统一内存,其中最高96GB 可作为 GPU 显存使用,内存带宽约256GB/s,能够支撑122B 参数级MoE本地大模型运行以及长上下文推理任务,为复杂投研分析提供充足算力。
多智能体协作,让 AI 模拟真实投研团队
AInvestor基于AMD 锐龙 AI Max+ 395 Mini AI 工作站,围绕真实投资流程构建了多个专业 Agent,包括市场 Agent、技术 Agent、业务 Agent、财务 Agent、法务 Agent、风险 Agent以及报告 Agent,各智能体按照真实投资团队分工协同工作,对同一项目开展交叉分析,并最终形成统一输出,包含量化评分、定性判断、核心结论、关键验证点及下一步尽调建议的标准化投资分析结果,为投资经理提供更加全面、高效的决策支持。
私域知识库,让机构经验持续沉淀
对于投资机构而言,真正有价值的,不只是完成一次尽调,而是不断积累机构自己的知识资产。
AInvestor 支持构建本地 RAG 私域知识库,将历史投资项目、行业资料、投资偏好、风险标签、案例库及尽调模板持续沉淀,形成属于机构自己的“数字大脑”。随着项目不断积累,系统能够持续优化分析能力,使优秀投资经验转化为可复用、可继承的标准化工作流程。
这种能力不仅提升了团队协同效率,也有效降低了因人员流动带来的知识流失风险。
端云协同脱敏机制,兼顾本地安全与云端智能增强
更重要的是,商业计划书、财务资料、法律文件、访谈记录以及投资建议书均可在本地完成处理,有效降低敏感数据上传公网带来的风险。对于需要结合公开信息和外部数据的客户,AInvestor 也可根据机构安全策略提供端云协同模式,在本地处理基础信息,完成敏感信息的识别、分类和脱敏处理,之后再用云端进行增强分析。这使投资机构既能利用端侧工作站处理高敏感材料,又能在可控范围内调用云端模型进行公开信息检索和分析,从而在数据安全、合规管理与 AI 分析效率之间取得更好的平衡。
AI 投研,助力投资机构迈向智能化未来
目前,AInvestor 已在中关村资本、衍至基金等国资和市场VC 基金等机构开展应用与验证,主要用于真实项目分析、基金内部投研辅助、AI 投资工作站测试以及早期项目评估。
随着 Agentic AI 持续发展,AI 正逐步成为投资机构的重要生产力。依托 AMD 锐龙AI Max+ 395 处理器的强大端侧 AI 能力,AInvestor 将大模型、多智能体协作和私域知识管理深度融合,为投资行业打造更加安全、高效、智能的 AI 投研新范式,让 AI 真正成为投资机构的长期可信赖的数字伙伴和基础设施。
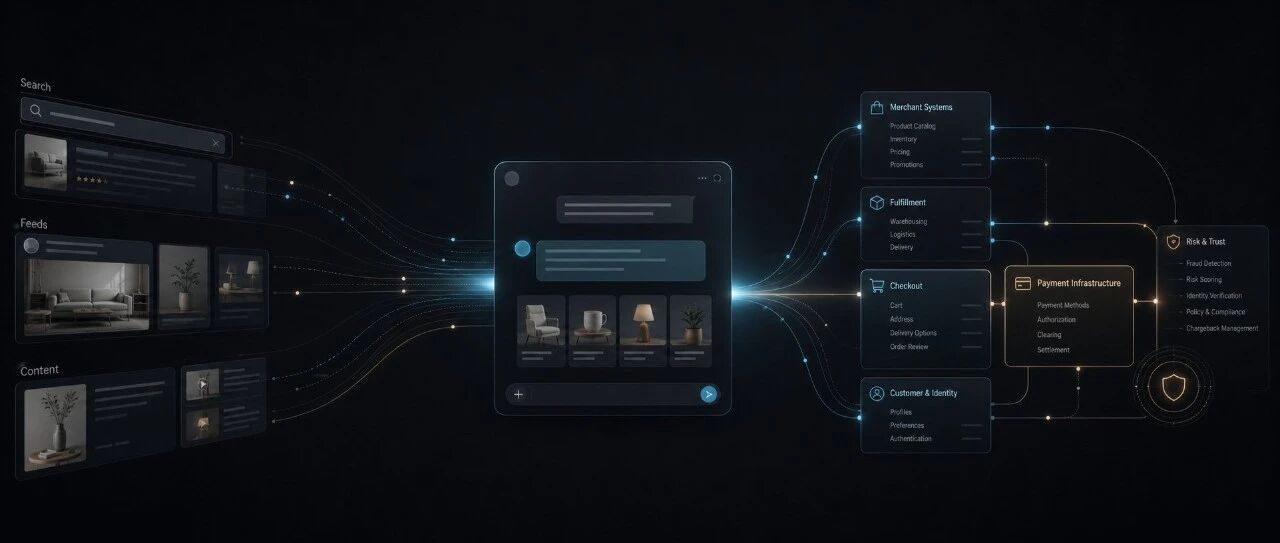 OpenAI 的 Agent Commerce 战略:从商品发现到代理结账从 Search / Feeds / Content 到 ChatGPT,再到 merchant systems、checkout 与 payment infrastructure,交易入口正在迁移。
电商入口正在迁移,Chatbot 和 AI 正在成为下一代重要的商品发现入口。
过去,用户买东西,通常先去搜索引擎、电商平台首页、社交媒体或者测评内容里找答案。现在,越来越多用户开始先把需求交给 AI:预算多少、买给谁、用途是什么、最在意什么,再让它帮自己筛选、比较、收敛。
这里的变化不只是多了一个购物功能,真正的变化是,商品发现、交易组织,结账方式,都可能被重新定义。
OpenAI 尝试过做导购,也试过把结账留在 ChatGPT 里,但第一轮验证下来,商户并没有把 checkout 这道门轻易交出去。于是 OpenAI 的策略开始收缩:不再急着吃掉完整交易闭环,而是先回到一个更有杠杆的位置,抢商品发现、决策过程和交易发起入口。
OpenAI 并不要做支付公司,它是在抢支付上游。
一、它先抢的不是支付,而是购物入口
过去二十年,电商入口大致分成三类:搜索、推荐和内容。用户先去 Google、Amazon、淘宝搜关键词,或者在平台首页、信息流、广告位里被分发内容,再或者通过测评、榜单、种草帖、短视频,把模糊需求一步步变成购买决策。 当下ChatGPT 切入的,正是这三类入口交界的那一层。
用户不一定一开始就知道自己要买什么,但他通常知道自己的需求:预算多少、给谁买、用途是什么、哪些约束不能碰。过去,这类问题要靠搜索、比价、内容、评论来拼。现在,OpenAI 试图把它收进一段对话里,它最重要的战略动作,不是帮用户完成支付,而是先让用户不去别处问。
一旦用户先在 ChatGPT 里提出购买意图,商品分发的第一道门就换人了。那时最有价值的,不再是谁拥有更多页面,而是谁更早理解用户到底要什么。对 OpenAI 来说,这正是它切入 Agent Commerce 的起点。
二、代理式导购,解决的不是信息,而是决策
传统导购解决的是信息过载,ChatGPT 解决的是决策成本,用户不需要自己翻几十个页面,不需要来回比参数,也不需要在“便宜一点”和“靠谱一点”之间反复横跳,只需要把约束说清楚,系统来收集、比较、追问、收敛。
2025 年 11 月,OpenAI 推出了 shopping research,试图把“选品”本身做成一种 AI 代理服务:系统会追问需求,帮助比较不同方案,生成更像购买指南的结果。这一步的关键不在于展示了多少商品,而在于它开始直接介入“怎么买、怎么比、怎么问”的过程。真正高价值的,从来不是最后那一下支付,而是支付之前那段决策过程。谁接住这段过程,谁就开始影响用户看到哪些商品、用什么逻辑比较、哪些信息被强调、哪些商户更容易被选中,以及最终在哪完成交易。
这已经不是普通搜索优化,这是交易上游的重写。
三、OpenAI 官方怎么定义 Agentic Commerce
OpenAI 对 Agentic Commerce 的官方定位,其实已经越来越清楚。它不是要把 ChatGPT 做成另一个电商平台,也不是急着自己下场做支付。更准确地说,OpenAI 想让 ChatGPT 成为用户发现商品、比较选项、收敛决策、发起购买的界面。
这条路线的重点,不在 payment rail,而在交易上游。它先抢的是商品发现和决策过程,再尝试向下延伸到结账界面;支付执行、订单履约和大部分交易责任,暂时仍留给 Stripe 和商户。从这个角度看,OpenAI 的 Agent Commerce 战略,不是“做支付”,而是“占住支付之前最有杠杆的位置”。
我们来看OpenAI的官方时间线,这条路线并不是一开始就想清楚的。2023 年 3 月,OpenAI 先用 ChatGPT plugins 试水,把 Klarna、Shopify、Instacart、KAYAK 这些购物和交易能力接进来。这一阶段更像是是“给 ChatGPT 接电商工具”。用户在聊天里提需求,插件返回商品、价格、链接和服务能力。
但插件模式的问题也很明显:体验不统一,入口分散,用户心智弱,OpenAI 也并不真正控制交易界面。它能调工具,但还没有掌握 commerce surface。到 2025 年 9 月,OpenAI 真正下场,发布 Buy it in ChatGPT,把 Instant Checkout 和 Agentic Commerce Protocol 一起推出来,第一次试图把“从聊天到下单”直接留在 ChatGPT 里。这说明它当时想拿的,不只是导购,而是更深地进入结账界面。
再到 2025 年 11 月 24 日,OpenAI 推出 shopping research,开始把重点放到购物研究、比较和决策辅助上。到了 2026 年 3 月 24 日,OpenAI 在 Powering Product Discovery in ChatGPT 里给出了更清楚的官方表态:第一版 Instant Checkout 没有达到它希望提供的灵活性,因此开始允许商户继续使用自己的 checkout experience,而 OpenAI 自己则把重点重新放回 product discovery。
这个变化非常关键。
它说明 OpenAI 不是没试过更深地吃交易闭环,而是试过之后发现,至少在第一版上,商户对原生结账的接受度和灵活性要求,比想象中更高。商户真正在乎的,从来不只是“能不能点支付按钮”,而是品牌体验谁控制、支付方式谁决定、会员体系能不能接上、归因和数据回流怎么算、优惠券和忠诚度怎么保留、谁是 merchant of record、风险和责任谁来背,于是它的战略开始收敛:先不急着统一 checkout,而是先把商品发现和交易发起入口握在手里。
从这个角度看,OpenAI 对 Agentic Commerce 的官方定位,不是“做支付”,而是“成为用户发现商品、比较选项、收敛决策、发起购买的界面”
四、为什么 OpenAI 没先拿下结账,而是先回到商品发现
从结果看,OpenAI 并不是从一开始就只想做商品发现,它试过插件式接入,试过对话内原生结账,也试过把购物研究做成 AI 代理服务。问题是,真正进入交易闭环之后,它很快撞上了商户控制权的问题。没先拿下结账,问题大概率不在“能不能支付”,而在“商户愿不愿意把结账主权交出来”。
商户愿意接 AI 流量,也愿意接 AI 带来的高意图用户,但不等于愿意把 checkout 主权交出去。因为 checkout 不只是一个付款页面,而是品牌体验、支付方式、会员体系、订单归因、优惠券、忠诚度、售后和责任链条的汇合点。OpenAI 第一版 Instant Checkout 没跑通,本质上不是技术按钮没打通,而是这套商户需求还没有被充分满足。
这也是为什么 OpenAI 后来把重点重新放回 product discovery。它想拿的,不是清结算,不是收单,不是资金流,而是交易链路里更轻、但更有杠杆的一层:用户先来哪里提需求,商品怎么被理解和比较,商户怎么接入这个新分发系统,订单信息怎么通过协议被传递,最后的购买动作又在哪里被确认。
换句话说,OpenAI 不是放弃了 Agent Commerce,而是调整了自己在 Agent Commerce 里的位置。它没有继续硬吃 checkout,而是先去占住交易上游最有价值的控制点,从商业结构上看,这是一条更聪明的路线。
五、OpenAI、Stripe 和商户之间,正在形成新的分工
如果把这条链拆开看,三方分工已经越来越清楚。OpenAI 负责用户意图、商品发现、比较与决策、发起购买的界面,以及商户接入协议。Stripe 负责支付凭证、token 化授权、风险信号和 agent payment 的执行基础设施。商户负责库存、订单、履约、售后,以及大部分真实交易责任。
这意味着,OpenAI 抢的是入口和界面层,Stripe 做的是支付基础设施层,商户保留的是交易责任层。这也是为什么 OpenAI 可以把自己讲成 AI agent for the user,同时又强调商户保留支付、系统和客户关系控制权。因为这才是它现阶段最舒服的位置:吃上游,不背下游。
很多人会问,既然都已经做到代理结账了,为什么不继续往下做钱包、支付、金融服务?答案很简单:现在往下做,不划算。
第一,监管太重。支付不是 UI 能解决的问题,而是牌照、合规、反欺诈、争议处理、网络规则和资金责任的集合。第二,信任还没建立完。用户今天愿意让 AI 帮自己找商品,不等于愿意让 AI 自主动钱。第三,商户也不会把最后一道门轻易交出去,尤其是在品牌、会员、支付和数据这些最敏感的地方。
所以 OpenAI 当前最优策略不是全吃,而是抢最值钱的那一段。这也是为什么它的 commerce policies 非常保守。它不是不知道这些方向有想象力,它只是知道现在不该碰。
六、对商户来说,这不是多一个流量渠道,而是多一个代理分发系统
很多商户今天看 ChatGPT shopping,可能会把它理解成一个新流量口。但它更接近一个新的分发系统。
过去商户优化的是 SEO、广告投放、商品页转化和 checkout 漏斗。以后商户还要优化另一层:商品信息能不能被 AI 正确理解,参数、价格、库存、促销能不能结构化传递,品牌在对话里的可比性是否足够清晰,商户系统能不能承接 agent-driven intent。
换句话说,未来商家不仅要优化给人看的页面,还要优化给代理读的数据。谁先适应,谁就更容易吃到 Agent Commerce 的增量。
对商户来说,ChatGPT 不是多了一个广告位,而是多了一个会主动比较、主动筛选、主动发起购买的代理分发系统。
七、对支付行业来说,真正的变化是“代理授权”被推到了台前
从支付行业看,这件事最值得研究的,不是 ChatGPT 能不能带来多少 GMV,而是它把一个长期问题提前摆上台面:当交易发起者从“人点按钮”变成“代理执行授权”,支付系统的控制点会不会转移?
过去支付系统最关心的是卡和钱包、路由和收单、风控和拒付、身份验证。未来还要多一层:谁能代表用户发起支付,授权边界怎么定义,支付凭证如何做限额、限时、限商户 token 化,商户如何判断是“用户本人支付”还是“代理支付”,dispute、退款和责任链路又如何追溯。
如果这层成立,那么未来支付行业的一部分护城河,可能会从 payment rail 本身,转向 agent authorization。这也是为什么 OpenAI 虽然没做支付公司,却已经进入了支付战略的讨论中心。因为它已经开始影响交易是如何被发起的。
结语
OpenAI 在 commerce 上的路线,已经比很多人想得更清楚。它不是从一开始就只想做商品发现,它试过插件,试过购物研究,也试过把原生结账直接做进 ChatGPT。但跑了一轮之后,它发现最容易先拿下的,不是 payment rail,也不是商户 checkout,而是交易上游的入口和决策过程。
所以它现在的策略很明确:先拿 discovery,再试 checkout;支付执行交给 Stripe,商户控制权暂时还给商户,自己则占住用户意图、交易界面和协议标准。
对 OpenAI 更准确的判断不是“它要做支付”,而是:
它不做支付公司,但它正在抢支付上游。
未来真正的争夺,未必是谁来清算每一笔钱,而是谁先成为 agent 时代的交易入口、决策界面和授权起点。谁占住这三层,谁就更有机会定义下一代 commerce。
 Agentic 去中心化金融论坛推动新加坡迈向下一代数字经济高管论坛与区域战略合作汇聚人工智能、数字金融和区块链领域领袖,加速跨境创新
随着人工智能重塑各行各业、数字资产逐渐进入金融主流,新加坡具备引领下一阶段数字创新的良好条件。在此背景下,Singapore Innovation Centre(新加坡创新中心)及 Singapore Chinese Chamber of Commerce and Industry(新加坡中华总商会)于 SMEICC 2026 共同启动了Agentic Decentralized Finance Forum(Agentic 去中心化金融论坛),汇聚政府、金融、学术与科技界领袖,探讨人工智能、区块链和数字金融如何改变商业、资本市场及更广泛的数字经济。
该半日论坛于 2026 年 8 月 6 日在新加坡新达城会展中心(Suntec Singapore Convention & Exhibition Centre)举行,围绕 Agentic AI(智能体人工智能)、去中心化金融(DeFi)、现实世界资产代币化、可信数字基础设施,以及支持亚洲负责任创新所需的监管框架展开讨论。本次活动亦是将于 2026 年 11 月举行的 Singapore Blockchain Week 的官方媒体发布会。
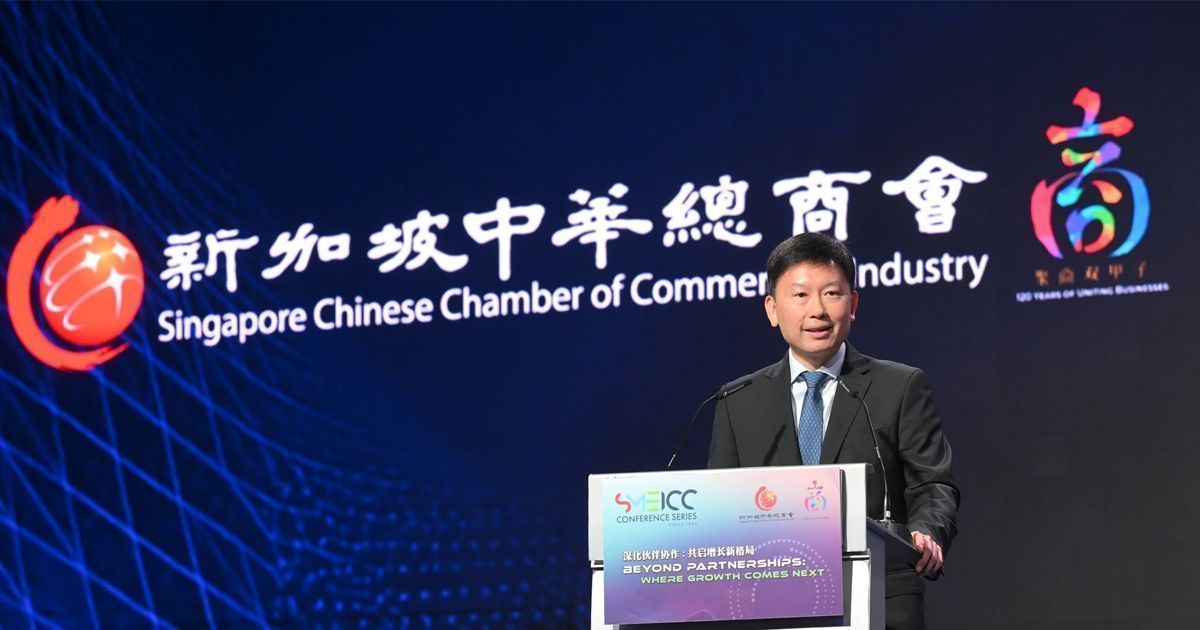
SMEICC 2026 的主宾为国家发展部长 Mr. Chee Hong Tat 。本届大会主题为“Beyond Partnerships: Where Growth Comes Next”,预计将迎来来自区域各地逾 5,000 名商界领袖;Agentic 去中心化金融论坛则将接待约 250 名受邀参与者,代表数字金融生态系统的不同机构与组织。
国家发展部长 Mr. Chee Hong Tat 在 SMEICC Conference Series 开幕式上发表演讲。
Agentic 去中心化金融论坛不仅是一场行业会议,更体现了 Singapore Blockchain Week 日益突出的区域平台作用:区块链、人工智能、金融科技及数字资产领域的领袖在此交流观点、建立合作,并共同塑造创新的未来。随着技术不断融合,论坛旨在推动可延续至会议以外的务实协作。
活动议程将邀请来自 Anchorage Digital、Alpha Ladder Group、BitGo、Chainalysis、Canton Foundation、FOMO Pay、MetaComp、National University of Singapore、新加坡金融科技协会(Singapore FinTech Association)、StraitsX、R 25、Xapo Bank、Zenith 及其他区域生态合作伙伴的嘉宾发言。讨论将聚焦自主 AI 智能体如何重塑金融决策、代币化资产的兴起、跨境数字金融、去中心化身份、后量子安全,以及支持可信创新所需的治理框架。
Alpha Ladder Group 主席 Dr. Bo Bai 发表题为“混合式智能体嵌入金融(Hybrid Agentic Embedded Finance)”的主题演讲。
“数字资产、现实世界资产与代币化经济的崛起”专题讨论,嘉宾包括:Xapo Bank 亚洲区负责人 Belle Leung 女士、Anchorage Digital 机构销售总监 Aaron Thian 先生、R 25 全球业务发展副总裁 Sean Chung 先生、Canton Foundation 亚太区负责人 Thomas Chou 先生,以及 BitGo 董事总经理 Angela Ang 女士。
新加坡国立大学计算机学院创新与创业办公室主席兼主任、新加坡认证理事会理事,以及 Singapore Blockchain Week 专家小组主席 Edward Tay 副教授认为,新加坡在人工智能治理与认证方面的领先地位,为数字金融的下一阶段发展打下了坚实基础。他指出,学术界、产业界和监管机构之间的紧密合作,加上新加坡获得国际认可的研究实力,使该国具备引领 Agentic AI 和数字资产负责任应用的条件,同时巩固其作为全球可信金融中心的地位。
新加坡国立大学 Edward Tay 教授发表“新加坡与亚洲数字经济机遇”演讲。
Singapore Blockchain Week 组委会主席、Zenith 联合创始人兼首席商务官 Heslin Kim 表示:“新加坡的优势始终在于连接跨境的人才、资本与创意。随着 AI 与区块链日益紧密结合,机会不仅在于采用新技术,更在于建立可信赖的伙伴关系,以加快负责任创新。Agentic Finance Forum 汇聚政策、金融和科技领域的领袖,共同推动有意义的合作,并塑造自主金融系统的未来。”
“AI 与 DeFi 的融合:构建下一代数字经济”专题讨论。嘉宾包括:新加坡金融科技协会主席 Holly Fang 女士、StraitsX 联合创始人 Liu Tian Wei 先生、Chainalysis 东盟区域总监 Diederik Van Wersch 先生、FOMO Pay 联合创始人 Zack Yang 先生,以及 MetaComp 联席总裁 Tin Pei Ling 女士。
新加坡金融科技协会主席 Holly Fang 表示:“新加坡成为可信数字金融枢纽,建立在监管机构、金融机构与创新者紧密合作的基础之上。随着 Agentic AI、区块链与数字金融进一步融合,这种公私协作将变得更加重要。新加坡金融科技协会期待与各利益相关方合作,确保这波创新浪潮以负责任的方式得到发展。Agentic Finance Forum 正提供了这样一个平台——让大胆构想和坦诚交流并存,使新加坡继续站在金融创新前沿。”
StraitsX 首席执行官兼联合创始人 Tianwei Liu 表示:“下一代数字经济不再只围绕人类用户构建,它将越来越多地包含参与商业活动的 AI 智能体。要释放这一未来的潜力,我们需要可信的金融基础设施,让 AI 能够安全、合规且大规模地进行交易。凭借强大的数字与监管基础,新加坡具备引领这一转型的良好条件。”
MetaComp 联席总裁 Tin Pei Ling 表示:“MetaComp 很荣幸能够参与由 Singapore Blockchain Week 在 SMEICC 2026 策划的 Agentic Decentralized Finance Forum。支付是具韧性数字经济的基础,而新加坡作为可信、监管完善的枢纽,在塑造区域支付基础设施的发展方向方面具有真正优势。我们正看到机构对这种监管清晰度的信心不断增强,而此类论坛正是这种信心转化为实际跨境合作的场所。Singapore Blockchain Week、MetaComp 及众多伙伴正共同巩固新加坡作为区域领先数字金融枢纽的地位,并为 2027 年东盟峰会作准备。”
谅解备忘录签署仪式。由左至右:Bingold Inc 创始人 Dr. Kamal Anand、Singapore Innovation Centre 首席运营官 Zhang Hai Sheng、AIDX 首席执行官 Dr. Jia YiFan、China-Singapore AI Association 联合创始人 Phoenix Chen 女士、Raffles Capital 创始人 Dr. Charlie In、北京海外人才协会 HICOOL Global Entrepreneur Summit 新加坡代表处总干事 Qiu JingYing 先生、VIA Labs with Animoca Brands 创始人 Richard Hobbs,以及新加坡中华总商会秘书处 Wendy Yew 女士。
为将对话转化为实际合作,Agentic 去中心化金融论坛还将通过签署一项五方谅解备忘录(MOU),为 Singapore Blockchain Week 树立重要里程碑。该备忘录的合作机构横跨智能体商业、国际创业及人工智能等领域。
此次合作汇集了 Singapore Blockchain Week、Raffles Capital、VIA Labs with Animoca Brands、AIDX Tech、China-Singapore AI Association(CSAIA),以及由 Beijing Overseas Talents Association(BOTA,北京海外人才协会)打造的中国领先国际创新与创业平台 HICOOL Global Entrepreneur Summit。各方将共同加强跨境协作、拓展创新网络,并为新加坡及亚洲各地的企业、创业者和科技社群创造新的机遇。
该伙伴关系将支持多项战略计划,包括:为 Singapore Blockchain Week 部署由 VIA Labs 与 Animoca Brands 联合开发的人工智能驱动智能体商业票务平台;加深与 Raffles Capital 的 AI × DeFi Convergence Pitch Competition(AI × DeFi 融合路演竞赛)以及 HICOOL 国际生态系统的合作;并加强与 China-Singapore AI Association 的协作,连接新加坡与中国两地的人工智能和去中心化金融研究人员、企业及创新者。
这五个组织共同秉持一项愿景:在促进产业界、学术界与创新生态系统更紧密协作的同时,加速负责任的技术应用。这也体现了 Singapore Blockchain Week 更广泛的目标——成为一个区域性平台,让创意、伙伴关系和新兴技术在此汇聚,共同塑造亚洲下一代数字经济。
随着人工智能、区块链和金融服务之间的边界持续演变,Agentic Finance Forum 所展开的讨论旨在延伸至会议厅之外,并由来自 AIXcellerator 与 CNBC 的主持人及论坛引导人推动延续。通过建立新的伙伴关系、共享专业知识和深化跨境协作,Singapore Blockchain Week 致力于构建一个不仅讨论创新、更将创新真正落地实现的生态系统。
Orobo 创始人、Asia Blockchain Association 执行委员会成员兼制造业与数字护照总监 Sann Carrière 大使,发表 Singapore Blockchain Week 合作倡议演讲。
向 CNBC 总编辑 Joanna Ossinger 女士及 AI:Xcelertor 创始人 Dr. Marcus Tan 致送纪念品。
关于新加坡金融科技协会
Singapore FinTech Association 是一项跨行业、非营利倡议,作为平台促进金融科技生态系统中市场参与者和利益相关方之间的合作;其下设委员会之一专注于 Web3。该协会获得多位杰出产业及政府领袖支持,包括:
名誉赞助人:贸易与工业部兼国家发展部政务部长 Alvin Tan 先生
战略顾问:
Infocomm Media Development Authority 助理总裁 Ong Chen Hui 女士
Enterprise Singapore 助理董事总经理 Soh Leng Wan 先生
Global Finance & Technology Network 副主席 Neil Parekh 先生
DBS 董事总经理兼集团主管 Sanjoy Sen 先生
上述领导团队共同支持协会推动创新、协作,以及新加坡金融科技生态系统在本地和国际层面的发展。
更多信息请参阅 Singapore FinTech Association 官网。
关于 StraitsX
StraitsX 是与新加坡元及美元分别以 1:1 法币储备支持的稳定币 XSGD 和 XUSD 的发行方。该公司获新加坡金融管理局(MAS)授予大型支付机构牌照,其基础设施支持稳定币发行、支付、结算、资金管理,以及区块链网络与传统支付渠道之间的连接。
StraitsX 已完成逾 300 亿美元稳定币交易、处理超过 360 万笔交易,并获得 NTT DOCOMO、Standard Chartered、SC Ventures 和 InterVest 等重要金融及战略投资者支持。公司还于 2025 年获得 UQPAY 额外 1,000 万美元战略投资,以加速其在亚洲的稳定币及跨境支付基础设施发展。
更多信息请参阅 StraitsX 官网。
关于 MetaComp
MetaComp 是一家总部位于新加坡的数字金融平台,通过受监管、安全且技术驱动的基础设施,连接传统金融与数字资产。作为获新加坡金融管理局授予大型支付机构牌照的机构,MetaComp 提供数字支付代币和跨境支付服务,并提供交易、托管、支付、稳定币及数字资产管理等解决方案。
MetaComp 获阿里巴巴支持,并于 2026 年完成 3,500 万美元 Pre-A 轮融资。公司正在扩展其 StableX Network,同时开发面向新兴金融经济的 AI 赋能基础设施。
更多信息请参阅 MetaComp 官网。
关于 Singapore Blockchain Week
Singapore Blockchain Week(SBW)是一个获得政府及协会支持的平台,连接智能体商务、去中心化金融、数字基础设施、新兴技术、机构级代币化及现实世界资产,推动区域创新与跨境协作。
SBW 定位为全球首个跨境区块链旗舰活动,活动范围横跨新加坡共和国和马来西亚南部的柔佛—新加坡经济特区。活动汇聚全球政策制定者、监管者、创业者、投资者、企业和创新者,促进有意义的对话、战略伙伴关系和跨领域协作,加速负责任创新,并加强新加坡作为全球数字经济枢纽的地位。
SBW 将于 2026 年 11 月 13 日至 17 日举行,包括会议、行业论坛、社交活动及生态系统计划,连接塑造亚洲金融、科技和数字创新未来的人才、理念与技术。
更多信息请参阅 Singapore Blockchain Week 官网。
加入 Singapore Blockchain Week 行动
请关注官方渠道,获取即将举行的区域路演、社群交流活动及活动公告:
LinkedIn:https://www.linkedin.com/company/singaporeblockchainweekofficial
X:https://x.com/SingaporeBWeek
Telegram:https://t.me/SingaporeBlockchainWeek
Luma:https://luma.com/singaporeblockchainweek
Singapore Blockchain Week 是一项由社群推动、并获协会与政府支持的旗舰活动。欢迎加入,一同放大并塑造重要议题的讨论。
面向关键意见领袖(KOL)及内容创作者:分享观点,并以思想领袖身份共同策划重要议题:https://forms.gle/8RTT1nFZR2VQQypd9
面向公众:通过与您的网络分享活动,成为倡导者:https://www.eventbrite.com/e/singapore-blockchain-week-be-advocator-of-nations-flagship-defi-event-tickets-1985227081642
媒体联络
Faralynn Wong 女士
Asia Investor Relations
电邮:faralynn@asiainvestorrelations.com
电话:+65 8308 1616
Angelina Tan 女士
Singapore Blockchain Week
电邮:angelina@singaporeblockchainweek.org
电话:+65 8959 2812
 NVIDIA 创始人 Jensen Huang(黄仁勋):Agentic AI 已至,发布 Vera Rubin、Vera CPU 与 RTX Spark PC撰文:Techub News 整理
导语
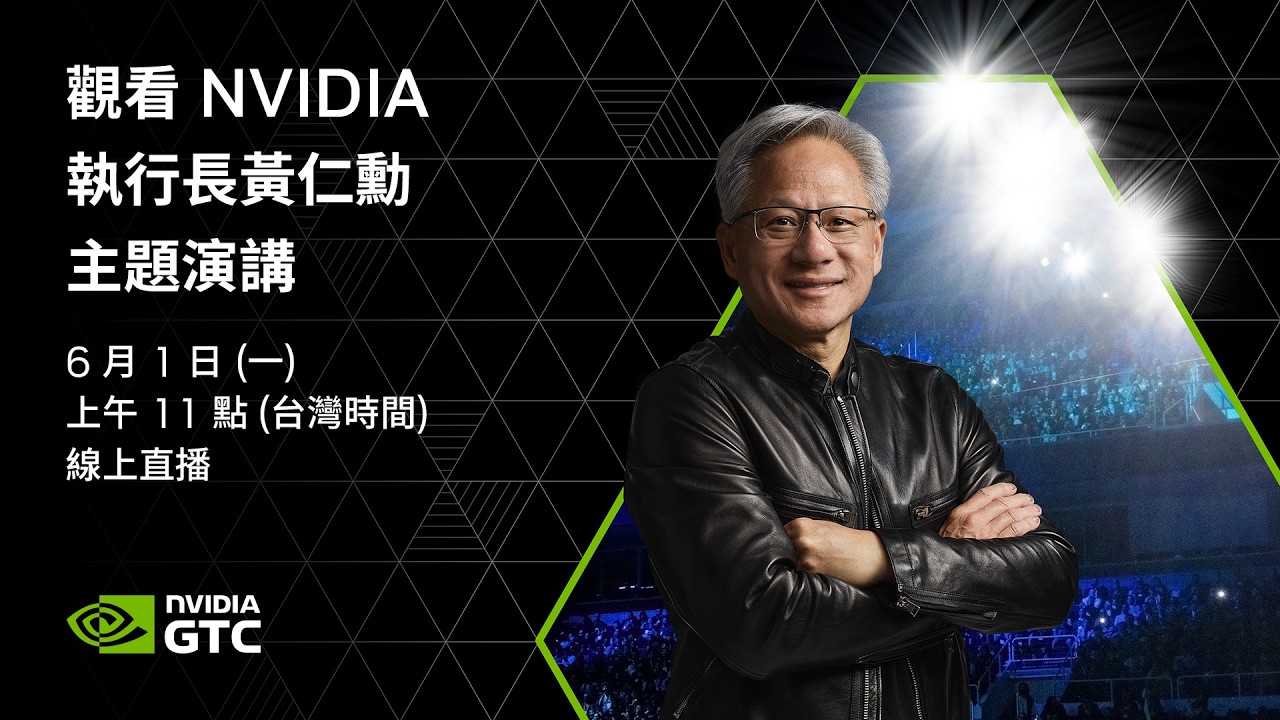
2026年6月1日,NVIDIA 创始人兼 CEO Jensen Huang(黄仁勋)在台北 COMPUTEX 展会上发表了长达两小时的主题演讲。这场演讲被视为指引未来数年 AI 与计算产业方向的「风向标」。黄仁勋不仅回到了其故乡台湾,更在父母和数万现场观众面前,系统阐述了 AI 从「生成」走向「有用」的关键转折,并发布了一系列旨在重塑从数据中心到个人电脑的软硬件产品。
当前,全球正处于建设 AI 工厂的狂潮中,算力即利润。黄仁勋此次演讲的核心,正是宣告一种全新的计算范式——以智能体(Agent)为中心的计算——已经成熟并开始创造巨大经济价值。他详细介绍了支撑这一范式的技术栈,包括已全面投产的 Vera Rubin 系统、专为智能体设计的 Vera CPU,以及与微软携手、时隔40年重新发明的个人电脑 RTX Spark。
摘要
Agentic AI(智能体 AI)时代已真正到来,AI 从生成内容变为执行有用工作,成为利润和 GDP 的直接创造者。
NVIDIA 发布 Vera Rubin 多机架超级计算机,这是首个专为处理智能体工作负载而设计的端到端系统,现已全面投产。
推出革命性的 Vera CPU,其设计理念从服务人类转向服务智能体,追求极致的单线程性能、带宽和能效,以消除智能体工作流中的瓶颈。
NVIDIA 与微软深度合作,推出 RTX Spark PC 产品线,重新发明个人计算机,使其原生运行智能体,开启继 Windows 95 之后最大的 PC 革命。
发布企业 AI 智能体工具包、物理 AI 基础模型 Cosmos 3、自动驾驶模型 Alpamo 2 及人形机器人参考平台 Isaac Groot,将智能体范式扩展至各行各业。
智能体时代降临:从生成到有用,算力即收入
黄仁勋开篇即指出,AI 的发展浪潮已从生成式 AI 进入 Agentic AI(智能体 AI)阶段。「有用的 AI」已经到来。他以全球软件开发为例,展示了智能体带来的生产力革命:GitHub 上的代码提交量在 2026 年前几个月近乎翻了三倍。这意味着全球约 3000 万软件开发者(代表约 3 万亿美元年薪)所创造的经济产出可能接近 9 万亿美元。AI 并未取代工作,反而因极大提升了单个工程师的产出价值,刺激企业雇佣更多工程师。
这一转变的核心在于,AI 生成的「Token」(代币)不再是单纯的信息单元,而是可盈利的收入单位。智能体能够观察、推理、规划并使用工具(如浏览器、数据库、CAD 软件)来完成实际任务,从编写代码、创建 GIF 动画到设计 3D 打印部件。这创造了对 Token 的海量需求,进而驱动对算力——即 AI 工厂——的疯狂投资。
黄仁勋强调,「计算即收入,计算即利润」。在这种新范式下,数据中心或 AI 工厂的每一瓦特电力都直接关联到 Token 的产出和收入。因此,衡量系统优劣的关键指标不再是单纯的峰值算力,而是「每瓦特 Token 数」和系统的整体可靠性、生命周期。这从根本上改变了计算基础设施的设计哲学和经济学。
Vera Rubin:为智能体而生的超级计算机
为了应对智能体工作负载的极端复杂性,NVIDIA 推出了 Vera Rubin。黄仁勋澄清,Vera Rubin 不是一个单一的 GPU 芯片,而是一个从端到端设计的、多机架规模的智能体处理系统。智能体的工作模式是「解聚且分布式」的:大语言模型负责「思考」,工具运行在 CPU 或加速器上,记忆管理系统处理工作记忆和长期记忆,安全处理器保障全流程加密,所有环节由编排软件协调。这完全不同于传统应用在单一操作系统内运行的模式。
Vera Rubin 系统集成了 Vera Rubin GPU(MVLink 72)、Vera CPU、Bluefield-4 DPU、ConnectX-9 网络芯片以及 Spectrum-X 以太网交换机等至少七种新型芯片。其设计采用「极端协同设计」,通过数字孪生在 Omniverse 中完成整个系统的模拟、验证和优化,然后再进行物理建造。黄仁勋特别展示了其革命性的机架设计:无电缆、无软管、无风扇,通过中置 PCB 背板连接,将单个机架的组装时间从 Grace Blackwell 时代的 2 小时缩短至 5 分钟,可靠性和可维护性大幅提升。
黄仁勋宣布,Vera Rubin 现已进入全面生产阶段,其供应链规模是 Grace Blackwell 的两倍。该系统专为智能体时代打造,能够高效处理智能体所需的观察、推理、规划、工具使用和记忆管理等复杂任务,是 NVIDIA 从 GPU 公司、系统公司向AI 基础设施公司转型的标志性产品。
Vera CPU:为 impatient 的智能体重塑计算核心
黄仁勋指出,传统 CPU 是为人类用户设计的,其使用和租赁模式以「秒」为单位。但智能体是「没有耐心的」,它们生活在「纳秒」世界。在智能体工作流中,CPU 用于编排、管理工具调用、访问数据库等任务,任何等待都会拖累整个智能体的执行效率,从而影响宝贵的 Token 产出。
为此,NVIDIA 设计了全新的 Vera CPU,这是首个为智能体时代打造的 CPU。其设计目标聚焦于四点:极高的单线程性能(IPC)、极高的每核心带宽、极高的芯片内外总带宽以及极致的能效。Vera CPU 采用了名为「Olympus」的自研核心、第二代可扩展一致性互连 fabric,并首次支持 LPDDR5X 内存,实现了相比现有 x86 CPU 数倍的性能提升。例如,在 SQL 查询和实时流处理(如纽约证券交易所场景)等关键工作负载上,Vera CPU 带来了 3 倍到 6 倍的加速。
黄仁勋预测,未来智能体的数量将远超人类,它们对低延迟和高效率的渴求将催生一个全新的、巨大的 CPU 市场。Vera CPU 将与 Vera Rubin 系统紧密耦合,成为优化 AI 工厂产出(Token)的关键一环。
重新发明 PC:NVIDIA 与微软的 RTX Spark 革命
黄仁勋将话题从数据中心引向个人计算,宣布与微软合作,时隔 40 年重新发明个人电脑。新的计算范式——智能体——不仅运行在云端,也将运行在每个人的设备上。为此,NVIDIA 推出了 RTX Spark 平台。
RTX Spark 的核心是一颗与联发科合作开发的 N1X 芯片,它集成了 Blackwell 架构的 RTX GPU、定制版 20 核 Grace CPU,并通过 NVLink 互联,拥有 128GB 统一内存。黄仁勋强调,这是一个「百分之百兼容 Windows、百分之百运行 CUDA、百分之百具备 NVIDIA AI Tensor Core」的平台,能够无缝运行过去数十年积累的所有应用和 AI 工作负载。
现场演示展示了运行在 RTX Spark 笔记本上的智能体如何帮助用户设计房屋:用户通过自然语言和草图表达意图,智能体便能调用本地的 Rhino、Blender 等专业软件进行建模、渲染,甚至利用云端模型生成效果图。这预示着未来 PC 的角色将从被动工具转变为拥有自主智能体的主动助手。
此外,NVIDIA 还宣布了全新的产品线,包括 RTX Spark 笔记本电脑、台式机和工作站。黄仁勋展望,未来家庭中可能会拥有一个常年开机、连接所有设备的「AI 超级计算机」,作为个人的智能体中枢,其意义堪比手机向智能手机的演变。
赋能万物智能:从企业工具包到物理 AI
为了让各行各业都能构建自己的智能体,NVIDIA 推出了「企业 AI 智能体工具包」。该工具包包含四个核心部分:模型(如开源的 Neotron,会上发布了更智能、更高效的 Neotron 3 Ultra)、智能体编排框架(如 Open Shell)、工具与技能(如 CUDA-X 库)以及运行时环境。黄仁勋以与 Cadence 合作开发的「芯片设计超级智能体」为例,展示了该工具包如何将芯片验证周期从数周缩短到数小时。
最后,黄仁勋将智能体的范畴从数字世界拓展到物理世界。他发布了物理 AI 基础模型 Cosmos 3,这是一个能够理解、推理和生成物理世界场景的多模态模型,可用于机器人训练、仿真等。同时,还推出了具备推理能力的自动驾驶模型 Alpamo 2,以及为降低人形机器人研发门槛的开源参考平台 Isaac Groot(包含软硬件和参考机器人设计)。
黄仁勋总结道,无论是云端智能体、PC 智能体、机器人还是自动驾驶汽车,其核心计算模式都是相同的:模型、编排框架、工具技能和运行时。NVIDIA 通过 Vera Rubin、Vera CPU、RTX Spark 以及一系列软件工具包,正在为这个全新的智能体时代构建完整的基础设施栈。他感谢了台湾供应链伙伴的巨大贡献,并坚信与生态系统的紧密合作将继续驱动这场前所未有的技术革命。阿里通义千问发布 Qwen3.8-Omni-Flash,主打智能体音视频理解与工具调用Techub News 消息,阿里巴巴通义千问团队发布多模态大模型 Qwen3.8-Omni-Flash。该模型被描述为首个围绕智能体能力构建的“全能模态”模型,可接受文本、图像、音频和视频输入,并输出文本,将音视频理解、推理和工具调用集成于单一模型。其工作流程为理解内容、规划任务、使用工具执行并交付结果。
模型基于 Qwen3.8-Flash-Next 架构,上下文窗口为 100 万 token。目前已通过 QwenCloud、阿里云 Model Studio 和 Qwen Studio 提供托管 API 服务,但未开源权重。其 API 兼容 DashScope 和 OpenAI 协议,支持函数调用、网络搜索、结构化输出等功能。
研究团队称,在长视频理解任务中,该模型采用基于问题的智能体感知路径,能显著降低 token 消耗。在 OmniVideoBench 基准测试中,准确率从 63.4 提升至 67.8,token 使用量从 145,736 降至 79,117,降幅约 45.7%。官方数据显示,在 29 项评估中,其平均得分较 Qwen3.5-Omni-Plus 提升超 25%,音视频性能接近 Gemini 3.8 Flash,整体音频性能声称优于后者。 (MarkTechPost)华为推出 AI 计算系统 SuperCluster,可扩展至 100 万 NPUTechub News 消息,华为推出了其 AI 计算系统 SuperCluster。该系统具备智能体能力,可扩展至 100 万个神经网络处理单元(NPU)。此举正值美国出口管制背景下,华为持续加强其 AI 基础设施能力。
(Tech in Asia)诺基亚与微软合作将智能体 AI 集成至电信网络自动化Techub News 消息,诺基亚与微软宣布合作,将智能体 AI(agentic AI)技术集成至电信网络自动化解决方案中。该集成旨在实现实时决策,以提升网络效率与可靠性。(Crypto Briefing)Adecco集团向40余国2.7万名员工推广Salesforce AI助手Agentforce CoworkerTechub News 消息,人力资源巨头Adecco集团宣布,将在超过40个国家向27,000名员工推广Salesforce的AI助手Agentforce Coworker。该工具基于Anthropic的Claude模型构建,集成于Salesforce平台,用于支持销售和招聘工作,包括客户与候选人互动。
Adecco集团CEO Denis Machuel表示,该工具为员工提供了访问数据、系统和组织知识的单一入口。自2025年4月以来,该工具已记录了超过250万次AI代理与候选人的互动。集团此前在英国部分招聘流程中部署的AI代理已帮助节省了15%的时间。
此次推广基于Adecco集团与Salesforce于今年3月签署的多年期协议,目标是到2026年底让AI代理驱动集团超过一半的收入。集团称已在10个国家的招聘工作流中部署了AI代理,这些国家贡献了Adecco业务收入的50%。 (AI News)OpenRouter 上线新模型 Union Alpha,专为研究、编码与智能体工作流设计Techub News 消息,模型聚合平台 OpenRouter 已上架新模型「Union Alpha」。该模型为多模态模型,专为研究、编码与智能体工作流构建,同时在广泛的通用任务中提供前沿性能。OpenRouter 平台模型上架时间常早于厂商官方宣布。
(OpenRouter 官方公告)Delphi AI 研究员称 AI 智能体将更青睐低成本开源模型Techub News 消息,Delphi AI 研究员 @accelxr 在 X 平台发文表示,AI 智能体用例对成本极其敏感,这将导致行业构成向最便宜但仍具备足够能力的模型转变。他指出,智能体应用场景将更倾向于使用成本较低的开源权重模型。
(@Delphi_Digital)Scalar Field 在 Solana 上构建支持代币化股票等资产的自主交易策略基础设施Techub News 消息,Scalar Field 正在 Solana 上构建基础设施,允许用户创建、回测和部署针对代币化股票及其他 Solana 资产的自主交易策略。该基础设施旨在将自主交易引入 Solana 生态系统。
(@solana)LandingAI 发布 Agentic Document Extraction Gen2,推出 DPT-3 Pro 与 Verity 模型Techub News 消息,AI 公司 LandingAI 发布了 Agentic Document Extraction (ADE) Gen2,这是其文档智能堆栈的重构版本,围绕名为 DPT-3 的新模型系列构建。Gen2 将文档视为树状结构,按返回字符数而非页数计价,并将每个答案追溯到页面上的具体行或单词。该版本现已全面可用,开发者可在 ADE 沙盒中免费开始使用。
Gen2 将解析拆分为两个模型:DPT-3 Verity 用于确定性转录数字创建的文档,为每个单词返回边界框和置信度分数;DPT-3 Pro 则先读取页面布局,检测表格、图形、手写、非拉丁字符和 LaTeX 数学公式等复杂元素。LandingAI 表示,DPT-3 Verity 的计费约为 DPT-3 Pro 的 40%,并计划在 2026 年秋季实现两者间的自动路由。
定价模式发生重大变化,从 DPT-2 的每页固定 3 积分,改为 DPT-3 的页面组件与输出字符组件之和。例如,优先级的 DPT-3 Pro 为每页 1 积分加每千字符 0.5 积分。LandingAI 预计混合工作负载的成本可降低 25% 至 80%,并声称使用 Verity 标准层级解析每页成本低于一美分。 (MarkTechPost)谷歌开源 Mantis 工具包,让 AI 编程代理完成漏洞全生命周期处理Techub News 消息,谷歌开源了 Mantis,这是一个与技术栈无关的安全审查技能工具包,允许 AI 编程代理运行完整的漏洞生命周期处理流程。该工具包能发现疑似缺陷、过滤误报、在沙箱中复现漏洞、编写最小化补丁、重新攻击该补丁并评估残余风险。
Mantis 并非独立的扫描器,而是一组可供现有编程代理加载的斜杠命令技能,并严格规定了代理执行代码的位置。它目前可用于本地和内部评估,但尚未建议用于生产环境。
谷歌表示,该工具包的关键区别在于其基于沙箱复现和补丁再攻击的“落地”能力,而非模型置信度。其分层摘要树可将令牌开销降低超过 85%。谷歌指出,天真的 AI 代码扫描工具的真实阳性率低于 7%,这是 Mantis 旨在解决的问题。 (MarkTechPost)吉利瑞典 CEO 加入 Concordium 董事会,推动 AI 代理可信交易Techub News 消息,区块链平台 Concordium 基金会任命吉利瑞典控股公司 CEO Per Ansgar 加入其董事会,以深化与吉利集团的合作,共同开发支持验证数字交互和自主 AI 代理的基础设施。Ansgar 拥有超过 26 年的汽车与金融行业经验,其加入将进一步推动双方在自动驾驶及机器发起支付等领域的合作。
Concordium 正将重点扩展至验证数字交互的基础设施,包括涉及 AI 代理的交易。该公司开发的系统旨在确认 AI 代理的所有者、授权方及责任方,其 AI 代理注册系统已于 2026 年 5 月上线,目前注册了超 1600 个 AI 代理。(CoinJournal)
尽管 Celestica Inc.(CLS)近期财报表现超预期,而且整个市场也从 7 月底低点开始反弹,但随着投资者消化公司 8 月份的增发,Celestica 股价仍然持续承压。具体而言,公司在本季度以每股 310 美元的价格发行了超过 1,110 万股新股,募集资金总额接近 35 亿美元。 不过,公司近期与 Advanced Micro Devices(AMD)以及 OpenAI 披露的一系列高质量合作持续推进,进一步凸显出 Celestica 在把握快速变化的计算需求趋势方面,其竞争地位正在不断增强。 具体而言,AI Agent 的兴起正在加速计算需求从以训练为主的工作负载,向高容量推理转移。而最近 Agentic AI 的部署范围也开始从此前主要集中于企业环境,进一步扩展到大众消费者市场,Meta Platforms(META)最新推出的 Muse 就体现了这一趋势。 推理强度不断上升,也相应增加了芯片之间的数据传输量。由于电力预算天然受到限制,这进一步提高了最大化每瓦性能(perf/W)的迫切性。因此,市场对于低延迟、高带宽网络的需求正在持续增强,尤其是 scale-up fabric,因为它负责同一计算域内部的互连,而其互连密度大约是跨机架 scale-out 架构的 10 倍。 而 Celestica 最近与 AMD 和 OpenAI(OPENAI)的合作,也表明公司正在进一步扩大在相关机会中的覆盖范围,将目前在 scale-out 网络中的增长势头拓展至 scale-up 网络,并进一步深入到“板卡、机架和系统”层面的集成。这意味着 Celestica 能够在不断扩大的 AI 基础设施 TAM 中获取更大的价值份额,从而强化其正在加速的增长轨迹,同时随着更高价值的 Hardware Platform Solutions(HPS)业务扩大,也有望支持 Connectivity & Cloud Solutions(CCS)业务持续释放经营杠杆。由此带来的盈利上行空间以及长期自由现金流增厚,将是抵消近期增发造成股权稀释的重要因素,同时随着 Agentic Inference 不断扩大 Celestica 的需求前景,公司仍有望保留进一步的上行空间。 fileciteturn1file0L1-L9 AI Agent 正在推动网络强度上升 Agentic AI 的加速转型已经改变了 AI 开发的经济优先级。正如我此前的文章所讨论的那样,Agentic 工作负载所需要的持续推理循环、工具调用与模型调用,以及上下文检索,本质上都会提高推理 Token 的消耗量。而随着 Meta 最近推出 Muse,Agentic AI 的部署范围也正在进一步从此前主要集中于企业环境,扩展至大众消费者市场。 具体来说,早期 Agentic AI 的采用主要集中在编程、工程、数据科学以及其他企业工作流中。根据行业预测,这些企业工作流分别占 OpenAI 和 Anthropic(ANTHRO)ARR 结构的大约 60% 和 90%。不过,Muse 的推出有望扩大消费者对 Agentic AI 的采用。虽然目前 Muse 的部署仅限于美国,但考虑到 Meta 过去能够成功通过其 Family of Apps 向全球用户分发新功能,而该生态系统目前覆盖 36 亿 DAU,因此 Muse 未来一旦拓展至海外市场,就可能释放数十亿新增用户。与此同时,随着越来越多竞争者进入这一领域,Agentic AI 在消费者场景中的采用范围也很可能进一步扩大。 这与近期行业数据是一致的。目前行业预计,推理工作负载已经占全部计算需求的“大约三分之二”,高于 2023 年的三分之一以及 2025 年的一半。Dell(DELL)最近还预计,随着 Agentic AI 加速发展,到 2030 年推理 Token 数量将增长 87 倍,达到 3,600 千万亿个。不过,电力依然是核心约束因素,因为电网容量扩张速度仍然落后于 GPU 部署进度。因此,在固定电力预算下,推理量不断增长正在推动下一代 AI 系统设计越来越重视每瓦性能优化。 这也相应提高了网络强度,因为要在固定电力预算下优化 perf/W,就越来越依赖更高带宽、更低延迟的互连,以减少芯片之间的通信瓶颈,并最大化系统利用率和正常运行时间。Cisco(CSCO)最近对这种强度进行了量化,其研究显示,在执行相同任务时,AI Agent 产生的网络流量最多可以比人类高 450%。这反映出,Agentic AI 的采用不仅提高了新增计算部署的迫切性,也同步增加了对配套网络基础设施的需求。AMD 最近发布的一份报告也印证了这一点,该报告将网络称为“决定 AI 性能与经济性的关键因素”。因此,这种背景进一步强化了 Celestica 未来在 scale-out 和 scale-up 领域的机会,也意味着公司的增长和盈利前景仍存在进一步上行空间。 fileciteturn1file0L11-L18 Helios 和 Jalapeno 验证了 Celestica 的 Scale-Up 拐点 Celestica 在 400G 和 800G 交换机上的持续增长,以及即将开始放量的 1.6T 项目,已经印证了公司正在不断扩大其在 AI scale-out 市场中的份额。具体来说,800G 交换机快速放量,以及 400G 需求保持韧性,是第二季度 HPS 业务增长的重要驱动力。与此同时,随着 10 个活跃项目将在 2026 年下半年至 2027 年期间进入放量阶段,公司即将转向 1.6T,这很可能进一步强化 Celestica 的竞争地位,因为 1.6T 路线图与越来越大规模 AI 集群部署所需要的更高带宽和容量高度匹配。 不过,公司近期赢得的订单更重要的一点,是显示 Celestica 正在扩大在更靠近计算本身环节中的价值份额。正如前面所讨论的,从以训练为主的工作负载向推理加速转型,正在显著提高 scale-up 网络对于带宽和延迟的要求,因为 scale-up 网络负责连接同一计算域内部的 CPU、GPU 和 ASIC。这与管理层的判断一致,公司预计未来三年 scale-up TAM 将显著增长,而 Celestica 最近赢得的项目——包括与 AMD 的合作——表明公司已经很好地抓住了这一趋势。 具体而言,Celestica 正在与 AMD 合作,参与后者即将部署的首个 Helios 机架级系统。Celestica 将负责 Helios 每个机架中构成“互连骨干”的“scale-up 网络交换机研发、设计和制造”,这意味着公司的业务路线图正在向更加接近计算核心、价值量更高的领域发生拐点。管理层预计,这项合作将形成数十亿美元级别的业务机会,而 AMD 目前已经锁定的 Helios 部署管线也进一步提高了可见度。其中包括:Anthropic 承诺部署最高 2GW 的 AMD Instinct MI450 系列 GPU,并在 Helios 机架中运行,其中首个 1GW 将于 2027 年上半年出货;Meta 做出跨多代产品的承诺,将部署最高 6GW AMD Instinct GPU,其中首个归属于 Helios 的 1GW 将于 2026 年下半年出货;OpenAI 同样做出跨多代产品的承诺,将部署最高 6GW AMD GPU,其中首个 1GW 也将对应 MI450 系列 Helios 机架,并于 2026 年下半年出货;Oracle(ORCL)则将在 2026 年第三季度部署首个包含 50,000 颗 AMD MI450 GPU 的 Helios AI 超级集群。上述项目预计都将由 Celestica 的 scale-up 网络交换机提供支持。 **Thanos Moschopoulos,BMO Capital Markets Equity Research:**那么,我们是否可以假设你们参与了其中大多数项目?还是说最终由超大规模云服务商来决定机架的具体配置? **Robert Mionis,CEO 兼董事会主席:**不,我们参与了所有这些项目。 来源:Celestica 2026 年第二季度财报电话会议。 Celestica 在 AI 基础设施 TAM 中渗透率进一步加深,也得到了近期与 OpenAI 在 Jalapeno 项目上的合作验证。公司将为 Jalapeno 架构贡献其“板卡、机架和系统方面的专业能力”,其中包括对 Jalapeno 的“Katsu”CPU Host 与“Vindaloo”ASIC 机架进行系统级集成,这些系统通过 PCIe 直连铜缆(DAC)连接。实际上,这使 Celestica 的 scale-up 敞口不再局限于基于通用 GPU 的系统,同时也进一步叠加了公司此前作为 Google(GOOG/GOOGL)TPU 首选制造合作伙伴所建立起来的定制 ASIC 业务基础。 综合来看,最近赢得的这些项目表明,Celestica 正在同时加深对 scale-up 和 scale-out 市场机会的渗透。这些订单也验证了公司对目前正在推进的“多个 scale-up 项目洽谈和合作”最终转化的信心,而管理层预计,随着 1.6T 的到来,这些机会将进一步获得推动。这也意味着 Celestica 更高价值的 HPS 业务将从单纯网络领域,进一步延伸至机架和系统级配置。与此同时,这一进展还进一步叠加了第二季度已经观察到的企业 AI/ML 服务器与存储业务加速势头,说明公司正在下一代架构中获取更多内容价值,从而为 Celestica 基本面进一步上行提供支持。 fileciteturn1file0L20-L40 基本面考量 在根据 Celestica 实际第二季度业绩以及前瞻指引,对我此前预测进行调整后,同时考虑近期新增订单以及 AI 基础设施需求结构正在发生的变化,我预计公司本年度收入将同比增长 65%,达到 205 亿美元。随后,公司收入预计将在截至 2030 年的五年期间实现约 37% 的 CAGR。增长将主要由 CCS 业务推动,而近期披露的订单提高了需求可见度,同时新出现的 scale-up 市场机会预计将在 Celestica 即将进入 1.6T 放量阶段后进一步获得动能。 【原文图片位置:Celestica 基本面分析、增长预测与盈利预测(作者)】 正如前面的分析所讨论的那样,Celestica 向 scale-up 市场扩张,预计将进一步扩大其更高价值 HPS 业务在不断增长的 AI 基础设施 TAM 中的覆盖范围。这将推动 CCS 的产品组合进一步改善,因为管理层此前已经指出,Celestica 的“非 HPS 业务利润率不如 HPS 产品高”。与此同时,随着 scale-up 渗透率提升以及 1.6T 放量带动整体出货量增长,经营杠杆预计也会进一步增强,并在规模扩大过程中持续推动利润率上升。 【原文图片位置:Celestica 基本面分析、增长预测与盈利预测(作者)】 股价考量 综合来看,我更新后的预测支持 Celestica 每股 400 美元的目标价,高于此前的每股 384 美元。该目标价对应公司约 510 亿美元的内在价值,也就是说,在市场因近期股权稀释以及基础设施支出不确定性导致股价下跌后,相比当前水平仍有大约 110 亿美元的潜在市值上行空间。 【原文图片位置:Celestica 估值分析与目标价(作者)】 该目标价是基于现金流折现模型得出的,其中采用了与上述基本面分析一致的预测。终值采用对 2030 年预计 EBITDA 应用 1.5% 永续增长率计算。1.5% 的永续增长假设反映了 Celestica 核心市场长期经济扩张的预期速度,并可以作为公司进入稳定阶段后现金流可持续增长率的合理代理。包括终值在内的全部现金流预测,使用 10.3% 的 WACC 进行折现,这与 Celestica 的资本结构以及风险特征一致。每股价值则基于公司在 2026 年第二季度 10-Q 中披露的摊薄股数,并额外计入公司在 8 月份发行的 1,110 万股新股。 【原文图片位置:Celestica 目标价估值分析(作者)】 fileciteturn1file0L53-L62 需要考虑的风险 近期有关 AI 安全问题的担忧,以及随后行业内要求“放慢前沿 AI 发展速度”的呼声,再次给整个 AI 基础设施交易带来了波动。这一点已经反映在 Celestica 股价上:9 月 14 日周一开盘时股价跳空下跌 6.9%,最终收盘跌幅达到 8.8%,明显跑输大盘,因为投资者正在评估潜在前沿 AI 发展放缓可能带来的影响。 不过,此后 Celestica 已经收复部分跌幅,因为 Nvidia(NVDA)CEO Jensen Huang 并不同意继续快速推进 AI 与安全之间必须二选一的隐含逻辑,包括对于灭绝风险的担忧。他认为,公司应该“尽可能快地向前跑……但在有需要的时候暂停一下,确保把事情做对”,以保证产品安全。Meta CEO Mark Zuckerberg 也表达了类似观点,他表示,“每一家实验室都有责任和动力,以训练模型所需要的安全速度推进,同时也有能力自行采取行动确保这一点”,并不需要刻意放缓进程或者建立联邦层面的统一治理框架。 最新的发展再次凸显 Celestica 仍然暴露在较高的市场波动之下,因为投资者正在重新评估高水平 AI 基础设施资本开支能否长期持续,同时也还在消化近期股权稀释带来的影响。不过,公司持续保持稳定的执行力,尤其是近期不断扩大的订单合作,已经提高了其增长和盈利前景的可见度。即便围绕“放慢前沿 AI 发展速度”的不确定性仍然存在,这依然有望成为降低公司投资风险的重要因素。 fileciteturn1file0L64-L69 最后观点 综合来看,市场很可能已经显著低估了 Celestica 的上行空间,因为公司正在出现的 scale-up 拐点,会进一步叠加目前已经非常强劲的 scale-out 网络以及 AI/ML 服务器增长动能。具体而言,近期 Helios 和 Jalapeno 项目的赢单,为 Celestica 在下一代 AI 架构中不断提高内容价值份额提供了有力验证。这还将受到即将到来的 1.6T 转型进一步推动,而管理层预计,1.6T 将加速公司的 scale-up 机会,并推动更多订单转化进入其更高价值的 HPS 管线。 展望未来,Celestica 即将进入的 1.6T 放量阶段,以及 Helios 和 Jalapeno 项目首批产品的出货,将成为股价的重要催化剂,因为它们能够提高市场对公司 scale-up 机会的可见度。同时,Celestica 产品组合持续向更高价值的 HPS 销售倾斜,再叠加持续释放的经营杠杆,也有望进一步抬升其盈利和自由现金流增长轨迹。综合来看,这些因素应该能够增强公司从当前估值水平进一步向上重估的可能性,同时抵消近期增发造成的短期股权稀释影响。
