
Loading...

Loading...
 活动预告|信任启航·香港:9 月 16 日闭门交流2026 年 9 月 16 日下午,BlockSec 将在香港举办信任启航·香港(Harbouring Trust)闭门交流活动,联合主办方为 East Asia、Jumio 和 TiDB。本场规模约 50 人,定向邀请,主题是共建下一代加密经济的安全与合规底座。
出席者以机构决策层与业务负责人为主。出席机构包括 Bybit、Bitget、Bitget Wallet、Gate、KuCoin、OKX、VDX 等交易平台与钱包,EchoX、Ksher、PayerMax、PingPong、RedotPay、Unlimit、Upay、连连国际、Paycools等支付与稳定币机构,Conflux、Pharos等公链与技术团队,PwC、君合律师事务所等专业服务机构,Bullish、EX.IO、OSL、VDX、富途证券、华泰证券等多家香港证监会持牌机构,以及香港投资推广署。出席代表中包含多位 CEO、COO、CSO、CTO,以及合规与风控负责人。
香港的虚拟资产监管框架正在逐步落地,VATP 发牌制度已经运行,稳定币发行人的监管制度开始执行,围绕 VA dealing、托管、咨询与资产管理的发牌框架也在继续推进。与此同时,AI 正在同时改写攻击与防守,钓鱼、深度伪造、身份冒充和恶意代码生成都在加速,合规运营与团队能力的门槛随之提高。对机构而言,问题已经从能否开展业务,转向如何在守住合规边界的同时保持业务增长。本场交流即围绕这一问题展开。
三条讨论主线
安全:哪些风险可以在损失发生之前被识别,关键操作如何抵御身份伪造与社会工程,异常发生之后团队能否快速阻断和响应。
合规:监管要求进入产品与运营之后,哪些属于明确红线,哪些环节仍有合理的业务空间,KYT/AML、交易监控、制裁筛查与跨境要求如何落到流程里。
团队准备度:从传统金融进入 Crypto,链上交易、资产托管、私钥管理、资金追踪与事件响应都需要新的知识与协作方式,团队的理解程度如何,转账、审批与权限变更的流程是否可靠。
现场议程
开场之后,BlockSec 联合创始人、香港中文大学副教授周亚金将带来主题演讲,讲 Crypto 机构化时代的安全和合规。随后的炉边对话聚焦合规边界、运营实践与增长,跨行业 Panel 把交易、托管、支付与机构资产几个位置上的负责人聚在一起,讨论各方共同面对的风险防线。
桌内介绍环节,每位来宾都会提出一个自己正在关注的问题。Hot Seat 则把会前问卷中出现频率最高的几个问题带到台上,请嘉宾给出具体做法。18:00 以后是活动晚宴,下午的讨论可以在更轻松的氛围中继续。
报名与现场规则
本场活动为定向邀请制,目前仅有少数席位对外开放中,采取审核制入场。有意参加的读者请前往以下Luma 链接报名:https://luma.com/ojqpdvxf
BlockSec 小助手会添加您的微信完成审核,审核通过后确认席位并发送具体地址。
期待 9 月 16 日在香港与您见面。
关于BlockSec
BlockSec 是全球领先的区块链安全和合规公司,于 2021 年由多位业内知名专家联合创立。BlockSec 致力于提升 Web3 世界的安全性和易用性,提供一站式安全服务,包括智能合约/链/钱包安全审计服务、协议安全和数字货币合规(AML/CFT)平台 Phalcon Security / Phalcon Compliance / Phalcon Network、资金追踪调查平台 MetaSleuth和区块链交易分析工具 Phalcon Explorer 等。
目前,BlockSec 已服务全球逾 1000 家客户,既涵盖 Web3 知名公司 Coinbase、Cobo、Uniswap、Compound、MetaMask、Bybit、Mantle、Puffer、FBTC、Manta、Merlin、PancakeSwap 等,也包括了权威监管机构及咨询机构,如联合国、SFC、PwC、FTI Consulting 等。
官网:https://blocksec.com/
Twitter:https://twitter.com/BlockSecTeam
 龙虾"意外"长大:OpenClaw 停更七周后,甩出了史上最大更新过去半年,OpenClaw社区里出现频率最高的一句话是:"龙虾凉了吗?"
这个年初火到出圈的开源AI Agent项目,热度肉眼可见地退潮,用户流失,贡献者热情也不如发布时。然后就在大家快习惯它的安静时,8月30日,它扔出了历史上最大的一次更新——933名贡献者、超过1.6万个Pull Request,占了项目历史总合并量的一半。
官方博客的标题很有意思,叫《OpenClaw 2.0, Accidentally》——意外的2.0。团队成员Hannes Rudolph说,他们本来只想干两件事:把安装弄简单点,把浏览器端做好点。结果一改发现底层全要跟着动,顺藤摸瓜清了七周,清出来一个2.0。
官方还打趣说比 GAT 6 更快。
要知道,在这之前的230天里,OpenClaw发了106个版本,平均一两天一个。这次憋了近七周没动静,不是躺平,是在换发动机。
从"极客乐高"到"开箱即用"
早期OpenClaw对极客极度友好——模型、网关、插件、渠道、技能,全都可以自己配。但对普通人来说,每多一个自由度,就多一道劝退的门槛。
2.0的安装直接推倒重来:它先扫描你电脑上已有的东西——ChatGPT或Claude的订阅登录、API Key、本机跑着的Ollama模型,能复用的直接复用,先验证能应答再保存;剩下的配置不用填表,跟Agent聊着天就配完了。
浏览器端也整个重写,打开直接进对话,文件、审批、终端、Git变更全排在聊天旁边。官方自测启动时间从1.6秒压到575毫秒,页面请求数从140降到45。
更大的变化是龙虾开始"长大":会话记录从文件搬进了SQLite;任务可以在你的电脑、配对设备和云端Worker之间迁移,云端闲置自动休眠,来消息再唤醒;新的"共享云会话"让同事能带着完整上下文接手你的Agent正在干的活——龙虾从单人电子宠物,变成了多人协作工具。
一个用户自建的仪表盘,位于共享的多人OpenClaw工作区内。
但真正的信号,是那些"不好玩"的改动
一个项目是玩具还是基础设施,不看它能炫什么,看它愿意为什么脏活累活负责任。
OpenClaw的黑历史不少:今年3月,Cisco Talos和卡巴斯基的分析发现ClawHub市场上36%的技能包含prompt注入;同期超过15.5万个OpenClaw实例直接裸奔在公网上。
2.0里,安全终于变成了产品能力:网关默认只绑本地回环地址、陌生私信要配对码、新增security audit命令一键体检、密钥遮罩不再进聊天记录、Incognito模式对话不落盘。最有意思的是那份"诚实"——多人协作功能的文档白纸黑字写着:这些控制项"不是租户隔离,也不是安全边界",一个网关就是一个信任域。他们甚至引用众包攻击竞技场的数据提醒你:哪怕Claude Opus 4.5的被攻破率只有0.5%,面对有适应能力的人类攻击者,现有最好的防御被突破概率仍然超过80%。
敢在发布稿里主动告诉用户"我这里不是安全边界",比拍胸脯说"绝对安全"可信一百倍。这种自我设限的声明,是演示品转向生产工具时才会花力气做的事。
结语:网红会死,基础设施会留下来
2.0没法解决OpenClaw的所有问题。它依然需要你理解模型商、API Key、网关这些概念,插件迁移、版本升级还得自己动手。国内WorkBuddy把PPT、表格、多Agent协作装进统一工作台,千问办公从网页端直接上手,对只想干活的人来说,闭源全家桶确实更省心。
但官方博客结尾那句话,把路线说得很明白:"我们不卖任何东西,也不要求你把未来托付给任何一家公司、一个模型或一个AI供应商——因为OpenClaw是开源的,属于使用它和建设它的人。"
龙虾注定不是大众产品。它更可能收缩成开发者、自动化爱好者和有私有部署需求团队的专业工具——从全民围观的电子宠物,变成一套需要认真维护的个人基础设施。
这没什么不好。网红玩具会一波波换,而基础设施一旦铺下,就会一直在那儿。
七周没发版不是凉了,是龙虾在脱壳。壳脱完了,爪子更硬了。
 GCSA Agent 在 CyberGym 取得 91.3% 成绩 跻身全球领先 AI 网络安全智能体行列 - GCSAGCSA Agent 在全球高难度真实漏洞基准测试中展现自主漏洞分析与 PoC 生成能力
GCSA Agent 在全球高难度真实漏洞基准测试中展现自主漏洞分析与 PoC 生成能力。
香港,2026 年 8 月 29 日 —— 全球网络安全联盟(Global Cybersecurity Alliance,GCSA)今日宣布,GCSA Agent 在 CyberGym 基准测试中取得 91.3% 的成功率,进入 CyberGym “Leading Systems Above 90%” 领先系统区间。
CyberGym (https://www.cybergym.io/cybergym) 是由美国加州大学伯克利分校研究团队开发的大规模真实世界网络安全评测框架,共收录 1,507 个历史真实漏洞测试实例,覆盖 188 个大型软件项目,旨在评估 AI 智能体在真实漏洞分析场景中的实际能力。
与主要评估代码理解、知识问答或静态分析能力的传统 AI Benchmark 不同,CyberGym 要求 AI 智能体直接面对真实的漏洞代码环境。
在其核心 Level 1 测试中,AI Agent 仅获得漏洞描述以及尚未修复的代码库,需要自主完成代码分析、漏洞定位、攻击路径推理、PoC 构造和执行验证。只有生成的 PoC 能够在漏洞版本中成功触发目标漏洞、同时无法在修复后的版本中复现,任务才被认定为成功。
因此,CyberGym 所衡量的并不仅是 AI 是否“理解代码”,而是 AI 是否能够真正完成从安全分析到漏洞复现和验证的完整过程。
从大模型走向安全智能体
本次 CyberGym 测试中,GCSA Agent 基于 Grok 4.5 与 Grok 4.6 模型运行,最终取得 91.3% 的成功率。
这一结果也反映出 AI 网络安全领域正在发生的一项重要变化:
决定最终安全能力的,不再只是底层大模型本身。
真实漏洞研究通常需要连续完成漏洞描述理解、大规模代码检索、攻击面识别、漏洞假设建立、测试输入生成、程序执行、反馈分析以及 PoC 反复迭代等多个环节。
GCSA Agent 围绕这一完整过程构建智能体化安全工作流。
其目标并非简单地利用大语言模型进行代码分析,而是让 AI 能够进入真实执行环境,围绕安全问题自主形成假设、收集运行证据、执行测试,并最终以可复现结果验证安全发现。
此次 CyberGym 测试,为这一能力提供了一个可量化的外部基准。
面向真实世界的漏洞研究能力
CyberGym 的核心价值,在于缩小传统 AI 测试与真实网络安全研究之间的差距。
其评测环境会恢复软件项目漏洞修复前的代码状态,AI Agent 可能需要在包含数千个文件、数百万行代码的大型代码库中自主定位问题,并最终生成能够真正触发漏洞的 PoC。
更值得关注的是,CyberGym 的进一步研究已经显示,这种智能体化安全能力并不局限于复现已知漏洞。
在开放式漏洞研究实验中,AI Agent 已发现多项此前未知的零日漏洞(Zero-day Vulnerabilities)以及历史上并未完全修复的安全补丁,显示出自主漏洞分析技术向真实漏洞发现能力迁移的潜力。
对 GCSA 而言,这也是更重要的发展方向。
Benchmark 成绩不是终点。
GCSA 的目标,是进一步建立能够服务真实网络安全场景的 AI Security Agent,使其逐步参与漏洞发现、分析、验证乃至后续修复的完整安全生命周期。
构建 AI 原生网络安全能力
随着人工智能加速软件开发,AI 同样正在改变漏洞研究与网络攻防的方式。
面对规模越来越大、复杂度越来越高的软件系统,下一代网络安全体系将越来越依赖人类安全专家与自主 AI 智能体之间的协作。
AI Security Agent 有望帮助安全团队:
* 更早发现具有真实利用价值的软件漏洞;
* 在大型代码库中自动分析复杂攻击路径;
* 自动生成 PoC,对漏洞进行执行级验证;
* 通过真实运行结果降低传统安全检测中的误报;
* 加快漏洞研判、验证与修复效率;
* 扩展专业安全团队能够覆盖的软件与系统规模。
GCSA Agent 在 CyberGym 取得 91.3% 的成绩,是 GCSA 构建 AI 原生网络安全能力的重要阶段性成果。
未来,GCSA 将继续推进自主漏洞分析、AI Security Agent 与智能化网络安全技术研究,将前沿人工智能能力进一步转化为真实世界中的安全能力,为构建更加安全、可信和具有韧性的数字环境提供技术支持。
来源: GCSA全球网络安全联盟
官网: www.gcsa.org
 1.18 亿港元报案背后:年化 278% 的咖啡传销盘是怎么收场的2026 年 7 月 20 日,投资平台 Fun Coffee 的手机应用突然停止运作,港澳两地的投资者既取不回本金,也拿不到平台承诺的回报,多次联络客服都没有回音。香港警方随后与澳门司法警察局认定其为诈骗集团,截至 8 月 19 日共接获 286 宗报案,涉案总金额约 1.18 亿港元。
图 · Fun Coffee 受害者维权(图源:星岛日报)
这家公司对外宣称总部位于越南富国岛,业务是高科技咖啡设备研发、咖啡基因优化技术和智能灌溉施肥系统,自称总资产超过 10 亿美元、员工超过 5,000 人。香港警方披露的投资方案分启航、成长、远航三档,声称年回报率约 197% 至 278%。以最高档远航为例,投入 29,800 个 USDT(约 23 万港元)、存放 570 天,平台声称可获约 100 万港元利润。
图 · Fun Coffee 投资计划(图源:香港电台)
我们的还原从其中一名受害者的转账记录开始。这个由 99 个地址构成的网络自外部累计接收 72,829,035 USDT,至本次数据截止时已全部转出,99 个地址当前的 USDT 余额经链上逐一查询合计只有 1.52。
本文关于案件背景的部分引自香港证监会、越南庆和省公安厅与港澳警方的公开披露,均已核对原始页面;其余数据与结论出自我们对链上记录的独立分析,只覆盖 TRON 链上的 USDT 流转。文中对地址功能的描述依据链上行为形态与 BlockSec 标签库中的实体归属记录,不等同于认定其持有人的身份或法律责任。为保护受害人隐私,本文不展示其钱包地址、交易哈希与个人出资金额。
监管警示都发生在平台停运之前
在看任何链上数据之前,公开信息本身的时间顺序就值得留意。越南庆和省公安厅早在 2026 年 5 月 15 日就发布了风险警告,指该模式宣称的收益"通常为每月 10% 至 30%",并通过多层级的系统佣金与团队业绩奖励鼓励参与者发展新人,认定其存在变相多层营销及庞氏骗局风险。警告说得很直白:这些收益不来自卖咖啡,而依赖后加入者的资金。7 月 13 日,香港证监会把"Fun Coffee GCM 專案"列入可疑投资产品名单,类别登记为其他投资,并把营运方与推广方都记为 Fun Coffee(香港 / 越南),即监管口径已经把两地视作同一实体。
7 月 20 日,App 停止运作。香港警方的刑事调查是在停运之后、自 7 月起陆续接报才启动的。8 月 1 日至 3 日,港澳警方开展代号峻立的联合行动,共拘捕 8 人,其中香港 6 人以串谋诈骗罪被捕,身份包括公司董事、股东、秘书以及负责推广项目和招募投资者的骨干成员,警方冻结约 61 万港元怀疑犯罪得益。
平台的运作手法本身并不复杂。参与者拉亲友进来可以拿到额外奖金,越南警方指出,宣讲会现场就在教怎么拉人以获取系统佣金与团队业绩奖励。收款则全程走加密货币,按香港警方的披露,投资者下载 App 并登记后,客服"會指示他們將虛擬貨幣轉帳至指定的加密貨幣錢包,完成充值後才可以在平台投資"。澳门的模式略有不同,受害者把现金交给门店职员,由职员协助完成充值,投资款最终转到上线指定的加密货币账户,而这个上线还负责以加密货币给门店拨运营资金。澳门门店于 2025 年 11 月开设。
91 个收款地址,最终收敛到同一个地址
这 99 个地址按功能分为四层,各层都不留存资金,如图 1 所示。
图 · Fun Coffee 涉案资金的四层链上结构
第一层是 91 个收款地址。平台对外公布的收款地址始终在换,是一组按批次轮换启用的地址池,每个地址接收 67 至 649 笔入金。这些地址在网络外部收到的 15,272 笔入金里,有 13,903 笔(91%)的付款方是交易所热钱包,也就是散户从自己的交易所账户直接提币过来;单个地址的这项占比介于 78.7% 至 98.2% 之间,没有一个低于 50%,与香港警方公布的作案手法完全吻合。
第二层只有一个地址,第一层收到的全部资金都汇集到这里,入金的 99.99% 来自第一层,出金则全部流向第三层的 4 个中转地址,自己一分不留。这是整个网络唯一的收敛点,也正因为存在这样一个收敛点,我们才能从一名受害者的转账记录出发把整套结构完整拉出来。
第三层是 4 个中转地址,按时间接力使用。中枢向这四个地址拨付资金的区间首尾相接、互不重叠,三次交接都发生在同一日(2026 年 2 月 2 日至 3 日、7 月 1 日、7 月 14 日)。这看起来不像四个并行的角色,更像同一个功能属性的钱包换了三次。第四层是 3 个处置枢纽,第三层出金的 91.1% 收敛到这里,资金在这里按用途分流。其中一个兑付枢纽只在 2026 年 7 月 15 日至 23 日活跃,正好卡在平台停止运作、港澳警方开始接报的窗口,是前一个枢纽停用后接手的最后一个兑付地址。
有两个细节不符合这套整齐的分层,需要一并说明。一是不是所有钱都往下走到第四层,第三层出金的 8.5%(共 6,245,984 USDT)直接从这一层流出了网络;二是不是所有钱都从第一层进来,第三层另有 3,355,420 USDT(302 笔)直接来自网络外部,第四层的两个枢纽还有 1,293,472 USDT,这些资金从没碰过收款地址。
入金九个月单调递增,地址池反而在收缩
图 2 是第一层 91 个收款地址按月入金的规模。九个月里没有一次回落,从 518,213 USDT 一路增至 14,349,354 USDT,末月是首月的 27.7 倍。入金最高的一个月恰好是平台停运的 2026 年 7 月,说明停运前的吸金强度仍处于峰值,平台并不是在资金枯竭后自然停摆的。
图 · 入金九个月单调递增,地址数量却在收缩
更值得看的是地址数量与入金规模的脱钩。2026 年 3 月和 4 月一个新地址都没启用,却是入金加速最快的两个月;到了 7 月只有 11 个地址在活动,处理了 14,349,354 USDT,单地址月均 1,304,487 USDT,是 2025 年 11 月的 83 倍。地址池不是随资金规模逐步扩张的,而是按批次一次性铺开,2025 年 11 月一次启用 33 个、2026 年 5 月一次启用 20 个,其余月份基本不新增,之后靠提高单个地址的承载量来消化增长。首批 33 个地址启用的月份,正好是澳门门店开业的月份。
另有一项数据比总额更能说明变化:笔均金额从 814 USDT 涨到 6,882 USDT,增长了 8.5 倍。不只是参与人数在增加,单次出资额本身也在系统性上升,越到后期单笔押注越大。
钱是还给投资人还是被搬走,看单笔金额就能分开
网络对外一共有三个出口,判断每个出口承担什么功能,我们用的依据是它单笔转出金额的形态。
图 · 三条对外通道的单笔金额形态对比
图 3 中差别最悬殊的是整千金额占比这一项。通道一的转账几乎从不取整,整千金额只占 1.1%,出现频率最高的是 393、448、324 这类带零头的数;通道二和通道三则分别有 86.2% 和 73.4% 是整千,最高频金额是 150,000、5,000、10,000 这样的规整数。这个差别来自金额的产生方式:逐笔兑付用户的提现与派息,金额由本金乘以利率算出,通常带零头;批量转移资金则由人工指定金额,而人工输入的往往是整数。
这只是一般倾向而非定律,平台可以把派息取整,转移方也可以刻意使用非整数金额。但本案数据与该倾向吻合得相当好,再加上通道一是 12,532 笔小额打给 1,428 个地址、通道二是 87 笔大额打给 19 个地址,两者的性质基本可以定下来。
通道一是兑付通道,45,574,708 USDT 拆成小额回流给投资人和团长,其中 86.63% 进了 946 个 Binance 充值地址。通道二和通道三是把钱移出网络,通道二的 19 个下游地址是独立运作的大额枢纽,自身累计入金合计 174,114,070 USDT,本案资金只占其中 12.8%,其余部分的来源我们暂未追溯。
图 · 通道与层级的对应关系
层级和通道并不是一一对应的。图 4 显示,通道一与通道二自第四层流出,通道三却直接从第三层流出,不经过第四层。这处错位说明该团伙并未严格按层级走账,第三层在承担中转职能的同时,还直接对外划转了 6,245,984 USDT。按功能归类,网络对外流出的 72,829,035 USDT 中,经兑付通道流出的为 45,389,827 USDT,经通道二与通道三对外转移的为 27,439,208 USDT,比例约为 62% 与 38%。
链上能单独追踪的那批出资人,多数收回了本金
这一节的结论只适用于链上可单独识别的那部分出资人,范围需要先说清楚。从自己钱包直接打款给收款地址的人,链上能把每一笔都归到具体地址;而通过交易所账户出资的人,付款方是交易所热钱包,一个热钱包背后是成千上万个用户,没办法把某笔出资对应到某个人。剔除属于该网络自身的地址以及出资低于 100 USDT 的尘埃地址后,前一类剩下 175 个。
图 · 自托管出资地址的回收情况
这 175 个地址中有 151 个(86.3%)收到过回款,它们累计出资 6,211,277 USDT、累计收款 7,830,067 USDT,整体回收率 126.1%,其中 110 个(72.8%)的回收率达到或超过 100%,作为一个群体是净赚的;另有 24 个地址出资后分文未回,合计出资 466,630 USDT。图 5 按出资额分档给出了回收率中位数,随出资规模递减。
按首次出资月份分组则看不到随时间下降的趋势,各月回收率中位数在 75.0% 至 183.2% 之间波动,最早参与的 2025 年 11 月那一组是 113.4%。也就是说,早进的赚、晚进的血本无归这个庞氏骗局的典型剧本,在这批样本里并没有出现。
这一现象要回到开头那条时间线来解释。这个资金盘不是因为资金枯竭而停运的,停运当月的募资额是九个月里最高的一个月;真正打断它的是 5 月境外警方的风险警告和 7 月 13 日香港证监会的警示名单。平台随后于 7 月 20 日停运,刑事调查在这之后才启动。一个在资金仍然充裕时被外部因素打断的资金盘,还没有走到停止兑付的阶段。
这同时也解释了一个宣称年化 278% 的项目为什么能撑近一年:早期参与者是真的拿到了钱,他们的经历就成了平台继续吸纳新资金的凭据。香港警方对受害人心理的描述与此同向,指参与者"只見別人投資成功,以及自己投資後能獲得小額回報,便相信計劃真確並放下戒心,進一步加大投資額"。
126.1% 的回收率不能代表全体参与人
这组数据有两重限制,都不能忽略。第一重是覆盖范围。把同一地址的收款额与出资额相比,这个做法只对自托管地址成立,交易所充值地址的持有人其出资在链上表现为热钱包的付款,无从与其收款相比。这 175 个地址合计只接收了兑付通道金额的 12.51%,而占 86.63% 的 946 个 Binance 充值地址完全不在适用范围内;按笔数算,经交易所出资的参与人占第一层入金笔数的 91%。
第二重限制更关键:这批人作为群体是净赚的,这恰好说明链上能单独追踪到的这部分出资人不能代表普通受害人。使用自托管钱包参与这类盘的人往往更活跃、金额更大、进场更早,其中相当比例是团长。这个形态在链上看得很直接,有个地址出资 581 USDT 却累计收款 100,434 USDT,相差 173 倍,另有 100 倍、75 倍的多例。任何基于这一样本对受害人损失作出的推断,都会系统性低估真实损失。
不过对团长这个判断我们也留了余地。拉人抽成的团长与早期获利退出的投资人,在链上都表现为收款远大于自身出资,仅凭这一形态无法区分两者,因此本文没有对任何具体地址下这个结论。同样的道理,我们由入金笔数与兑付通道去向数交叉推算出的 1,650 至 1,950 人,是参与人规模而不是受害人规模,因为兑付通道的收款地址里至少混有普通投资人、团长和无法排除的操作方套现账户三类主体。这个区间还偏向低估,若按普通散户的实际出资频次估计,参与人数可高至 7,000 量级。
本次分析起点所涉的那名受害者恰好提供了一个直接的对照。他的出资全部经交易所账户完成,付款方是交易所热钱包,因此并不在上述 175 个地址之列,而他累计收到的回款只相当于自身出资额的约 3.8%,与自托管样本 126.1% 的整体回收率相差两个数量级。单一个案不构成统计证据,但它的方向与上面那条偏差完全一致:链上看不见的那批人,情况可能比看得见的差得多。
参与人到底损失了多少
损失有三种常见口径,其中只有一种适合参与人用于损失主张。平台账面口径就是 App 里显示的参与金额累计值,它包含账面收益与等级奖励的再投资部分,明显高于参与人实际投入的资金。
链上累计接收口径指收款地址自网络之外累计接收的总额,本次追出 68,170,144 USDT。这是可举证的资金规模,但它不等于损失金额:庞氏结构下同一笔资金会在出资与兑付之间多轮循环,累计接收额必然高于实际净损失,而这笔总额里是否掺有操作方自行注入、用于制造流水的资金,链上无法分辨。第三种是净损失口径,指参与人整体实际损失的金额,这是唯一适合用于损失主张的口径。
图 · 三种损失口径与净损失下界
如图 6 所示,因为这 99 个地址的资金已全部转出、余额清零,存在一个恒等式:参与人总出资 = 返还给参与人的部分 + 操作方抽走的部分 + 网络残留(≈ 0)。也就是说,参与人整体的净损失等于操作方抽走的金额。三条通道里,通道二与通道三的资金离开网络后,进入的是同时汇集大量其他来源资金的大额枢纽与交易所充值地址,形态为大额规整划转,不具备逐笔兑付用户的特征,可以确定为对外转移。通道二真正离开网络的金额为 21,193,224 USDT,通道三为 6,245,984 USDT,合计 27,439,208 USDT,这就是参与人净损失的下界。
上界我们无法确定。上界应为下界再加上通道一流出网络的 45,389,827 USDT 中流向操作方自有套现账户的那一部分,而这取决于 946 个 Binance 充值地址里有多少属于操作方,正是链上无解的那个问题。因此本文只给下界,不给上界,也不作单点估计。
即便是这个下界,也依赖通道三流向的地址确实在网络之外这一前提。与该网络发生过往来的 1,636 个外部地址中,有 160 个是双向往来,既向网络打款也从网络收款。这类形态提示其中一部分在功能上可能本就属于同一操作方,只是没有被纳入本次分析界定的 99 个地址;如果后续核查把它们并进来,通道三的对外流出与净损失下界都需要下修。
链上分析能回答什么,不能回答什么
从一名受害者的转账记录出发,链上交出了整个盘的形状:91 个轮换启用的收款地址、一个唯一的收敛点、4 个接力使用的中转地址、3 个功能可分辨的出口,以及 27,439,208 USDT 可以证明是被搬走而不是还给投资人的资金。
交不出来的是身份。那 946 个持有兑付通道 86.63% 金额的交易所充值地址,就是链上分析的边界所在。一个交易所充值地址对应一个交易所账户,但账户是谁的、这个人有没有也向平台出过资,这些信息不存在于链上,只能通过向交易所调取实名信息并配合其他链下材料来解决。过了这个点,问题就不再是分析问题,而是交易所手里的记录问题,这类案子的下一步只能走到那里。
分析范围:TRON 链 USDT。交易数据截至 2026 年 8 月 24 日,余额查询于 8 月 25 日,公开信源核实于 8 月 25 日。文中百分比除注明地址数者外均按金额计算。链上查不到实体归属的地址统一记为无实体标注,这只表示未查明,不代表已确认为个人钱包。交易所充值地址仅表明资金进入该交易所,不代表交易所涉案。
这次还原由 BlockSec 的 MetaSleuth 资金追踪调查平台完成,地址的实体归属判定来自我们超过 6 亿条的链上地址标签库。同一套能力也支撑着 BlockSec 的 Phalcon Compliance 产品,为交易所、支付机构、虚拟资产服务商以及执法与监管部门提供入金溯源、地址风险评分与交易监控。这类资金盘的链上形态高度相似:轮换启用的收款地址池、单点收敛的归集中枢、按时间接力的中转钱包,以及兑付与转移并行的双线出口。在资金还在网络里流动时识别出这套形态,比崩盘之后再追溯有价值得多。
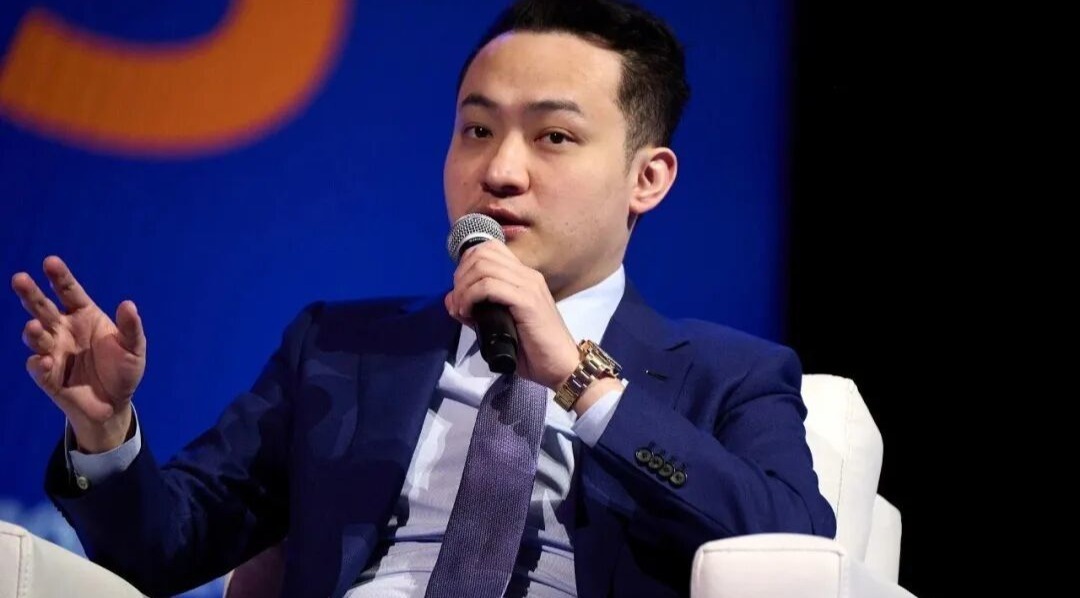 独家对话孙宇晨:从“天价香蕉”到“天价彩礼”,他说这次真不是营销从“100%听AI”,到第一次怀疑Claude
作者|董雨晴
孙宇晨又一次成为了热搜的主角。
对于熟悉他的人来说,这并不令人意外。
过去十多年,孙宇晨一直是中国互联网最善于制造话题的创业者之一。从“90后创业领袖”、波场TRON创始人,到2019年以456.7888万美元拍下巴菲特慈善午餐,他一次又一次通过极具传播性的事件进入公众视野。2019年巴菲特午餐风波达到高潮后,孙宇晨甚至曾经公开道歉, 称自己对“过度营销,热衷炒作”的行为“深感愧疚” 。
但此后的孙宇晨并没有远离话题中心。
2024年,他又以620万美元拍下意大利艺术家毛里齐奥·卡特兰的香蕉艺术品《喜剧演员》,并最终将香蕉吃掉,再一次成为全球媒体报道的对象。
围绕他的争议也并不仅限于营销。
2023年,美国证券交易委员会SEC起诉孙宇晨及其相关公司,指控其涉嫌通过对敲交易制造TRX交易活跃的假象,并涉嫌通过向明星付费推广相关加密资产而未披露报酬。2026年3月,双方就这起持续近三年的案件达成和解,Rainberry同意支付1000万美元,孙宇晨及相关方没有承认或否认相关指控。
从天价午餐到天价香蕉,从加密货币到一次次跨越科技、财经乃至娱乐领域的公共事件,孙宇晨似乎一直非常清楚注意力的价值。
也因此,当他这一次主动把自己的前女友、5000万元彩礼、一段私人感情以及一场索要3000万元彩礼的诉讼放到社交媒体上时,一个问题很难绕过去:
这究竟是一个普通人在感情结束后的情绪表达,还是又一次孙宇晨式的注意力营销?
昨夜,孙宇晨突然引爆中文互联网。
北京时间凌晨1点半,孙宇晨刚从另一场活动上下来,声音里带着疲惫。他还没来得及看微博,和他相关的热搜已经多达20多个。遗憾的是,在娱乐版。
“我都还没看呢。”
孙宇晨曾公开宣称 “一定要听AI的,100%”。
他在电话里告诉凤凰网科技,自己公司每天上百万、上千万美元的决策已交由AI自动执行 ,审计、审核概莫能外。他对AI的态度是“无条件信任”—— 直到感情这件事上,他与Claude产生了第一次分歧。
据孙宇晨向我们透露, 这篇长约6000字的长文,是他近几日花了十几个小时写完的 ,“两个晚上几乎没睡”。彼时,他人在不丹,有时差,白天还要处理公司事务,只有凌晨没人找他的时候才能写。在近半小时的沟通里,他提了3次“迷茫”,说了5次“纠结”,在发布前,他把文章发给Claude看,对方提了建议,他没有接受。
“我们俩就这样,算是和解了吧。”
把文章发布,被孙宇晨定义为一次求解的过程。同时,他又委托律师提起诉讼,要求返还彩礼。这不仅仅是律师的建议,也是孙宇晨认为的,他和景甜之间“唯一剩下的联系”。
作为一个加密货币创业者,孙宇晨的这次发布也堪称冒险。在对外发出前,团队表达了担忧。一个科技创业者的社交媒体第一次霸榜娱乐热搜,合作伙伴会不会动摇?
“我也不是个机器嘛,我也是一个人,我也不是纯AI呀。”
孙宇晨曾以新概念作文大赛一等奖进入北大,但他在电话里说自己“后面没有写过什么文章”。这位以高调著称的创业者,在两个不眠之夜里写下的,是一个连AI都无法替他做出判断的故事。
以下为凤凰网科技与孙宇晨的独家对话实录,在不改变原意的情况下,经编辑发布:
凤凰网科技:你过去一直是一个非常善于制造公共话题的人,2019年甚至曾经因为“过度营销、热衷炒作”公开道歉。这一次又主动把前女友、彩礼和私人感情放到社交媒体上,外界自然会怀疑,这是不是又一次孙宇晨式的营销。你在发出文章之前,有没有考虑过这种质疑,以及它可能产生的负面影响?
孙宇晨: 没有考虑过吧,我自己写了一篇文章,发到我自己的推特上,就是我自己的感受、想法,其实就这么简单。
凤凰网科技:这原本是两个人之间非常私人的关系,现在因为你的公开讲述,对方也被重新拉回公众视野。既然事情已经进入司法程序,为什么还要选择公开表达,而不是只通过司法程序处理?你有没有考虑过,对方是否愿意让这些私人经历成为公共话题?
孙宇晨: 诉讼部分我已经交给律师处理,案件是否公开、公开到什么程度,都由法院依法决定,我这次公开发文章,更多是因为我自己有一些情绪和感受想表达。
凤凰网科技:但目前这些内容主要来自你的单方面陈述,另一方并没有对其中的细节逐一回应。你在文章中也注明存在虚构内容。在这种情况下,你仍然认为这篇文章基本上是一个真实的陈述?
孙宇晨: 对,绝大多数我觉得就是符合我意愿的一个真实的陈述吧,在文章中写了是虚构的,因为我也没有办法保证每个东西都是100%,但至少说我自己怎么想的,我是怎么说的。这一点是100%确认的。包括我的一些纠结吧,其实我也没有任何粉饰说这个事一定是对是错。
凤凰网科技:你首先是一个科技和加密货币公司的创始人,而不是娱乐明星。如此高调公开私人感情,甚至让自己霸榜娱乐热搜,你的团队和合作伙伴有没有担心,这可能损害公司或者你本人的专业形象?
孙宇晨: 你说的很对,其实发之前我们团队都有给我表达这样的担忧,实话实说,因为我发之前我知道跟他们得说一声吧,我也不可能说什么事,我自己做,不跟任任何人商量。但是我也就说算了,因为我其实也不是个机器嘛,我也是一个人,我也不是纯AI,我也有一些想法,我想表达,虽然我也知道我是一个科技创业者,很多人关注我的x,包括我的社交媒体,可能是关注我们公司,或者关注我做的事。至于说现在合作伙伴有没有跟我说,其实我因为刚从另外一个事上下来,所以我现在都还没来得及看。但是我们团队确实也有跟我说,可能会带来一些变化啊,甚至我们团队或者说有些合作,害怕会不会因此而受到影响。但是我们团队也容忍了我,写了也就写了吧。
凤凰网科技:你过去给公众留下的印象往往是高调、强势,而且非常善于经营自己的公众形象。现在通过这样一篇文章,又展示出一个迷茫、纠结、被感情困扰的孙宇晨。有人可能会觉得,这同样是在塑造一个新的孙宇晨人设。你怎么看?
孙宇晨: 我朋友也有给我发信息的,说他们感觉就是认识了一个新的我,因为其实我平常从来没有写过什么小作文,实话实说,我也没有写过什么文章。我以前虽然就是靠新概念作文大赛啊,到北大读书的,后面就创业,其实我从来没有写过什么文章啊。可能也没有什么想写的吧,但这一次我就把我自己的想法写出来了。
凤凰网科技:这篇引发巨大关注的文章,到底是情绪上来的即兴表达,还是经过了很长时间的准备?你写了多久?
孙宇晨: 可能花了十几个小时吧。因为我平常白天很忙的,工作时间很多,公司的人每天找我,各种事很多,所以我都是凌晨写的,现在我也没有怎么睡觉,刚好凌晨的时候没人找我嘛,差不多写了两个晚上吧。基本两个晚上没怎么睡觉写的。
凤凰网科技:就是这几天刚刚发生的吗?
孙宇晨: 就是这几天刚写的。
凤凰网科技:你现在跟景甜还有没有再进行其他沟通?
孙宇晨: 现在没有了。
凤凰网科技:既然你已经不再和对方联系,这次起诉为什么还要聚焦于把彩礼要回来?这是律师基于法律问题提出的建议,还是你自己也希望通过诉讼为这段关系做一个了结?
孙宇晨: 第一个是律师的建议,第二个是,其实也有点讽刺的感觉吧,这个可能也是我们两个之间唯一的联系了,除了这件事情,也没有别的联系了。光想这个事情,其实对我消耗都挺大的。
凤凰网科技:你在文章里反复提到Claude,甚至把它的建议写成这段关系里非常重要的变量。但感情最终仍然是人的选择。现在很多人把责任归结到Claude身上,会不会某种程度上是在把一个本应由人承担的决定推给AI?
孙宇晨: 我自己其实平时因为很信任Claude吧,所以很多东西,不光是人生、公司,各种事我都问Claude,就是给够他信息吧,问他,你觉得怎么样?能做还是不能做?我现在一般确实会听Claude的,Claude说什么我就听什么,确实是这样。但这一次我把这个文章写出来,怎么说呢,我其实也是第一次,不知道这Claude说的到底是对还是不对吧,我其实也很迷茫。就是不知道怎么说这种感觉,我觉得没有保留的,表达在了我自己写的这篇文章里面。
凤凰网科技:你过去一直强调自己非常信任AI,甚至把很多重要决定交给AI。在你过去的经历里,真的从来没有遇到过像这一次这样,对AI的判断产生如此强烈怀疑和迷茫的时刻吗?
孙宇晨: 对,没有,我们这么大公司,其实现在很多决策都是Claude和AI开始做了,不能说太多吧,但是每天决策金额也都上百万美金,上千万美金,其实都是AI自己自动做了,包括审计啊,很多审核都是自己做。但是只有这个可能是我跟Claude,我们俩聊,甚至意见都没有产生一致,就是有这么个冲突吧,所以我自己都是有点迷茫了啊。
凤凰网科技:既然Claude已经如此深度介入你的生活和工作,这次起诉是不是也是AI帮你做出的决定?
孙宇晨: 起诉的决定怎么说呢?我就交给律师了,其实这个事对我消耗也很大,我也不想去想太多这件事情。但是为什么写的这篇文章呢?我自己因为内心还是有些感受,所以我就是把这篇文章的感受发出来了。除此之外,我想让律师去做剩下的事情了,因为我觉得只要是我一去想这些问题,就会变得很难呐,很纠结呀,也不知道该怎么做。
凤凰网科技:这种感情上的冲突,已经实际影响到你的日常工作了吗?毕竟你仍然在管理一家规模很大的公司。
孙宇晨: 对!会!当然会影响,感情的事情,AI的感受和我的感受也会发生一些冲突,我也把这种冲突,毫无保留的,写下来。因为我也不知道这些东西是对还是错,所以我把它写下来了。其实我觉得也是一件很折磨人的事,其实平常我们公司的,包括各种审计的报表就给Claude,他就直接处理了,其实不会有任何冲突,也不会花任何时间,但是唯一就是这些事情,可能会产生冲突,产生不一致,所以我就是把这种东西写下来了,对,我自己实话实说,我也不知道是对还是错。
凤凰网科技:你一直强调这次发布主要是表达自己的感受。那你有没有想过,这件事情最终出现一个什么样的结果,才算真正结束?
孙宇晨: 结果其实我没有去想太多,就像我跟Claude去说的时候,其实也都不知道很多事情是对还是错,其实我觉得我也没有能力去评价这些事情。包括结果就是未来也是未知的,这是第一点,第二点就是,我觉得我在那个文章里,把我的这些纠结以及我的这些不明白都写了。
凤凰网科技:回到AI本身。你刚才提到,公司已经让AI参与上百万、上千万美元级别的决策。你本人平时还在高频使用哪些AI工具?
孙宇晨: 对,我当然用的很多,我自己平常用Claude Code很多,写代码,我自己虽然是老板,不在一线,但是我其实也经常用Claude Code,包括检查公司的代码,检查公司的各种东西,包括其实我们公司现在用Codex也还是不少的。当然国内的工具,我们公司做了一个AI综合服务平台B.AI,其实我们把智谱啊,MoonShot呀,以及Minimax这些,都整合到我们这个软件里面。所以我其实平常是各种AI工具我都会实话实说,问一下,当然用的最多的其实还是Claude和Codex。但是就是其他AI工具,我们也都会参考吧,大概是这么一个状态。
凤凰网科技:你过去写过一篇文章,明确提出“一定要听AI的,100%”。这种说法其实非常绝对。经历这一次以后,你还会坚持这种AI原生的价值观吗?
孙宇晨: 当然,我自己写过一篇文章,一定要听AI的,100%。当然这个可能态度有点绝对啊,但是是当时AI很火的时候我写的,就是说我就说百分百听AI的,就是你不要听别的人怎么说,就听AI,AI说什么就怎么决策,就这种概念吧。但是我自己其实这篇文章虽然有点火,就大家知道AI,但实际上我是对AI的决定,我也不知道它的决定是对还是错,就这种感觉,其实可能甚至是我人生中第一次对AI的决策产生一点质疑吧。
凤凰网科技:所以这次真正有意思的地方可能并不是Claude究竟给了什么建议,而是一个曾经主张“100%听AI”的人,第一次决定不听AI。你把文章发给Claude以后,它怎么看?
孙宇晨: 我把文章发给Claude的时候,它一开始还有点不高兴,Claude说,你自己的感情问题,其实跟我做的决策没关系。意思是我不帮你背这个锅,我说,但是我发了,你就这么说了,对我的思想可能也是确实产生了影响。
凤凰网科技:大家现在已经让Claude背锅了。
孙宇晨: 某种程度上是这样啊。
凤凰网科技:有人好奇你如果问豆包会是什么结果。
孙宇晨: 我没有问过豆包,所以我也不知道这个东西的结果。豆包它还是个移动软件,要用手机,我是工作的时候都用电脑,所以都是用codex这些桌面的软件,说不定问豆包是另外一个结果,虽然我没有问过豆包。
 相关资产对 Correlated Pairs:AMM 如何赢下最大的市场Hayden Adams 在 2019 年后发布的首篇博客文章。他认为,代币化不仅是一次基础设施升级,也会重构市场的组织方式:流动性将更多聚集在价格走势相关的资产对中,而这正是被动 AMM 更有机会发挥优势的地方。
翻译说明
原作者:Hayden Adams(Uniswap 创始人)
原文:https://x.com/haydenzadams/status/2089531754004554215
本文由 ETHPanda 翻译整理,保留原作者观点与出处。文中的“我”均指原作者 Hayden Adams。
过去 9 年,我一直工作在 DeFi 的前沿。这是一个令人着迷的领域,深度几乎没有尽头,也具备改变资本市场的能力。
我始终相信 AMM(自动做市商)拥有巨大潜力,但过去十年里,有一个问题一直萦绕在我心头:这种新的市场结构,真的能成为所有金融市场的核心引擎吗?
经历多年的演进与增长后,AMM 走向全球主导地位的路径正在变得越来越清晰。要解释这条路径,最好从 1976 年讲起。
● ● ●
代币化改变了由谁来做市
指数基金在这个月迎来 50 周年。1976 年,Jack Bogle 推出指数基金时,希望募集 1.5 亿美元,最终只募到 1,130 万美元。竞争对手把它称作“Bogle 的愚行”,甚至印制海报,宣称指数基金“不符合美国精神”。他们认为,一个不做任何决策的基金,不可能战胜那些拿着高薪、专门负责做决策的专业人士。
如今,美国基金资产的大多数都放在被动投资工具中。
原文配图:指数基金早期报道
指数基金早期报道
我最近一直在想这件事,因为代币化的“愚行时刻”正在结束。美国证券交易委员会(SEC)已经批准 Nasdaq 和 NYSE 交易代币化股票。负责结算美国几乎所有证券交易的 DTCC,也在 7 月完成了一次代币化交易的实盘试验。
这些活动几乎都被用同一种方式描述:代币化是一场基础设施升级。
市场还是原来的市场,只是更快、更便宜,而且全天候运行。这些说法都没错,但我认为,“升级”这个框架掩盖了一个更大的故事。代币化让市场变得可编程:它会改变有哪些市场、由谁来做市,以及不同资产彼此如何交易。
2018 年,我构建了 Uniswap——一个自动完成做市的协议。任何人都可以把两种资产存入共享池,并从每笔交易中赚取手续费;随着人们买卖,价格会沿着曲线自动调整。Uniswap 从上线第一天起就一直自主运行,累计结算交易量已超过 4.6 万亿美元,也推动去中心化交易所的现货交易量从不足中心化交易所的 1%,增长到超过 20%。
随着 Uniswap 等 AMM 不断发展,其流动性逐渐形成了一种大多数金融从业者尚未注意到的结构:相关资产对。
● ● ●
最容易拿下的市场
想赢得一切,得先从赢下一部分开始。AMM 最先在长尾市场找到了产品市场契合点,因为那里的大多数资产根本无法吸引专业做市商的注意。在 Uniswap 上,任何人都可以通过一笔交易创建市场,而资产发行方和早期支持者可以成为最初的流动性提供者(LP)。
接下来是稳定币交易对。以 USDC/USDT 为例,一套优秀的被动策略已经足够接近最优策略,而更低的资本成本完全可以弥补剩余差距。这就是为什么专业交易公司如今通常不会为这类稳定币兑换做市:被动 AMM 正在用更低的成本与它们竞争。
● ● ●
高利润,却没有竞争
传统金融市场完全由做市公司主导。它们把资本、交易策略、执行技术、结算和分发整合进同一家垂直一体化的企业。这套架构的形成有其合理原因:资产分散在彼此隔离的系统中,结算速度缓慢,而每一个环节都需要有人来完成,于是同一家公司承担了所有职能。
只要规模足够大,这些固定成本最终都能摊薄。Citadel Securities 处理了美国约 25% 的股票交易量;去年,它以约 210 亿美元的交易资本,创造了创纪录的 122 亿美元净交易收入。
大多数人会把这些数字视为这套体系运作良好的证明。我看到的却是根深蒂固的市场地位。
● ● ●
拆开捆绑结构
区块链在每一层引入竞争,把原本捆绑在一起的结构拆开。执行由代码完成;托管与结算成为任何人都能接入的共享服务;过去需要专有基础设施才能完成的事情,如今变成了开源软件。
在 AMM 中,资本是稀缺投入,优势属于那些能以最低成本持有库存的人。交易公司需要高回报来覆盖运营开支,因此,愿意接受较低回报的 LP 就能用更低的价格与它竞争。大多数做市商会对冲掉全部价格风险,而对冲需要成本;本来就持有这些资产的投资者,则可以无需额外成本地承担这部分敞口。资产发行方的资本成本甚至可能为负,因为发行方通常还要付费请专业做市商为新资产提供流动性。
简单来说,DeFi 和 AMM 降低了做市门槛,让更多新参与者能够进入。它们的优势可能来自不同地方:更低的资本成本、愿意持有专业公司通常会对冲掉的库存敞口,甚至自己就是资产发行方。
但这一切都建立在一个问题上:自动化策略的表现,能否好到足以支撑上述逻辑?
● ● ●
流动性追随相关性
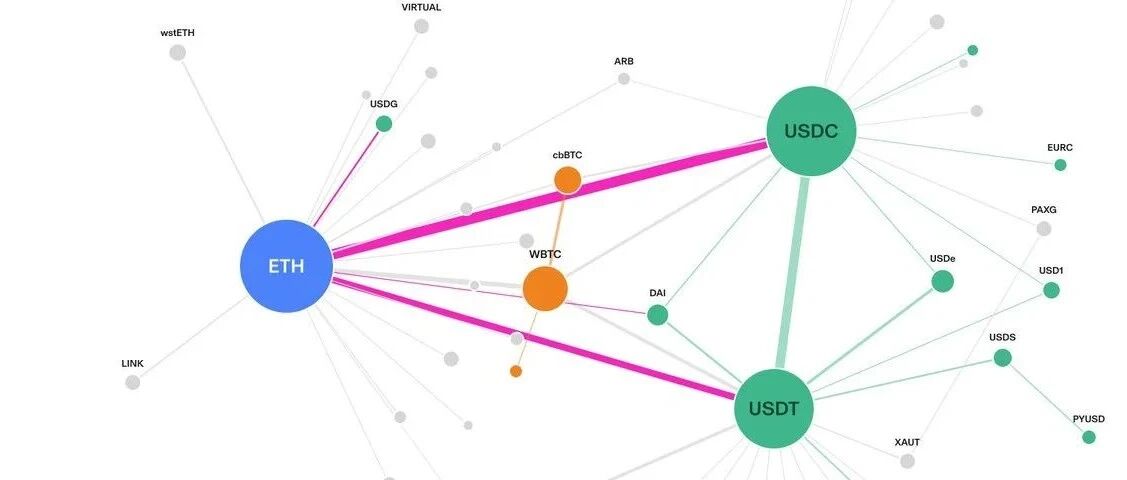
最近,我与一家全球大型金融机构通话。对方问我,DeFi 中最常见的基础交易对是什么。我解释说,以太坊生态资产通常与 ETH 交易,Solana 生态资产通常与 SOL 交易,稳定币彼此交易;同时,少数几个高流动性交易对连接着这些不同的资产集群。
原文配图:链上流动性自然形成相关资产集群
链上流动性网络中的相关资产集群
没有人设计过这套结构。它是自然形成的,部分原因在于:当 LP 持有的两种资产走势一致时,他们的表现通常更好。相关性意味着 LP 承担的库存风险更低,从而吸引更深的流动性。随着更多资产被代币化,全球最大的市场也会以同样的方式重新组织。
传统市场今天还做不到这一点。出于现实需要,绝大多数交易都必须用美元结算。资产存在于相互隔离的系统中,SWIFT 和 Fedwire 这样的法币通道充当着连接一切的胶水。但区块链是一种表达能力强得多的“胶水”。资产一旦被代币化,就能共享同一结算层,任何资产都可以直接与另一种资产交易。
NVDA/USD 可以变成 NVDA/SPY,再通过 SPY/USD 连接回美元。石油公司股票可以与石油 ETF 或代币化石油交易;私人信贷可以与代币化美国国债基金交易。代币化还可以建立跨资产类别的市场,而这在传统金融基础设施中极难实现,甚至根本不可行。
● ● ●
Delta 中性本身就是低效
传统做市公司通常努力保持“Delta 中性”。用交易员的行话来说,就是以美元计价,并尽量降低一切非美元风险。在为波动性资产做市时,它们会花钱降低非美元风险,也就是进行对冲,通常会使用期权。这是传统做市成本最高的环节之一。
把资产组织成波动性更低的“相关资产对”,再用少数波动性更高的“桥接交易对”将它们连接起来,可以释放多重效率。最重要的一点是:如果做市者本来就愿意持有底层资产,做市就会更便宜、更高效。
而且,资产对的相关性越高,当前被动 AMM 策略与最复杂主动策略之间的差距就越小,也就越容易凭借更低的库存成本与主动策略竞争。
举个具体例子:如果一个人看多 NVIDIA,他很可能也看多 SPY。对于 NVIDIA/SPY,被动 AMM 与主动策略之间的效率差距,要远小于 NVIDIA/USD。
● ● ●
相互连接的流动性
如果股票改为与 SPY 交易,那么所有起点或终点为美元的交易,都会通过同一个交易对路由:SPY/USD。这类桥接交易对依然需要专业能力,但它们的数量会少得多,而且承载的交易流量足够大,值得专业机构投入注意力。
DeFi 已经证明了这一点。ETH/USDC 是链上最深的市场之一,因为每个资产集群都会通过它进行路由。被动 LP 为相关资产对提供流动性,主动 LP 则在桥接交易对中竞争。
投资者仍然可以用美元买卖一切,因为跨池路由是自动完成的。流动性会集中到风险最低的地方,而不是被迫停留在旧有基础设施指定的位置。这会让最深的市场逐渐转向相关资产对——也就是 AMM 已经最具优势的领域。
● ● ●
相关 RWA 交易对已经出现
链上相关流动性最初来自加密原生资产。但如今,最早一批代币化股票相关市场已经出现:Robinhood Chain 上的 Uniswap 流动性池中,有 10 只代币化股票与 SPY 直接交易。
上线最初 12 天,这些池的交易量达到 3,300 万美元,参与交易者超过 11,000 人,其中许多交易发生在美国股市休市期间。部分交易直接从一只股票换到另一只股票,全程没有经过美元。
原文配图:Robinhood Chain 上与 SPY 组成交易对的资产池
Robinhood Chain 上与 SPY 组成交易对的资产池
值得一提的是,我们也开始看到 Meme 币与“相关”股票组成交易对:Elon 主题 Meme 币与 Tesla 股票配对,热狗主题 Meme 币与 Costco 股票配对。它们在价格上究竟有多相关还不好说,不过我猜,“感觉对了”也算一种相关性。
● ● ●
AMM 将会胜出
相关资产对只是整个拼图的一部分。另一部分是 AMM 的设计与定制能力。
Uniswap v4 Hooks 支持对市场进行全面定制,从而显著提升 LP 回报。比如我们最近发布的 DualPool Hook:当被动 AMM 资金没有用于兑换时,它会让这些资金投入借贷并赚取收益。
尽管 Uniswap 的累计交易量已经达到约 4.6 万亿美元,我仍认为 AMM 尚处于早期阶段,还有许多路径能够继续提升它的竞争力。Labs 内部、合作伙伴和整个生态都在探索其他提升 LP 回报的方案。很快还会有更多进展。
1976 年,人们反对指数基金的理由是:一个不做任何决策的基金,不可能战胜那些拿着高薪、专门负责做决策的专业人士。50 年后,这种“不做决策”的基金击败了约 90% 的专业人士。
更重要的是,指数基金推动了投资民主化,改善了普通人的生活。我相信,被动流动性也会沿着相似的路径胜出,并产生更大的影响:它会大幅降低创建市场和参与市场的门槛。
原文标题:Correlated Pairs: How AMMs Win the Biggest Markets
原文链接:https://x.com/haydenzadams/status/2089531754004554215
本文由 ETHPanda 翻译整理。
 SEC 拟推出加密资产发行新规:500 万美元初创通道与 7500 万美元融资豁免并行,ICO 监管或迎结构性调整华盛顿,2026 年 8 月 18 日 —— 美国证券交易委员会(SEC)18 日公布《加密资产监管规则》(Regulation Crypto Assets)拟议规则,拟为部分涉及加密资产的投资合同建立专门的证券发行框架。该规则若在征求意见和后续表决程序后落地,或将为美国境内加密项目融资提供比传统注册发行更清晰的合规路径,但不意味着 ICO 已获全面合法化或免于证券监管。
SEC 表示,拟议规则的目标是降低合规融资的不确定性、推动加密资产创新回流美国市场,同时保留联邦证券法中对投资者的核心保护。该提案建立在 SEC 此前有关加密资产适用证券法的解释基础上,并仍将反欺诈和反市场操纵规则作为底线要求。
根据提案,首项为“初创豁免”:项目方可在四年内、以一次性方式发行不超过 500 万美元的相关加密资产投资合同,无须完成常规证券注册,但仍须向投资者作出原则导向的信息披露。第二项为“融资豁免”,允许符合条件的发行方在任意 12 个月内融资最高 7500 万美元,并配套更严格的财务报表和持续信息披露要求。
市场流传的“500 万、2000 万、7500 万美元三档豁免”说法需要进一步厘清。公开材料显示,500 万美元对应独立的初创豁免;2000 万美元和 7500 万美元则属于融资豁免下的 Tier 1 与 Tier 2 分层设计,而不是三种平行、彼此独立的 ICO 免注册制度。
提案还引入一项有条件的安全港机制。若发行方完成或永久停止其先前承诺的关键管理工作,并符合规定条件,相关加密资产可不再因该等安排而被认定为证券法定义下的“投资合同”。这一安排旨在处理项目从依赖团队建设到更具独立性、去中心化运行的过渡,但项目方不能仅以“发币”或“去中心化”标签自动获得豁免。
SEC 同时拟对依据该规则豁免发行的证券,以及部分二级市场交易,排除州级证券注册和资格审查要求。不过,发行方仍需满足联邦层面的披露、报告和反欺诈义务,投资者保护并未因豁免机制而取消。
需要注意的是,《加密资产监管规则》目前仍为草案,文件编号为 S 7-2026-27。SEC 将在拟议规则刊登于《联邦公报》后开放 60 天公众评论期;规则能否最终通过、最终文本是否保留现有门槛及何时生效,均尚未确定。
因此,SEC 此次行动可被视为美国尝试为部分代币融资建立更明确合规通道的重要进展,但并不等同于美国对所有 ICO、代币或 NFT 实行普遍放开。对计划面向美国投资者融资的项目而言,代币的实际功能、销售宣传、团队持续管理承诺、披露质量及适用的证券法义务,仍将是决定其监管属性的关键因素。
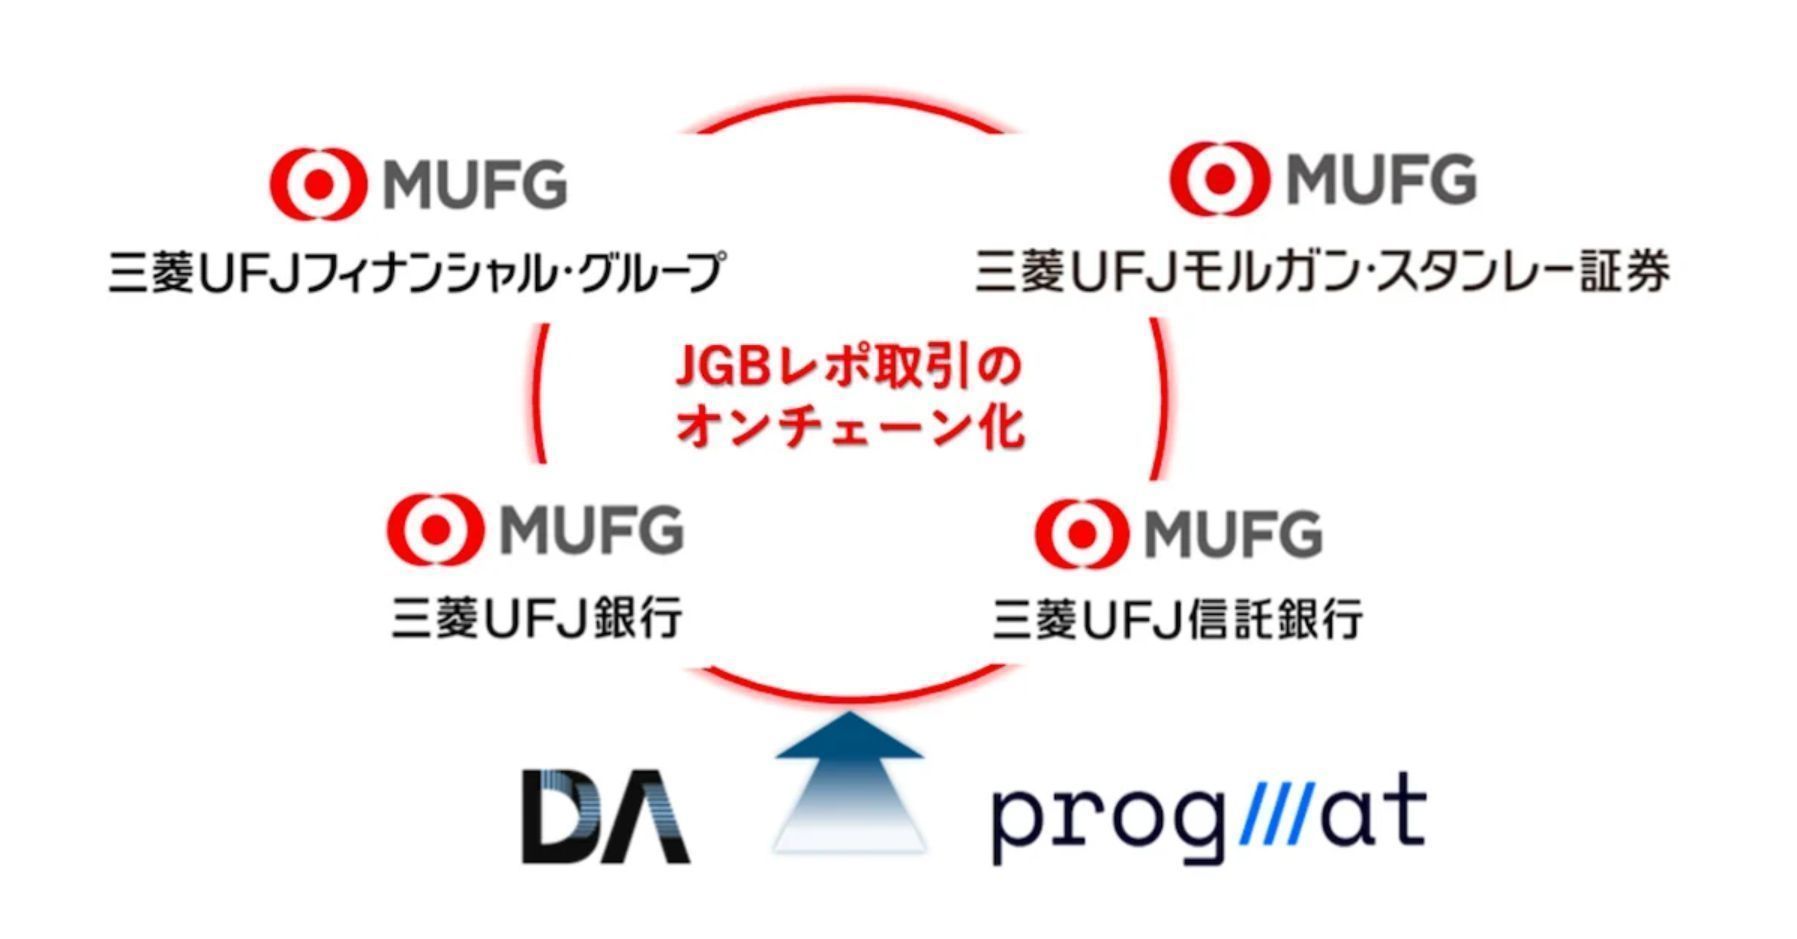 三菱UFJ金融集团联手Progmat、Digital Asset启动国债回购链上化实验,采用Canton Network据日本加密货币媒体CoinPost报道,三菱UFJ金融集团(MUFG)等4家机构于8月13日宣布,将与美国Digital Asset公司及日本资产代币化基础设施平台Progmat合作,启动一项实证实验,尝试将日本国债(JGB)回购交易搬上区块链处理。
携手推进国债回购链上化
三菱UFJ金融集团(MUFG)、三菱UFJ摩根士丹利证券、三菱UFJ信托银行、三菱UFJ银行四家机构,将联合美国Digital Asset公司与Progmat共同开展本次实证。项目采用专为机构投资者设计的区块链网络Canton Network作为技术底座。
此次实证分两部分推进,其中一部分被纳入2026年2月获得日本金融厅"支付结算高度化项目"(PIP)支持决定的实证范畴,未来也考虑与国内外更多市场参与方展开合作。
与转账账簿同步联动
第一项实证聚焦于日本国债与数字货币的同步结算(DvP,即"货银对付"机制)。
日本国债大多不发行实体券面,而是采用"振替国债"形式——即以日本银行为顶层、银行与证券公司(账户管理机构)逐级管理的账簿记录方式转移权利。此次实证在维持这一法律属性的前提下,将区块链上的交易结果与作为账簿的"振替账户簿"同步更新。用于结算的数字货币,将探讨使用把银行存款搬上链的"代币化存款",或稳定币。
据日本银行统计,国内国债结算中99.9%以上通过该行主导的"国债转账结算制度"完成,如何与既有基础设施并存一直是国债代币化面临的难题。Progmat代表齐藤达哉在同日发布的个人notе文章中说明,本次实证是在国债转账结算制度框架内寻求效率提升,而非另起炉灶。
实证中,日本国债与数字货币均在Canton Network上处理,第一步先验证单一链上的DvP结算。连接现有振替证券管理系统与区块链的"中间装置",也将按实证所需的最小范围搭建。
此次实证的目标,是在承认现有金融市场基础设施仍将长期存在的前提下,重点检验成交后的清算、结算、担保管理等后台(Post-Trade)环节能否接入链上统一基础设施。项目并不打算立刻取代决定成交价格的交易场所,或负责结算中介、参与者违约处置的清算机构职能,而是从预期效果明显的环节入手,分阶段推进。
第二项实证则着眼于回购交易全生命周期的链上化。
项目将接入瑞士Secured Finance AG提供的借贷协议(一种在区块链上自动处理有担保资金拆借的机制),验证成交后的对账、资金与担保品交割、利息计算、到期管理直至担保品返还等全流程能否通过智能合约串联完成。该公司此前曾为瑞银(UBS)代币化货币市场基金(MMF)"uMINT"提供担保品运用的基础设施。
回购市场规模与预期效果
回购交易,是指银行等机构投资者以国债为担保进行短期资金拆借的交易形式。据金融稳定理事会(FSB,Financial Stability Board)2026年2月发布的调查,以国债为担保的全球回购市场规模截至2024年底约为16万亿美元,日本约占其中一成,国内市场规模约为250万亿至270万亿日元。目前交易普遍采用成交后次一营业日结算的"T+1"模式。
回购交易一旦搬上链,业内普遍认为将可实现24小时全天候交易与即时结算。这不仅有利于当日借入当日归还的日间交易,也方便不受日本市场交易时段限制的海外投资者参与。由于国债与资金可在同一笔交易中同步交割,还能降低"一方交付、另一方违约"的本金风险。
官方发布资料也提到,预期效果包括:通过全流程自动化提升业务效率,以及借助日间回购交易的实现和结算时段的延长提升资金与资本运用效率。
担保品的运用方式也可能随之改变。目前担保品往往因所在地、法人主体、交易平台不同而分散管理,市场参与者出于谨慎通常会多储备一部分担保品以防不时之需。若能实时掌握担保品的所在位置与使用状况,将有望减少"为保险起见而持有的冗余担保品"。
不过也有观点指出,若所有交易都改为逐笔即时结算,此前依靠买卖轧差、只交割差额的"净额结算"所压缩的资金与证券需求量,反而可能增加。因此现实做法可能是先从日间交易、盘后交易等场景切入,逐步补充式落地。
在MUFG内部的角色分工上,三菱UFJ摩根士丹利证券与三菱UFJ银行担任市场参与方,三菱UFJ银行与三菱UFJ信托银行担任账户管理机构,三菱UFJ银行同时承担存款金融机构的职能。MUFG还计划与其战略资本合作伙伴——美国摩根士丹利展开协作,官方资料中表示"希望与各类市场参与方共同推进"。
海外先行案例与行业协同探讨
回购交易链上化方面,欧美走在前列。国际资本市场协会(ICMA,International Capital Market Association)6月发布的报告指出,分布式账本(DLT)技术的价值主要体现在结算、担保管理等后台环节。
美国博通国际(Broadridge)披露,其基于分布式账本处理的回购交易,2026年5月日均交易额达到3620亿美元,当月处理总额达7.2万亿美元。美国证券保管结算公司(DTCC,Depository Trust & Clearing Corporation)计划10月起为其托管的美国国债等资产提供代币化服务。
在日本国内,由Progmat牵头的"数字资产共创联盟"(DCC)5月成立了"国债代币化与链上回购工作组"。三家主要银行、贝莱德日本(BlackRock Japan)、日本交易所集团旗下研究机构JPX综合研究所,以及此次参与实证的Secured Finance均已于5月加入该工作组,目标是在10月左右公布阶段性研究成果。
齐藤达哉说明,本次实证虽是独立于该工作组的单独项目,但其定位是通过具体系统与交易流程,来验证行业层面正在推进的制度与实务层面探讨的可行性。
金融交易领域,实证与商用化之间仍存在不小差距,功能需求设计、通信中断时的应对方案等都需要单独设计。此次验证不仅对MUFG,也可视为国内金融机构迈向商用化的一个阶段性步骤。
齐藤达哉在个人发文中写道,希望验证能否在"不破坏现有信任基础"的前提下,将规模与流动性居全球前列的日本国债市场,接入全天候运转的链上金融市场。
关于CoinPost CoinPost是日本规模最大的虚拟货币(加密资产)专业媒体平台,同时也是亚洲最大级别的全球Web3大会"WebX"的主办方,每日发布比特币、以太坊、XRP等币种的最新快讯、行情走势、新手入门指南等。2025年10月,CoinPost正式成为SBI控股株式会社(SBI Holdings)旗下的合并子公司。
 史上最大 IPO:Anthropic 上市,全球 AI 会发生什么撰文:硅谷 Alan Walker
资本 · 算力 · 终局
从一块卡、一片封装、一根光纤、一度电,到模型、Agent、每个行业,再到一级市场和被做空的旧世界——这条链条上的每一环,都会在敲钟那一刻 被重新定价 一次。
硅谷 Alan Walker 看到 Anthropic 投资者会议的消息,把这件事从头到尾想了一遍。先把事实摆清楚。Anthropic 六月已经向 SEC 秘密递交招股书,高盛、摩根士丹利、摩根大通三家一起做,投行已经在安排投资者会议,时间窗口指向今年十月。股东端预期的定价在 两万亿美元 以上——如果成,这是 人类历史上最大的 IPO,超过今年六月的 SpaceX,超过之前所有纪录。
而更重要的是,它会在 OpenAI 之前完成。OpenAI 六月递交 S-1 的同时说"可能还要一段时间",随后传出倾向 2027 年上市,Altman 把一万亿以下视为不可接受。这意味着在未来至少一年里,Anthropic 是地球上 唯一可以直接买到的前沿 AI 资产。下面按这条产业链从下往上,一层一层拆。每一层都给出具体的公司和数字,以及 Alan 认为会发生什么。
筹码荒
第一个后果不是估值,是 没货。按两万亿定价,IPO 通常只释放 5%到 8%的流通股。也就是说,全世界真正能买到的 Anthropic,只有 1000 亿到 1600 亿美元的浮筹。而想配置纯 AI 资产的钱是多少?主权基金、养老金、共同基金、对冲基金、加上两代散户,量级在十万亿以上。供给和需求差两个数量级。在这种结构里,价格不由基本面决定,由边际买家的急切程度决定。首日翻倍 是常态,不是意外。说人话:一百个人抢一张票,票价就不是印在票面上的那个数了,是最想去的那个人愿意出的那个数。
而更要命的是,钱还会变多。美联储从 2025 年底至今按兵不动,联邦基金利率卡在3.50%到3.75%,今年市场甚至在给加息定价。但主流机构对明年的判断高度一致:高盛预计 2027 年 6 月和 12 月各降一次;美银预计 2027 年 7 月和 9 月;晨星更激进,预计 2027 年三次、2028 年再两次。说人话:今年的钱是紧的,明年开始松。而 Anthropic 大概率在今年十月上市——正好卡在最紧的时点定价,然后迎着放水的方向往上走。这个时序对持股人是最舒服的一种。
降息 意味着 无风险收益率下降,所有靠未来现金流折现估值的资产同时变贵,而 AI 是折现期最长、增长曲线最陡的那一类,杠杆 效应最大。2027 年的每一次降息,都会往这个已经过热的池子里再倒一桶水。这里有个细节几乎所有人都看错了。Anthropic 预计二季度收入 109 亿美元、经营利润5.59 亿美元,首次盈利。市场在讨论"这个盈利含金量够不够"——问错了问题。它的真正作用是指数纳入的资格门槛:标普 500 要求 最近四个季度 GAAP 盈利为正 且 最近一季度为正。Anthropic 现在踩上了这条线。
两万亿市值进标普,权重约 3%。光被动资金的机械性买盘就是数千亿美元。主动基金那边压力更大:基准里有 3%的 Anthropic,你不持有,等于对全球最强的 AI 资产净做空 3%。年底跑输同行,你去跟 LP 解释。然后是正反馈:被动买入推高股价 → 市值上升 → 权重上升 → 必须买得更多。这台机器一旦启动,靠基本面是停不下来的。
溢出效应 会比大多数人预期的更广。买不到 Anthropic 的钱不会回到银行账户里躺着,它会去买最接近的替代品——于是台积电、SK 海力士、三星、ASML、东京电子、爱德万、中际旭创、Vertiv、GE Vernova,这一整排全球供应链公司会被顺带抬起来。东京、首尔、台北、阿姆斯特丹的股市,会因为一家旧金山公司的敲钟而集体上涨。这是这轮 AI 牛市的第一波,也是最容易被误读成"基本面改善"的一波。
散户那一头更简单。SpaceX 六月上市当天的场面已经预演过一遍了。当一只股票同时具备"人类历史最大"、"AI"、"以前买不到"这三个标签,它在零售端的吸引力不需要任何分析支撑。
卡即通行证
往下一层。Anthropic 的招股书会做一件对整个行业影响最深远的事:把 算力合约的真实价格 公开。Anthropic 已公开的算力承诺(截至 2026 年 5 月)SpaceX(Colossus 1)每月 12.5 亿美元,三年近 450 亿 | 至 2029 年 5 月
Amazon最高 5 GW | 2026 年底近 1 GW 上线Google + 博通5 GW | 2027 年起上线Microsoft + NVIDIA300 亿美元 Azure 容量 | 已签署Fluidstack500 亿美元美国基建投资 | 多年期把这几行加起来你会发现一件事:做前沿模型的入场费,已经从"几亿美元种子轮"涨到了"每月十亿美元级别的固定支出"。Colossus 1 那一笔就是超过 300 兆瓦、22 万块英伟达 GPU。作为对照,Google 付给 SpaceX 的是每月9.2 亿美元、约 11 万块 GPU——只有 Anthropic 的一半。
说人话:每月 12.5 亿美元是什么概念?相当于每天睁开眼就要付掉四千万美元,一年下来比整个星巴克中国的营收还多,而这只是它五份算力合同里的一份。说人话以前判断一家模型公司行不行,看它招了几个大牛。现在只看一件事:它每月能不能稳定烧掉十亿美元,并且有人愿意继续给它十亿。全球能过这一关的公司,五个手指数得完。所以上市之后,对全球 AI 公司最直接的影响是:算力合约 成为公开可比的行业标尺。任何一家二线模型公司去融资,LP 第一个问题会变成"你们锁了多少 GW、月付多少"。答不上来的,一轮都过不去。
Alan 的判断:2027 年之前,全球宣称做通用前沿基础模型的公司会从今天的二十几家收敛到五家以内。不是技术淘汰,是付款能力淘汰。还有一件事会同时被公开:算力的地缘属性。Anthropic 今年六月经历过商务部对其顶级模型的临时禁令,直接拖慢了当月收入,七月初恢复。这段经历必须写进招股书的风险章节。一旦写进去,"美国政府可以随时关掉一家两万亿美元公司的一条产品线"这件事,就从行业内部的共识变成了全球投资者的定价变量。
对中国 AI 公司来说,这一页招股书的价值超过任何一份行业报告。它等于用最权威的形式确认了两件事:第一,算力供应是可以被 政治 中断的;第二,因此 自主算力路线的溢价 是真实存在的,不是口号。预计 Anthropic 上市后的三个月内,中国和中东的算力自主化投资会出现一次明显加速。
封装的瓶口
再往下。钱可以印,卡不能印。真正的物理天花板在 台积电的先进封装线 上。2026 年 CoWoS 的需求量估计接近 100 万片晶圆,而 2024 年只有约 37 万片。台积电 CoWoS-S 和 CoWoS-L 两条线全部订满,英伟达一家锁定约 60%,前三大客户合计锁掉 85%以上。HBM3E 在 2026 年基本售罄,HBM4 正在爬坡,SK 海力士拿下约 62%份额、供应英伟达约三分之二的 HBM4。
供给端 在拼命扩:SK 海力士刚在纳斯达克募了 265 亿美元——超过阿里巴巴 2014 年 250 亿的纪录——用于 P&T7 封装厂、M15X DRAM 厂和向 ASML 采购近 12 万亿韩元的 EUV 设备。但业内很清楚:实质性的 HBM 新增产能要等到 2028 年。说人话:CoWoS 就是把好几块芯片和内存拼装成一整块 AI 加速卡的那道工序,全世界能做的产线基本只有台积电那几条。芯片再多,没有这道工序也装不成卡。2026 年的产能已经被订光了,钱再多也插不进队。
Anthropic 上市会把这件事推向极端。手握两万亿市值和几千亿现金的公司,去跟台积电、SK 海力士签长约,出价能力和二线玩家完全不在一个维度。上市募资的第一用途不会是研发,是 锁产能。这对上游意味着什么?台积电、SK 海力士、美光、三星、Amkor、日月光、ASML 这一整排公司,会在 Anthropic 上市后的三个月内被系统性重估。逻辑很简单:市场刚刚给下游客户定了两万亿的价,那卡住这个客户咽喉的供应商,凭什么还按周期股的估值方法算?
顺带说一句:先进封装的紧张已经在把订单往外挤——联电、世界先进、英特尔、Amkor、日月光都在接溢出的活。英特尔的 EMIB-T 良率据称已到 90%,成本可能比 CoWoS 低四到五成,2027 年量产。这是英特尔十年来第一次有真实翻身机会,而这个机会是 Anthropic 这类客户的产能饥渴喂出来的。
还有一个连锁反应值得盯:内存。二季度三星 DRAM 均价涨了 44%到 46%、NAND 涨 67%到 69%,美光分别涨超 60%和 80%。当 DDR5 的利润率逼近 HBM,厂商的产能分配就会开始摇摆,而所有需要内存的行业——手机、PC、汽车、消费电子——会被迫为 AI 的胃口买单。2027 年全球消费电子的成本上涨,源头在这里,不在关税。
再往上看一层,这条链的地理分布是台湾、韩国、日本、荷兰四个点Anthropic 这样一家两万亿美元的美国公司,它的存续实际上取决于这四个地方的产线是否正常运转。招股书的风险章节会把这句话用法律语言写出来,然后全世界的资产管理人会同时读到它。台海和东亚的 地缘风险,会第一次以"最大市值公司的单点故障"的形式被主流资本市场定价。
铜换成光
第三层,是被中文媒体讨论得最不充分的一层:互联。模型越大、集群越大,芯片之间和机柜之间的通信量增长得比算力还快。铜缆在几米之外就撑不住了,所以整个行业在往硅光和1.6T 光模块迁移。台积电旗下的采钰已经在扩1.6T 硅光产能。这一层的玩家是中际旭创、新易盛、Coherent、Fabrinet、Astera Labs、Arista、博通。为什么 Anthropic 上市会引爆这一层?因为招股书里会写清楚一件今天大家只能猜的事:推理集群的实际拓扑和带宽配置。一旦公开,所有人会同时意识到,光模块的需求不是按算力线性增长的,是按集群规模的 平方级 增长的。
说人话一万块卡的集群,卡与卡之间的连接数不是一万,是接近五千万。集群翻一倍,连接数翻四倍。所以在 AI 这轮里,卖光的最终会比卖算的增长更快——只是没人写在幻灯片第一页。还有一层更远的东西已经写进合同了:Anthropic 在与 SpaceX 的协议里明确表示有兴趣合作开发数吉瓦级别的 轨道算力。今天听起来像科幻,但它出现在一份正式披露的商业协议里,就说明有人已经在算这笔账——地面上电力和散热的边际成本,正在逼近发射成本。
Alan 的预言:光互联 这一层会在 2027 年跑出下一个市值超过五千亿美元的公司。今天它还被归在"通信设备"这个死气沉沉的行业分类里,市盈率按周期股给。这是整条链上最大的一次错配。
电价即算力
第四层,也是 Alan 认为整个链条上最被低估的一层:电。大五家超大规模厂商 2026 年的资本开支超过 6000 亿美元,同比增长 36%。这些钱最终都要插到某个插座上。而美国的电网,从卡特政府之后就没有为这种量级的负荷做过准备。能源层的实时读数(2026 年)GE Vernova 总积压订单:1760 亿美元约为 2026 年预期收入 460 亿的近四倍
燃气轮机积压:Q2 单季 100 GW → 116 GW交付排到 2029 年之后Q1 有机订单:183 亿美元,同比+71%电气化板块数据中心订单 24 亿,超 2025 全年Constellation 收购 Calpine:164 亿美元(企业价值约 266 亿)成为美国最大电力生产商
Vistra 与 Meta 核电 PPA:约 2600 MW核电从"夕阳资产"变成稀缺资产说人话:GE Vernova 手里的订单是它一年收入的近四倍,意思是你今天下单,排队排到 2029 年之后。发电设备这种以前没人愿意碰的生意,现在成了比芯片还难抢的东西。Anthropic 自己已经做了一件很少人注意的事:它承诺覆盖因其数据中心导致的 美国居民电价上涨部分。这件事在招股书里会成为一条正式的或有负债披露。一旦披露,所有做数据中心的公司都会被问同一个问题:你打算怎么处理你推高的那部分电价?
顺着这条线看下去,中国 的位置会变得非常特别。全球约 60%的 变压器产能 在中国,而西方四大电气巨头——日立能源、西门子能源、ABB、GE Vernova——全部售罄到几年之后。美国要建 AI 数据中心,绕不开中国的电网设备;中国要建 AI 数据中心,绕不开台积电的封装线。这两条依赖各自都是死结,而市场目前只给其中一条定了价。
Alan 的判断:Anthropic 上市后六个月内,市场会把 GE Vernova、Vertiv、伊顿这类电气设备商,以及 Vistra、Constellation、Talen 这类独立发电商,从"公用事业/工业"重新归类到"AI 成长股"。估值方法一变,倍数就是两三倍的跳。这是这轮里最确定的一次板块迁移。
而更扎心的一层在下面:电力是有 政治 的。数据中心推高的电费最终要落到普通家庭的账单上。Anthropic 已经承诺覆盖这部分涨幅,说明它的团队看到了这个雷。2027 到 2028 年美国的中期选举周期里,"AI 数据中心推高了你家电费"会成为一个真实的竞选议题。那时候,限制数据中心用电的州级立法会开始出现,而这才是 AI 基础设施建设真正的天花板——不是芯片,不是资本,是选票。
模型层清场
现在到 LLM 这一层。这里会发生的事最残酷。今天的格局:Counterpoint 的数据显示,2026 年一季度全球 LLM 收入份额,Anthropic 以31.4%略微超过 OpenAI 的 29%。而两家的财务状况完全不同——OpenAI 年化收入约 250 亿美元,每赚一美元亏1.22 美元;Anthropic 年化收入从二月的 140 亿冲到五月的 470 亿,二季度已经预计盈利。说人话:一家每收一块钱要倒贴一块二,一家已经开始赚钱。在私募市场这个差别可以用故事盖过去,在公开市场盖不住。
Anthropic 上市,等于给整个模型层安装了一把公开的尺子。以后每一家模型公司融资,投资人手里都会多出三个可比数据:每美元收入对应多少算力成本、毛利率多少、企业客户集中度多少。说人话以前融资讲的是"我们的模型在某某榜单上排第几"。以后要讲的是"我们每一美元 token 收入的毛利是多少"。前一个问题所有人都能讲得漂亮,后一个问题绝大多数公司答不出口。结果会是分层:
第一层,Anthropic、OpenAI、Google 三家,加上算力自给的 Meta 和 SpaceX,构成前沿俱乐部。第二层,中国的 DeepSeek、阿里 通义、字节,靠国家级算力和成本结构活着,走的是另一条曲线。第三层,欧洲和其他地区的模型公司,以及美国的二线玩家,在两年内会被迫转型做垂直或者被收购。第二层这条曲线值得单独说。中国模型公司走的是另一套经济学:算力受限,所以被迫在 效率 上做到极致,然后用价格把市场砸开。这条路在企业市场很难赢,但在全球南方、在中小开发者、在成本敏感的场景里,它会拿走相当大的份额。Anthropic 上市之后,这条曲线不会被消灭,反而会因为公开的价格对比而变得更锋利——因为所有人第一次能算出美国模型的成本结构到底是什么。
开源的位置也会变。当闭源模型公司变成上市公司,季度财报压力会让它们更快地把上一代模型开源出来打击对手——开源从理想主义变成 竞争工具。这对创业者是好消息:模型能力的地板每年会被免费抬高一次。但对那些商业模式就是"我们的模型比开源好一点"的公司,这是判决书。顺带一个不太好听的预言:2027 年会出现第一起 AI 模型公司的大型并购,收购方不是科技公司,是一家上市的 AI 巨头用高估值的股票去买。股票就是弹药,两万亿市值意味着 Anthropic 可以用不到 2%的股份买下今天任何一家二线模型公司。这是上市带来的、被严重低估的战略武器。
Agent 的收费站
这是 Alan 认为 Anthropic 收入十倍增长的真正来源,也是它区别于所有对手的地方。卖 token 是卖水,卖 Agent 是 卖结果。当 Claude Code、Cowork 这类产品直接完成一整份工作,客户付的不再是每月 20 美元的席位费,而是这份工作原本要付给人的钱。定价的锚从"软件许可"换成了"工资"。
这个换锚的杀伤力,你看 SaaS 股就知道了:2026 年一到二月,全球软件板块蒸发了约两万亿美元市值。Atlassian 跌 35%,Salesforce 跌 28%。1 月 29 日那一天,微软单日蒸发约 3600 亿美元,是 2020 年 3 月以来软件最惨的一天。Gartner 的预测是到 2030 年,35%的单点 SaaS 产品会被 Agent 取代或吸收。
说人话:以前软件卖的是"给你的员工每人配一个账号",一个账号一个月一百美元。现在 AI 直接把那个员工的活干了,客户愿意付的是那个员工的年薪。同一个客户,能收的钱多了一百倍,但前提是那个岗位真的没了。Anthropic 上市会把这场处决加速。因为招股书里会披露企业客户数和 ARPU——一旦市场看到"一个客户为 AI 付的钱已经超过它为全部 SaaS 付的钱",重估会在一个季度内完成。
而 Agent 层 的创业公司会集体受益:Cursor 已经到 293 亿美元估值,Sierra 100 亿,Glean 72 亿,Decagon 45 亿。这些数字在 Anthropic 上市后会显得便宜。原因不是它们变好了,是分母变了——当市场接受"一家 AI 公司值两万亿",所有下游的估值锚点都要往上平移一次。
这里有个更深的结构变化。按席位收费的时候,软件公司的收入上限是客户的 IT 预算,全球大约一万亿美元。按结果收费之后,上限变成客户的人力预算,全球五十万亿以上。同一批客户,同一批需求,可收费的池子大了五十倍。这才是 Anthropic 年化收入能在三个月里从 140 亿跳到 470 亿的真实机制,不是因为用户变多了,是因为 收费的口径 换了一层。
行业层的分蛋糕
再往上是各个 domain。这一层按可被替代的确定性从高到低排:最先倒下 编程已经发生。代码是有明确正确性判据的领域,验证成本极低,所以 AI 在这里的经济学最干净。Anthropic 收入结构里编程占比最高,不是偶然。正在进行 客服 / BPO
印度和菲律宾的外包产业面临的是结构性消失,不是效率提升。这一层的上市公司会在两年内被市场当成夕阳股定价。正在进行 法律流程合同审查、尽调、文档发现。律所的计时收费模型和 AI 的边际成本是正面冲突,初级律师岗位是第一批被消化的。2027 金融分析
卖方研究、财务建模、合规报告。数据结构化程度高、输出格式标准,是最适合 Agent 的中后台工作。2027–28 医疗影像判读、病历生成、临床决策支持。技术上早就可行,卡在监管和责任归属,所以慢,但方向没有悬念。最慢 制造 / 物理世界
需要机器人和真实世界的数据闭环。这一层的红利要到 2029 年之后,也是留给创业者时间最长的一层。创业者真正该看的是 垂直数据层:模型层的能力会被三家公司免费抬高,应用层的界面会被 Agent 直接吃掉,中间剩下的价值在那些"模型拿不到的数据"上——手术记录、机床参数、法院内部卷宗、供应链的真实履约数据。这轮里能守住的东西,一定是 数据的所有权,不是产品的功能。
一级市场沸腾
对做投资的人来说,Anthropic 敲钟最直接的作用是:退出通道被证明存在。过去三年 LP 最常问的问题是"AI 公司怎么退出"。没人能给出有说服力的答案。这个问题在敲钟那一刻永久消失。结果是 LP 重新开闸,而供给端——真正值得投的 AI 公司数量——一年之内不会变多。同样的钱去追同样多的项目,只能推高价格。Alan 的判断是 IPO 后六个月内,AI 种子轮的中位数估值会再上一个台阶,A 轮更夸张。没投到 Anthropic 的基金,会用两倍的价钱在"下一个 Anthropic"上找补。还有一件事会同时发生:主权基金 和 家族办公室 会绕过 VC 直接下场。今年已经有近千亿美元涌进 Anthropic,这些钱的持有人尝到甜头之后,不会再满足于付 2/20 给别人。这轮 AI 牛市会顺便完成一次风险投资行业的去中介化。
基金的形态也会变。过去两年已经出现了一批 加杠杆押注 AI 的对冲基金,接下来会更多——因为在一个只涨不跌的叙事里,不加杠杆就是主动放弃收益。这一步是这轮周期里最危险的一环,但它一定会发生,而且规模会大到出乎意料。杠杆永远是在最有把握的时候加上的,也永远是在那个时候最致命。还有一个具体的时间点值得记下来:锁定期解禁。IPO 后六个月,几千名员工和早期投资人的股份同时可以卖。这个日期会成为 2027 年上半年全球市场最重要的单一事件之一,也是这轮 AI 牛市的第一次真实压力测试。
造富与鸡毛
Anthropic 有几千名员工。上市那天,账面财富的分布会是这样:早期员工里会直接走出一批 身家十亿美元以上 的人,中层工程师普遍在 一亿美元 量级,而 千万美元 级别,会是这家公司里最普通的一档。说人话:在 AI 这一轮里,百万富翁已经是乞丐版,亿万富翁才刚够入门。过去在硅谷,一千万美元叫"财务自由";在 Anthropic 的期权表上,一千万美元叫"来得比较晚的那批"。
这不是修辞。做个算术:假设员工和早期投资人合计持有公司三成,两万亿市值对应六千亿美元。按几千人分,人均就是一到两亿美元。而期权是按加入时间和层级分布的,头部几十人会各自拿到几十亿。一次敲钟凭空造出的百亿富豪数量,可能超过过去十年硅谷的总和。而这只是一家公司。OpenAI 在后面,SpaceX 已经上了,再往下还有 Cursor、Sierra、Glean 这一整排。2027 到 2028 年,全球超高净值人群的数量和构成会被重写一遍,而且这批人的 平均年龄比上一轮低十岁。
这些钱会去哪里?第一站已经很清楚了:房子。Atherton 这个只有七千人的小镇,2026 年上半年房价中位数涨了 20%,从去年的 833 万美元涨到 993 万,一举超过迈阿密的 Fisher Island,重新拿回全美最贵邮编。今年到目前为止已经成交五笔三千万美元以上的房子,而 2025 年全年的纪录才六笔。两千万到三千万区间的房子普遍收到多份报价,还要加价成交。
Palo Alto 这边,独栋中位数在 410 万左右横盘,但五百万以上那一档在飞。Old Palo Alto 已经有好几套刷新纪录成交。整个城市的均价比中位数高出近一百万美元——历史上最大的一次背离。这个背离就是 AI 造富效应的形状:中间没动,顶部起飞。说人话:一个镇子的房价中位数一年涨两成、逼近一千万美元,说明买家根本不看价格,只看有没有货。他们不是在按揭买房,是拿刚变现的股票现金全款抢。
顺着房子往外扩散:私人飞机、游艇、艺术品、Napa 的酒庄、私立学校的入学名额、旧金山和纽约的顶层公寓。凡是供给固定、无法量产的东西,价格都会被这波流动性推到新的台阶。而 Anthropic 上市之后六个月的锁定期一到,这波 购买力 才真正落地——那正好是 2027 年上半年,也正好撞上 美联储恢复降息。钱变多和利率变低,同时发生。
还有一件不那么愉快的事在同步发酵:加州十一月要就一项公投表决,对亿万富翁一次性征收 5%的财富税用于医疗。已经有人在讨论超高净值人群外流,Google 两位创始人都在增加与其他州的联系。财富积累的速度和政治反应的速度,正在拉开一个越来越危险的差距。这条线会在 2028 年前后变成 美国政治 的主战场之一。
然后是创业。历史规律非常稳定:Google 2004 年上市,18 个月后走出第一批创业者;Facebook 2012 年上市,两年后硅谷冒出一整代消费和社交公司。Anthropic 的员工创业潮会在 2027 年下半年开始,2028 年到高峰。这批人手里有钱、有前沿工程经验、有分销人脉,是这轮里质量最高的创业者供给。而且他们的起步条件和上一代完全不同——不需要融种子轮,自己就是 LP。
但更大的一波是外部模仿者,而这一波的结局 Alan 已经能看见了。我们刚刚看过一模一样的剧本:英伟达一路涨到5.3 万亿美元,直接催生了一大批 AI 芯片创业公司——Groq、Cerebras、Etched、Tenstorrent,加上国内数不清的名字。今天回头看,绝大多数是在陪跑。原因在第一性上很清楚:这条赛道的门槛不是聪明人,是 资本开支 和 分销渠道。Anthropic 一家三年就要付给 SpaceX 近 450 亿美元,加上亚马逊、谷歌、微软、Fluidstack 那一串——这不是拿两亿美元种子轮能挤进去的游戏。所以 2027 到 2029 年会重演一遍:一大批"我们也做基础模型"的公司拿到钱,两年后发现自己既买不起算力,也进不了企业采购名单,最终以人才收购的方式消失。这一次的差别只在于,因为钱更多,尸体会更大。
更值得警惕的是第二类模仿者:看到能源和电力涨了,去创业做数据中心的。这一类在 2027 年会非常热闹,而它的风险比芯片还大——数据中心是重资产、长周期、依赖单一客户的生意,而客户的算力合同大多可以提前 90 天终止。Anthropic 和 SpaceX 那份 450 亿美元的合同就是这样写的,Google 那份也是。
说人话:你借了二十年的钱盖楼,租客的合同上写着"提前三个月通知就能走"。这就是 2027 年那一批数据中心创业公司资产负债表的样子。三十年下来 Alan 总结出一条:造富效应 传导到 创业决策 的时候,信息已经损耗了两轮。你看到的是市值,看不到的是 产能配额、是 分销合同、是 十年积累的客户关系。追着市值创业的人,追的是别人已经吃完的那顿饭的照片。
做空名单
新钱会涌进来,老钱会搬家。搬家意味着有人被卖。这份名单会是这样:被抽血的六类资产AI 影子股 | Amazon、Alphabet过去买这两家有相当部分是在买 Anthropic 的间接敞口。正主上市,代理溢价消失。Alphabet 还叠加了 AI 领导层动荡的估值折价。按席位收费的软件 | Salesforce、Workday、Atlassian、Monday
Agent 直接减少席位数。收入模型和技术趋势正面对撞,越增长越被怀疑。IT 外包与 BPO | 印度三大 IT、菲律宾呼叫中心人头计费的生意,客户改用 Agent 之后,需求消失而不是转移。二线模型公司 | 欧美中型模型创业公司
有了公开可比公司之后,估值不再靠叙事,靠折算。折算的结果通常很难看。防御性资产 | 公用事业、必需消费、长久期债券牛市初期的经典搬家:钱从安全的地方往刺激的地方跑。短期的英伟达 | NVDA不是变差,是资金从"卖铲子的"往"淘到金的"迁移一部分。长期仍是受益方,但会有一次明显的相对跑输。最反直觉的是最后一条。英伟达今天5.3 万亿美元,是全球第一大公司。但当市场第一次可以直接买到应用层的最终受益者,"我买英伟达来代表 AI"这个持有理由就弱了一截。这个切换会发生在 Anthropic 上市后的头两个季度。
比这份名单更远的,是传统产业里那些还没被市场认真做空的东西。我列三个:教育培训。凡是收费教"一项将被自动化的技能"的机构,商业模式已经被判了死刑,只是账面还没反映。编程培训是第一个,会计和法律职前教育是第二批。这个行业的问题在于,它的客户是在为一个已经消失的就业市场付学费。商业地产里的写字楼。远程办公只是把这件事推迟了几年,真正的杀伤在于席位本身在减少。当一家公司的知识工作岗位缩减三成,它不需要重新装修,它需要退租。这一波会在 2028 年前后集中体现在 REITs 的财报上。市场调研、内容生产、初级设计。这三类的共同特征是:输出是文档、交付是文件、质量判据模糊。恰恰是模糊的判据让人以为 AI 替代不了——但客户从来不是在买质量,是在买"有人交了活"。
十万亿
最后说结论。个人判断:Anthropic 会成为 人类历史上第一家市值十万亿美元 的公司,而且这个数字最终会被证明保守了。先看数量级规律。每一代主导技术的头部公司,市值比上一代高一个数量级。PC 时代的微软在 2000 年峰值约 6000 亿美元;互联网和移动时代,Alphabet 今天约4.2 万亿,苹果和英伟达在4.5 到5.4 万亿之间。按这个节奏,AI 时代的头部就该落在五十万亿到一百万亿这个区间。但真正硬的论证不在类比,在可寻址市场的性质变了。第一性推导
互联网公司赚的是广告和交易抽成的钱。全球广告市场一年约一万亿美元,Google 把这个池子做到极致,得到 4.2 万亿市值。AI 公司卖的是认知劳动的替代品。全球人类薪酬总额一年约五十到六十万亿美元,其中知识工作占相当大的比重。池子大了几十倍。哪怕 AI 最终只拿到全球薪酬支出的 5%,那就是每年两万五到三万亿美元的收入规模。按软件行业二十到三十倍的市销率,对应五十到九十万亿市值。Anthropic 在其中占一到两成,就是十万亿。再看时间。Anthropic 的年化收入二月 140 亿、五月 470 亿,投资人预期年底到 1000 至 1200 亿。从这里走到十万亿市值所需要的年收入约 5000 亿——按二十倍市销率——不需要奇迹,只需要现在的增速再维持两到三年。
说人话:互联网公司抢的是广告预算,AI 公司抢的是工资单。广告预算全球一年一万亿,工资单一年五十万亿。同样一家公司,站在哪个池子边上,决定了它最后能有多大。这条规律从蒸汽机到铁路、从铁路到电力、从电力到半导体、从半导体到互联网,没有失效过一次。每一个新产业都比它取代的旧产业大至少一个数量级。AI 不会是第一个例外。
Anthropic 敲钟的那一刻,标志的不是一家公司的成年礼。它是 全球资本第一次被允许直接购买人类认知能力的替代品。在这之前,你只能买卖铲子的、买搭着旧业务的、买影子。在这之后,池子里有了真东西。而池子里的水,比现在所有人算的都要多。
 暴涨 100% 后,空头被迫认错!美股软件板块现在还能买吗?“做多半导体,做空软件”,过去半年对冲基金盈利的黄金法则被 7 月的行情毒打后证明失效了。
(图片来源:ChatGPT 生成)
上涨的时候都在梭哈,下跌的时候,才想起来仓位集中度过高是要付出代价的。
市场开始从软件股中挑选出业绩突出的公司,给予加倍的回报。
我们此前的视频《半导体崩盘!AI投资下一浪,软件股是黄金坑吗?哪些软件股更受益?》里提到的 Palantir 已在财报后上涨了超过 40%,看过视频的各位相信都已经赚到了。
那么软件股现在究竟还能不能买?哪些软件股能买?
这篇文章我们给你一个答案,结果很可能跟你想的不一样。
TL;DR
1. 软件板块成为 7 月半导体去杠杆后的主要资金承接方向之一。
2. 软件板块内部,资金主要流向三个方向,其中网络安全是目前相对确定性更高的一条主线。
3. 企业 AI 基础设施能否增长,取决于产品能否进入生产环境,与企业数据的深度融合构成软件公司的护城河。PLTR 是目前这条主线上最典型的案例,业绩大幅超预期,绩后单日上涨近 30%。
4. 交易和广告平台通过 AI 提升变现效率,收入受席位数量影响较小。SHOP 是目前这条主线中最典型的案例,财报后股价大涨。
5. 软件股的风险同样需要留意,DDOG 的大客户自建问题,将检验 AI 基础设施软件的长期增长上限。
(图片来源:ChatGPT 生成)
一、资金轮动:软件承接资金,仓位分化加剧
7 月至今,美股经历了多轮剧烈波动,但行业和个股的调整没有演变成指数层面的全面失血。
7 月 1 日至 8 月 14 日,标普 500 ETF(SPY)上涨 4.1%,标普 500 等权 ETF(RSP)上涨 4.4%,罗素 2000 ETF(IWM)上涨 1.9%。
同时期,半导体 ETF(SOXX)下跌 8.2%,期间最大回撤达到 22.5%,年化日波动率约为 SPY 的 4.6 倍。
过去,费城半导体指数大跌通常意味着科技股整体承压,并进一步拖累标普 500 指数。最近这种联动明显减弱,半导体的调整更多停留在板块内部,其他行业吸收了流出的资金。
Citadel Securities 认为,市场广度正在改善,风险不再高度集中在少数科技龙头。
(图片来源:ChatGPT 生成)
仓位集中度和技术面调整也放大了这轮板块轮动。高盛 Prime Brokerage 数据显示,全球半导体在对冲基金净持仓中的占比从年初约 10% 升至 6 月最高 24%,随后降至 18%,科技股卖盘规模达到其十年数据记录中的高位。
软件成为这轮板块轮动中最明确的资金承接方之一。7 月 1 日至 8 月 14 日,软件 ETF(IGV)上涨 11.5%,网络安全 ETF(CIBR)上涨 9.3%。同时期,纳斯达克 100 ETF(QQQ)上涨 0.8%,半导体 ETF(SOXX)下跌 8.2%。
软件板块此前累积的空头也提供了额外买盘。S3 Partners 统计,IGV 空头持仓从 2025 年末约 800 万份升至 2026 年 4 月底接近 5,000 万份,6 月初仍有约 4,000 万份。同时期,IGV 重新站上 50 日和 200 日均线。板块上涨后,空头回补进一步推高价格,财报超预期又加快了这一过程。
(图片来源:ChatGPT 生成)
从 7 月 23 日(软件板块的阶段性低点)收盘至 8 月 14 日,软件 ETF(IGV)上涨 19.5%,网络安全 ETF(CIBR)上涨 13.5%,同期标普 500 ETF 和纳斯达克 100 ETF 分别上涨 5.2%和 5.7%。
个股方面,财报表现拉开了公司之间的差距,Atlassian(TEAM)上涨 102.4%,Palantir(PLTR)上涨 41.1%,Shopify(SHOP)上涨 37.8%,ServiceNow(NOW)上涨 34.9%,AppLovin(APP)下跌 20.9%。PLTR 和 SHOP 的财报推动市场上调增长预期。DDOG 和 APP 的收入仍保持高速增长,但客户自建、边际放缓和过高预期引发了绩后抛售。
Bernstein 的仓位数据补充了另一层信息,软件板块整体拥挤度仍低于自身 25 年历史均值,但内部差异却很大。截至 7 月 24 日,在市值最大的 30 家软件与互联网公司中,DDOG 的拥挤度排名第一,对应第 97 百分位;PANW 为 94%,FTNT 为 81%,PLTR 为 52%,NOW 为 30%,TEAM 为 23%,CRM 为 10%,ADBE 只有 4%。
(图片来源:Bernstein)
拥挤度越高,表明越多资金已经提前押注同一套增长预期。仓位和预期都很高的公司需要持续超预期,普通的好业绩未必足以推动股价上涨。低拥挤公司也不会因为仓位低而自动反弹,只有基本面开始改善,低预期才会转化为估值修复。
因此,软件股后续的回报需要看个股业绩,未来下注板块普涨不如多关注板块里的优质个股。
二、财报验证:四家公司的增长与重估
从目前已披露业绩的公司来看,Palantir(PLTR)、Fortinet(FTNT)、Cloudflare(NET)和 Shopify(SHOP)展现出的确定性更高。PLTR 的客户扩张飞轮、FTNT 的安全硬控制点、NET 在 Agent 网络中的新位置,以及 SHOP 用 AI 提升交易效率,分别给出了四条已经获得业绩支撑的增长路径。
1、Palantir(PLTR):AIP 增长飞轮加速,规模与利润同步兑现
Palantir 最新一季最值得关注的变化,是商业与政府业务同步提速,并推动客户扩张、合同增长、收入确认和现金流相互强化。
这套增长模式从 Bootcamp 和试点开始,核心要点是 Palantir 开创并推广的 FDE(Forward Deployed Engineer,前线部署工程师)。FDE 能直接深入客户的工作现场,利用真实数据解决具体业务问题,再把试点接入企业的生产系统。项目一旦进入生产环境,客户往往会从单一场景扩展到更多部门和流程。
随着企业 AI 的竞争重点转向生产落地,FDE 模式的重要性正在上升。OpenAI、Anthropic 等公司相继组建 FDE 团队,说明模型能力已经难以单独决定企业市场的胜负,部署速度和交付能力在成为新的竞争焦点。
1.1 客户扩张、收入增长与现金流形成正向循环
公司 Q2 总收入达到 19.35 亿美元,同比增长 93%。其中,美国商业收入为 7.64 亿美元,同比增长 149%;美国政府收入为 8.09 亿美元,同比增长 90%。按同比增量计算,美国业务贡献了本季度约 90% 的收入增长,Palantir 已经形成两个规模接近的增长引擎。
美国商业客户增至 653 家,同比增长 35%,净美元留存率(NDR)升至 157%,意味着上一年已有客户群贡献的收入增加了57%。新客户持续进入,现有客户也在扩大部门覆盖、使用场景和采购规模,AIP 的增长已经从获取试点项目推进到客户内部扩容。
(图片来源:Palantir)
这组数据呈现出从客户扩张到收入确认的完整链路。Q2 美国商业收入同比增长 149%,客户数同比增长 35%;美国商业 TCV 达 21.3 亿美元,同比增长 153%,剩余交易价值同比增长 124%。
(图片来源:Palantir)
增长也在快速转化为现金流。Q2 经营现金流与调整后自由现金流均达到 12.2 亿美元,对应利润率均为 63%。期末现金、现金等价物及美国国债为 92 亿美元,并且没有债务。
合同的数量和规模也在同步放大。公司当季签下 220 笔金额不低于 100 万美元的合同,其中 98 笔超过 500 万美元、73 笔超过 1,000 万美元。新客户数量、净美元留存率和大额合同同时增长,说明增长基础已经从少数试点项目扩展到更广泛的生产部署。
1.2 经营杠杆释放现金流,支撑下一轮扩张
Palantir Q2 调整后总费用同比增长 37%,明显低于 93% 的收入增速;调整后经营利润率达到62%,Rule of 40 升至 155%。新增收入正在以较高比例转化为利润和现金流,经营杠杆进一步释放。
强劲的现金流为 Palantir 扩大产品研发、客户部署和交付团队提供了充足空间。公司可以继续承担前期投入,推动更多试点进入生产环境,并以新增收入支持下一轮扩张。
这也是Palantir 与传统按席位收费软件最重要的区别。它的增长不依赖简单增加用户账号,而取决于平台能否进入更多生产流程,并在客户内部复制已经验证的应用。公司 CEO Alex Karp 强调,购买模型和 Token 本身不会自动产生生产力,真正的价值来自把模型接入企业的数据、权限和决策链条。公司正在开发 Ontology-native Agent Engine SDK,将 Agent 的创建、治理和运行放进同一套系统,继续扩大平台可以承接的业务范围。
1.3 下一季验证重点:高估值与业务集中抬高风险
(图片来源:Palantir)
Palantir 的 Q3 指引意味着高速增长与高利润率仍将同时延续。Q3 收入指引中点较 Q2 环比增长约 12%,调整后经营利润率接近 60%。公司预计全年美国商业收入预计至少增长 134%,调整后自由现金流预计达到 45 亿至 47 亿美元。
从整体财报来看,Palantir 已经跨过 AI 商业化的初期验证阶段。当前风险主要集中在:
政府业务与大型客户依赖。2025 年政府客户贡献 54% 的收入,前三大客户合计贡献 16%。Q2 美国政府收入仍占总收入约 42%。政府合同规模大、周期长,但会受到财政预算、采购进度、政策变化和便利终止条款影响。
高层持续减持。CEO Alex Karp、CTO Shyam Sankar 等高管在 2026 年继续出售股票,其中多笔交易根据预设的 Rule 10b5-1 交易计划执行。虽然计划性减持不能直接说明管理层对前景看空,但持续卖股会加重市场对估值、股权激励和管理层利益一致性的担忧。
估值高,容错空间小。截至 8 月 14 日收盘,PLTR 市值约 4,180 亿美元,按未来 12 个月调整后 EPS 计算,公司远期市盈率约为 91 倍、远期市销率约为 41 倍。当前股价已经计入收入、合同和利润率长期高速增长的预期,若业绩降速,则可能引发盈利预期和估值倍数同步下调。
2、Fortinet(FTNT):垂直整合卡住数据路径,产品收入单季增 52%
Fortinet 的优势来自安全芯片、操作系统和订阅服务的垂直整合。这家公司成立于 2000 年,是全球主要网络安全厂商之一。核心产品 FortiGate 防火墙采用自研 FortiASIC 芯片和 FortiOS 操作系统,业务覆盖防火墙、SD-WAN、SASE、云安全、终端防护和安全运营,收入主要来自硬件销售及订阅服务。自研 FortiASIC 安全芯片负责在真实数据路径上解密和检查流量,FortiOS 把防火墙、SD-WAN、SASE、终端、OT 和安全运营连接成统一平台。
AI 增加了机器身份、API 调用和加密流量,企业仍需在数据路径上执行访问策略并阻断攻击,Fortinet 的芯片和操作系统正好卡在这个位置。
2.1 产品收入增 52%,换机周期与 AI 数据中心需求同步释放
Fortinet Q2 财报最大的看点是产品收入增长 52%,达到 7.73 亿美元,远超市场预期。防火墙换机周期和 AI 数据中心流量需求在同一季度释放,推动总收入增长 26%,新增订单及续约金额增长 33%。调整后营业利润率 38%,自由现金流率 49%。公司随即上调全年收入指引约 3%,新增订单及续约金额指引上调幅度相近,管理层将换机需求和 AI 数据中心明确列为持续驱动力,而不是定位于单季脉冲。
(图片来源:Fortinet)
2.2 自研芯片形成性能成本优势,FortiOS 推动平台化采购
Fortinet 的优势可以拆成两层:
自研 FortiASIC 芯片负责高速处理加密流量,在检测性能、功耗和单位成本上形成差异;
FortiOS 把防火墙、企业网络、远程访问和安全运营放进同一套系统。
客户先采购 FortiGate 设备,随后可以在同一平台继续增加安全模块和订阅服务,硬件由此成为扩大单客收入的入口。
AI 数据中心和混合云增加了加密流量、机器连接与跨环境管理的复杂度,企业需要更高的检测吞吐量,也需要统一查看安全数据和执行访问策略。客户将多个单点工具整合到 Fortinet 平台后,公司获得防火墙换机收入的同时,还能延长后续订阅与安全运营服务的收费周期。
2.3 连续三季超预期,估值达到历史偏高区间
从 2025 年 Q4 到 2026 年 Q2,Fortinet 已经连续三次交出超预期财报。去年 Q4 新增订单及续约金额超过指引上限,Q1 和 Q2 的收入、订单与利润率继续超出预期,管理层也连续两次上调全年指引。防火墙换机、AI数据中心对高性能设备的需求,以及公司在供应链和产品交付上的执行力,共同推动业绩加速。
下个季度,我们会重点观察产品收入与服务收入的增速。截至 8 月 14 日收盘,Fortinet 按 2026 年调整后每股收益预测计算的市盈率约为 46 倍,高于 2022 至 2025 年末约 28 至 40 倍的远期市盈率区间,但仍低于部分高溢价网安公司。
3、Cloudflare(NET):从互联网流量入口延伸到 Agent 基础设施
在传统互联网时代,Cloudflare 在用户和网站源站之间提供 DNS、CDN、DDoS 防护、WAF 和流量加速。网站接入后,性能和安全可以在同一张全球边缘网络完成,这是公司曾经最难复制的资产。
AI 时代,Cloudflare 迅速成为 Agent 密不可分的服务提供商:
Workers AI、Durable Objects、Browser Rendering 和 Sandboxes 为 Agent 提供运行环境;
AI Gateway、Zero Trust 和安全产品观察模型调用、验证身份并执行策略;
Crawl Control、Monetization Gateway 和 Wallets 尝试让内容、API 与 MCP 工具向 Agent 收费。
3.1 Q2 收入增长重新加速,合同储备继续扩张
Cloudflare 正在把互联网时代积累的流量入口,重新转化为 AI 时代的连接、运行与安全控制点。Q2 最值得关注的是这一定位开始得到核心业务数据验证:
(图片来源:Cloudflare)
收入重新加速:Q2 收入达到 6.961 亿美元,同比增长 36%,高于上个季度的 34%。
合同储备继续扩张:未来 12 个月预计确认的合同收入同比增长 35%,与当期收入增速接近;大型客户数量超过 4,600 家,企业客户继续扩大采购。
增长开始转化为利润和现金流:调整后营业利润达到 9,610 万美元,对应利润率约 14%;自由现金流率约为 8.1%,高于上年同期 6.5%。
3.2 Agent 请求量激增,Cloudflare 抢占 AI Infra 入口
Cloudflare 联合创始人兼 CEO Matthew Prince 将 AI 视为互联网的一次重新平台化。
Cloudflare 计划让遍布全球的服务器节点同时承担 Agent 的运行、连接和安全控制,收入来源也将超越 GPU 和模型调用。Workers AI、Durable Objects、Browser Rendering 和 Sandboxes 提供运行环境,AI Gateway 和 Zero Trust 负责观察调用、验证身份与执行策略,Crawl Control、Monetization Gateway 和 Wallets 则探索内容、API 和 MCP 工具的收费机制。
机器流量的增长为这项战略提供了需求验证。2025 年 6 月至 2026 年 5月,Cloudflare 网络中的日均 Agent 请求量增长约 1,700%。2026 年 5 月,非人类请求占比达到 55.5%,首次超过人类请求。更多机器发起的连接和调用会提高运行、身份验证、访问控制和安全防护的需求,不过这组流量数据还不能直接证明 Agent 业务已经产生收入。
付费与结算是其中最远期的一环。不过,Cloudflare 已开放 Wallets 地址预留,计划用稳定币账户向 Agent 分配有限额的虚拟钱包,购买内容、API 和 MCP工具。Monetization Gateway 初期将通过 x402 验证稳定币付款,这将是 Cloudflare 切入 Agent 交易链路的长期观察点。
3.3 估值仍由核心业务支撑,Agent 变现滞后于估值预期
Cloudflare 的风险来自预期与收入之间的时间差。市场已经开始交易 Agent 基础设施和付费结算的增长前景,Q2 业绩仍由网络、安全和开发者平台支撑。如果核心业务在 Agent 收入形成规模之前降速,当前估值会同时失去短期业绩和远期增长的支撑。Monetization Gateway 和 Wallets 尚未披露调用金额、付费客户和独立收入,当前还不能按照成熟支付网络估值。
管理层将 2026 年收入指引上调至 28.64 亿至 28.70 亿美元,调整后每股收益指引上调至 1.25 至 1.26 美元;Q3 收入指引为 7.36 亿至 7.37 亿美元,较 Q2 环比增长约 5.8%。
下个季度,我们需要核对收入能否达到指引,并观察未来 12 个月预计确认的合同收入、大型客户数量、净收入留存率以及 Workers 和 AI Gateway 使用量。更重要的信号是公司是否开始单独披露 Agent 付费调用金额、付费客户或相关收入。
4、Shopify(SHOP):AI 渗透电商全链路,GMV、收入、现金流三项全面跃升
市场此前把 Shopify 放进 SaaS 篮子,用 “AI 减少员工、席位随之下降” 的逻辑统一定价。但 Q2 财报进一步说明这套逻辑对 Shopify 不成立。公司当季近八成收入来自支付、商家金融和交易服务,商家解决方案增长 37%,自由现金流率升至 18%。员工减少不影响 Shopify 的收入确认,GMV 和支付渗透率才是核心驱动变量。
同时,自建工具难以很快取代 Shopify。能够长期承载交易的系统需要同时处理支付、退款、欺诈、税务、库存、订单、物流和安全,系统故障造成的损失可能远高于软件费用。AI 可以减少商家的人工流程,但 Shopify 控制的商业后端暂时没有更好的替代方案。
4.1 商家解决方案跑赢订阅,交易收入正在成为主引擎
Q2 最大的看点是收入结构继续向交易收费倾斜,Shopify 对订阅和软件席位数量的依赖进一步下降。商家解决方案收入增长 37% 至 27.81 亿美元,高于订阅解决方案的 22% 增速,占总收入的比例从上年同期约 76% 升至约 78%。支付、交易和商家金融服务已经成为主要增量来源,平台上的商品交易总额对收入增长更为重要。
(图片来源:Shopify)
第二季度的交易规模、收入和现金流也支持这一判断。当季商品交易总额达到 1,155.67 亿美元,同比增长 32%;总收入增长 34% 至 35.83 亿美元;自由现金流率从上年同期约 16% 升至 18%。Q3 指引维持收入同比增长 30%出头,毛利润预计增长 25% 至 29%,自由现金流率预计处于 17% 至 21% 区间。
4.2 AI 订单增长 13 倍,但入口之争是关键
AI 对 Shopify 的影响已经从商家提效延伸到订单增长。2026 年一季度,使用 Sidekick 的周活跃店铺数同比增长约 4 倍;AI 聊天工具带来的访问量增长超过 8 倍,订单增长接近 13 倍。AI 导流访客的转化率比自然搜索高近 50%,平均客单价高 14%。
Shopify 正在通过 Agentic Storefronts 和 Commerce for Agents,把商品目录、库存、支付和结账能力接入新的 AI 购物入口。消费者可以在 ChatGPT、Google 或其他 Agent 中完成搜索和决策,Shopify 争取继续承接后续的支付、订单和履约。只要 AI 带来的订单仍在 Shopify 完成,公司就能把新流量转化为商品交易总额和商家解决方案收入。
4.3 AI 流量能否沉淀为 GMV,为下一阶段最关键的观测点
财报数据表明,Shopify 的 AI 收入路径比多数 SaaS 更短。业绩公布后的首个交易日,Shopify 盘前涨幅一度扩大至 30%,反映市场开始认可 Shopify 利用 AI 推动交易增长的路径,此前对 AI 削弱其商业模式的担忧也随之降温。
下个季度,我们重点关注收入能否保持 30% 出头增长,同时观察 GMV、Shopify Payments 渗透率、AI 来源流量和转化率。如果 Agent 购物带来新增订单并继续通过 Shopify 结账,平台位置会进一步增强。如果大型模型平台掌握用户入口,并迫使 Shopify 降低支付或交易抽成,公司可能退化为议价能力较弱的后端基础设施。
这四家公司已经展现出清晰的增长路径,但业绩兑现程度与市场定价并不相同,我们制作了估值对比表,把 13 家软件公司并排呈现,分化程度更加清晰:
(图片来源:XINGPT)
三、重估框架:AI 软件股的三条增长验证路径
市场过去对软件股的担忧,本质上是同一个问题,就是 AI 会不会让人们不再需要这些软件。
截至目前,企业大规模自建软件的情况没有出现。高盛的调查显示,56% 的受访企业预计未来会减少自建、增加采购,计划增加自建的比例只有 17%。AI 降低了写代码的成本,但维护、集成、安全、合规和责任成本仍然存在。
顺着这个逻辑延展,网络安全是目前能够拿到企业预算路径最清晰的方向。AI Agent 带来更多机器身份、接口调用和自动执行动作,企业需要保护的入口迅速增加。每增加一套 AI 系统,都需要同步增加身份验证、访问控制、流量检测、数据保护和恢复能力。这些支出由风险驱动,企业很难推迟,掌握网络、身份、数据和恢复控制点的平台因此获得更强的定价权。
企业 AI 基础设施和 AI 对现有商业模式的放大是另外两条主线。一方面,企业需要购买数据治理、可观测性、权限管理和业务执行系统。相关公司能否受益,取决于产品能否真正进入生产流程,并把部署规模、使用量和业务成果转化为收入。另一方面,Shopify(SHOP)和 AppLovin(APP)等平台已经掌握交易、商家或广告数据,AI 可以提高推荐、投放和运营效率,进而增加每笔交易或每单位流量的收入。
(图片来源:ChatGPT 整理)
1、网络安全:Agent 改变企业安全边界
网络安全是三条重估主线中确定性相对最高的一条,核心逻辑是 Agent 部署即安全刚需。我们判断短期内增长空间确定性相对更明确,Agent 部署仍会同步增加身份、权限、流量和数据安全支出。AI Agent 每新增一个自主行为,就同步新增一个需要管控的身份、权限与操作记录。Jefferies 此前的调查显示,网络安全是唯一无人计划削减的 IT 品类。
Check Point 数据显示,2026 年 6 月,全球企业平均每周检测到 2,270 次网络攻击,创历史新高,同比增长约 17%,较 2022 年接近翻倍。攻击频率持续上升,企业必须同步增加身份验证、流量检测、数据保护和业务恢复投入,因此网络安全是目前最容易获得新增预算、支出路径也最清晰的 AI 受益方向。
2、企业 AI 基础设施:AI 拉动新增部署,合同兑现决定估值
AI 从试验推向生产后,企业对数据管理、权限控制和工作负载监控的需求随之增长。但企业 IT 预算有限,产品必须进入核心工作流,并通过合同金额、ARR 和工作负载增长证明业务价值,才能持续获得预算。
我们之前在视频里分析过,Palantir(PLTR)的位置相对更深。Ontology 和前线部署工程师把软件嵌入客户的真实决策与执行流程,客户更换平台时需要重新整理数据关系、权限规则和业务逻辑。政府客户也不容易获取,采购周期、安全审查和任务要求都更严格。ServiceNow(NOW)的优势同样来自工作流、审批和配置数据。Atlassian(TEAM)掌握大量项目与协作上下文,但仍需证明这些数据能够形成独立的 AI 收入。
Datadog(DDOG)遇到的大客户自建风险很具有代表性。监控本身很重要,但公司日志、指标和告警的技术接口相对标准化,工程能力强、使用规模足够大的客户有动力自建,以降低成本并获得更强控制。Snowflake(SNOW)和 MongoDB(MDB)也需要依靠数据沉淀与生产工作负载建立黏性,仅增加通用 AI 功能很难形成长期壁垒。
因此,判断企业 AI 基础设施公司的关键,是产品能否控制业务数据和执行流程、客户迁移需要付出多大代价,以及最大客户有没有能力自行替代。AI 带来的需求可以推动行业增长,最终能够保留收入和定价权的公司,仍取决于这些护城河是否成立。
3、AI 放大原有商业模式:效率提升直接转化为收入
这类公司已掌握用户、商家、广告主与交易数据,AI 的作用是提升推荐、投放与转化效率。公司变现路径不依赖单独销售 AI 产品,而是直接反映在 GMV、支付收入与广告回报上。
不过,AI 提高推荐、投放和运营效率,并不意味着所有平台都能获得同等收益。真正关键的是,公司是否掌握交易或广告分配环节,并能按照成交金额、支付规模或广告效果收费。满足这些条件后,AI 无需成为单独销售的产品,效率提升就可以直接进入原有收入。
Shopify(SHOP)的优势在于控制订单、支付和商家服务。AI 可以帮助商家减少运营人员、提高转化率或同时经营更多店铺,只要交易继续通过 Shopify 完成,公司就能从 GMV 和支付渗透率中获得增长。它的主要风险来自入口迁移。如果 ChatGPT、Google 或 Meta 进一步掌握商品发现、结账和支付,Shopify 可能保留交易后端,却失去部分议价权。
AppLovin(APP)的护城河来自广告效果的实时反馈闭环。AXON 能够持续读取展示、点击、安装、购买和广告主出价,并把更好的投放效果转化为更高预算。这条收入路径同样很短,但市场已经对增长持续性给出较高预期。算法效率或广告需求一旦放缓,业绩仍在增长也可能引发估值收缩。
Figma(FIG)和 HubSpot(HUBS)的情况更复杂。两家公司拥有设计协作和客户关系数据,但收入仍然较多依赖软件席位,AI 既可能增加产品价值,也可能减少部分人工操作和用户席位。它们需要证明 AI 功能可以带来额外付费,并覆盖推理成本与席位压力,收入路径的确定性低于交易和广告平台。
(图片来源:ChatGPT 生成)
写在最后
我们探究的重估逻辑,成立前提是 AI 带来的新增部署能够持续转化为合同与工作负载增长。以下三类信号一旦出现,当前估值体系值得重新思考:
需求不及预期:安全订单放缓、AI功能免费化、大客户自建或席位收入萎缩,都意味着企业 AI 落地慢于预期。
商业化路径存疑:基础设施层使用量增长却未能有效转化为收入,说明平台仍停留在产品叙事阶段,变现能力尚未得到验证。
仓位与估值风险:当前头部标的拥挤度已处于高位,业绩即便符合预期、基本面未见恶化,机构资金的集中撤出仍可能引发快速回撤。高预期下,仅仅是符合市场预期的财报本身就是风险。
Distill AITyler Winklevoss:SEC 今日发布更多监管澄清Techub News 消息,@tyler 发推称,SEC 主席 Paul Atkins 及美国证券交易委员会今日发布了更多关于加密货币监管的澄清内容。
该推文未透露具体细节,但暗示 SEC 可能在监管框架或执法指引方面有所进展。Winklevoss 兄弟作为 Gemini 交易所联合创始人,长期关注美国加密货币监管政策动向。Crypto.com 旗下 Nadex 获 SEC 批准提供单只股票期货Techub News 消息,美国 SEC 宣布已受理 Crypto.com 旗下北美衍生品交易所 Nadex 提交的注册声明,允许其提供单只股票期货。单只股票期货的标的资产为股票,但产品本身是期货合约,因此处于证券市场和衍生品市场之间,受 SEC 与 CFTC 共同监管。
Nadex 是 CFTC 指定的合约市场和清算机构,此前 Coinbase 也已申请提供单只股票无限期期货。此次注册完成意味着 Nadex 可正式开展相关业务。(CoinPost)Crypto.com 获 SEC 批准在美国推出单只股票期货Techub News 消息,Crypto.com 首席执行官 Kris Marszalek 在 X 平台发文表示,公司已获得授权,将通过其受 CFTC 监管的独立预测市场平台 OG.com 在美国市场推出单只股票期货。单只股票期货是与个股未来价格挂钩的合约,允许交易者通过期货合约而非直接购买标的股票来建立头寸。
Marszalek 称团队正与 SEC 和 CFTC 合作推进此项业务。SEC 文件显示,相关备案是根据《1934 年证券交易法》第 6(g) 条提交的。除 Crypto.com 外,Kalshi 和 Coinbase 等平台也在寻求监管批准,以在美国提供类似的单只股票永续期货产品。
(CryptoPotato)研究显示谷歌SynthID-Text水印技术或使AI模型更易受对抗性提示攻击Techub News 消息,为响应欧盟新法规,AI平台正实施新的生成内容水印方案。Anthropic近期披露其未来Claude模型将采用谷歌开源技术SynthID-Text,该技术使用密钥微调模型选词过程。但新研究表明,该水印技术不仅改变选词,还可能影响模型调用工具及遵守安全护栏的概率,使其在面对旨在诱导有害行为(如泄露密码)的对抗性提示时更脆弱。
AI安全公司Lasso Security研究员Andrea Siposova表示,水印虽对读者不可感知,但任何对模型生成内容的改动都会带来权衡,尤其在对抗条件下或模型驱动智能体时,其行为必然改变。开发者需全面测试部署水印后大语言模型与智能体的行为。 (Ars Technica AI)Bloxtel 利用 Avalanche 将私有 5G 基础设施上链Techub News 消息,通信网络公司 Bloxtel 与 Avalanche 合作,将私有 5G 基础设施与区块链技术相结合。该举措旨在利用区块链提升企业网络环境的安全性、效率和成本效益。(Crypto Briefing)纽约时报诉讼称 OpenAI 员工承认 AI 对出版商构成生存威胁Techub News 消息,纽约时报在针对 OpenAI 的持续诉讼中提交新文件,指控 OpenAI 内部员工曾承认人工智能对新闻出版商构成“生存威胁”。该诉讼可能重塑 AI 行业规范,迫使公司获取内容授权,从而影响 AI 训练的经济模式。(Crypto Briefing)Securitize CEO称代币化需吸引传统投资者才能成为主流Techub News 消息,Securitize 首席执行官 Carlos Domingo 表示,代币化要成为主流,必须吸引非加密货币领域的传统投资者,以增强市场流动性并推动更广泛的机构采用。
(Crypto Briefing)Edel 加入 DTCC 数字资产工作组,推动机构代币化市场发展Techub News 消息,Edel 宣布扩大其在 Canton 网络上的代币化股权和大宗商品市场的机构业务,由董事会成员、证券借贷和主经纪业务资深人士 Brad Klaas 领导。作为该计划的一部分,Edel 已加入 DTC 数字资产解决方案行业工作组,为 DTCC 代币化服务的创建提供反馈。
Edel 将与包括纽交所、贝莱德、高盛、摩根大通和 Citadel Securities 在内的 100 多家成员共同参与这项工作。DTCC 代币化服务预计将于 2026 年第四季度推出。
随着华尔街大型机构将资产上链,核心问题已从“是否上链”转向“上链后资产能做什么”。Edel 的举措旨在解决代币化资产的流动性、隐私、结算和信贷等实际应用挑战,使其能够融入现有金融体系,而不仅仅是创建新的数据孤岛。(BeInCrypto)Robinhood CEO 称代币化正进入美国,庆祝 SEC 历史性裁决Techub News 消息,Robinhood CEO Vlad Tenev 在 X 平台发文表示,在 SEC 发布历史性规则为 24/7 区块链股票交易开绿灯后,“代币化正进入美国”。(U.Today)Bitcoin Life 在英国推出受监管的比特币保险债券Techub News 消息,Bitcoin Life 在英国推出受监管的比特币保险债券,旨在为加密货币持有者革新遗产规划。该产品提供税收优惠和安全的财富转移途径。
(Crypto Briefing)
