撰文:Alma Li,Techub News
TECHUB NEWS 香港报道|2026 年 8 月 25 日
从算力底座到产业应用,AI 投资的价值重心正在发生迁移
核心观点:
吴世春将 AI 投资概括为三条主线:周期为锚、硬科技为核、政策为势。他判断,2026 至 2030 年是新一轮康波周期的战略布局黄金窗口;中美科技博弈的本质是算力霸权之争,“封锁越严,国产替代空间越大”;AI 投资的评价标准,正从参数和榜单转向收入、续费与可复制的商业结果。
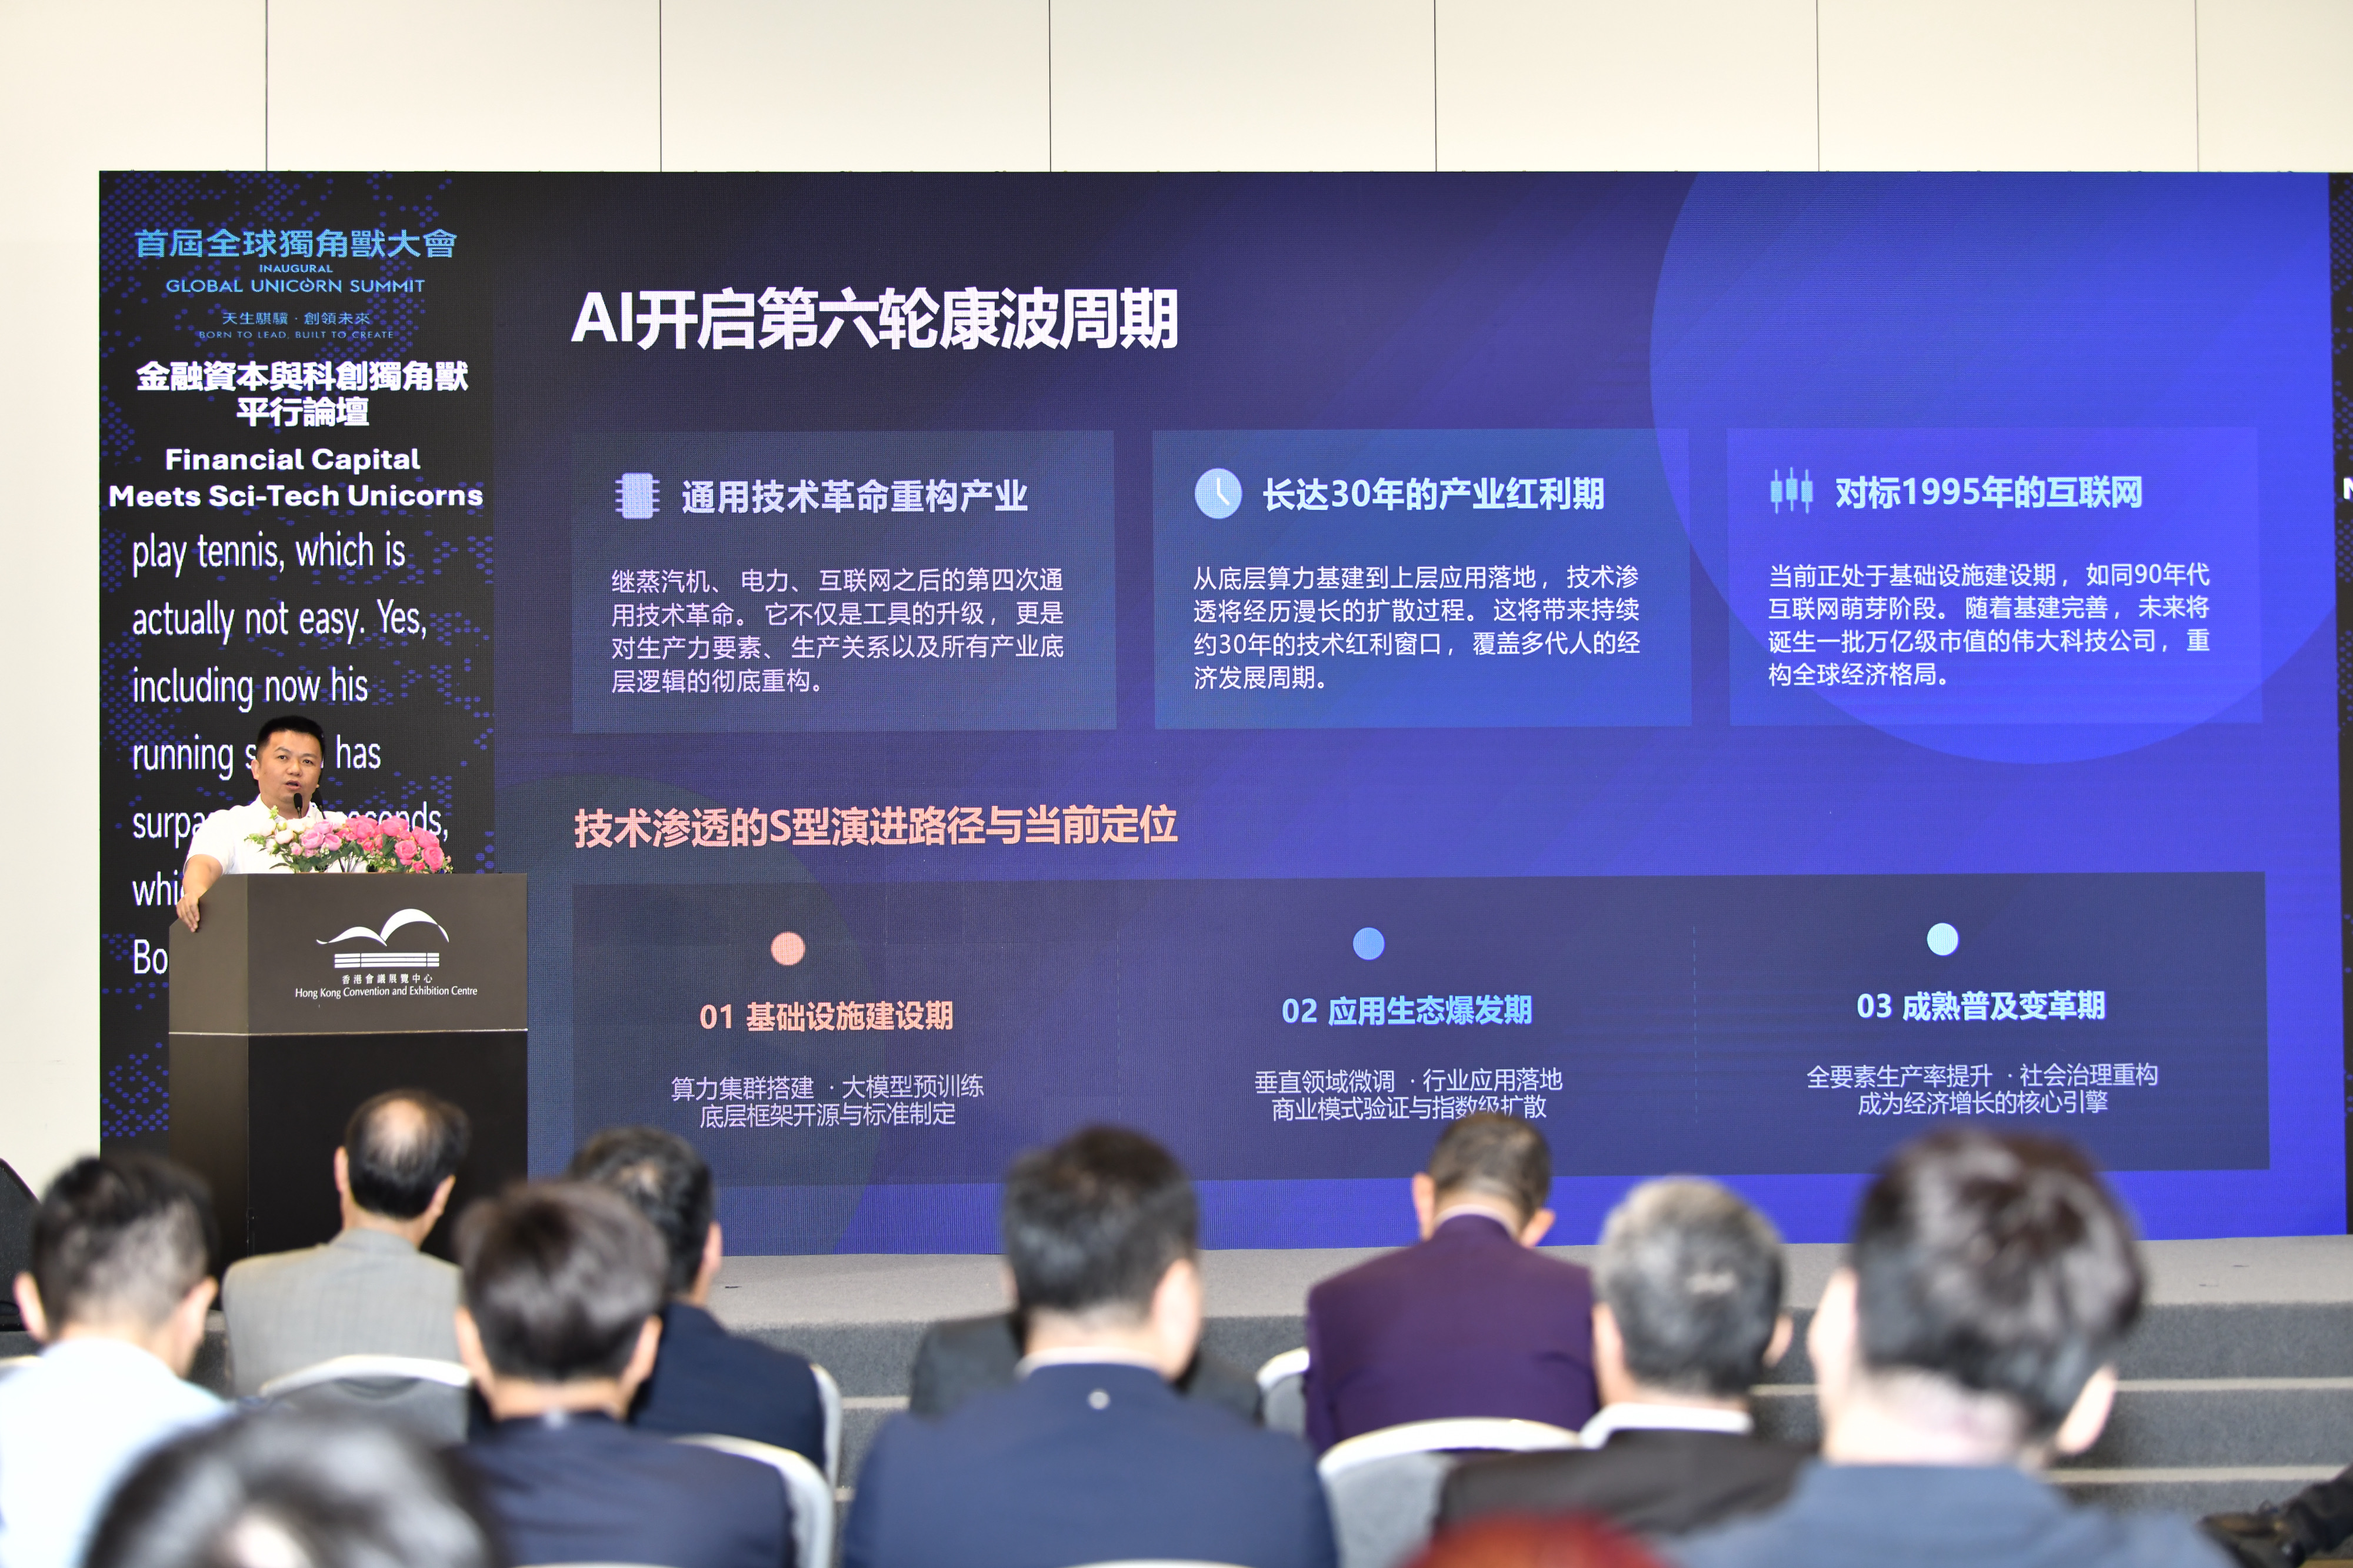
8 月 24 日,由全球价值投资协会、香港股权投资协会主办的“金融资本与科创独角兽平行论坛”(Financial Capital Meets Sci-Tech Unicorns)在香港举行。梅花创投创始合伙人、全球价值投资协会副会长吴世春以《AI 投资机会与思考》为题发表演讲,从康波周期谈到中美科技博弈,从“十五五”规划谈到 AI 产业链的价值迁移,并对未来三年的投资机会给出判断。
从“泡沫”谈起:榜单会变,框架要稳
演讲开场,吴世春以“泡沫”为引子。他打趣说,没上车的人容易把它看成泡沫,上了车的人,往往觉得价值很扎实。话题轻松,指向的却是早期投资最基本的矛盾:市场热度变化很快,企业成长和产业成熟却需要时间。
他提到,这两年大模型领域的排名几乎每隔两三个月就会变化一次。如果投资判断始终跟着榜单走,很难建立稳定的方法。
吴世春把自己的框架概括为三点:周期为锚、硬科技为核、政策为势。周期用于判断技术革命所处的位置,硬科技决定企业能否形成难以复制的能力,政策则影响资金、产业资源和市场制度的配置方向。
人生发财靠康波
“人生发财靠康波。”这是吴世春反复讲的一句话。康波,即康德拉季耶夫周期,跨度约 50 至 60 年,由“周期天王”周金涛系统阐释,技术革命是驱动它轮动的核心引擎。一个人一生中,真正改变命运的康波机遇只有三次,财富的积累,本质是对周期红利的捕获,而不是劳动的简单叠加。
那么现在处于什么位置?他的判断是:第五轮康波萧条期接近尾声,第六轮康波——以 AI 为驱动的智能革命——刚刚萌芽,2026 至 2030 年是这一轮的战略布局黄金期。他把当下类比为 1995 年的互联网:基础设施建设期刚开始,未来会诞生一批万亿市值的科技公司。与互联网和移动互联网相比,AI 带来的不只是效率工具,而是对生产力和生产资料的重构,这个红利期可能持续数十年。
演讲开场,他还讲了自己的一笔老投资:十多年前,以数百万元天使投资珞石机器人,是其最早的天使轮投资方;这家公司近期在香港上市,账面回报约 10 亿元。他用这笔交易说明长期主义的含义:投资赚的是对时代认知的钱。
中美博弈,本质是算力霸权
谈到中美科技竞争,吴世春的表述很直接:这场较量的本质,是算力霸权之争。
他梳理了制裁路径:2022 年高端 GPU 断供,2023 年实体清单扩容,2024 年制造设备封锁,2025 年延伸到先进封装。但他得出的结论相反——“封锁越严,国产替代空间越大”。假如高端芯片和关键设备可以完全自由流通,很多本土产业未必会在这么短的时间里获得如此密集的资本投入。
由此,他划出三条黄金赛道:算力层,国产 GPU、算力调度、智算中心;制造层,先进封装、Chiplet;应用层,工业软件、行业大模型、AI 原生应用。越接近关键瓶颈,技术价值可能越高,相应的研发难度和商业风险也越大。
支撑这个判断的,是他归纳的中国四重优势:庞大的制造业基础与丰富的产业场景,国家资本、地方产业资本与社会资本的协同能力,持续的工程师红利,以及完整的产业链。“中美科技博弈不是短期摩擦,而是一场长达 20 年的马拉松。”他说,硬科技既是国家竞争力的支撑,也是时代给投资者穿越周期的礼物。
政策给出方向,企业仍要完成验证
政策,是吴世春框架中的第三条主线。已经发布的《中华人民共和国国民经济和社会发展第十五个五年规划纲要》将数智化发展单独成篇,并提出统筹推进算力设施、模型算法和高质量数据供给。
资本市场制度也在提高对未盈利科技企业的包容度。2025 年 6 月,中国证监会发布《关于在科创板设置科创成长层、增强制度包容性适应性的意见》,重启未盈利企业适用科创板第五套标准,并将适用范围扩大到人工智能、商业航天、低空经济等领域。资金端,国家集成电路产业投资基金三期注册资本 3440 亿元,为研发周期长、投入规模大的硬科技企业提供更长期的资本支持。
不过,方向清楚并不意味着投资变得简单。吴世春把未来数年的投资环境比作一场“开卷考试”:题目已经摆在桌面上,政策可以标出重点,但企业仍要解决技术、产品、客户和现金流问题,投资机构也仍需独立验证,并为判断失误承担成本。
用他的话说,从资金、产业、需求到退出,中国已经构建起“全球最具确定性的硬科技政策闭环”。
五层蛋糕:底层决定上限,顶层决定价值
讲到具体怎么投,吴世春借用了黄仁勋提出的“五层蛋糕”框架:能源层、芯片层、基础设施层、模型层、应用层,自下而上,层层依赖。
“底层决定上限,顶层决定价值。”能源和芯片是 AI 的“硬基础”,决定算力天花板;模型和应用是“软引擎”,决定商业厚度。按他的测算,芯片层价值占比最高,约 35%;基础设施层约 20%;模型层、能源层、应用层各占约 15%。
这套结构的意义,是避免把 AI 等同于大模型。目前产业价值较多集中在芯片和模型层,随着技术扩散,价值会继续向算力基础设施和应用端流动。对早期投资机构而言,更大的增量机会可能来自应用层,即能够进入企业核心流程、提升实体经济效率的产品。
未来三年:三个判断
算力供给仍将偏紧
吴世春预判,算力供给偏紧的状态可能持续到 2028 年,算力调度和先进封装是核心瓶颈。衡量算力投资不能只看设备数量,还要看能源成本、集群利用率、互联效率和软件调度能力。
AI 应用将更多进入企业核心流程
他预计,AI 应用将进一步由面向消费者转向面向企业,工业制造可能成为价值最集中的场景。企业对降本增效、质量控制、研发提速和生产安全有明确需求,能够嵌入真实流程、产生可衡量结果的产品,更容易形成稳定收入。
国产替代进入深水区
“有没有”的问题解决之后,市场会进一步追问“好不好用”:性能、可靠性、成本和生态成为新的筛选标准。只靠概念和政策标签的公司会被淘汰,真正掌握技术、能完成产品化并赢得客户的企业才会留下。
演讲最后,吴世春把话题收束到写在演示文稿最后一页的一句话上:“一个人的财富,本质是他对时代认知的变现。”
编辑说明:本文由 TECHUB NEWS 记者 Alma Li 根据 2026 年 8 月 24 日论坛现场录音及演示材料整理,有删节,已经分论坛主办方同意发布。正文采用第三人称报道体,仅保留能够从现场录音、演示材料或公开权威资料确认的内容;无法核准的专有名词、案例和数据未予采用。文中政府公开文件链接已经核实。
免责声明:本文仅作信息交流,不构成任何投资建议。
相关公开资料:
1. 《中华人民共和国国民经济和社会发展第十五个五年规划纲要》|中国政府网